

-
La administración de EE. UU. analiza prohibir exportaciones de diésel para frenar precios récord que presionan la inflación doméstica.
-
La medida bajaría precios locales a corto plazo, pero debilitaría los márgenes de refinación (crack spreads) reduciendo la producción total.
-
Restringir hasta 1,5 millones de barriles diarios generaría un choque de oferta global, encareciendo el combustible en mercados dependientes.

-
La administración de EE. UU. analiza prohibir exportaciones de diésel para frenar precios récord que presionan la inflación doméstica.
-
La medida bajaría precios locales a corto plazo, pero debilitaría los márgenes de refinación (crack spreads) reduciendo la producción total.
-
Restringir hasta 1,5 millones de barriles diarios generaría un choque de oferta global, encareciendo el combustible en mercados dependientes.
El presidente de EE. UU., Donald Trump, ha respaldado las restricciones a las exportaciones de diésel desde Estados Unidos, mientras que el secretario del Tesoro, Scott Bessent, confirmó que la administración está examinando tanto una prohibición total como parcial. Aún no se ha tomado ninguna decisión, pero Trump dijo que debería llegar rápidamente. Esto marca un cambio significativo en la postura de la administración, ya que anteriormente se había mostrado escéptica respecto a restringir las exportaciones de combustible. Si se aprueba, tal medida podría representar un duro golpe para el suministro mundial de diésel.
La razón es sencilla: los precios del diésel en EE. UU. han alcanzado niveles que empiezan a importar no solo a los conductores, sino a la economía en general. Según la EIA, el precio medio al por menor del diésel se situó en 6,52 dólares por galón el 21 de septiembre, en comparación con los 5,96 dólares de tan solo dos semanas antes. La AAA informó de un promedio récord de alrededor de 6,53 dólares por galón el 22 de septiembre. A primera vista, por lo tanto, una prohibición de exportación parece una solución simple: si se queda más diésel en EE. UU., la oferta interna debería aumentar y los precios deberían bajar. Pero el mercado de productos refinados es mucho más complicado.
Una prohibición de exportación solo podría parecer que reduce los precios
El efecto más inmediato sería probablemente favorable para el mercado estadounidense. Los barriles de diésel que actualmente van a México, América Latina, Europa y otros destinos tendrían que venderse internamente. El aumento de la oferta local ejercería una presión a la baja sobre los precios al por mayor y, con el tiempo, potencialmente sobre los precios pagados por los distribuidores y en las gasolineras.
La escala potencial del impacto está lejos de ser marginal. Estados Unidos es uno de los mayores exportadores mundiales de productos petrolíferos refinados. En 2025, las exportaciones de los principales combustibles de transporte promediaron alrededor de 2,4 millones de barriles por día, representando los destilados, de los cuales el diésel es el componente más importante, más de la mitad de ese volumen. En abril de 2026, las exportaciones de destilados aumentaron hasta 1,6 millones de barriles por día, el nivel más alto desde 2017.
Redirigir incluso parte de estos volúmenes al mercado interno podría, por lo tanto, reducir rápidamente los precios spot en la Costa del Golfo de EE. UU., el centro de la industria de refinación y exportación del país. El problema es que unos precios más bajos en la Costa del Golfo no se traducirían automáticamente en descensos de igual magnitud en los precios del diésel en Iowa, Nueva York o California. Los productos refinados aún tienen que trasladarse físicamente a través de oleoductos, terminales, redes ferroviarias e infraestructuras de almacenamiento, mientras que las restricciones logísticas regionales implican que el mercado de combustibles de EE. UU. no es completamente uniforme.
El mayor problema: EE. UU. no produce diésel independientemente de la gasolina y el combustible para aviones
Una refinería no es una fábrica que simplemente pueda decidir un día producir solo diésel. Un solo barril de petróleo crudo produce una cesta de productos que incluye gasolina, diésel, combustible para aviones, GLP y otros componentes. En junio de 2026, alrededor del 43,8% de la producción de las refinerías de EE. UU. consistió en gasolina, aproximadamente el 29,6% en destilados y el 12,4% en combustible para aviones. En la Costa del Golfo, los destilados representaron alrededor del 31,5%.
Esto es crucial para entender el riesgo. Si una prohibición de exportación provocara una fuerte caída en los precios del diésel en la Costa del Golfo, la rentabilidad económica de las refinerías también comenzaría a deteriorarse. Los refinadores no observan el precio de un solo producto de forma aislada. Evalúan el valor de toda la cesta de combustibles en relación con el coste del petróleo crudo.
En un escenario extremo, las restricciones a la exportación podrían crear una paradoja: inicialmente, aumentarían la oferta de diésel en EE. UU. y empujarían los precios a la baja, pero al mismo tiempo debilitarían los márgenes de refinación. Si algunas plantas respondieran reduciendo el throughput, es decir, el volumen de petróleo crudo procesado, la producción de diésel, gasolina y combustible para aviones podría comenzar a caer. Por esta razón, Trump reconoció que las restricciones a las exportaciones de diésel también podrían afectar al mercado de la gasolina, mientras la administración analiza las consecuencias para todo el sistema de refinación.
El verdadero problema hoy radica en los márgenes de refinación, no solo en los precios del petróleo crudo
El mercado actual del diésel es inusual porque el aumento de los precios no está impulsado únicamente por un petróleo crudo caro. La EIA señala que los precios del diésel están respaldados actualmente tanto por los altos precios del crudo como por los crack spreads muy elevados, es decir, la diferencia entre el precio de un producto refinado y el coste del petróleo crudo necesario para producirlo. Los crack spreads se encuentran entre las medidas de mercado más importantes de la rentabilidad de las refinerías.
Los suministros mundiales de productos refinados se han visto limitados por interrupciones geopolíticas y paradas no programadas que afectan a parte de la capacidad de refinación mundial. Según Axios, alrededor del 7-8% de la capacidad mundial de refinación se encuentra actualmente fuera de servicio, mientras que las restricciones que afectan a Rusia y las perturbaciones más amplias en los flujos de combustible añaden más presión al mercado del diésel.
Esto significa que el petróleo crudo puede estabilizarse o incluso bajar mientras el diésel se mantiene extremadamente caro. Para los consumidores, el precio del Brent o del WTI es solo una parte de la ecuación. Entre el petróleo crudo y el precio pagado en el surtidor se encuentran la refinación, la logística, la distribución al por mayor, los impuestos y los márgenes minoristas.
El mundo podría perder alrededor de 1,5 millones de barriles por día de exportaciones de destilados de EE. UU.
Desde la perspectiva del mercado global, una prohibición total de exportación sería un acontecimiento mucho más grave que desde la perspectiva de los propios Estados Unidos. EE. UU. actúa actualmente como una especie de swing supplier de productos refinados. Cuando surgen escaseces en otros lugares, las competitivas refinerías de la Costa del Golfo pueden aumentar las exportaciones y redirigir el combustible hacia los mercados donde los precios son más altos.
En la primavera de 2026, cuando las interrupciones alrededor del estrecho de Ormuz impulsaron la demanda mundial de combustibles estadounidenses, las exportaciones totales de petróleo crudo y productos petrolíferos de EE. UU. alcanzaron un récord de 13,6 millones de barriles por día. Las exportaciones de destilados por sí solas promediaron alrededor de 1,6 millones de barriles por día en abril.
Retirar una parte sustancial de este suministro del mercado mundial significaría que los importadores tendrían que competir por el diésel procedente de fuentes alternativas. Las economías más expuestas serían aquellas que dependen en gran medida del diésel de EE. UU. Polonia importa solo volúmenes relativamente pequeños de diésel de los Estados Unidos. México, por el contrario, es uno de los destinos clave para los combustibles estadounidenses. Tan solo en junio, se enviaron allí más de 7,6 millones de barriles de destilados desde la Costa del Golfo, lo que equivale a unos 256.000 barriles por día.
El resultado podría ser precios más altos de los productos refinados en América Latina y otros mercados dependientes de las importaciones, así como una competencia más fuerte por los suministros de Europa, Oriente Medio y Asia.
¿Por qué la prohibición podría terminar alimentando precios más altos en EE. UU.?
Esta es la paradoja central de la propuesta. En la primera etapa, el mecanismo es simple: permanece más diésel en EE. UU., los inventarios nacionales aumentan y los precios al por mayor bajan. Pero solo hasta cierto punto.
En la siguiente etapa, la situación se vuelve más complicada. EE. UU. restringe las exportaciones, la oferta mundial de diésel disminuye, los precios internacionales de los productos refinados aumentan y los crack spreads fuera de EE. UU. se amplían. Eso, a su vez, altera los flujos comerciales mundiales, así como los precios de las materias primas y las mezclas de componentes.
Al mismo tiempo, los refinadores de EE. UU. pierden la capacidad de vender parte de su producción en los mercados de ultramar más rentables. Si los precios internos se empujan artificialmente por debajo de los niveles globales, el incentivo para maximizar la producción puede debilitarse. Esta es precisamente la razón por la que algunos analistas citados por Axios sostienen que una prohibición de exportación podría reducir temporalmente los precios en los Estados Unidos, al tiempo que los aumentaría en el extranjero y, eventualmente, trasladaría costes más altos de vuelta a la economía estadounidense.
El diésel es especialmente importante para la inflación. ¿Podrían los refinadores enfrentarse a un problema?
La importancia económica del diésel es mucho mayor de lo que su cuota directa en el gasto de los hogares podría sugerir. El transporte pesado por carretera, grandes sectores de la agricultura, la maquinaria de construcción, la logística y partes de la industria dependen en gran medida del diésel. Los precios más altos del diésel aumentan el coste del transporte de alimentos, materias primas y prácticamente cualquier bien que se mueva a través de las cadenas de suministro.
Por eso el diésel es uno de los combustibles cuyos aumentos de precio pueden trasladarse con relativa rapidez a la inflación subyacente a través de costes de transporte y producción más elevados. Con precios ahora por encima de los 6,50 dólares por galón, la presión sobre los agricultores, transportistas y empresas de logística es, por lo tanto, mucho mayor que hace un año. Según datos de la AAA, el precio medio actual del diésel es casi 2,83 dólares por galón más alto que un año antes. Esto ayuda a explicar por qué la administración está considerando una medida que hasta hace poco parecía poco probable.
Desde la perspectiva de los mercados financieros, es importante separar a los productores de crudo de los refinadores. Para los productores de petróleo, el impacto sería indirecto. La demanda de crudo por parte de las refinerías solo caería si unos márgenes más débiles condujeran eventualmente a un menor throughput.
Sin embargo, para los operadores de refinerías, las consecuencias serían directas. Las empresas con activos en la Costa del Golfo se benefician actualmente de la capacidad de hacer arbitraje entre los mercados nacional y extranjero. Las exportaciones les permiten vender diésel donde su valor sea más alto. Una prohibición restringiría esa flexibilidad.
Por lo tanto, la reacción inicial del mercado sería probablemente un estrechamiento de los crack spreads del diésel en EE. UU. en comparación con las referencias en el extranjero. Al mismo tiempo, los crack spreads en Europa o América Latina podrían ampliarse. Esto ayuda a explicar la oposición de la industria de la refinación. El American Petroleum Institute sostiene que el mercado necesita más oferta y mayor flexibilidad en lugar de restricciones a la exportación, ya que tales medidas podrían profundizar los problemas existentes. Esta es la posición de un lobby de la industria y debe distinguirse de una evaluación independiente de los efectos de la regulación.
Una prohibición total y una restricción parcial son dos escenarios completamente diferentes
La variable clave para el mercado ahora será el diseño de cualquier regulación potencial. Una prohibición total sería una medida altamente agresiva y podría desencadenar una brusca reestructuración de los flujos mundiales de combustible. Las restricciones parciales, un sistema de licencias o límites temporales a la exportación darían a la administración un mayor control sobre los inventarios nacionales al tiempo que permitirían a los refinadores seguir atendiendo a clientes clave en el extranjero.
Es por esto que Bessent confirmó que la administración está evaluando opciones tanto totales como parciales y examinando cómo las restricciones afectarían a la capacidad de refinación de EE. UU. Para el mercado de combustibles, esta distinción es crítica. Reducir las exportaciones en unos pocos cientos de miles de barriles al día podría actuar principalmente como un mecanismo para reconstruir los inventarios nacionales. Sin embargo, una retirada completa del diésel de EE. UU. del mercado mundial supondría un choque de oferta internacionalmente significativo.
El mercado del diésel entra en una fase difícil
La idea de restringir las exportaciones muestra principalmente lo tensionado que se ha vuelto el mercado mundial de productos refinados. Estados Unidos tiene una capacidad de refinación sustancial y es un importante exportador de diésel, pero no opera de forma aislada del resto del mundo. Los refinadores de EE. UU. compran petróleo crudo, producen varios combustibles al mismo tiempo y los dirigen hacia los mercados donde la estructura de precios ofrece los rendimientos más altos.
Por lo tanto, una prohibición de exportación podría aumentar rápidamente la disponibilidad interna de diésel y presionar a la baja los precios al por mayor en EE. UU., particularmente en la Costa del Golfo. Eso no significa que aparezca automáticamente un descenso de igual magnitud en el surtidor en todo el país. A un horizonte más largo, la cuestión clave sería cómo responden los refinadores. Si unos precios internos del diésel más bajos condujeran a una disminución significativa de los márgenes y del throughput de las refinerías, el aumento inicial de la oferta podría terminar revirtiéndose parcialmente.
Por eso el mercado se centrará ahora en tres cosas más que en el propio titular: la escala de las restricciones, cuánto tiempo permanecerán en vigor y si la administración permite a los refinadores seguir exportando parte de su producción. Estos factores determinarán si la regulación sigue siendo una herramienta a corto plazo para reducir los precios en EE. UU. o se convierte en otra fuente de perturbación en un mercado mundial de combustibles ya de por sí excepcionalmente tensionado.
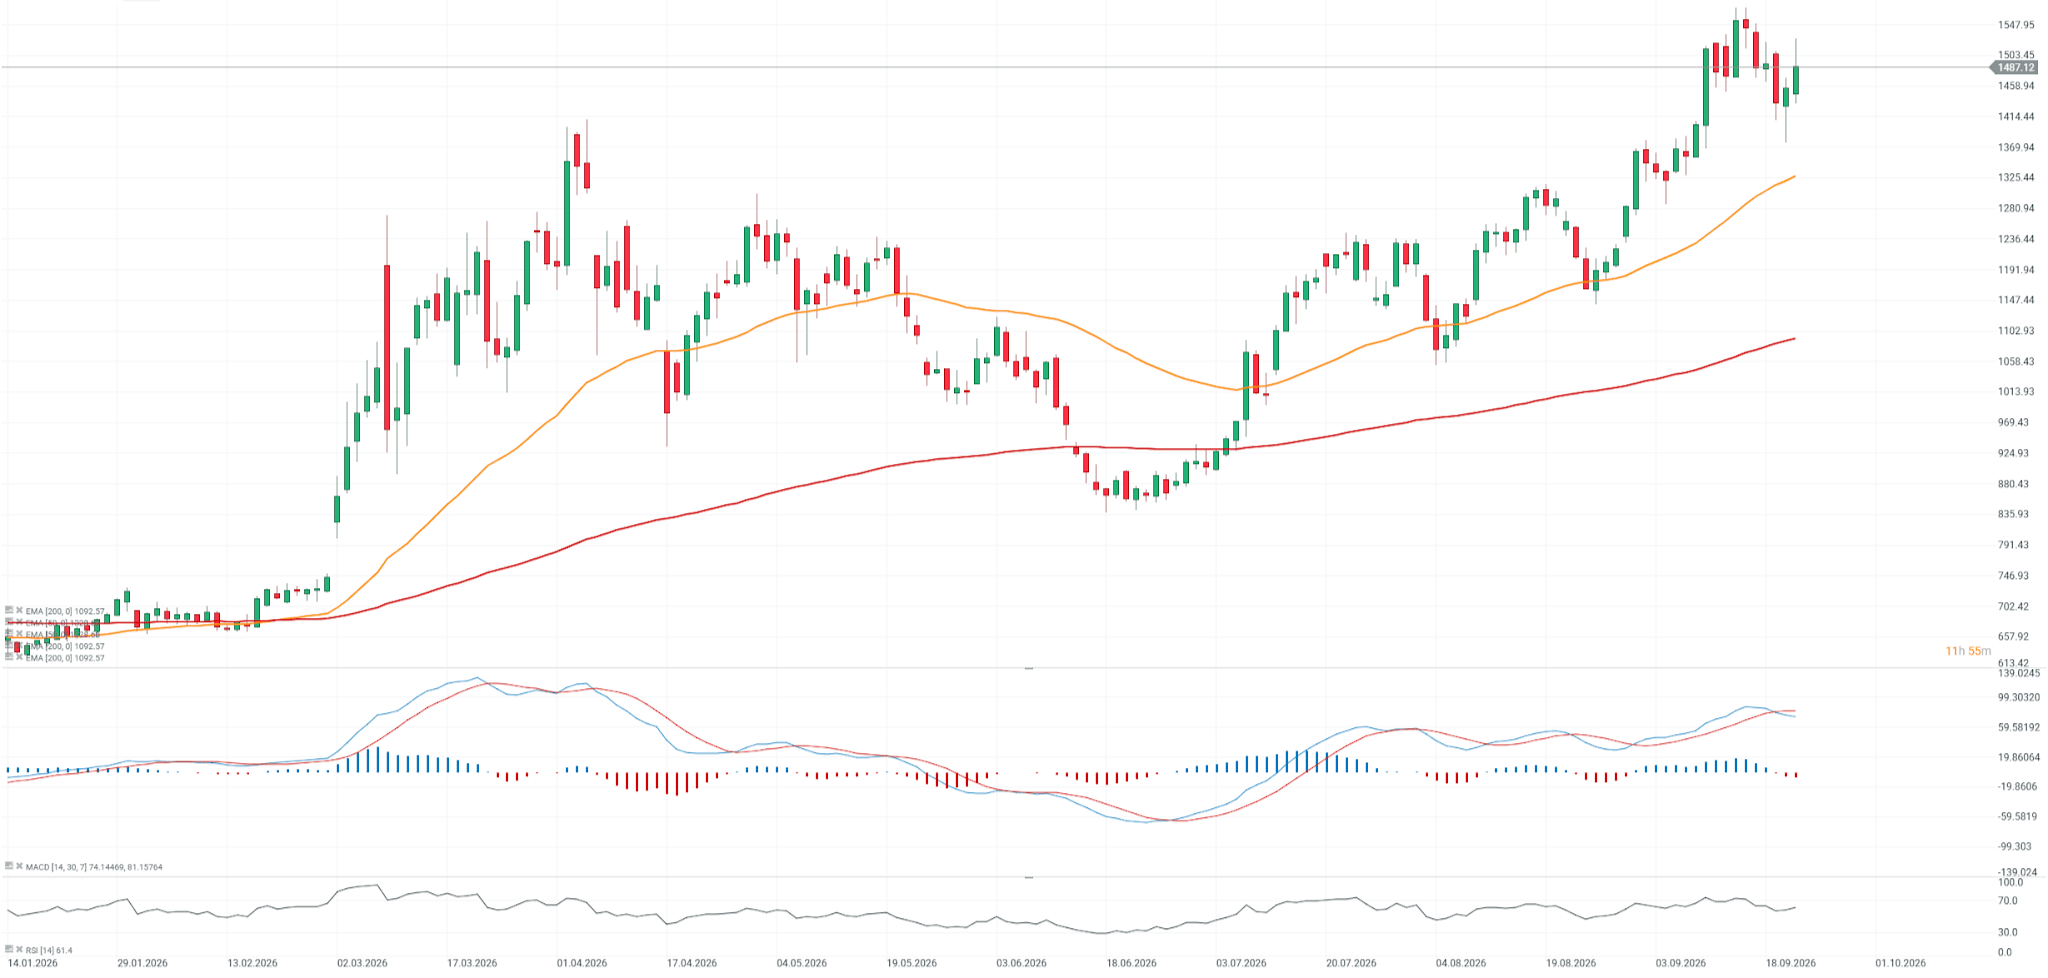
Gráfico de futuros de diésel (temporalidad D1)
Podemos ver que los futuros del diésel han caído menos que los precios del petróleo crudo Brent y se mantienen cerca de máximos históricos. Las noticias de una posible prohibición de exportación de EE. UU. han proporcionado un apoyo adicional para los bulls.
Fuente: xStation5


🔴 Petróleo cae por sexta sesión consecutiva | PREMERCADO

La plata, bajo la presión de la Fed y del dólar


China compra oro a niveles récord y supera las mil toneladas importadas en 2026



Resumen diario: el discurso de Trump ante la ONU pone a Irán, Ormuz y la IA en el foco
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "