

Calcula tu objetivo de jubilación utilizando reglas sencillas, parámetros de referencia basados en la edad y factores clave de planificación.
Calcula tu objetivo de jubilación utilizando reglas sencillas, parámetros de referencia basados en la edad y factores clave de planificación.
La mayoría de los inversores necesitan un ingreso anual de jubilación de entre 40.000 y 100.000 dólares para mantener su nivel de vida actual. Un objetivo común es acumular 25 veces los gastos anuales, lo que se ajusta a la regla clásica de retiro del 4%. Sin embargo, la cifra que necesitas dependerá en gran medida de tu estilo de vida, tu salud y la edad exacta a la que decidas jubilarte. Utiliza los principios que se describen a continuación y nuestra calculadora de jubilación para determinar tu objetivo y diseñar tu estrategia.
Antes de elaborar una estrategia personalizada, tenga en cuenta estas reglas básicas:
Conclusiones clave
- La regla general más rápida indica que, para cuando te jubiles, debes ahorrar 25 veces tus gastos anuales, o aproximadamente 10 veces tus ingresos anuales.
- Puedes determinar tu propia cantidad estimando tus gastos anuales, restando los ingresos fijos y multiplicando la diferencia restante por 25.
- Tres factores principales modifican los ahorros necesarios: la edad de jubilación, el estilo de vida deseado y la esperanza de vida prevista.
¿Cuánto necesitas para jubilarte?
Un objetivo típico para la mayoría de los inversores es ahorrar aproximadamente 25 veces sus gastos anuales de jubilación o, alternativamente, 10 veces sus ingresos anuales para cuando tengan 67 años. Determinar con exactitud cuánto se necesita para jubilarse suele comenzar con estos parámetros generales.
Muchos clientes aspiran a una cartera de jubilación que oscile entre 500.000 y 1.500.000 dólares. Los dos métodos de referencia más comunes son el múltiplo salarial y la denominada regla de las 25x. Un indicador adicional útil es un ingreso de jubilación cómodo, que a partir de 2026 suele estructurarse en tramos:
- La jubilación básica puede requerir alrededor de 40.000 dólares al año.
- Jubilación cómoda con unos 60.000-70.000 dólares al año.
- Jubilación de lujo: más de 100.000 dólares al año.
Por supuesto, esas cifras dependen del estilo de vida, la ubicación y las necesidades del hogar. Además, debido a la creciente inflación mundial, esas cifras podrían cambiar significativamente en 10, 20 o 30 años.
- A los 30 años: Propóngase tener ahorrado para la jubilación aproximadamente el equivalente a su salario anual.
- A los 40 años: Propóngase tener ahorrado aproximadamente el triple de su salario anual.
- A los 50 años: Propóngase tener ahorrado aproximadamente 6 veces su salario anual.
- A los 60 años: Propóngase tener ahorrado aproximadamente 8 veces su salario anual.
- A los 67 años: Propóngase tener ahorrado aproximadamente 10 veces su salario anual para cuando llegue la edad de jubilación.
Estos objetivos parten de la base de una jubilación alrededor de los 67 años, un ahorro constante, inversiones a largo plazo y el apoyo de los ahorros más las prestaciones sociales. No son universales. La cantidad adecuada depende de la edad de jubilación, la rentabilidad, la inflación, la esperanza de vida, los gastos, las pensiones, los impuestos y otros activos. Alguien que se jubila a los 55 años puede necesitar mucho más de 10 veces su salario, mientras que alguien que se jubila a los 70 con una buena pensión puede necesitar menos.
¿Qué regla general deberías usar para empezar?
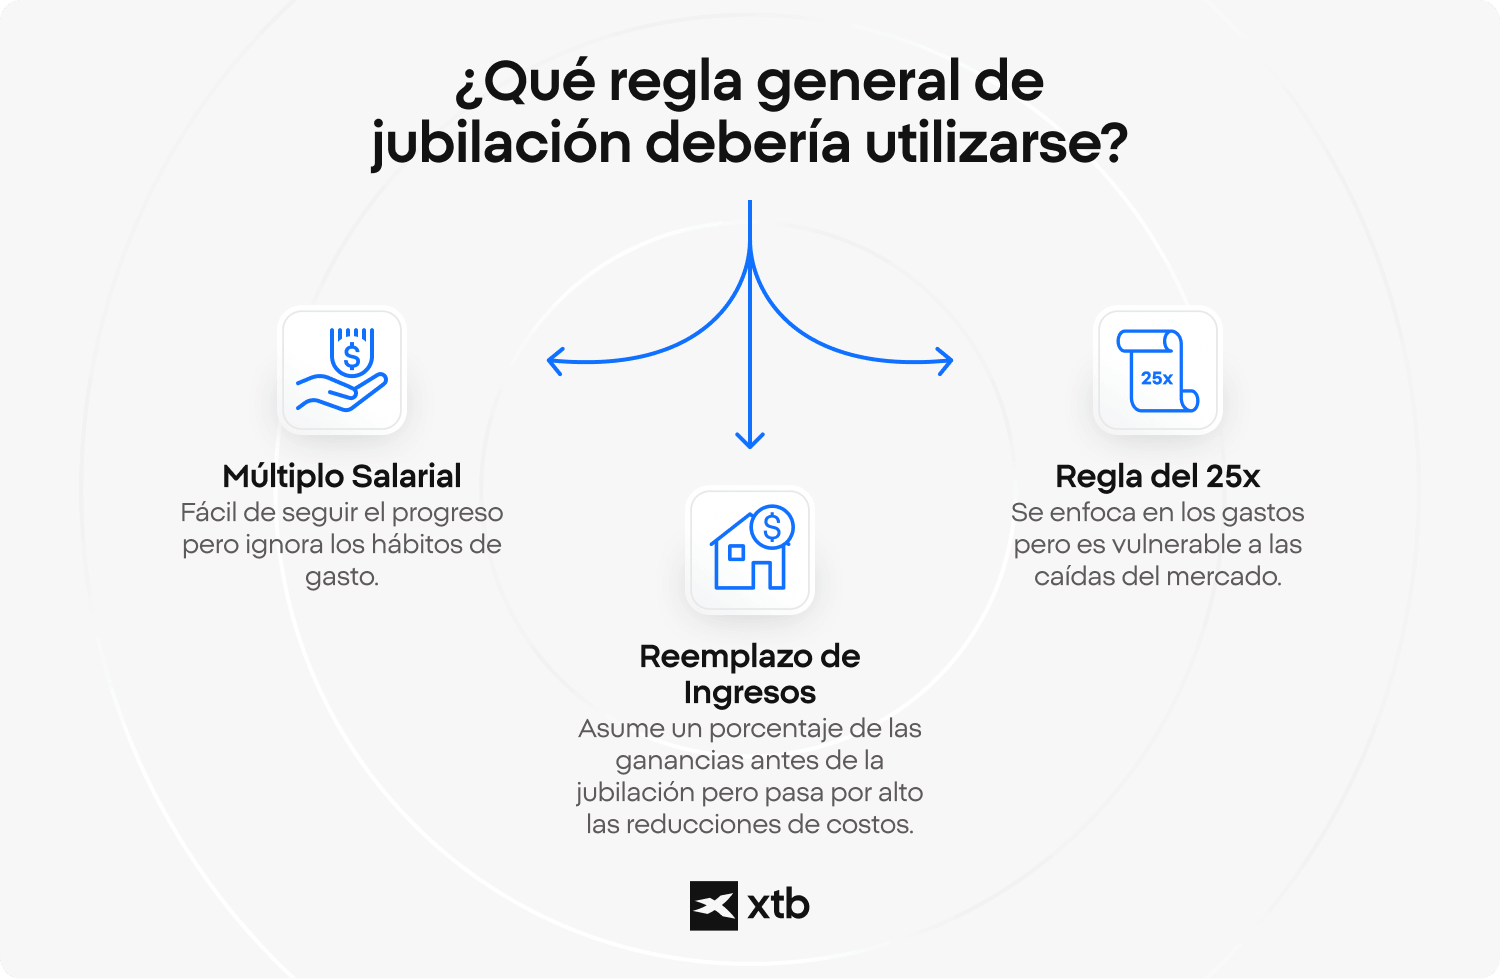
Utilice el múltiplo salarial si desea un seguimiento rápido de su progreso vinculado a sus ingresos. Utilice la regla de 25x si puede estimar sus gastos de jubilación. Utilice el reemplazo de ingresos si solo conoce sus ingresos actuales. Al calcular cuánto ahorrar para la jubilación, es fundamental comprender los mecanismos que subyacen a los métodos más populares.
Los inversores suelen elegir entre tres métodos principales para afianzar sus objetivos. El método del múltiplo salarial sirve como un sencillo indicador de progreso, ya que calcula los ahorros como un múltiplo de los ingresos actuales, aunque no tiene en cuenta los hábitos de gasto reales.
Por el contrario, la regla 25x se centra en gran medida en los desembolsos, asumiendo que su cartera puede soportar una tasa de retiro ajustada a la inflación del 4%, una estrategia que puede tener dificultades si se produce una caída repentina del mercado. La guía de reemplazo de ingresos asume que necesitará aproximadamente entre el 55% y el 80% de sus ingresos previos a la jubilación, según un estudio de JPMorgan y Fidelity Investments.
¿Cómo calculas tu propia cifra de jubilación?
Puedes calcular tu objetivo personal de jubilación en tres pasos distintos: estima tus gastos anuales, resta tus ingresos fijos y multiplica la diferencia por 25. Elaborar un plan personalizado ofrece mucha más claridad que las reglas genéricas.
- Calcula tus gastos anuales de jubilación: Un punto de partida práctico es suponer que gastarás aproximadamente el 70% de tus gastos actuales durante tus años de jubilación.
- Resta tus ingresos fijos: Deduce las fuentes de ingresos garantizados de tus gastos totales. Esto incluye las pensiones estatales o los ingresos por alquiler establecidos.
- Calcula tu déficit de financiación restante: Identifica el déficit anual neto exacto que tu cartera de inversiones debe cubrir.
- Multiplica la diferencia: Multiplica la diferencia de ingresos restante por 25 (o divídela entre 0,04). El resultado representa el valor total de la cartera que necesitas acumular.
Calcula tu cartera de inversiones en función de los ingresos que deseas obtener al jubilarte.
Otra forma de calcular tu objetivo de ahorro para la jubilación es partir del ingreso anual que deseas generar durante tu retiro. Utilizando la regla del 4%, puedes calcular la cartera necesaria multiplicando tu ingreso anual deseado por 25.
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Este método es útil para quienes ya tienen un objetivo claro de ingresos para la jubilación. Sin embargo, la regla del 4 % es una pauta general de planificación, no una garantía. La cantidad que realmente necesita puede variar según la rentabilidad esperada de sus inversiones, los impuestos, la inflación, la esperanza de vida y su estrategia de retiro.
¿Qué factores influyen en la cantidad que necesitas?
Una misma persona podría necesitar cantidades de inversión muy diferentes según su edad de jubilación, su estilo de vida previsto y su esperanza de vida. Para saber cuánto dinero necesita para jubilarse, es necesario analizar las variables que influyen directamente en su salida de capital. El plazo es crucial; una salida anticipada implica que su cartera de inversiones debe ser suficiente para cubrir sus necesidades durante más tiempo. Además, su lugar de residencia determina su coste de vida básico.
Si invierte su capital en instrumentos de crecimiento a largo plazo, como comprender qué es un ETF para replicar índices de mercado, los rendimientos superiores a los esperados pueden acelerar su jubilación anticipada .
El impacto de la inflación
El poder adquisitivo real disminuye significativamente con el tiempo debido a la inflación. Un artículo que hoy cuesta $100 podría costar $148 en una década, suponiendo una tasa de inflación promedio del 4%. Dado que el valor real de su objetivo disminuye con el tiempo, su cartera debe mantenerse invertida y crecer para compensar el aumento de los costos.
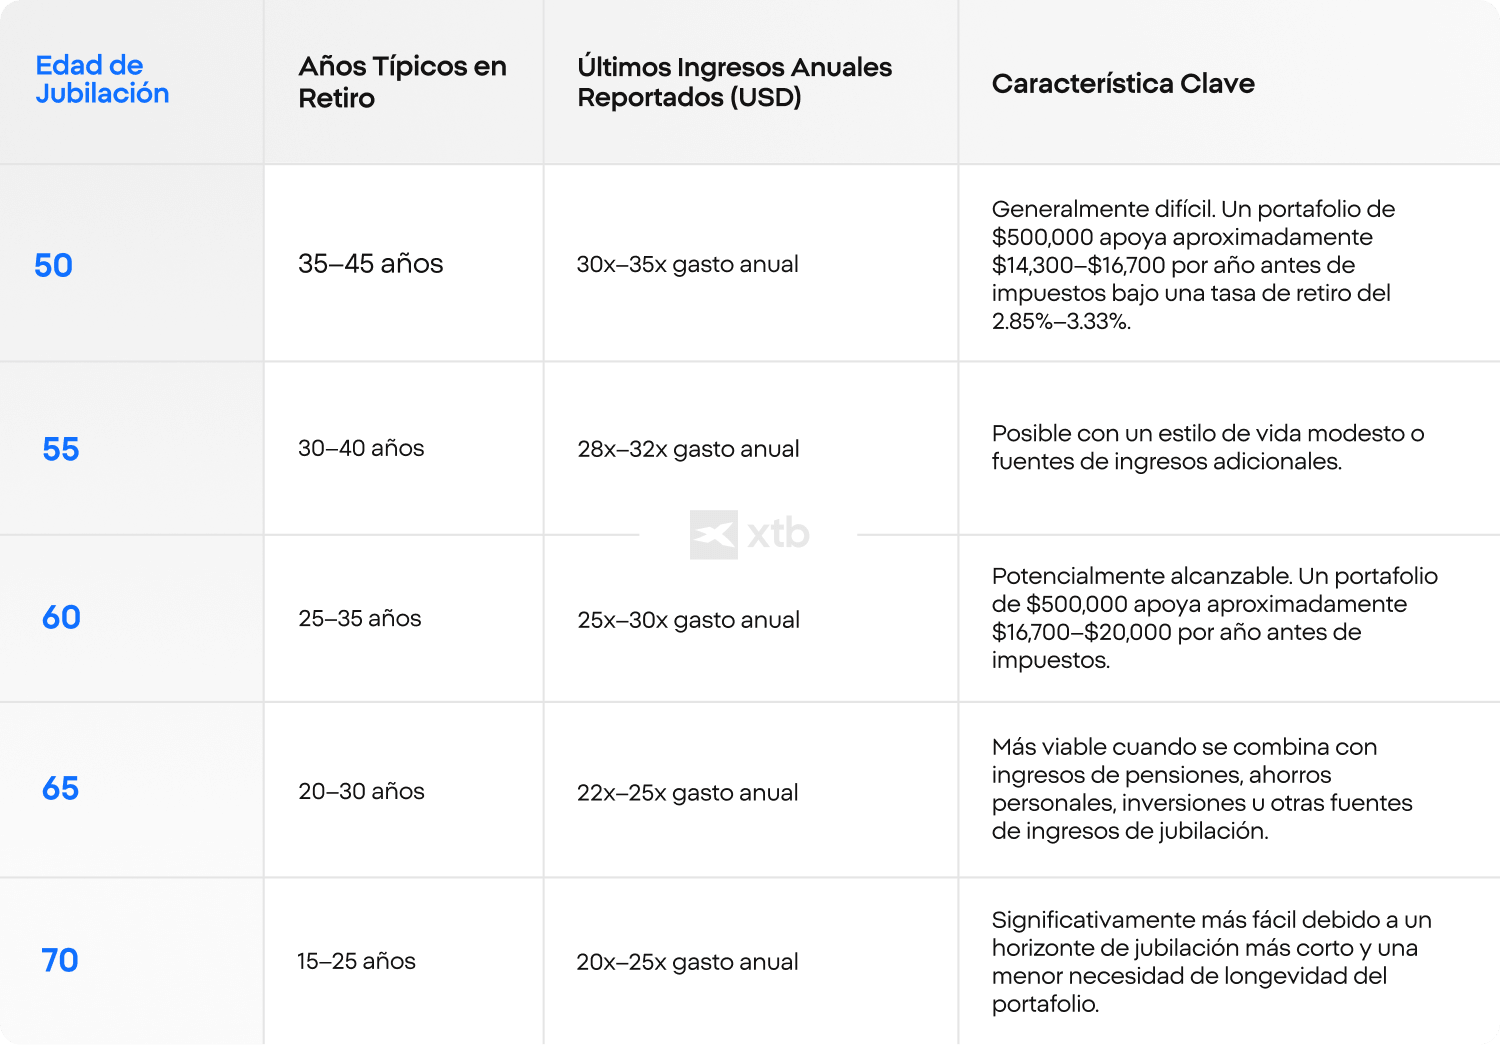
¿Cuánto necesitas para jubilarte a los 50, 60 o 65 años?
Cuanto antes te jubiles, más capital necesitarás, simplemente porque tu dinero tiene que durar muchos más años. El objetivo aumenta si planeas jubilarte a los 55 o 60 años en lugar de a los 67.
Las estrategias de jubilación anticipada, como el movimiento FIRE (Independencia Financiera, Jubilación Temprana), suelen requerir que los inversores acumulen entre 30 y 40 veces sus gastos anuales, dependiendo de su tasa de retiro, la rentabilidad esperada de sus inversiones y su horizonte de jubilación. Un enfoque estratégico en materia de finanzas personales y futuro financiero es fundamental en la filosofía FIRE.
Para alcanzar con éxito estos ambiciosos objetivos se requiere un enfoque disciplinado y a largo plazo. Puedes lograrlo aprovechando el interés compuesto y aprendiendo a invertir de forma constante a lo largo del tiempo.
FAQ
No existe una cifra universal para la jubilación, ya que el monto depende de tus gastos anuales, edad de jubilación, esperanza de vida, inflación, costos de atención médica, impuestos y rentabilidad de las inversiones. Muchos asesores financieros utilizan la regla de 25x como punto de partida; es decir, alguien que espera gastar $40,000 al año durante su jubilación podría aspirar a tener aproximadamente $1 millón en activos invertidos.
La regla 25x sugiere acumular una cartera de inversiones cuyo valor sea aproximadamente 25 veces superior a los gastos anuales previstos durante la jubilación. Se basa en la conocida regla del retiro del 4%, que supone que retirar aproximadamente el 4% de una cartera diversificada anualmente puede cubrir los gastos de jubilación durante varias décadas.
Para algunos jubilados, sí. Para otros, no. Una cartera de un millón de dólares podría permitir retiros anuales de entre 35.000 y 40.000 dólares, según las suposiciones habituales de planificación para la jubilación. Si esa cantidad es suficiente depende de su estilo de vida, lugar de residencia, gastos médicos, impuestos y otras fuentes de ingresos durante la jubilación.
Jubilarse con 500.000 dólares es posible, pero generalmente requiere menores gastos anuales, fuentes de ingresos adicionales o residir en una zona con un costo de vida más bajo. Con una tasa de retiro del 4 %, una cartera de 500.000 dólares generaría aproximadamente 20.000 dólares anuales antes de impuestos.
Jubilarse a los 55 años generalmente requiere más ahorros que jubilarse a los 65, ya que su cartera de inversiones podría tener que cubrir entre 30 y 40 años de gastos. Muchos jubilados anticipados buscan acumular entre 30 y 35 veces sus gastos anuales para contar con un mayor margen de seguridad.
La jubilación a los 60 años suele requerir una cartera de inversiones equivalente a entre 25 y 30 veces el gasto anual, dependiendo de la esperanza de vida y las proyecciones de retiro. La cantidad exacta varía según las circunstancias personales y las condiciones futuras del mercado.
La regla del 4% es una pauta para la planificación de la jubilación que sugiere que los jubilados pueden retirar el 4% de su cartera durante el primer año de jubilación y ajustar los retiros futuros según la inflación. Se basa en datos históricos del mercado y debe considerarse como una guía, no como una garantía.
La inflación reduce el poder adquisitivo con el tiempo, lo que significa que con la misma cantidad de dinero se podrán comprar menos bienes y servicios en el futuro. Incluso una inflación moderada puede aumentar significativamente la cantidad necesaria para financiar la jubilación a lo largo de varias décadas.
Los gastos sanitarios varían según el país y las circunstancias individuales. En Estados Unidos, algunas estimaciones sugieren que una pareja de jubilados podría necesitar más de 300 000 dólares durante su jubilación para cubrir los gastos sanitarios. En muchos países europeos, los sistemas públicos de salud reducen los gastos directos, aunque los costes de la atención a largo plazo pueden seguir siendo considerables.
La jubilación anticipada es posible para algunos inversores, pero generalmente requiere una alta tasa de ahorro, hábitos de gasto disciplinados y una estrategia de inversión a largo plazo. Cuanto antes comience la jubilación, mayor deberá ser la cartera de inversiones.
FIRE son las siglas de Independencia Financiera, Jubilación Temprana. Este concepto se centra en ahorrar e invertir de forma agresiva durante la vida laboral para lograr la independencia financiera mucho antes de la edad de jubilación tradicional. Muchos seguidores de FIRE aspiran a acumular entre 30 y 40 veces sus gastos anuales antes de dejar de trabajar.
Muchos jubilados mantienen una parte importante de su cartera invertida, ya que la jubilación puede durar entre 20 y 40 años. Mantener una exposición a inversiones diversificadas puede ayudar a compensar la inflación y a garantizar la sostenibilidad de la cartera a largo plazo, si bien el riesgo de inversión persiste.
Trading en NASDAQ - ¿Cómo invertir en el índice NASDAQ (US100)?
Margin Call: qué es, cómo funciona y cómo evitar una llamada de margen
¿Cómo invertir en Inteligencia Artificial?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados."