


Indicele S&P 500 a înregistrat câteva sesiuni mai slabe, iar având în vedere că noul sezon al raportărilor financiare urmează să înceapă peste aproximativ o lună, acesta este un moment potrivit pentru a face un bilanț al trimestrului anterior și a analiza așteptările analiștilor pentru trimestrul următor. Estimările consensuale pentru al treilea trimestru din 2026 indică o creștere a profiturilor de 28,7% față de aceeași perioadă a anului trecut pentru companiile din S&P 500. Dacă această prognoză se va dovedi corectă, va marca al treilea trimestru consecutiv în care creșterea profiturilor depășește 25%.
- Chiar și la 30 iunie, piața se aștepta la o creștere a profiturilor în trimestrul al treilea de 26,6% față de aceeași perioadă a anului trecut. De atunci, estimările au fost revizuite în sens ascendent, iar patru sectoare au acum așteptări privind profiturile mai ridicate decât la sfârșitul lunii iunie.
- În ceea ce privește previziunile, actualizările pozitive continuă să le depășească pe cele negative: 72 de companii din S&P 500 au emis previziuni pozitive privind câștigul pe acțiune (EPS) pentru al treilea trimestru, în timp ce 42 de companii au emis previziuni negative.
- Raportul P/E pe 12 luni al indicelui S&P 500 se situează în prezent la 19,1. Acest nivel este sub media pe cinci ani de 19,8, dar ușor peste media pe zece ani, care este exact de 19,0.
- Sezonul raportărilor financiare abia a început. Până în prezent, două companii din S&P 500 și-au prezentat rezultatele pentru al treilea trimestru, iar ambele au înregistrat un EPS peste așteptări, precum și venituri peste estimările de consens.
Sezonul raportărilor financiare pentru al treilea trimestru pare mai puternic decât se aștepta inițial
Ultimele săptămâni ale celui de-al treilea trimestru au adus o îmbunătățire clară a așteptărilor privind profiturile companiilor din S&P 500. Analiștii și-au revizuit în sus previziunile privind profiturile pentru al treilea trimestru din 2026, iar amploarea revizuirilor a fost neobișnuit de pozitivă. De la 30 iunie, estimările privind EPS au crescut cu o medie de 1,4%, în timp ce, în cele 20 de trimestre anterioare, acestea scădeau de obicei cu aproximativ 2,5%. Media pe 10 ani indică, de asemenea, o scădere de 2,2% a estimărilor privind profiturile în cursul trimestrului.
Previziunile companiilor reprezintă un alt semnal important. Dintre cele 111 companii din S&P 500 care au publicat previziuni privind EPS pentru al treilea trimestru, 72 au oferit previziuni pozitive, iar 42 au publicat previziuni negative. Numărul de previziuni pozitive este superior atât mediei pe cinci ani, de 43, cât și mediei pe zece ani, de 41. Ponderea companiilor care au emis previziuni pozitive se situează la 63%, comparativ cu o medie pe cinci ani de 57% și o medie pe zece ani de 51%.
Ca urmare, estimările consensuale indică acum o creștere a profiturilor din indicele S&P 500 de 28,7% față de aceeași perioadă a anului trecut în al treilea trimestru, în creștere față de 26,6% cât se preconiza la 30 iunie. Dacă această prognoză se va confirma, ar marca al treilea trimestru consecutiv de creștere a profiturilor de peste 25% și al optulea trimestru consecutiv de creștere a EPS cu două cifre. Se preconizează că toate cele 11 sectoare vor înregistra o creștere a profiturilor față de aceeași perioadă a anului trecut, cinci dintre acestea urmând să înregistreze creșteri de două cifre. Cea mai puternică creștere a profiturilor este așteptată în sectoarele Energie, Tehnologia Informației, Servicii de Comunicații și Materiale.
Analiștii și-au revizuit în creștere și previziunile privind veniturile. Se preconizează acum că societățile din indicele S&P 500 vor raporta o creștere a veniturilor în trimestrul al treilea de 11,9% față de aceeași perioadă a anului trecut, comparativ cu 10,9% cât se estima la sfârșitul lunii iunie.
Dacă se va realiza, aceasta ar marca al treilea trimestru consecutiv de creștere a veniturilor cu două cifre. Se preconizează că toate cele 11 sectoare vor înregistra o creștere a veniturilor față de aceeași perioadă a anului trecut, în frunte cu Tehnologia Informației, Energia și Serviciile de Comunicații.
Așteptările rămân, de asemenea, ridicate pentru perioadele următoare. Analiștii prevăd o creștere a profiturilor de 26,3% pentru trimestrul al patrulea și de 31,6% față de aceeași perioadă a anului trecut pentru întregul an 2026. În același timp, raportul P/E anticipat al indicelui S&P 500 se situează la 19,1, sub media pe cinci ani de 19,8 și sub nivelul de 20,4 înregistrat la sfârșitul celui de-al doilea trimestru, dar ușor peste media pe zece ani de 19,0. Două companii din S&P 500 urmează să-și prezinte rezultatele pentru al treilea trimestru în săptămâna viitoare.
Energie: creșterea prețurilor petrolului ridică brusc așteptările privind profiturile
Sectorul energetic a înregistrat cea mai mare creștere a profiturilor estimate în dolari dintre toate cele 11 sectoare ale indicelui S&P 500 de la sfârșitul lunii iunie. Previziunile au crescut cu 14,8%, de la 47,0 miliarde de dolari la 54,0 miliarde de dolari. Unul dintre principalii factori a fost creșterea cu 47% a prețurilor petrolului începând cu 30 iunie, de la 69,50 dolari la 102,50 dolari pe baril.
- Ca urmare, creșterea preconizată a profiturilor din trimestrul al treilea pentru acest sector a crescut de la 79,3% la 105,7% față de aceeași perioadă a anului trecut. Sectorul energetic în sine a înregistrat o creștere de 22,6% în aceeași perioadă, cea mai puternică performanță dintre toate sectoarele din indice.
- Estimările medii privind profitul pe acțiune (EPS) au fost revizuite în sens ascendent pentru 8 dintre cele 21 de companii din sectorul energetic, reprezentând 38% din sector. În trei cazuri, creșterea a depășit 10%: estimarea consensuală pentru Marathon Petroleum a crescut de la 10,43 USD la 21,16 USD, cea pentru Valero Energy de la 9,66 USD la 17,58 USD, iar cea pentru Phillips 66 de la 6,38 USD la 10,32 USD.
- Aceste companii, împreună cu Exxon Mobil, unde estimarea EPS a crescut de la 3,36 USD la 3,65 USD, și Chevron, unde a crescut de la 4,34 USD la 4,65 USD, au reprezentat cea mai mare parte a creșterii câștigurilor preconizate la nivel de sector.
Tehnologia informației: estimările privind câștigurile cresc în cea mai mare parte a sectorului
Tehnologia informației ocupă locul al doilea în ceea ce privește îmbunătățirea câștigurilor preconizate de la începutul trimestrului. Previziunile agregate au crescut cu 3,9%, de la 246,5 miliarde de dolari la 256,0 miliarde de dolari, în timp ce creșterea preconizată a câștigurilor pentru trimestrul al treilea a crescut de la 56,9% la 63,0% față de aceeași perioadă a anului trecut. De la sfârșitul lunii iunie, sectorul a înregistrat o creștere de aproximativ 2%.
- Revizuirile au fost generalizate: estimările privind câștigul pe acțiune (EPS) au fost majorate pentru 58 dintre cele 73 de companii din sector, adică 79%, în timp ce 25 de companii au înregistrat creșteri de peste 10%. Printre cele mai semnificative revizuiri s-au numărat Super Micro Computer, unde estimarea a crescut de la 0,86 dolari la 1,04 dolari, Dell Technologies de la 4,21 dolari la 6,56 dolari, Intel de la 0,28 dolari la 0,39 dolari, Teradyne de la 1,50 dolari la 2,08 dolari și Nvidia de la 2,35 dolari la 2,47 dolari.
- Dell, Cisco Systems, unde estimarea EPS a crescut de la 1,16 dolari la 1,32 dolari, și Intel au avut cele mai mari contribuții la creșterea câștigurilor estimate la nivel sectorial, exprimate în dolari.
Sectorul financiar: JPMorgan și Goldman Sachs susțin previziuni de câștiguri mai mari
Sectorul financiar a înregistrat a treia cea mai mare creștere a câștigurilor prognozate dintre sectoarele din S&P 500. De la 30 iunie, estimările agregate au crescut cu 2,2%, de la 121,3 miliarde de dolari la 124,0 miliarde de dolari, în timp ce creșterea preconizată a câștigurilor pentru trimestrul al treilea a crescut de la 1,3% la 3,5% față de aceeași perioadă a anului trecut. În același timp, sectorul a înregistrat o creștere de 5,7% de la sfârșitul lunii iunie, a doua cea mai bună performanță dintre cele 11 sectoare.
- Estimările privind câștigul pe acțiune (EPS) au fost revizuite în creștere pentru 42 dintre cele 76 de companii din sectorul financiar, adică aproximativ 55% din sector. În trei cazuri, revizuirea a depășit 10%: estimarea consensuală pentru Goldman Sachs a crescut de la 14,09 dolari la 16,42 dolari, pentru Robinhood Markets de la 0,46 dolari la 0,52 dolari, iar pentru Allstate de la 5,84 dolari la 6,54 dolari.
- JPMorgan Chase, unde estimarea EPS a crescut de la 5,49 USD la 5,62 USD, și Goldman Sachs au avut cele mai mari contribuții la creșterea câștigurilor preconizate ale sectorului, exprimate în dolari.
Materiale: Dow și Newmont au cea mai mare pondere în previziuni
Sectorul materialelor a înregistrat cea mai mare scădere a câștigurilor prognozate dintre toate cele 11 sectoare ale indicelui S&P 500. De la sfârșitul lunii iunie, estimările consensuale agregate au scăzut cu 8,1%, de la 18,1 miliarde de dolari la 16,6 miliarde de dolari, în timp ce creșterea preconizată a câștigurilor pentru trimestrul al treilea a scăzut de la 42,4% la 30,9% față de aceeași perioadă a anului trecut. Sectorul în sine a pierdut aproximativ 1,3% din 30 iunie.
Estimările privind câștigul pe acțiune (EPS) au fost reduse pentru 19 dintre cele 25 de companii din sector, adică 76%. În cinci cazuri, reducerea a depășit 10%: Mosaic de la 0,56 USD la 0,10 USD, Dow de la 0,72 USD la 0,20 USD, International Paper de la 0,53 USD la 0,32 USD, Coreva de la -0,28 USD la -0,39 USD și Newmont de la 2,50 USD la 2,18 USD. Dow și Newmont au avut cel mai mare impact negativ asupra profiturilor estimate la nivel de sector.
Bunuri de larg consum: Walmart afectează așteptările
Câștigurile prognozate pentru sectorul bunurilor de larg consum au scăzut cu 3,5% de la sfârșitul lunii iunie, de la 38,6 miliarde de dolari la 37,2 miliarde de dolari. Ca urmare, creșterea preconizată a câștigurilor pentru trimestrul al treilea a scăzut de la 6,2% la 2,5% față de aceeași perioadă a anului trecut. În aceeași perioadă, sectorul a înregistrat o creștere de aproximativ 0,6%.
- Estimările privind câștigul pe acțiune (EPS) au fost revizuite în scădere pentru 25 dintre cele 34 de companii din sector, adică 74%. În nouă cazuri, reducerea a depășit 10%, inclusiv în cazul Dollar Tree, de la 1,37 USD la 0,93 USD, Tyson Foods, de la 0,83 USD la 0,68 USD, Mondelez International, de la 0,72 USD la 0,68 USD, și Walmart, de la 0,64 USD la 0,57 USD.
- Walmart a avut cea mai mare contribuție la scăderea câștigurilor preconizate la nivel de sector.
Sănătate: previziuni mai scăzute pentru o mare parte a sectorului
Sectorul sănătății a înregistrat a treia cea mai mare scădere a câștigurilor prognozate în cadrul indicelui S&P 500. Estimările consensuale agregate au scăzut cu 2,5%, de la 80,5 miliarde de dolari la 78,4 miliarde de dolari, în timp ce creșterea preconizată a profiturilor pentru trimestrul al treilea a scăzut de la 8,7% la 6,0% față de aceeași perioadă a anului trecut. În ciuda acestui fapt, sectorul în sine a înregistrat o creștere de aproximativ 4,5% de la sfârșitul lunii iunie, cea de-a treia cea mai bună performanță din cadrul indicelui.
- Estimările privind câștigul pe acțiune (EPS) au fost revizuite în jos pentru 59 dintre cele 69 de companii din sector, adică 86%. În 38 de cazuri, reducerile au depășit 10%. Printre cele mai mari reduceri s-au numărat Humana, de la 0,94 USD la 0,20 USD, Incyte, de la 3,95 USD la 2,83 USD, Biogen, de la 1,51 USD la 2,03 USD, Pfizer, de la 0,85 USD la 0,76 USD, Cencora, de la 9,91 USD la 8,25 USD, și Johnson & Johnson, de la 3,02 USD la 2,90 USD.
- Pfizer și Biogen au avut cele mai mari contribuții negative la câștigurile preconizate ale sectorului.
Graficul US500 (interval D1)
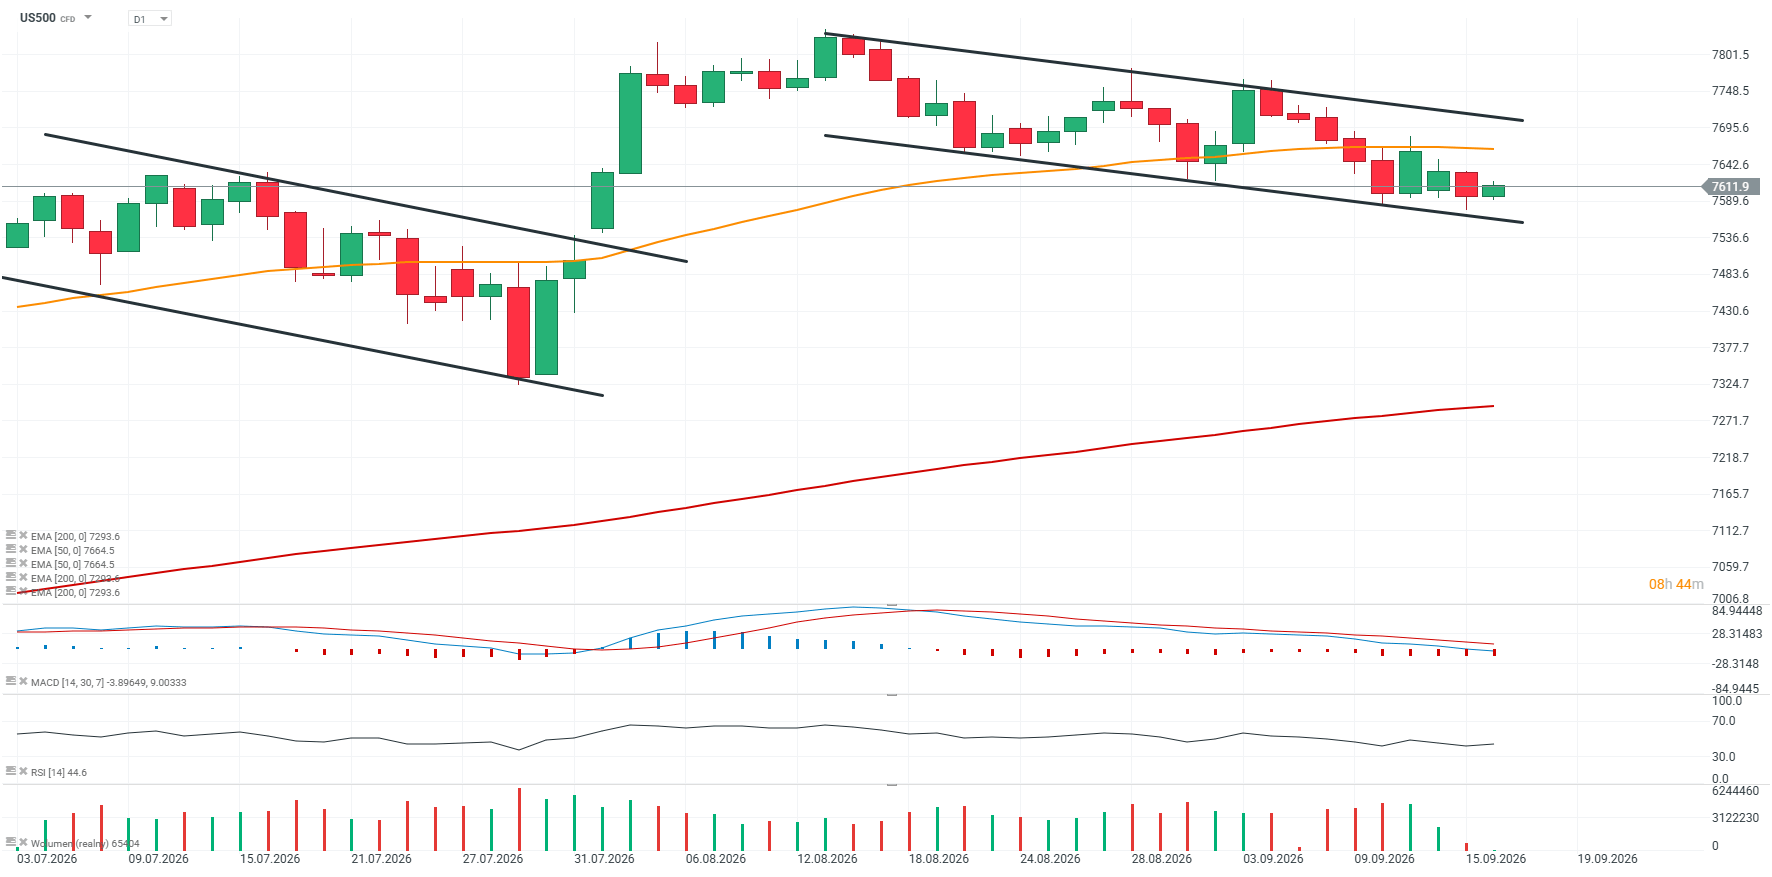
Sursă: xStation5

Știri de ultimă oră: Consumatorul american refuză să cedeze, iar acest lucru pune capăt dezbaterii privind politica monetară a Fed


Comentariu despre piețe: Rentabilitatea crește odată cu economia, nu odată cu deficitul


Sinteza pieței: Piața își încetinește scăderile în așteptarea deciziei Fed

Graficul zilei: Ce urmează pentru piața bursieră din SUA? (16.09.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."