

Az arany árfolyamára vonatkozó elemzői előrejelzések 2026 közepén is kedvezőek maradtak: a nagy Wall Street-i intézmények év végi célárai jellemzően 5 400 és 6 300 dollár között voltak unciánként, annak ellenére, hogy az arany a január 28-i, 5 589,38 dolláros történelmi csúcsáról július közepére 4 000 dollár közelébe esett vissza. Az arany régóta az egyik legmegbízhatóbb értékmegőrző eszköznek számít, és fedezetet nyújt az infláció, a valuták leértékelődése és a gazdasági bizonytalanság ellen. Sok befektető számára nem a gyors meggazdagodás a cél, hanem annak megóvása, amit már felépítettek. A teljes kép azonban ennél összetettebb. Az arany rövid távon nagyon volatilis lehet, nem termel jövedelmet, és a hosszú bikapiacok idején történelmileg elmaradt a részvényektől. Hogy helye van-e a portfóliódban, az olyan tényezőkön múlik, amelyekre egyetlen hírcím sem ad választ. A cikk végére világosabb keretrendszered lesz ahhoz, hogy ezt magad döntsd el. Ezek a legfontosabb szempontok, amikor azt mérlegeled, jó befektetés-e az arany 2026-ban:
Legfontosabb tudnivalók
- A befektetők egyre inkább értékmegőrző eszközként és fedezetként használják az aranyat a vásárlóerő eróziója ellen, amelyet a valuták hosszú távú leértékelődése és a rendszerszintű pénzügyi kockázatok okoznak.
- A Federal Reserve új elnöke, Kevin Warsh vezetésével 2026 júniusában közzétett, szigorúbb (héja) jegybanki előrejelzések ellentétben állnak Donald Trump elnök lazább (galamb), növekedésorientált gazdaságpolitikai programjával, amelyet általában az arany szempontjából kedvezőnek tartanak.
- Az aranypiac legfontosabb mozgatórugói továbbra is a geopolitikai feszültségek, az amerikai dollár hosszú távú helyzetével kapcsolatos aggodalmak, az amerikai államadósság gyors növekedése, amely 2026 közepére meghaladta a 38 billió dollárt, valamint a folyamatos jegybanki aranyvásárlások.
- Az év első felében tapasztalt éles korrekció ellenére a nagy Wall Street-i intézmények kedvező kilátásokat fogalmaztak meg az aranyra 2026-ra, év végi célárakkal, amelyek jellemzően 5 400 és 6 300 dollár között vannak unciánként.
Arany árfolyam előrejelzés 2026: mit várnak a nagybankok?
Az arany spot ára 2026 első felében rendkívüli ciklikus volatilitást mutatott: január 28-án 5 589,38 dolláros történelmi csúcsra emelkedett, majd július közepére 4 000 dollár közelébe esett vissza. A januári csúcshoz képest 22%-os heves korrekciót a közel-keleti geopolitikai feszültségek átmeneti enyhülése, az erősödő amerikai dollár és egy olyan makrokörnyezet okozta, amelyben a Federal Reserve elhalasztotta a várt kamatcsökkentéseket, az Európai Központi Bank pedig 25 bázisponttal emelte a kamatokat. Még a legelismertebb defenzív nyersanyagok is súlyos rövid távú árkorrekciókat szenvedhetnek el, amikor a spekulatív intézményi tőke iránya megfordul.
A J.P. Morgan Global Research 4 300 dollárra módosította 2026-os aranyár-előrejelzését, év végi célárát pedig a májusban várt 6 000 dollárról 4 500 dollárra csökkentette, a legfontosabb aranyvásárlók gyengülő keresletére hivatkozva. A Wells Fargo Investment Institute jelentősen emelte előrejelzését, és most 6 100–6 300 dolláros sávban várja az aranyat 2026 végén. A UBS szerint az arany nagyjából 5 900 dolláron zárhatja az évet, a folyamatos jegybanki vásárlások támogatásával. A Goldman Sachs fenntartja 5 400 dolláros, 2026 év végi célárát, mondván, hogy a hosszú távú emelkedést a feltörekvő piaci jegybankok tartalék-diverzifikációja és az adósság miatti pénzromlással kapcsolatos aggodalmak hajtják, nem pedig a Fed rövid távú politikája. A nagy intézmények közül a Morgan Stanley a legóvatosabb: 2026 negyedik negyedévére 5 200 dolláros aranyárat vár, mert az elmúlt évek erős emelkedése után lassuló lendületre számít.
A legutóbbi áresés ellenére a nagy intézményi elemzőházak az év hátralévő részére is kifejezetten kedvező kilátásokat fogalmaznak meg, erős szerkezeti támaszokra hivatkozva. Ne feledd, hogy az ilyen előrejelzések nem megbízható mutatói a jövőbeli teljesítménynek. Az aktuális árfolyamot az arany árfolyam oldalunkon követheted.
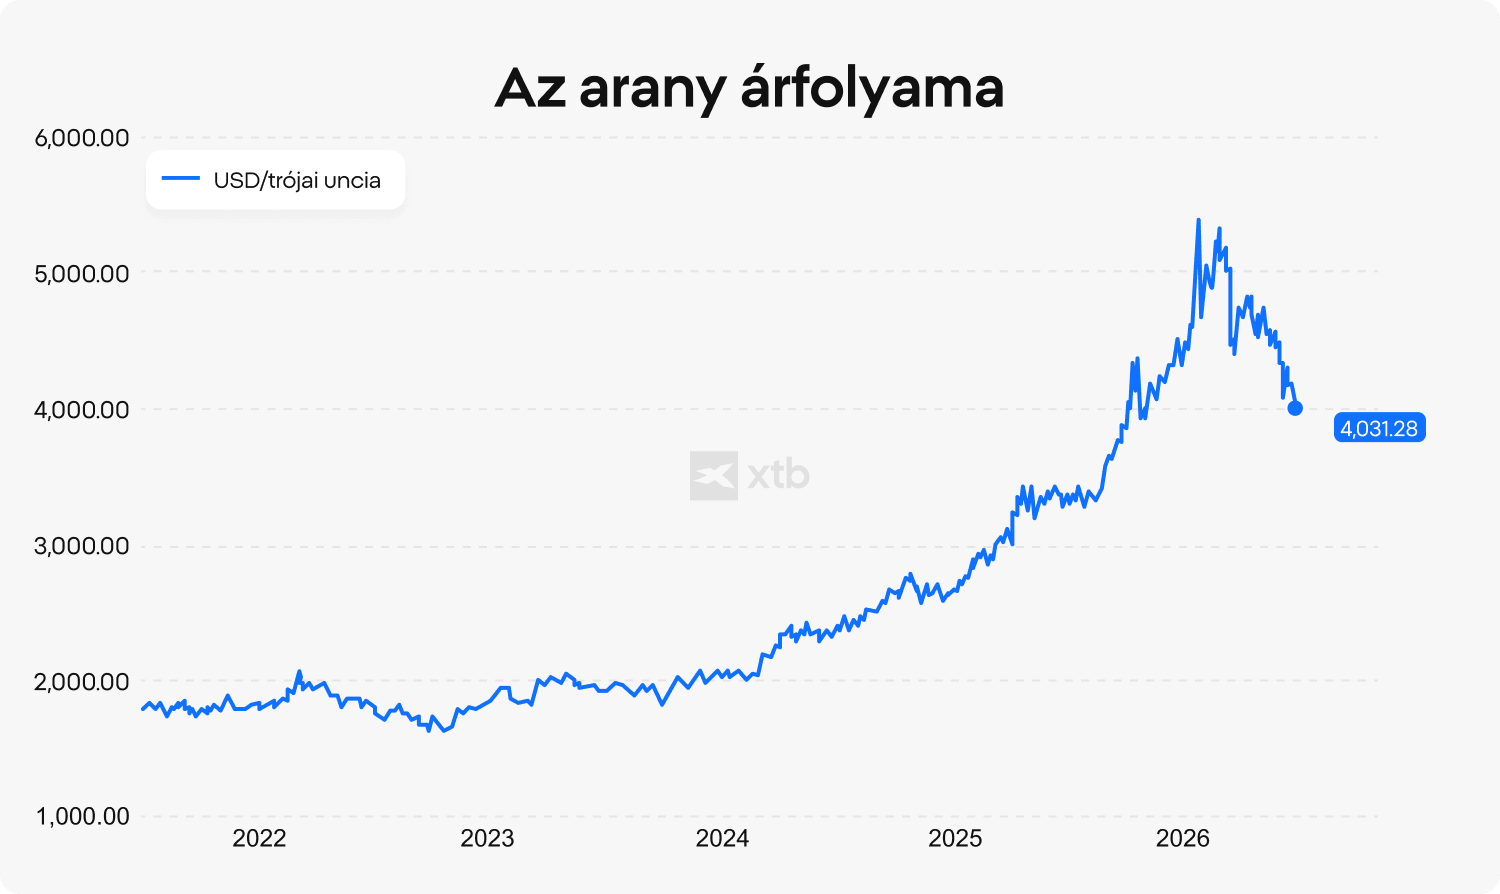
Forrás: XTB Research, Macrobond
Az arany ára 2021 júliusa és 2026 júliusa között megduplázódott: közel 2 000 dollárról 4 000 dollárra emelkedett unciánként, a történelmi csúcs pedig jóval 5 000 dollár felett volt. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
Miért vesznek aranyat a befektetők?
Az arany olyan fizikai eszköz, amelyet az emberek értékmegőrzésre és vagyonvédelemre vásárolnak, nem jövedelemszerzésre. A részvényekkel és kötvényekkel ellentétben nem fizet osztalékot, kamatot, és nem termel nyereséget: az értéke a ritkaságából, az ipari keresletből és a pénzként betöltött évszázados szerepéből fakad. Ezért az arany birtoklásának fő oka a vagyonvédelem, nem a gyors növekedés. Ha aranyba fektetnél, legalább olyan fontos, hogy tudd, hogyan fektess aranyba, mint hogy megértsd, miért lehet helye a portfóliódban.
Az egyik fő ok, amiért a befektetők azt kérdezik, érdemes-e aranyba fektetni, a makrogazdasági stressz idején jelentkező menekülőeszköz-kereslet: amikor nő a geopolitikai instabilitás, vagy csökken a jegybanki politikába vetett bizalom, a tőke a papíralapú eszközökből a fizikai arany felé áramlik. Ez a menekülés szerkezeti támaszt ad a spot árnak, különösen a részvénypiaci visszaesések vagy az államadósság növekedése idején. A felszín feletti aranykészlet évente jellemzően csak 1,5–2%-kal bővül, ami a világ egyik legritkább monetáris eszközévé teszi. Bár ez a korlátozott kínálat történelmileg segített hosszú távon megőrizni a vásárlóerőt, az arany teljesítményét erősen befolyásolják a reálkamatok, a befektetői hangulat és a tágabb makrogazdasági feltételek.
A hosszú távú portfólióépítők gyakran azt is elemzik, hogy megéri-e az aranyat tisztán diverzifikációs eszközként tartani. A történelmi korrelációk azt mutatják, hogy az arany gyakran a vállalati kötvényektől és az olyan széles részvényindexektől, mint az S&P 500 vagy a Nasdaq 100, függetlenül mozog. Egy kisebb stratégiai aranyallokációval csökkentheted a teljes vagyonod volatilitását. Ezt a diverzifikációs előnyt tovább erősíti a hivatalos szektor folyamatos felhalmozása, mivel a jegybankok világszerte hatalmas mennyiségű aranyat vásárolnak, hogy csökkentsék a külföldi adósságtartalékoktól való függésüket.
❓ Tudtad?
A World Gold Council 2026-os, jegybanki aranytartalékokról szóló felmérése szerint rekordnak számító 45%-nyi jegybank tervezi, hogy a következő 12 hónapban növeli hivatalos aranykészletét, a pénzügyi rendszerek fegyverként való használatával és az államadósságok fenntarthatóságával kapcsolatos mély szerkezeti aggodalmakra hivatkozva.
Hogyan teljesített az arany történelmileg? Hozamok, visszaesések és ciklusok
A hosszú távú történelmi adatok szerint az arany több évtizedes időtávon nagyjából évi 8–10%-os hozamot ért el, de ez a hozam nagyon egyenetlenül oszlott el. A World Gold Council szerint az arany dollárban mért ára a Bretton Woods-i rendszer 1971-es megszűnése óta évi átlagosan nagyjából 8%-kal emelkedett. A World Gold Council egy másik tanulmánya a módszertantól függően 7,6%-os évesített (kamatos) hozamot és 10,4%-os átlagos éves hozamot mutat 1971 óta.
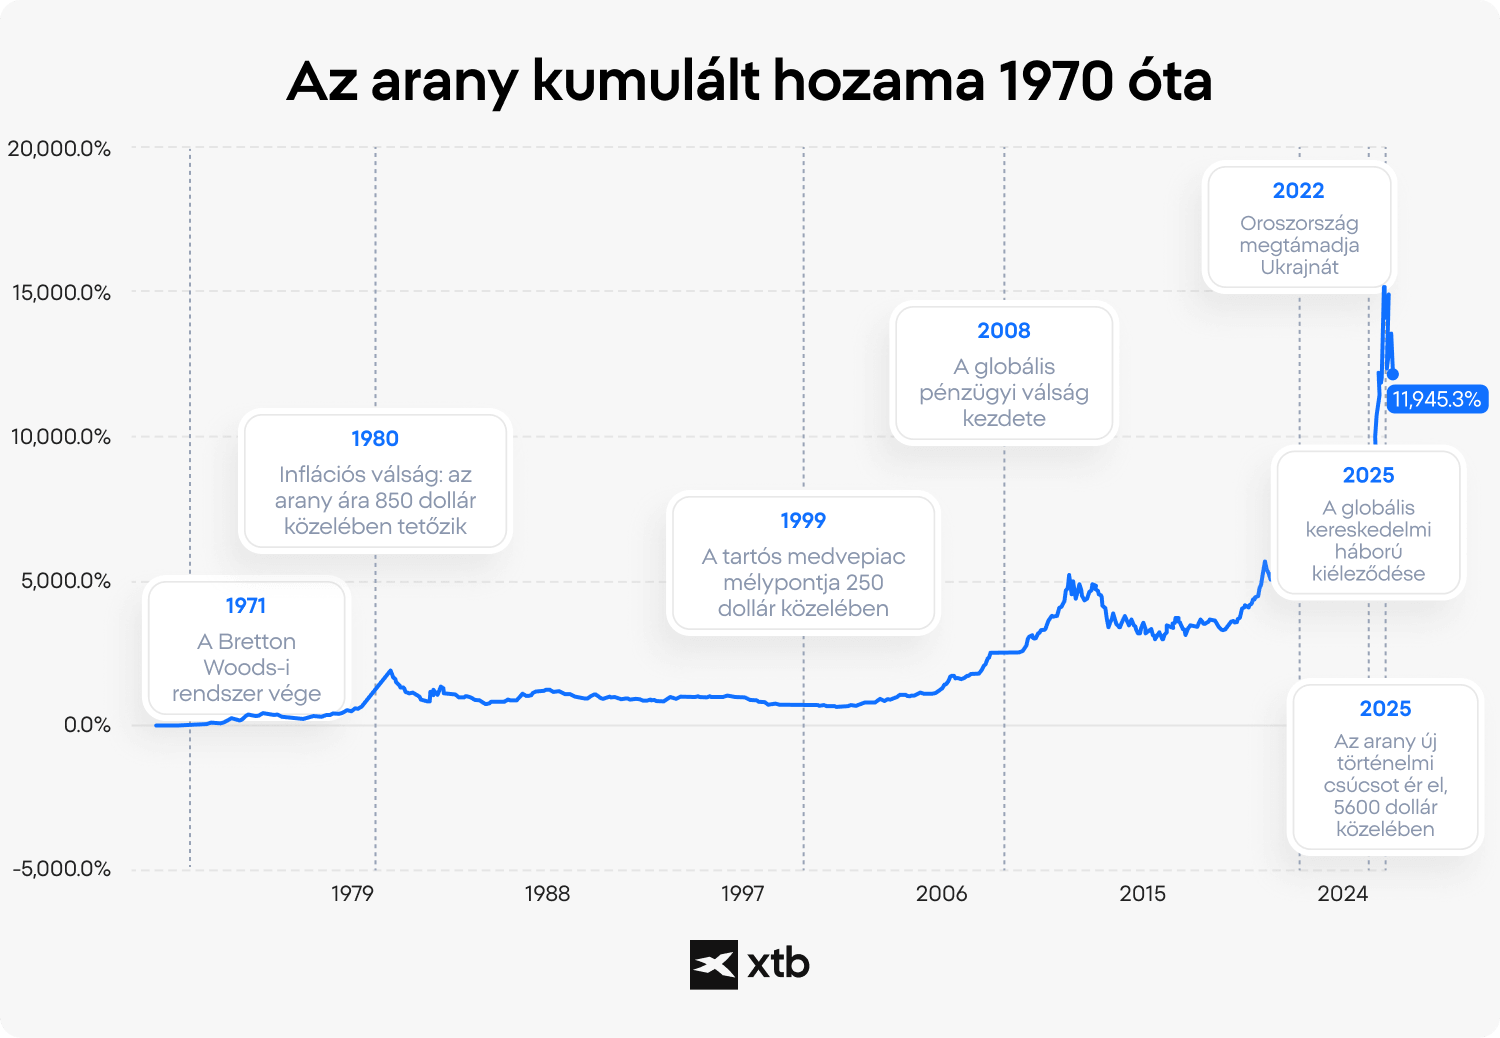
Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
Rövidebb időtávon azonban a teljesítmény nagyon eltérő volt: a J.P. Morgan például nagyjából 12%-os évesített hozamot közöl a 2025-tel záruló 20 évre, más tanulmányok viszont a kiinduló időponttól függően jóval alacsonyabb hozamot mutatnak. Aki azt kérdezi, megéri-e aranyat venni, annak érdemes tanulmányoznia a múltbeli ciklusokat, hogy elkerülje az irreális elvárásokat. Az arany hosszú távú teljesítményét súlyos rövid távú volatilitás, mély visszaesések és többéves oldalazó időszakok jellemezték. A legfontosabb történelmi minták:
Az aranystandard 1971-es megszűnése után a fém robbanásszerű emelkedést élt meg, amely 1980-ban, unciánként 850 dollár közelében tetőzött. A látványos emelkedést hosszú, szekuláris medvepiac követte, amelyben az ár meredeken esett, és sok évig stagnált, ami jelentős alternatívaköltséget jelentett az 1990-es évek erős részvénypiaci teljesítményéhez képest. Hasonló minta jelent meg a 2011-es csúcs után is, amikor az arany 2011 és 2015 között nagyjából 40%-ot esett, és közel egy évtizedbe telt, mire teljesen visszaállt. Az arany modern korszakát a 2008-as globális pénzügyi válság formálta át, amely újraélesztette az intézményi érdeklődést a reáleszközök és a monetáris fedezeti eszközök iránt. A nyugati jegybankok agresszív mennyiségi lazítása segített az aranyat a 2008-as 800 dollár alatti szintről 2011-re 1 900 dollár fölé emelni unciánként. Hasonló ciklikus minta jelent meg a 2020-as világjárvány és a 2022 utáni inflációs sokk idején, amikor az arany az inflációs aggodalmak erősödésével többször is próbára tette vagy áttörte a korábbi lélektani árszinteket. Ezek az időszakok arra utalnak, hogy az arany akkor teljesít a legjobban, amikor az inflációval korrigált reál kötvényhozamok csökkennek, mert ez mérsékli a hozamot nem termelő eszköz tartásának alternatívaköltségét.
A több évtizedes adatok azt mutatják, hogy az arany inkább reaktív biztosítási eszközként működik, mint következetes vagyongyarapító eszközként. Nagyon hosszú távon segített megőrizni a vásárlóerőt a pénzromlással és a rendszerszintű pénzügyi stresszel szemben, de a hosszú békeidős gazdasági fellendülések alatt nem mindig múlta felül a jó minőségű, osztalékfizető részvények kamatos összhozamát. Ezért az arany múltbeli teljesítményének értékelésekor el kell választani a defenzív szerepét a rövid távú spekulatív ármozgásoktól. Az arany monetáris stressz idején erős portfólióstabilizáló lehet, de a története azt is mutatja, hogy a befektetőknek fel kell készülniük hosszú stagnálásra, éles korrekciókra és olyan hozamokra, amelyek erősen függnek a választott kiinduló időponttól.
📌 Példa
Gondolj egy állandó fizikai eszköz, például a 18 karátos aranyból készült labdarúgó-világbajnoki trófea értékváltozására. Egy 2026 júniusában közzétett nyersanyagpiaci elemzés szerint a trófea nyers fémtartalma nagyjából 713 000 dollárt ér, szemben a 2022-es katari torna idején mért 277 000 dollárral. A trófea aranytartalma ez alatt a négy év alatt nem változott: a papírpénz vásárlóereje csökkent ehhez az állandó mennyiségű fémhez képest, így ugyanaz az aranymennyiség dollárban 157%-kal többet ér.
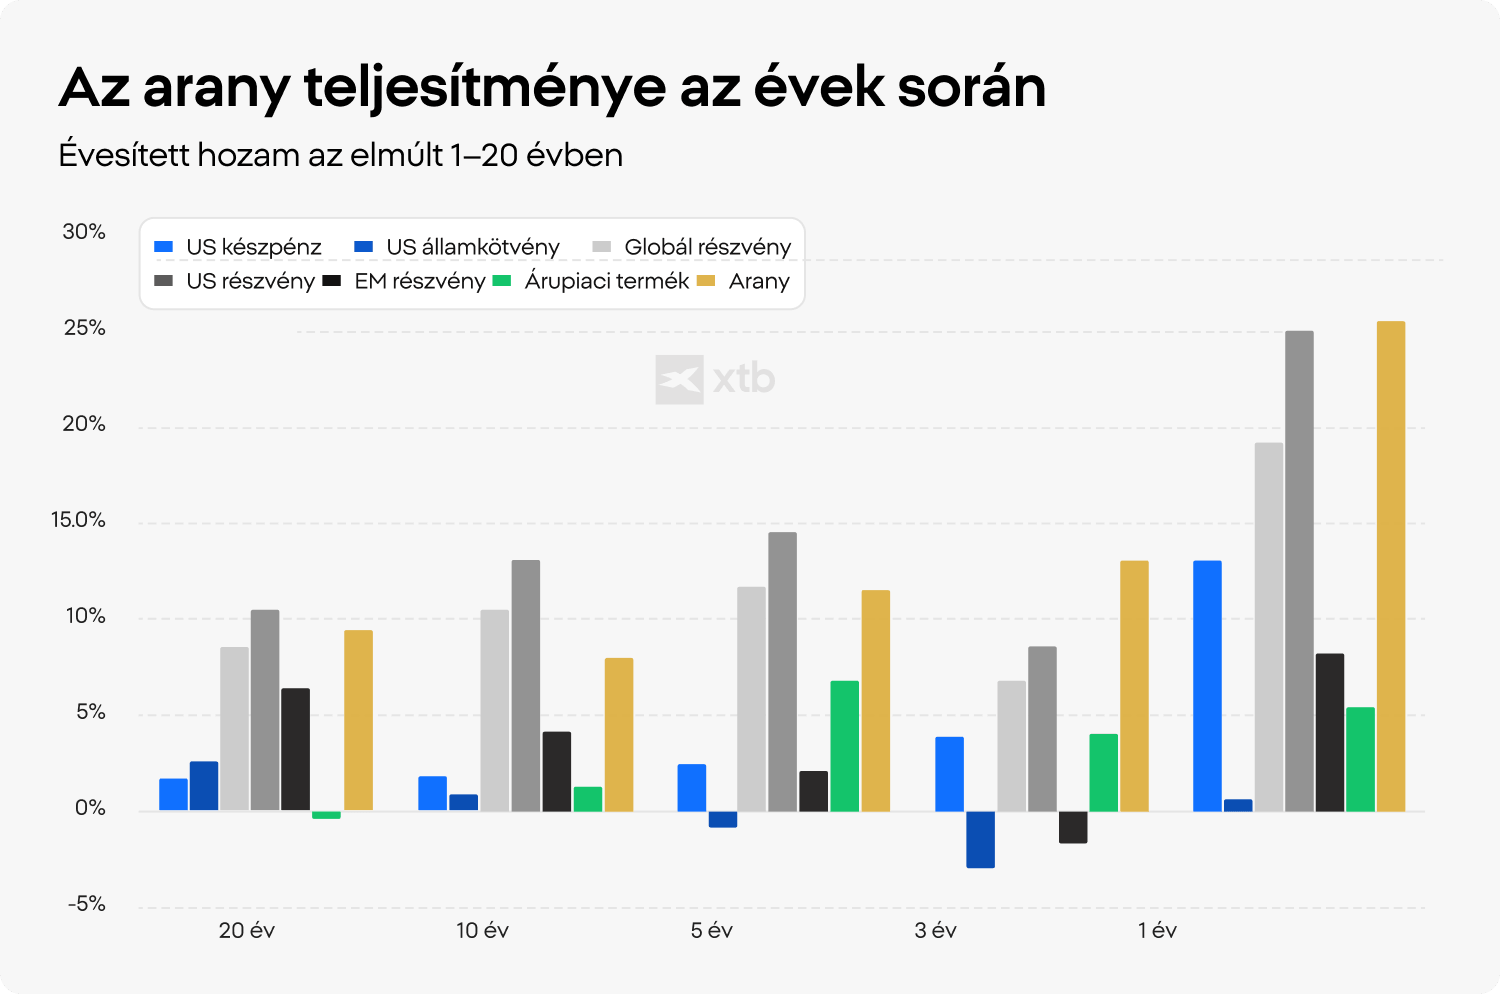
Forrás: Bloomberg, ICE Benchmark Administration, World Gold Council
Az arany a Wall Street-i bikapiac és a globális piacok kockázatvállaló hangulata ellenére is jól teljesített. Az ábra az elmúlt 1, 3, 5, 10 és 20 év évesített hozamát mutatja (2004. december 31. és 2024. december 31. között). Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
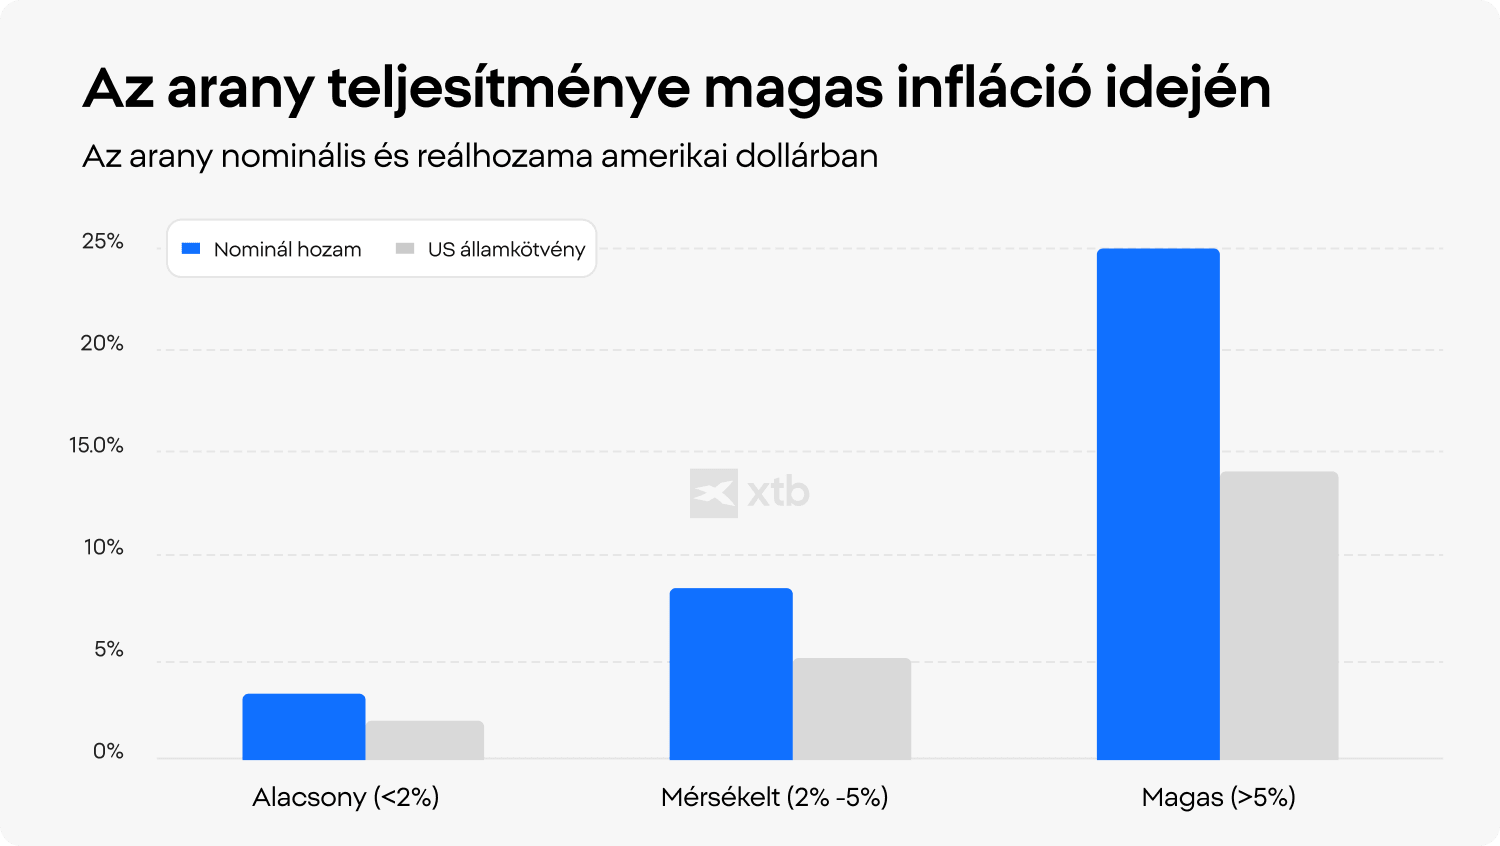
Forrás: Bloomberg, ICE Benchmark Administration, World Gold Council
Az arany történelmileg magas infláció idején teljesített jól. Az ábra az arany dollárban mért nominális és reálhozamát mutatja az éves infláció függvényében. Az arany esetében az LBMA Gold Price PM, az infláció esetében az amerikai fogyasztói árindex (CPI) éves változása alapján, 1971 januárjától. Adatok 2024. december 31-i állapot szerint. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
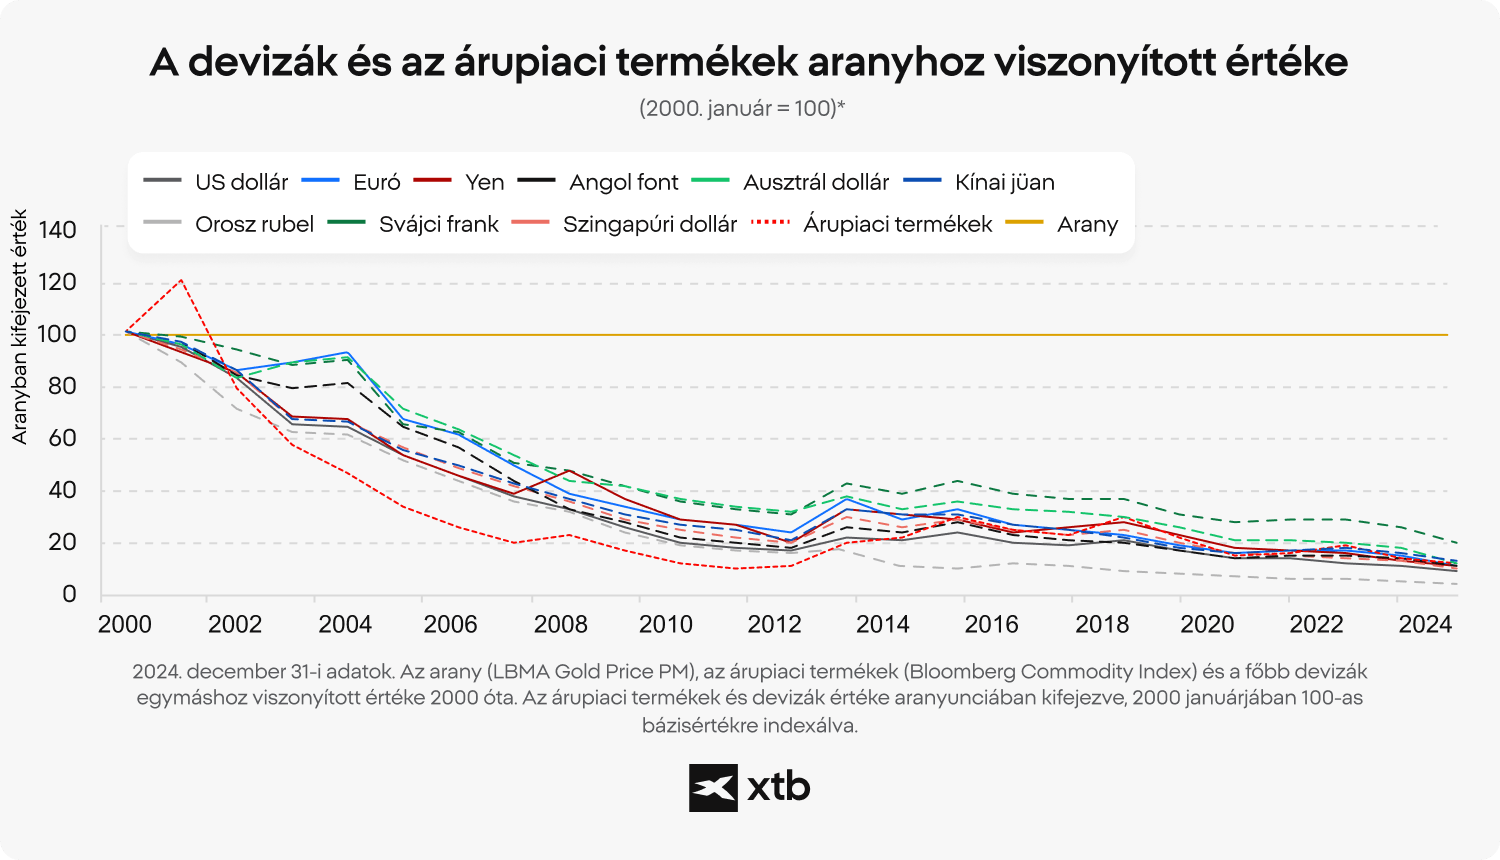
Forrás: Bloomberg, ICE Benchmark Administration, World Gold Council
A főbb devizák és nyersanyagok vásárlóereje jelentősen csökkent az aranyhoz képest. A fenti ábra a devizák és a széles nyersanyagkosár aranyhoz viszonyított értékét mutatja (2000 januárja = 100). Adatok 2024. december 31-i állapot szerint. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
Az arany (LBMA Gold Price PM), a nyersanyagok (Bloomberg Commodity Index) és a főbb devizák relatív értéke 2000 óta. A nyersanyagok és devizák értékét uncia aranyban mérték, 2000 januárjára 100-ra indexálva.
Az aranybefektetés előnyei és hátrányai
A pénzügyi eszközök és a fizikai arany eltérő kompromisszumokat kínálnak a különböző befektetőknek: az azonnali likviditás áll szemben a folyamatos tárolási díjakkal. Mielőtt változtatnál a portfóliód összetételén, fontos megértened az aranybefektetés konkrét hátrányait. A legnyilvánvalóbbak a passzív jövedelem teljes hiánya, a fizikai tárolás folyamatos biztosítási díjai és a lakossági nemesfém-kereskedők által felszámított magas vételi-eladási különbözet. Ráadásul az agresszív részvénypiaci emelkedések idején a túlsúlyos aranypozíció jelentősen visszafoghatja a portfólió teljesítményét.
Ha azt mérlegeled, mennyit fektess aranyba, érdemes átgondolnod az öt fő kitettségi formát: a fizikai aranyat, a tőzsdén kereskedett alapokat (ETF-eket/ETC-ket), a befektetési alapokat, az aranybányász részvényeket és a származtatott ügyleteket. A fizikai tulajdonlás teljes függetlenséget ad a bankrendszertől, és megszünteti a partnerkockázatot, de biztonságos tárolást és szállítást igényel. A tőzsdén kereskedett alapok ezzel szemben intézményi szintű likviditást és alacsony belépési költséget kínálnak a modern digitális platformokon, viszont kezelési költséggel és intézményi hitelkockázattal járnak. Az egyes módszerek részletes összehasonlítását a befektetési aranyról szóló útmutatónkban találod.
⚠️ Figyelem:
A származtatott ügyletek és a tőkeáttételes termékek fokozott kockázattal járnak, mert az overnight swapdíjak és a hirtelen piaci árfolyamrések gyorsan felemészthetik a tőkét. Ezeket az eszközöket taktikai, rövid távú spekulációra tervezték, nem szerkezeti vagyonmegőrzésre, ezért nem alkalmasak passzív nyugdíjcélú számlákra.
Megéri még aranyba fektetni 2026-ban? Attól függ, ki vagy
Egy stratégiai aranyallokáció 2026-ban is hatékony kockázatkezelési döntés lehet, különösen azoknak a befektetőknek, akik a tőke megőrzésére összpontosítanak, nem pedig az agresszív rövid távú növekedésre. Ray Dalio milliárdos befektető, a Bridgewater Associates társalapítója szerint az arany 5–15%-os súlyt érdemelhet egy diverzifikált, úgynevezett „all-weather” (minden időjárásra felkészült) portfólióban, amely egymástól eltérően mozgó eszközökre épül. Ebben az összefüggésben az aranyat nem hagyományos növekedési eszközként, hanem alternatív valutaként és stabilizálóként érdemes kezelni, amely segíthet megőrizni a vásárlóerőt pénzügyi stressz, pénzromlás vagy növekvő államadósság idején.
Az arany gyakorlati megoldás lehet a nyugdíjkorhoz közeledő befektetőknek, azoknak, akik védelmet keresnek a bankrendszer sérülékenységével szemben, vagy ellensúlyt a magas költségvetési hiányokkal és a papíralapú pénzügyi eszközökkel szemben. Kevésbé lehet alkalmas viszont azoknak, akiknek az elsődleges célja a rövid távú gyors vagyongyarapodás, a rendszeres havi jövedelem vagy az alacsony rövid távú volatilitás. Az arany nem fizet osztalékot vagy kamatot, és éles korrekciói, valamint többéves oldalazó időszakai is lehetnek, még akkor is, ha a hosszú távú makrogazdasági érvek érvényesek maradnak.
Mielőtt tőkét allokálnál aranyba, mérd fel az időtávodat, a likviditási igényeidet, a kockázattűrésedet, valamint a meglévő részvény-, kötvény-, készpénz- és egyéb papíralapú kitettségedet. A döntést ne rövid távú hírcímek vagy félelemre épülő piaci narratívák vezéreljék, hanem egy átgondolt portfólióterv. Megfelelően használva az arany erősítheti a hosszú távú pénzügyi ellenálló képességedet; világos cél nélkül viszont csak egy újabb volatilis eszköz lehet, amely védelem helyett bizonytalanságot visz a portfóliódba. 2026-ban a befektetők tudják, mi befolyásolja az arany árát, a fő kérdés azonban az, hogy az aranyat a növekvő költségvetési hiányok, a bizonytalanság és az államadósság hajtja-e majd felfelé, vagy egy meglepően szigorú Fed nyomja le.
FAQ
A nagy bankok 2026 közepén közzétett év végi célárai unciánként nagyjából 4 500 és 6 300 dollár között szóródtak: a J.P. Morgan 4 500, a Morgan Stanley 5 200, a Goldman Sachs 5 400, a UBS 5 900, a Wells Fargo pedig 6 100–6 300 dollárt várt. Ezek előrejelzések, nem garanciák, és nem megbízható mutatói a jövőbeli teljesítménynek.
Az arany 2026-ban is releváns befektetés lehet azoknak, akik diverzifikációt, inflációs védelmet vagy a makrogazdasági bizonytalansághoz való kitettséget keresnek. Teljesítményét a reálkamatok, a jegybanki politika, az amerikai dollár és a geopolitikai fejlemények befolyásolják. Az arany monetáris stressz idején jól teljesíthet, de erős gazdasági fellendülés idején elmaradhat a kockázatos eszközöktől.
Az arany alkalmas lehet kezdőknek, mert sok más pénzügyi termékhez képest viszonylag könnyen érthető. Az ára azonban volatilis lehet, és erősen befolyásolják a makrogazdasági tényezők. Befektetés előtt fontos megértened, hogy az arany elsősorban diverzifikációs és kockázatkezelési eszköz, nem rendszeres jövedelemforrás.
Az arany fő hátránya, hogy nem termel jövedelmet osztalék vagy kamat formájában. Emellett éles árfolyam-ingadozásai és hosszú gyenge időszakai is lehetnek. Érdemes felkészülnöd a volatilitásra és akár hosszabb tartási időszakra is.
Az arany iránt gyakran megnő a kereslet gazdasági bizonytalanság, pénzügyi stressz vagy geopolitikai feszültségek idején. A teljesítménye azonban nem garantált, mert a kamatok, a kötvényhozamok és a devizaárfolyamok ellensúlyozhatják a menekülőeszköz-keresletet. A gazdasági bizonytalanság önmagában nem vezet automatikusan magasabb aranyárhoz.
Nincs mindenkire érvényes aranyallokáció. A megfelelő összeg a befektetési céljaidtól, a kockázattűrésedtől és a meglévő portfóliód összetételétől függ. Az aranyat jellemzően diverzifikációs eszközként használják, nem önálló befektetési stratégiaként.
Nem. Az arany történelmileg hosszú távon segített megőrizni a vásárlóerőt, de nem teljesít következetesen jól minden inflációs időszakban. A teljesítménye gyakran attól függ, hogyan reagálnak a jegybankok az inflációra, és hogy a reálkamatok emelkednek vagy csökkennek.
Egyik sem jobb minden esetben. A fizikai arany közvetlen tulajdonjogot ad, az arany ETF-ek pedig nagyobb likviditást és kényelmet kínálnak. A jobb választás a tárolási preferenciáidtól, az elérhetőségtől, a költségektől és a befektetési céljaidtól függ.
Az arany nemcsak a piaci félelemre reagál, hanem több tényezőre is. Az emelkedő reálhozamok, az erősödő amerikai dollár vagy a likviditási okokból történő eladások gazdasági vagy geopolitikai bizonytalanság idején is lefelé nyomhatják az árát. Ezért a rövid távú ármozgások néha ellentmondásosnak tűnhetnek.
Az aranyat általában a részvények és kötvények kiegészítőjének tekintik, nem helyettesítőjének. Javíthatja a portfólió diverzifikációját, de nem ad jövedelmet, és nem nyújt közvetlen kitettséget a gazdasági növekedéshez. A legtöbb befektető a hagyományos eszközosztályok mellett használja az aranyat.
Az arany rövid távon jelentős ármozgásokat produkálhat, de ezeket nehéz következetesen előre jelezni. Az értéke hosszabb időtávon jellemzően könnyebben értékelhető, mert ott a makrogazdasági trendek nagyobb szerepet játszanak. Sok befektető számára az arany hosszú távú portfólió-diverzifikálóként hatékonyabb, mint rövid távú kereskedési eszközként.
CO2 kibocsátási szerződések kereskedése
Zöld befektetés - hogyan fektess a zöldebb jövőbe?
Napon belüli kereskedés kezdőknek
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.