

A Brent és a WTI a két legfontosabb kőolaj-referenciaár (benchmark). A kettő közötti különbség megmutatja, hogyan alakul a globális és az észak-amerikai olajár, miért térnek el néha egymástól, és miért fontos mindkettő az energiapiacokon. Bár mindkettő könnyű nyersolajat képvisel, a Brent olaj a világszerte tengeren szállított kínálatot tükrözi, a WTI olaj pedig szorosabban kötődik az észak-amerikai termeléshez és infrastruktúrához. Ez magyarázza, miért nem mozog mindig ugyanúgy a két olaj árfolyama, még hasonló piaci körülmények között sem. Ha érted, hogyan működnek, jobban eligazodsz az energiapiacokon és a hozzájuk kapcsolódó befektetési eszközökben.
Legfontosabb tudnivalók
- A Brent a globális referenciaár, amely a nemzetközi kőolaj-kereskedelem nagyjából 70–80%-ának árazásában szerepet játszik, a WTI pedig elsősorban az észak-amerikai piaci viszonyokat tükrözi.
- A Brent és a WTI közötti árkülönbséget a globális kereslet és kínálat, valamint olyan regionális tényezők együttesen alakítják, mint az infrastruktúra, a tárolás és az exportkapacitás.
- Bár a Brent és a WTI szorosan együttmozog, és általában ugyanabba az irányba halad, a kettő közötti különbözet (spread) idővel változhat, és nem követ rögzített mintát.
Mi a Brent olaj és mi a WTI olaj, és miért fontos mindkettő?
A Brent és a WTI a két legfontosabb globális olaj-referenciaár, amellyel a különböző régiókban és piacokon a nyersolajat árazzák. Azért létezik kettő, mert a kőolaj minősége és lelőhelye eltérő, így egyetlen univerzális olajár nem lenne sem praktikus, sem reális mérőszám. A referenciaárak egységes viszonyítási pontot adnak, amelyet a fizikai kereskedelemben, a szerződésekben és a pénzügyi eszközökben is használni lehet.
A Brent az Északi-tengerről származik, és a tengeren szállítható olajat tükrözi, a WTI (West Texas Intermediate) pedig az Egyesült Államokból származik, és a szárazföldi oklahomai Cushing elosztóközpontban árazzák. Ezért kerül elő olyan gyakran a piaci elemzésekben a WTI és a Brent összehasonlítása. A két referenciaár a globális olajrendszer két különböző részét képviseli, nem pedig ugyanannak az árnak két versengő változatát.
Ezek a referenciaárak azért fontosak, mert a finomítói költségektől az üzemanyagárakon át a pénzügyi piacokig mindenre hatással vannak. Áraik végső soron a globális kereslet és kínálat viszonyait tükrözik, így a legnagyobb olajtermelők kitermelésének változása, a gazdasági aktivitás vagy a geopolitikai kockázatok mindkét referenciaárat befolyásolhatják, bár nem mindig ugyanúgy.
Mi a különbség a Brent és a WTI olaj között?
A Brent és a WTI közötti különbség a minőségben, a lelőhelyben, valamint az árazás és a szállítás módjában rejlik. Bár mindkettő könnyű és alacsony kéntartalmú („édes”) nyersolajnak számít, a szerkezeti különbségeik eltérő árviselkedéshez vezethetnek, és a tágabb piaci várakozásokat, köztük az [olajár-előrejelzéseket] (belső link: Oil price forecast) is befolyásolhatják.
A legfontosabb különbségek:
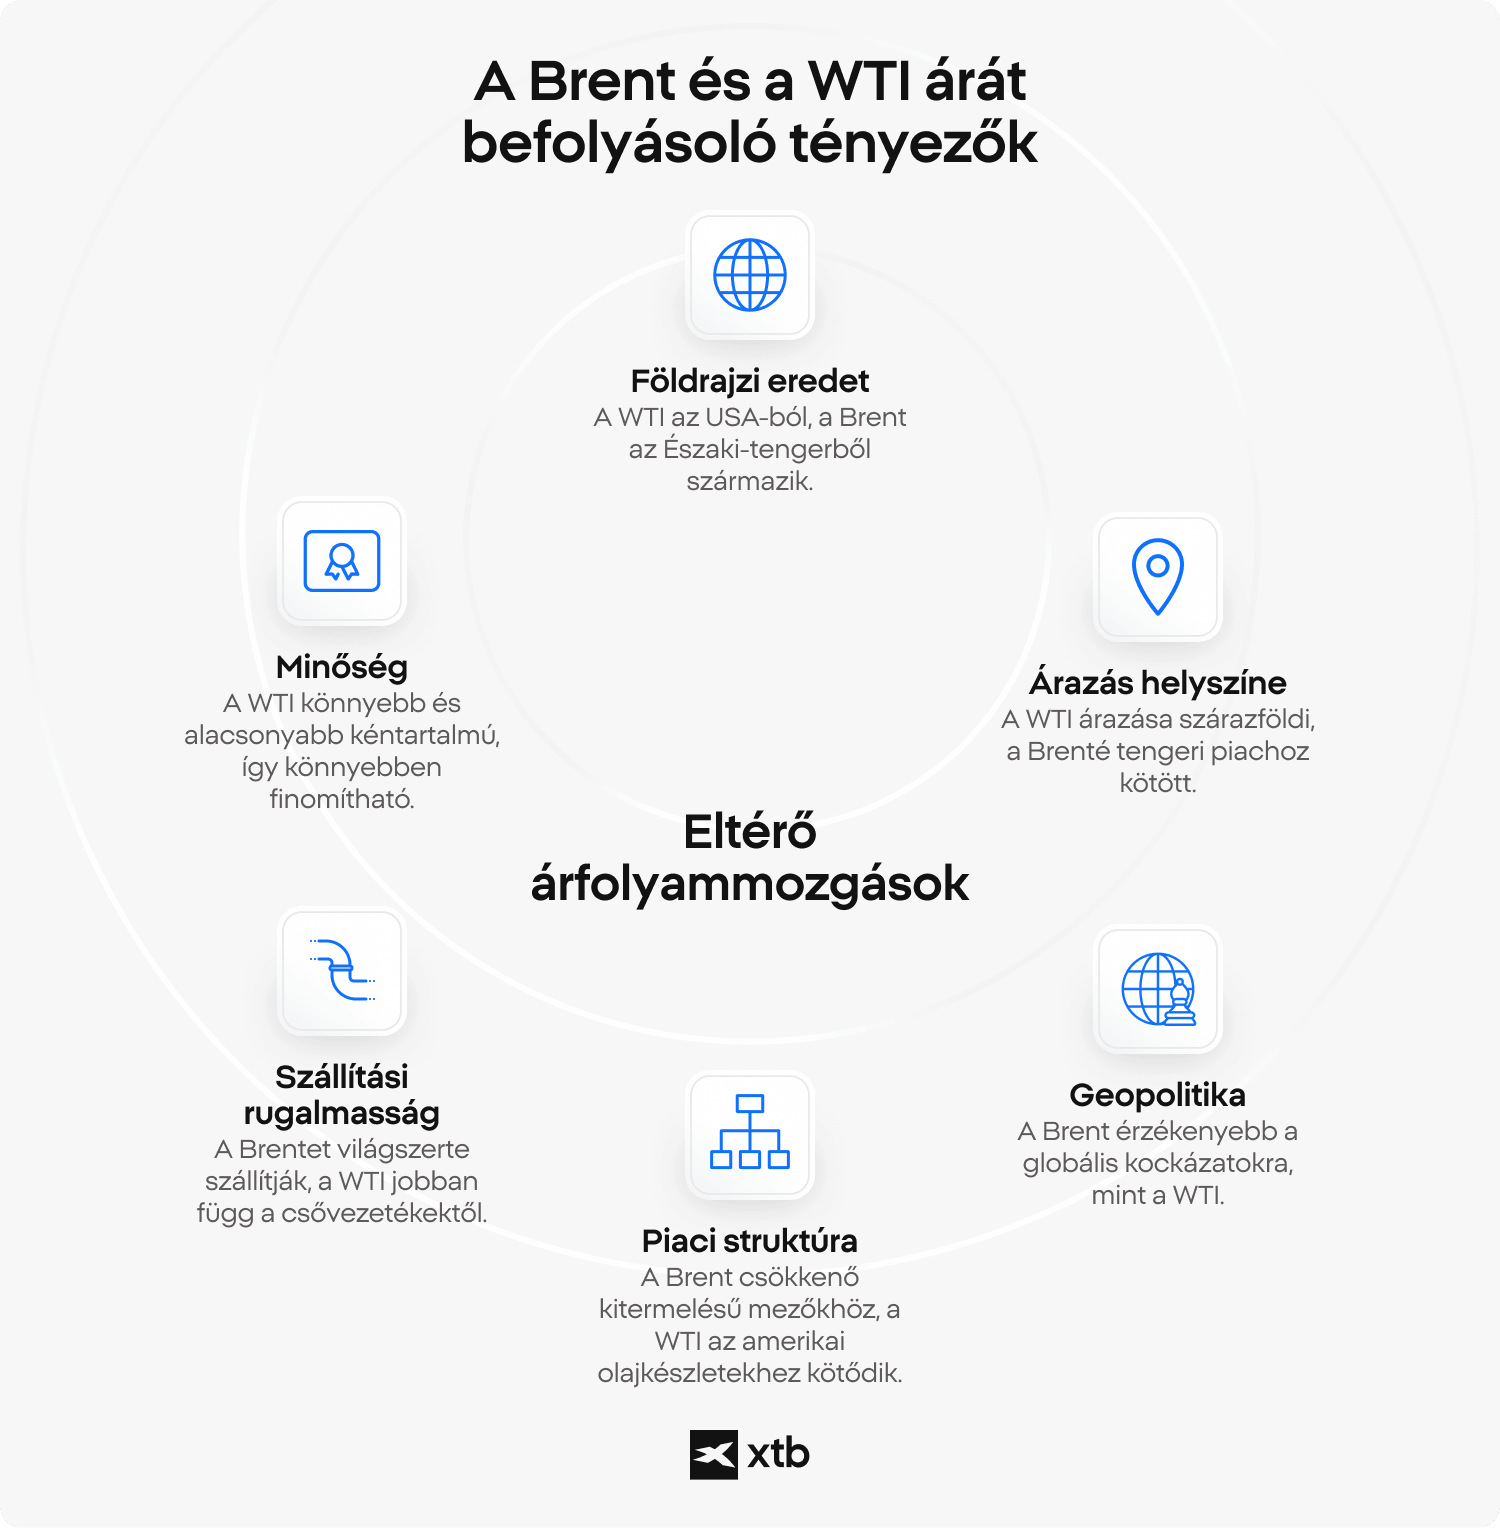
- Minőség (API-sűrűség és kéntartalom): a WTI valamivel könnyebb és „édesebb” a Brentnél, vagyis kevesebb ként tartalmaz, és könnyebb belőle például benzint finomítani.
- Földrajzi eredet: a WTI-t az Egyesült Államokban termelik, a Brent több északi-tengeri olajmezőről származik.
- Árazási helyszín: a WTI-t a szárazföldi Cushingban (Oklahoma) árazzák, a Brent a nemzetközileg kereskedett, tengeren szállított olajat tükrözi.
- Szállítási rugalmasság: a Brent a világ bármely pontjára hajózható, a WTI jobban függ a csővezetékektől és a belföldi infrastruktúrától.
- Piaci szerkezet: a Brent csökkenő termelésű északi-tengeri mezők kosarára épül, a WTI pedig az amerikai tárolási és logisztikai viszonyokhoz kötődik.
- Geopolitika: a Brent általában jobban ki van téve a globális geopolitikai kockázatoknak, mert a nemzetközi útvonalakon, többek között a Közel-Keletet érintő régiókban kereskedett, tengeren szállított olajat tükrözi, a WTI-t pedig az amerikai belföldi termeléshez és infrastruktúrához fűződő erősebb kapcsolata miatt kevésbé közvetlenül érintik ezek a hatások.
Ezek a különbségek magyarázzák, miért nem pusztán technikai kérdés a Brent és a WTI összehasonlítása: két különálló árazási rendszert tükröznek. Egyik referenciaár sem képviseli önmagában a teljes olajpiacot, de együtt jól mutatják a regionális és a globális folyamatokat.
Miért tér el a Brent és a WTI ára, és melyik a drágább?
A Brent és a WTI ára azért tér el, mert a globális olajpiaci erők eltérő módon hatnak a regionális korlátokkal együtt. Az elmúlt években a Brent többnyire felárral forgott a WTI-hez képest, de ez a viszony idővel változott.
Az amerikai palaolaj-forradalom előtt a WTI a jobb minősége miatt gyakran drágább volt. Az amerikai termelés gyors növekedése azonban helyi túlkínálatot és infrastrukturális szűk keresztmetszeteket okozott, ami a WTI árát a Brent alá nyomta. Ez jól mutatja, hogy a Brent és a WTI közötti különbség nem állandó, hanem a piaci viszonyokkal együtt változik.
A különbözet megértéséhez érdemes szétválasztani a globális és a regionális tényezőket:
- Globális kereslet és kínálat (OPEC-döntések, gazdasági növekedés, ellátási zavarok): egyszerre hat mindkét referenciaárra.
- Regionális szűk keresztmetszetek (csővezeték-kapacitás, tárolási korlátok): gyengíthetik a WTI-t a Brenthez képest.
- Geopolitikai kockázat: jellemzően erősebben hat a Brentre, mert az a nemzetközileg kereskedett olajat tükrözi.
- Exportrugalmasság: a Brenthez kötött nyersolaj gyorsabban reagál a globális kereslet változásaira.
⚠️ FIGYELEM
A Brent és a WTI árának történelmi viszonya
2000 és 2025 között a Brent és a WTI közötti különbözet többször megváltozott, ahogy az amerikai palaolaj-termelés, az exportkapacitás, a csővezeték-infrastruktúra és a globális keresleti viszonyok alakultak. Egyes korábbi időszakokban a WTI forgott felárral, de miután az amerikai szárazföldi kínálat bővült, és Cushing kulcsfontosságú szűk keresztmetszetté vált, a Brent gyakrabban volt drágább a WTI-nél. Az amerikai Energiainformációs Hivatal (EIA) adatai szerint a különbözet ezért piaci jelzés, nem állandó szabály.
A 2026. március–áprilisi amerikai–iráni konfliktus azt is megmutatta, miért szűkülhet a különbözet geopolitikai sokkok idején. Amikor a globális olajellátás kockázatai meredeken nőnek, a Brent és a WTI egyszerre emelkedhet, a WTI pedig közelebb kerülhet a Brenthez, ha az amerikai olajat is újraárazza a piac az erősebb exportkereslet, a szűkülő készletek vagy a tágabb kockázati prémium miatt. Ez nem jelenti azt, hogy a szerkezeti különbség eltűnik, csak azt, hogy a rövid távú geopolitikai stressz átmenetileg felülírhatja a regionális árazási tényezőket.
Ne feledd, hogy a múltbeli különbözetek és a válságidőszakok ármozgásai nem megbízható mutatói a jövőbeli teljesítménynek.
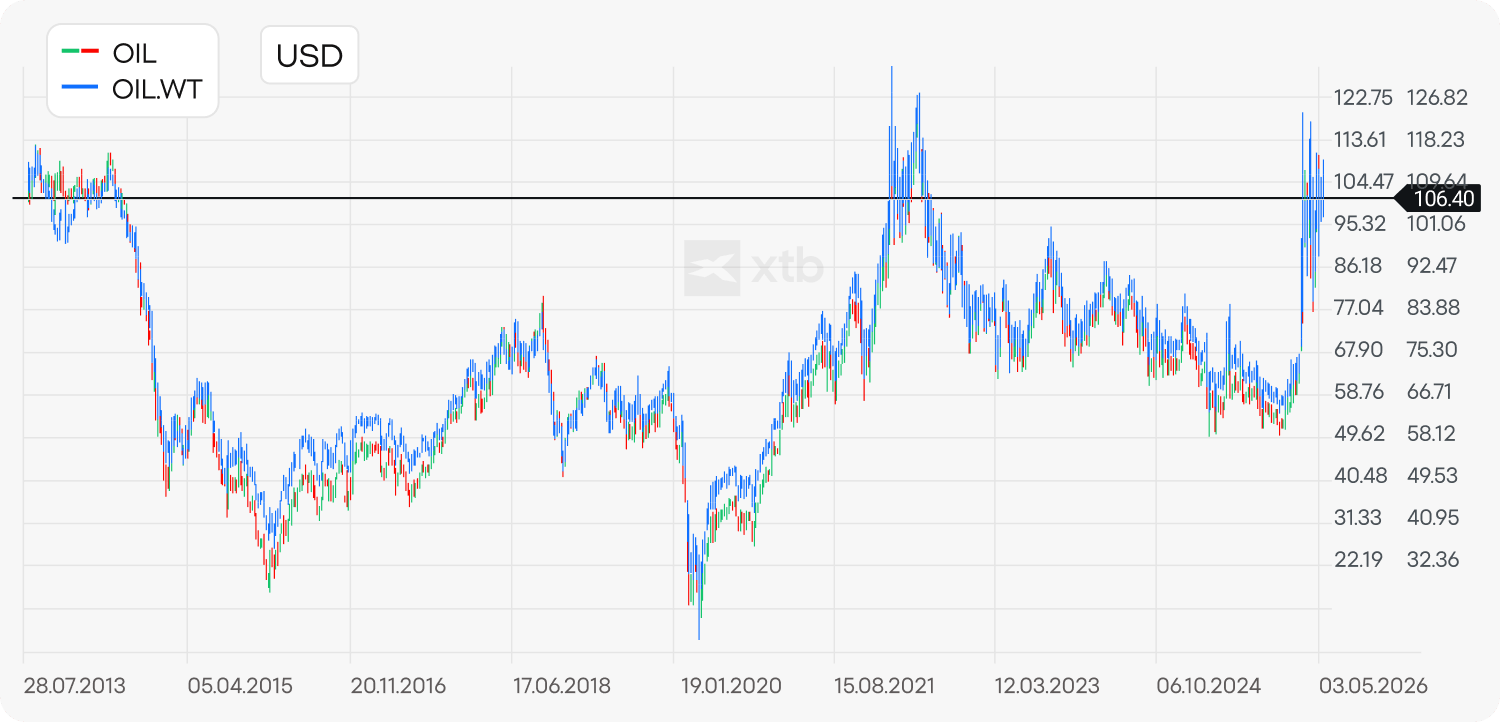
Forrás: xStation5
A fenti grafikonon, amely hosszú távon összehasonlítja az ICE Brent határidős olajárat (OIL) és a WTI-t (OIL.WTI), jól látszik az olajár alakulása: a Brent és a WTI szorosan együttmozog. A különbözet nagyokat ingadozhat, de általában csak nagyon rövid ideig. A két olaj-referenciaár jellemzően ugyanabba az irányba mozog. Az aktuális [Brent olaj árfolyamot] (belső link: Brent/OIL instrumentumoldal) és [WTI olaj árfolyamot] (belső link: WTI/OIL.WTI instrumentumoldal) az instrumentumoldalainkon követheted. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
Hol melyik referenciaárat használják, és miért fontos ez az olajpiacon?
A Brent a legfontosabb globális olaj-referenciaár, a WTI-t pedig elsősorban Észak-Amerikában használják. A Brent olaj ára a nemzetközileg kereskedett nyersolaj nagyjából 70–80%-ának árazására hat, többek között Európában, Afrikában és a Közel-Keleten, a WTI pedig közvetlenebbül tükrözi az amerikai kereslet és kínálat alakulását.
Ez a megkülönböztetés azért fontos, mert az olajár a teljes gazdaságra hatással van. Amikor a referenciaárak emelkednek, jellemzően nőnek az üzemanyagköltségek is, ami a szállításra, a termelésre és az inflációra is kihat. Az olajimportőr gazdaságok magasabb költségekkel szembesülhetnek, az exportőr országok bevételei viszont nőhetnek, így a hatás régiónként eltérő.
Az olaj-referenciaárak hatása a pénzügyi piacokra is kiterjed. Az energiavállalatok részvényei, a nyersanyag-exporthoz kötődő devizák és a tágabb piaci hangulat is reagálhat az olajár változására. Az ezeket a mozgásokat követő befektetők néha ETF-eket vagy olaj CFD-ket használnak az árváltozások követésére, de ezek az eszközök is a mögöttes referenciaárak alakulásától függenek. A CFD-k ráadásul jóval kockázatosabb, spekulatív eszközök.
❓ TUDTAD?
A Brent és a WTI a piaci különbségek ellenére is együtt mozoghat
2016 elején a WTI és a Brent is meredeken esett, mert az olajpiacot túlkínálat, gyengülő keresleti várakozások és az erősödő amerikai dollár nyomása sújtotta. Az egyensúlyhiányhoz az amerikai palaolaj-termelés növekedése, az OPEC kitermelési politikája és a kínai gazdasági lassulással kapcsolatos aggodalmak is hozzájárultak.
Ez nem olyan eset volt, amikor a Brent és a WTI ellentétes irányba mozgott volna. Mindkét referenciaár ugyanarra a globális nyomásra reagált, a magas készletek és a cushingi tárolási korlátok azonban erősebben érintették a WTI-t.
A Brent és a WTI közötti különbözet időnként szűkült, ami jól mutatja, hogyan alakíthatja a helyi infrastruktúra a globális ármozgásokat. Jue Yun-Zhang és Yao-Bin Wo „The time-varying spillover effect between WTI crude oil futures returns and hedge funds” című kutatása szerint a Volcker-szabály is hatással lehetett a likviditásra és a spekulatív pozíciókra.
Hogyan használhatják a kereskedők és befektetők a WTI-t és a Brentet?
A kereskedők és befektetők a WTI és a Brent segítségével elemezhetik az olajár trendjeit, összevethetik a regionális és a globális piaci viszonyokat, és követhetik az energiapiaci kockázatokat. Ezekhez a referenciaárakhoz jellemzően olyan eszközökön keresztül szerezhetsz kitettséget, mint az ETF-ek és a CFD-k. Az ETF-ek általában egyszerűbb hozzáférést adnak az olajpiachoz, a CFD-k viszont összetettebb eszközök, amelyek magasabb kockázattal járhatnak. Ezeknek a piacoknak a megértése gyakran az egyik első lépés, amikor azt tanulod, hogyan kezdj bele az olajba fektetésbe.
Az egyik leggyakrabban elemzett mutató a két referenciaár közötti különbözet. A különbözet változása regionális egyensúlyhiányokat, logisztikai korlátokat vagy a globális kereslet változását jelezheti. Például ha nő a WTI és a Brent ára közötti rés, az az amerikai infrastruktúra szűk keresztmetszeteire utalhat, a szűkülő különbözet pedig a regionális és a globális olajpiac kiegyensúlyozottabb viszonyát jelezheti.
Kezdőként ezeknek a referenciaáraknak a megértése segít összekapcsolni a mindennapi árváltozásokat a tágabb piaci folyamatokkal. Az üzemanyagárak, az inflációs trendek és a piaci hangulat gyakran kötődik az olajár mozgásához, így a Brent és a WTI azoknak is hasznos viszonyítási pont lehet, akik közvetlenül nem kereskednek olajjal.
📌 PÉLDA
A WTI árának összeomlása 2020-ban
2020 áprilisában a WTI határidős ára rövid időre nulla alá esett, mert Cushingban elfogyott a tárolókapacitás, miközben a kereslet összeomlott. Ez az esemény megmutatta, hogy a regionális infrastrukturális problémák erősen hathatnak a WTI árára, még akkor is, ha alapvetően a globális olajpiaci viszonyok mozgatják.
FAQ
A Brent és a WTI ára közötti fő különbség a lelőhelyből, a szállítási lehetőségekből és a piaci kitettségből fakad. A Brent a régiók között szabadon mozgatható, tengeren szállított olajat tükrözi, a WTI-t pedig a szárazföldön, az Egyesült Államokban árazzák, így jobban függ a csővezeték- és tárolási infrastruktúrától.
Ezért a WTI és a Brent összehasonlítása nemcsak a minőségről szól, hanem arról is, hogyan reagál az egyes referenciaár a globális és a helyi viszonyokra. A Brent jellemzően gyorsabban reagál a geopolitikai eseményekre, a WTI-t pedig jobban érinthetik a belföldi kínálati egyensúlyhiányok. A Nemzetközi Energiaügynökség (IEA) által használt adatkeretek szerint a regionális logisztika az árkülönbségek egyik fő mozgatórugója marad.
A Brent azért drágább általában a WTI-nél, mert a globálisan kereskedett olajat tükrözi, amelynek árában benne van a geopolitikai kockázat és a szállítási rugalmasság is. Mivel a Brenthez kötött nyersolaj a világ bármely pontjára szállítható, jellemzően szélesebb körű kockázatokat áraz be, különösen az ellátási zavarokkal kapcsolatosakat.
A WTI ára ezzel szemben az amerikai infrastrukturális korlátok, főként a tárolási és csővezeték-kapacitás miatt átmenetileg diszkonttal foroghat. Ez a viszony azonban nem állandó: a történelmi adatok szerint a Brent és a WTI árviszonya korábban, különösen a palaolaj-forradalom előtt, megfordult már.
A Brent általában fontosabb a világgazdaság számára, mert a nemzetközileg kereskedett nyersolaj nagy részét ehhez árazzák. A globális olajügyletek nagyjából háromnegyedének referenciája, és hatással van az üzemanyagárakra Európában, Ázsiában és a feltörekvő piacokon.
A WTI továbbra is nagyon fontos, különösen az amerikai piaci viszonyok megértéséhez. A globális inflációs trendek vagy az energiaköltségek elemzésekor azonban az olyan intézmények jelentéseiben, mint az IEA és az IMF, gyakran a Brent olajár az elsődleges viszonyítási pont.
Igen, a Brent és a WTI közötti árkülönbség bizonyos piaci körülmények között jelentősen szűkülhet, vagy átmenetileg akár el is tűnhet. Ez jellemzően akkor fordul elő, amikor enyhülnek az amerikai infrastrukturális korlátok, vagy amikor a globális ellátási zavarok hasonlóan érintik mindkét referenciaárat.
Az amerikai exportkapacitás bővülése például történelmileg csökkentette a WTI és a Brent közötti rést. A két referenciaár közötti szerkezeti különbségek miatt azonban valamekkora eltérés valószínűleg hosszú távon is megmarad.
A Brent és a WTI ára a finomításhoz használt nyersolaj költségén keresztül hat az üzemanyagárakra. Amikor a referenciaárak emelkednek, jellemzően nő a benzin, a gázolaj és más üzemanyagok előállítási költsége is, bár a pontos hatás a helyi adóktól, a finomítói kapacitástól és az elosztási rendszertől függ.
Észak-Amerikán kívül, így Európában is, az üzemanyagárak, köztük a benzinár, általában szorosabban kötődnek a Brenthez. Az Egyesült Államokban a WTI szerepe nagyobb. Az IEA energiapiaci jelentései szerint az olajár változása sok gazdaságban a rövid távú inflációs ingadozások egyik fő tényezője.
A Brent és a WTI közötti különbözet a regionális egyensúlyhiányokról és a globális piaci viszonyokról ad képet. A táguló különbözet amerikai logisztikai problémákra vagy a globális ellátást érintő fokozódó geopolitikai kockázatra utalhat, a szűkülő különbözet pedig javuló infrastruktúrát vagy kiegyensúlyozottabb keresletet jelezhet.
Aki a Brent és a WTI közötti különbséget elemzi, az a különbözetet inkább diagnosztikai eszközként használja, nem előrejelző jelzésként: a mögöttes piaci viszonyokat tükrözi, nem pedig egyértelmű irányt mutat.
Egyik sem „jobb” önmagában, mert más-más elemzési célt szolgálnak. A WTI-t gyakran az amerikai kínálat, a palaolaj-termelés és a belföldi keresleti trendek felmérésére használják, a Brent pedig tágabb képet ad a globális olajpiaci viszonyokról.
Sok piaci szereplő egyszerre figyeli mindkét referenciaárat, különösen, amikor a Brent és a WTI közötti dinamikát értékeli. Ez a kettős nézőpont segít elkerülni, hogy a globális energiapiaci trendek értelmezésekor egyetlen regionális mutatóra hagyatkozz.
Az elemzők azért követik a Brentet és a WTI-t is, mert együtt teljesebb képet adnak az olajpiacról. Mindkét referenciaár más ellátási láncot, árazási mechanizmust és kockázati kitettséget tükröz.
Ha csak az egyikre hagyatkozol, hiányos következtetésekre juthatsz, különösen piaci stressz vagy regionális zavarok idején. Ahogy az IEA piacelemzési keretrendszerei is kiemelik, több referenciaár együttes használata pontosabbá teszi a globális olajpiaci folyamatok értelmezését.
A Brent és a WTI széles körben használt mutatók, de nem tükrözik tökéletesen a teljes olajpiacot. Mindkettő meghatározott kőolajfajtákon és régiókon alapul, így egy rendkívül összetett globális rendszernek csak egy részét ragadják meg.
Bár továbbra is ezek a legfontosabb viszonyítási pontok, az elemzők gyakran további adatokkal egészítik ki őket, például regionális árkülönbözetekkel, finomítói marzsokkal és készletszintekkel, hogy teljesebb képet kapjanak az olajpiac működéséről.
Szarvasmarha-kereskedés – Hogyan kezdjük?
Uránium kereskedés – Hogyan fektessünk be uránium részvényekbe?
A földgáz története és jövője
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.