


A Bank of Japan pontosan azt tette, amit a piac várt
A japán jegybank (BoJ) 25 bázisponttal 1,25%-ra emelte az alapkamatot, ami 1995 óta a legmagasabb szint. Tankönyvi esetben egy ilyen szigorításnak támogatnia kellene a devizát. Ennek ellenére a jen gyengült, az USDJPY pedig gyorsan visszatért 157 fölé.
Ez jól mutatja, hogy a piacot ma már nem maga a kamatdöntés érdekli, hanem az, hogy mit üzen a jegybank a jövőbeli kamatpályáról. Ez az üzenet pedig a vártnál jóval galambabbnak bizonyult.
Két ellenszavazat megváltoztatta a képet
A döntés 7–2 arányban született meg. A kamatemelés ellen Toichiro Asada és Ayano Sato szavazott, a két legújabb igazgatótanácsi tag, akiket Sanae Takaichi miniszterelnök jelölt, és akik inkább a lazább monetáris és fiskális politika hívei.
A piac ezt egyértelmű üzenetként értelmezte:
- A BoJ-on belül két külön tábor alakult ki.
- A jegybank kevésbé egységes a további szigorítás kérdésében, mint ahogy azt a befektetők néhány nappal ezelőtt gondolták.
- A következő kamatemelések küszöbe magasabbra került.
- Az ellenszavazatok önmagukban gyengítették a közlemény héja hangvételét.
A Fed megnyerte a kommunikációs párharcot
A jen számára a külső környezet továbbra sem kedvező.
Két nappal korábban a Fed nemcsak kamatot emelt, hanem Kevin Warsh kommunikációján keresztül a „higher for longer” üzenetet is megerősítette, ami az amerikai államkötvényhozamokat ismét az 5% közelébe emelte.
Ennek következménye:
- Az amerikai és japán kamatkülönbözet továbbra is erősen a dollár javára billen.
- A carry trade továbbra is vonzó marad, vagyis a befektetők olcsó jenből finanszírozzák a magasabb hozamú külföldi befektetéseket.
- Egy héja Fed és egy kevésbé héja BoJ kombinációja továbbra is a dollárt támogatja a jennel szemben.
BoJ-előrejelzések: a gyenge deviza paradoxona
A jegybank prognózisai különösen érdekesek.
A BoJ szerint az élelmiszerárakat nem tartalmazó maginfláció a 2026-os pénzügyi év második felétől ismét 2% fölé emelkedhet, amit több tényező támogat:
- a korábbi olajár-emelkedések átgyűrűzése,
- a félvezetők és az AI-boom miatt dráguló alkatrészek,
- valamint a gyenge jen, amely növeli az importált termékek árát.
A jegybank szerint az infláció csak később térhet vissza tartósan a 2%-os cél közelébe.
Emellett:
- nőnek az inflációs várakozások,
- egyre több vállalat emel béreket,
- és a cégek könnyebben tudják áthárítani a magasabb költségeket a fogyasztókra.
Technikai kép és Z-score
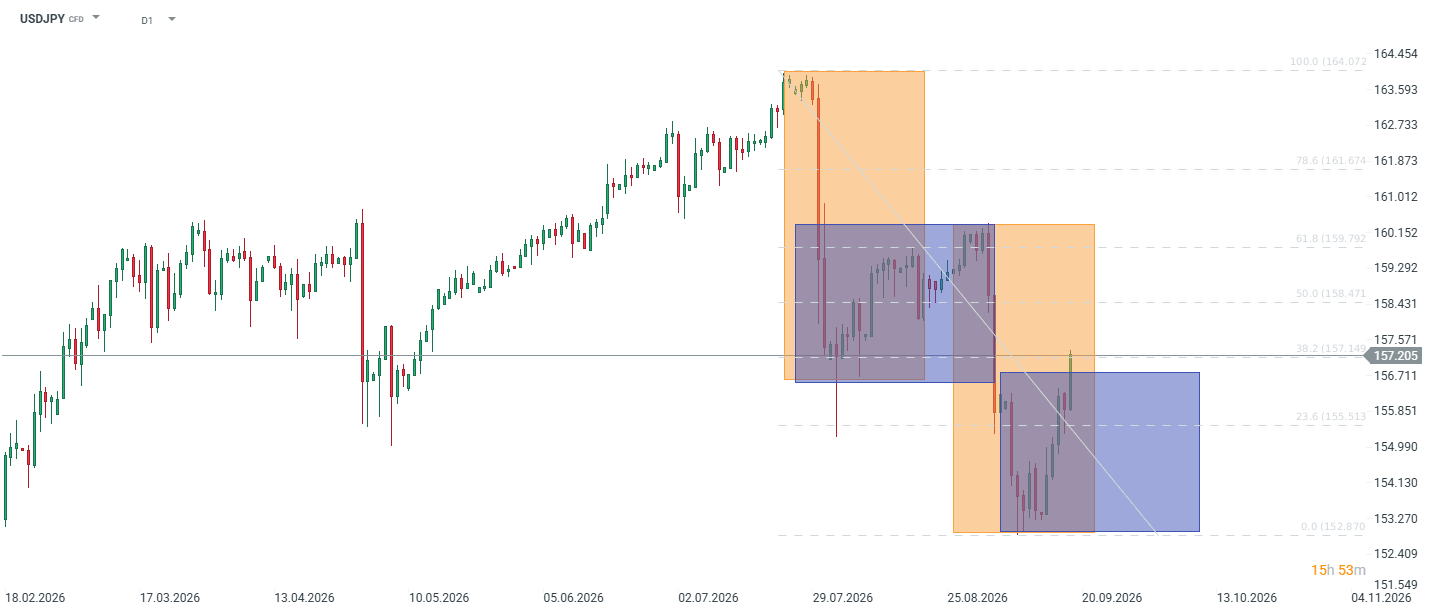
A napi grafikonon az USDJPY jelenleg 157,2 körül mozog, és áttörte a 157,15-ös, 38,2%-os Fibonacci-visszahúzódási szintet, amely a 164,07–152,87 közötti eső hullám alapján került meghatározásra.
Fontos technikai szintek
Ellenállások:
- 157,15 – 38,2%-os Fibonacci szint (már áttörve)
- 158,47 – 50%-os Fibonacci szint
- 159,79 – 61,8%-os Fibonacci szint, kulcsfontosságú ellenállás
Támaszok:
- 155,51 – 23,6%-os Fibonacci szint
- 152,87 – legutóbbi mélypont
Amennyiben az árfolyam tartósan 157,15 felett marad, megnyílhat az út először 158,47, majd 159,79 felé. Utóbbi szint döntheti el, hogy visszatér-e a piac a hosszabb távú emelkedő trendhez.
Ha viszont az árfolyam 155,51 alá esik, a figyelem ismét a 152,87-es mélypont felé fordulhat.
Statisztikai elemzés
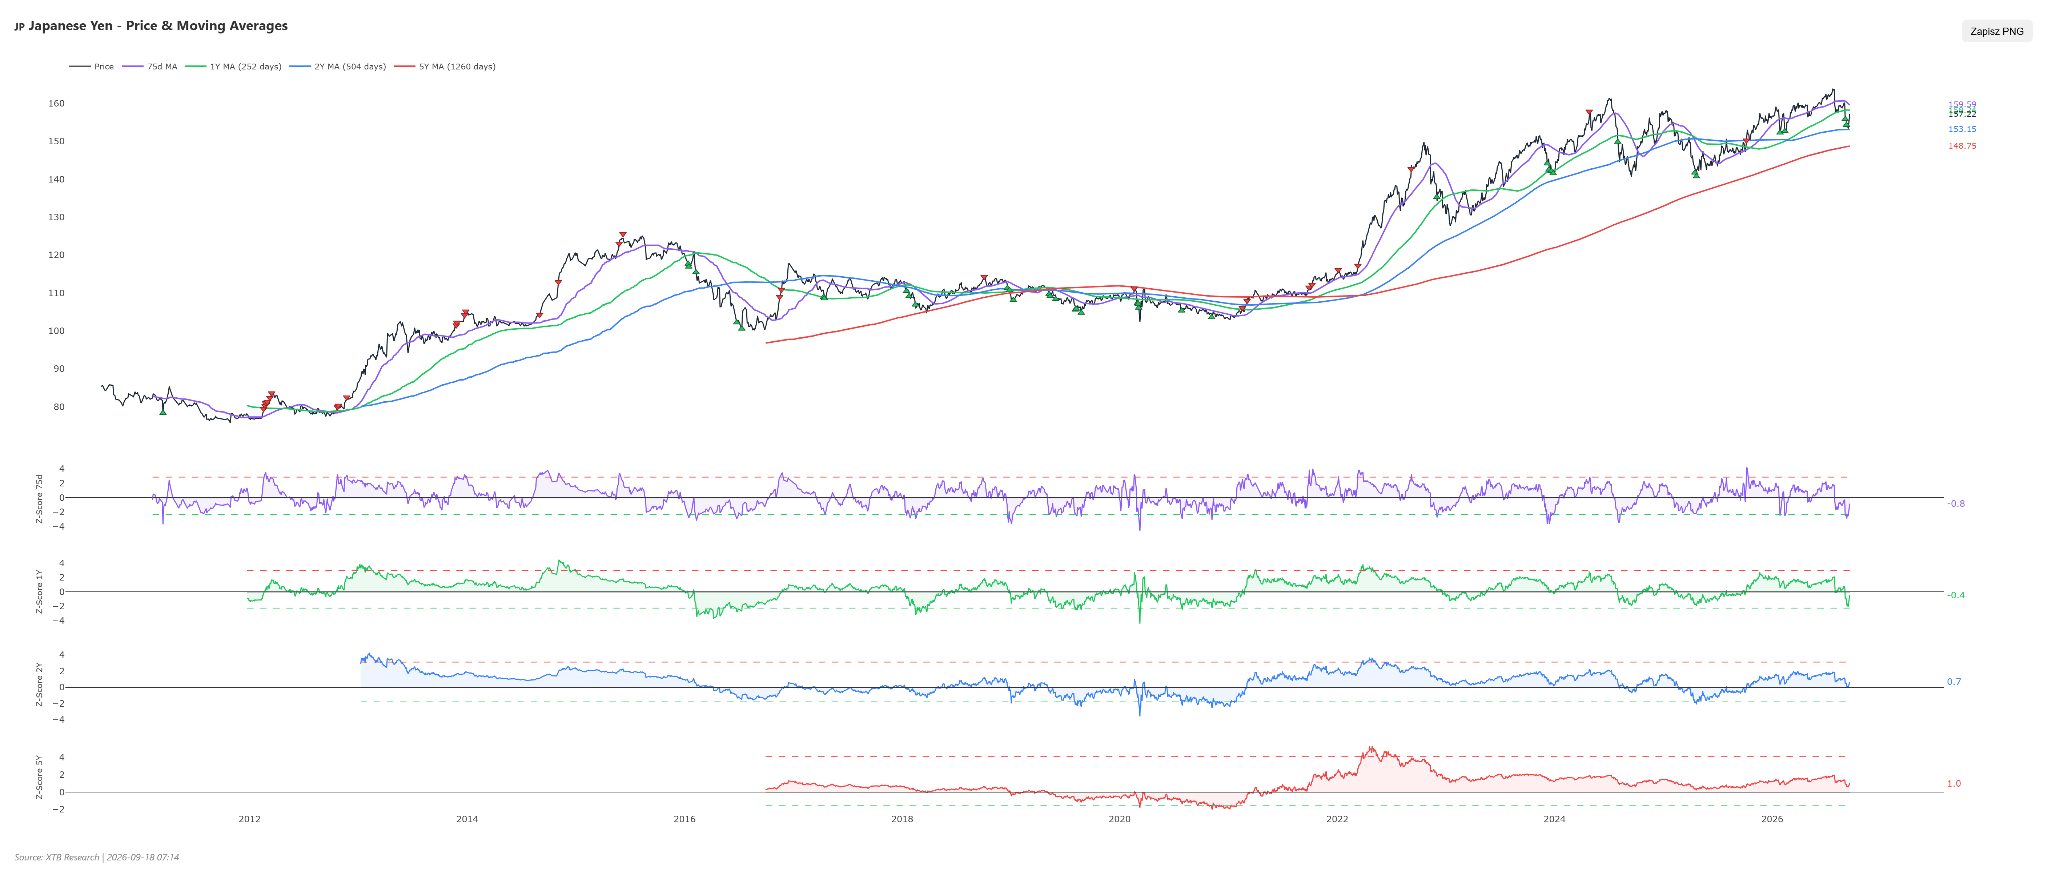
A z-score-on, vagyis az árfolyam átlagaitól való szórásnyi eltérésén alapuló statisztikai elemzés érdekes következtetéseket kínál. A vizsgált időhorizontok mindegyikében – a 75 kereskedési naptól kezdve az egy- és kétéves periódusokon át egészen az ötéves időtávig – a mutató jelenleg semleges zónában tartózkodik.
A rövid távú, 75 kereskedési napra számított z-score -0,82, ami azt jelenti, hogy az árfolyam kissé a közelmúltbeli átlaga alatt helyezkedik el, ami inkább egy megállásra utal, mintsem a mozgás kifulladására.
Ezzel szemben a 0,69-es kétéves z-score és az 1,05-ös ötéves z-score megerősítik, hogy hosszú távon az árfolyam továbbra is az átlagok felett marad, és a jen strukturális gyengülésének trendje továbbra is érvényben van.
Más szóval, nem beszélhetünk sem extrém túlvett, sem extrém túladott állapotról, ami teret hagy az emelkedő mozgás folytatásának anélkül, hogy fennállna egy azonnali, éles fordulat kockázata.


Gazdasági naptár – A Japán Központi Bank (BoJ) enyhítő irányváltása, valamint fontos adatok Európából és az Egyesült Államokból



Reggeli összefoglaló: A Japán Központi Bank emeli a kamatokat, de a jen paradox módon gyengül (2026. szeptember 18.)



Reggeli összefoglaló: A piac egyensúlyt keres a Fed döntése előtt (2026. szeptember 16.)
A nap chartja – Az USDJPY árfolyama Bessent és a Japán Központi Bank (BoJ) hatása alatt (10.09.2026)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.