

- The EURUSD pair fell to 1.1161 amid a crisis of confidence in French public finances.
- France proposed a controversial 2027 budget targeting €54 billion in cuts as public debt reaches 119% of GDP.
- French 10-year bond yields surged while the France-Germany spread exceeded 140 basis points.
- CFTC data shows speculative short contracts on the euro reached an all-time high.
- EURUSD trades below key moving averages with a medium-term bearish outlook targeting the 1.0950 – 1.1130 support zone.
Az euró hetek óta a legrosszabb napját éli. Az EURUSD devizapár 1,1161-ig esett, ami 2025 májusa óta a legalacsonyabb szint, miután már a negyedik egymást követő hetet zárta csökkenéssel. Ezúttal nem a Fed politikája áll a háttérben, hanem a francia államháztartással kapcsolatos bizalmi válság erősödése, amely egyre inkább a több mint egy évtizeddel ezelőtti európai adósságválság forgatókönyvére emlékezteti a befektetőket.
Franciaország a figyelem középpontjában
Sébastien Lecornu miniszterelnök bemutatta a 2027-es költségvetés vitatott tervezetét, amely 54 milliárd eurónyi kiadáscsökkentést irányoz elő a hitelminősítés romlásának vagy a fizetésképtelenségnek a megelőzése érdekében. A probléma az, hogy egy kisebbségi kormány valószínűleg nem tudja keresztülvinni azt engedmények nélkül, miközben Franciaország államadóssága már a GDP 119%-át teszi ki. A francia 10 éves államkötvények hozama a múlt héten 2002 óta nem látott szintre emelkedett, a francia–német hozamkülönbözet pedig meghaladta a 140 bázispontot. Ez 17 éve a legnagyobb heti emelkedés, és a különbözet 2012 óta nem látott legmagasabb szintje. A piac kezd tartani attól, hogy a helyzet átterjedhet az eurózóna többi részére is, a 2011–2012-es időszakhoz hasonlóan, ami elméletileg arra kényszeríthetné az EKB-t, hogy beavatkozzon a francia adósságpiacon. Ez a fent említett időszak adósságválságának kísértetét idézi.
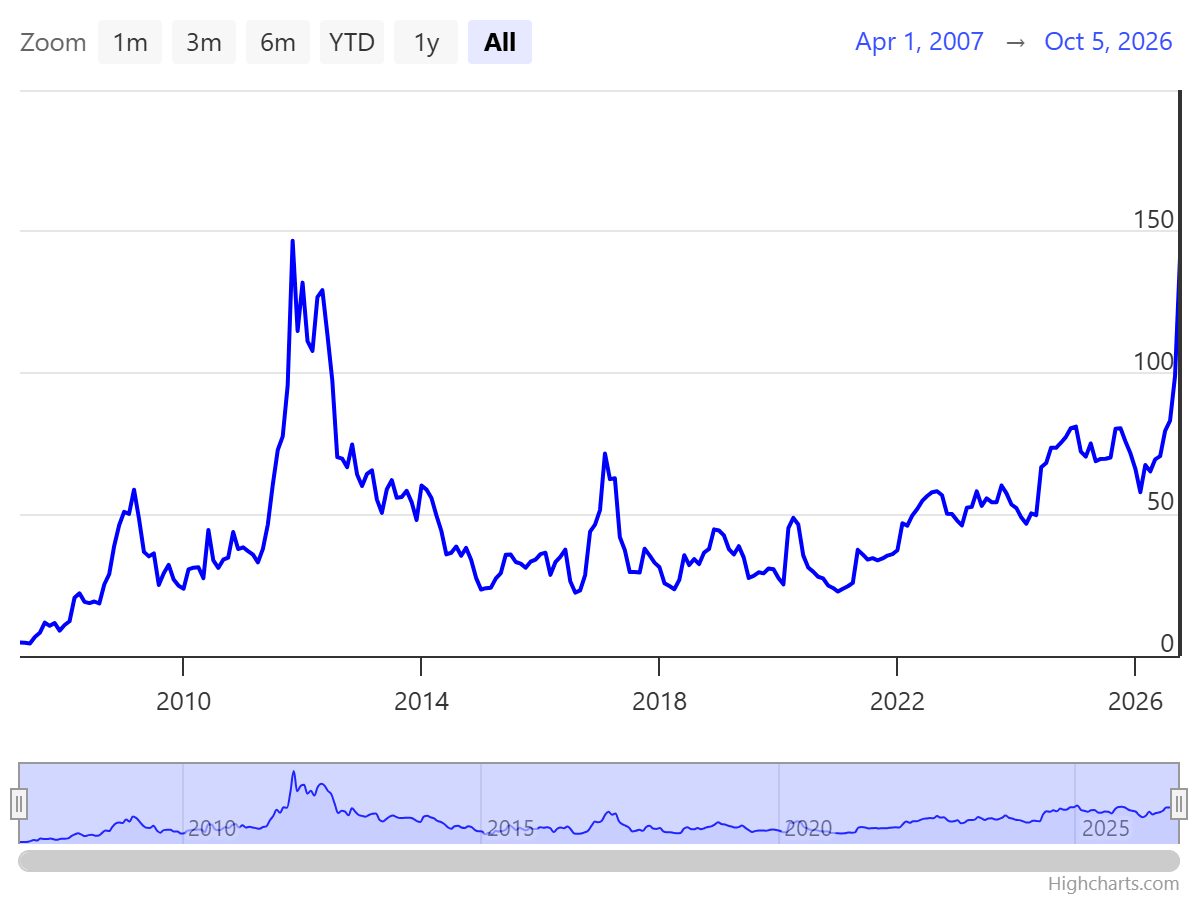 Forrás: World Government Bonds
A spanyolországi helyzet sem segít, ahol Pedro Sánchez kormányának politikai veresége az esetleges előrehozott választások lehetőségének jeleit vetette fel, tovább növelve a régió politikai instabilitásának általános képét.
A dollár az gyengébb amerikai adatok ellenére is erős
Paradox módon a vártnál gyengébb amerikai munkaerőpiaci jelentés sem segített az eurón. A dollár erősödik a francia adósság eladásai által kiváltott biztonságos eszközök felé menekülési hullám következtében, a dollárindex pedig új éves csúcsra emelkedett. A piac a Fed-del kapcsolatos várakozásokat is átárazta: annak valószínűsége, hogy októberben változatlanul maradnak a kamatok, közel 78%-ra emelkedett az egy héttel korábbi 36%-ról.
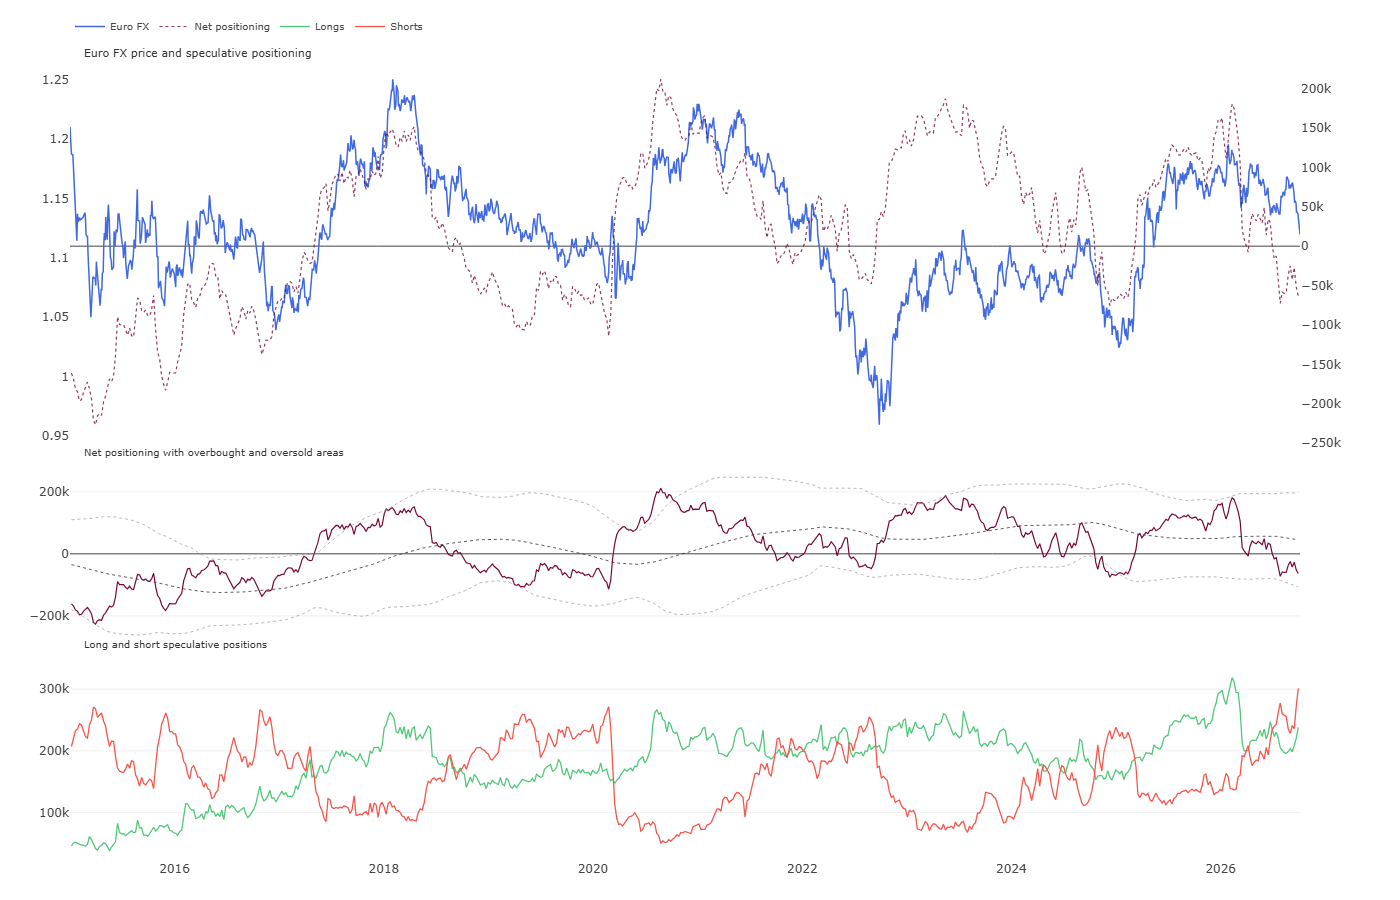
Az euró történelmi szinten a leginkább túladott a pozicionáltság alapján
Ami megkülönbözteti a jelenlegi mozgást, az a spekulatív pozicionáltság mértéke. A CFTC adatai azt mutatják, hogy az euróra vonatkozó short kontraktusok száma történelmi csúcsot ért el ebben az adatsorban, még a 2011–2012-es csúcsokat is meghaladva. Ezzel párhuzamosan a nettó pozicionáltság mélyen negatív tartományba csúszott, bár még mindig nem olyan alacsony szintre, mint a korábbi, 2015-ös vagy 2022-es túladott hullámok idején – ezúttal a piac kifejezetten a short oldalon állít fel rekordokat, nem pedig a nettó pozicionáltság tekintetében.
Kontrariánus jelzések a Z-score alapján
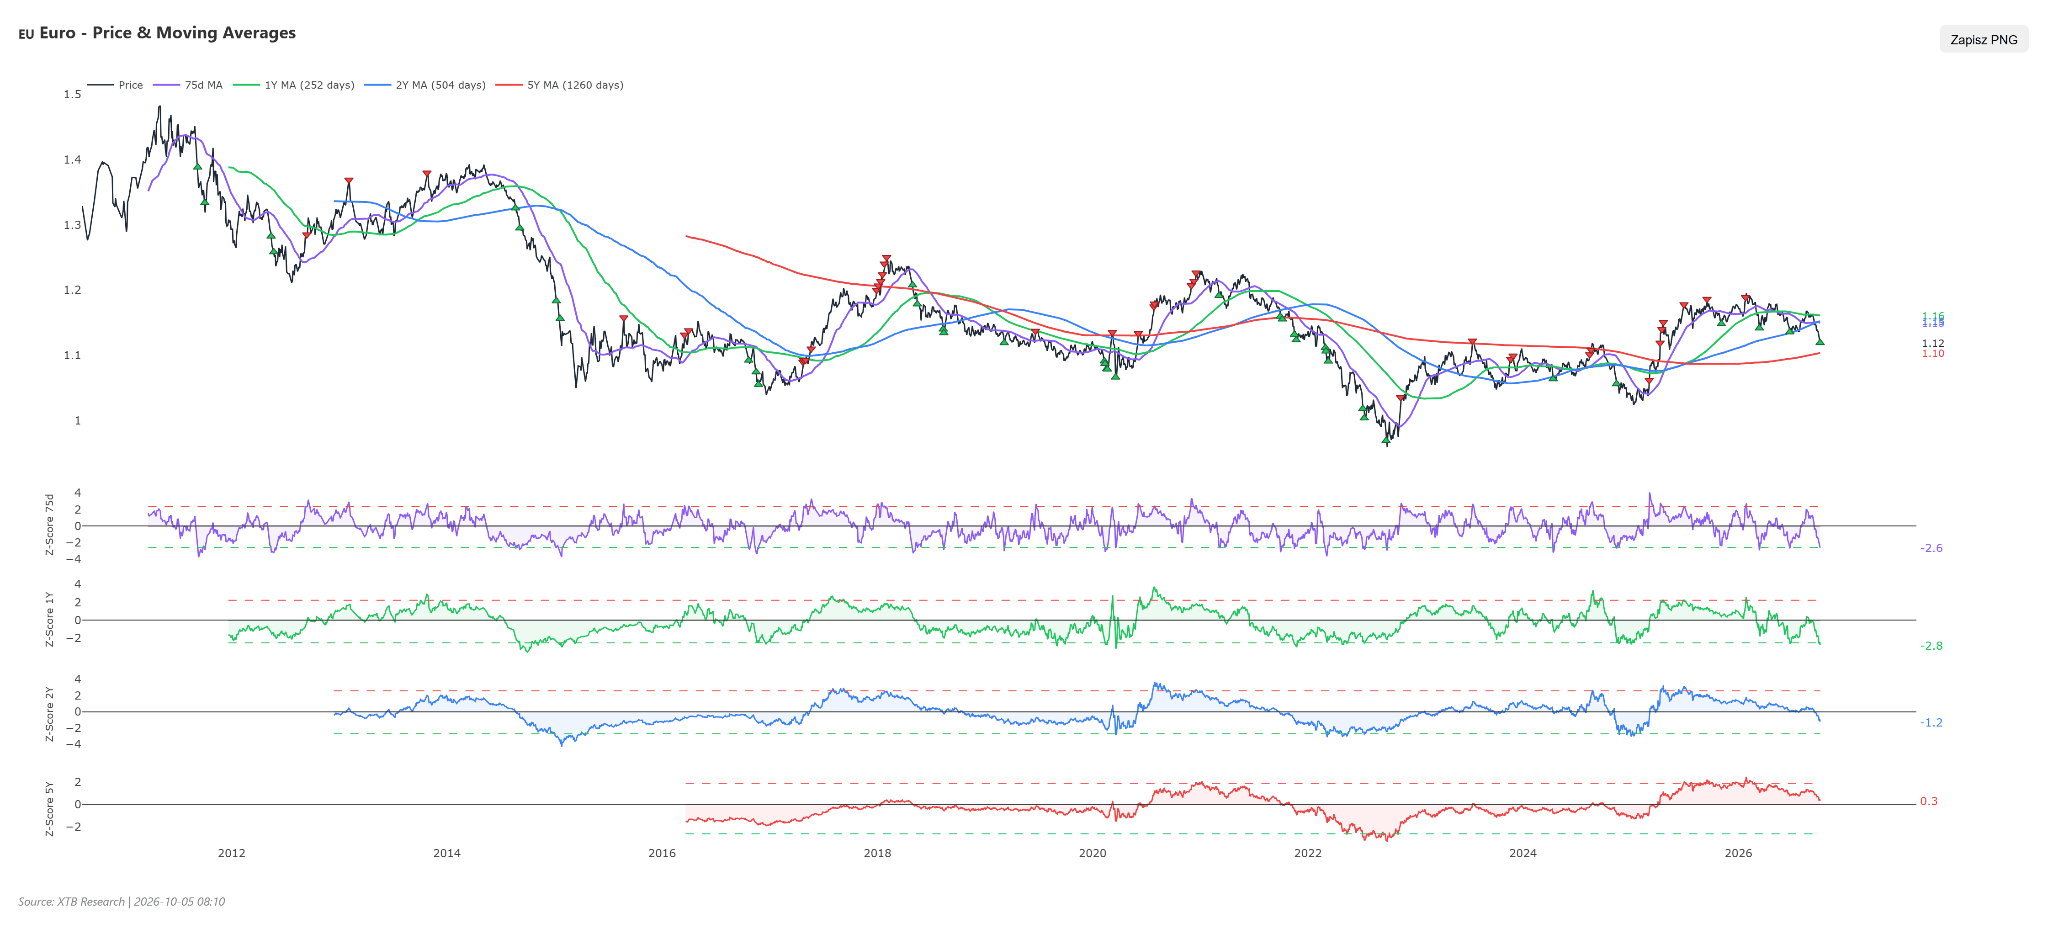
Tisztán statisztikai szempontból a jelenlegi eladási hullám szélsőségesnek tűnik. Az EURUSD 75 napos mozgóátlagától való eltérése eléri a -2,6-os Z-score értéket, míg az 1 éves átlaghoz viszonyítva már -2,8, mindkét érték egyértelműen meghaladja a statisztikai túladottság határának tekintett -2-es szintet. Hosszabb távon nyugodtabb a kép: a 2 éves Z-score -1,2, az 5 éves pedig továbbra is pozitív (+0,3), ami azt mutatja, hogy az elmúlt ülések drámaisága ellenére a devizapár továbbra is a többéves sávján belül mozog. Az ilyen szélsőséges rövid távú értékek a piacon tapasztalható rekord mértékű short kitettséggel párosulva történelmileg gyakran megelőzték a visszapattanásokat, azonban a pusztán hangulati tényezők helyett fennálló valós fiskális kockázatok mellett ezeket nem szabad önálló jelzésként kezelni a trenddel szembeni pozíciók felvételére.
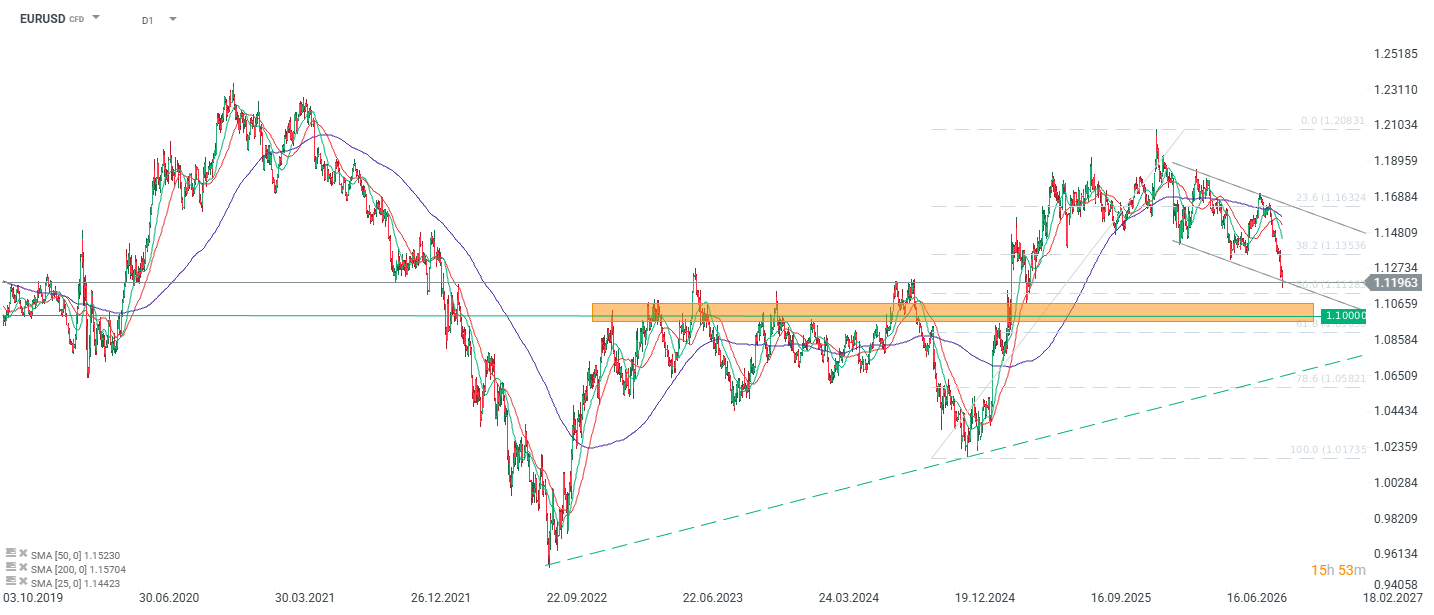
EURUSD technikai elemzése D1 idősíkon
A napi grafikonon az EUR/USD jelenleg 1,1196 körül kereskedik, egy folyamatban lévő lefelé irányuló korrekció közepette, miután sikertelenül próbált az 1,1896–1,2083 közötti 2025-ös csúcs felett maradni. Az árfolyam már áttörte a 23,6%-os (1,16324) és a 38,2%-os (1,13536) Fibonacci-visszahúzódási szinteket, ami a szokásosnál mélyebb korrekciót jelez, emellett mindhárom mozgóátlag (SMA25, SMA50, SMA200) alatt kereskedik – a középtávú kép továbbra is medvés. A kulcsfontosságú célzóna az 1,0950–1,1130 közötti széles támaszzóna, amely 2023–2024-ben többéves egyensúlyi zónaként szolgált, alsó határát pedig a pszichológiailag fontos 1,1000-es szint jelenti. Csak a csökkenő trendvonal fölé történő kitörés nyitná meg az utat egy mélyebb, 1,1354–1,1632 közötti korrekció felé; ellenkező esetben a domináns forgatókönyv továbbra is a csökkenés folytatódása.


Reggeli összefoglaló: A dollár erősödik, az olaj ára csökken. Az EURUSD több hónapos mélyponton van


Reggeli összefoglaló: A Micron eredményei és a jen gyengülése nyomán emelkedés a technológiai szektorban Ázsiában, a Japán Központi Bank szigorú monetáris politikája ellenére
Reggeli összefoglaló: A mesterséges intelligencia hajtja a Nikkei 225 emelkedését, az olajárak csökkennek (2026. szeptember 30.)

Gazdasági naptár – Az RBA szigorító lépése és a központi bankárok beszédeinek hulláma
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.