

- Dél-Korea KOSPI-indexe akár 7,4%-kal is esett a Samsung Electronics és az SK Hynix memóriagyártó részvényeknél tapasztalt erőteljes eladási hullám miatt.
- A ChangXin Memory Technologies technológiai áttörésről számolt be a DRAM-chipek architektúrája és a szervermemória-minták terén.
- Közvetlen versenytársaik, a Micron és a SanDisk ennek hatására esést könyveltek el, míg a szélesebb körű Nasdaq-indexeknél csak korlátozott ágazati rotáció volt tapasztalható.
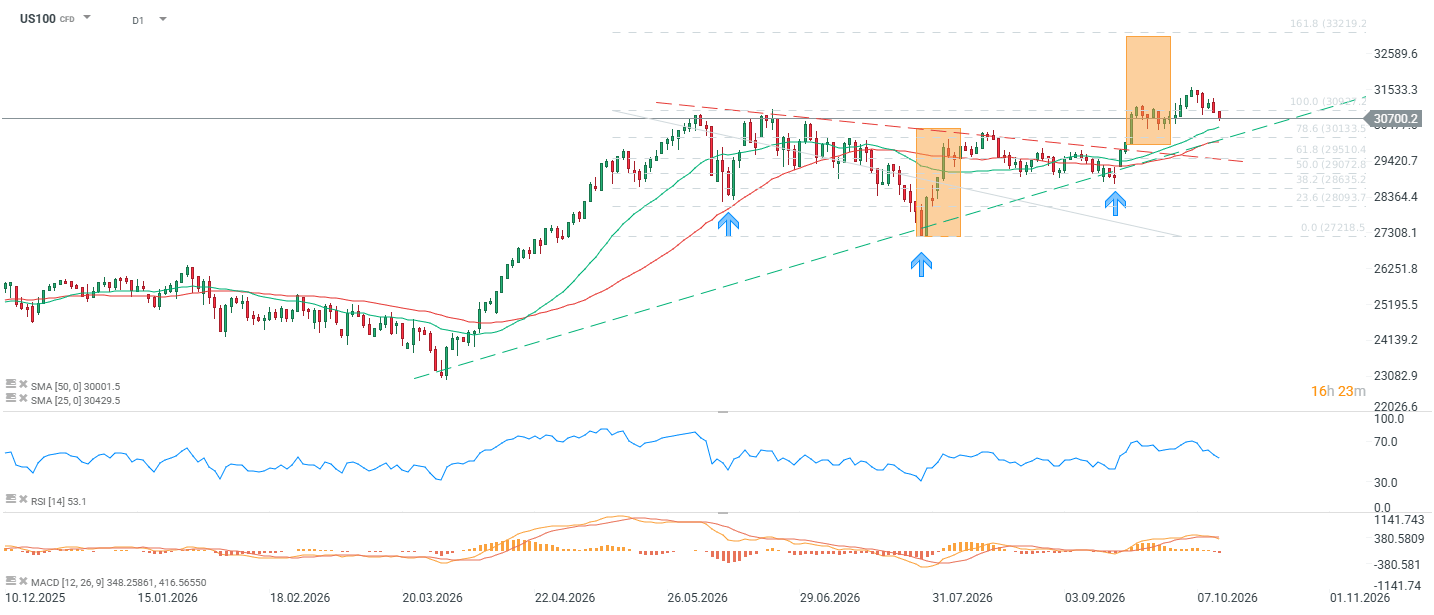
- A Nasdaq 100 határidős kontraktus továbbra is sértetlen emelkedő trendben van, miközben a 30 700 pont körüli kulcsfontosságú mozgóátlagok felett konszolidálódik.
A KOSPI összeomlása magával ránthatja a Nasdaqot?
A szöuli keddi kereskedési nap valóságos földrengést hozott: a KOSPI akár 7,4%-ot is esett, 5914 pontig. A visszaesés olyan meredek volt, hogy aktiválták a sidecar mechanizmust, amelynek célja az 5%-os változási küszöb átlépése után bekövetkező még nagyobb esések mérséklése. A fő felelős a memóriaszektor, amely az index egészének jelentős részét teszi ki, különösen a Samsung Electronics (-7,7%) és az SK Hynix (-8,8%) révén. Mivel a két vállalat együttesen az index több mint 50%-át képviseli, részvényeik meredek eladási hulláma teljes mértékben meghatározza az index mozgását.
Mi ijesztette meg valójában a piacot?
A kínai ChangXin Memory Technologies (CXMT) áttörést jelentett be a DRAM-chipek architektúrájában (4F² kialakítás), ami 30–50%-kal növelheti a memóriasűrűséget. A vállalat bejelentette, hogy még az idei évben megkezdi a HBM-szervermemóriák mintapéldányainak szállítását. Ez egy prémium szegmens, amelyben korábban a Samsung, az SK Hynix és a Micron gyakorlatilag monopóliumot élvezett.
Nem ez az első ilyen eset. Júliusban, a CXMT sanghaji tőzsdén való debütálásakor hasonló pánik tört ki, és a KOSPI több mint 8%-ot esett. A piac tehát inkább a monopólium eróziójának narratívájára reagál, mintsem a konkrét adatokra: a Korea Times szerint a CXMT továbbra is kihívásokkal küzd a HBM-gyártás kihozatali arányának stabilizálásában, miközben a Samsung és az SK Hynix már az újabb HBM4E-generációt teszteli. DRAM-piaci részesedések (Counterpoint, Q1): Samsung 38%, SK Hynix 29%, Micron 22%, CXMT ~8%. A technológiai előny továbbra is jelentős.
Átterjedés a Wall Streetre. Rendszerszintű kockázatról van szó?
Az átterjedés jelei már láthatók, de szelektívek, nem rendszerszintűek:
-
Micron (-3,9% hétfőn) és SanDisk (-6%) közvetlenül reagáltak. Ez természetes, mivel ugyanabban a memóriaszegmensben a CXMT közvetlen versenytársai.
-
Nvidia (-1,3%), AMD (-2,3%) és Broadcom (-1,9%) jóval kisebb mértékben estek. Ez fontos különbség: az Nvidia és az AMD logikai chipek és GPU-k tervezésével foglalkozik, nem DRAM- vagy NAND-memóriák gyártásával. A CXMT nem közvetlen versenytársuk. Ugyanakkor ezek a vállalatok a Samsung, az SK Hynix és a Micron ügyfelei is, mivel a HBM-memória a mesterségesintelligencia-chipek egyik kulcsfontosságú alkatrésze. Így az olcsóbb, könnyebben hozzáférhető kínai memóriák elméletileg hosszabb távon akár a GPU-k gyártási költségeit is csökkenthetik, ami nem feltétlenül negatív az Nvidia számára.
-
A Nasdaq Composite hétfőn 0,4%-kal, az S&P 500 0,1%-kal esett, míg a Dow még 0,4%-kal emelkedett. Ez egyértelműen nem pánikszerű mértékű visszaesés, hanem inkább a memóriagyártók rovására történő szektorális átrendeződés. A határidős jegyzések azonban ma is folytatják az esést.
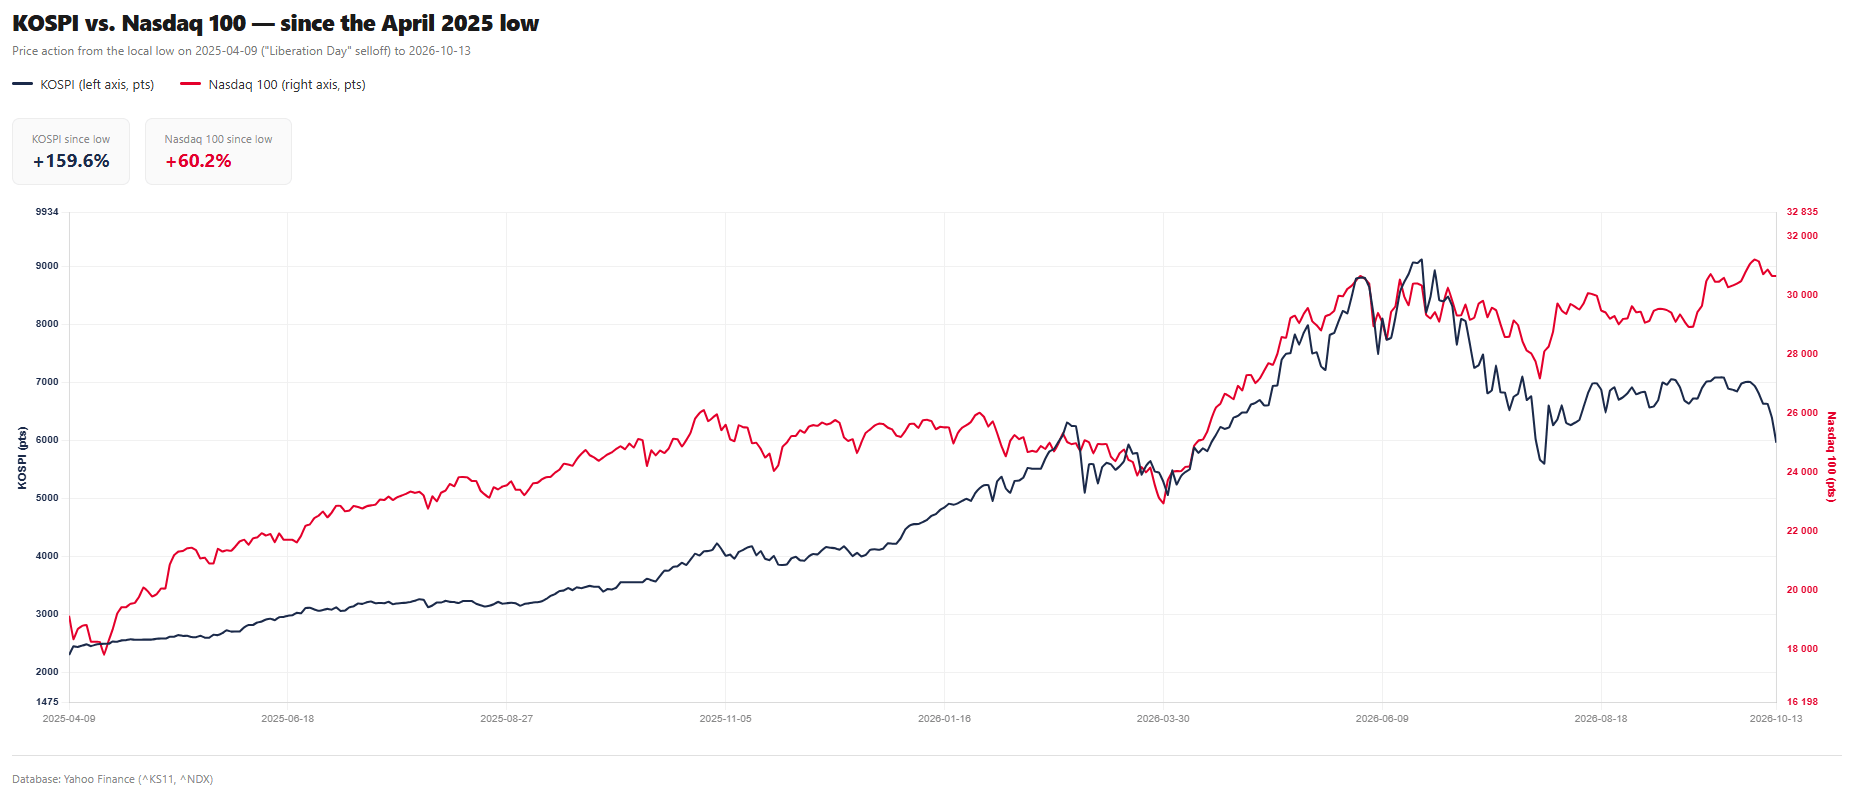
A korreláció jelentős, de jelenleg a Nasdaq és a KOSPI szétválását figyelhetjük meg. Bár a Nasdaq összetétele koncentrált, a különböző típusú technológiai vállalatok között továbbra is fennáll a diverzifikáció.
Forrás: Yahoo Finance, XTB
Tágabb összefüggések: nem csak a CXMT-ről van szó
A Nasdaqra további nyomást gyakorolnak a következő tényezők:
-
Csalódást keltő OpenAI-bevételek (amelyek a múlt héten nyomást gyakoroltak az Oracle, az Nvidia és az AMD részvényeire),
-
Emelkedő kötvényhozamok (a 10 és 30 éves hozamok 24 éves csúcsokon),
-
Geopolitikai eszkaláció (Közel-Kelet, a Brent nyersolaj ára hordónként közel 105 USD),
-
Általános aggodalmak a „mesterségesintelligencia-buborék” miatt, rendkívül alacsony piaci szélesség mellett (az NDX implikált korrelációja a hároméves tartomány 25. percentilisében van, ami gyengén diverzifikált emelkedésre utal, amely egyetlen negatív katalizátor hatására hirtelen fordulatnak lehet kitéve).
Következtetés
A KOSPI elsősorban a két memóriarészvényben rejlő koncentrációs kockázat tükre, nem pedig az egész amerikai technológiai szektor univerzális vezető indikátora. Valódi átterjedési kockázat elsősorban a Micron és a SanDisk esetében áll fenn, mivel közvetlen versenytársak a DRAM/NAND-piacon. Ebben az esetben az eladási hullám alapvetően indokoltnak tekinthető, és tovább mélyülhet, ha a CXMT megerősíti a HBM-technológia terén elért előrelépéseit. Az Nvidia, az AMD és a tágabb Nasdaq 100 esetében a kockázat közvetett és mérsékeltebb: a memóriaalkatrészek árának esetleges változása semleges vagy pozitív hatással lehet a GPU-gyártók árrésére, nem pedig közvetlenül negatívval.
Mivel az US100 továbbra is tartja a fontos technikai támaszokat (29 400–30 000), és az emelkedő trendje változatlanul érvényben van, a közelmúlt koreai hírei inkább szektorális átrendeződést és profitrealizálást kiváltó tényezőnek tűnnek a memóriarészvények szűk csoportjában, mintsem egy szélesebb indexkorrekció előjelének. Ez akkor változhat meg, ha egy másik negatív makrogazdasági katalizátorral párosulnak, például gyenge banki gyorsjelentésekkel, a csütörtökön vagy pénteken érkező vártnál magasabb inflációs adattal, illetve a közel-keleti helyzet eszkalációjával.
US100 technikai elemzése
A Nasdaq 100 határidős kontraktusa (US100) jelenleg 30 700 pont körül kereskedik, miután az elmúlt napokban visszahúzódott a valamivel 32 600 pont felett elért történelmi csúcsokról. A napi grafikon egyértelmű, az áprilisi mélypont (~22 400 pont) óta tartó emelkedő trendet mutat, amelyet két párhuzamos támaszvonal (szaggatott zöld vonalak) határol, felülről pedig egy csökkenő ellenállási vonal (szaggatott piros vonal) korlátozott, amelyet az árfolyam augusztusban tört át.
Kulcsfontosságú az augusztus–szeptemberi alakzat: a piac korrekción ment keresztül az 50,0–61,8%-os Fibonacci-visszahúzódási zónáig (29 072–29 510 pont), ahol a vevők két alkalommal is megvédték a támaszt (narancssárgával jelölt zónák és kék felhalmozási nyilak). Ez dinamikus emelkedéshez vezetett, amelynek során az árfolyam új történelmi csúcsot ért el a 161,8%-os Fibonacci-kiterjesztés közelében (33 219 pont).
Az árfolyam visszahúzódott a csúcsról, és jelenleg az SMA25 (30 430) és az SMA50 (30 002) fölött konszolidálódik. Mindkét mozgóátlag továbbra is emelkedik, és támogatja az emelkedő technikai struktúrát. Az RSI(14) 53-as értéke semleges, a piac nincs túlvett állapotban, így mindkét irányban marad tér a további elmozdulásra. A MACD gyengülő, de továbbra is pozitív hisztogramot mutat, ami a lendület csökkenésére, nem pedig megfordulására utal.
Amíg az árfolyam 29 400–29 500 pont felett marad, az emelkedő struktúra érvényben van. E zóna letörése mélyebb korrekció előtt nyithatná meg az utat, 28 000–28 400 pont felé.



Reggeli összefoglaló: Technológiai összeomlás Ázsiában és szigorú központi bankok az olajár-sokk árnyékában (2026.10.13.)


Reggeli összefoglaló: Az olaj ára a Szaúd-Arábiát ért támadások ellenére is csökkent, a piacok a fogyasztói árindexet várják (2026.10.12.)


Marvell: A memóriapiac problémái és lehetőségei

Reggeli összefoglaló: A Micron eredményei és a jen gyengülése nyomán emelkedés a technológiai szektorban Ázsiában, a Japán Központi Bank szigorú monetáris politikája ellenére
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.