


A hongkongi részvénypiac az ünnepi szünet után éles eladási hullámmal nyitott újra, a Hang Seng (HK.cash) akár 3%-kal is esett, ami március 23. óta a leggyengébb kereskedési napot jelenti. A befektetők negatívan reagálnak Peking legújabb ösztönző intézkedéseire is, amelyek eddig nem javították érdemben a gazdasági növekedéssel kapcsolatos várakozásokat, miközben az amerikai államkötvényhozamok emelkedett szintje további nyomást gyakorol a hangulatra.
-
Az eladási nyomás elsősorban a pénzügyi szektorban összpontosul: a HSBC mintegy 5,5%-kal esik, az AIA 4,2%-kal csökken, míg a Hong Kong Exchanges and Clearing 1,5%-kal van lejjebb.
-
A nagy technológiai részvények szintén nyomás alatt állnak. Az Alibaba mintegy 2,3%-kal alacsonyabban nyitott, a Tencent 2,1%-kal, a Baidu 3%-kal, a Xiaomi 2,5%-kal, a JD.com 2,6%-kal, a Meituan pedig mintegy 2%-kal esett. A JD Health a leggyengébb blue chip, részvényei mintegy 6,9%-kal csökkennek.
-
A New World Development kiemelkedik az általános eladási hullámmal szemben, a korai kereskedésben közel 10%-kal emelkedik. A vállalat bejelentette, hogy idő előtt megszünteti a 11 SKIES projektre vonatkozó szerződést, és a projektet jövő április 1-jén visszaadja a Hong Kong Airport Authoritynek.
-
A piacot nyomás alatt tartó másik tényező a kínai szárazföldi tőzsdék ünnepi időszak miatti zárva tartása, ami korlátozza a belföldi vételi támasz egyik lehetséges forrását. Az amerikai államkötvényhozamok magasabb szintjei szintén szigorítják a pénzügyi kondíciókat a kockázatos eszközök számára, és további nyomást helyeznek a régió értékeltségeire.
Peking nem tudja meggyőzni a piacot: a gyenge kereslet, az ingatlanpiac és a technológia tovább mélyíti a nyomást
Peking legújabb szakpolitikai intézkedéscsomagja nem tudta érdemben javítani a befektetői hangulatot. A hatóságok további hiteltámogatást, az ingatlanpiacot és a kisvállalkozásokat célzó intézkedéseket, valamint infrastrukturális beruházásokat jelentettek be, miközben a People’s Bank of China 1,5%-ra csökkentette az egyéves pledged supplementary lending kamatlábat. A probléma az, hogy a piacok túl korlátozottnak tartják az intézkedéseket ahhoz, hogy érdemben megváltoztassák a növekedési kilátásokat vagy helyreállítsák a kínai eszközök iránti bizalmat.
A nyomás széles körű. A gyenge belföldi kereslet továbbra is a gazdaság előtt álló egyik legfontosabb probléma, miközben az ingatlanszektor továbbra is nyomást gyakorol az aktivitásra. A CSI 300 Real Estate Index akár 9%-kal is esett, ami azt mutatja, hogy a befektetők továbbra sem győződtek meg arról, hogy az új intézkedések elegendőek lesznek a lakásértékesítések tartós fellendüléséhez és a fejlesztők körülményeinek javításához. Ezzel egyidejűleg a csomag nem tartalmazott új, közvetlen támogatást a részvények számára, ami korlátozza annak azonnali hatását a hangulatra.
Az eladási hullám a technológiai szektorra is átterjedt, amely korábban a kínai részvénypiaci rali egyik fő hajtóereje volt. A CSI Semiconductor Index több mint 2%-kal esett, és mintegy 32%-os negyedéves csökkenés felé tart, miközben a CSI AI Index 1,2%-kal csökkent, és nagyjából 25%-os negyedéves veszteség felé halad. Emellett a befektetői aktivitás is gyengül a hetes ünnepi szünet előtt, a sanghaji és sencseni tőzsdék együttes forgalma pedig 2025 júliusa óta a legalacsonyabb szintre esett.
Az eladási hullám Hongkongon túlra is terjed: a kínai részvények egyéves mélypontra estek
A szárazföldi Kínában a CSI 300 akár 2,4%-kal is esett, és mintegy egy éve nem látott mélypontra került. A kínai chipgyártók és optikai komponensgyártó vállalatok szintén éles eséseket szenvedtek el. A Cambricon Technologies, a GigaDevice Semiconductor, a Zhongji Innolight és az Eoptolink egyaránt legalább 5%-kal esett, miközben a versennyel és a technológiai geopolitikával kapcsolatos aggodalmak szolgáltak közvetlen katalizátorként. Azok a jelentések, amelyek szerint Peking engedélyezheti a hazai vállalatok számára az Nvidia legújabb chipjeinek megvásárlását, tovább növelték a nyomást a helyi félvezetőgyártókra, amelyek már most is intenzív versennyel néznek szembe. Ezzel egyidejűleg a kínai optikai vállalatokat célzó javasolt amerikai korlátozások tovább gyengítették a szektor iránti hangulatot.
A befektetők továbbra is csalódottak a legutóbbi amerikai–kínai tárgyalások eredményével kapcsolatban. Bár a kereskedelmi fegyverszünetet meghosszabbították, a találkozó nem hozta el azt az áttörést, amelyet egyes piaci szereplők reméltek. Ennek eredményeként a gyengeség most mind a hongkongi, mind a szárazföldi kínai részvényeket érinti, növelve a piaci szélesség további romlásának kockázatát, ha a technológiai szektorra nehezedő nyomás fennmarad.
HK.cash grafikon (D1 idősík)
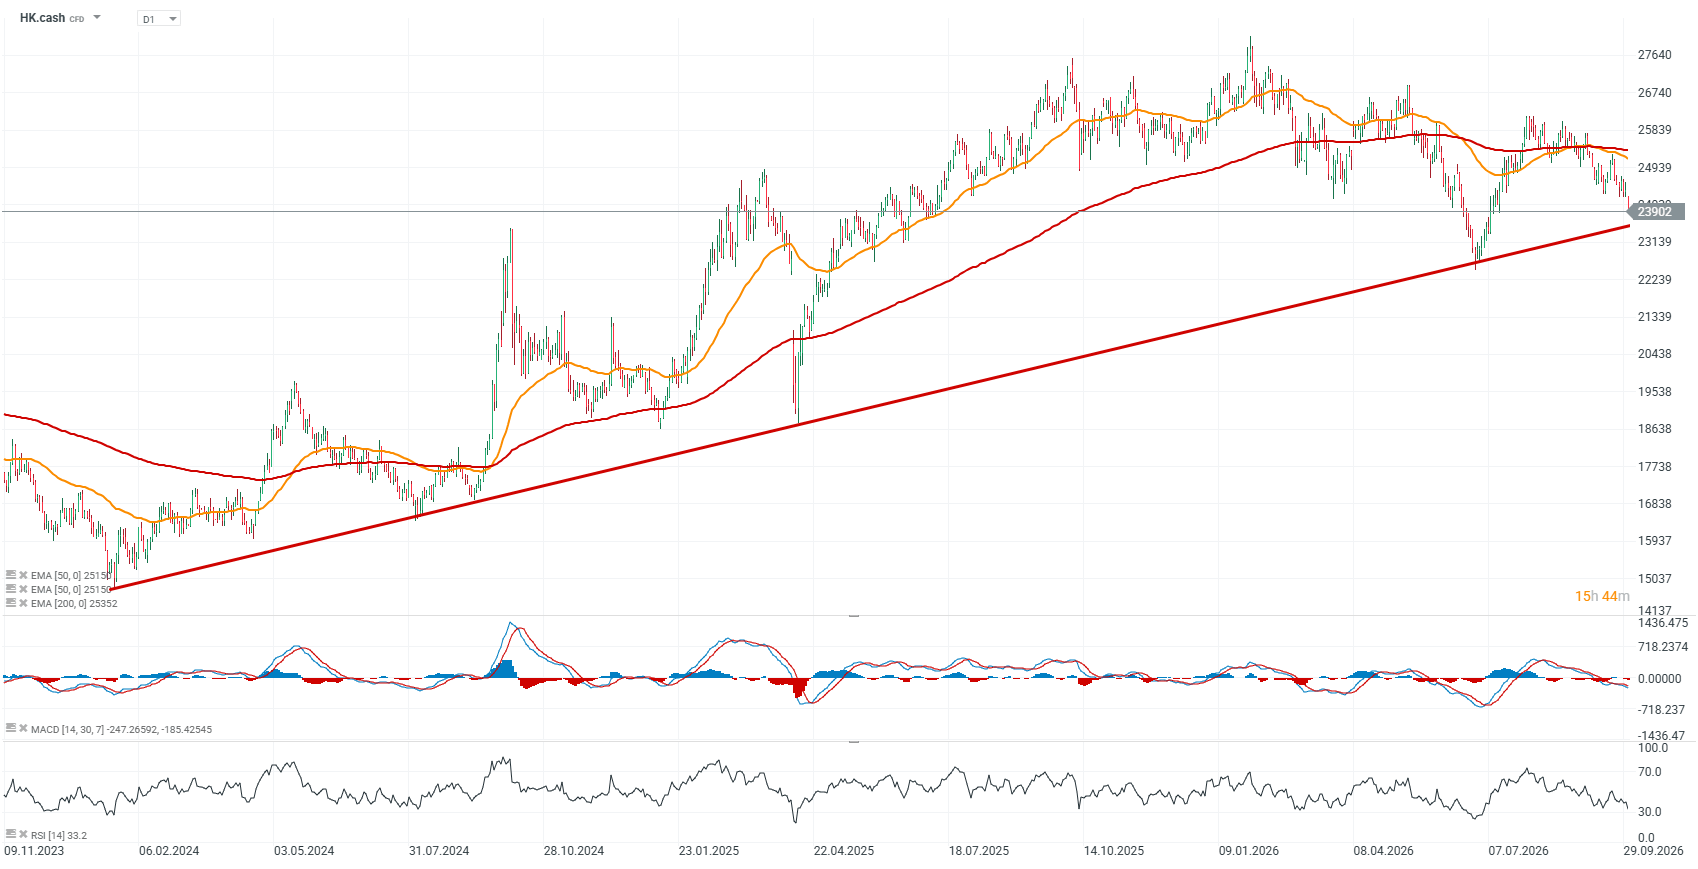 Forrás: xStation5


Reggeli összefoglaló: Erős Wall Street, gyenge Európa és Ázsia 🚩 Az NFP-adatok próbára teszik a részvénypiac erejét


Reggeli összefoglaló: A Micron eredményei és a jen gyengülése nyomán emelkedés a technológiai szektorban Ázsiában, a Japán Központi Bank szigorú monetáris politikája ellenére


Reggeli összefoglaló: A mesterséges intelligencia hajtja a Nikkei 225 emelkedését, az olajárak csökkennek (2026. szeptember 30.)

🚩 Az olajár tovább esik
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.