


Jelenleg a japán jen több mint két hete a legerősebb kereskedési napját teljesíti, és az összes többi G10 devizával szemben erősödik. Az USDJPY devizapár 0,4%-kal csökken, megközelítve a 158-as szintet.
1. ábra: USDJPY és a CFTC pozicionáltsága (2026)
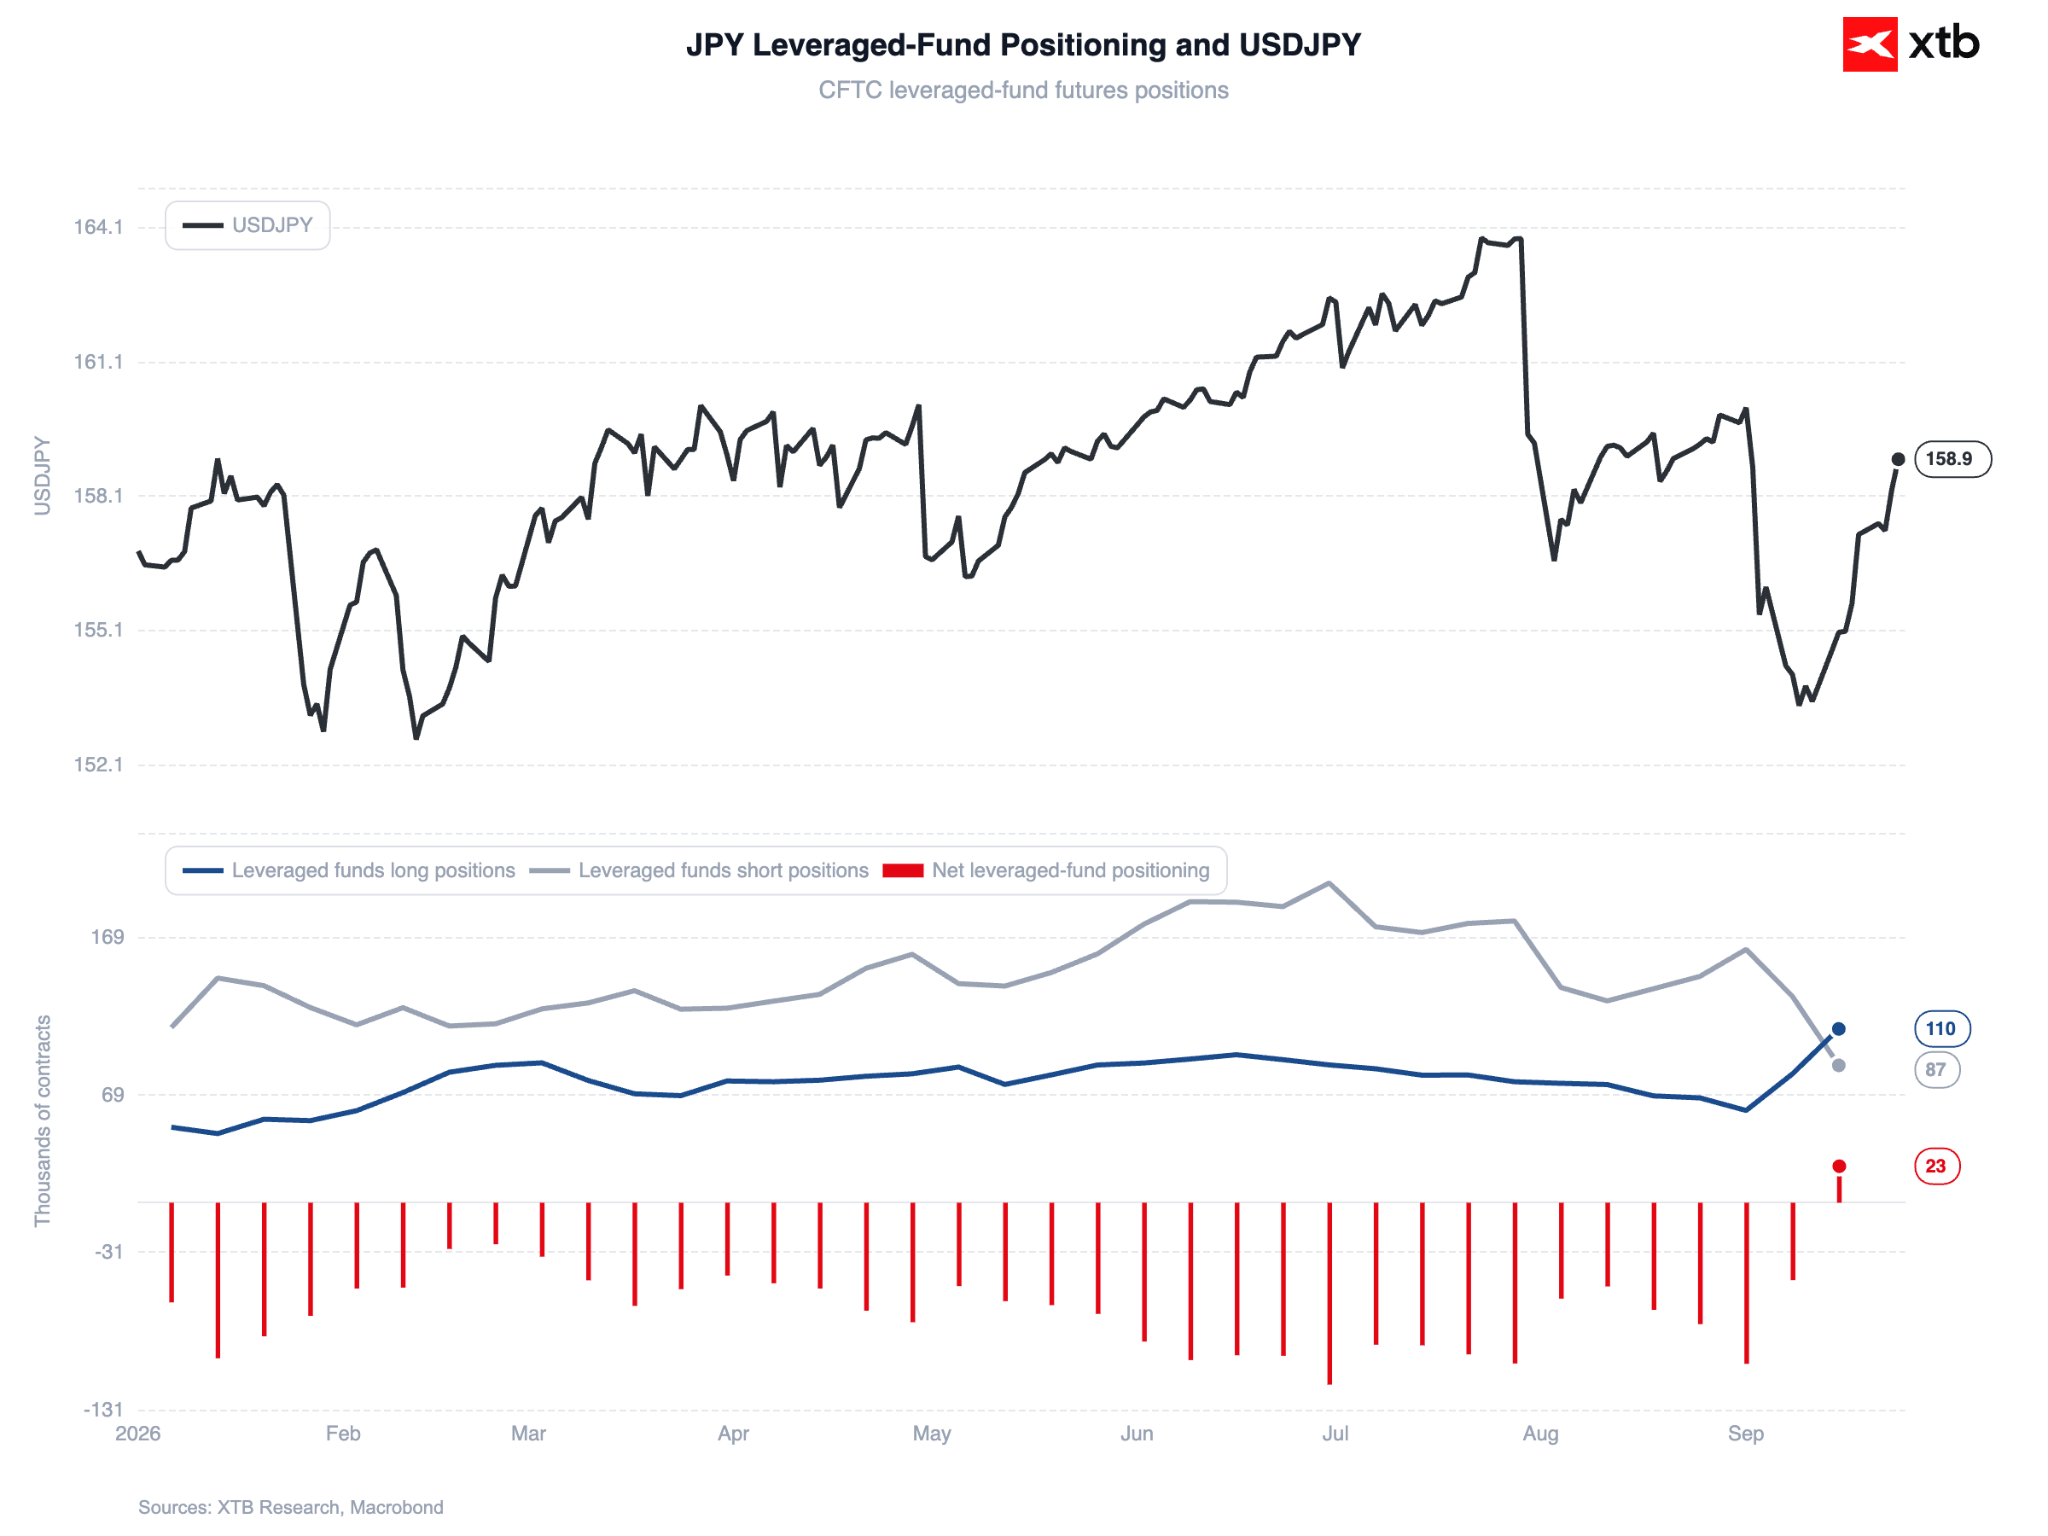 Forrás: XTB Research, 25.09.2026.
Mi az oka?
A japán pénzügyminiszter, Satsuki Katayama elárulta, hogy Donald Trump személyesen fejezte ki aggodalmát a japán deviza gyengesége miatt a Sanae Takaichi miniszterelnökkel folytatott New York-i találkozó során.
Hozzátette, hogy továbbra is összehangolja a lépéseket amerikai kollégájával, Scott Bessenttel, „beleértve a devizaárfolyamok területét is”.
2. ábra: A G10 devizák teljesítménye (2026.09.25.)
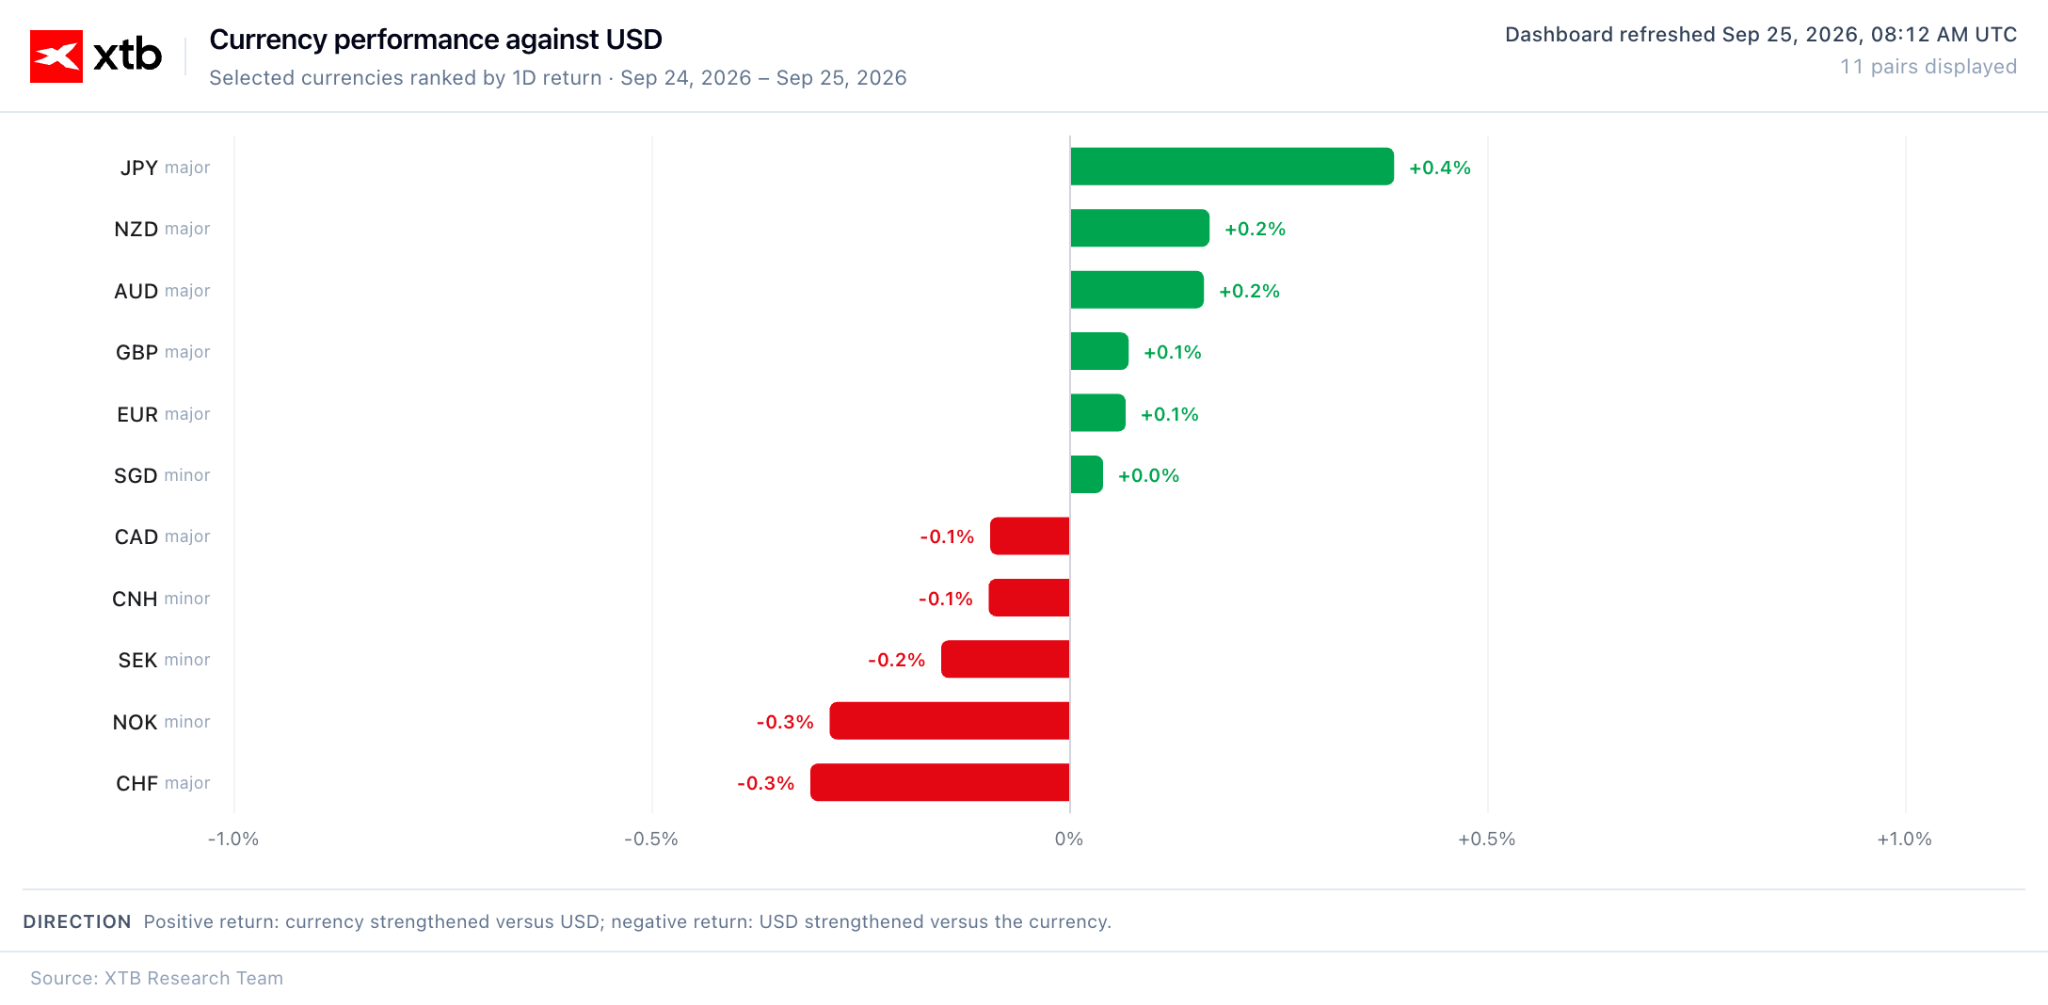 Forrás: XTB Research, 25.09.2026
Katayama nyilatkozatai egybeestek a gazdasági növekedési stratégia miniszterének, Minoru Kiuchinak a hasonlóan jelentős kijelentéseivel. Bejelentette a reflációs rezsim végét, amely laza költségvetési politikára, az export támogatását szolgáló gyenge jenre, valamint az állami kiadásokon keresztül megvalósuló aktív gazdaságélénkítésre épült (ezt gyakran Abenomics néven említik).
Mint kiemelte, Japán egy fokozatosan emelkedő árak és kamatlábak által jellemzett időszakba lépett. Az egész folyamat úgy is értelmezhető, mint egy összehangolt kísérlet a jen hitelességének újjáépítésére.
Fundamentumok
Fundamentális szempontból a japán devizára nyomást gyakorolt a Fed kamatemelési pályájával kapcsolatos várakozások közelmúltbeli felfelé történő átárazása, amelyet a rendkívül erős amerikai PMI-adatok közzététele váltott ki.
Összességében ezek az adatok az elmúlt öt év legerősebb eredményeit mutatják, amelyek körülbelül 5%-os GDP-növekedéssel vannak összhangban. A piac egyre inkább azt árazza, hogy a kamatemelési ciklus már az októberi ülésen folytatódhat.
3. ábra: A Fed kamatlábainak piaci árazás alapján várt pályája (2026–2027)
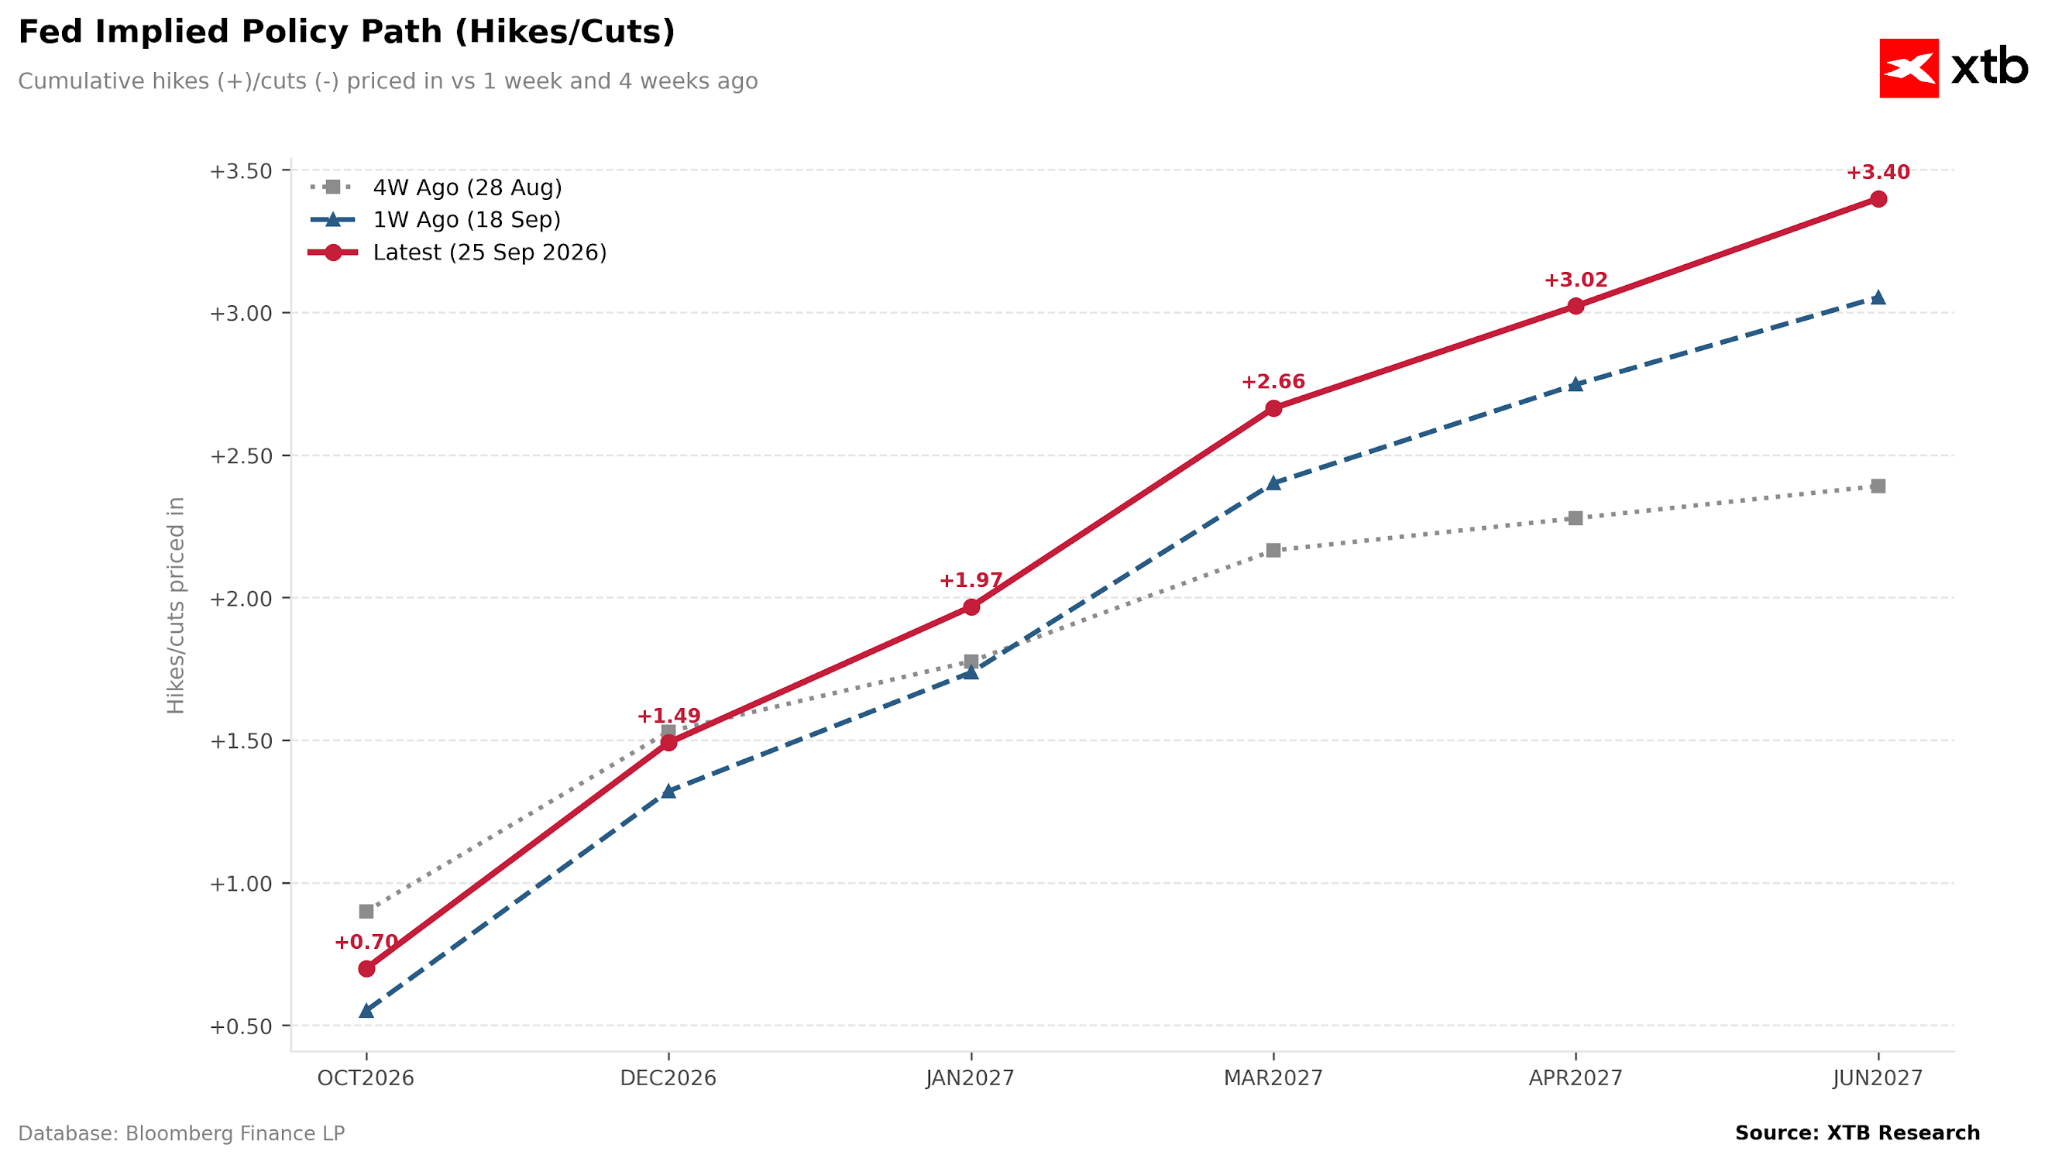 Forrás: XTB Research, 25.09.2026
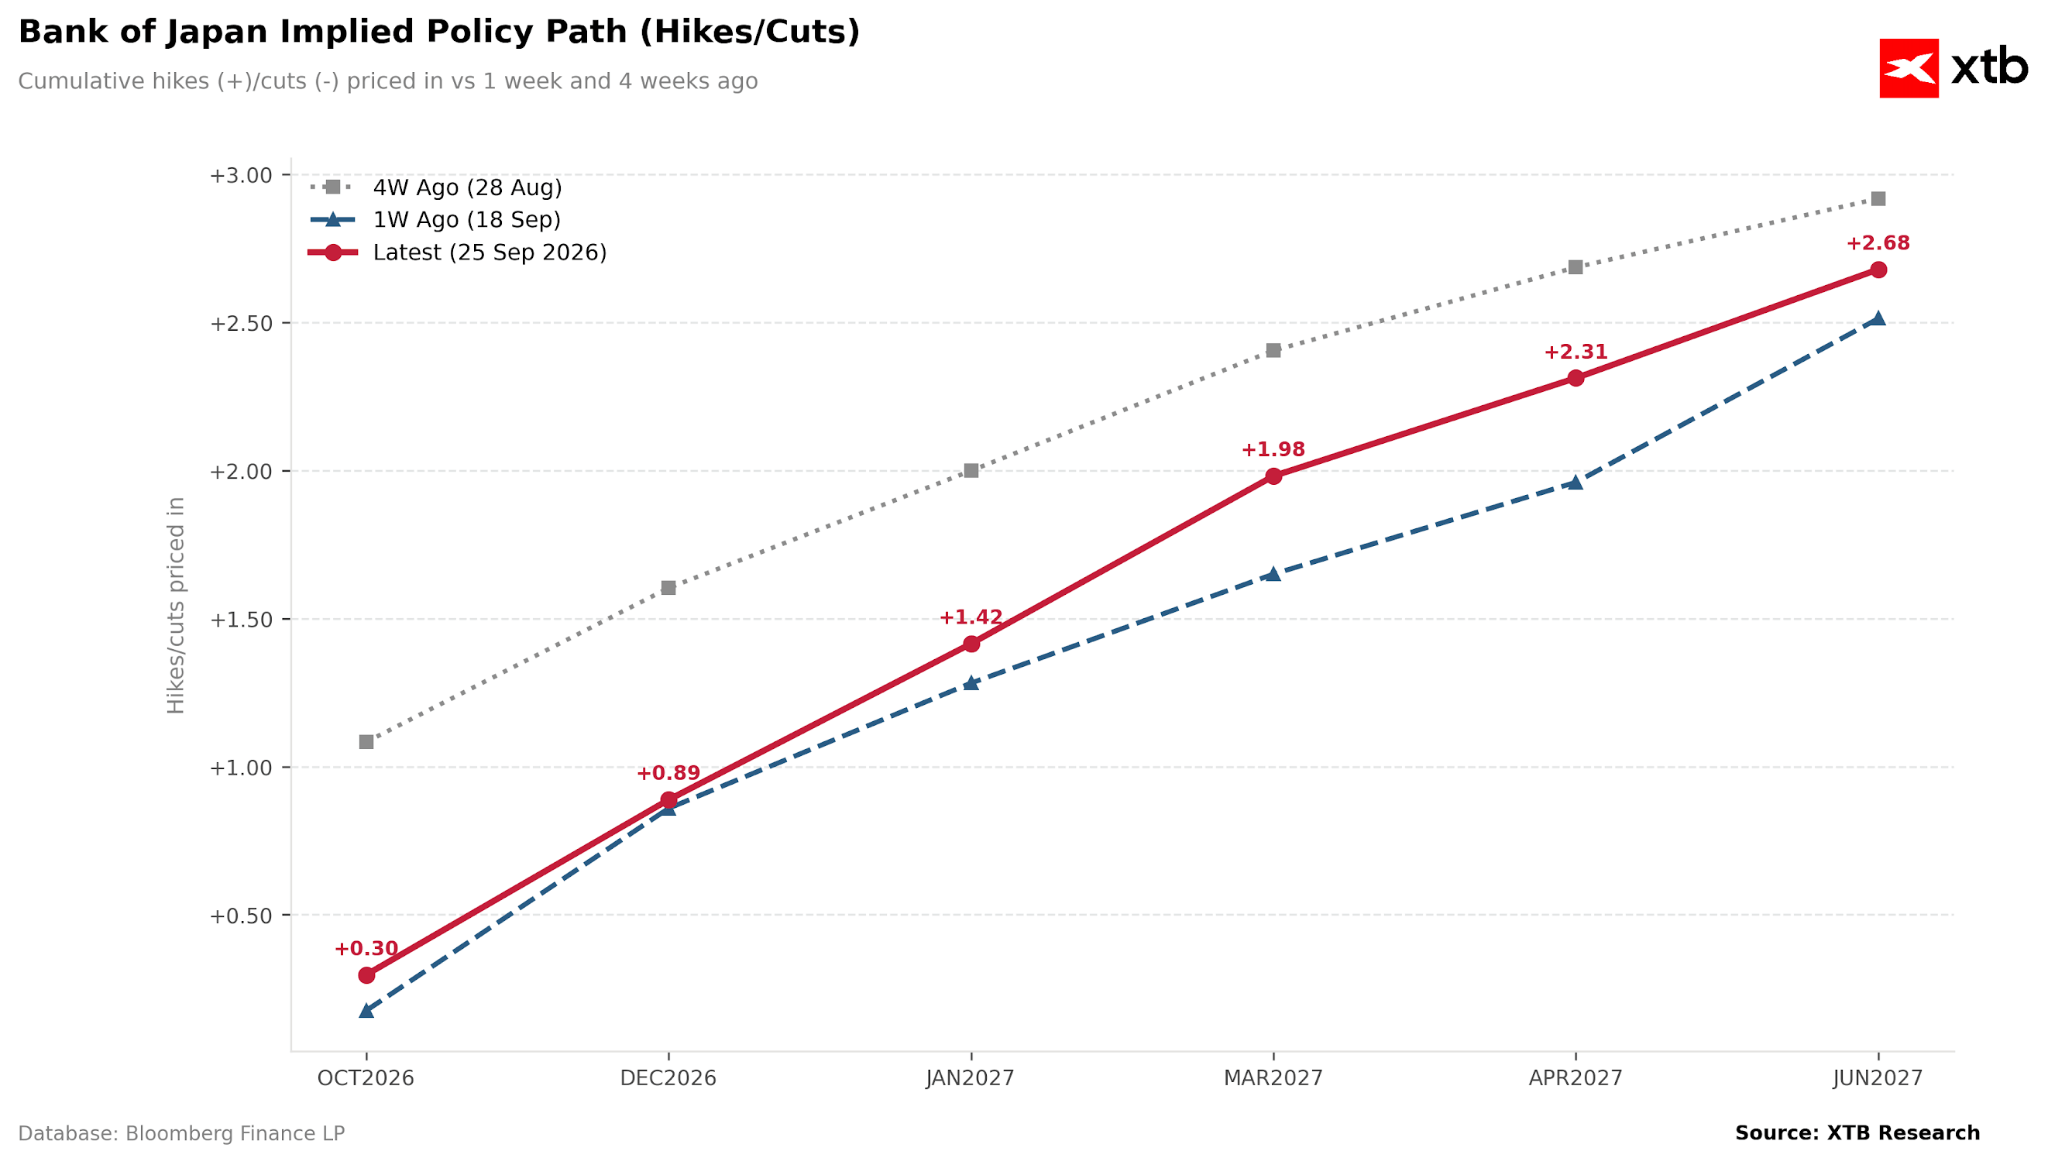
A befektetők ezért izgatottan várják azokat az adatokat vagy a BoJ tisztviselőinek olyan megjegyzéseit, amelyek hasonló átárazáshoz vezethetnek a japán kamatlábakkal kapcsolatos várakozások tekintetében.
4. ábra: A BoJ kamatlábainak piaci árazás alapján várt pályája (2026–2027)
 Forrás: XTB Research, 25.09.2026
Érdemes azt is megjegyezni, hogy ahogy az egyik legszorosabban figyelt devizapár tovább emelkedik, úgy nő az intervenció kockázata is. A tisztviselők egy ideje már nem jelentik be ezeket előre.
Technikai elemzés
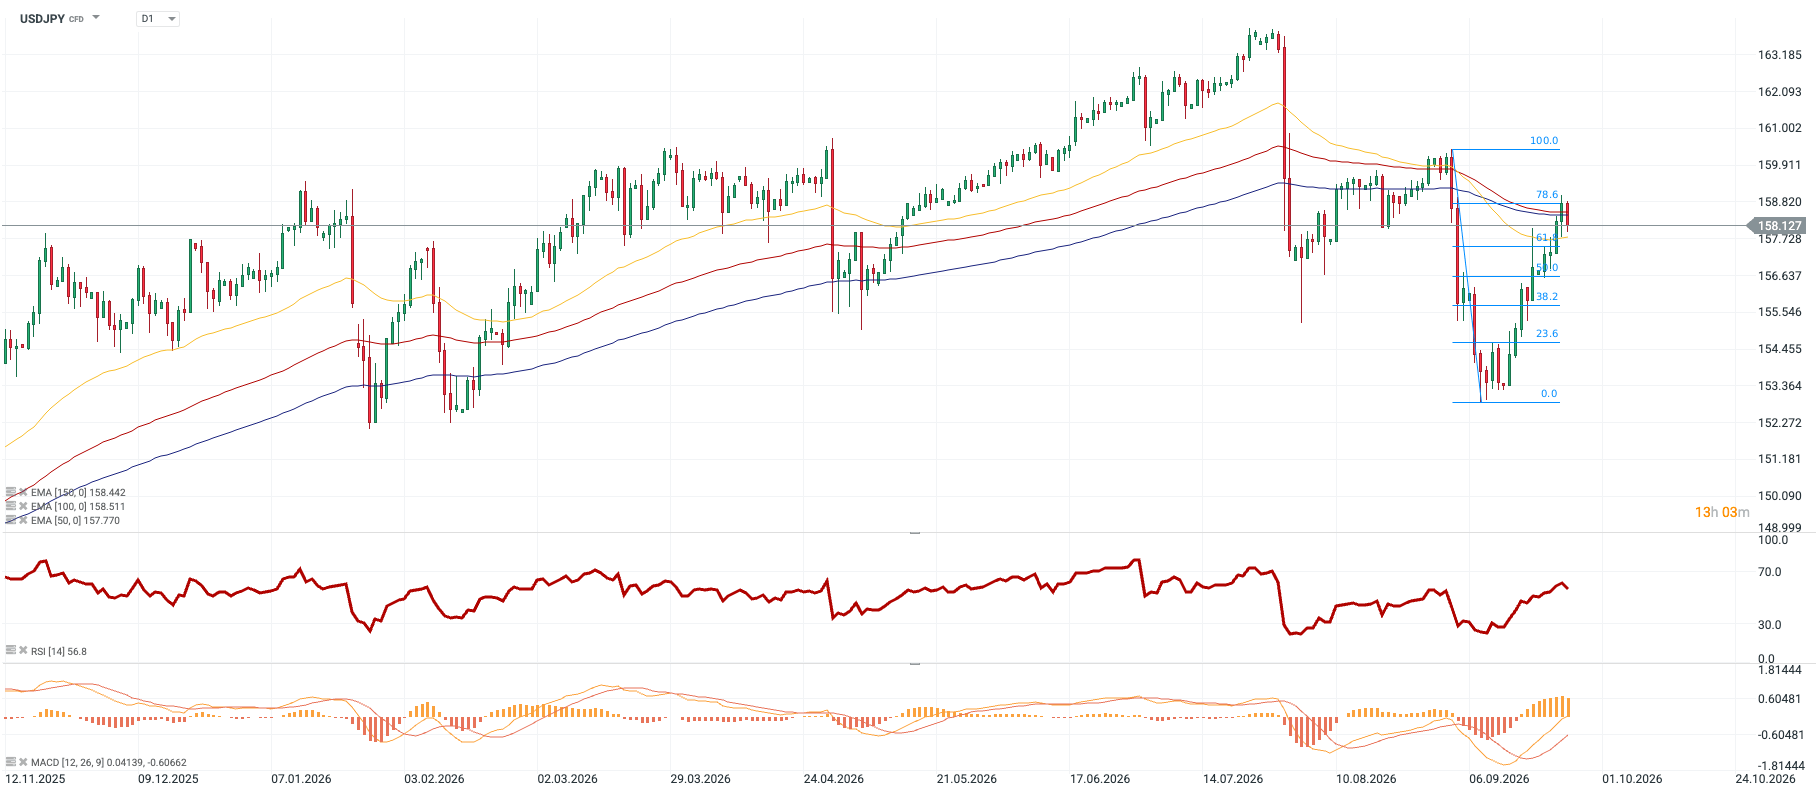
5. ábra: USDJPY [D1] (2025.11.12.–2026.09.25.)
 Forrás: XTB, 25.09.2026
A devizapárnak sikerült visszanyernie a szeptemberi meredek esés során elszenvedett veszteségek nagy részét. Jelenleg az árfolyam egy szűk mozgóátlag-koncentráció körül mozog, konkrétan az 50-es, 100-as és 150-es EMA-k közelében. Az ezen zóna fölötti kitörés és tartós megmaradás megnyitná az utat a 78,6%-os Fibonacci-visszatérési szint, valamint a 160-as pszichológiai szint felé, amely az a terület, ahol a nyár folyamán összehangolt intervencióra került sor.
Az 56,8-as RSI megerősíti a megújult bullish lendületet, miután az indikátor kikerült a mélyen túladott tartományból (augusztus és szeptember fordulóján 30 alatt volt), és jelenleg a semleges tartomány felső felében mozog.


Gazdasági naptár: A Trump–Xi-csúcstalálkozón nem született áttörés (2026. szeptember 25.)



Reggeli összefoglaló: Az olajár visszaesett a Washington és Teherán közötti tárgyalásokról szóló hírek hatására (2026. szeptember 25.)


Piaci összefoglaló: Az olajárak további emelkedése nyomást gyakorol az európai részvényekre (2026. szeptember 24.)

A kötvényhozamok 2007 óta legmagasabban
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.