

- Az amerikai eredményközlési szezon olyan nagy bankok jelentéseivel kezdődik, mint a JPMorgan Chase és a Goldman Sachs.
- A közel-keleti feszültségek és a járatfelfüggesztések emelik a geopolitikai kockázati felárakat a nyersolajpiacon.
- Japánban szeptemberben a termelői árindex éves szinten 6,8 százalékra lassult.
- Az US500 magas szintekre emelkedett a pénzügyi szektor vezető szereplőinek megerősítése nélkül, ami divergencia-riasztást vált ki.
- A MACD-mutatók a hisztogram zsugorodását jelzik, ami a korábbi visszahúzódásokhoz hasonló negatív momentum-divergenciára utal.
A keddi kereskedési napot elsősorban az amerikai negyedéves gyorsjelentési szezon hivatalos kezdete határozza meg. A befektetők megismerik a legnagyobb amerikai pénzügyi intézmények, köztük a JPMorgan Chase, a Goldman Sachs, a Citigroup és a Wells Fargo jelentéseit, amelyek lehetővé teszik a bankszektor állapotának, a hitelportfóliók minőségének, valamint a fogyasztók tartósan magas kamatokkal szembeni ellenálló képességének értékelését.
Ezzel párhuzamosan a közel-keleti geopolitikai helyzet továbbra is fontos piaci tényező. Az Etihad és a Qatar Airways járatainak felfüggesztéséről szóló hírek táplálják a konfliktus eszkalációjával kapcsolatos aggodalmakat, ami megemelt kockázati prémiumban tükröződik a nyersolajpiacon. Az éjszaka folyamán Ausztráliából megérkeztek az RBA monetáris politikai ülésének szigorúbb hangvételű jegyzőkönyvei, amelyek az infláció megfékezése érdekében a belföldi kereslet tartós visszafogásának szükségességét hangsúlyozták, miközben a helyi üzleti hangulat jelentősen romlott. Eközben a japán adatok a termelői árak dinamikájának egyértelmű lassulását mutatták (a PPI éves növekedése 6,8%-ra csökkent), enyhítve a Bank of Japan gyors kamatemeléseire nehezedő nyomást. A nap folyamán a Fed tisztviselőinek beszédei (Waller, Barkin, Collins), valamint a német CPI végleges értéke válthatnak ki volatilitást.
Az ázsiai kereskedési szakasz legfontosabb adatai
-
Japán – Termelői árindex (PPI), éves változás, szeptember: 6,8% (piaci konszenzus: 7,6%; előző érték: 7,6%). A termelői oldali költségnyomás egyértelmű lassulása mérsékli a japán gazdaság inflációs nyomását.
-
Japán – Banki hitelezés éves változása, szeptember: 5,3% (piaci konszenzus: 5,5%; előző érték: 5,3%). A banki hitelezés növekedése megőrizte az előző havi ütemét, és kissé elmaradt a piaci várakozásoktól.
-
Ausztrália – NAB üzleti bizalmi index, szeptember: -13 pont (előző érték: -9 pont). Az üzleti szereplők körében erősödő negatív hangulat a restriktív monetáris politika és a költségnyomás növekvő terhét tükrözi.
-
Egyesült Királyság – BRC kiskereskedelmi értékesítési mutató éves változása, szeptember: 1,0% (piaci konszenzus: 0,8%; előző érték: 0,5%). A vártnál magasabb érték a brit fogyasztók költési hajlandóságának enyhe javulását jelzi.
Makrogazdasági naptár
-
02:30 Ausztrália – Az RBA monetáris politikai ülésének jegyzőkönyve
-
05:00 Egyesült Királyság – Megan Greene, a BoE monetáris politikai bizottsági tagjának beszéde
-
08:00 Eurózóna – A német CPI végleges havi változása. Piaci konszenzus: 0,6%. Előző érték: 0,6%.
-
09:45 USA – Christopher Waller, a Fed igazgatótanácsi tagjának beszéde
-
12:00 USA – NFIB kisvállalkozói optimizmusindex. Piaci konszenzus: 98,1. Előző érték: 98,7.
-
14:15 USA – ADP heti foglalkoztatásváltozás. Előző érték: 23,8 ezer.
-
16:00 USA – Használt lakások értékesítése. Piaci konszenzus: 3,95 millió. Előző érték: 3,98 millió.
-
16:30 Ausztrália – Conference Board vezető gazdasági indexének havi változása. Előző érték: 0,5%.
-
19:00 USA – Thomas Barkin, a Richmondi Fed elnökének beszéde
-
22:00 USA – Susan Collins, a Bostoni Fed elnökének beszéde
-
23:45 Új-Zéland – Turisztikai érkezések havi változása. Előző érték: 0,5%.
-
Pontos időpont nélkül Kína – M2 pénzkínálat éves változása. Piaci konszenzus: 7,4%. Előző érték: 7,5%.
-
Pontos időpont nélkül Kína – Új banki hitelek. Piaci konszenzus: 1 025 milliárd. Előző érték: 60 milliárd.
-
Egész nap Globális – Az IMF és a Világbank éves közgyűlése (2. nap)
Vállalati gyorsjelentések
-
JPMorgan Chase & Co (JPM) — piacnyitás előtt, előrejelzett EPS: 5,94 USD. A legnagyobb amerikai bank, amely a fogyasztók pénzügyi helyzetének és a hitelveszteségekre képzett céltartalékok mértékének fontos mutatója.
-
Johnson & Johnson (JNJ) — piacnyitás előtt, előrejelzett EPS: 2,53 USD. Az egészségügyi szektor defenzív indikátora, valamint az orvostechnikai eszközök és gyógyszerek iránti kereslet stabilitásának mércéje.
-
UnitedHealth Group Incorporated (UNH) — piacnyitás előtt, előrejelzett EPS: 4,12 USD. Fontos betekintést nyújt az egészségügyi költségek és az amerikai biztosítási piac jövedelmezőségének alakulásába.
-
The Goldman Sachs Group, Inc. (GS) — piacnyitás előtt, előrejelzett EPS: 12,90 USD. A tőkepiaci aktivitás, a kereskedési bevételek és az M&A-piac fellendülésének fő indikátora.
-
Wells Fargo & Company (WFC) — piacnyitás előtt, előrejelzett EPS: 1,85 USD. Az amerikai jelzáloghitelpiac és a nettó kamatbevételek egyik meghatározó szereplője.
-
Citigroup Inc. (C) — piacnyitás előtt, előrejelzett EPS: 2,66 USD. Átalakuláson áteső vállalat, amely betekintést nyújt a globális vállalati pénzmozgások és a tranzakciós banki szolgáltatások alakulásába.
-
Domino's Pizza Inc (DPZ) — piacnyitás előtt, előrejelzett EPS: 4,33 USD. A gyorséttermi szegmens diszkrecionális fogyasztói kiadásainak mércéje.
-
Albertsons Companies, Inc. (ACI) — piacnyitás előtt, előrejelzett EPS: 0,31 USD. Az élelmiszer-infláció közepette a háztartások vásárlási magatartásának mutatója.
-
AZZ Inc. (AZZ) — piac zárása után, előrejelzett EPS: 1,82 USD. A fémbevonatok iránti kereslet és az ipari infrastruktúra állapotának indikátora.
-
További, ma jelentő vállalatok: FB Financial Corporation (FBK, piacnyitás előtt, előrejelzett EPS: 1,21 USD), Unity Bancorp, Inc. (UNTY, előrejelzett EPS: 1,49 USD), FingerMotion, Inc. (FNGR) és Biomerica, Inc. (BMRA).
Figyelendő piacok
-
S&P 500 / pénzügyi szektor (XLF) — A nagy pénzügyi intézmények gyorsjelentései meghatározzák az amerikai részvényindexek irányát a negyedév elején.
-
Nyersolaj (Brent / WTI) — A közel-keleti feszültségek és a térségben felfüggesztett légijáratok a kínálat folyamatosságával kapcsolatos aggodalmak közepette nyomást gyakorolnak a piacra.
-
Ausztrál dollár (AUD/USD) — A devizapárra az RBA szigorúbb hangvételű jegyzőkönyvei és a NAB üzleti bizalmi indexének meredek visszaesése közötti ellentét hat, a globális kockázatkerülés közepette.
US500: Az index emelkedik, a bankok nem. A gyorsjelentési szezon próbára teszi ezt az eltérést
Az amerikai bankok gyorsjelentési szezonjának mai kezdete olyan piacot ér el, amely önmagában is vegyes jelzéseket küld. Az US500 a szeptember közepi mélypont (körülbelül 7550 pont) óta emelkedő trendet épített ki, és a 7800–7850 pontos tartományban lévő csúcsokat teszteli. A probléma az, hogy mindezt a pénzügyi szektor meghatározó szereplőinek részvétele nélkül teszi.
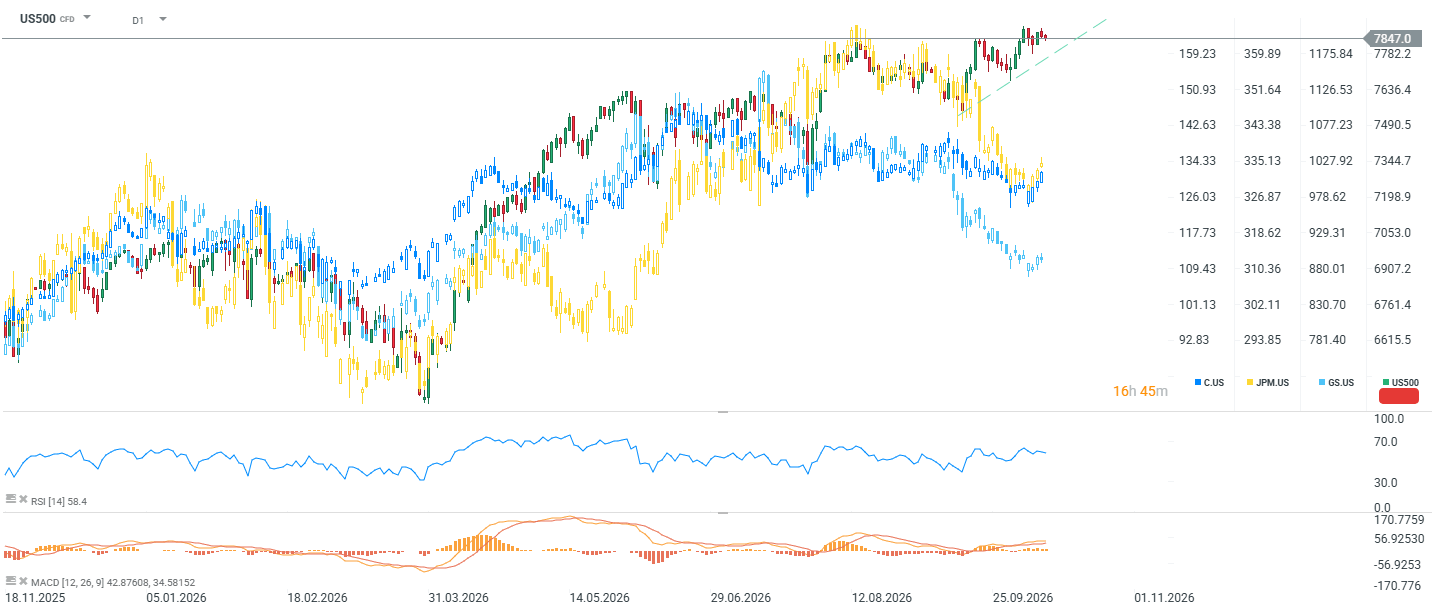
A JPMorgan és a Citi augusztus óta oldalazó mozgást végez, és nem erősíti meg az index új csúcsait. A Goldman Sachs teljesítménye viszonylag a legerősebb, de ez a részvény sem tör ki egyértelműen a korábbi csúcsok fölé. Ez klasszikus figyelmeztető jel: amikor az index úgy emelkedik, hogy a gazdaság hitelpiaci állapotának barométereként szolgáló szektor nem erősíti meg a mozgást, a további emelkedés egyre inkább a nem pénzügyi szektor szűk vezető részvénycsoportjától függ.
A mutatók inkább a lendület gyengülését jelzik, nem pedig egy lehetséges fordulatot. Az RSI(14) 58,4-es értéke semleges tartományban van, így technikai szempontból továbbra is van tér a további elmozdulásra. A MACD azonban az emelkedő árfolyamok ellenére zsugorodó hisztogramot mutat, ami negatív lendületbeli divergenciára utal, hasonlóan a szeptemberi korrekciót megelőző helyzethez.
Mit jelent ez a gyorsjelentésekre adott piaci reakció szempontjából?
Az erős eredmények — különösen a robusztus kereskedési és befektetési banki teljesítmény — a legegészségesebb módon szüntethetnék meg az eltérést: emelhetnék a bankrészvények árfolyamát, és megerősíthetnék az index emelkedésének megalapozottságát. A kockázatot az a forgatókönyv jelenti, amelyben a tisztességes eredményeket óvatos előrejelzések kísérik, különösen a hitelportfólió minőségével és a céltartalékokkal kapcsolatban. Ebben az esetben a piac indokoltnak tekintheti az eltérést, és profitrealizálás indulhat a trendvonal irányába (körülbelül 7600–7650 pontig), vagy akár lejjebb, a 7300–7350 pontos tartományig. A technológiai részvények eladási hulláma szintén hozzájárulhat ehhez, tekintettel a Nasdaq és a KOSPI közötti erős korrelációra.



Reggeli összefoglaló: Technológiai összeomlás Ázsiában és szigorú központi bankok az olajár-sokk árnyékában (2026.10.13.)



Gazdasági naptár: Melyik tőzsdék maradnak ma zárva? (2026.10.12.)

Reggeli összefoglaló: Az olaj ára a Szaúd-Arábiát ért támadások ellenére is csökkent, a piacok a fogyasztói árindexet várják (2026.10.12.)

Az olaj ára 100 dollár alá esik🚨
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.