


Az elmúlt hetekben változó intenzitással egy olyan javaslat kering az amerikai közéletben, amely végül nagyjából 90 napos időszakra betiltaná a dízel exportját az Egyesült Államokból.
Ennek a lépésnek természetesen az lenne a célja, hogy az amerikai üzemanyagpiacot érő jelentős nyomást enyhítse a jelenlegi kormányzat számára kiemelten fontos választások előtt.
Az olaj ára az amerikai „Labor Day” napján [2000–2026]
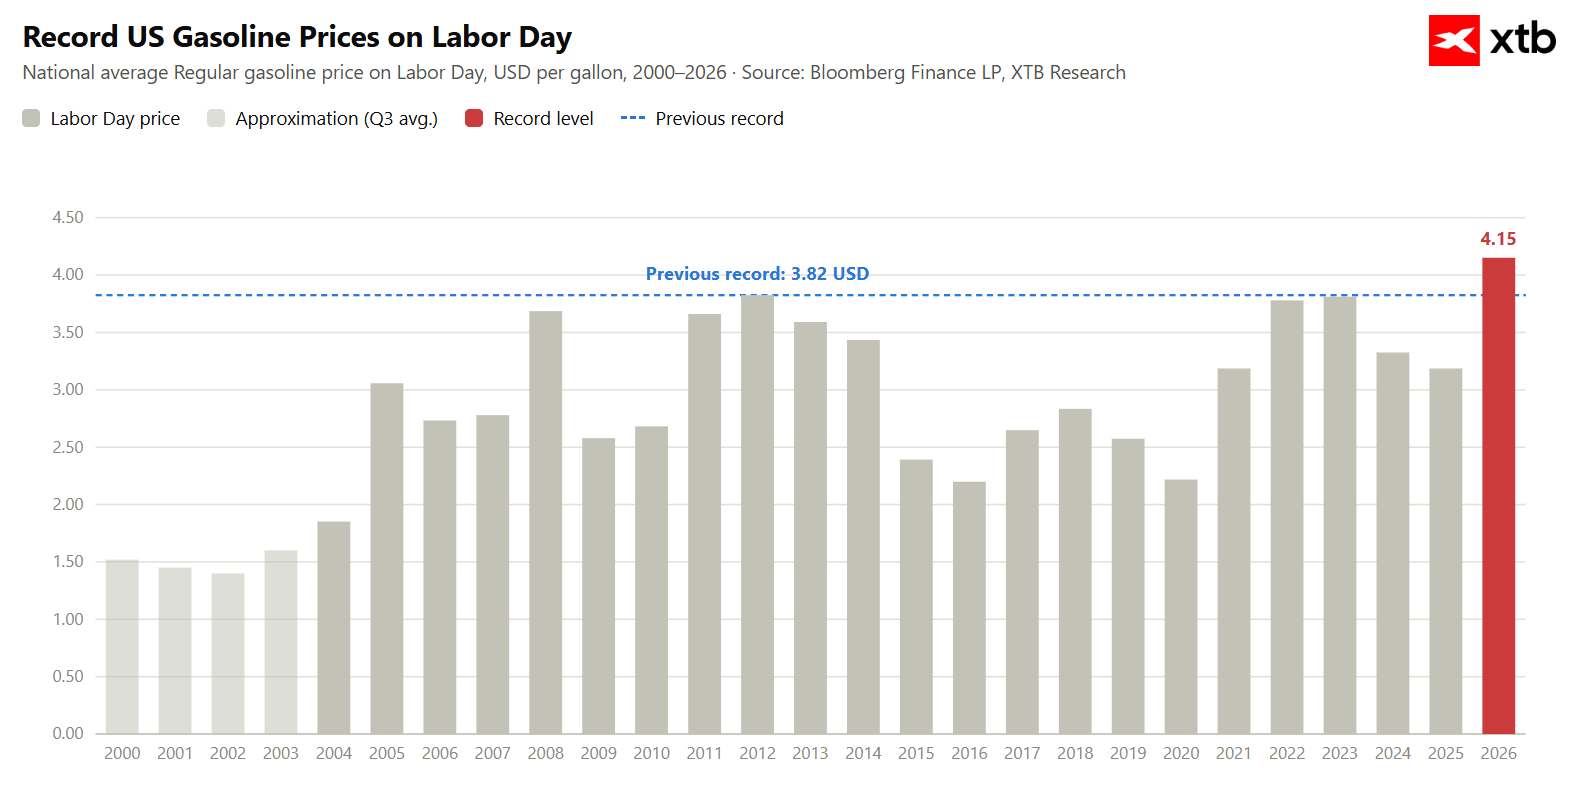
A helyzet a republikánusok és az Egyesült Államok szempontjából komoly, tekintettel az ország üzemanyag-fogyasztástól való rendkívüli függőségére. Az üzemanyagárak történelmi csúcsokat érnek el, és egyre gyakrabban jelennek meg elszórt jelentések bizonyos kőolajtermékek fizikai hiányáról. A félidős választások közeledtével az üzemanyagárak kulcsfontosságúak, és a megoldás drasztikus és jelentős piaci beavatkozással járó jellege ellenére sok piaci szereplő nem zárja ki annak lehetőségét.
Miért éppen a dízel? Az olajiparnak számos összetett sajátossága van, ezek egyike pedig az, hogy a jelenlegi hiány nem a nyersolaj, hanem a finomítói kapacitás oldalán jelentkezik. A finomított termékek közül pedig jelenleg a dízelpiacon a legnagyobb a hiány.
A Perzsa-öbölben zajló háború – terméktől függően – a globális finomítói kapacitás több, illetve egyes esetekben több mint tíz százalékát vonta ki a piacról. Oroszországban is jelentkezik kínálati nyomás. Tavaly Oroszország a globális dízelkínálat mintegy 5%-át biztosította. Az orosz finomítói infrastruktúra ellen egyre nagyobb volumenű és hatékonyabb támadássorozat zajlik, amely az ország exportkapacitásának jelentős részét használhatatlanná tette.
Ennek az üzemanyagnak a hiánya különösen problémás a betakarítási szezonban. Annak ellenére, hogy Donald Trump kedvezően nyilatkozott egy ilyen megoldásról, annak bevezetése továbbra is valószínűtlen, és a kormányzat más képviselői még egy ilyen exporttilalom bevezetésének lehetőségét is tagadják.
Tegyük fel azonban a legrosszabb forgatókönyvet: valóban olyan kedvezőtlen helyzetbe hozná ez Európát, ahogy azt számos kommentátor állítja?
Az olaj tranzitja a Hormuzi-szoroson a HormuzTracker.com adatai alapján
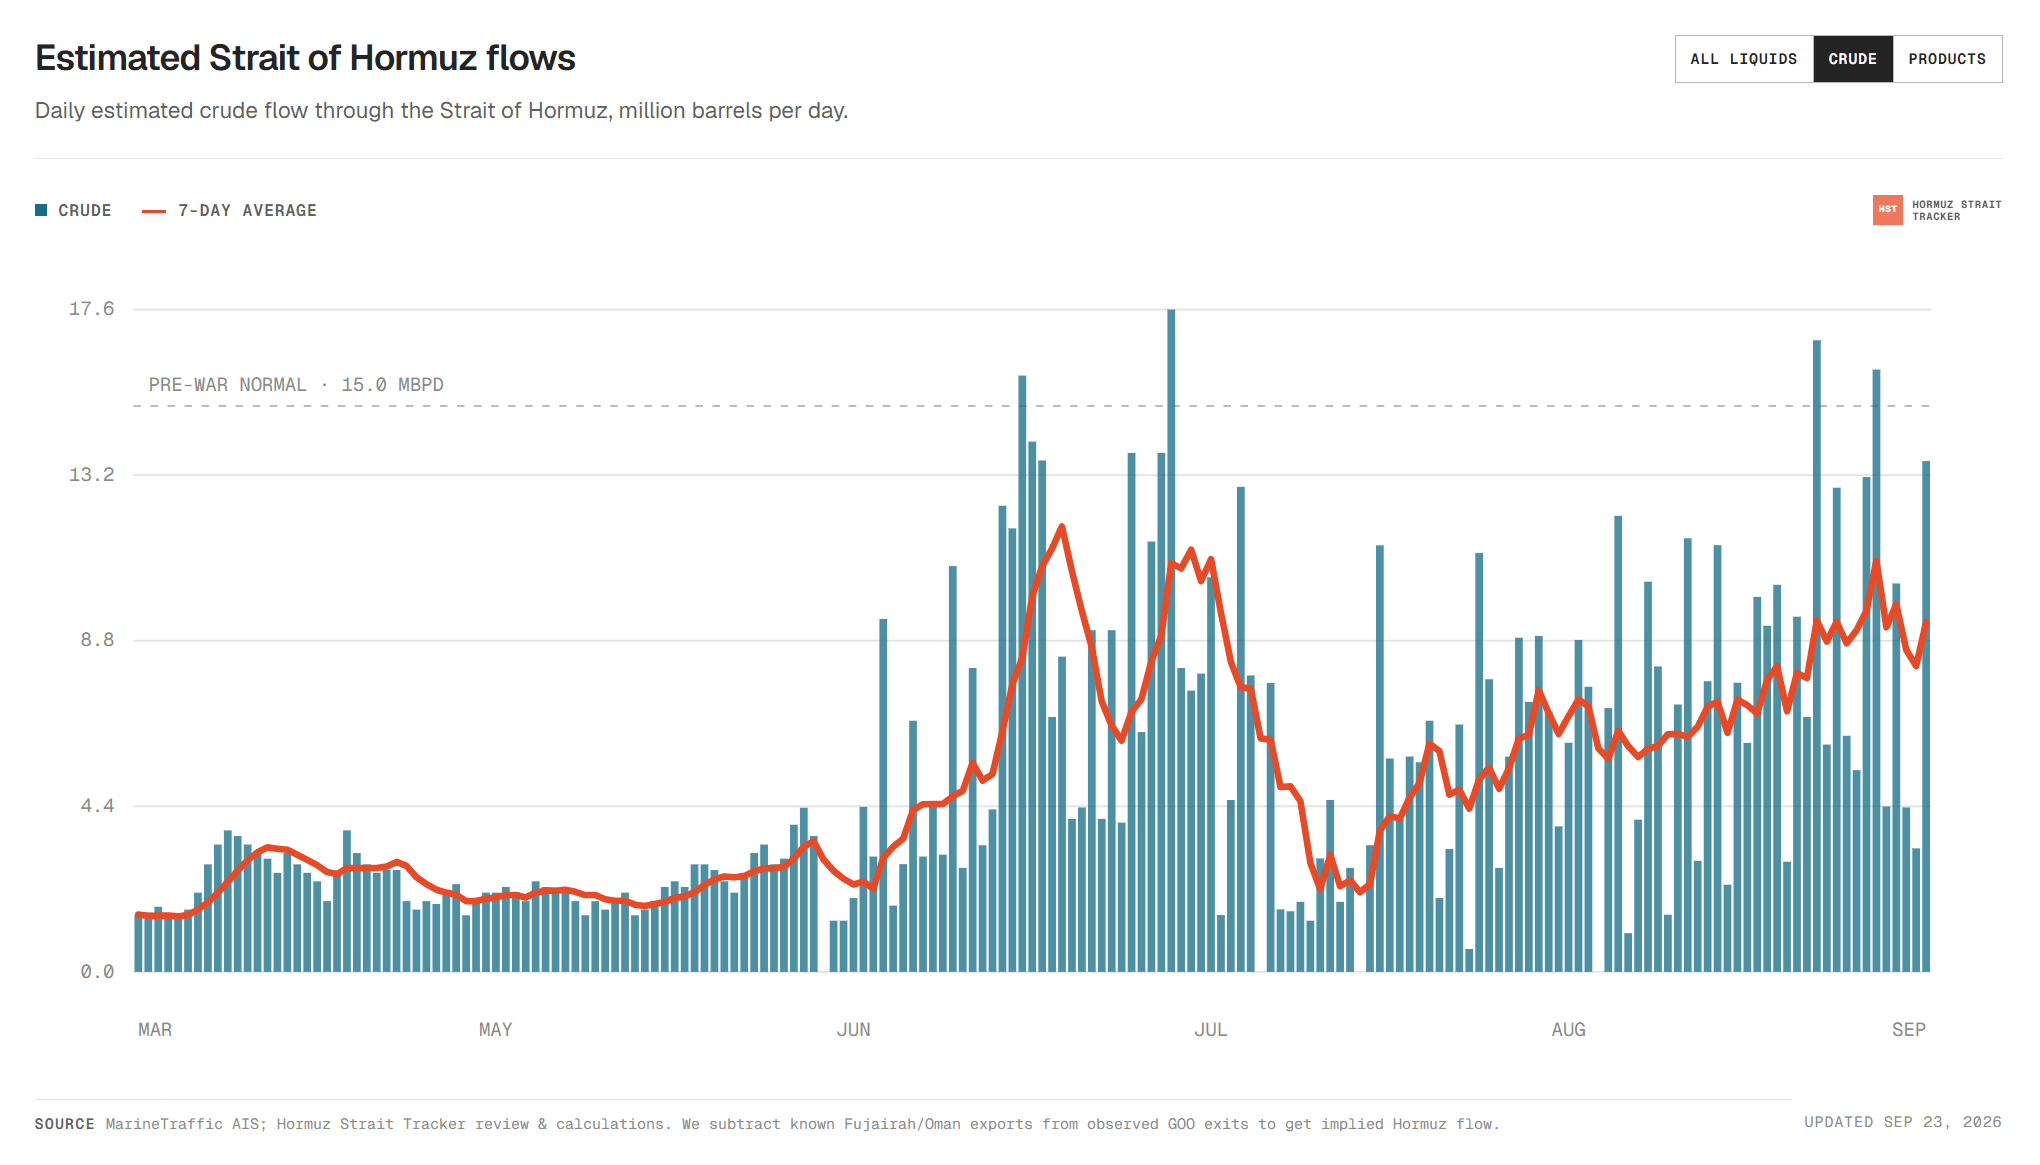
Fontos hangsúlyozni, hogy a hiány jelenleg a finomítói oldalon jelentkezik, nem pedig a kitermelés oldalán. A konfliktus kezdete óta a stratégiai kőolajtartalékokból felszabadított készletek a hiány jelentős részét enyhítették. Egy ideje azonban egyre több adat utal arra, hogy a „blokádot kijátszó” hajók képesek a Hormuzi-szorosból annyi nyersolajat elszállítani, amennyi elegendő a globális kereslet fedezésére. A hiány tehát az üzemanyagot, nem pedig a nyersolajat érinti.
Az üzemanyagpiac azonban Európában és globális szinten egyaránt teljesen más képet mutat.
A GDP-intenzitás és az olajfogyasztás grafikonja [2000–2025]
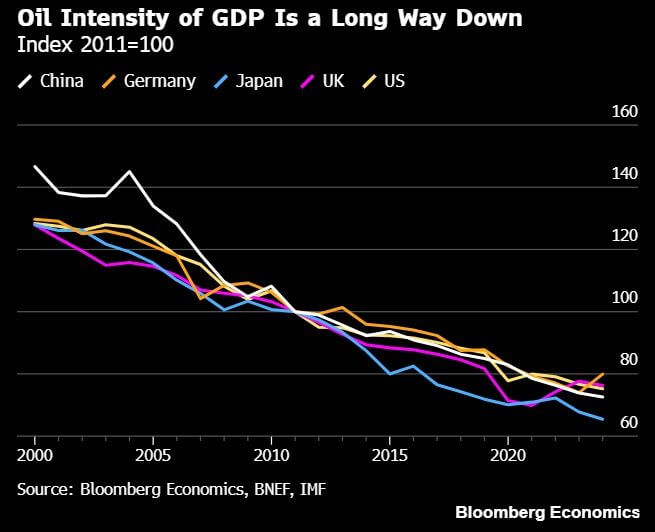
Forrás: Bloomberg Finance
Napjainkban mind globális, mind európai szinten nagyságrendekkel alacsonyabb a GDP egy egységére jutó üzemanyag-felhasználás intenzitása. A fosszilis tüzelőanyagoktól való globális elmozdulás trendje a Perzsa-öbölben zajló háború következtében várhatóan csak tovább gyorsul.
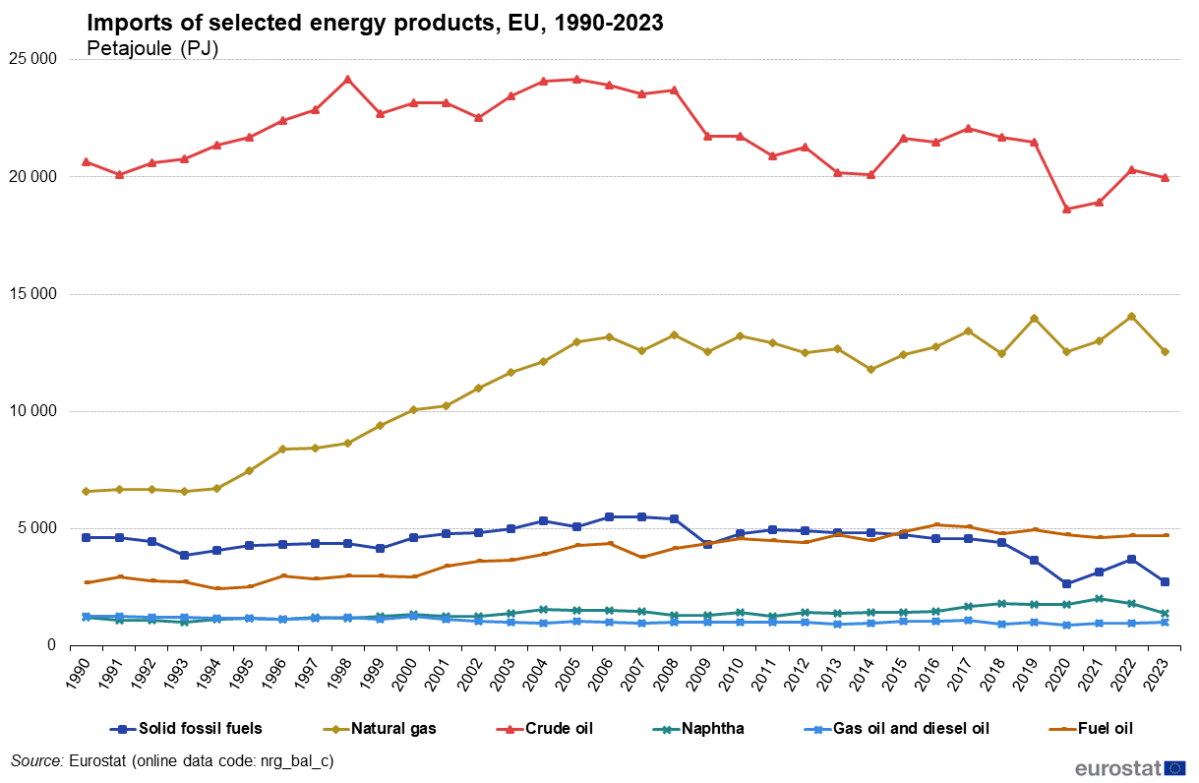
A nyersanyagok és üzemanyagok EU-ba irányuló importjának grafikonja [1997–2023]
Forrás: Eurostat
Európa legnagyobb függősége ezen a téren nem a nyersolajhoz vagy az üzemanyagokhoz, hanem a földgázhoz kapcsolódik, amely a nehézségek ellenére továbbra is eljut Európába, többek között Norvégiából és az Egyesült Államokból.
Európa a felhasznált nyersolaj mintegy 95%-át importálja, a dízel esetében azonban ez az arány csak körülbelül 10%. A benzin tekintetében Európa nettó exportőr. Egy esetleges amerikai dízelexport-tilalom ezért kihívást jelentene, de nem jelentene katasztrófát.
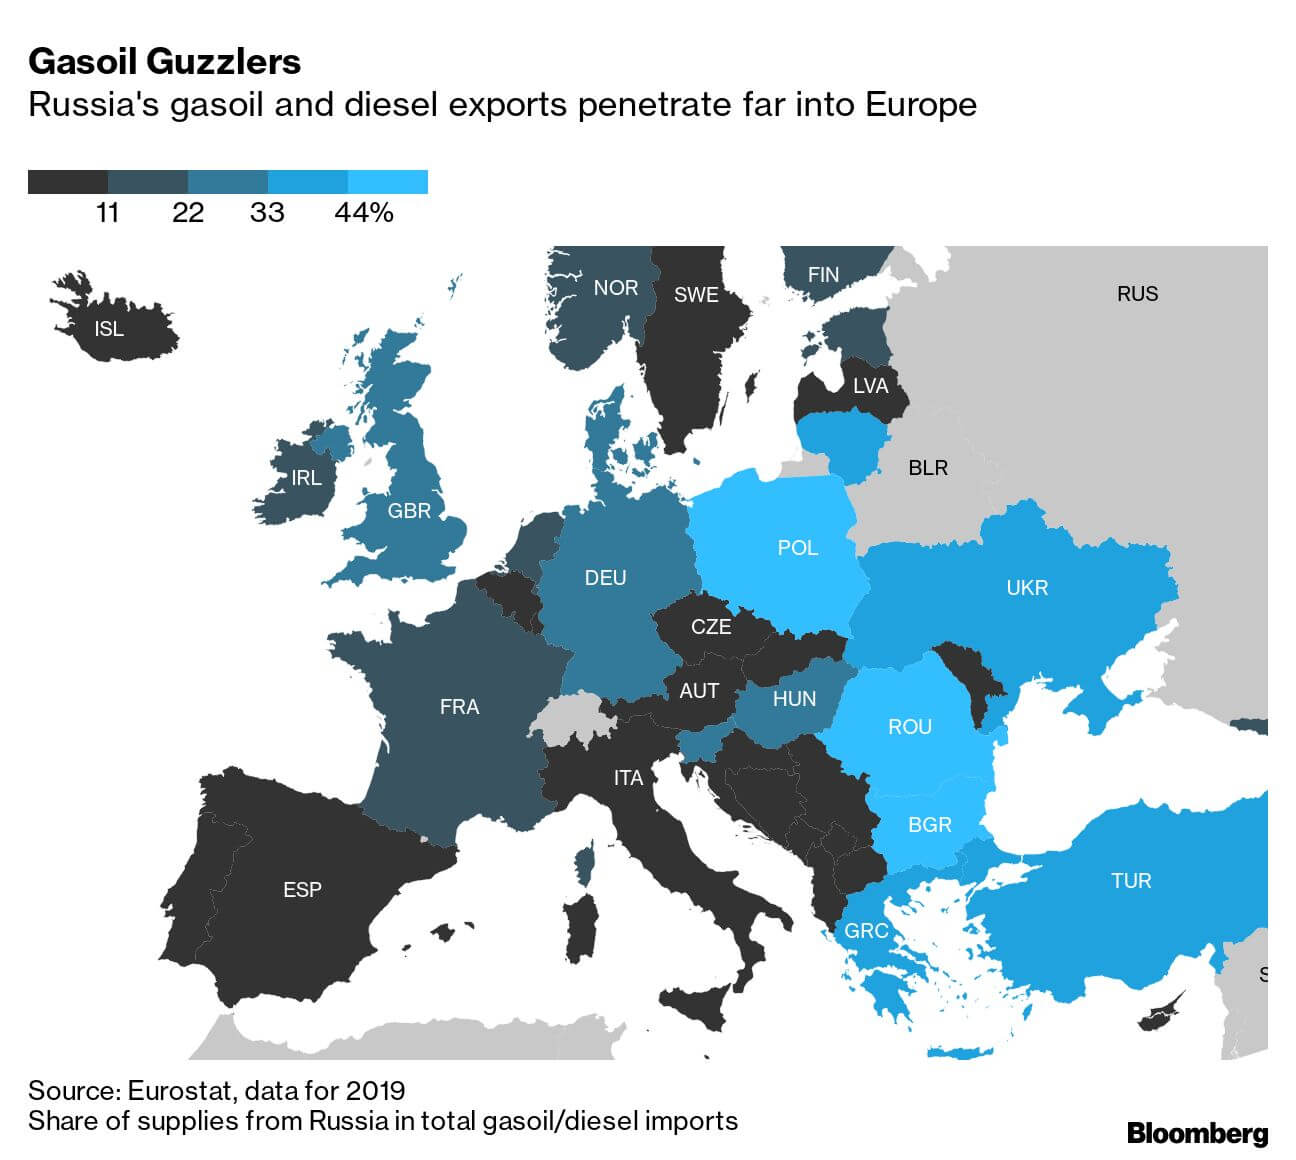
Orosz dízel importja [2019]
Forrás: Bloomberg Finance LP
Ez a kihívás azonban nem egyformán érinti a kontinens valamennyi országát. A közép- és kelet-európai országok érzékenyebbek lehetnek az árak és a kínálati egyensúly változásaira, többek között azért, mert jelentős késés tapasztalható az EU környezetvédelmi politikájának célkitűzéseihez való alkalmazkodásban. Ennek következtében a régió országaiban magasabb infláció alakulhat ki, ugyanakkor jelenleg nem számítunk hiányra.



Olajár-korrekció: a WTI 90 dollár alá esett


Gazdasági naptár: Újabb nap a központi bankárok beszédeivel. Reagál-e az AUDUSD az inflációs kockázatokra?


Reggeli összefoglaló: A globális piacokat az AI-hullám, a fokozódó geopolitikai feszültségek és a szigorú monetáris politikát folytató központi bankok hajtják (2026. szeptember 22.)
Gazdasági naptár: A központi bankárok beszédeinek napja Lagarde vezetésével (2026.09.21.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.