


Ma a befektetők figyelme egyetlen eseményre összpontosul: az esti FOMC-kamatdöntésre. A piac több mint 90%-os valószínűséget áraz arra, hogy az Egyesült Államokban 2023 óta először kamatemelésre kerül sor.
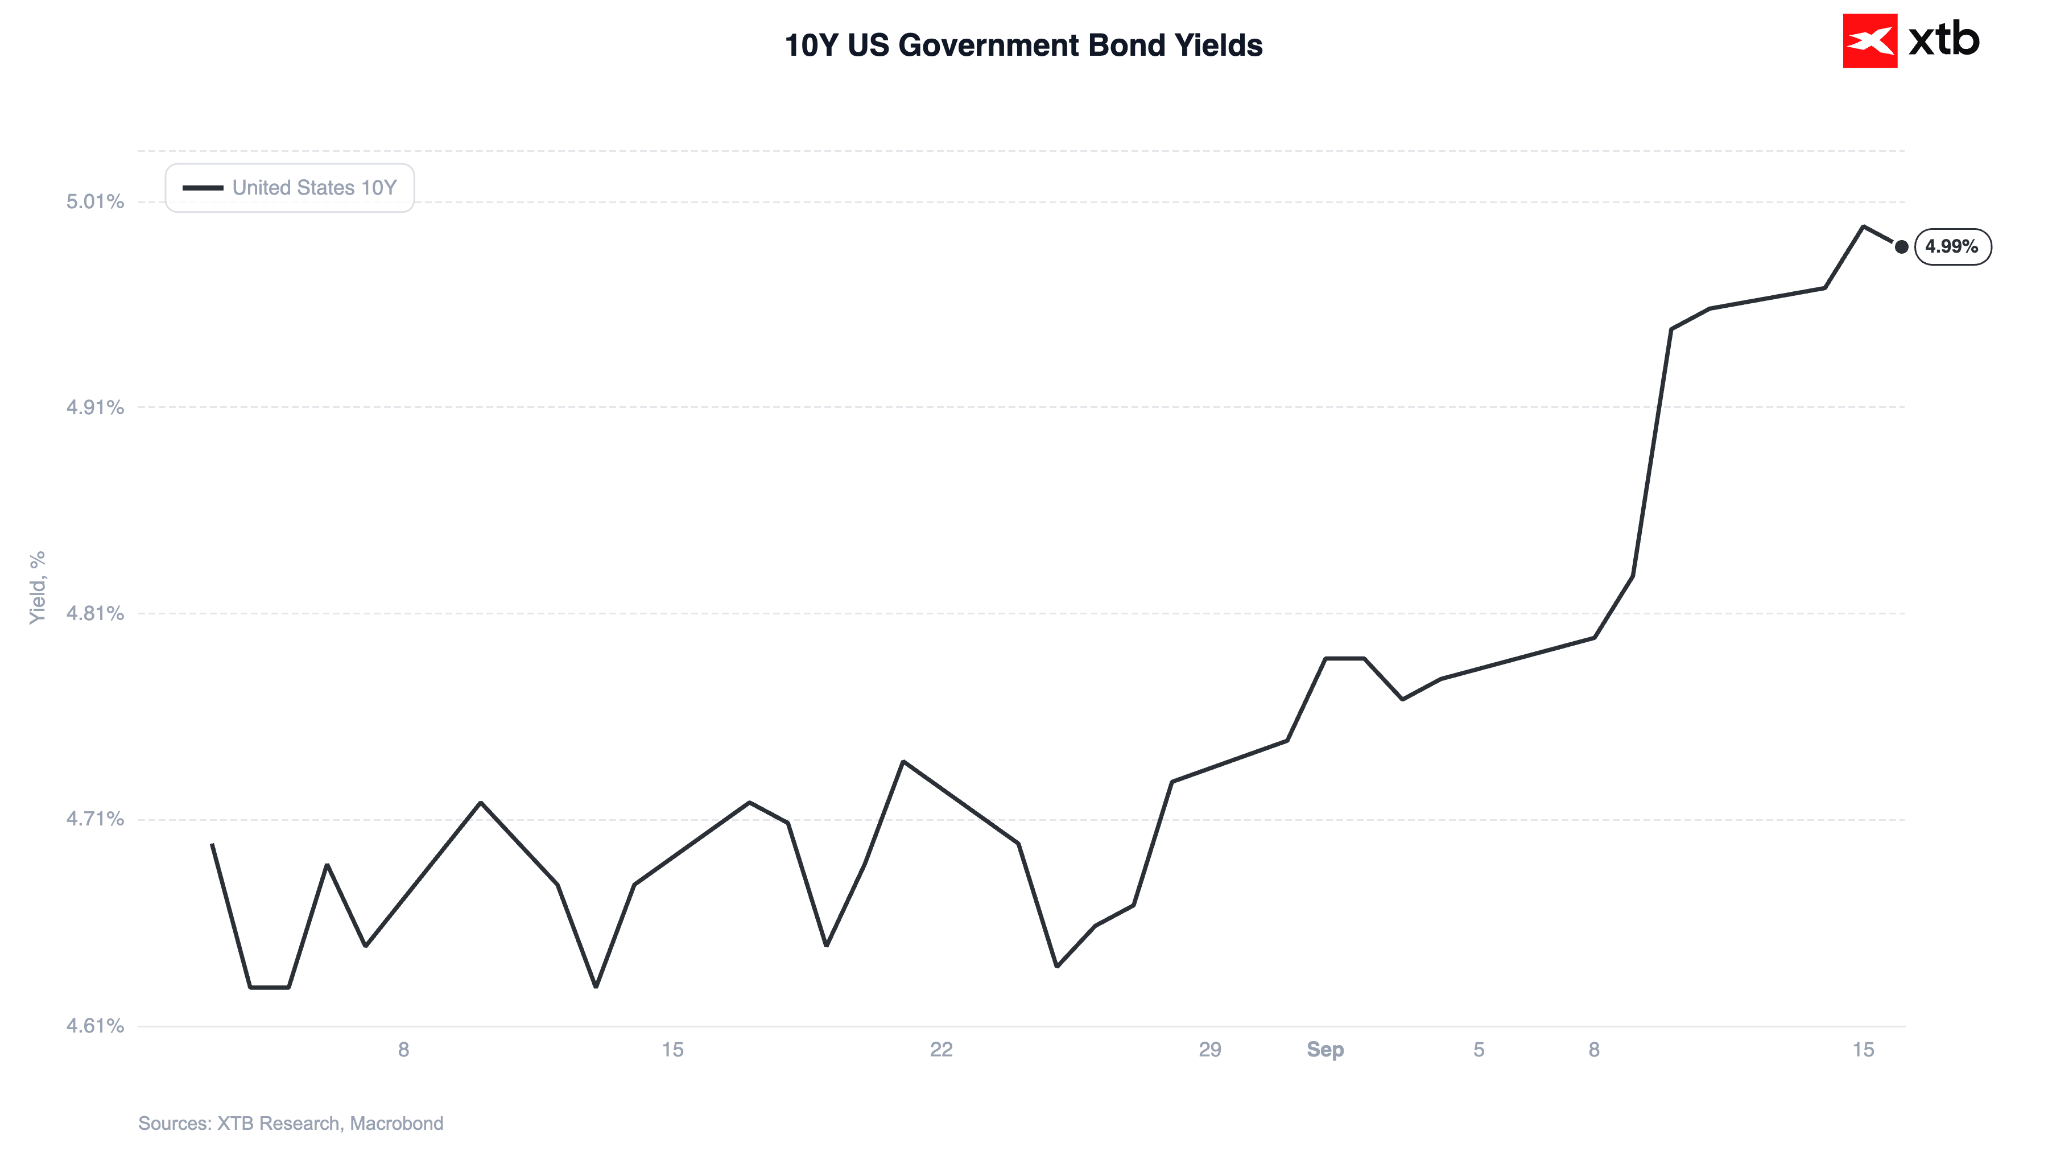
A bizottság döntése előtt a 10 éves amerikai államkötvényhozamok enyhén visszahúzódtak a tegnapi csúcsról (5,04%), amely 2007 óta a legmagasabb szint volt. Ez átmeneti megkönnyebbülést hozott mind a részvénypiacok, mind az arany számára.
1. ábra: Az amerikai 10 éves államkötvény hozama (2026. augusztus – 2026. szeptember)
 Forrás: XTB Research, 16.09.2026
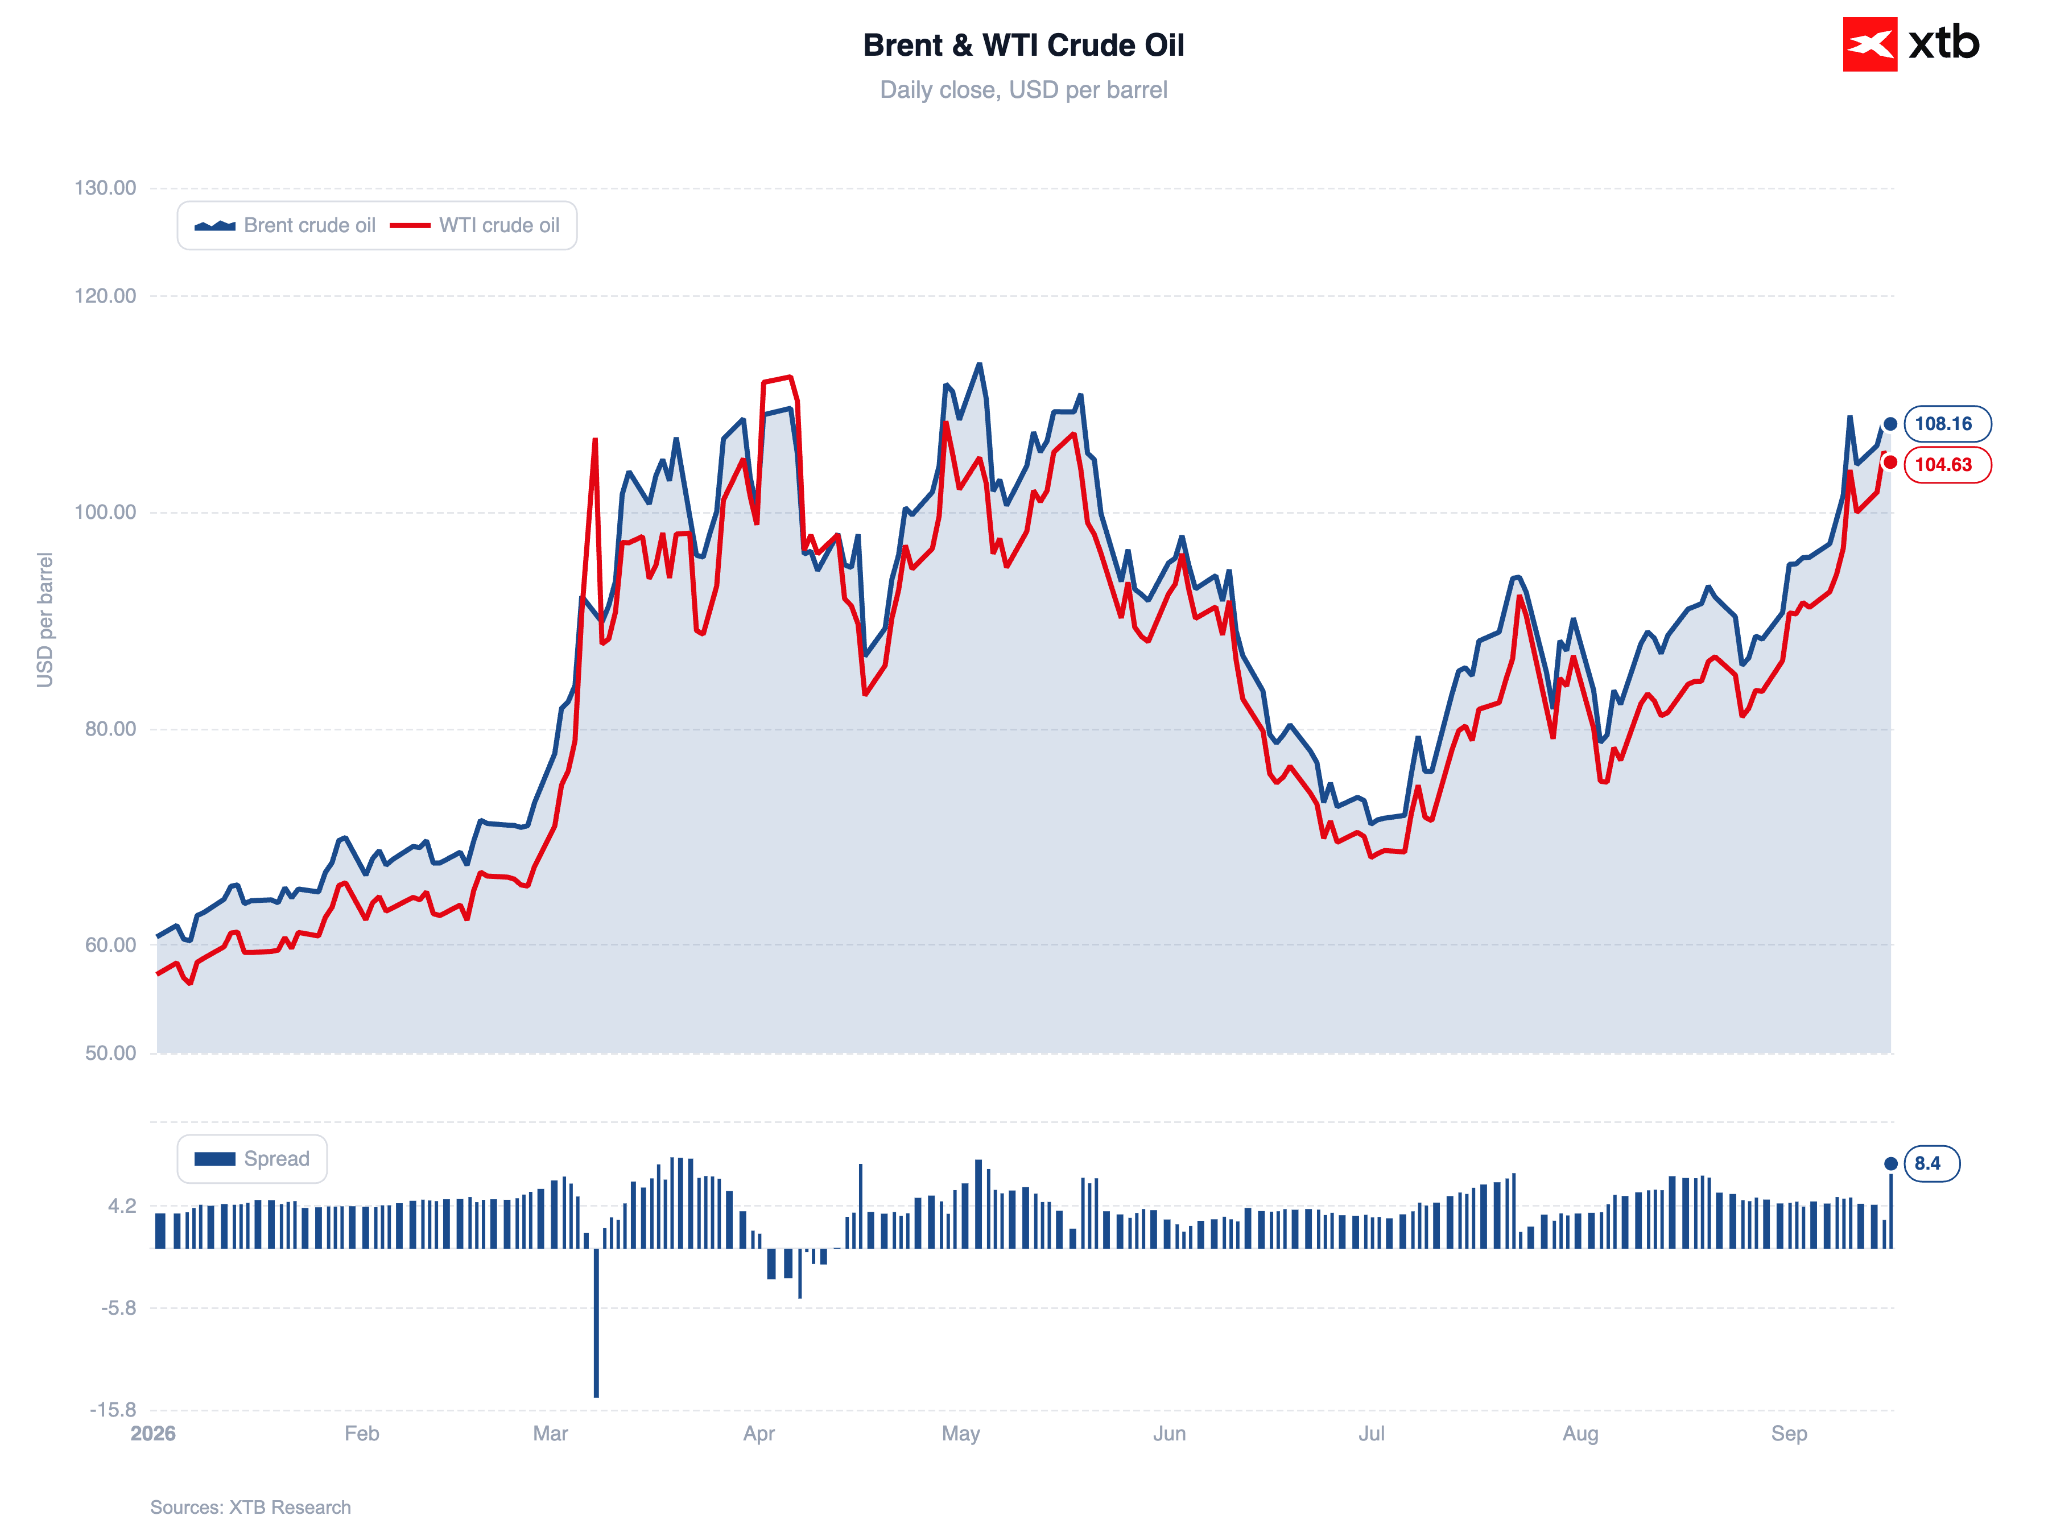
Az olaj árfolyamának heves emelkedése is megtorpant, bár továbbra is bizonytalan, hogy a sérült szaúdi East-West vezeték mikor állhat újra üzembe. A Brent ma körülbelül 0,6%-os mínuszban mozog, hordónként 108 dollár körüli szinten.
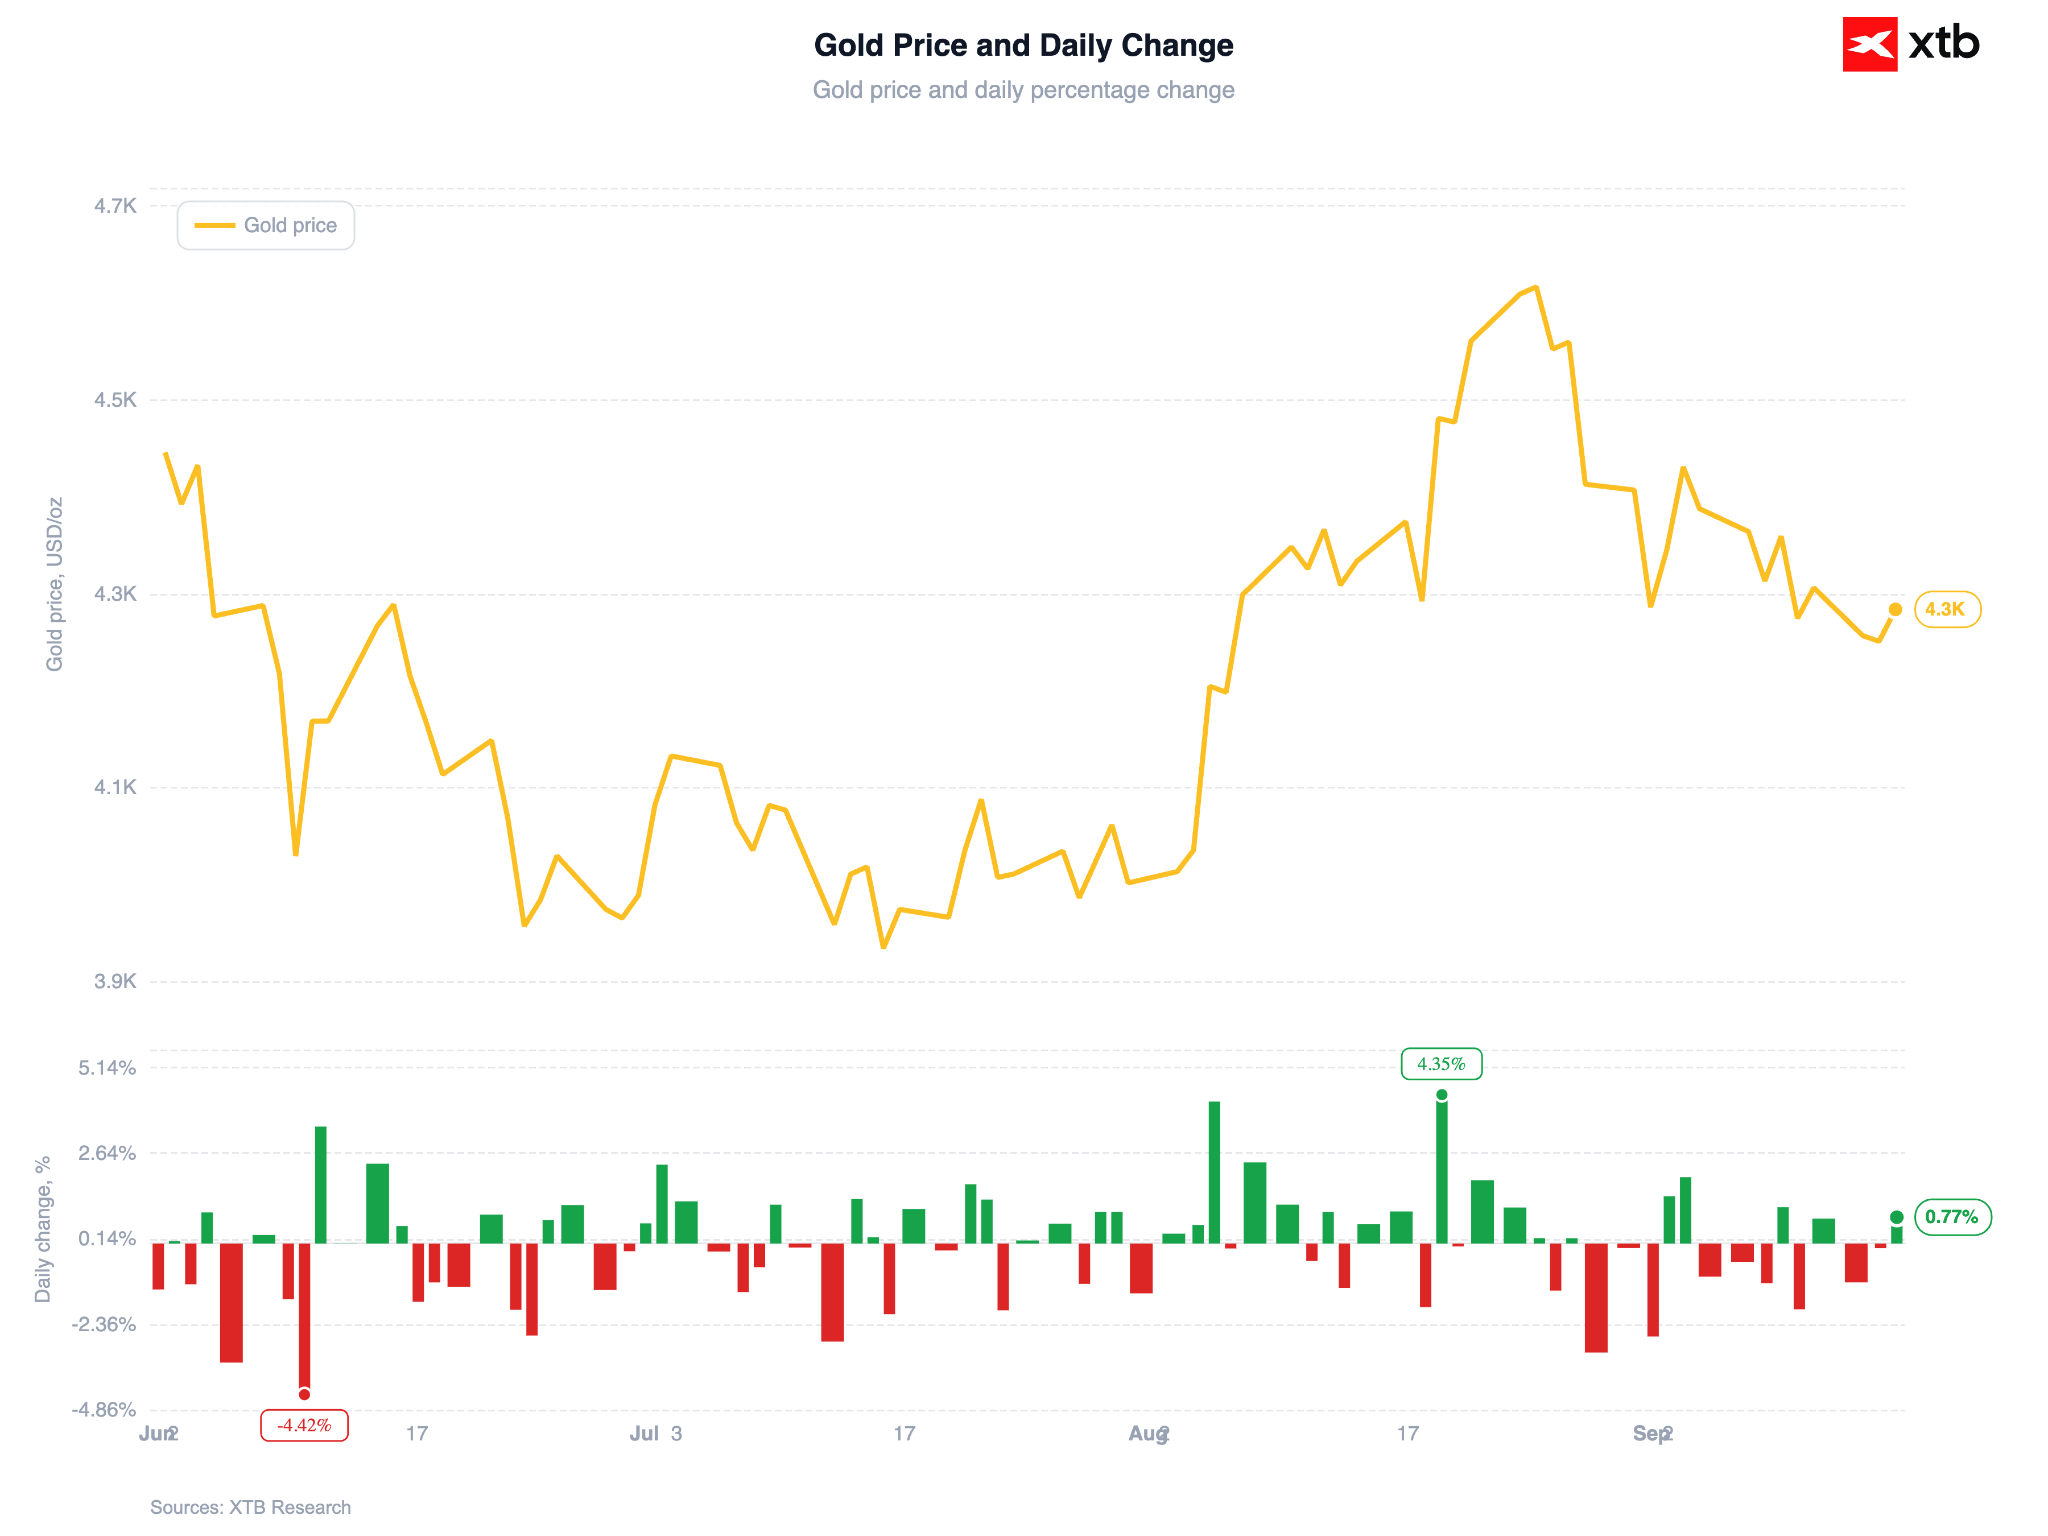
Az arany eközben 0,8%-kal emelkedik, ezzel ledolgozva a hét elején elszenvedett veszteségek egy részét.
2. ábra: Brent és WTI nyersolaj árfolyama (2026)
 Forrás: XTB Research, 16.09.2026
Az olajárak és a kötvényhozamok enyhe csökkenése mérsékelt javulást hozott a piaci hangulatban. Az ázsiai piacok emelkednek, bár a nyereségek egyelőre visszafogottak. A dél-koreai Kospi vezeti a növekedést (+0,9%), amit az SK Hynixnél kialakult bérvita rendezése támogatott. A Nikkei és a Shanghai Composite szintén szerény emelkedést mutat, miközben a Wall Street határidős indexei is enyhe pluszban állnak.
📈 Makrogazdasági adatok és monetáris politika
Az év egyik leginkább várt Fed-ülése következik. A piac jelenleg szinte teljes bizonyossággal arra számít, hogy a magyar idő szerint 21:00-kor érkező közlemény egy 25 bázispontos kamatemelést jelent be, amely 2023 júliusa óta az első lenne.
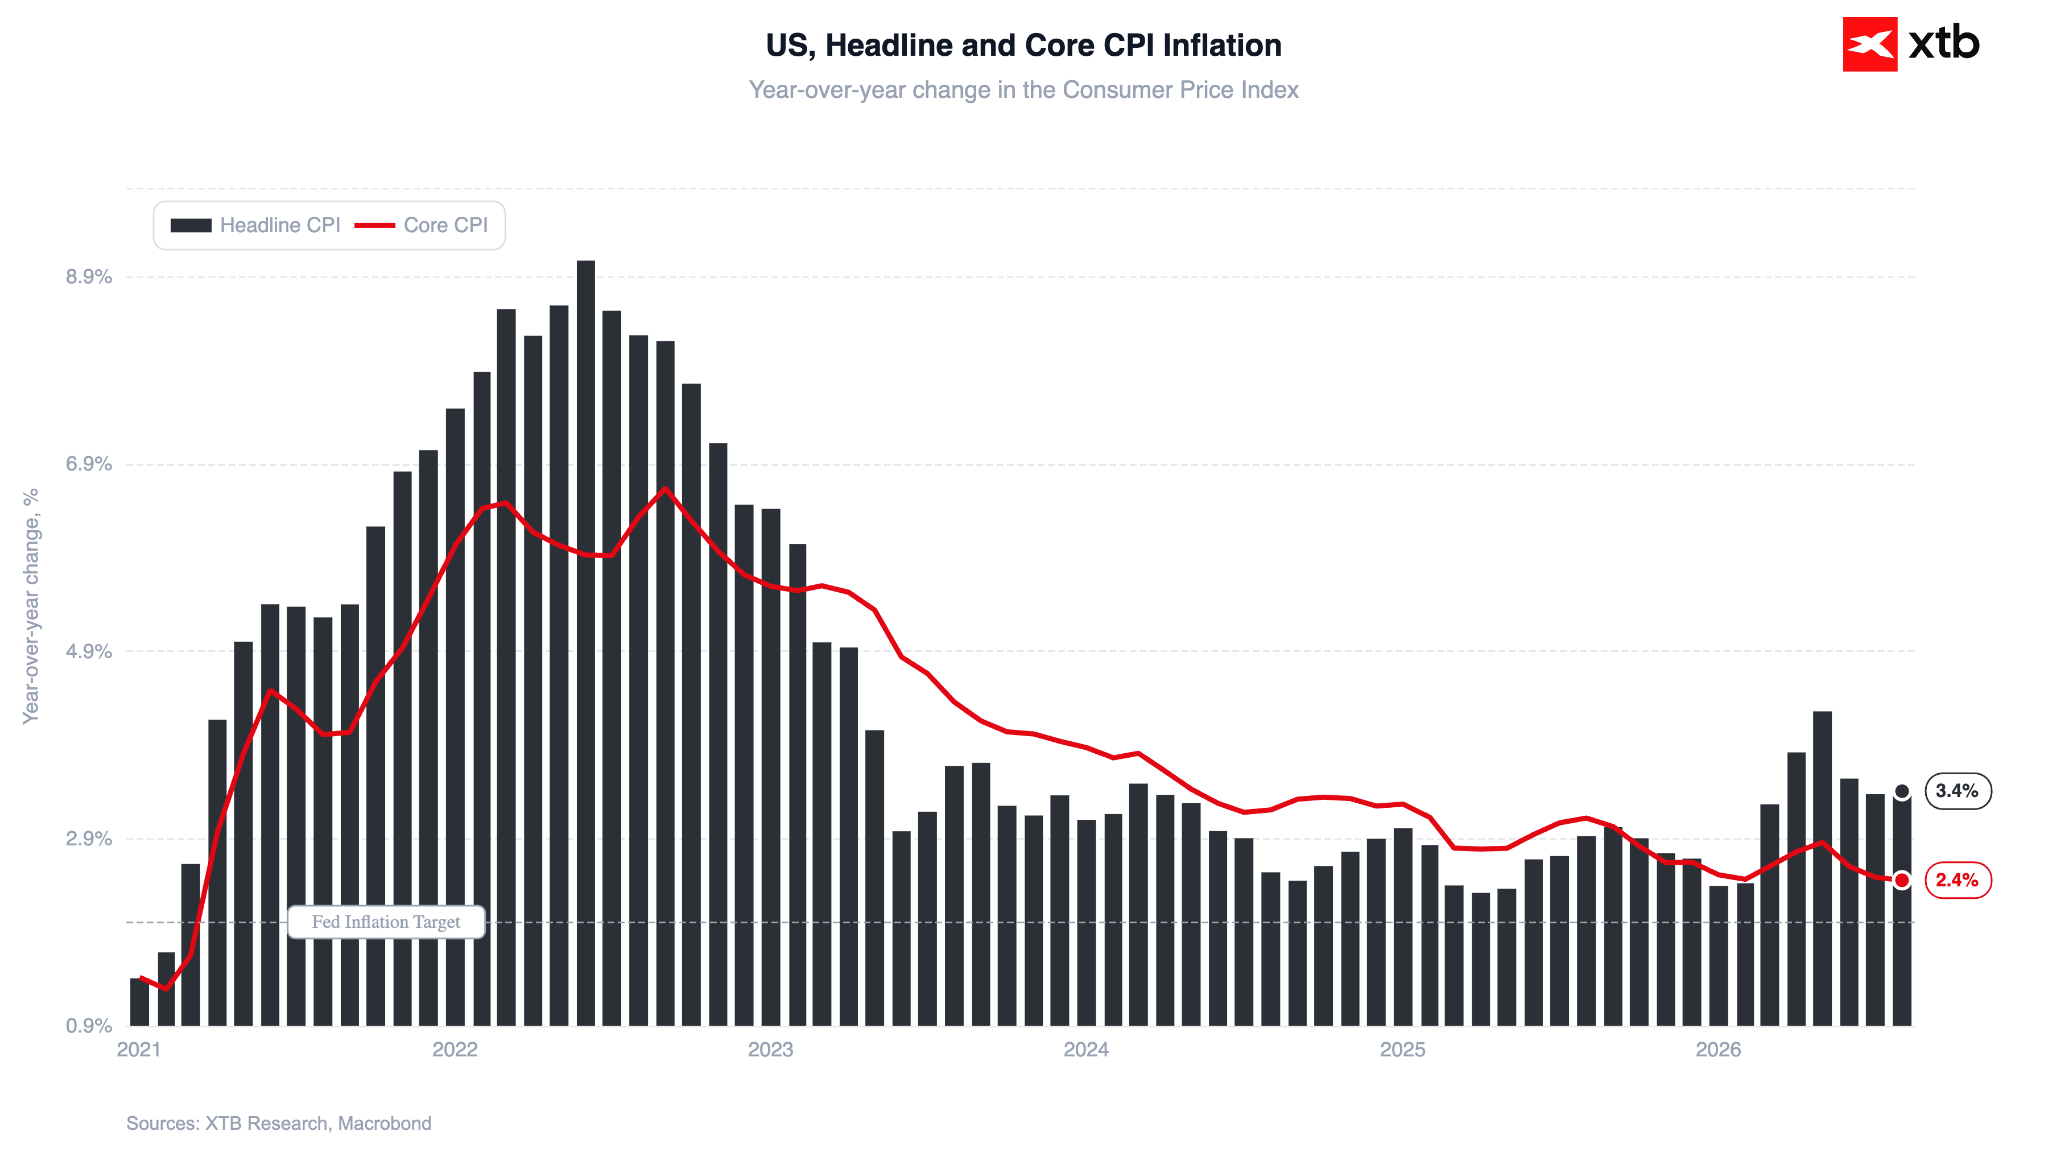
A múlt heti inflációs adat – amely Christopher Waller szerint eldönthette volna a kérdést – nem adott egyértelmű választ. A maginfláció éves alapon 2,4%-ra mérséklődött, ugyanakkor a piac figyelme a vártnál kissé magasabb, 0,3%-os havi növekedésre irányult. Véleményünk szerint ez önmagában még nem feltétlenül indokol egy kamatemelést.
3. ábra: Amerikai CPI-infláció (2026–2027)
 Forrás: XTB Research, 16.09.2026
A monetáris szigorítás mellett szóló érvek elsősorban a szolgáltatási szektor továbbra is magas, 3,1%-os inflációjában kereshetők, bár a jelenlegi dinamika itt sem tűnik különösebben aggasztónak. A Fed Wage Growth Tracker adatai szerint a bérnövekedés gyorsul (augusztusban 4,1%), ami a következő hónapokban támogathatja a fogyasztást. Ugyanakkor a jelenlegi szint – reálértelemben kevesebb mint 1% – önmagában nem tűnik elegendőnek ahhoz, hogy érdemben megváltoztassa a gazdasági kilátásokat.
Különösen igaz ez annak fényében, hogy az amerikai fogyasztás az elmúlt hónapokban, sőt negyedévekben jelentős részben a folyamatosan csökkenő megtakarításokra támaszkodott, amelyeket idővel újra fel kell építeni.
Mindez természetesen nem jelenti azt, hogy egy kamatemelés indokolatlan vagy makrogazdasági szempontból irracionális lenne. Több érv is szólhat mellette. Az egyik legfontosabb tényező az energiaárupiacok rendkívül feszes helyzete. Az olaj- és LNG-árak emelkedése egyelőre nem gyűrűzött be jelentősen az amerikai gazdaságba, de nem zárható ki, hogy a következő hónapokban ez a folyamat felgyorsul.
Egy kamatemelés akár „frontloading”, vagyis megelőző jellegű lépésként is értelmezhető, amelynek célja, hogy a Fed elkerülje a később szükségessé váló sokkal agresszívebb szigorítást. Ha a jegybank valóban ezt az utat választja, felmerülhet a kérdés, hogy miért nem emelt kamatot már júliusban, hiszen azóta a makrogazdasági adatok csak korlátozott mértékben erősítették a szigorítás melletti érveket. Érdemes megjegyezni, hogy a „frontloading” gondolatát akkoriban éppen azok a döntéshozók képviselték, akik a kamatemelés mellett szavaztak.
📈 Részvénypiacok
Az ázsiai részvénypiacok többsége emelkedik:
-
Nikkei 225 (Japán): +0,3%
-
Shanghai SE Composite (Kína): +0,5%
-
Kospi (Dél-Korea): +0,9%
A dél-koreai index emelkedését részben az SK Hynixnél lezárult bérvita támogatja. A szakszervezeti tagok 57%-a elfogadta az új bónuszrendszert, amely szerint a juttatások fele készpénzben, fele részvényben kerül kifizetésre. Az eredeti javaslat még 40% készpénzt és 60% részvényjuttatást tartalmazott. A megállapodás lezárta a két hete tartó tárgyalásokat, amelyek az augusztusban elutasított első tervezet után kezdődtek. A vállalat részvényei közel 3%-kal emelkednek.
A háttérben továbbra is zajlik a vita a mesterséges intelligencia fejlődésének üteméről. Dél-Korea miniszterelnök-helyettese, Kyunghoon Bae az X-en kijelentette, hogy az ország „nem engedheti meg magának a lassítást” az AI-fejlesztések terén, ezzel elhatárolódva az Anthropic és az OpenAI vezetőinek óvatosabb megközelítésétől. A dél-koreai álláspont inkább Mark Zuckerberg és Jensen Huang nézeteihez áll közelebb, mint Dario Amodei álláspontjához.
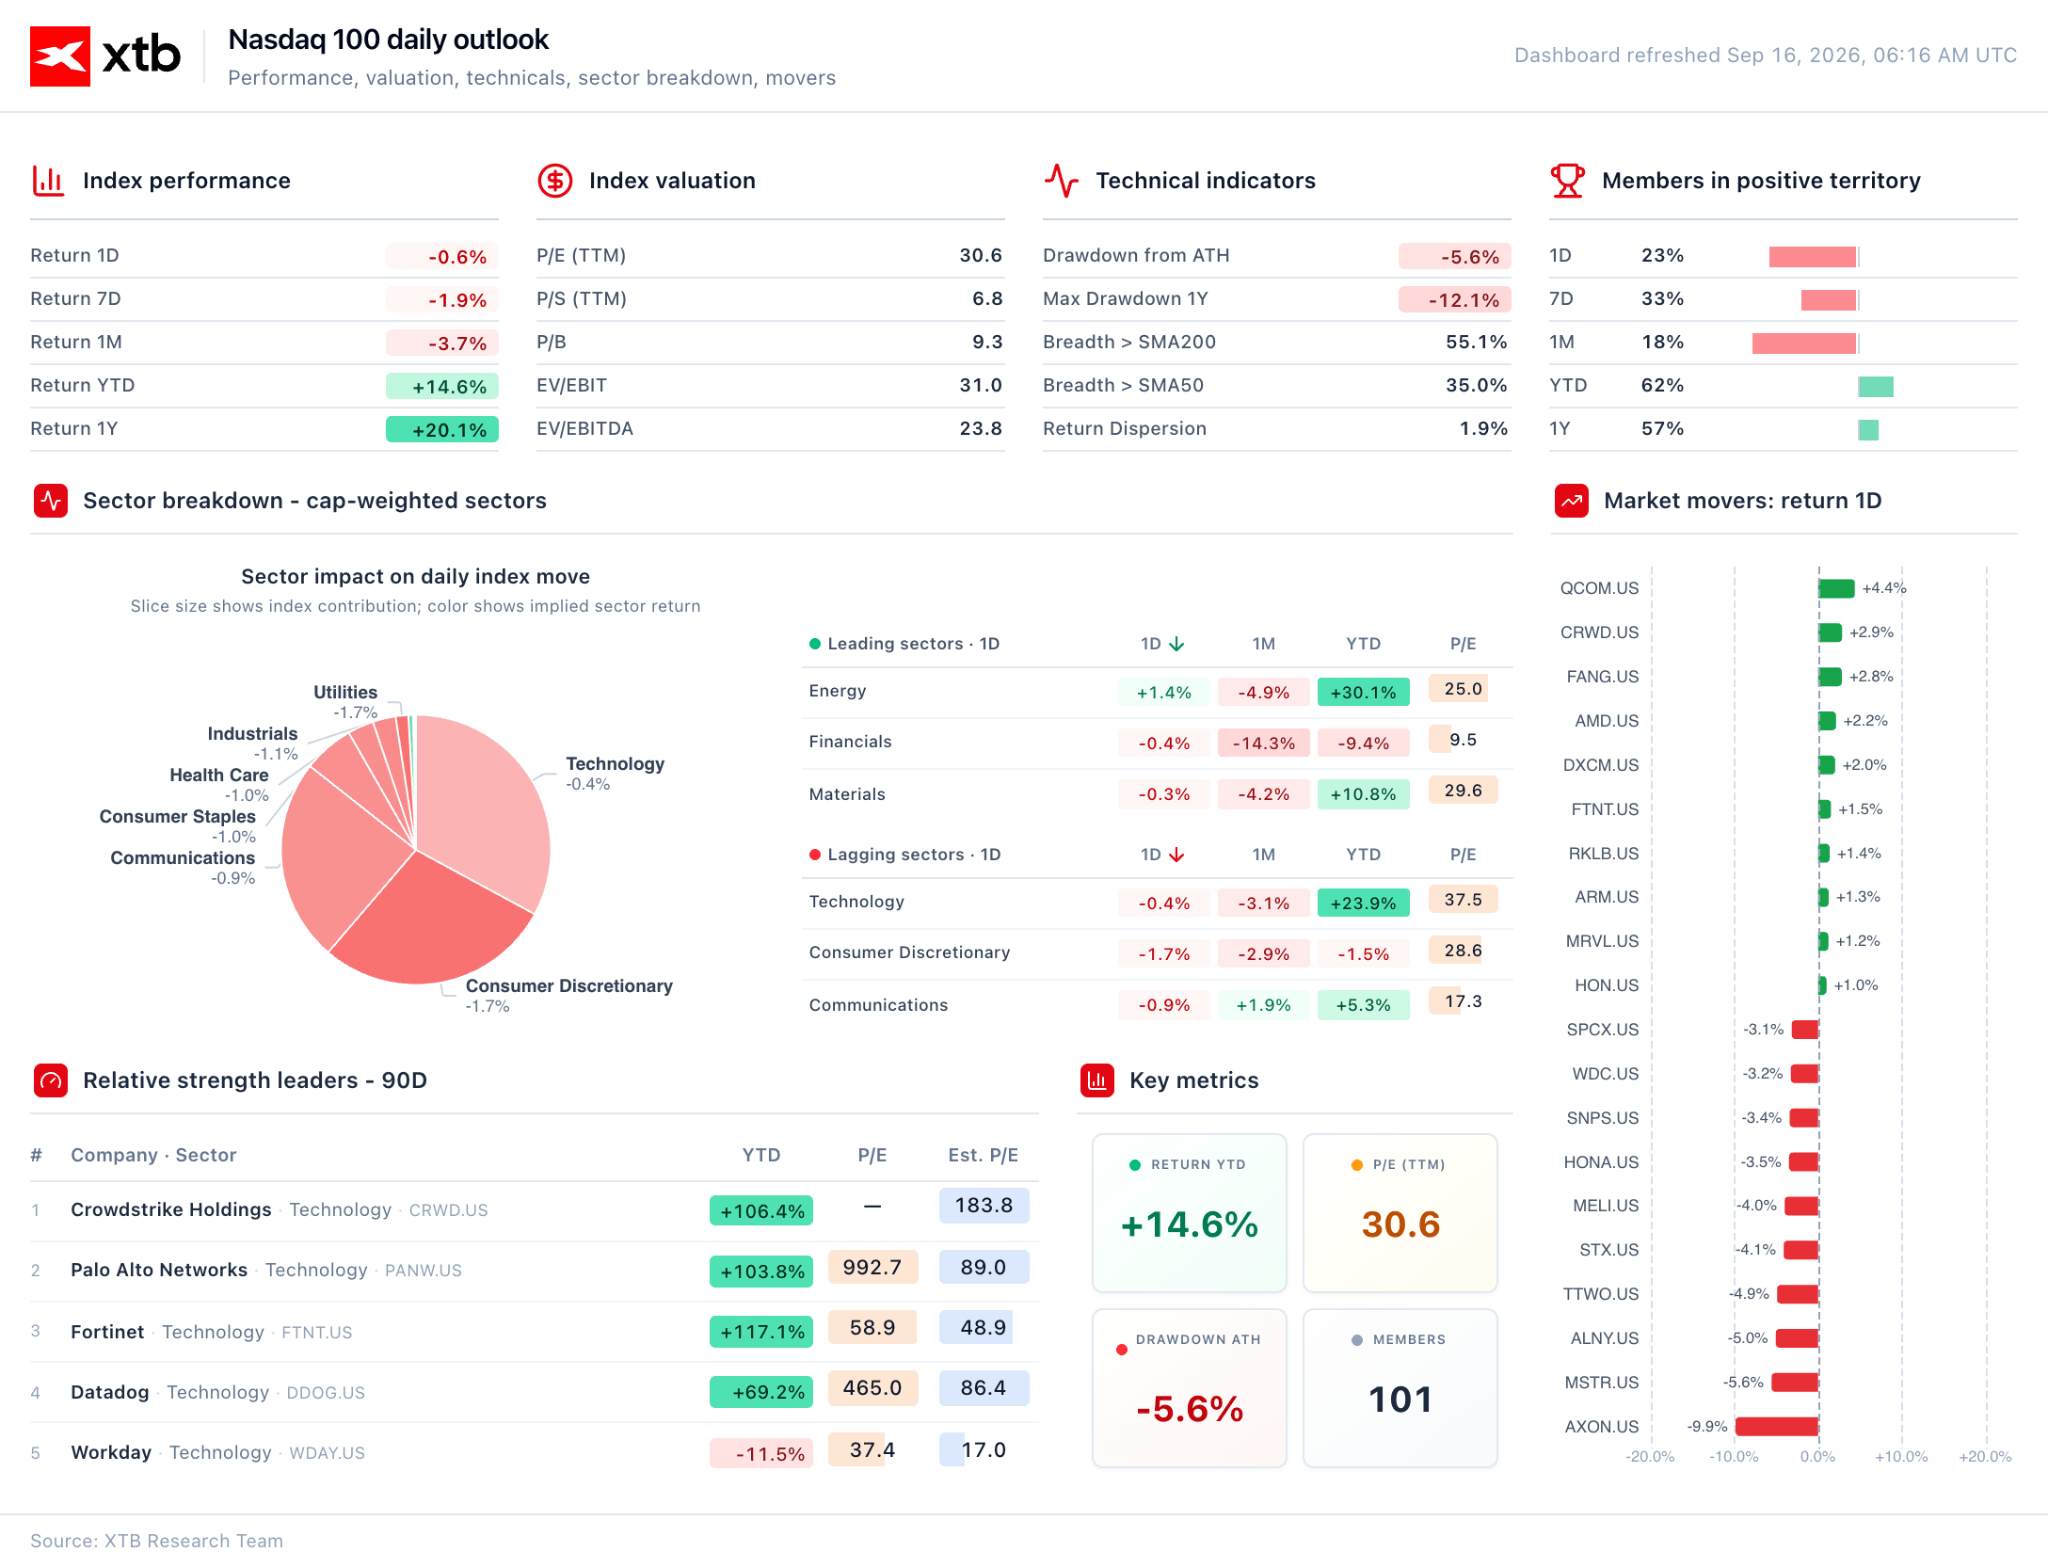
A Wall Streeten az S&P 500 határidős kontraktusai 0,2%-os emelkedést mutatnak, ami részleges korrekciónak tekinthető a tegnapi esés után:
-
S&P 500: -0,5%
-
Dow Jones: -0,6%
-
Nasdaq 100: -0,7%
-
Russell 2000: -0,8%
4. ábra: Nasdaq 100 Dashboard (2026.09.15.)
 Forrás: XTB Research, 16.09.2026
🕒 Mai makronaptár és piaci fókuszpontok
A befektetők figyelme ma szinte teljes egészében egyetlen eseményre összpontosul: az esti FOMC kamatdöntésre. A piac jelenleg több mint 90%-os valószínűséggel árazza az első amerikai kamatemelést 2023 óta.
A döntés előtt a 10 éves amerikai államkötvényhozamok enyhén visszahúzódtak a tegnapi csúcsról (5,04% – a legmagasabb szint 2007 óta), ami átmeneti megkönnyebbülést hozott a részvénypiacoknak és az aranynak is.
Az olaj is szünetet tartott az elmúlt napok intenzív emelkedése után, bár továbbra sem világos, mikor állhat helyre teljesen a sérült szaúdi East-West vezeték működése. A Brent ma körülbelül 0,6%-os mínuszban mozog, hordónként 108 dollár közelében. Az arany ezzel szemben 0,8%-ot emelkedik, ledolgozva a hét eleji veszteségek egy részét.
📈 Makrogazdaság és jegybankok
A mai nap legfontosabb eseménye a Fed ülése. A piac szinte biztosra veszi, hogy a 21:00-kor érkező közleményben egy 25 bázispontos kamatemelés szerepel majd.
A múlt heti inflációs adatok nem adtak egyértelmű választ a döntéshozóknak. Bár a maginfláció éves alapon 2,4%-ra csökkent, a havi adat (0,3%) kissé magasabb lett a vártnál. Ez önmagában sok elemző szerint még nem indokolna kamatemelést.
A szigorítás mellett ugyanakkor érvelhet a szolgáltatási szektor továbbra is magas, 3,1%-os inflációja, valamint a bérek gyorsuló növekedése (4,1% augusztusban). Emellett az energiaárak emelkedése – különösen az olaj és az LNG piacán – inflációs kockázatot jelenthet a következő hónapokban.
Egy esetleges mai kamatemelés inkább elővigyázatossági („frontloading”) lépésként értelmezhető, amellyel a Fed megelőzheti a későbbi agresszívebb szigorítás szükségességét.
📈 Részvénypiacok
Az ázsiai piacok többsége emelkedik:
- Nikkei 225: +0,3%
- Shanghai Composite: +0,5%
- Kospi: +0,9%
A dél-koreai piacot elsősorban az SK Hynix körüli pozitív fejlemények támogatják. A vállalat dolgozói elfogadták az új bónuszrendszert, amely fele részben készpénzt, fele részben részvényt tartalmaz. A részvény közel 3%-ot emelkedik.
Az AI-fejlesztések körüli vita is folytatódik. Dél-Korea vezetése egyértelműen jelezte, hogy nem kívánja lassítani a mesterséges intelligencia fejlesztését, és inkább a Mark Zuckerberg és Jensen Huang által képviselt gyors innovációs megközelítést támogatja.
Az amerikai határidős indexek mérsékelt pluszban vannak:
- S&P 500 futures: +0,2%
A tegnapi teljesítmény:
- S&P 500: -0,5%
- Dow Jones: -0,6%
- Nasdaq 100: -0,7%
- Russell 2000: -0,8%
Érdekesség, hogy a VIX, az amerikai részvénypiac „félelemindexe”, továbbra is viszonylag nyugodt maradt a kötvényhozamok emelkedése ellenére.
🌍 Geopolitika
Omán külügyminisztere és Marco Rubio amerikai külügyminiszter telefonon egyeztettek a közel-keleti feszültségek enyhítésének lehetőségeiről.
A Wall Street Journal információi szerint Szaúd-Arábia néhány napon belül részben újraindíthatja az East-West olajvezeték forgalmát, bár a teljes javítás akár 6–8 hétig is eltarthat. Emiatt Rijád egyes európai ügyfelek szállításait késlelteti.
A közel-keleti ellátási bizonytalanság miatt a japán finomítók (Eneos, Idemitsu) sürgősen növelik ománi olajvásárlásaikat. A gyors szállítású tételek prémiuma már elérte a Dubai referenciaár feletti 38 dollárt hordónként.
Az olaj ma korrigál:
- Brent: -0,6% (~108 USD/hordó)
- WTI: -0,9% (~105 USD/hordó)
Az API adatai szerint az amerikai nyersolajkészletek 7,1 millió hordóval emelkedtek, ami szintén nyomást gyakorol az árakra.
🪙 Nemesfémek
Az arany két napnyi esés után visszapattan:
- Arany: +0,8% (~4330 USD/uncia)
- Ezüst: +1,5% (~64,6 USD/uncia)
A nemesfémeket elsősorban az amerikai kötvényhozamok 5% alá történő visszahúzódása támogatja, annak ellenére, hogy a piac továbbra is nagy valószínűséggel számol a mai Fed-kamatemeléssel.
📌 Fontos időpontok ma
- 21:00 – Fed kamatdöntés és közlemény
- 21:30 – Jerome Powell sajtótájékoztatója
Ez a két esemény várhatóan meghatározza a dollár, az arany, a részvénypiacok és a kötvényhozamok rövid távú irányát.
Forrás: XTB Research, 2026.09.16.
A fő bizonytalanság már nem maga a kamatemelés, hanem az, hogy a Fed milyen jelzéseket küld a jövőre vonatkozóan – ha Warsh nyitva hagyja a további szigorítás lehetőségét, az arany fokozottabb lefelé irányuló kockázatnak lehet kitéve.
💱 Devizapiacok
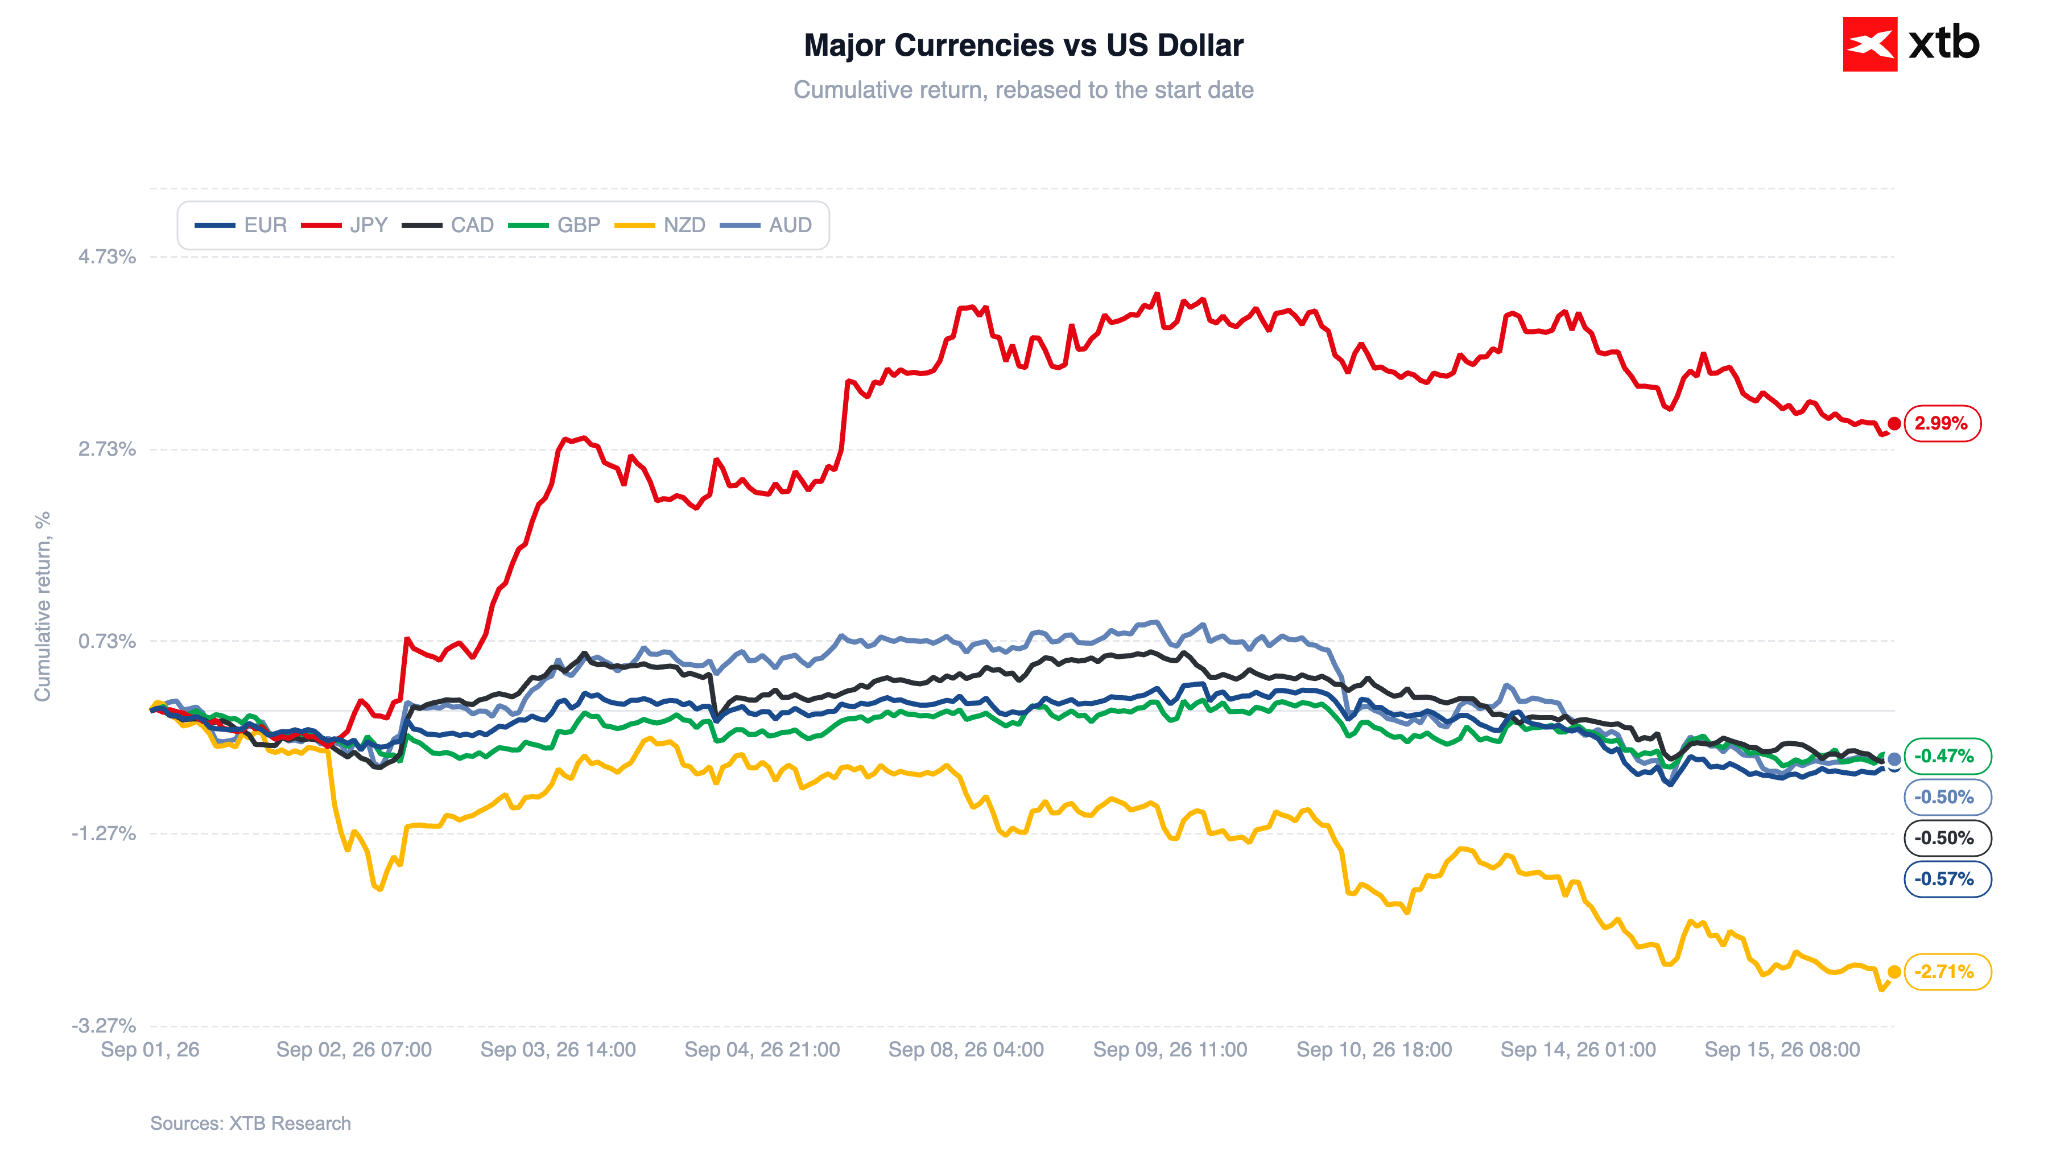
Az amerikai dollár immár harmadik egymást követő napon erősödik valamennyi G10 devizával szemben, bár a mozgás továbbra is rendkívül mérsékelt.
6. ábra: A főbb devizák teljesítménye az amerikai dollárral szemben (2026.09.)
Forrás: XTB Research, 2026.09.16.
₿ Kriptovaluták
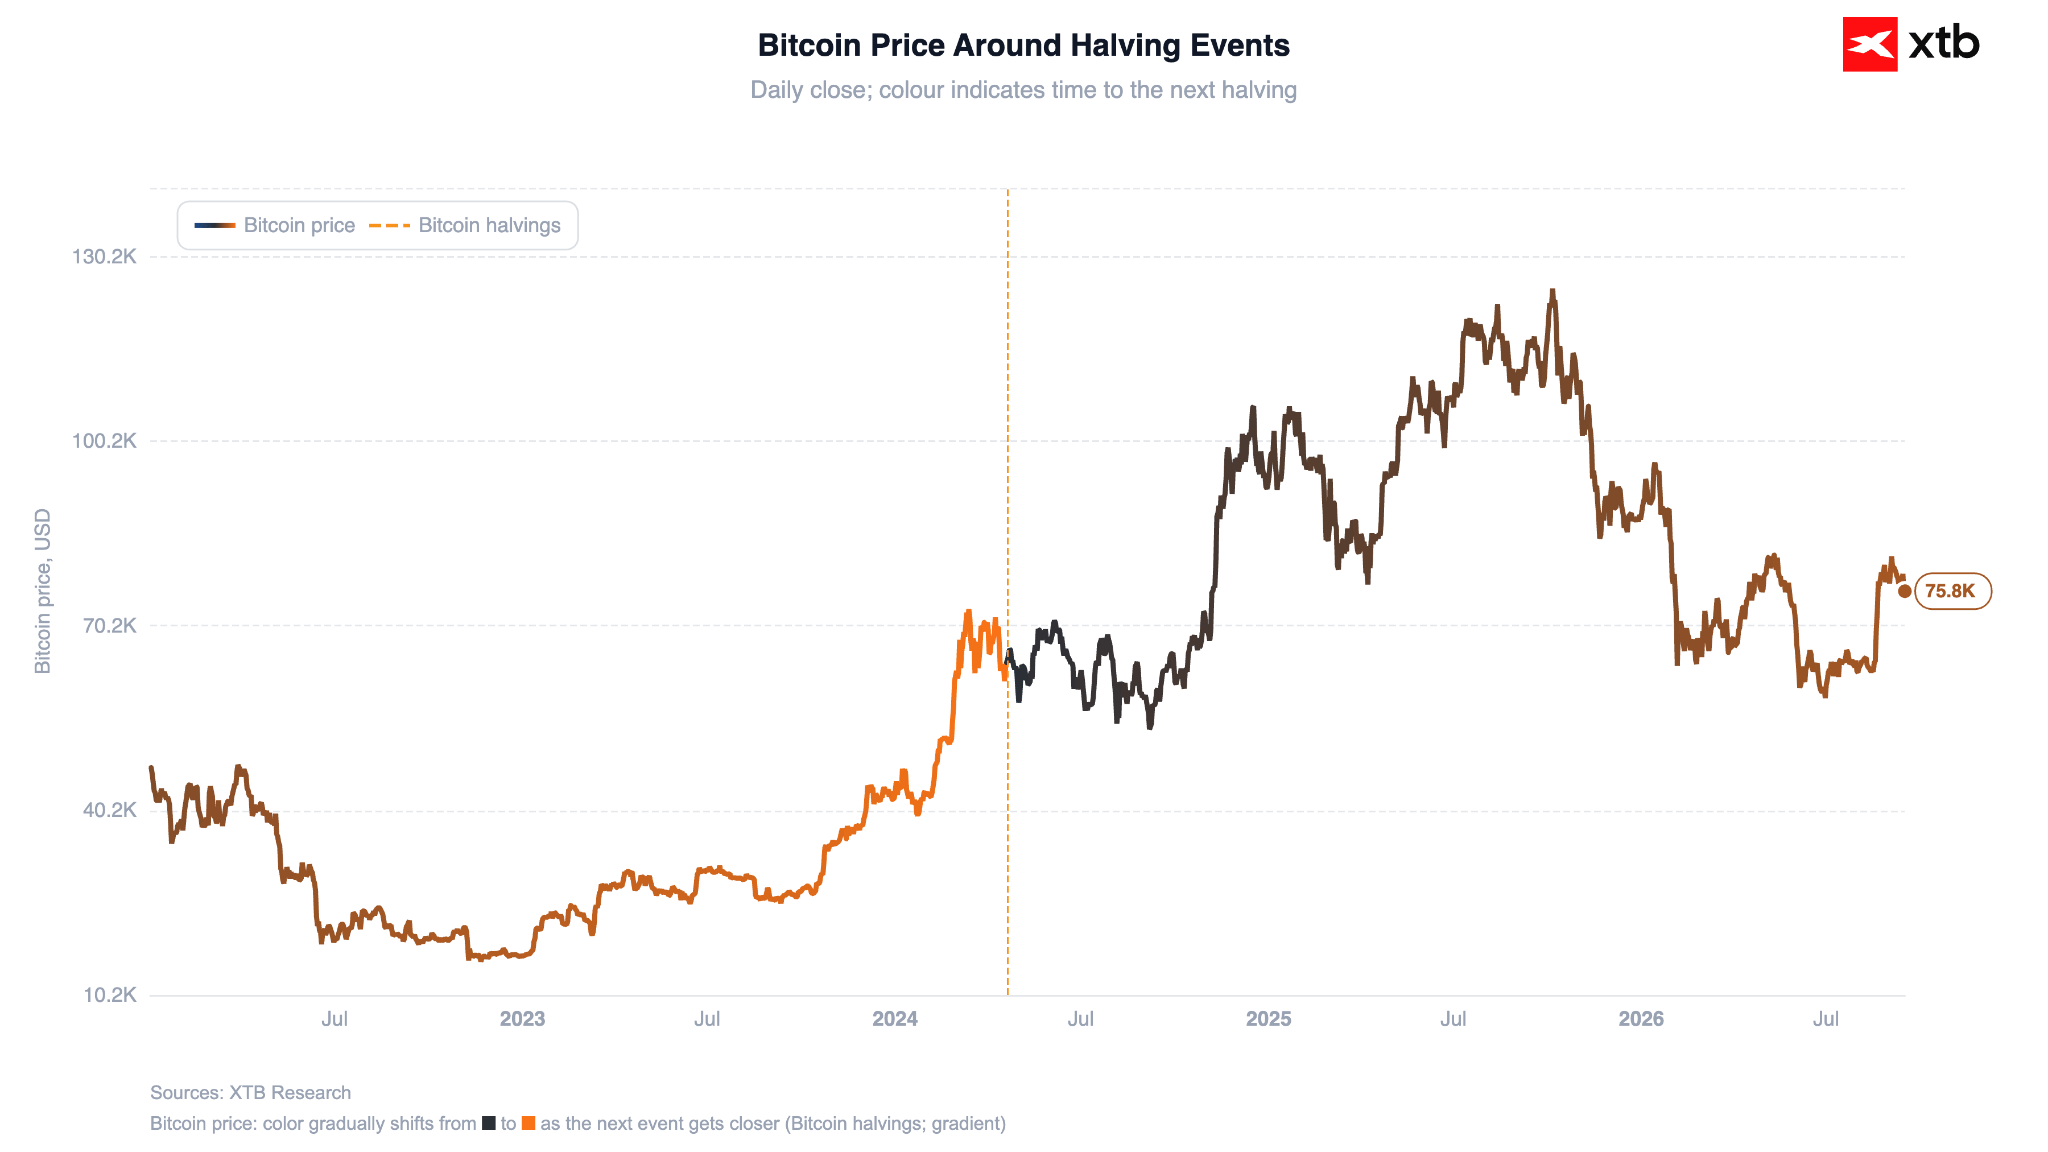
A Bitcoin továbbra is stabilan, 75 800 dollár körül mozog (-0,1%), miközben az Ethereum 0,3%-kal 2 400 dollárra esik. A szektor nyomás alatt áll, miután az amerikai szenátus blokkolta a mérföldkőnek számító kriptoszabályozási törvényjavaslatot.
7. ábra: Bitcoin (2023–2026)
 Forrás: XTB Research, 16.09.2026

A nap chartja – Az USDJPY árfolyama Bessent és a Japán Központi Bank (BoJ) hatása alatt (10.09.2026)


Reggeli összefoglaló: A Japán Központi Bank szigorú hangvétele és Trump ígéretei felpezsdítik a piacokat a PPI-adatok közzététele előtt
A nap chartja: Az USDJPY a februári óta legalacsonyabb szinten – mi áll a csökkenés hátterében? (2026.09.07.)
⬇️Az USDJPY 1%-kal esik
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.