


-
El aluminio vuelve a probar sus mínimos del año pese a las interrupciones de suministro en el Golfo, mientras la producción asiática ayuda a compensar parte de la escasez.
-
El cobre se mantiene cerca de máximos, aunque gran parte de los inventarios mundiales está concentrada en Estados Unidos y persisten riesgos de producción minera.
-
En el análisis técnico, el aluminio pone a prueba el soporte de 3.000, mientras el cobre muestra una elevada volatilidad tras perder la zona de 14.584.

-
El aluminio vuelve a probar sus mínimos del año pese a las interrupciones de suministro en el Golfo, mientras la producción asiática ayuda a compensar parte de la escasez.
-
El cobre se mantiene cerca de máximos, aunque gran parte de los inventarios mundiales está concentrada en Estados Unidos y persisten riesgos de producción minera.
-
En el análisis técnico, el aluminio pone a prueba el soporte de 3.000, mientras el cobre muestra una elevada volatilidad tras perder la zona de 14.584.
Hay días en los que basta con mirar dos metales para desconfiar de una explicación demasiado sencilla sobre la economía mundial. El aluminio vuelve a la zona de precios que marcó en febrero y, en el gráfico que seguimos, pone a prueba sus mínimos del año. El cobre, mientras tanto, se acerca a sus máximos. Los dos dependen de la actividad industrial. Los dos se utilizan en la transición energética. Los dos miran de reojo a China. ¿Por qué uno encuentra vendedores y el otro compradores?
¿Por qué cae el precio del aluminio pese a los problemas de suministro?
En el aluminio, el mercado está concediendo cada vez más peso a la capacidad de sustituir el suministro perdido. Los ataques contra fundiciones del Golfo y las dificultades de transporte en el estrecho de Ormuz provocaron una interrupción grave a comienzos de año. La producción regional todavía no ha regresado a su nivel anterior. Según los datos recogidos por el International Aluminium Institute, su ritmo anualizado de agosto seguía unos 2,6 millones de toneladas por debajo del previo al conflicto. Hace unos meses, una cifra así habría bastado para mantener a los compradores en alerta permanente.
Lo que ha cambiado es la respuesta de otros productores. Indonesia ha aumentado sus exportaciones de aluminio primario y China ha enviado más aleaciones y productos semielaborados al exterior. China grava con fuerza la exportación del metal primario, pero puede abastecer a otros mercados mediante planchas, láminas y otras formas transformadas. Entre enero y agosto, sus exportaciones de determinados semielaborados alcanzaron 4,46 millones de toneladas, 774.000 más que un año antes. El mercado ha empezado a confiar en que esas rutas cubran parte del hueco mientras las plantas del Golfo se reparan.
Inventarios de aluminio: una señal de tensión en el mercado físico
Esa confianza explica la caída de la cotización de referencia. Tiene, sin embargo, un límite que conviene entender antes de concluir que sobra aluminio. El metal almacenado en depósitos de la Bolsa de Metales de Londres ha descendido a unas 238.625 toneladas, su nivel más bajo de este siglo. Fuera de los almacenes oficialmente registrados, las existencias comunicadas también han menguado. En Europa y Estados Unidos, los compradores pagan primas elevadas por recibir metal físico, muy por encima del precio que aparece en la pantalla de futuros.
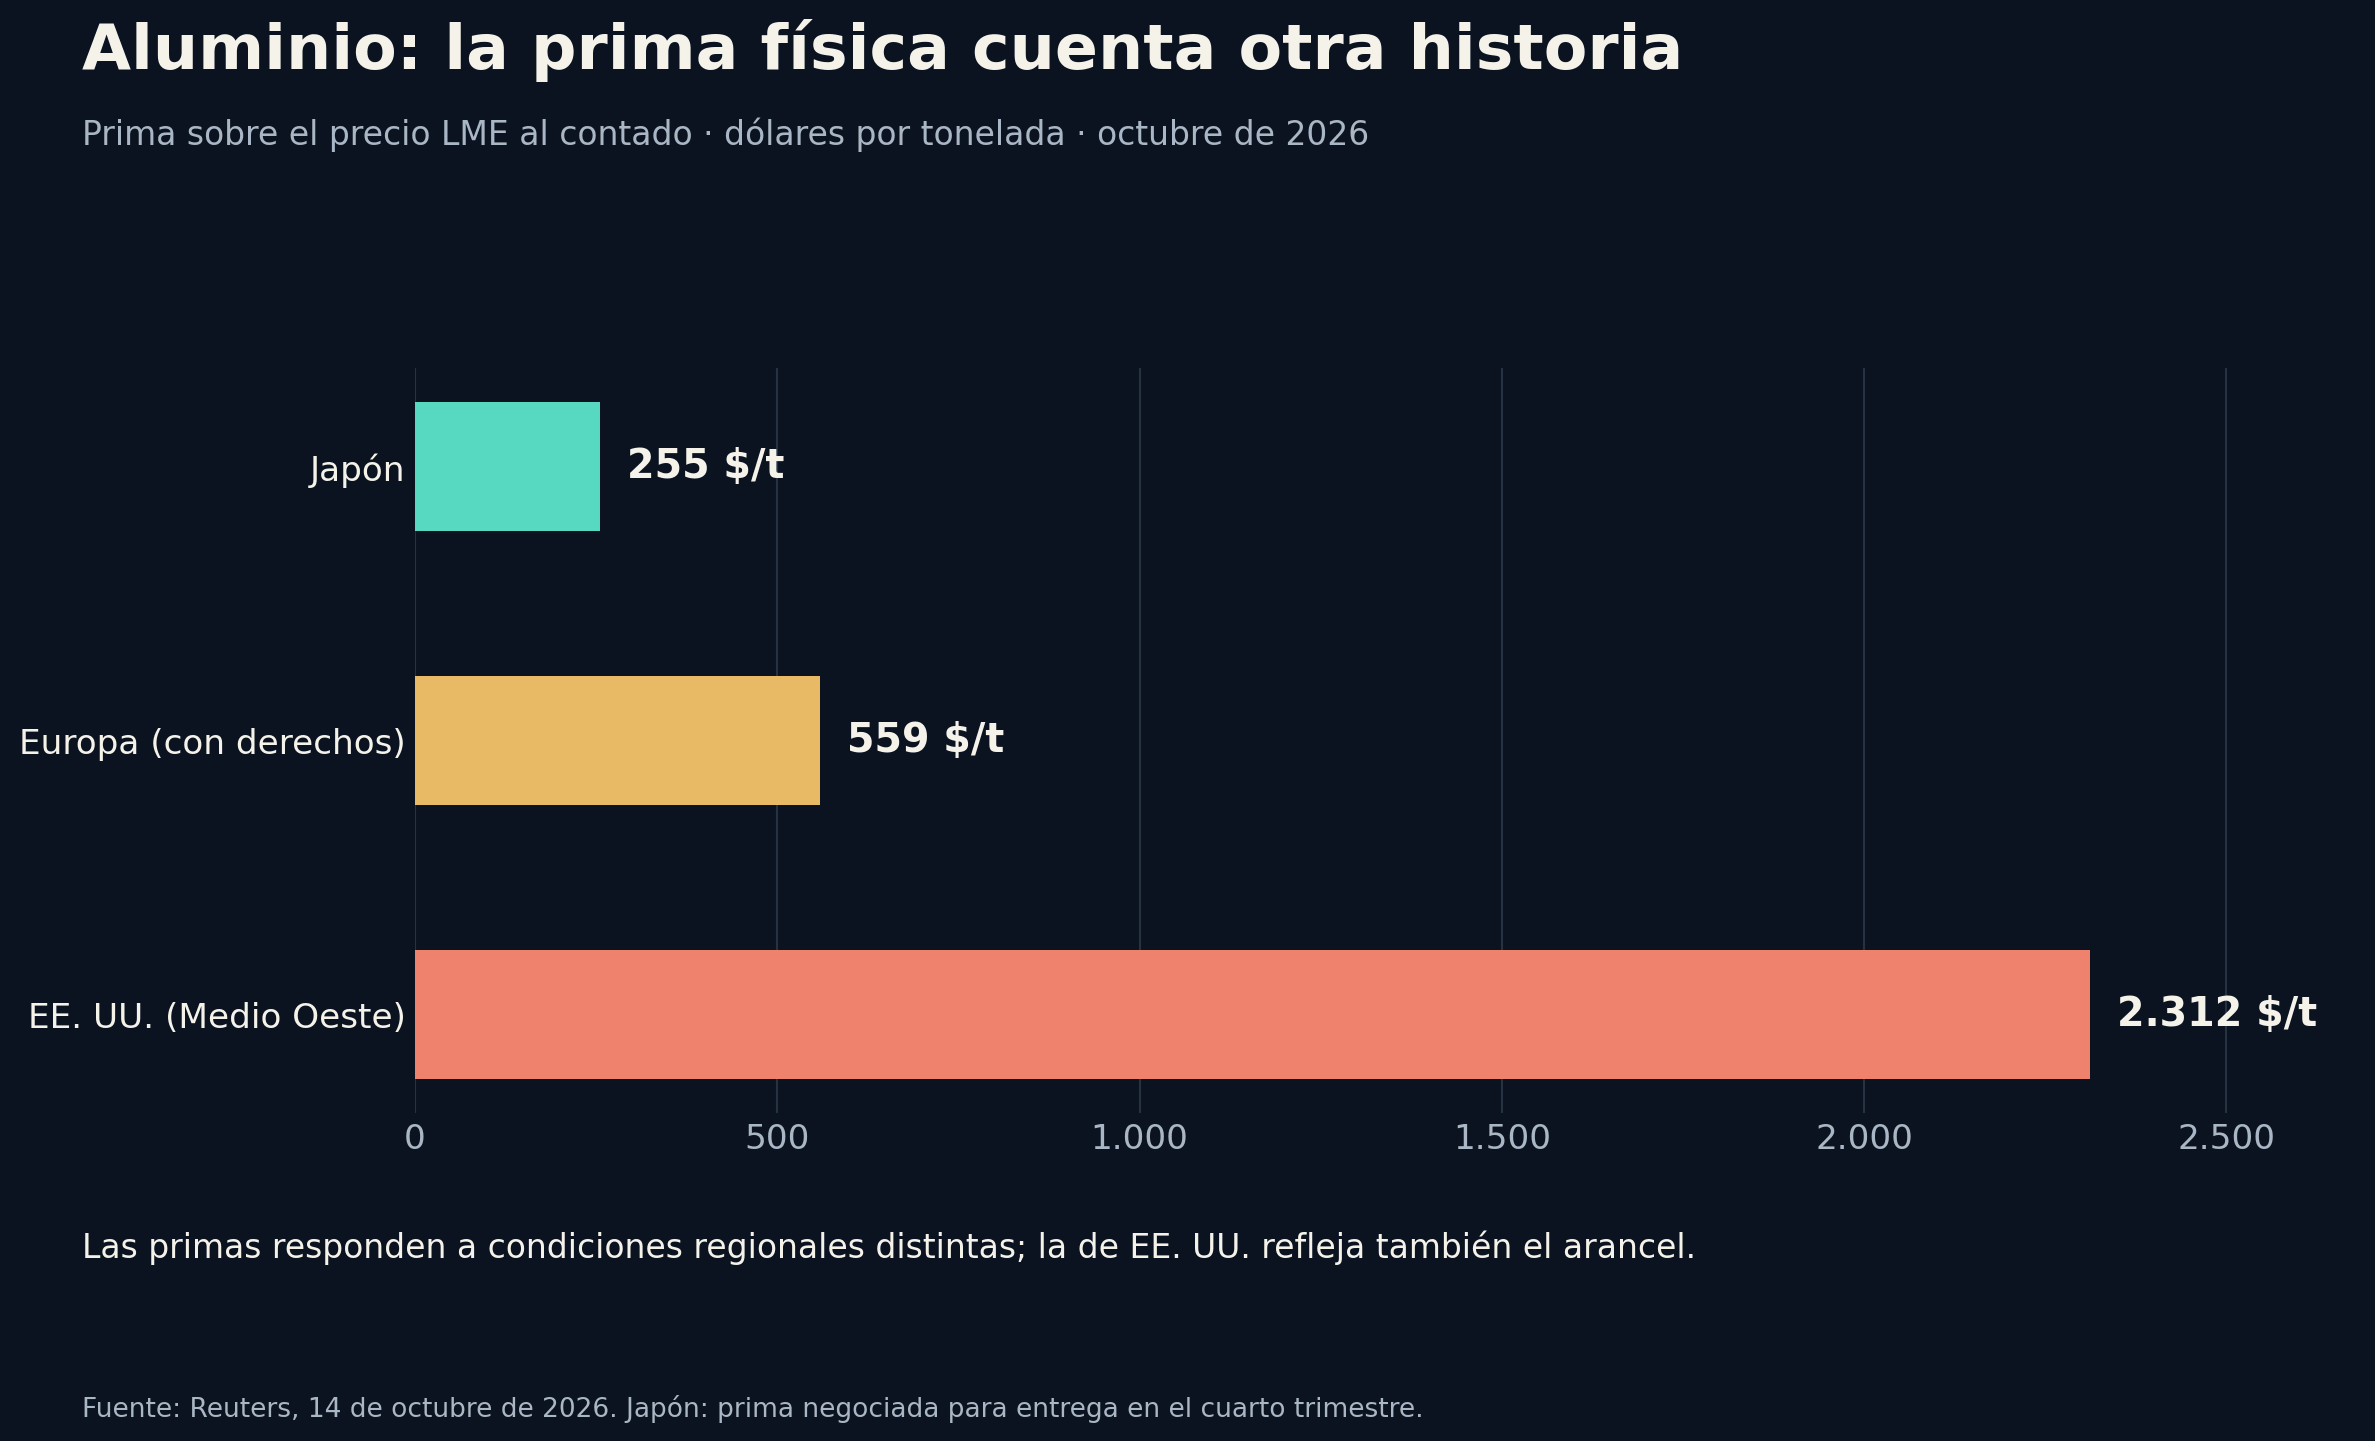 Comparación de las primas físicas del aluminio en Japón, Europa y Estados Unidos.
¿Qué está diciendo entonces la bajada? Por ahora, que los operadores creen posible atravesar la interrupción de suministro con la producción adicional de Asia y la recuperación gradual del Golfo. La evolución del precio no elimina la tensión física. Si se retrasa la reapertura de una fundición o falla alguna de esas rutas alternativas, unas existencias tan reducidas pueden devolver la urgencia a las compras.
Hay otro factor menos vistoso. Producir aluminio consume enormes cantidades de electricidad. Una fundición suele necesitar contratos energéticos estables durante años; apagarla y volver a encenderla resulta costoso. En un periodo de energía cara y transporte alterado, esa rigidez importa. También hace que el precio pagado por una empresa europea pueda comportarse de manera bastante distinta del futuro negociado en Londres. Quien analiza el mercado únicamente por el precio de referencia puede perderse una parte de lo que sucede en las entregas.
¿Por qué el cobre se mantiene cerca de máximos históricos?
El cobre plantea un problema diferente. Su cotización está cerca de máximos mientras una cantidad enorme de metal permanece almacenada en Estados Unidos. Parece contradictorio hasta que se observa dónde se encuentran los inventarios y por qué llegaron allí.
Aranceles e inventarios: el papel de Estados Unidos en el mercado del cobre
La posibilidad de imponer aranceles estadounidenses al cobre refinado incentivó durante meses los envíos hacia ese país. Los precios en el mercado estadounidense cotizaban por encima de los de Londres y esa diferencia hacía rentable comprar metal fuera, transportarlo y almacenarlo en Estados Unidos. Los depósitos aprobados por Comex concentran ahora alrededor del 70% de las existencias visibles mundiales. Incluyendo metal dentro y fuera de bolsa, las estimaciones citadas por Reuters sitúan los inventarios estadounidenses en torno a 1,6 millones de toneladas. Hay abundancia allí; para los compradores de otros lugares, la disponibilidad inmediata puede ser otra historia.
Un cargamento de cobre en un almacén estadounidense sigue formando parte de la oferta mundial. Eso no significa que vaya a salir mañana hacia Asia o Europa. Su propietario necesita que el precio de destino compense el transporte, los seguros y la pérdida de la prima que todavía obtiene en Estados Unidos. Si no le salen las cuentas, el metal permanece donde está. Este reparto geográfico puede sostener los precios de Londres incluso cuando los inventarios globales parecen holgados.
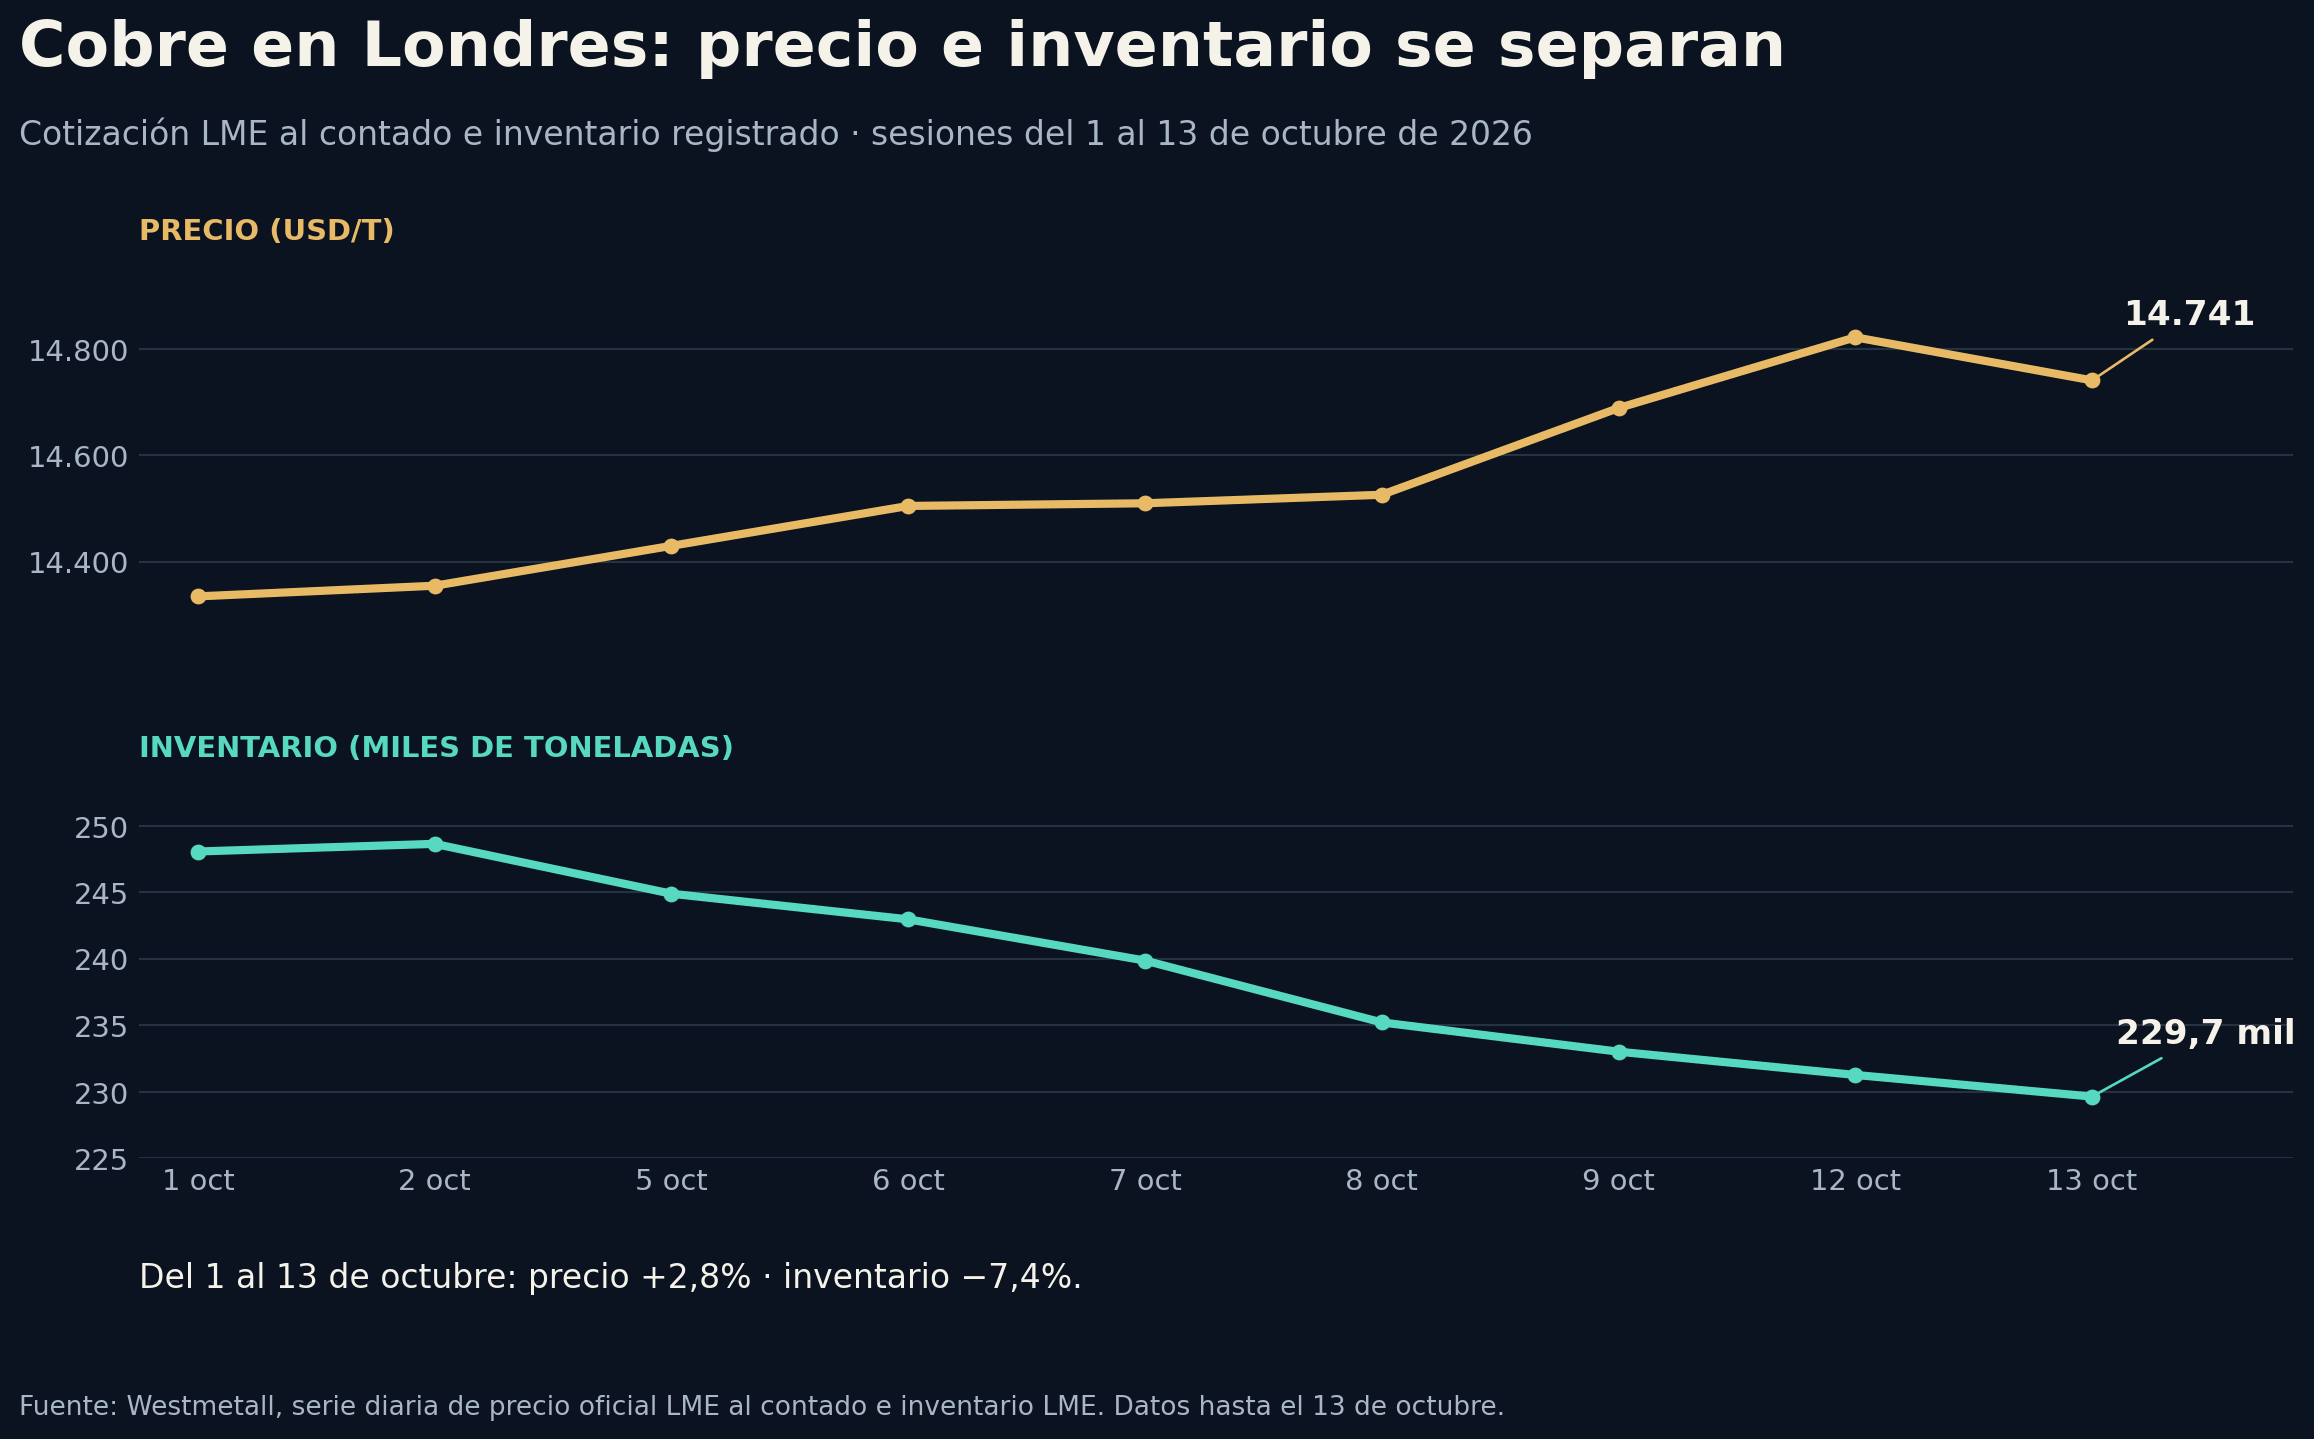 Evolución del precio del cobre y los inventarios registrados en Londres.
La incertidumbre comercial prolonga la situación. Washington aún no ha anunciado una decisión definitiva sobre los posibles aranceles al cobre refinado, contemplados para 2027. Mientras el resultado permanezca abierto, quienes poseen metal en Estados Unidos tienen motivos para esperar. Al mismo tiempo, el incentivo para enviar nuevos cargamentos desde fuera se ha reducido porque la diferencia entre los precios estadounidense y londinense se ha estrechado. El mecanismo que atrajo el cobre empieza a perder fuerza, pero todavía no ha puesto en marcha un flujo considerable en sentido contrario.
Producción minera en Chile: Centinela y Escondida bajo la lupa
A esto se añaden las dudas sobre la producción minera. En Chile, los sindicatos de la mina Centinela y la empresa retomaron las negociaciones después de una semana de huelga. Las partes discrepan sobre el efecto actual en la actividad, de modo que sería aventurado convertir ya esa disputa en una cifra de producción perdida. En Escondida, la mayor mina de cobre del mundo, se ha alcanzado un acuerdo preliminar para evitar otra huelga, pendiente aún de ratificación. Una noticia reduce el riesgo inmediato; la otra recuerda lo sensibles que pueden ser las expectativas de oferta cuando el precio está cerca de máximos.
Demanda de cobre: electrificación, centros de datos y actividad industrial
El atractivo del cobre también mira más allá de la sesión de hoy. Redes eléctricas, centros de datos, vehículos y equipos industriales necesitan conductores. Las inversiones en estas áreas hacen que muchos inversores estén dispuestos a comprar retrocesos ante la posibilidad de futuras dificultades de suministro. Es una expectativa que el mercado lleva tiempo descontando y que debe contrastarse con el consumo efectivo. Una fábrica puede anunciar inversiones millonarias y tardar bastante en necesitar el cobre previsto. Los precios cercanos a máximos exigen, además, más pruebas que una buena historia de demanda.
China será una de esas pruebas. Su índice manufacturero oficial regresó en septiembre por encima de 50 puntos, con una lectura de 50,1, y la producción mejoró. Las pequeñas y medianas empresas permanecieron, en cambio, por debajo del umbral de expansión. El dato respalda cierta recuperación industrial, aunque todavía no permite hablar de una aceleración uniforme. Para el cobre será especialmente relevante observar si esa actividad se traduce en compras físicas sostenidas y en descenso de existencias fuera de Estados Unidos.
Análisis técnico del aluminio: soporte en 3.000 y resistencia en 3.020
Desde el punto de vista técnico, el aluminio se encuentra en un lugar delicado. Está tocando el área que dejó marcada en febrero, una zona de soporte reconocible para quienes siguen el gráfico. Muy a corto plazo ha perdido los 3.020. Mientras permanezca por debajo y los rebotes fracasen al intentar recuperar ese nivel, tiene sentido vigilar la continuidad bajista. Ahora mismo en la zona de soporte de 3.000.
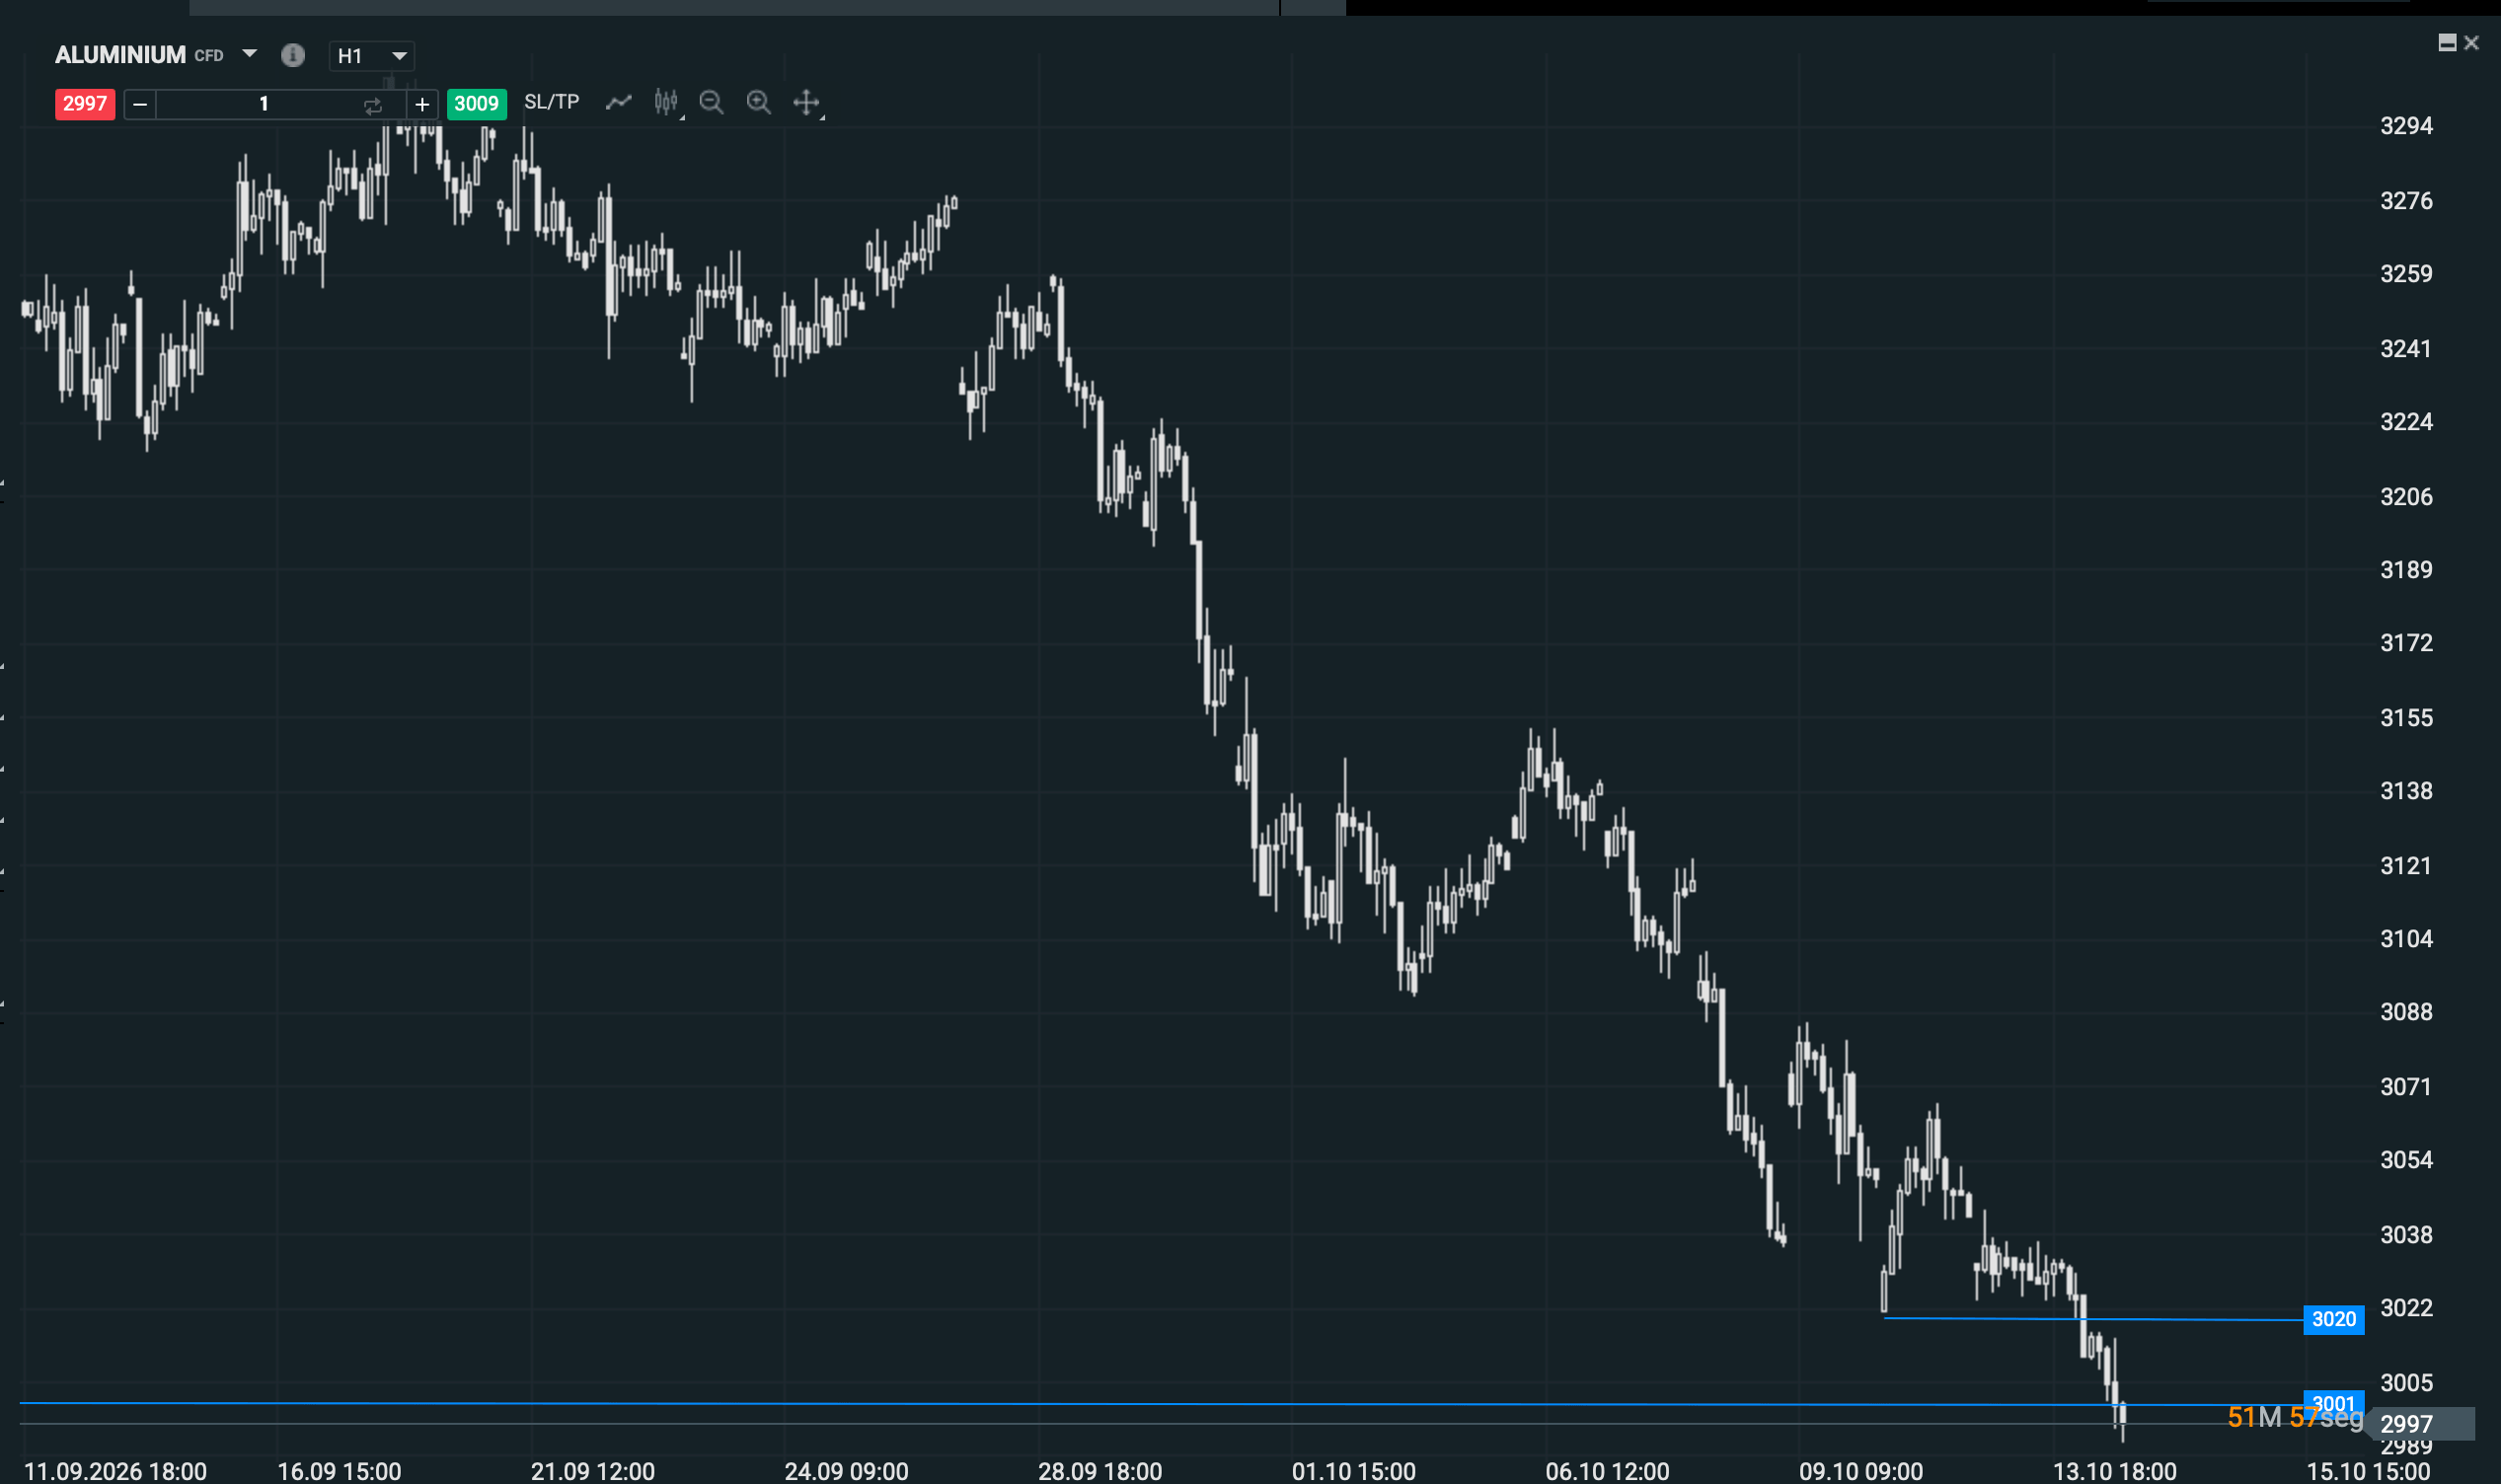 Evolución reciente del precio del aluminio en gráfico de una hora.
Precisamente por estar junto a un soporte anterior, vender la primera perforación exige prudencia. Es fácil imaginar operadores que hayan abierto cortos al perder 3.020. Si el aluminio vuelve rápidamente por encima y consigue sostenerse, muchos tendrán que recomprar para cerrar sus posiciones. Ese cierre de cortos puede dar fuerza a un rebote aunque los fundamentales generales no hayan cambiado de un día para otro. La pista útil será lo que ocurra después de la ruptura: si 3.020 pasa a frenar los rebotes o si el precio recupera la zona de febrero y deja atrapados a los vendedores.
Análisis técnico del cobre: volatilidad y niveles clave en 14.584 y 14.672
En el cobre estamos viendo un aumento claro de la volatilidad. La configuración parecía favorable a las compras después de la ruptura en falso de 14.584 y el posterior ataque a 14.672. El precio llegó a superar este último nivel, pero no consiguió sostenerse y terminó desplomándose. Quienes compraron esa ruptura han quedado atrapados; si aprovechan los próximos rebotes para salir, pueden dar más fuerza al movimiento bajista. Por eso, mientras el cobre permanezca por debajo de 14.584, los retrocesos que se agoten bajo ese nivel pueden ofrecer oportunidades para buscar cortos a muy corto plazo. Si recupera 14.584 y vuelve a atacar 14.672, habrá que revisar esa lectura: los vendedores recientes podrían verse obligados a cerrar y la configuración volvería a favorecer las compras. En periodos así, una ruptura momentánea dice poco. Lo decisivo es si el precio consigue mantenerse al otro lado del nivel.
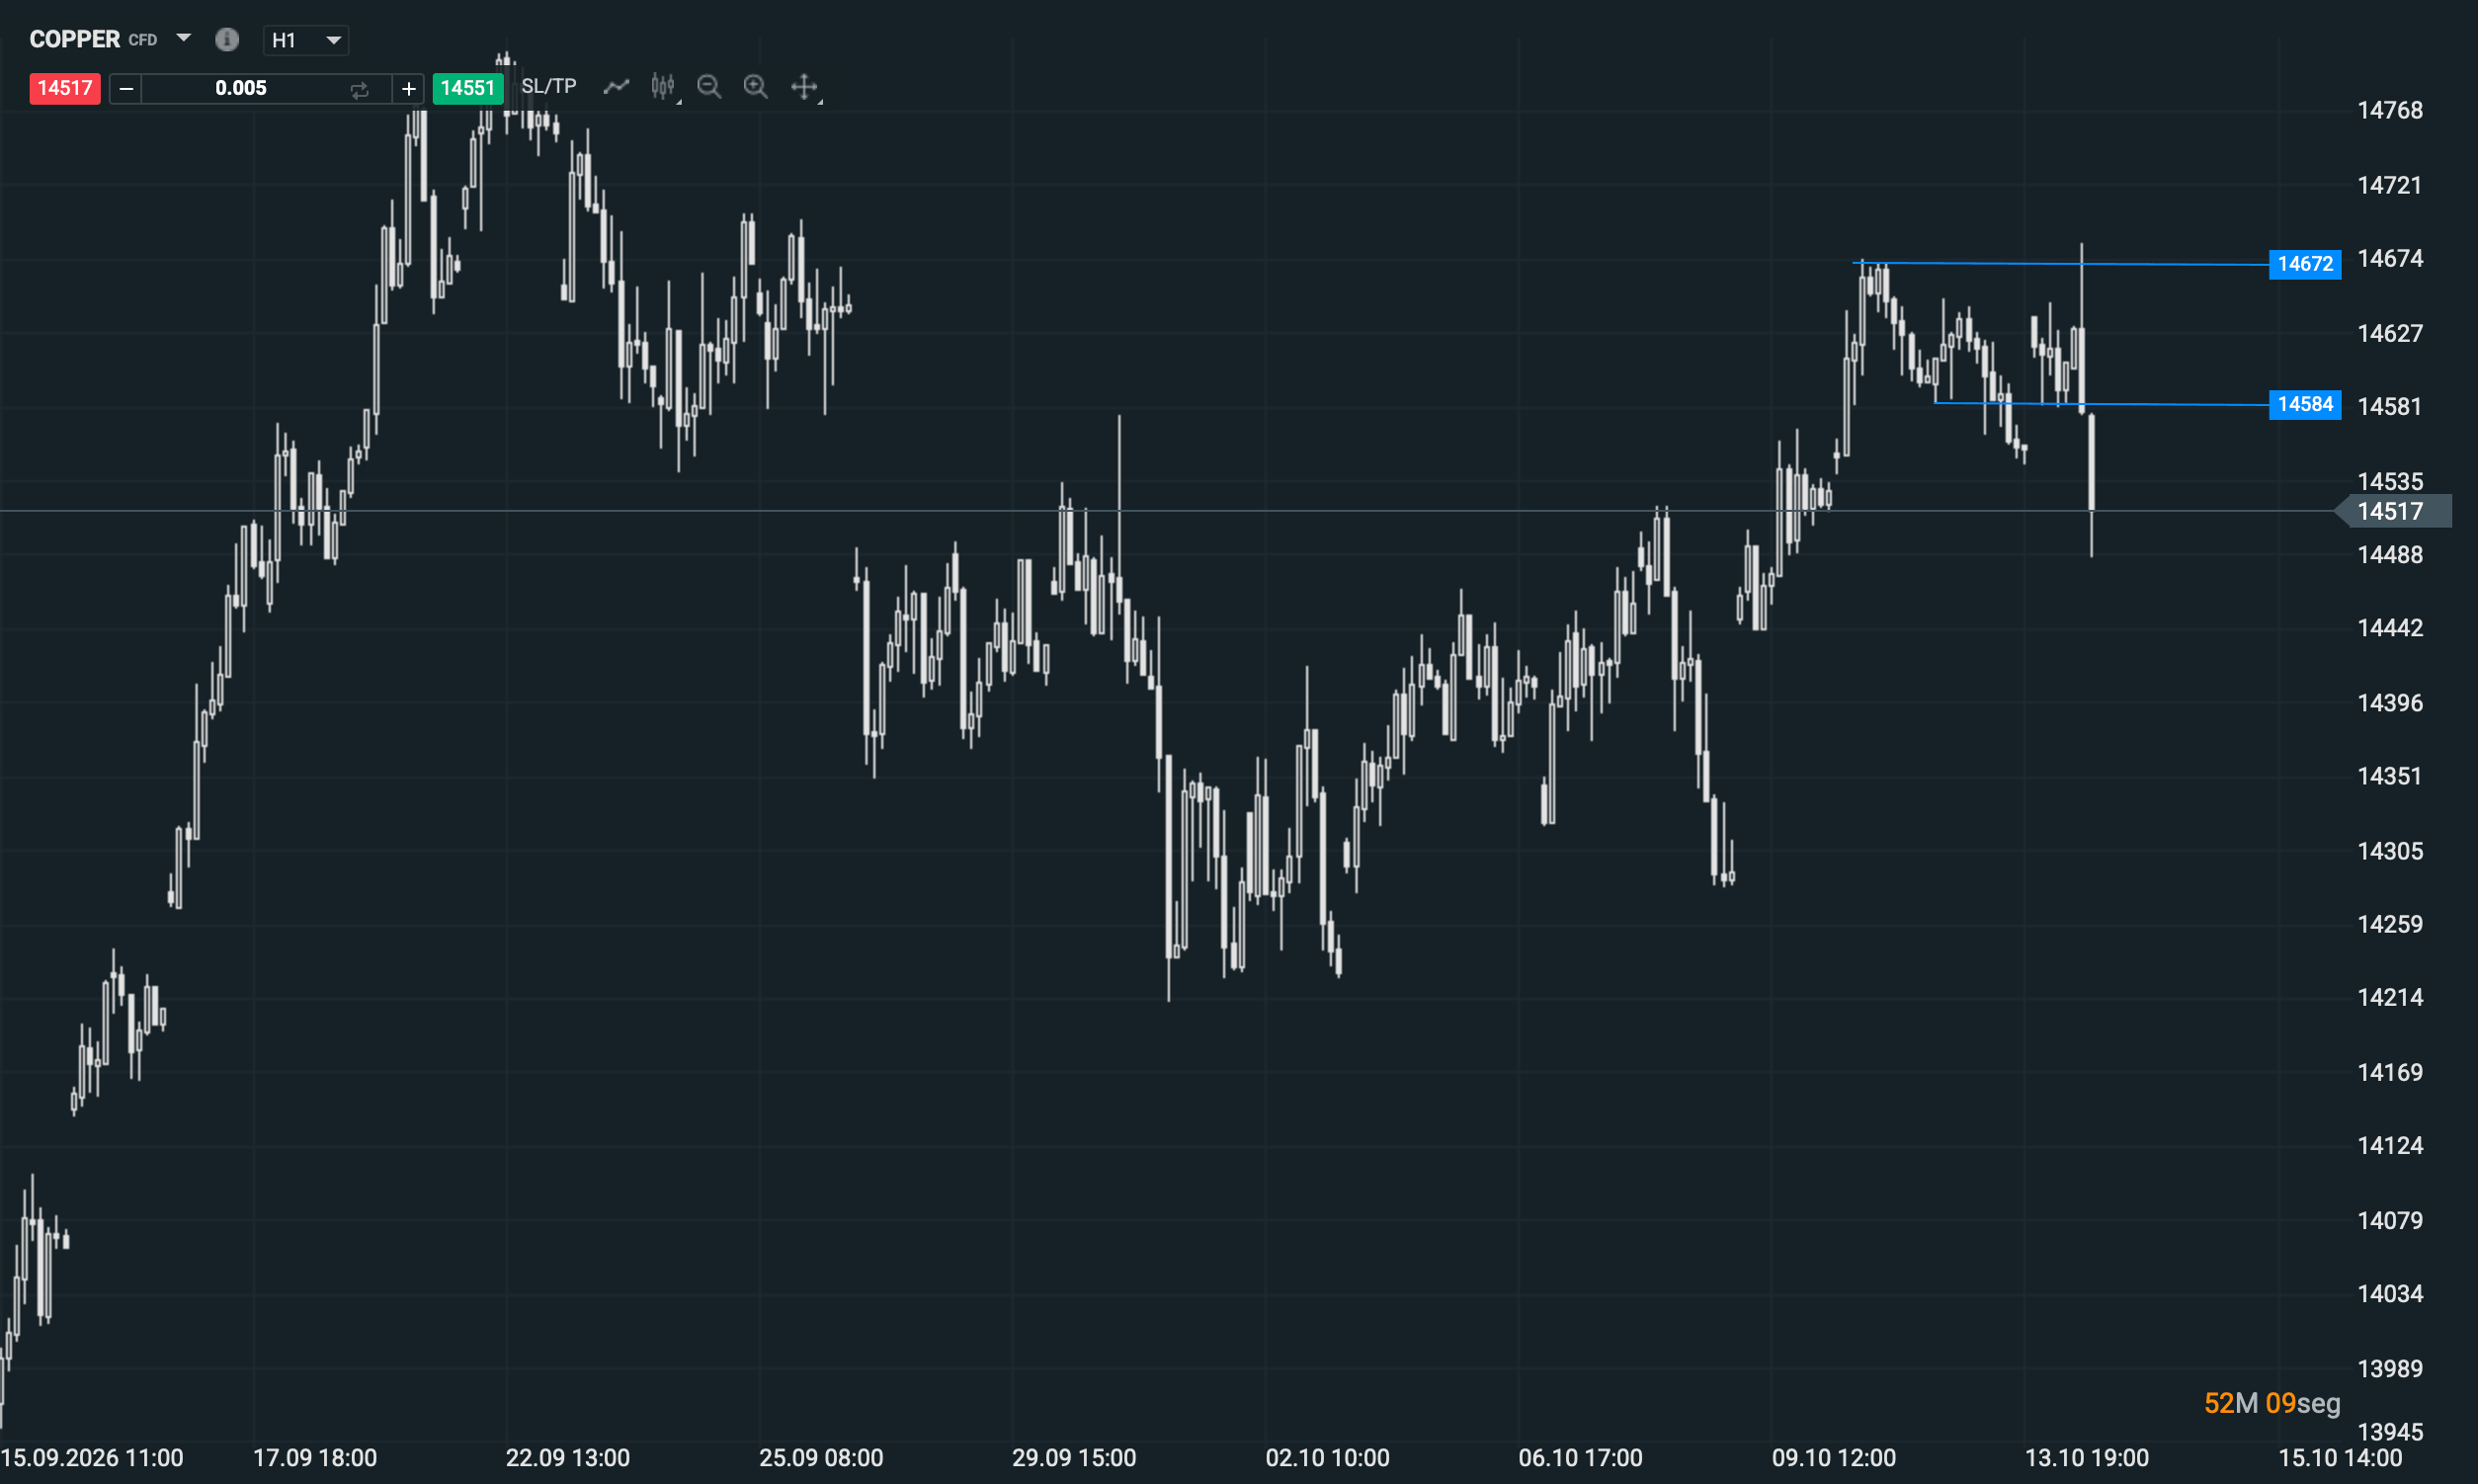 Evolución reciente del precio del cobre en gráfico de una hora.
Lo que buscamos es que el cobre conserve el terreno ganado y, si retrocede, encuentre compradores por encima de la resistencia superada. Ahí la lectura técnica empezaría a acompañar de verdad a la expectativa de un movimiento alcista más amplio.
Aluminio y cobre: ¿qué anticipan sus movimientos para los próximos días?
La comparación deja una pregunta abierta para las próximas sesiones. ¿Está el aluminio anticipando una pérdida de fuerza industrial que el cobre todavía ignora, o responden ambos a problemas propios de suministro y localización de inventarios?
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Lo que debes saber hoy: Comienza la temporada de resultados, ¿resiste el récord?



Calendario económico: inicio de la temporada de resultados en Wall Street y tensiones en Oriente Medio



Resumen de la mañana: Caída en Asia y bancos centrales pendientes del petróleo


¿Pueden caer los rendimientos de los bonos del Tesoro en 2026? Las lecciones de las elecciones de 2018
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "