

- AMD acumula cerca de 116% en 2026, muy por encima de Nvidia, el Nasdaq 100 y el sector de semiconductores, aunque recientemente sufrió una corrección superior al 20% desde máximos.
- Los fundamentales han acompañado buena parte del rally: Data Center creció 96,9% interanual en Q3 y ya representa 63,9% de los ingresos, mientras el EPS ajustado avanzó 74,2%.
- El desafío cambia a partir de ahora. A cerca de 30 veces el beneficio esperado para 2027, el mercado ya exige una aceleración importante en MI450, Helios, servidores y márgenes; una decepción en ejecución podría comprimir rápidamente la valoración.

- AMD acumula cerca de 116% en 2026, muy por encima de Nvidia, el Nasdaq 100 y el sector de semiconductores, aunque recientemente sufrió una corrección superior al 20% desde máximos.
- Los fundamentales han acompañado buena parte del rally: Data Center creció 96,9% interanual en Q3 y ya representa 63,9% de los ingresos, mientras el EPS ajustado avanzó 74,2%.
- El desafío cambia a partir de ahora. A cerca de 30 veces el beneficio esperado para 2027, el mercado ya exige una aceleración importante en MI450, Helios, servidores y márgenes; una decepción en ejecución podría comprimir rápidamente la valoración.
La subida de AMD (AMD.US) durante 2026 no puede explicarse únicamente por expansión de múltiplos o entusiasmo alrededor de la inteligencia artificial. La compañía está atravesando una transformación profunda de su composición de ingresos, con Data Center convirtiéndose en el centro del negocio y los beneficios creciendo a un ritmo suficientemente elevado como para justificar una parte relevante de la revalorización, sin embargo, eso no significa que la acción esté barata.
Después de avanzar más de 100% en el año, el debate para los próximos trimestres pasa a ser si puede crecer lo suficientemente rápido como para alcanzar las expectativas que ahora están incorporadas en el precio. La diferencia es importante porque una compañía puede entregar excelentes resultados y, aun así, generar retornos bursátiles débiles cuando la valoración ya exige resultados extraordinarios.
AMD ha dejado muy atrás al sector tecnológico en 2026
AMD acumula aproximadamente +116,5% en 2026, frente a cerca de +43,9% del sector de semiconductores, +11,8% del Nasdaq 100 y apenas +9,7% de Nvidia. No obstante, ese rendimiento anual oculta una corrección reciente bastante agresiva, ya que en el último mes, AMD llegó a retroceder más de 20% y actualmente se encuentra aproximadamente 25% por debajo de sus máximos recientes. Esa caída cambia parcialmente el punto de partida, el mercado ya eliminó parte del exceso que se había acumulado durante el rally de septiembre y octubre, aunque la acción continúa cotizando muy por encima de sus niveles de comienzos de año.
AMD despegó del conjunto tecnológico al mismo tiempo que su negocio empezó a depender cada vez más de infraestructura para centros de datos, no es una coincidencia.
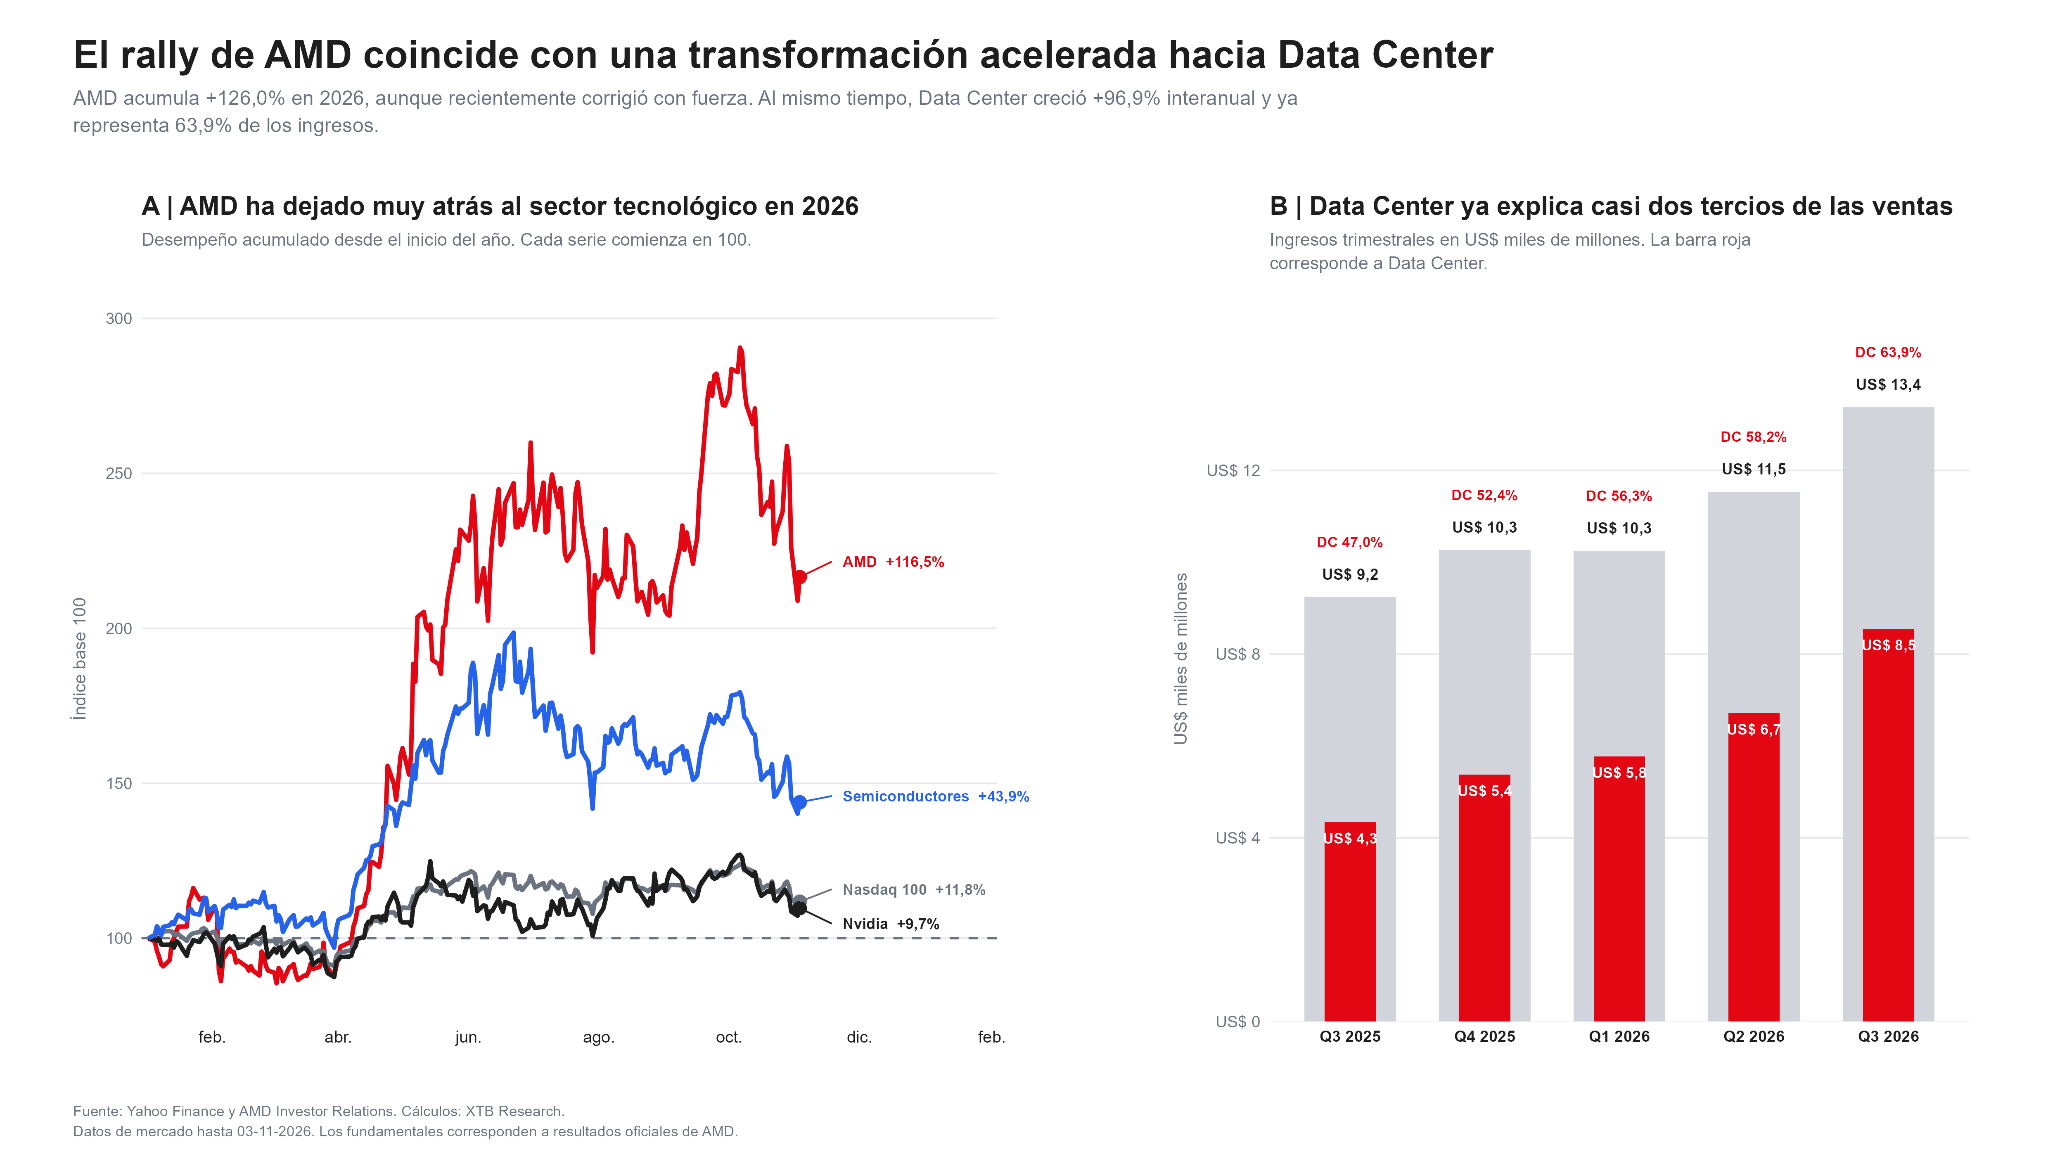
El principal cambio estructural está ocurriendo dentro de la propia compañía, AMD registró US$13.380 millones de ingresos en Q3, un crecimiento interanual de aproximadamente 44,7%. De ese total, US$8.550 millones provinieron de Data Center, casi el doble que un año antes, la división creció 96,9% interanual y pasó de representar 47% de las ventas en Q3 de 2025 a 63,9% en Q3 de 2026. En apenas un año, AMD dejó de ser una compañía donde PC, gaming y servidores tenían un peso relativamente equilibrado para convertirse en un negocio cada vez más expuesto a servidores, CPUs para infraestructura y aceleradores de inteligencia artificial.
La rentabilidad también está respondiendo, el beneficio ajustado alcanzó US$2,09 por acción, un crecimiento de 74,2% interanual, mientras el margen operativo ajustado aumentó desde 24% hasta 29%. Dentro de Data Center, el margen operativo se situó cerca de 33,7%, frente al 24,7% observado un año antes. Este avance demuestra que AMD no está consiguiendo crecimiento simplemente sacrificando rentabilidad, hasta ahora, las ventas y el beneficio están avanzando simultáneamente.
Q4 podría marcar otro salto en la escala de AMD
La guía para el cuarto trimestre elevó todavía más el nivel de expectativas, dado que AMD proyecta aproximadamente US$17.000 millones de ingresos, con un rango cercano a los 3%. El punto medio supone cerca de 27% de crecimiento secuencial y alrededor de 66% frente al mismo trimestre del año anterior, el consenso estaba cerca de US$16.300 millones. Si AMD alcanza el punto medio de su guía, los ingresos de todo 2026 quedarían alrededor de US$52.200 millones, aproximadamente 50% por encima de 2025.
La compañía espera que Data Center vuelva a ser el principal responsable de esa aceleración. La dirección anticipa un crecimiento secuencial superior al 50% en la división durante Q4 y que los ingresos procedentes de GPUs superen por primera vez a los de CPUs para servidores. Aquí aparece una parte fundamental de la tesis de que Helios y MI450 deben transformar una fuerte cartera de clientes en ingresos reales a gran escala. OpenAI, Meta, Microsoft, Anthropic y Oracle están entre las compañías asociadas a los nuevos despliegues de infraestructura de AMD. A eso se suma la fortaleza de EPYC en servidores, favorecida por la expansión de aplicaciones de IA agéntica que requieren grandes cantidades de capacidad de procesamiento general.
La guía de Q4 es importante, pero probablemente no sea suficiente para explicar el valor actual de AMD, porque el mercado ya está mirando hacia 2027. La compañía señaló que los ingresos de CPUs para servidores podrían crecer más de 100% el próximo año y que los ingresos de GPUs deberían más que duplicarse. En conjunto, AMD espera que sus ventas crezcan más de 80% durante 2027, eso supone una aceleración extraordinaria para una empresa que ya genera decenas de miles de millones de dólares anuales.
El escenario alcista, por tanto, es que AMD consiga aumentar rápidamente la disponibilidad de MI450 y Helios, gana participación frente a Nvidia, sostiene la fortaleza de EPYC y convierte los grandes acuerdos con hyperscalers en ventas recurrentes. Si ocurre, el crecimiento del beneficio podría ser incluso superior al de los ingresos debido al apalancamiento operativo. Sin embargo, un pronóstico tan exigente también eleva el riesgo de ejecución. Cuanto más rápido necesita crecer una compañía para justificar su valoración, menos margen existe para retrasos, problemas de suministro o menores pedidos de clientes.
La valoración
A un precio cercano a US$484, AMD cotiza aproximadamente a 72,8 veces su EPS ajustado de los últimos doce meses, de US$6,65. Ese múltiplo parece extremadamente elevado si se observa el beneficio actual, aunque pierde utilidad cuando una compañía está atravesando una aceleración tan pronunciada, por eso es más relevante mirar las estimaciones de 2027.
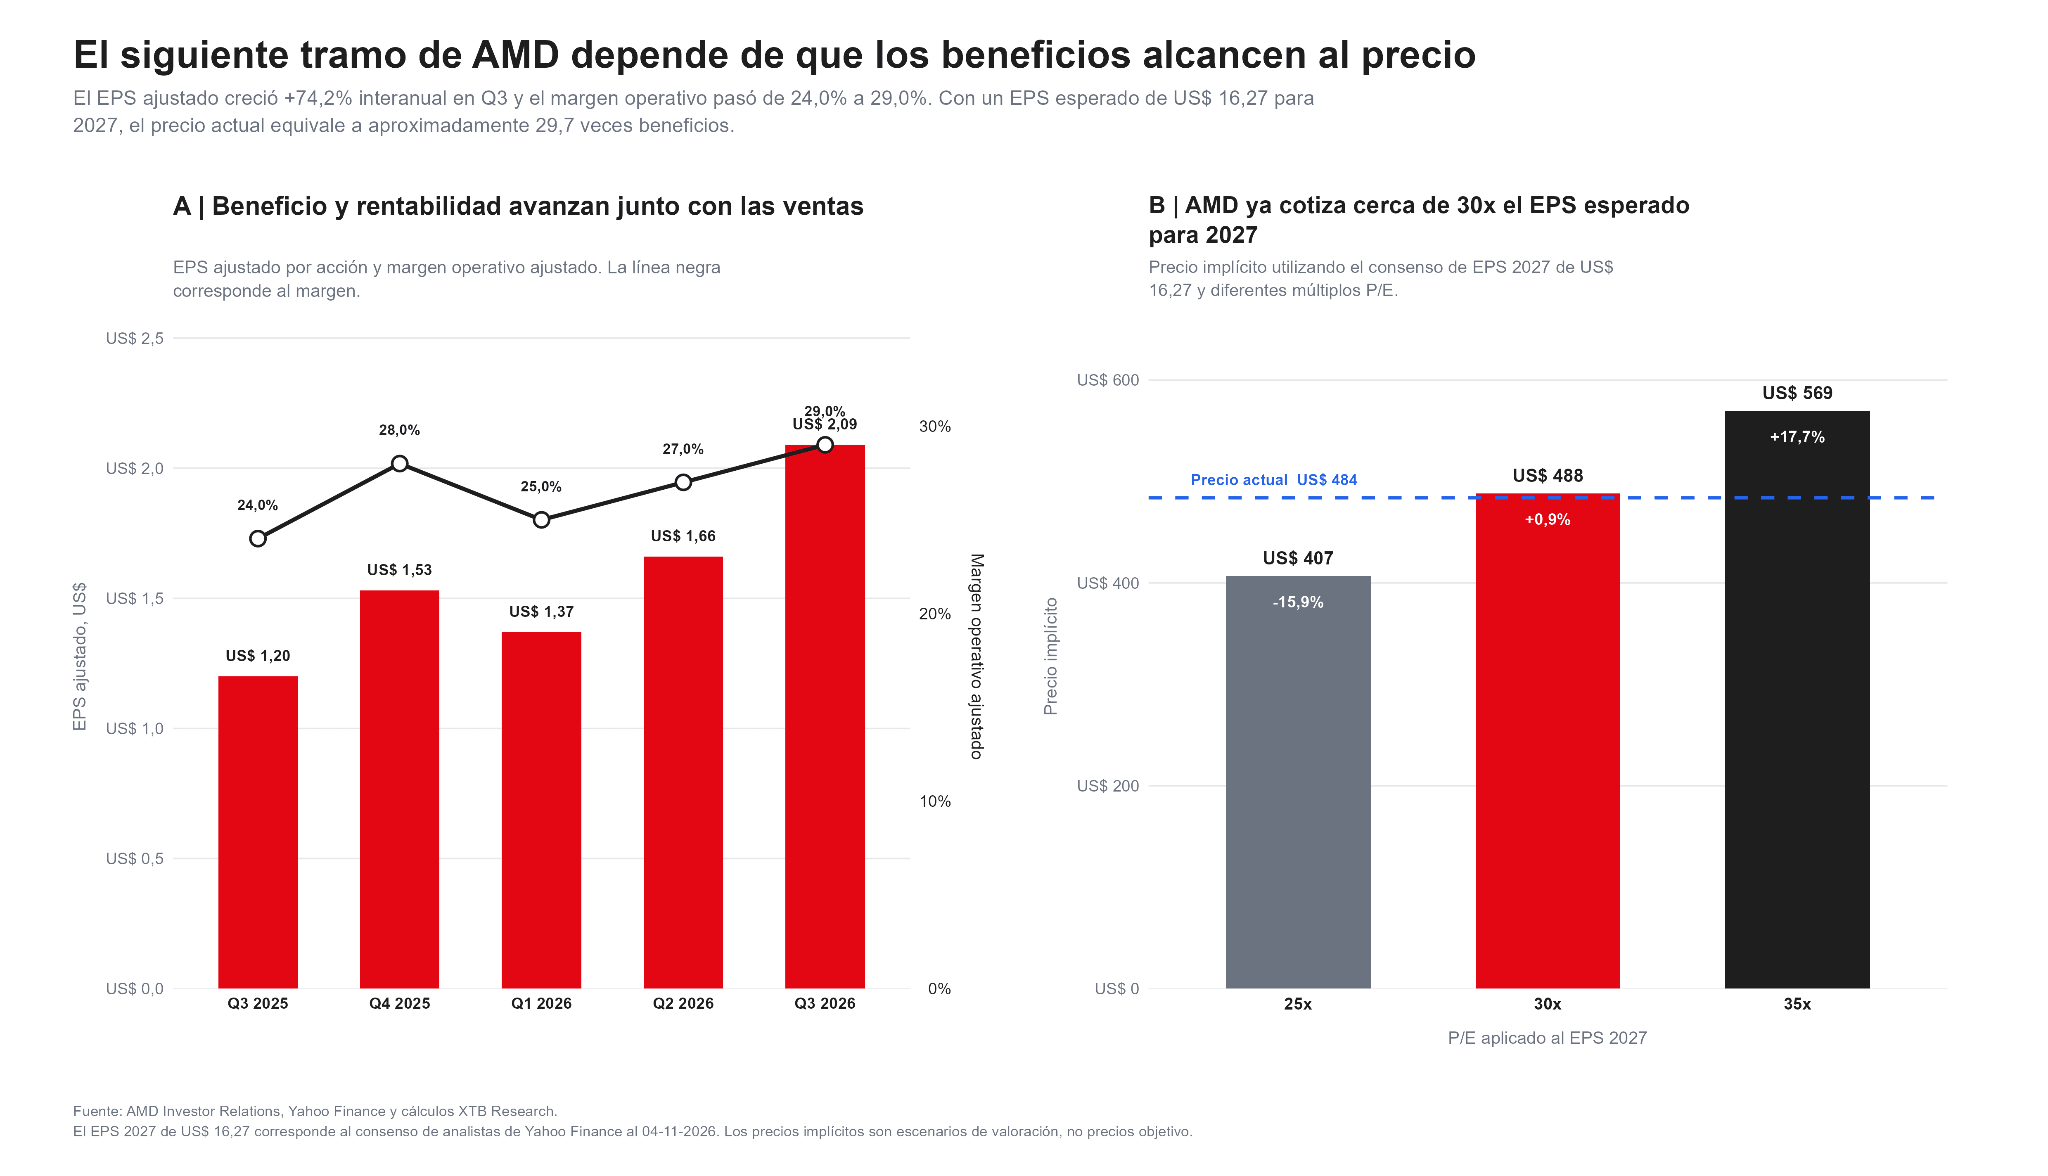
El consenso utilizado en el análisis contempla un EPS de aproximadamente US$16,27 para 2027. Con ese nivel de beneficio, el precio actual equivale a cerca de 29,7 veces las ganancias futuras. La matriz de valoración permite visualizar qué está pagando actualmente el mercado. Con el EPS esperado de US$16,27:
-
25 veces beneficio implicaría un precio cercano a US$407.
-
30 veces beneficio llevaría la valoración aproximadamente a US$488, prácticamente en línea con el precio actual.
-
35 veces beneficio elevaría el valor implícito hacia US$569.
Estos niveles son escenarios que muestran que el mercado actual ya está aproximadamente descontando que AMD entregue el beneficio previsto para 2027 y mantenga un múltiplo próximo a 30 veces. Para generar otro tramo importante de apreciación, será necesario que el beneficio supere las estimaciones, que los inversores estén dispuestos a pagar un múltiplo superior o una combinación de ambas cosas.
AMD espera un margen bruto ajustado de aproximadamente 55% en Q4, frente al 56% de Q3. No se trata de un deterioro dramático, especialmente considerando la velocidad de crecimiento esperada, pero sí refleja que el cambio hacia sistemas completos puede alterar la economía del negocio. Vender racks completos permite facturar mucho más que vender únicamente chips, aunque esos sistemas contienen componentes de terceros y pueden producir un margen inferior por dólar de ingreso. Si Helios impulsa ventas extraordinarias pero al mismo tiempo reduce de forma persistente los márgenes, el crecimiento del beneficio podría quedar por debajo del crecimiento de los ingresos. Debido a eso, la trayectoria de los márgenes durante 2027 probablemente será tan importante como las cifras de ventas.
Inventarios y cuentas por cobrar
Los inventarios aumentaron 35,4% trimestral hasta US$11.460 millones, mientras las cuentas por cobrar crecieron 26,5%, hasta aproximadamente US$9.210 millones. Ambas cifras avanzaron más rápido que los ingresos durante el trimestre. Existe una explicación razonable, es porque AMD está preparando capacidad antes de una fuerte expansión de ventas. Si Helios y MI450 se entregan según lo previsto durante Q4 y 2027, parte de ese capital circulante debería convertirse posteriormente en ingresos y caja.
Pero el comportamiento futuro será importante, una acumulación prolongada de inventarios podría indicar que la producción está creciendo más rápido que la demanda. Del mismo modo, un aumento persistente de las cuentas por cobrar podría significar que AMD necesita financiar durante más tiempo a una base de clientes que también está ejecutando enormes programas de inversión. La compañía conserva una posición financiera relativamente sólida, con aproximadamente US$8.700 millones de caja neta de deuda, lo que reduce el riesgo inmediato. La señal, por ahora, es más de vigilancia que de estrés.
En conjunto, los despliegues anunciados podrían alcanzar hasta 12 GW de capacidad, una escala que ayuda a explicar las expectativas tan elevadas para los próximos años. Al mismo tiempo, ambos acuerdos incluyen warrants condicionados a determinados hitos. El máximo combinado alcanza aproximadamente 320 millones de acciones, equivalente a una dilución teórica cercana al 19,4% bajo el escenario máximo. Ese porcentaje no representa una dilución automática ni necesariamente terminará materializándose en su totalidad. Depende de compras, hitos, evolución del precio y otras condiciones contractuales.
Aun así, muestra que AMD está utilizando parte de su propio capital como herramienta comercial para acelerar la adopción de su ecosistema. Si esos acuerdos generan decenas de miles de millones de dólares en ventas adicionales, la estrategia podría resultar ampliamente favorable. Si la monetización queda por debajo de lo esperado, el mercado tendrá que reconsiderar el costo económico de esos incentivos.
¿Qué tendría que ocurrir para que AMD continúe subiendo?
Después de un rally de más de 100%, el escenario alcista exige más que buenos resultados. AMD necesita demostrar que MI450 y Helios pueden escalar sin retrasos, que la demanda de grandes clientes se traduce en ingresos efectivos, que EPYC continúa ganando participación y que los márgenes no se deterioran significativamente durante la expansión. También deberá mostrar que la acumulación de inventarios y cuentas por cobrar es transitoria y responde al crecimiento, no a una pérdida de disciplina financiera.
Si esas piezas encajan, las estimaciones actuales de beneficio podrían quedarse cortas y una valoración cercana a 30 veces el EPS de 2027 sería más fácil de defender. El escenario negativo no necesita necesariamente una contracción del negocio. Basta con que AMD crezca menos de lo que actualmente espera el mercado.
Un retraso de Helios, una implementación más lenta de MI450, menor gasto de los hyperscalers, presión sobre los márgenes o una desaceleración de la demanda por IA podrían provocar revisiones a la baja del beneficio futuro. En una acción que cotiza con expectativas elevadas, esas revisiones suelen tener un impacto mayor sobre el precio.
El próximo tramo de la acción dependerá menos de demostrar que existe demanda por inteligencia artificial y mucho más de demostrar que AMD puede capturar esa demanda con escala, rentabilidad y generación de caja suficientes para alcanzar, o superar, las expectativas que ya están reflejadas en su cotización.
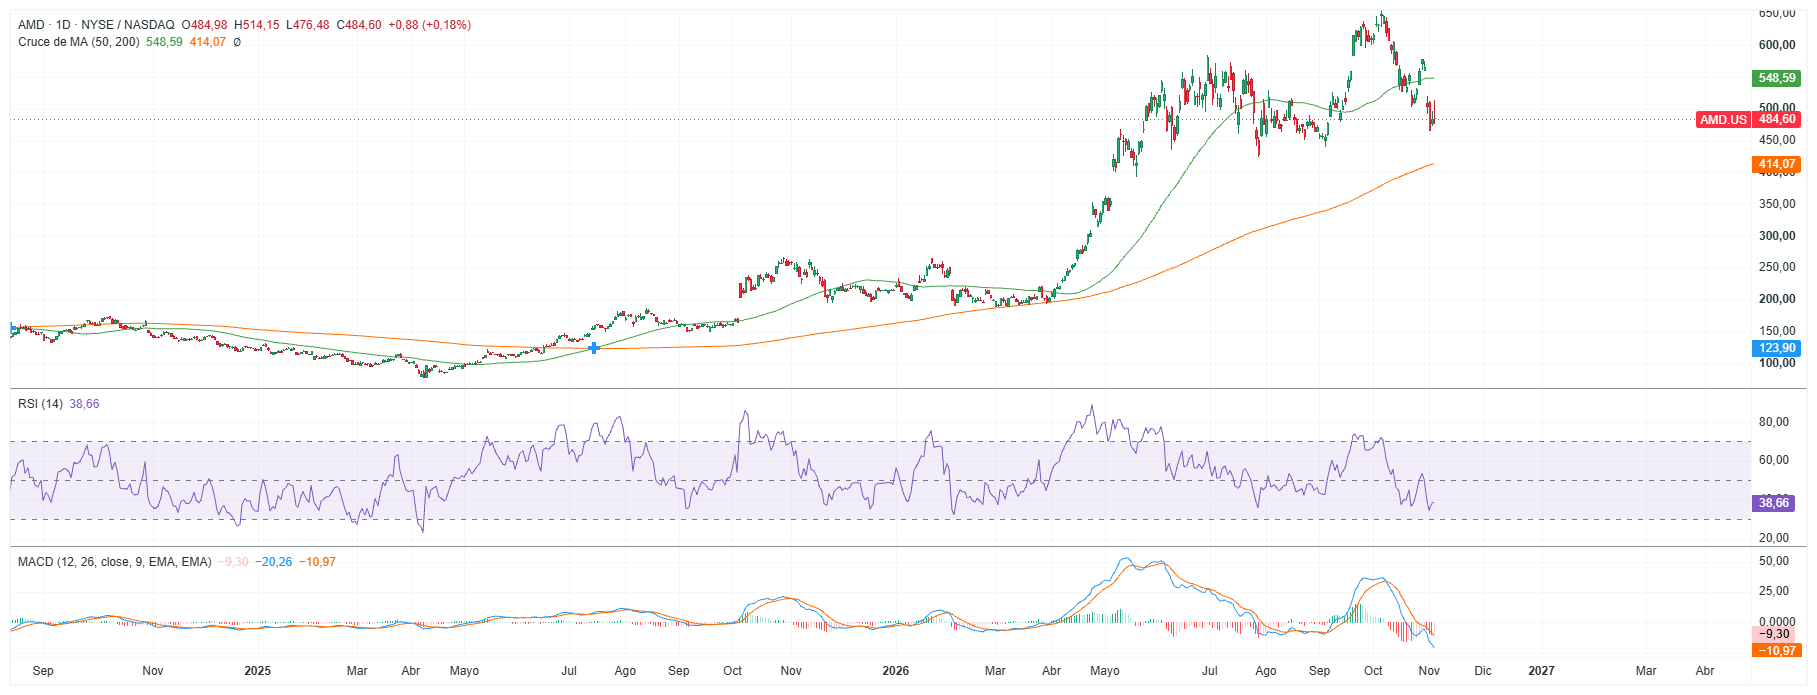
Fuente: xStation5.


Resumen de mercado: La ola azul impulsa un fuerte repunte y el Dow Jones sube más de 1.000 puntos


Dólar hoy México: el triunfo demócrata frena al dólar ante posibles límites al gasto de Trump


Apertura de mercados hoy: victoria demócrata impulsa al Nasdaq y al oro


Mercados a observar hoy: Nasdaq 100, oro y Bitcoin tras la victoria demócrata en EE.UU.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "