

- Los principales índices y sectores del S&P 500 cerraron al alza, pese a la caída del 5% de Nvidia. Los futuros estadounidenses se mantienen estables a la espera del IPC.
- La reactivación de las negociaciones diplomáticas reduce el riesgo de una intervención militar y presiona a la baja los precios del petróleo.
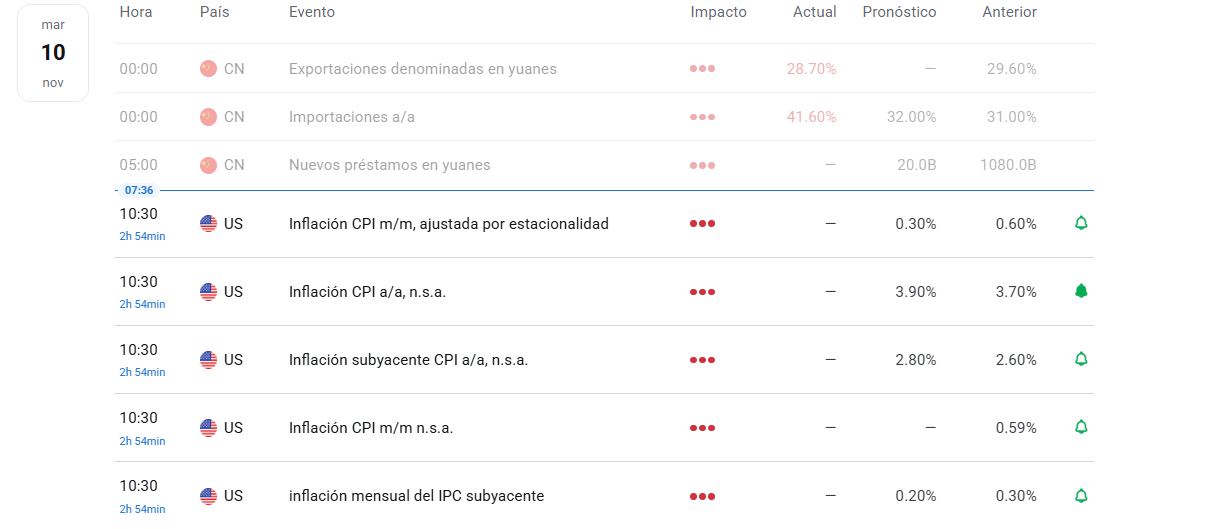
- Se espera que el IPC mensual aumente un 0,3%, frente al 0,6% anterior, un dato clave para las expectativas sobre las próximas decisiones de la Reserva Federal.

- Los principales índices y sectores del S&P 500 cerraron al alza, pese a la caída del 5% de Nvidia. Los futuros estadounidenses se mantienen estables a la espera del IPC.
- La reactivación de las negociaciones diplomáticas reduce el riesgo de una intervención militar y presiona a la baja los precios del petróleo.
- Se espera que el IPC mensual aumente un 0,3%, frente al 0,6% anterior, un dato clave para las expectativas sobre las próximas decisiones de la Reserva Federal.
Los futuros de Wall Street cotizan estables mientras los inversores esperan la publicación del Índice de Precios al Consumidor (IPC) de Estados Unidos. En la jornada anterior, las bolsas estadounidenses registraron avances generalizados, prolongando la recuperación tras las caídas provocadas por las elecciones de mitad de mandato. Todos los principales índices y sectores del S&P 500 cerraron al alza, destacando Industriales, Consumo Discrecional, Tecnología y Servicios de Comunicación. El repunte se produjo pese a la caída del 5% de Nvidia, presionada por informes sobre una investigación relacionada con su CEO, Jensen Huang, y presuntos vínculos con un supuesto espía chino.
En el plano geopolítico, las tensiones entre Estados Unidos e Irán muestran señales de moderación después de que Donald Trump afirmara haber mantenido una conversación positiva con el primer ministro de Catar y señalara que una intervención militar estadounidense parece poco probable por ahora. Según diversos informes, una propuesta conjunta de Catar y Pakistán habría permitido reactivar las negociaciones entre Washington y Teherán, aumentando las expectativas de una solución diplomática. Este escenario, junto con la recuperación del sector tecnológico, favoreció los avances de las bolsas asiáticas, mientras que los futuros europeos anticipan una apertura positiva.
En otros mercados, el dólar se mantiene estable a la espera del dato de inflación, con el EUR/USD por encima de 1,1200 y el GBP/USD sobre 1,3400. Por su parte, el petróleo extiende sus pérdidas ante las perspectivas de una menor tensión geopolítica, mientras que el oro retrocede después de las ganancias del lunes. La principal atención estará puesta en el IPC estadounidense, para el cual se espera un incremento mensual del 0,3%, frente al 0,6% anterior. El informe será especialmente relevante para evaluar hasta qué punto el encarecimiento de la energía continúa trasladándose a los precios al consumidor y sus posibles implicaciones para las próximas decisiones de la Reserva Federal.
Fuente: xStation
Noticias Clave
Geopolítica: El presidente Trump sostuvo una reunión de unos 45 minutos con el primer ministro de Catar, Al Thani, junto al vicepresidente Vance, centrada en las negociaciones con Irán y calificada como positiva, según Axios. Trump afirmó que Estados Unidos está "armado y preparado", pero que una acción militar contra Irán parece poco probable por ahora, y destacó que Catar y Arabia Saudí prefieren una solución pacífica. Según Al Arabiya, una propuesta catarí-pakistaní reactivó las negociaciones, con preparativos para el regreso de inspectores del OIEA, un posible enriquecimiento de uranio en Irán limitado al 3,67% y la probabilidad de un acuerdo preliminar; Doha se prepara para acoger una nueva ronda de conversaciones la próxima semana. No obstante, desde Teherán persisten mensajes de dureza: funcionarios iraníes descartaron la retirada de material enriquecido, exigieron el cumplimiento de sus siete condiciones y la Guardia Revolucionaria aseguró que el Estrecho de Ormuz sigue completamente cerrado. En paralelo, se presentaron artículos de destitución contra el secretario de Guerra, Hegseth, en la Cámara de Representantes.
Aranceles: La Casa Blanca estaría evaluando nuevos controles a la exportación de los chips avanzados de Nvidia (NVDA), según The Information. Por su parte, la USTR extendió por tres meses, hasta finales de febrero, la investigación comercial sobre la protección de la propiedad intelectual en Vietnam. Canadá amplió hasta el 30 de junio de 2028 su exención general frente a los aranceles estadounidenses, incorporando productos no siderúrgicos utilizados en minería, canteras y extracción de petróleo y gas, además de otorgar alivios específicos para bienes escasos en su mercado.
Divisas: El dólar se mantiene prácticamente sin cambios antes del IPC estadounidense, tras debilitarse ayer en un contexto geopolítico más favorable y de menores precios de la energía, con escasa reacción a los comentarios de Barkin, de la Fed. El EUR/USD consolidó por encima de 1,1200 tras el avance de la sesión previa, mientras que el GBP/USD se estabilizó sobre 1,3400, con declaraciones del gobernador del BoE, Bailey, que aportaron poco, al señalar indicios de un shock positivo de oferta impulsado por la IA. El USD/JPY se recuperó tras caer brevemente por debajo de 158,00, apoyado en datos japoneses más débiles de lo esperado.
EE.UU.: Barkin, de la Fed (votante en 2027), advirtió que el principal riesgo está en el lado inflacionario del mandato y llamó a actuar con cautela. Señaló presiones de costes generalizadas que las empresas intentarían trasladar a precios, describió la economía como notablemente estable y el último informe de empleo como saludable, aunque en un entorno de baja contratación y pocos despidos. Añadió que no tiene un escenario base para la reunión de diciembre y que la tasa actual estaría en torno o ligeramente por debajo del nivel neutral. Por su parte, el secretario de Estado, Rubio, planteó la necesidad de debatir más sobre la disrupción de la IA en la economía.
Europa: Las bolsas europeas extendieron sus ganancias, con el STOXX 50 y el STOXX 600 subiendo cerca de un 0,9%, el primero próximo a máximos de dos meses y el segundo rozando un nuevo récord. El sentimiento se vio respaldado por la recuperación del sector tecnológico global tras las ventas de la semana pasada y por la caída del petróleo, mientras la temporada de resultados sigue en el foco.
Japón: El Nikkei 225 recuperó los 60.000 puntos, liderado por SoftBank en medio del repunte tecnológico, sin verse afectado por la caída del 2,8% mensual del gasto de los hogares en septiembre, frente a un alza esperada de 0,3%. El Resumen de Opiniones del BoJ mostró que varios miembros consideran apropiado seguir subiendo los tipos a medida que la inflación subyacente converge al objetivo, e incluso acelerar el ritmo hacia niveles neutrales, aunque otros advirtieron sobre la debilidad económica y el riesgo de que nuevas alzas afecten la actividad. La ministra de Finanzas, Katayama, estimó que el BoJ ganaría un billón de yenes por la venta acelerada de ETF, sin que se haya definido cuánto transferirá al gobierno.
China: Los índices chinos cerraron en positivo, aunque rezagados frente a la región, mientras los inversores analizaban datos comerciales mixtos de octubre. En dólares, las exportaciones crecieron un 35,2% interanual (frente al 33,5% esperado) y las importaciones un 41,6% (frente al 32,0%), aunque el superávit comercial se redujo a 105.300 millones, por debajo de los 125.800 millones previstos. En yuanes, las exportaciones se moderaron al 28,7%, mientras que las importaciones se aceleraron al 34,7%.
Petróleo: Los futuros del crudo extendieron levemente sus pérdidas ante el tono más constructivo entre Estados Unidos e Irán, con una propuesta de paz que parece más cercana y reuniones calificadas como positivas entre Trump, Vance y el primer ministro catarí. Trump reiteró que Estados Unidos está preparado, aunque una acción militar no es necesaria por el momento.
Metales: El oro spot retrocedió tras la subida de ayer, en un contexto de menores precios del petróleo y un dólar más débil, a la espera de los datos de inflación en EE.UU. El cobre se mantuvo respaldado por el sentimiento positivo, aunque con un alza limitada mientras el mercado evalúa las cifras comerciales chinas.
Análisis US100
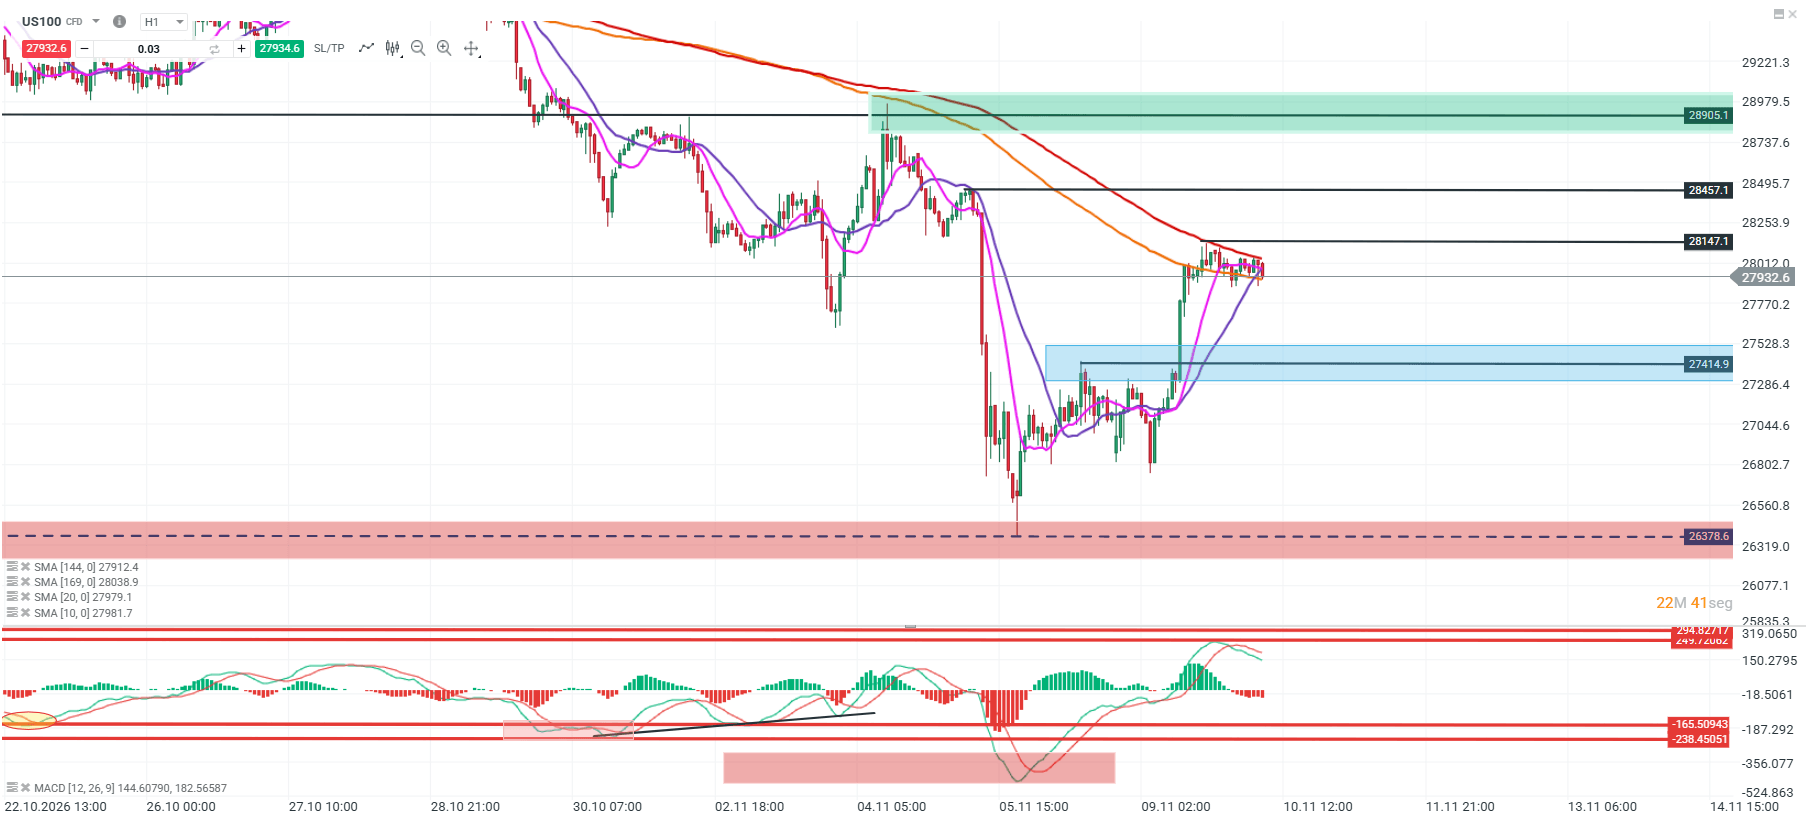
El US100 ha extendido su recuperación desde los mínimos cercanos a los 26.379 puntos, aunque comienza a mostrar una fase de consolidación bajo la resistencia de los 28.147 puntos. Actualmente, cotiza cerca de los 27.934 puntos, en torno a sus medias móviles, mientras el MACD muestra una pérdida de momentum alcista tras el fuerte repunte reciente.
Una ruptura sobre los 28.147 puntos podría extender el movimiento hacia los 28.457 puntos, con una siguiente resistencia en torno a los 28.905 puntos. En cambio, una pérdida de la zona de los 27.900 puntos podría debilitar la recuperación y abrir espacio para una corrección hacia el soporte de los 27.414 puntos.
Fuente: xStation
Análisis GOLD
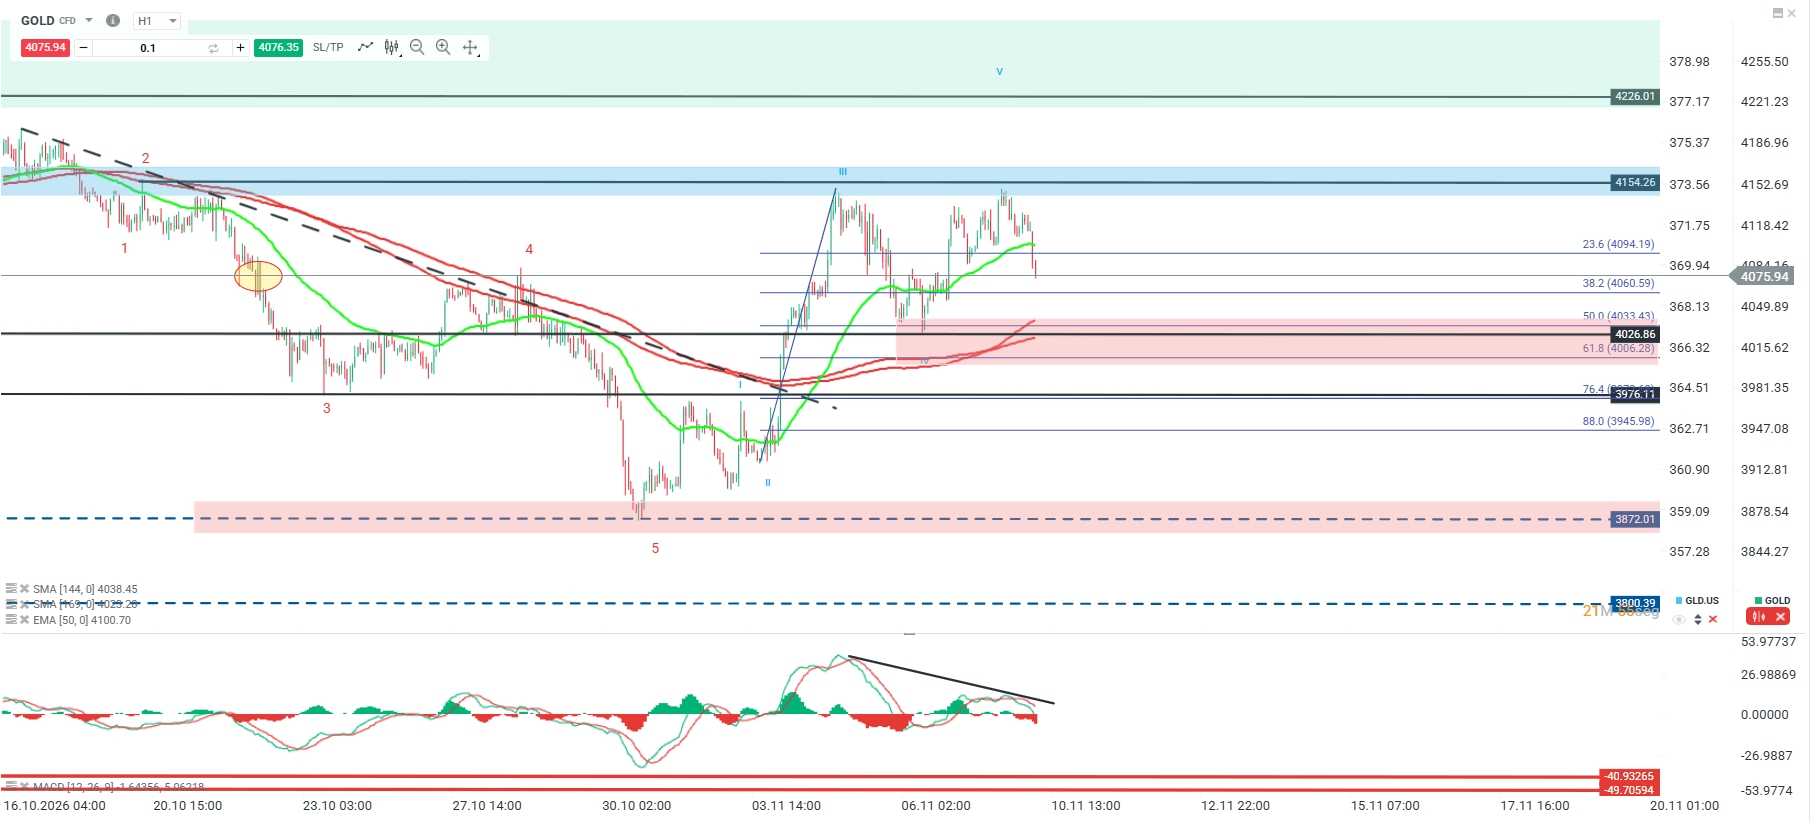
El oro muestra una corrección tras fallar en su intento de superar la resistencia de los 4.154 dólares. Actualmente, cotiza cerca de los 4.075 dólares, perdiendo su EMA de 50 periodos, aunque todavía se mantiene por encima de sus medias móviles de largo plazo. El MACD presenta una divergencia bajista y una pérdida de momentum, lo que refleja un debilitamiento de la recuperación reciente.
Una pérdida del soporte de los 4.060 dólares, correspondiente al retroceso del 38,2% de Fibonacci, podría extender la corrección hacia la zona de los 4.033–4.026 dólares. En cambio, una mantención sobre este nivel podría favorecer un nuevo intento de recuperación hacia los 4.094 dólares, cuya superación abriría espacio para volver a testear la resistencia de los 4.154 dólares.
Fuente: xStation5


Niveles clave del día: EURUSD, Petróleo WTI y Oro

🚩 El petróleo cae un 2 % hasta su nivel más bajo desde finales de agosto. ¿Qué pasará ahora?


¿Qué le depara el futuro al S&P 500? 🔼 Resumen de la temporada de resultados en EE. UU.

🔴Gráfico del día: Gas Natural, ¿nos espera un «short squeeze»?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "