

- La semana arranca con un incremento de la aversión al riesgo tras el tono agresivo de Kevin Warsh, presidente de la Reserva Federal, en Jackson Hole.
- La renovada tensión geopolítica en Oriente Medio y el Estrecho de Ormuz ha provocado un repunte en el precio del petróleo y presiona a la baja a los índices asiáticos.
- A nivel económico, la atención se centrará en la publicación de las estimaciones preliminares de la inflación de agosto de Alemania y Polonia

- La semana arranca con un incremento de la aversión al riesgo tras el tono agresivo de Kevin Warsh, presidente de la Reserva Federal, en Jackson Hole.
- La renovada tensión geopolítica en Oriente Medio y el Estrecho de Ormuz ha provocado un repunte en el precio del petróleo y presiona a la baja a los índices asiáticos.
- A nivel económico, la atención se centrará en la publicación de las estimaciones preliminares de la inflación de agosto de Alemania y Polonia
El comienzo de la semana está marcado por un aumento de la aversión al riesgo en los mercados globales. Los inversores están reaccionando al tono agresivo del discurso pronunciado por el presidente de la Reserva Federal, Kevin Warsh, durante el simposio de Jackson Hole, en el que mantuvo como prioridad la lucha contra la inflación y reforzó las expectativas de un periodo más prolongado de tipos de interés elevados en EE. UU. Además, la renovada tensión geopolítica en Oriente Medio y en el estrecho de Ormuz está generando preocupación, lo que ha provocado un repunte de los precios del petróleo y ha ejercido presión a la baja sobre los índices bursátiles asiáticos.
En la segunda mitad de la jornada, la atención de los mercados se centrará principalmente en la publicación de las estimaciones preliminares de la inflación de agosto de Alemania y Polonia, así como en los datos sobre la evolución del PIB del segundo trimestre de Polonia y Turquía. Por la tarde, el indicador PMI de Chicago será clave para los inversores estadounidenses. Entre los instrumentos que previsiblemente mantendrán una mayor volatilidad se encuentran el petróleo, el zloty polaco (PLN), los pares de divisas frente al USD y los principales índices bursátiles.
Principales publicaciones de la sesión asiática
China: El PMI manufacturero oficial de agosto subió hasta los 49,8 puntos (previsión: 49,5 puntos; dato anterior: 49,2 puntos), lo que indica un ritmo de contracción más lento en el sector. El PMI compuesto se situó en 49,5 puntos.
Japón: La producción industrial de julio aumentó un 0,1 % intermensual (previsión: -0,7 %; dato anterior: 1,9 %), mientras que las ventas minoristas aceleraron su crecimiento interanual hasta el 4,0 % (previsión: 3,2 %).
Corea del Sur: La producción industrial de julio aumentó un 3,6 % interanual, por debajo de las expectativas del 6,0 %, mientras que las ventas minoristas cayeron un 2,4 % intermensual.
Australia: Los beneficios operativos de las empresas en el segundo trimestre aumentaron un 1,8 % intertrimestral (previsión: 2,0 %; dato anterior: -1,5 %).
Calendario macroeconómico
- 12:00 — Portugal: Crecimiento del PIB interanual (2.º trimestre). Consenso: 2,5 %. Dato anterior: 2,4 %.
- 12:30 — India: Crecimiento del PIB interanual (1.er trimestre). Consenso: 7,1 %. Dato anterior: 7,8 %.
- 14:00 — Alemania: Inflación CPI interanual (agosto). Consenso: 2,9 %. Dato anterior: 2,8 %.
- 14:00 — Alemania: Inflación CPI intermensual (agosto). Consenso: 0,3 %. Dato anterior: 0,8 %.
- 14:00 — Alemania: Inflación HICP interanual (agosto). Consenso: 3,0 %. Dato anterior: 2,8 %.
- 15:45 — EE. UU.: Índice PMI de Chicago (agosto). Consenso: 57,8. Dato anterior: 57,6.
- 16:30 — EE. UU.: Índice manufacturero de la Reserva Federal de Dallas (agosto). Consenso: sin previsión. Dato anterior: 1,3.
Mercados a vigilar
EUR/USD: Debido a las señales agresivas de la Fed tras Jackson Hole y a la publicación de los datos de inflación CPI de Alemania, que influirán en las expectativas sobre la política del Banco Central Europeo.
USD/PLN: La atención estará puesta en la reacción del mercado a la publicación simultánea de las lecturas preliminares de inflación CPI y de los datos sobre la evolución de la actividad económica (PIB) del segundo trimestre en Polonia.
Petróleo : Bajo la influencia de la reaparición de la prima de riesgo geopolítico en Oriente Medio y de la evaluación de la demanda de la economía china tras la publicación de los indicadores PMI.
Precio del barril de WTI
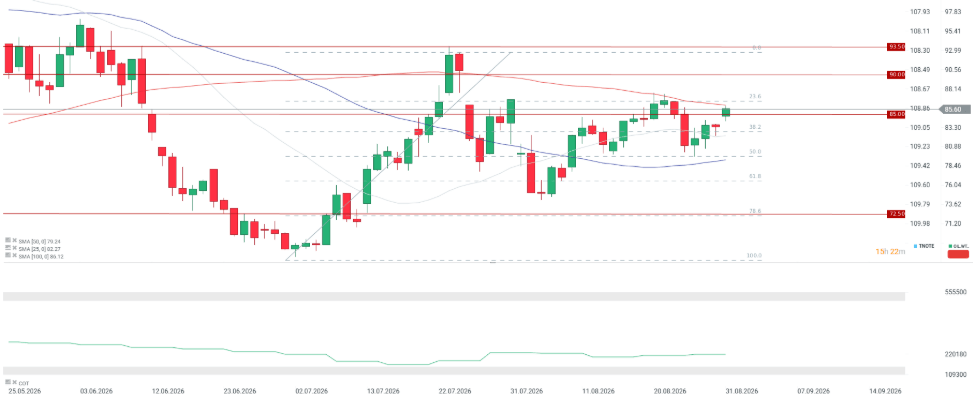
El petróleo WTI está subiendo con fuerza debido a la escalada de la situación en Oriente Medio. Cabe destacar el testeo de la media móvil de 100 periodos, que recientemente ha actuado como una fuerte resistencia.
Fuente: xStation5
El cacao cae a medida que aumentan las cosechas en África y los inventarios de ICE se acercan a su nivel más alto en dos años.


Resumen de mitad de sesión: previsiones de tipos y semiconductores en el punto de mira

El yen pierde terreno tras la decisión del Banco de Japón


📈 El oro sube un 1 % y recupera las pérdidas registradas tras la reunión de la Fed. ¿Están volviendo los metales a la senda del crecimiento?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "