

-
El dólar canadiense alcanzó su mejor nivel frente al dólar estadounidense desde el 23 de septiembre, impulsado por el encarecimiento del petróleo y las expectativas de una subida de tasas del Banco de Canadá.
-
La inflación canadiense subió al 3,1% en septiembre, aunque el IPC sin gasolina se moderó al 2,2%, lo que plantea un dilema para la política monetaria.
-
El mercado llegó a asignar una probabilidad cercana al 80% a una subida de tasas el 28 de octubre, pese al debilitamiento del empleo y las señales de menor crecimiento económico.

-
El dólar canadiense alcanzó su mejor nivel frente al dólar estadounidense desde el 23 de septiembre, impulsado por el encarecimiento del petróleo y las expectativas de una subida de tasas del Banco de Canadá.
-
La inflación canadiense subió al 3,1% en septiembre, aunque el IPC sin gasolina se moderó al 2,2%, lo que plantea un dilema para la política monetaria.
-
El mercado llegó a asignar una probabilidad cercana al 80% a una subida de tasas el 28 de octubre, pese al debilitamiento del empleo y las señales de menor crecimiento económico.
¿Por qué está subiendo el dólar canadiense?
El dólar canadiense ha recuperado terreno con una rapidez que hace unas semanas parecía poco probable. El lunes llegó a su nivel más alto frente al dólar estadounidense desde el 23 de septiembre y este martes prolongó el avance. La pregunta interesante no es cuánto ha subido en una sesión, sino qué está comprando el mercado: ¿una economía canadiense más fuerte o la posibilidad de que su banco central tenga que endurecer la política monetaria justo cuando el crecimiento pierde impulso?
Conviene empezar por una particularidad de la cotización. Cuando el par USD/CAD baja, el dólar canadiense se fortalece: hacen falta menos dólares canadienses para comprar uno estadounidense. Este martes el cruce se situó alrededor de 1,405, después de haber superado 1,43 a comienzos de mes. El movimiento coincide con el encarecimiento del petróleo y con un cambio brusco en las expectativas sobre los tipos de interés de Canadá.
El precio del petróleo impulsa las exportaciones de Canadá
El petróleo es la primera pieza. Canadá vende crudo y productos energéticos al exterior, de modo que una subida sostenida de sus precios puede mejorar el valor de las exportaciones y aumentar la entrada de divisas. Los datos comerciales de agosto ya mostraban esa sensibilidad: las exportaciones energéticas crecieron un 4,7% respecto a julio, su primer aumento mensual desde abril. El valor del crudo exportado subió un 2,1%, impulsado por los precios, mientras que los productos refinados registraron un avance mucho mayor.
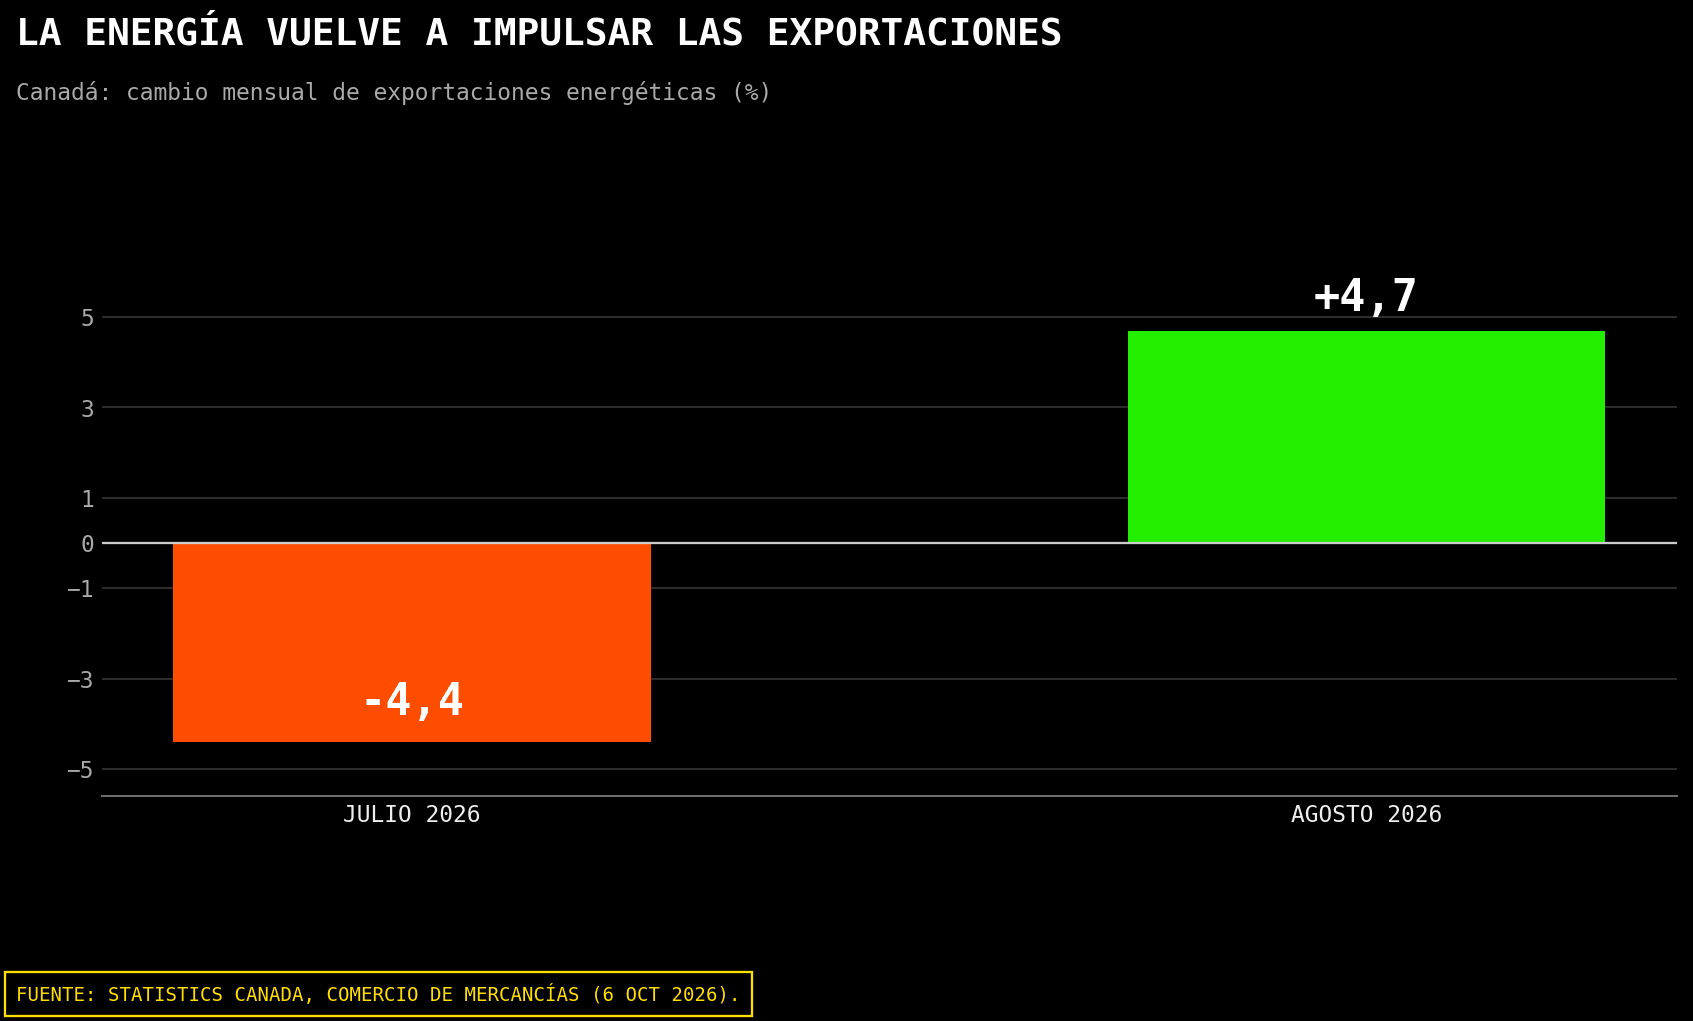 Exportaciones energéticas de Canadá: caída del 4,4% en julio y recuperación del 4,7% en agosto de 2026.
El gráfico muestra algo que importa para interpretar al dólar canadiense. Las exportaciones energéticas habían caído en julio y rebotaron en agosto. Si el encarecimiento reciente del crudo se prolonga, podría dar otro impulso a los ingresos del sector. Pero hay que esperar los próximos datos comerciales antes de atribuir al petróleo una mejora permanente de la balanza exterior. Un mes de mayores precios puede elevar el valor de las ventas sin que Canadá haya exportado muchos más barriles.
Además, el vínculo entre petróleo y moneda ya no funciona como un interruptor. Estados Unidos también produce grandes cantidades de energía. Una crisis que encarece el crudo puede, al mismo tiempo, llevar a los inversores a buscar refugio en el dólar estadounidense. Canadá se beneficia como exportador, pero sus hogares y empresas pagan más por combustibles y transporte. ¿Qué efecto pesa más? Depende de cuánto dure el shock y de si acaba dañando la demanda mundial.
Inflación en Canadá: la gasolina explica gran parte de la subida del IPC
La segunda pieza es la inflación. El índice de precios al consumidor canadiense subió un 3,1% interanual en septiembre, frente al 3,0% de agosto. A primera vista, parece una señal clara de presión inflacionaria. Al mirar dentro del dato aparece una historia menos sencilla: la gasolina se encareció un 27,8% respecto al año anterior, mientras que el IPC excluida la gasolina se moderó del 2,4% al 2,2%. Las medidas de inflación subyacente que sigue el Banco de Canadá permanecían cerca del 2%.
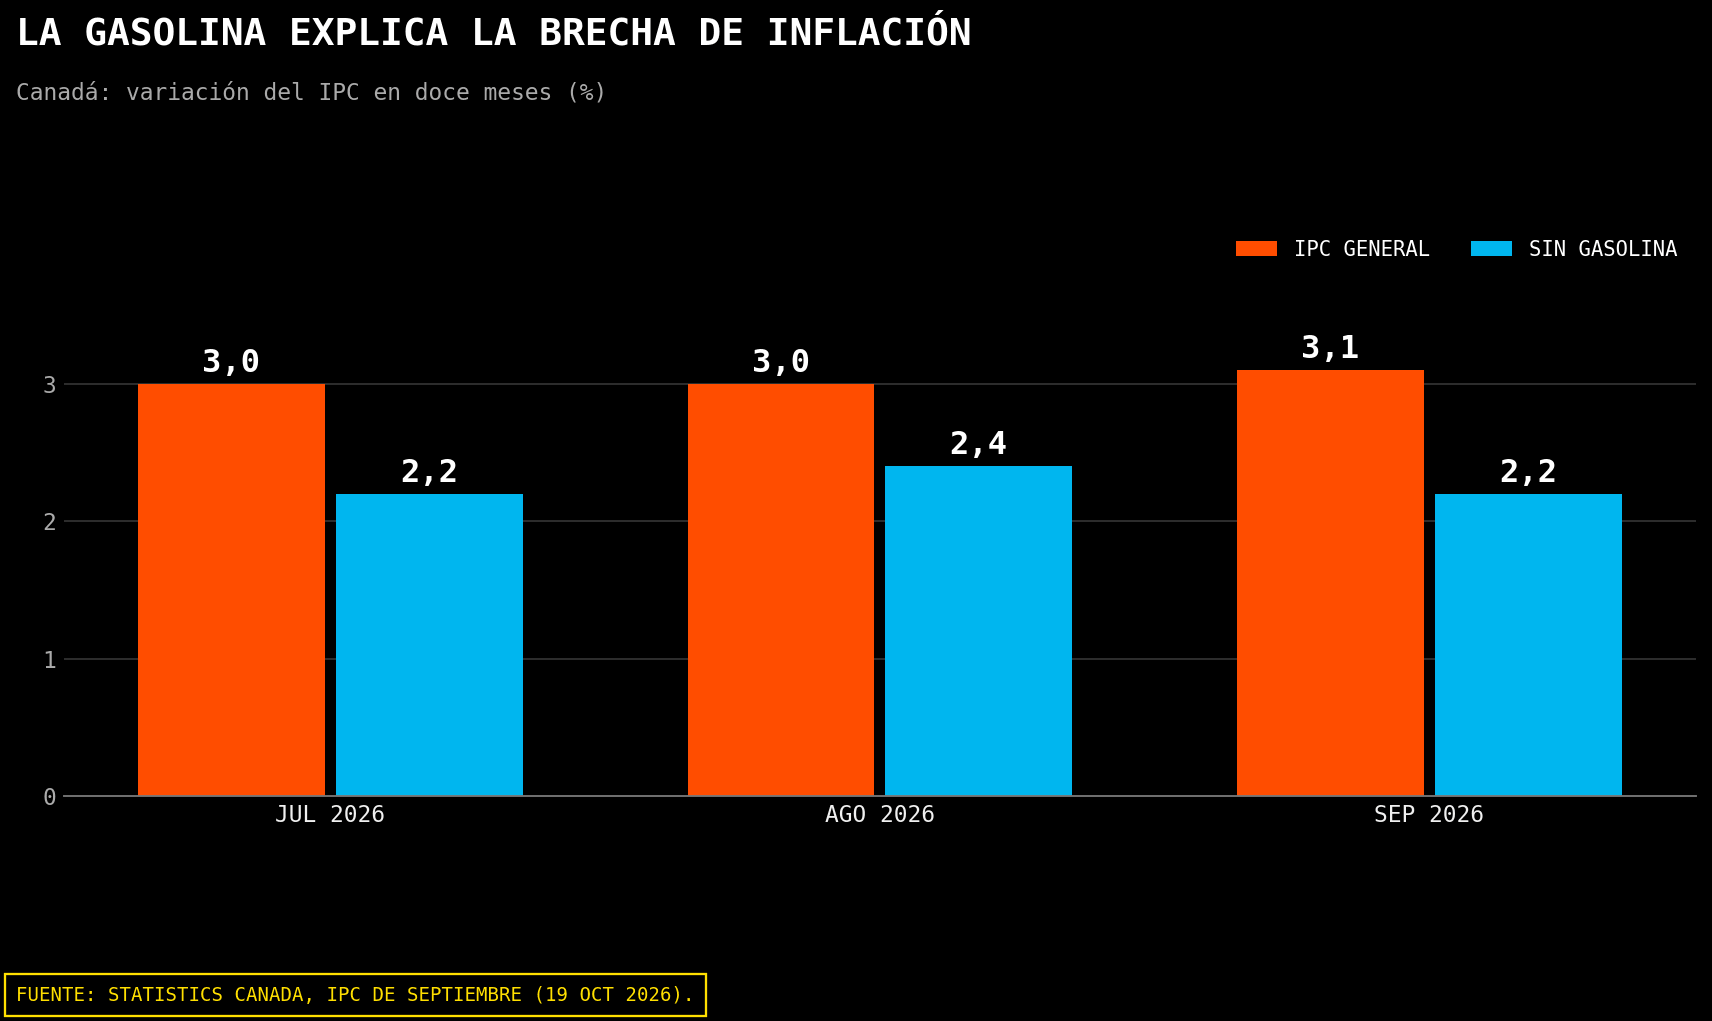 Comparación entre el IPC general de Canadá y la inflación excluida la gasolina entre julio y septiembre de 2026.
El dilema del Banco de Canadá ante la inflación energética
Ahí está el dilema del Banco de Canadá. Si responde con una subida de tipos a un combustible más caro y el petróleo retrocede poco después, habrá impuesto costes adicionales a una economía que ya muestra debilidad. Si espera y el aumento de la energía empieza a trasladarse a entregas, servicios y salarios, controlar la inflación podría exigir una respuesta posterior más dura.
El gobernador Tiff Macklem ha advertido de que unos precios elevados del crudo y de los combustibles refinados obligarán a revisar al alza las previsiones de inflación. El mercado reaccionó deprisa. El lunes llegó a atribuir una probabilidad cercana al 80% a una subida de tipos en la reunión del 28 de octubre, frente a alrededor del 30% el viernes anterior. Ese salto ayuda a explicar la fortaleza del dólar canadiense, aunque una probabilidad implícita puede cambiar tanto con el siguiente dato como cambió con las declaraciones del gobernador. El tipo oficial sigue en el 2,25%.
Bonos canadienses y tasas de interés: cómo influyen en el tipo de cambio
Los rendimientos de la deuda canadiense también han acompañado el movimiento. El lunes, el bono a diez años subió hasta aproximadamente el 3,94% y se estrechó su diferencial frente al equivalente estadounidense. Para un inversor internacional, una deuda canadiense que ofrece una remuneración relativamente más atractiva puede justificar compras de dólares canadienses. Esa explicación, sin embargo, tiene un límite: una subida de rendimientos causada por temor a la inflación no proporciona necesariamente una base sólida para la moneda si termina perjudicando al crecimiento.
El empleo y el crecimiento económico de Canadá muestran señales de debilidad
Y el crecimiento merece atención. Canadá perdió 68.000 empleos en septiembre, tras una caída de 42.000 en agosto. La tasa de paro ascendió al 6,5%. La debilidad alcanzó a la industria manufacturera y fue especialmente visible en Quebec, aunque Alberta ganó puestos de trabajo. Estas diferencias permiten entender por qué el banco central no puede decidir únicamente a partir del IPC general: el encarecimiento de la energía convive con señales de enfriamiento laboral.
Las encuestas publicadas por el propio Banco de Canadá añaden matices. Las empresas ligadas a los recursos naturales describen mejores perspectivas para sus ventas exteriores y sus inversiones, pero los planes de contratación siguen siendo modestos. Entre los consumidores ha aumentado la preocupación por la inflación futura y el gasto previsto continúa débil. Casi la mitad de los encuestados contempla una recesión. Hay sectores favorecidos por el petróleo; todavía no hay motivos para extender esa mejora a toda la economía.
Alberta y la incertidumbre política en Canadá
También ha disminuido, al menos por ahora, una fuente de incertidumbre política. En un referéndum no vinculante celebrado en Alberta, una amplia mayoría rechazó iniciar un proceso de separación de Canadá. Para el mercado, el resultado reduce la posibilidad inmediata de una disputa institucional en la principal provincia petrolera del país. Sería excesivo convertir la votación en la causa central de la subida del dólar canadiense, pero sí ayuda a comprender por qué los operadores han podido concentrarse de nuevo en el petróleo y los tipos.
Dólar estadounidense frente al dólar canadiense: ¿puede mantenerse la recuperación?
Queda el otro lado de cualquier par de divisas: Estados Unidos. El dólar canadiense puede fortalecerse porque mejoren sus perspectivas o porque se debilite la moneda contra la que se compara. Esta semana han actuado ambas fuerzas. Por eso habrá que observar si el avance se mantiene cuando el petróleo deje de subir o si necesita que el dólar estadounidense continúe cediendo. La respuesta dirá bastante sobre la calidad de esta recuperación.
Para confirmar la fortaleza específica de Canadá miraremos, además, si el USD/CAD continúa descendiendo tras sus retrocesos. Del mismo modo, una recuperación del índice no borraría por sí sola la mejora reciente del canadiense. Son señales relacionadas, aunque cada una responde a fuerzas distintas.
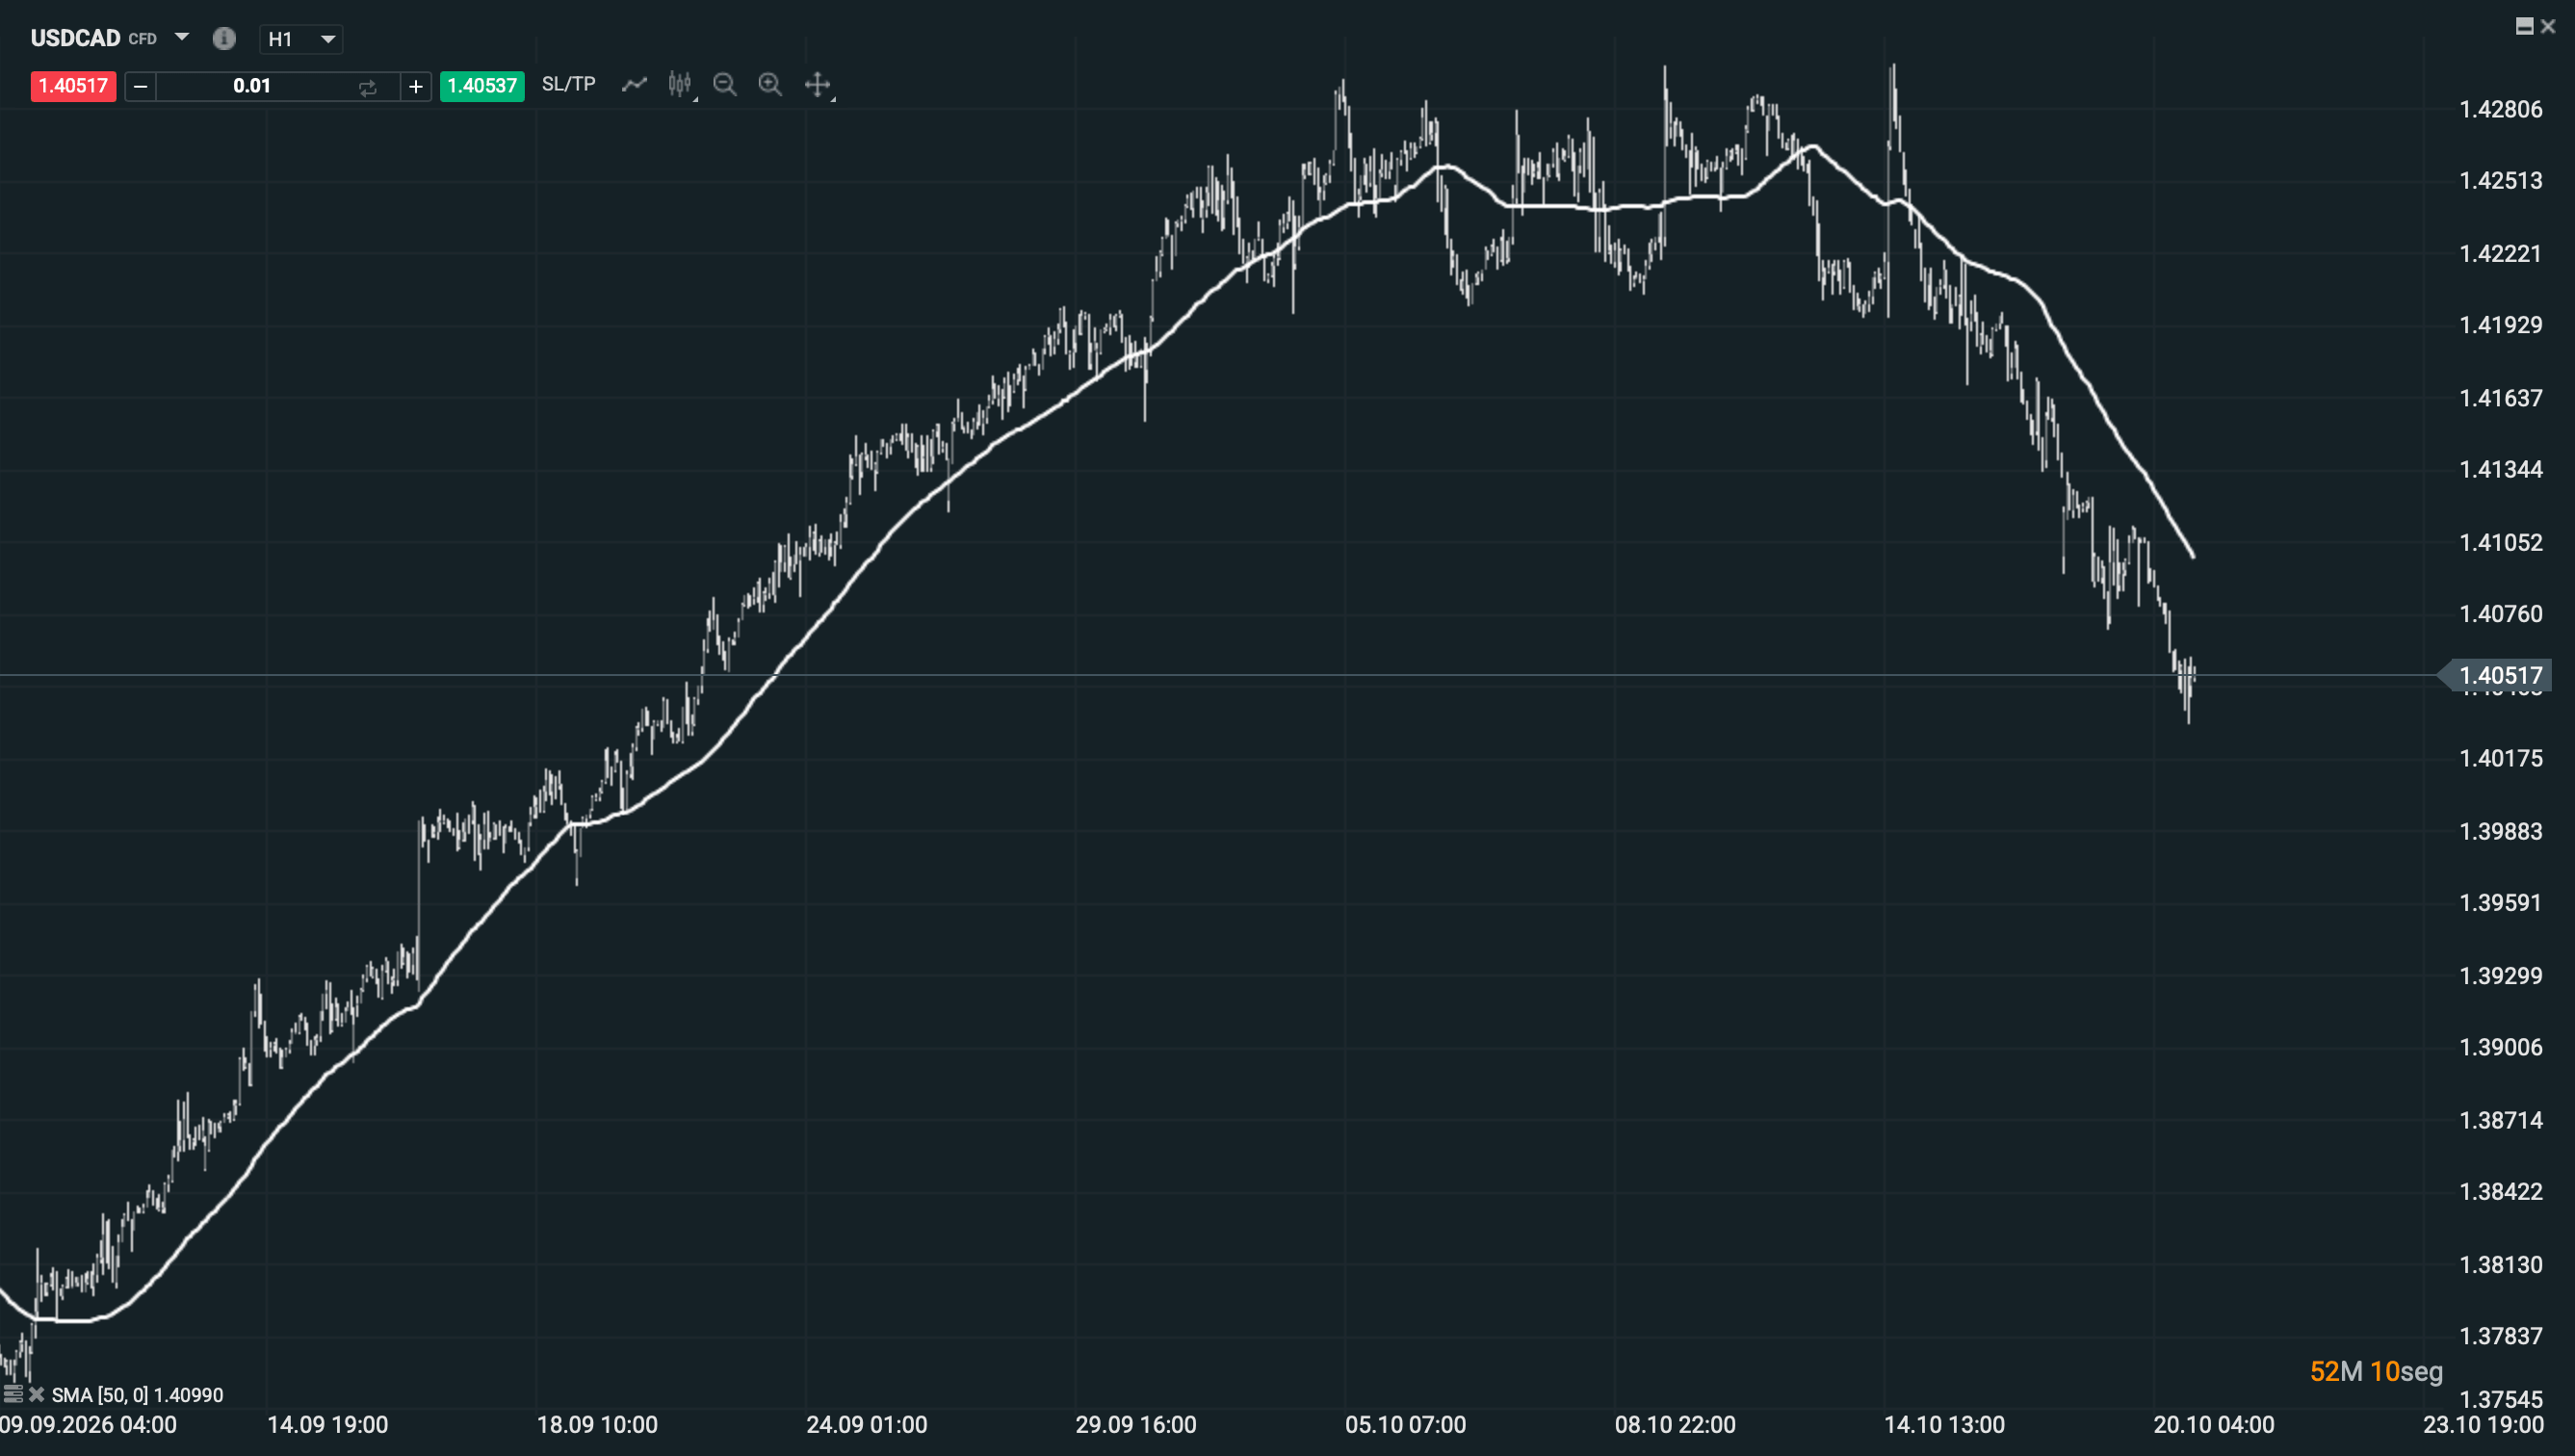 Evolución del dólar estadounidense frente al dólar canadiense, con la cotización cerca de 1,405 y la media móvil de 50 períodos.
¿Qué esperar de la próxima decisión del Banco de Canadá?
La próxima decisión monetaria llega así con una pregunta difícil para Macklem. Si la gasolina explica buena parte de la aceleración del IPC y el empleo se debilita, ¿cuánto riesgo hay en esperar? Si el petróleo sigue cerca de sus máximos recientes y las expectativas de inflación se elevan, ¿cuánto riesgo hay en hacerlo? El mercado se ha inclinado con rapidez hacia una subida de tipos. El dólar canadiense ha recogido esa apuesta. Ahora tendrá que comprobar si los datos permiten sostenerla.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Ibovespa vuelve a máximos históricos antes de la segunda vuelta en Brasil: ¿qué está descontando el mercado?

Dólar en Colombia hoy: sube hacia los $3.190 tras la aprobación del presupuesto de 2027



Cierre de mercado: Los compradores se niegan a ceder


🌱 Informe de materias primas: Trigo, gas natural, cacao, azúcar
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "