

-
El forward P/E del Nasdaq 100 cayó hasta 19,0 veces, su nivel más bajo desde octubre de 2022, un 25% por debajo del máximo de enero y un 22% por debajo de su media de cinco años.
-
La caída del índice ha venido acompañada sobre todo por una compresión de múltiplos, no por un desplome de beneficios esperados. Desde finales de junio, las estimaciones de EPS a futuro del Nasdaq 100 han seguido mejorando, incluso mientras el mercado reducía la valoración que está dispuesto a pagar.
-
El mensaje del mercado es claro: la historia de crecimiento de la inteligencia artificial sigue viva, pero ahora se descuenta con una prima de riesgo mucho mayor, en un entorno de tasas elevadas, incertidumbre regulatoria y dudas sobre el ritmo de monetización del capex.

-
El forward P/E del Nasdaq 100 cayó hasta 19,0 veces, su nivel más bajo desde octubre de 2022, un 25% por debajo del máximo de enero y un 22% por debajo de su media de cinco años.
-
La caída del índice ha venido acompañada sobre todo por una compresión de múltiplos, no por un desplome de beneficios esperados. Desde finales de junio, las estimaciones de EPS a futuro del Nasdaq 100 han seguido mejorando, incluso mientras el mercado reducía la valoración que está dispuesto a pagar.
-
El mensaje del mercado es claro: la historia de crecimiento de la inteligencia artificial sigue viva, pero ahora se descuenta con una prima de riesgo mucho mayor, en un entorno de tasas elevadas, incertidumbre regulatoria y dudas sobre el ritmo de monetización del capex.
El rebote del lunes en el Nasdaq 100 (US100) alivia parte de la tensión tras la fuerte corrección postelectoral, pero no cambia el hecho más importante de que la tecnología estadounidense ya no cotiza como si el crecimiento futuro fuese incuestionable. Durante los últimos meses, el mercado pasó de premiar casi de forma automática cualquier exposición a inteligencia artificial a exigir una validación mucho más estricta basada en beneficios, flujo de caja y visibilidad sobre el retorno de las inversiones. Por lo tanto, más que preguntarse si el Nasdaq ha caído demasiado, conviene formular la cuestión de otra manera: ¿estamos ante una oportunidad creada por una compresión excesiva de múltiplos o ante un ajuste razonable a un entorno más incierto?
El múltiplo cayó con fuerza y ya se ubica en zona poco habitual
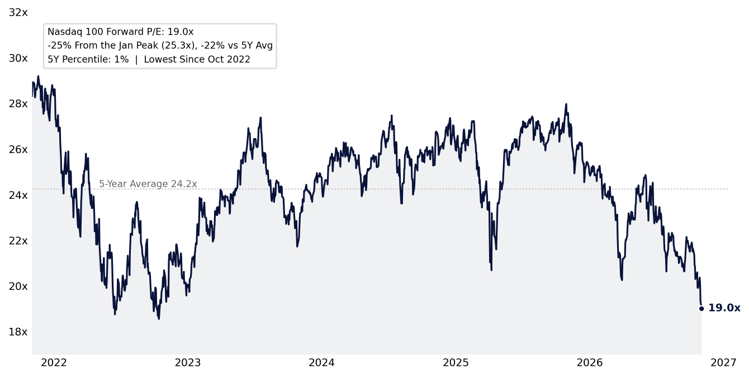
Fuente: Bloomberg, S&P Global, según recopilación de Citadel Securities, Global Market Intelligence, a fecha de 3 de noviembre de 2026.
El forward P/E del Nasdaq 100 cayó a 19,0x, un nivel que lo sitúa en el percentil 1 de los últimos cinco años. En términos prácticos, eso significa que en casi todo ese periodo el índice cotizó con un múltiplo superior. El ajuste también destaca por su magnitud, el Nasdaq pasó de cotizar cerca de 25,3x en el máximo de enero a 19,0x ahora, es una repricing bastante agresiva de las expectativas. Pero que el múltiplo baje no implica automáticamente que el Nasdaq esté “barato” en términos absolutos, lo que sí implica es que el mercado está siendo mucho menos complaciente con el crecimiento tecnológico. En otras palabras, el inversor ya no paga por promesa, paga solo si percibe un retorno suficientemente claro.
La evidencia más interesante aparece al cruzar valoración, beneficios y comportamiento bursátil.
Fuente: Bloomberg, según recopilación de Citadel Securities, Global Market Intelligence, a fecha de 2 de noviembre de 2026.
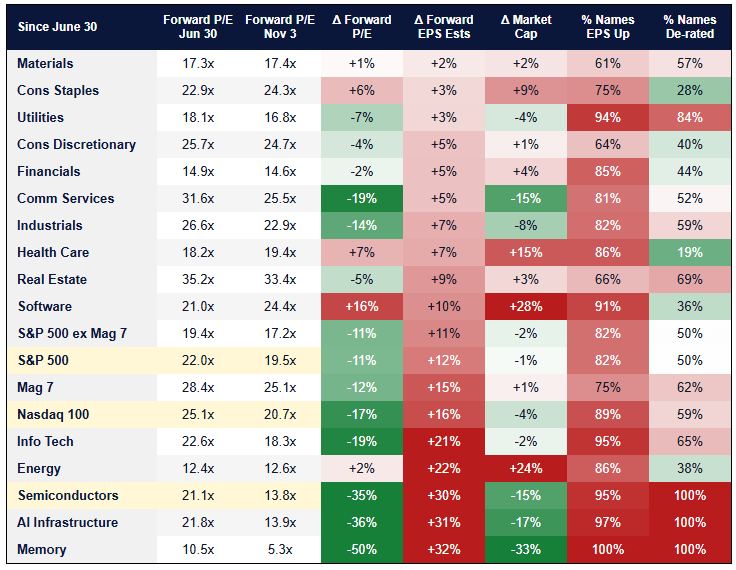
Desde el 30 de junio, el forward P/E del Nasdaq 100 bajó de 25,1x a 20,7x, una contracción de 17%, mientras que las estimaciones de forward EPS subieron 16%, el market cap del índice cayó alrededor de 4%. No estamos viendo, al menos por ahora, un escenario en el que el mercado haya empezado a descontar un colapso generalizado de beneficios, de hecho, la tabla muestra que 89% de las compañías del Nasdaq 100 registraron revisiones al alza en sus estimaciones de EPS, pero aun así 59% sufrieron derating, es decir, una caída del múltiplo que el mercado les asigna.
Lo mismo ocurre en los segmentos más ligados a la narrativa de IA:
-
Tecnologia de la información: forward P/E -19%, EPS +21%
-
Semiconductores: forward P/E -35%, EPS +30%
-
Infraestructura de IA: forward P/E -36%, EPS +31%
-
Memoria: forward P/E -50%, EPS +32%
El mercado no está castigando principalmente una caída de beneficios, sino el precio que está dispuesto a pagar por esos beneficios. Eso suele ocurrir cuando aumenta la incertidumbre sobre la duración del crecimiento, el costo de financiarlo y la capacidad de convertirlo en caja.
En realidad, esto ayuda a entender mejor lo que ha pasado tras las elecciones de mitad de mandato en EEUU. Las preocupaciones sobre una regulación más estricta para la IA y, sobre todo, sobre posibles restricciones o retrasos en el desarrollo de centros de datos no implican necesariamente el fin del ciclo de inversión. Pero sí introducen una diferencia esencial, el crecimiento puede seguir existiendo, aunque llegue más lento, con más fricción y con una rentabilidad menos lineal y eso basta para justificar una compresión de múltiplos. Además, el mercado llega a este proceso en un entorno donde las tasas siguen elevadas. Cuanto más dependiente es una historia bursátil de beneficios futuros, más sensible resulta a cualquier subida en la tasa de descuento y el Nasdaq, por composición, sigue siendo el índice más expuesto a ese mecanismo.
La compresión actual, por tanto, no invalida la tesis estructural de la IA, lo que hace es trasladarla desde una lógica de entusiasmo hacia una lógica mucho más exigente de menos narrativa, más ejecución.
La volatilidad sugiere que el ajuste todavía no ha sido completamente digerido
Fuente: Citadel Securities, Inteligencia de Mercado Global, a fecha de 30 de octubre de 2026.
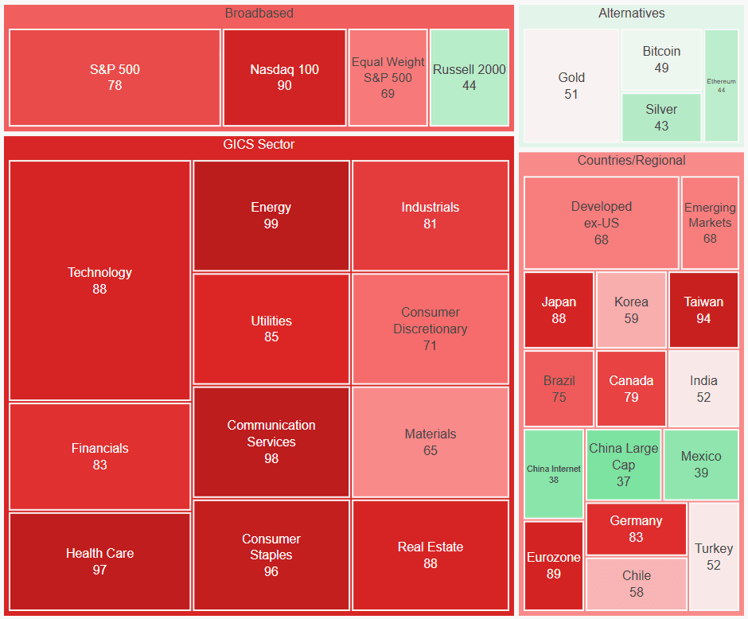
La nueva valoración parece más atractiva, pero el gráfico de volatilidad recuerda que el mercado sigue nervioso. El mapa de volatilidad implícita muestra que el Nasdaq 100 se ubica en el percentil 90 de su volatilidad implícita ATM a un mes en términos del último año, el sector tecnológico está en percentil 88, mientras que otras áreas del mercado también registran tensiones muy elevadas.
Este dato es importante por dos razones:
-
Una volatilidad implícita tan alta sugiere que la compresión de valoración no ha ocurrido en un entorno de capitulación completa y estabilización, sino en medio de una revalorización muy brusca del riesgo.
-
El mercado sigue asignando una probabilidad elevada a movimientos amplios en el corto plazo. Es decir, aunque la valoración haya mejorado, el proceso de descubrimiento de precios probablemente no ha terminado.
En la práctica, eso significa que el Nasdaq puede estar más atractivo a medio plazo, pero seguir vulnerable a episodios de alta inestabilidad a corto plazo.
El verdadero debate: ¿Oportunidad o advertencia?
Más allá de que la valoración del Nasdaq haya disminuido respecto a hace medio año, un hecho incontestable, el análisis verdaderamente determinante está en comprender los motivos de esa desvalorización. Hay una interpretación optimista de que el mercado habría sobrerreaccionado a los riesgos políticos y regulatorios, abriendo una oportunidad en compañías cuyos beneficios siguen mejorando. Bajo esa lectura, la compresión del múltiplo sería excesiva frente a la solidez del crecimiento esperado. Pero también existe una lectura más cauta de que las estimaciones de beneficios todavía podrían no reflejar del todo el impacto de un entorno de mayor supervisión, mayores costos de infraestructura, tasas altas y posibles retrasos en centros de datos. Bajo esa lectura, la caída en la valoración sería una advertencia temprana.
Probablemente la respuesta esté en un punto intermedio y la caída reciente sí ha creado valor relativo, especialmente en segmentos donde el castigo del múltiplo fue muy superior al deterioro de la capitalización bursátil. Sin embargo, eso no significa que cualquier retroceso se convierta automáticamente en oportunidad. En muchos casos, el próximo movimiento dependerá menos de la narrativa de IA y más de la capacidad de demostrar retorno económico tangible.
Análisis técnico del Nasdaq 100
El rebote del Nasdaq 100 desde los mínimos recientes mejora el panorama de corto plazo, pero el gráfico diario todavía muestra una estructura debilitada. El índice cotiza alrededor de 27.944 puntos, después de reaccionar desde la zona de 26.570, aunque continúa por debajo de la media móvil de 200 sesiones, cerca de 28.204 puntos, y de la media de 50 sesiones, próxima a 29.769 puntos. Por eso, la subida actual todavía encaja mejor como una recuperación dentro de la corrección que como una confirmación de regreso a la tendencia alcista.
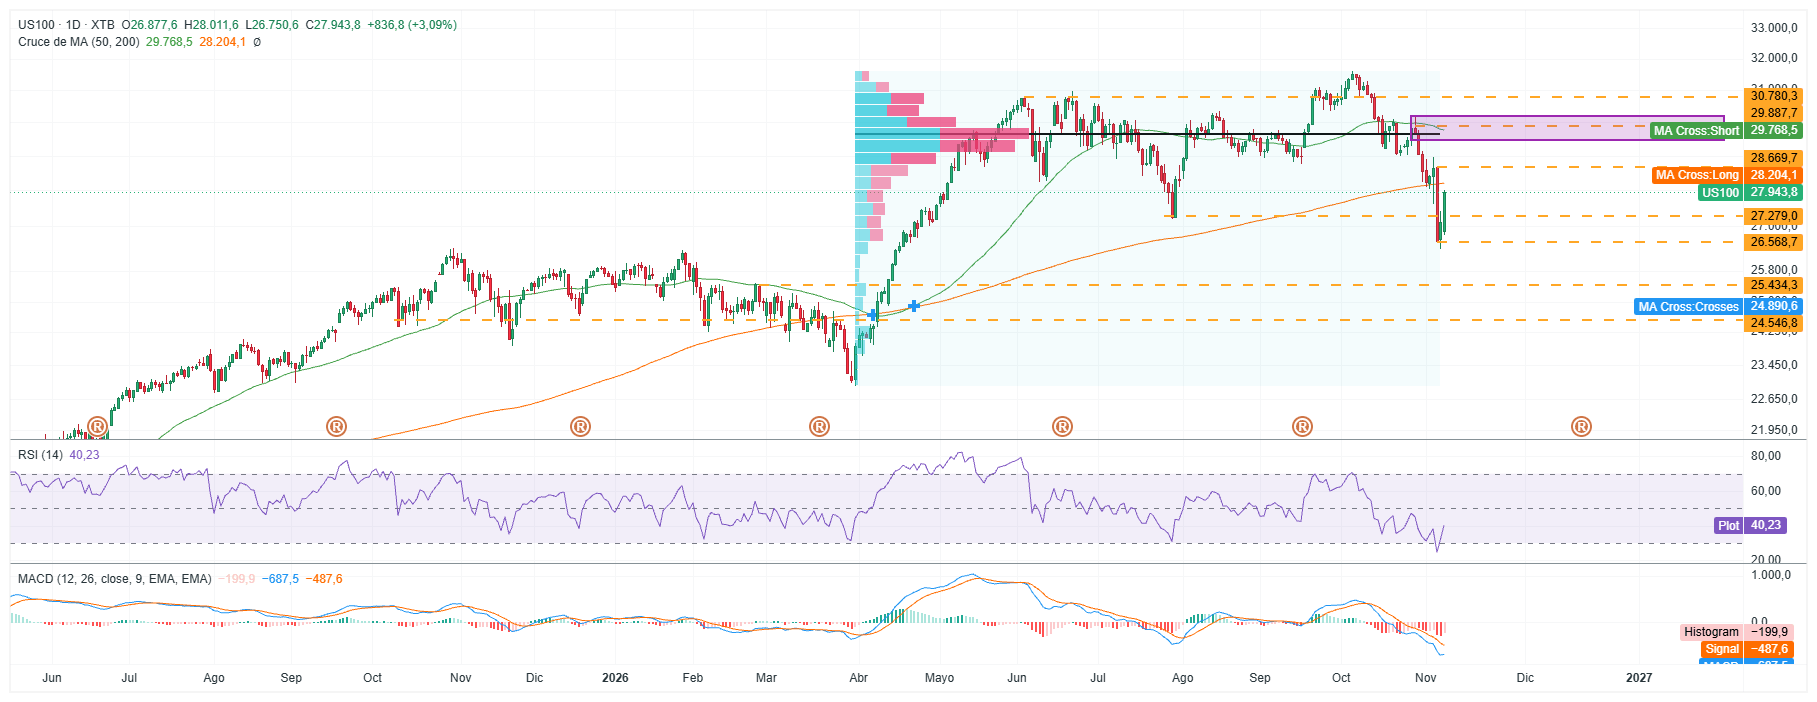
Fuente: xStation5.
La principal concentración de negociación aparece aproximadamente en la zona de 29.500-30.000 puntos, muy cerca de la media de 50 sesiones y de la resistencia de 29.888 puntos. Esa área representa una zona de fuerte aceptación previa del mercado y puede actuar ahora como resistencia, ya que inversores que quedaron atrapados durante la caída podrían aprovechar una recuperación para reducir posiciones. Esto también ayuda a explicar la velocidad del descenso reciente, una vez perdida la principal zona de volumen, el índice atravesó áreas con menor densidad de negociación y menos referencias capaces de frenar las ventas. Por arriba, recuperar los 28.204 puntos sería una primera señal favorable, pero el verdadero cambio técnico exigiría superar posteriormente 28.670 y, sobre todo, la zona de 29.700-29.900 puntos. Por abajo, 27.279 puntos funciona como primera referencia; una pérdida de ese nivel aumentaría el riesgo de volver hacia 26.569, y una ruptura de ese mínimo abriría espacio hacia 25.434 puntos.
Los indicadores de momentum todavía piden cautela, dado que el RSI ronda 40 puntos, recuperándose desde niveles más deprimidos pero todavía por debajo de 50, mientras que el MACD continúa en terreno negativo. En conjunto, el Nasdaq ha encontrado compradores cerca de los mínimos, pero todavía necesita recuperar la media de 200 sesiones y, especialmente, la gran zona de volumen entre 29.500 y 30.000 puntos para que el rebote gane mayor credibilidad técnica.
La conclusión El Nasdaq 100 ha llegado a un punto mucho más interesante que hace solo unas semanas. La valoración cayó con fuerza y los beneficios esperados, en cambio, siguen resistiendo, junto a eso, el mercado ha dejado de pagar una prima casi automática por el crecimiento tecnológico. Eso mejora la ecuación de entrada, pero no elimina los riesgos, el sector necesita demostrar que la inversión ligada a IA no solo sigue creciendo, sino que puede traducirse en beneficios sostenibles, flujo de caja y retornos defendibles en un entorno de mayor escrutinio y mayor costo de capital. Por esa razón, la compresión de múltiplos puede ser vista a la vez como una oportunidad y como una advertencia. Oportunidad, porque el castigo parece haber ido más rápido que el deterioro fundamental y advertencia, porque el mercado está diciendo que ya no basta con crecer, ahora también hay que justificar el precio de ese crecimiento.



Cierre de Mercado: Del pánico a la euforia. Los mercados recuperan terreno

El S&P 500 toca su media de 200 días: qué pasó una semana, un mes y tres meses después


Cobre: menor producción chilena desde 2003 y señales de escasez en China

Dólar hoy Colombia: abre al alza sobre los $3.250 a la espera de la inflación de octubre
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "