

-
El S&P 500 volvió a acercarse a su media móvil de 200 días tras la corrección.
-
En diez episodios, la rentabilidad mediana a tres meses fue del 3,95%.
-
Los bonos elevados presionan las valoraciones, aunque los beneficios empresariales mejoran.

-
El S&P 500 volvió a acercarse a su media móvil de 200 días tras la corrección.
-
En diez episodios, la rentabilidad mediana a tres meses fue del 3,95%.
-
Los bonos elevados presionan las valoraciones, aunque los beneficios empresariales mejoran.
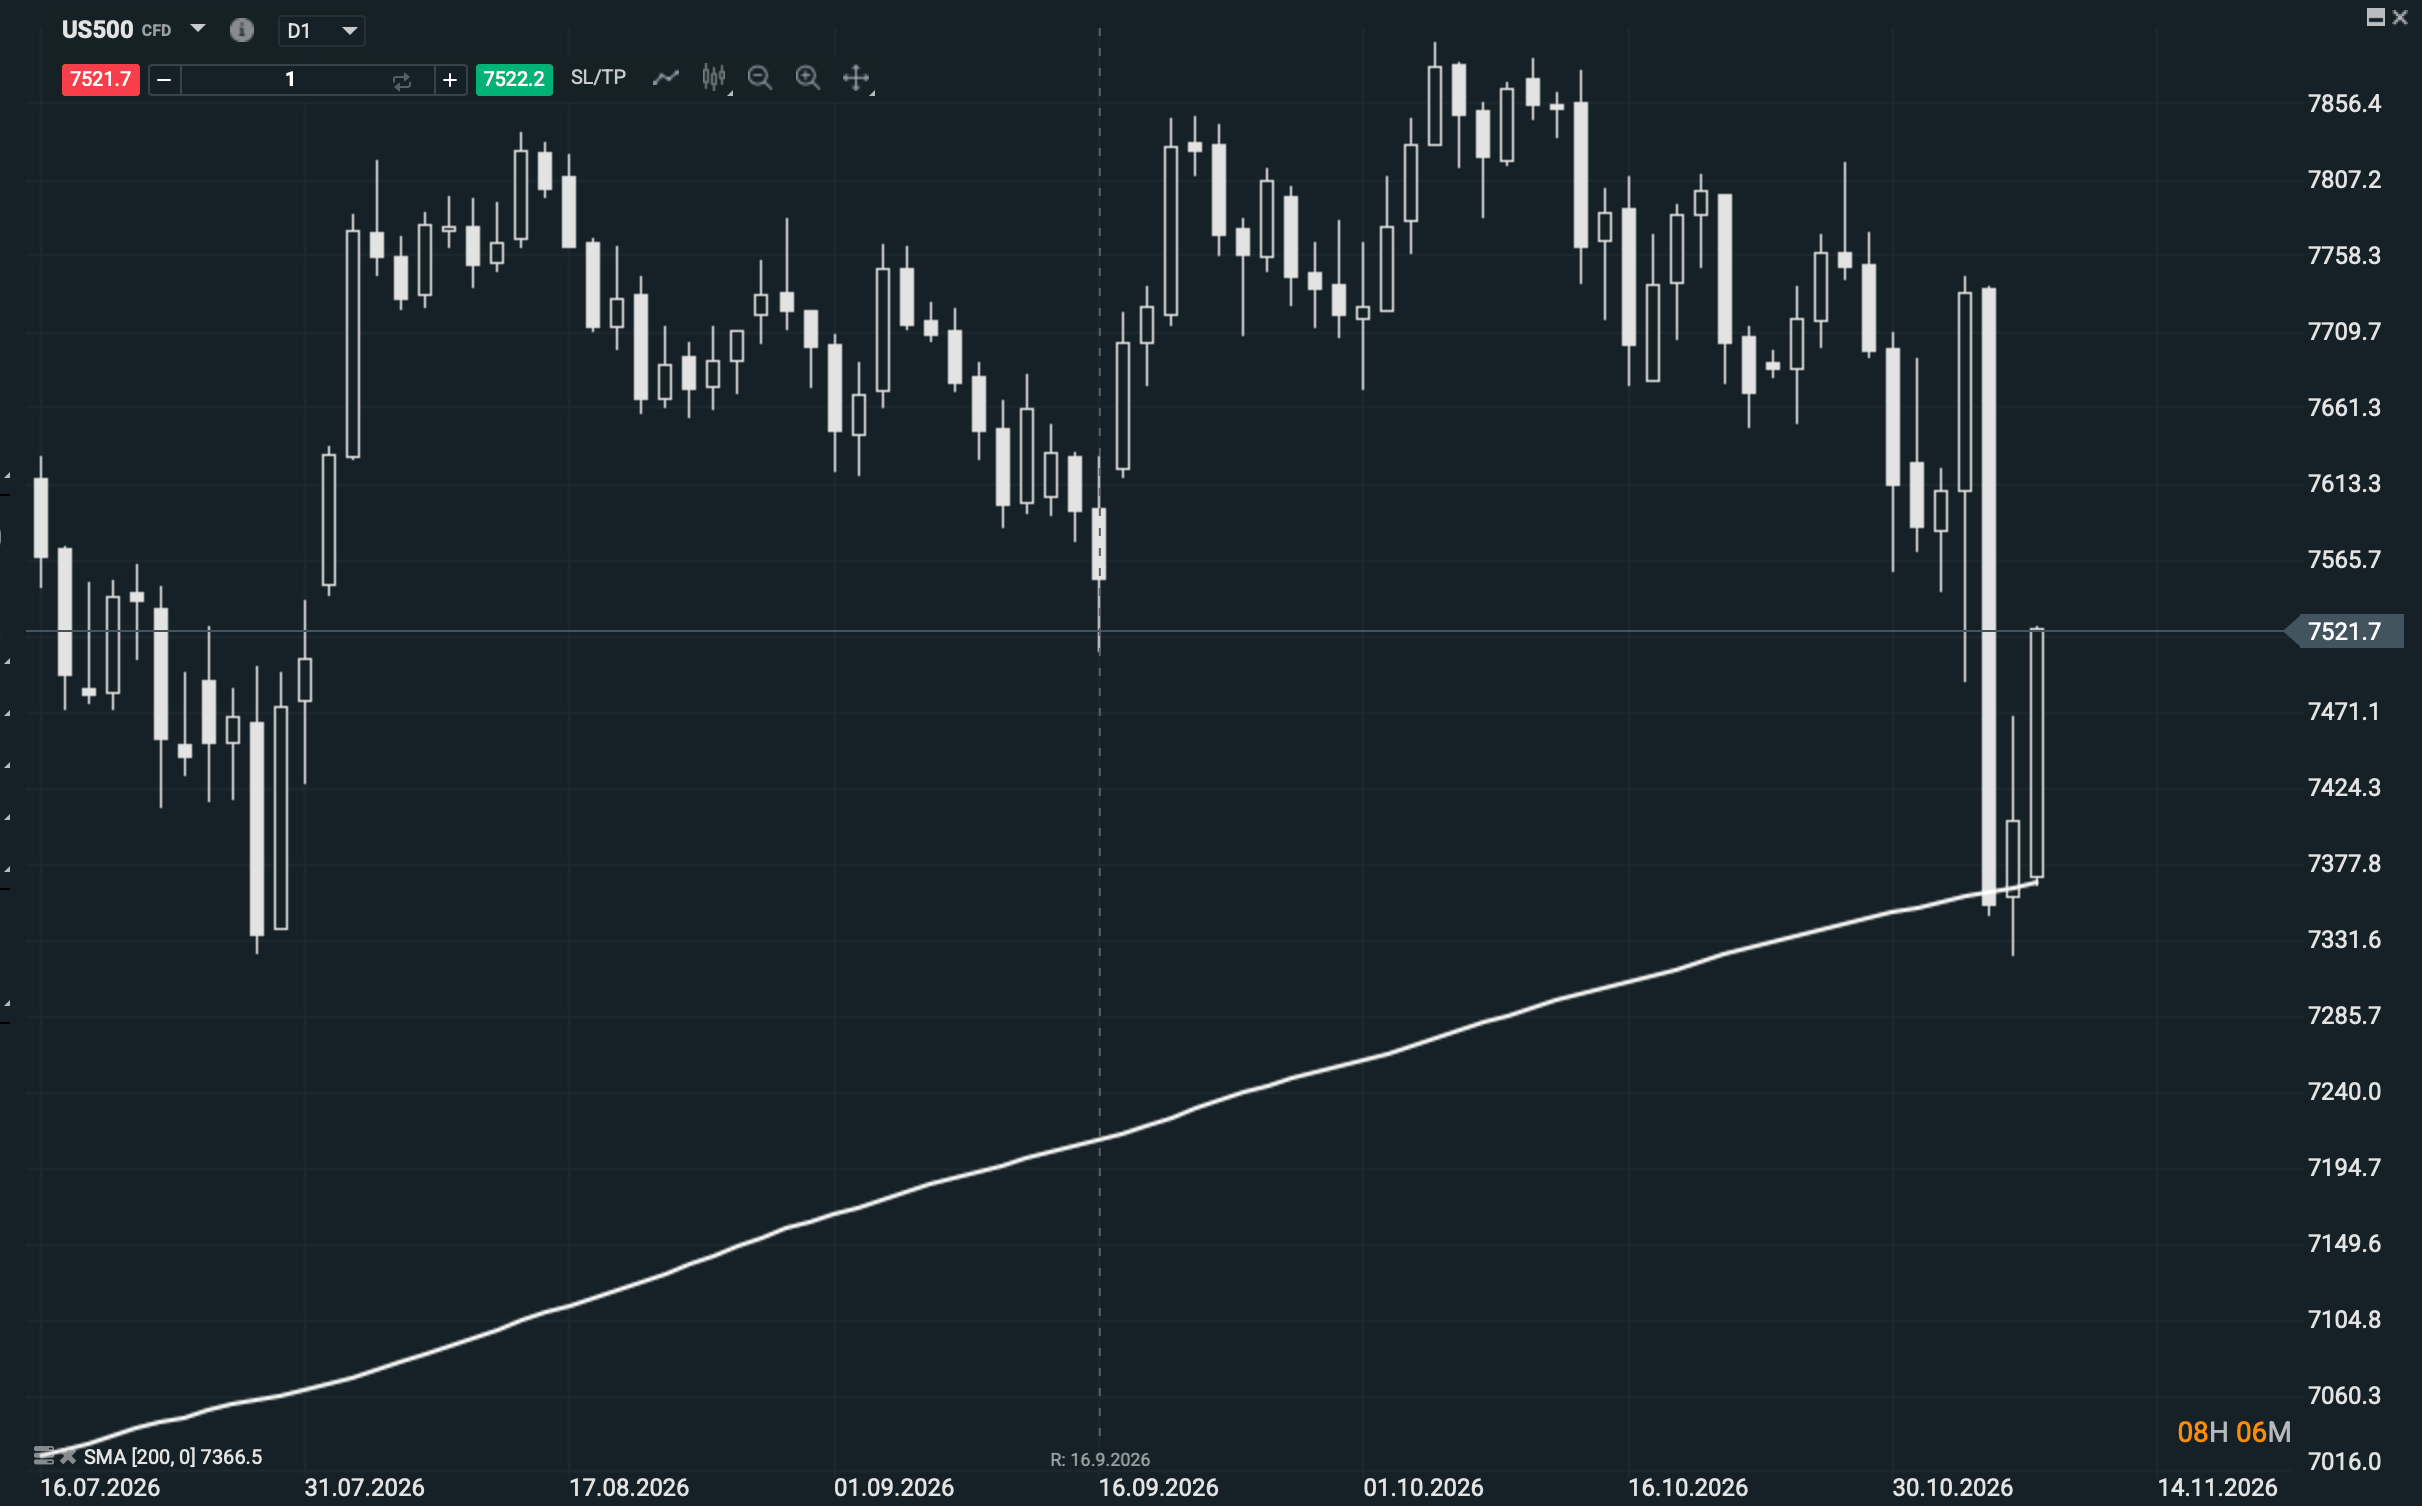
El S&P 500 ha vuelto a una zona que muchos inversores miran casi por reflejo: su media móvil de 200 sesiones. El jueves 5 de noviembre cerró en 7.353,73 puntos, apenas un 0,42% por encima de ella. El viernes rebotó hasta 7.376,86, pero terminó todavía a menos de un 1% de la media, situada cerca de 7.325 puntos. Después de la fuerte caída de la semana pasada, la pregunta resulta inevitable: ¿suele aparecer una oportunidad de compra cuando el índice llega aquí?
Qué ocurrió después de tocar la media móvil de 200 días
He calculado los resultados con los cierres diarios del S&P 500 publicados por S&P Dow Jones Indices a través de FRED. La muestra disponible abarca diez años. Para que «tocar la media» tenga un significado comprobable con datos de cierre, considero señal la primera sesión en la que el índice termina a menos de un 1% por encima de su media de 200 días, o por debajo de ella, después de haber cerrado la víspera a más de un 1% por encima. La media se calcula con los últimos 200 cierres, incluido el de la sesión observada. Dejo transcurrir 63 sesiones antes de registrar otra señal, para evitar que una misma corrección aparezca repetida en la muestra. Después mido el cambio del índice a 5, 21 y 63 sesiones bursátiles, aproximadamente una semana, un mes y tres meses. Son variaciones del índice de precios, sin dividendos.
Con esa regla aparecen diez episodios completos entre 2018 y 2026. El acercamiento de este noviembre cumple la condición, pero queda fuera del cálculo de rentabilidades posteriores: todavía no sabemos qué hará dentro de tres meses. Es una separación necesaria. Incluirlo en el recuento y asignarle un resultado sería inventar el dato que precisamente queremos observar.
| Primera señal | Una semana | Un mes | Tres meses |
| 23 mar 2018 | -0,25 % | 1,79 % | 6,44 % |
| 10 oct 2018 | 0,84 % | 0,76 % | -6,80 % |
| 6 mar 2019 | 1,42 % | 3,89 % | 1,97 % |
| 27 feb 2020 | 1,52 % | -14,68 % | 1,71 % |
| 11 jun 2020 | 3,77 % | 5,10 % | 11,23 % |
| 21 ene 2022 | 0,77 % | -2,12 % | -2,87 % |
| 24 feb 2023 | 1,90 % | 0,19 % | 4,57 % |
| 3 oct 2023 | 3,05 % | 0,20 % | 11,24 % |
| 4 mar 2025 | -3,57 % | -1,85 % | 3,33 % |
| 13 mar 2026 | -1,90 % | 5,05 % | 12,05 % |
| Mediana | 1,13 % | 0,48 % | 3,95 % |
| Casos positivos | 7 de 10 | 7 de 10 | 8 de 10 |
Cálculo propio a partir de los cierres del S&P 500 disponibles en FRED. Las fechas son las de la primera señal de cada episodio; los plazos se cuentan en sesiones bursátiles.
El gráfico permite ver algo que un promedio esconde. La reacción de la primera semana suele ser bastante distinta de la que llega después. En febrero de 2020, por ejemplo, el índice ganó un 1,52% durante las cinco sesiones siguientes a la señal. A las 21 sesiones acumulaba una pérdida del 14,68%. Quien hubiera interpretado aquel primer rebote como la confirmación de un suelo habría recibido una lección cara.
También ocurrió lo contrario. En marzo de este año, el S&P 500 perdió un 1,90% durante la primera semana tras acercarse a la media. Un mes después subía un 5,05% desde la señal y a tres meses acumulaba un 12,05%. El dato de cinco sesiones fue malo; el de tres meses, el mejor de la muestra. La media de 200 días ayuda a localizar una zona en la que prestar atención. Dice bastante menos sobre el momento exacto en que termina una venta.
Si usamos la media aritmética en vez de la mediana, los resultados de los diez casos son +0,76% a una semana, −0,17% a un mes y +4,29% a tres meses. Ese resultado mensual negativo convive con siete meses positivos de cada diez porque la caída de febrero de 2020 pesa mucho en una muestra pequeña. Para describir un episodio habitual resulta más útil la mediana; para recordar cuánto puede doler el caso adverso, conviene mirar la media y, sobre todo, cada fila de la tabla.
Hay otra comprobación que rebaja el entusiasmo. En el mismo periodo, la mediana de la rentabilidad del S&P 500 a tres meses desde cualquier sesión con datos suficientes fue aproximadamente del 4,39%. Tras estos acercamientos a la media de 200 días fue del 3,95%. Ocho de los diez episodios terminaron en positivo a ese plazo, una frecuencia elevada, pero la muestra no demuestra que comprar el contacto con la media ofrezca por sí solo una ventaja extraordinaria. Diez observaciones tampoco permiten extraer una regla fiable para todos los entornos de mercado.
Bonos estadounidenses y beneficios empresariales: las claves de la corrección
Entonces, ¿por qué importa tanto esta visita? Por lo que ha llevado al índice hasta ella. El S&P 500 venía de cotizar cerca de sus máximos de octubre y la venta se aceleró en acciones ligadas a la inteligencia artificial y a la construcción de centros de datos. El jueves 5 cayó un 4,4%. Un movimiento de esa magnitud puede provocar rebotes intensos por cierre de posiciones bajistas, incluso cuando los vendedores conservan la iniciativa. La media reúne además órdenes de operadores que siguen tendencias y de inversores que esperan un precio mejor para volver a comprar. Su reacción se observará en los cierres posteriores, no en el hecho aislado de haber llegado a ella.
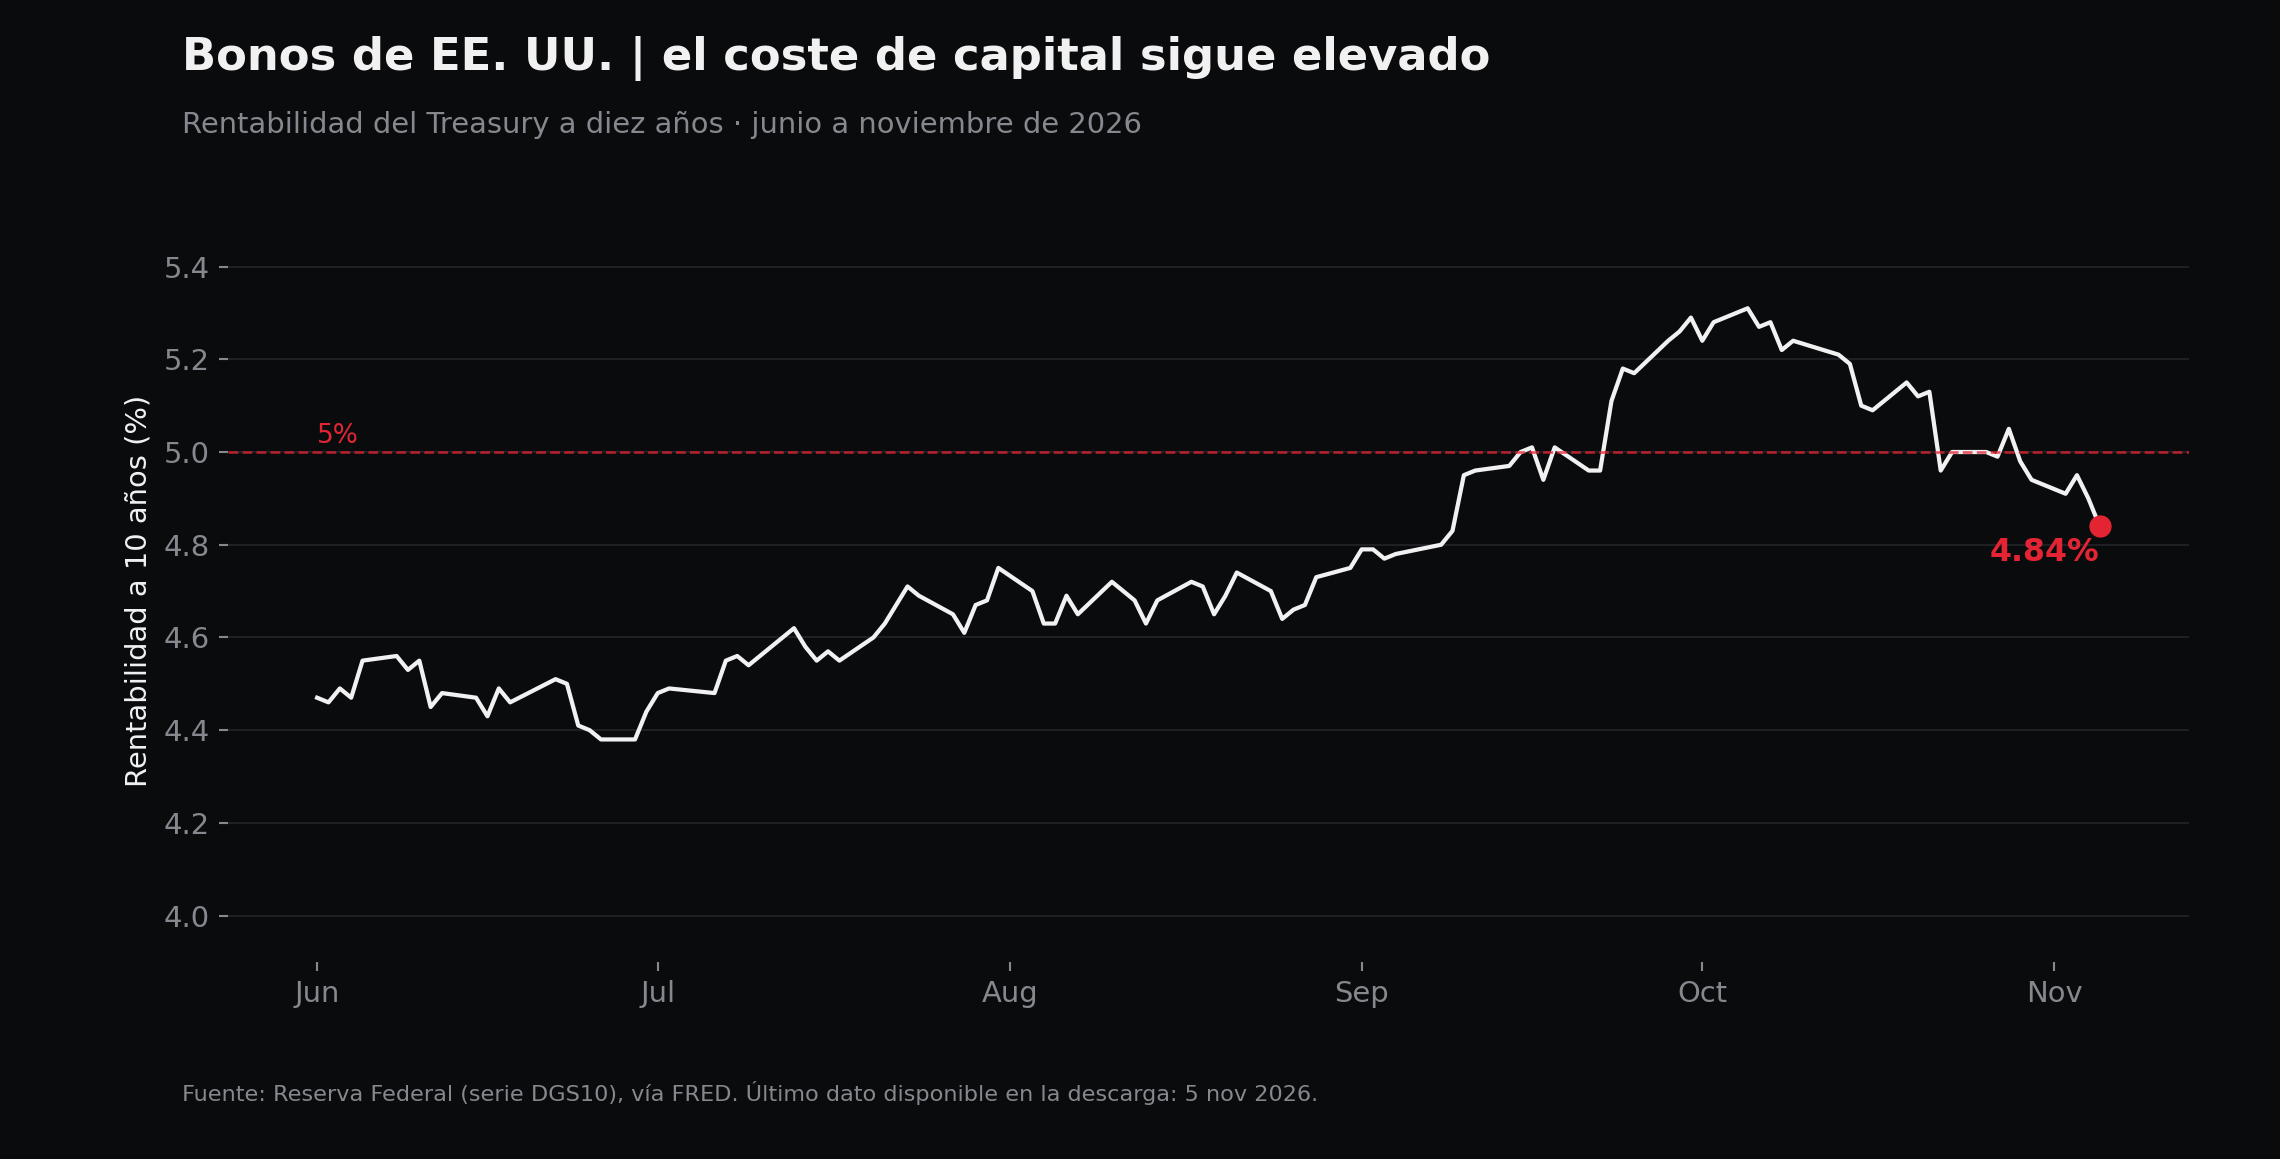
El contexto de los bonos explica parte de la presión. La rentabilidad del Treasury estadounidense a diez años superó el 5% en octubre y se encontraba en el 4,84% en el último dato diario disponible en FRED, correspondiente al 5 de noviembre. Ha retrocedido desde sus máximos, aunque sigue en una zona que obliga a exigir más a las acciones. Si el inversor puede obtener una remuneración elevada en deuda pública, los beneficios empresariales futuros deben justificar con mayor claridad el precio pagado hoy.
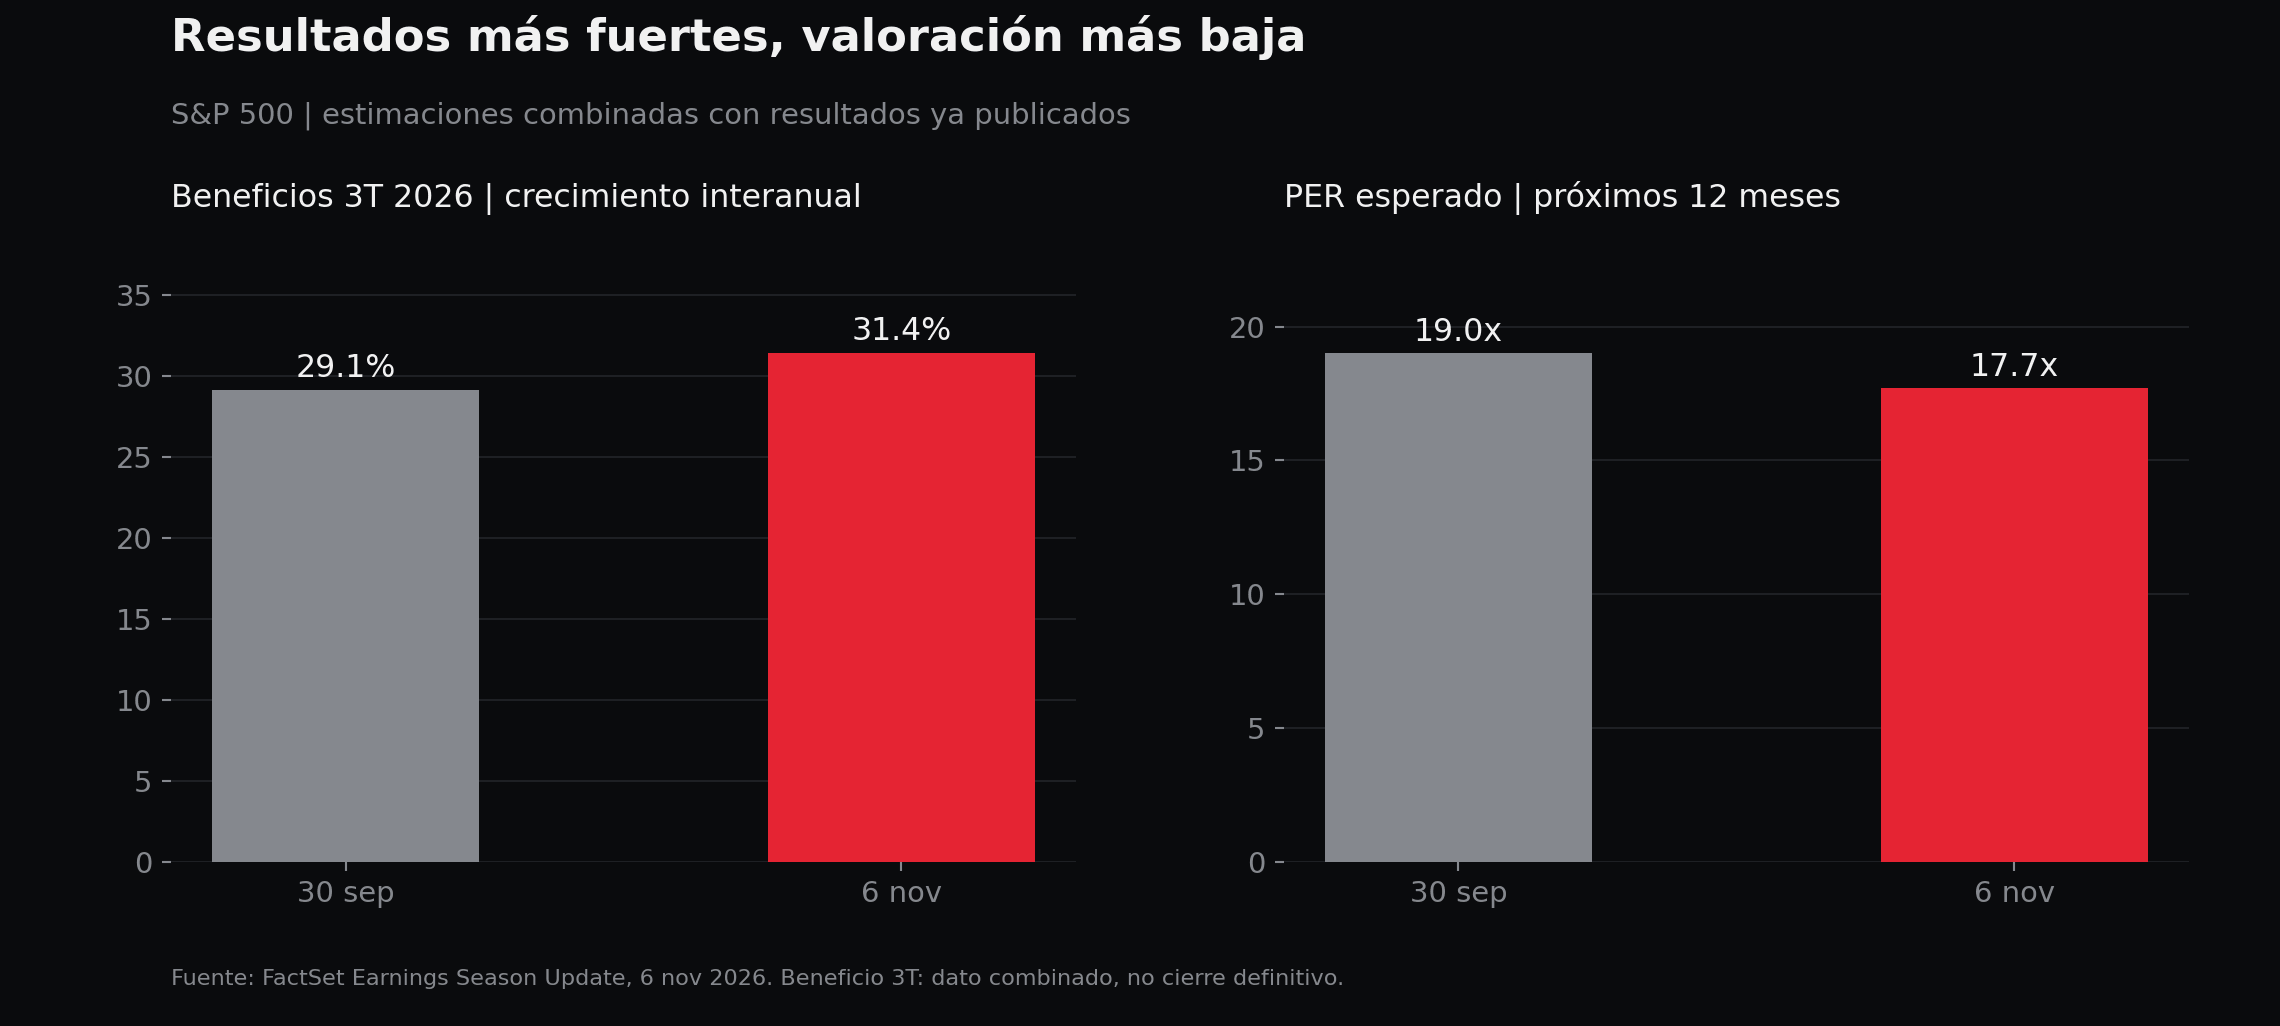
Pero las empresas tampoco llegan a esta corrección con unos resultados débiles. Según FactSet, con el 88% de las compañías del índice habiendo publicado sus cuentas, el crecimiento combinado de los beneficios del tercer trimestre alcanzaba el 31,4% interanual el 6 de noviembre. A finales de septiembre se esperaba un 29,1%. Al mismo tiempo, el PER esperado a doce meses había bajado desde 19,0 hasta 17,7 veces. Parte del ajuste del mercado ha ocurrido mientras las estimaciones de beneficios mejoraban.
La calidad de esas sorpresas merece un examen más fino. El 84% de las compañías que habían presentado resultados superó la previsión de beneficio por acción, una proporción superior a las medias históricas que recoge FactSet. Sin embargo, el exceso agregado sobre lo esperado fue de solo un 2,7%, bastante menor que el promedio de los últimos cinco años, del 7,5%. Hay muchas empresas batiendo expectativas, pero por un margen reducido. Para que el índice recupere la fuerza anterior, los inversores querrán comprobar que las perspectivas de los próximos trimestres acompañan a las cuentas recién publicadas.
También ha cambiado la comparación dentro del propio mercado. Se estimaba un crecimiento de beneficios del 22,6% para las Siete Magníficas en el tercer trimestre, frente al 32,6% de las otras 493 compañías. Esas cifras todavía combinaban resultados conocidos y estimaciones pendientes, y algunas partidas contables habían afectado de manera importante a empresas concretas. Aun así, plantean una cuestión útil: si los beneficios se están extendiendo a más sectores, ¿conseguirá esa mejora sostener al índice cuando los valores de inteligencia artificial corrigen?
El último dato de empleo añade complejidad. Estados Unidos creó 165.000 puestos de trabajo en octubre y la tasa de paro se mantuvo en el 4,1%. Es una señal de resistencia económica, favorable para las ventas de muchas empresas. También puede llevar al mercado a esperar tipos de interés altos durante más tiempo. Por eso un buen dato macroeconómico no garantiza una subida inmediata de la bolsa: hay que observar cuánto mejora las perspectivas de beneficios y cuánto eleva el coste al que se descuentan.
Qué vigilar ahora en el S&P 500 y su media de 200 días
Fuente:Xstation5
Para interpretar las próximas sesiones, me fijaría primero en si los cierres se mantienen sobre la media de 200 días y si los retrocesos hacia ella encuentran compradores. Un rebote que se agota antes de recuperar las zonas perdidas durante la caída dejaría una lectura muy diferente. También importa cuántas acciones participan: la recuperación será más convincente si se extiende más allá de unos pocos valores de gran capitalización. En paralelo, la trayectoria del bono a diez años y las próximas cifras de inflación pueden cambiar con rapidez las expectativas de tipos.
La historia de esta muestra ofrece una inclinación positiva a tres meses, aunque con tropiezos importantes por el camino. El caso de 2018 acabó seis meses antes de que pudiéramos llamarlo suelo definitivo; el de febrero de 2020 mostró que un rebote semanal puede preceder a una caída severa. El acercamiento actual ocurre con beneficios sólidos, tipos elevados y dudas sobre el ritmo de inversión en IA. La prueba útil no fue el toque del jueves, sino lo que haga el S&P 500 cuando vuelva a acercarse a esa zona y tenga que defenderla.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Cobre: menor producción chilena desde 2003 y señales de escasez en China

Dólar hoy Colombia: abre al alza sobre los $3.250 a la espera de la inflación de octubre



Resumen de mercado: Caída del petróleo y compras tras las bajas impulsan el rebote pese al retroceso de Nvidia


Previa IPC EE. UU.: la inflación podría moderarse, pero la Fed aún tiene motivos para subir tasas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "