

-
La Reserva Federal podría volver a subir las tasas de interés en diciembre, después de que la inflación subyacente de Estados Unidos se mantuviera en 0,3% mensual por tercer mes consecutivo.
-
Los rendimientos de los bonos estadounidenses subieron con fuerza tras el IPC, con avances de 17 puntos básicos en el bono a dos años y de 10 puntos básicos en el de diez años, aumentando la presión sobre las acciones tecnológicas y el oro.
-
El Nasdaq 100 recuperó el soporte de 27.208 puntos y muestra señales de rebote, mientras el oro continúa en una estructura lateral bajista después de acercarse a los US$4.000 por onza.

-
La Reserva Federal podría volver a subir las tasas de interés en diciembre, después de que la inflación subyacente de Estados Unidos se mantuviera en 0,3% mensual por tercer mes consecutivo.
-
Los rendimientos de los bonos estadounidenses subieron con fuerza tras el IPC, con avances de 17 puntos básicos en el bono a dos años y de 10 puntos básicos en el de diez años, aumentando la presión sobre las acciones tecnológicas y el oro.
-
El Nasdaq 100 recuperó el soporte de 27.208 puntos y muestra señales de rebote, mientras el oro continúa en una estructura lateral bajista después de acercarse a los US$4.000 por onza.
Hasta hace poco, una caída brusca del Nasdaq 100 y del oro habría llevado al mercado a preguntarse cuándo acudiría la Reserva Federal a aliviar las condiciones financieras. Ahora la pregunta es otra: ¿cuánto más tendrá que subir las tasas para contener la inflación? El cambio se hizo visible el martes en los bonos estadounidenses. También se vio en el oro, que cayó con fuerza, y en la reacción de las acciones tecnológicas al día siguiente.
La Fed mantuvo las tasas entre el 3,75% y el 4,00% en su reunión de octubre. Dos de los miembros con voto preferían subirlas ya entonces un cuarto de punto. La próxima decisión llegará el 8 y 9 de diciembre, y una nueva subida se ha convertido en el escenario que domina las expectativas del mercado. Eso no significa que conozcamos el resultado: antes de la reunión quedan datos capaces de alterar tanto el tamaño del movimiento como el mensaje sobre 2027.
Inflación de Estados Unidos: el IPC general baja, pero el subyacente sigue elevado
El informe de inflación de octubre explica la urgencia. El IPC general aumentó un 0,4% mensual, menos que el 0,6% de septiembre. Visto aisladamente, podría parecer una mejora. El problema está en el índice que excluye alimentos y energía: avanzó un 0,3% por tercer mes consecutivo. Ese ritmo persistente deja a la Fed con menos motivos para confiar en que las presiones se disiparán por sí solas.
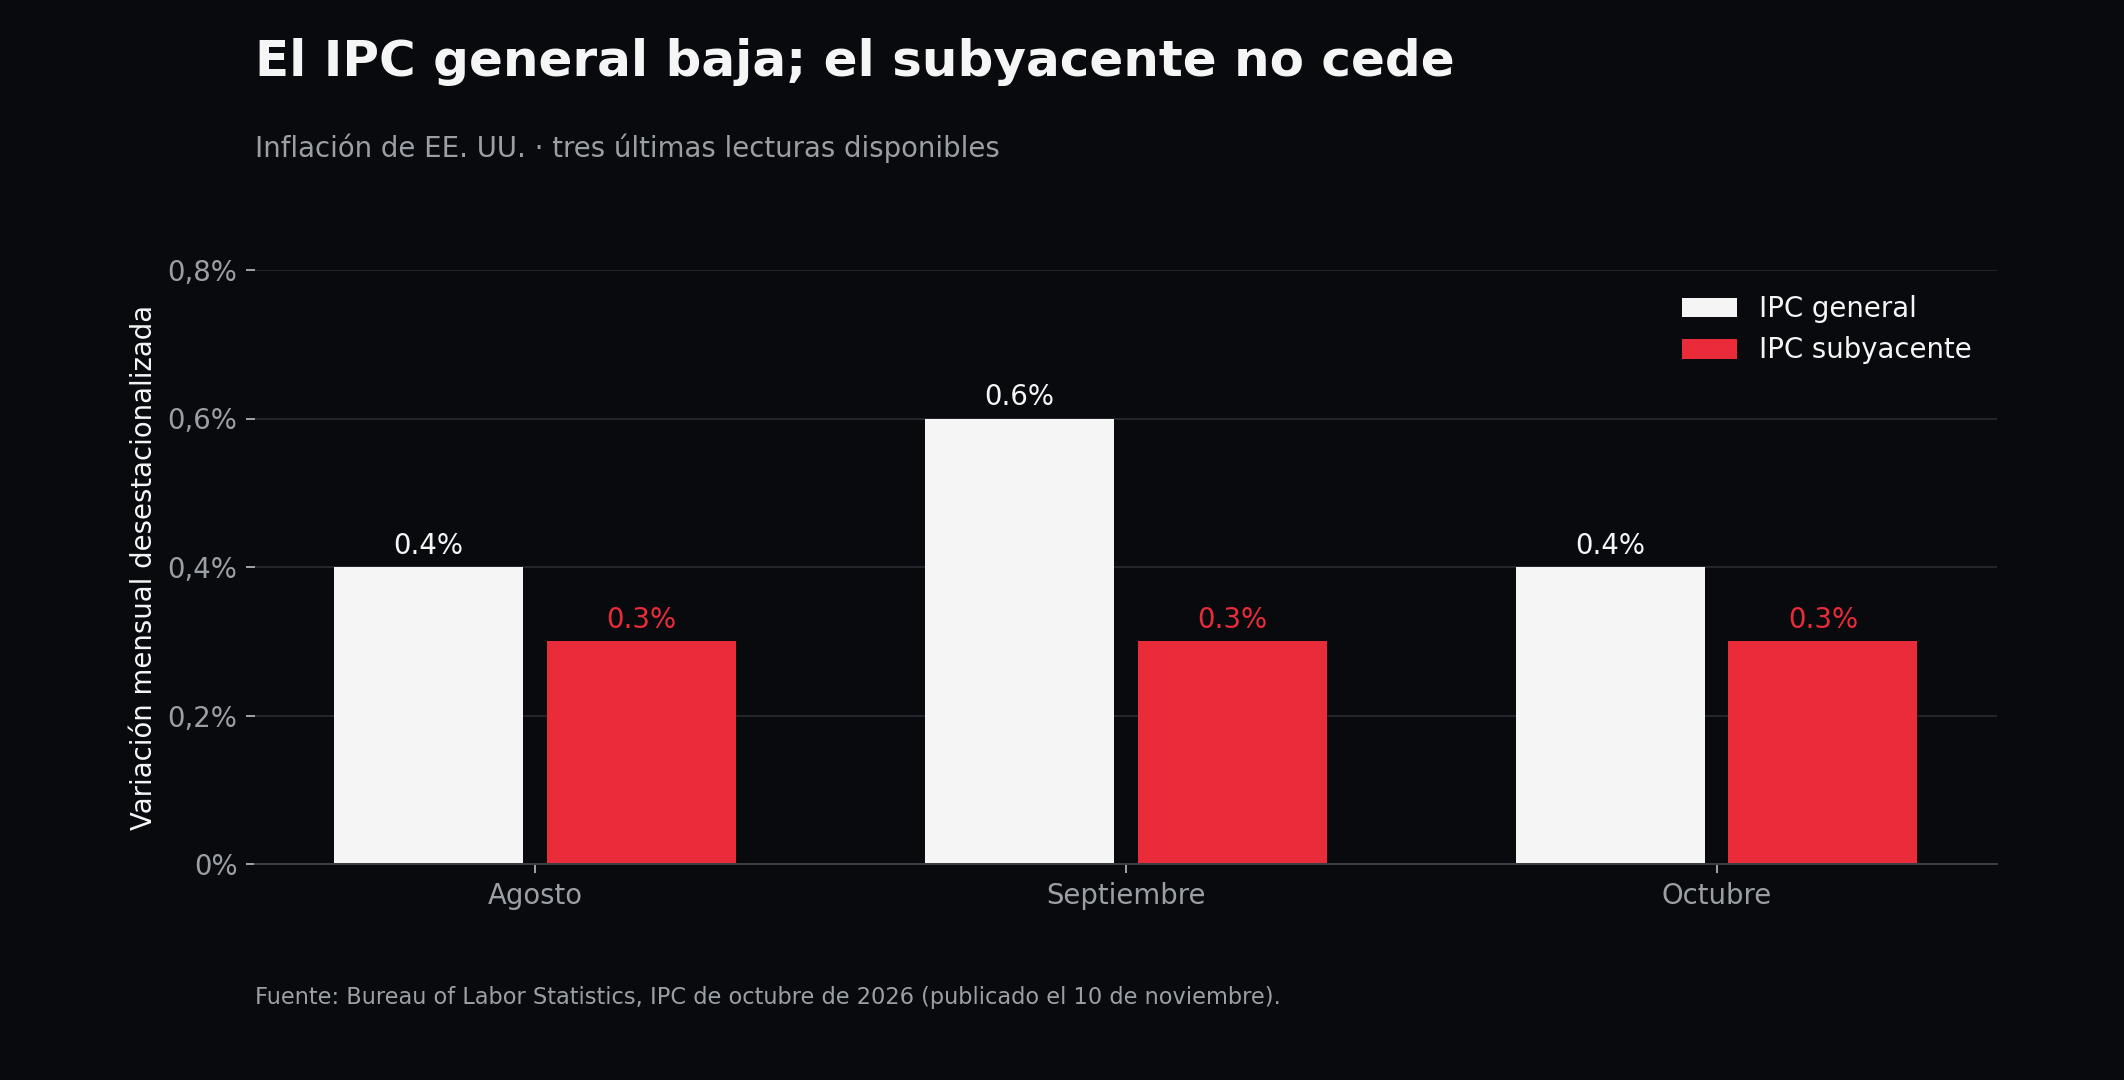 Comparación de la inflación general y subyacente de Estados Unidos entre agosto y octubre de 2026.
El gráfico muestra por qué la reacción fue más dura de lo que sugiere el descenso del IPC general. La barra blanca de octubre es más baja que la de septiembre; las barras rojas permanecen a la misma altura. La Reserva Federal presta especial atención a esa persistencia, aunque su objetivo formal de inflación se mide con otro índice, el de gastos de consumo personal (PCE). Confundir IPC subyacente con PCE subyacente llevaría a atribuirle una meta que no tiene. Aquí el primero importa como señal reciente de hacia dónde pueden dirigirse los precios.
Christopher Waller había explicado, antes de conocer el dato, que apoyaría una subida de 25 puntos básicos en diciembre incluso si la inflación mejoraba. Añadió que, si el IPC subyacente volvía a situarse cerca del 0,3% mensual o por encima, habría que considerar 50 puntos básicos. Después se publicó exactamente un 0,3%. Su discurso no compromete al comité entero ni convierte una subida de medio punto en el resultado más probable, pero explica la rapidez con la que se revisaron las apuestas sobre la reunión.
Bonos del Tesoro de Estados Unidos: las rentabilidades reaccionan al IPC
La respuesta más clara apareció en la deuda. Entre el 9 y el 10 de noviembre, el rendimiento del bono estadounidense a dos años pasó del 4,56% al 4,73%. El del bono a diez años subió del 4,88% al 4,98%. Son movimientos de 17 y 10 puntos básicos, respectivamente, en una sola sesión. El tramo corto reaccionó más porque refleja de manera más directa lo que los inversores esperan de las próximas decisiones de la Fed.
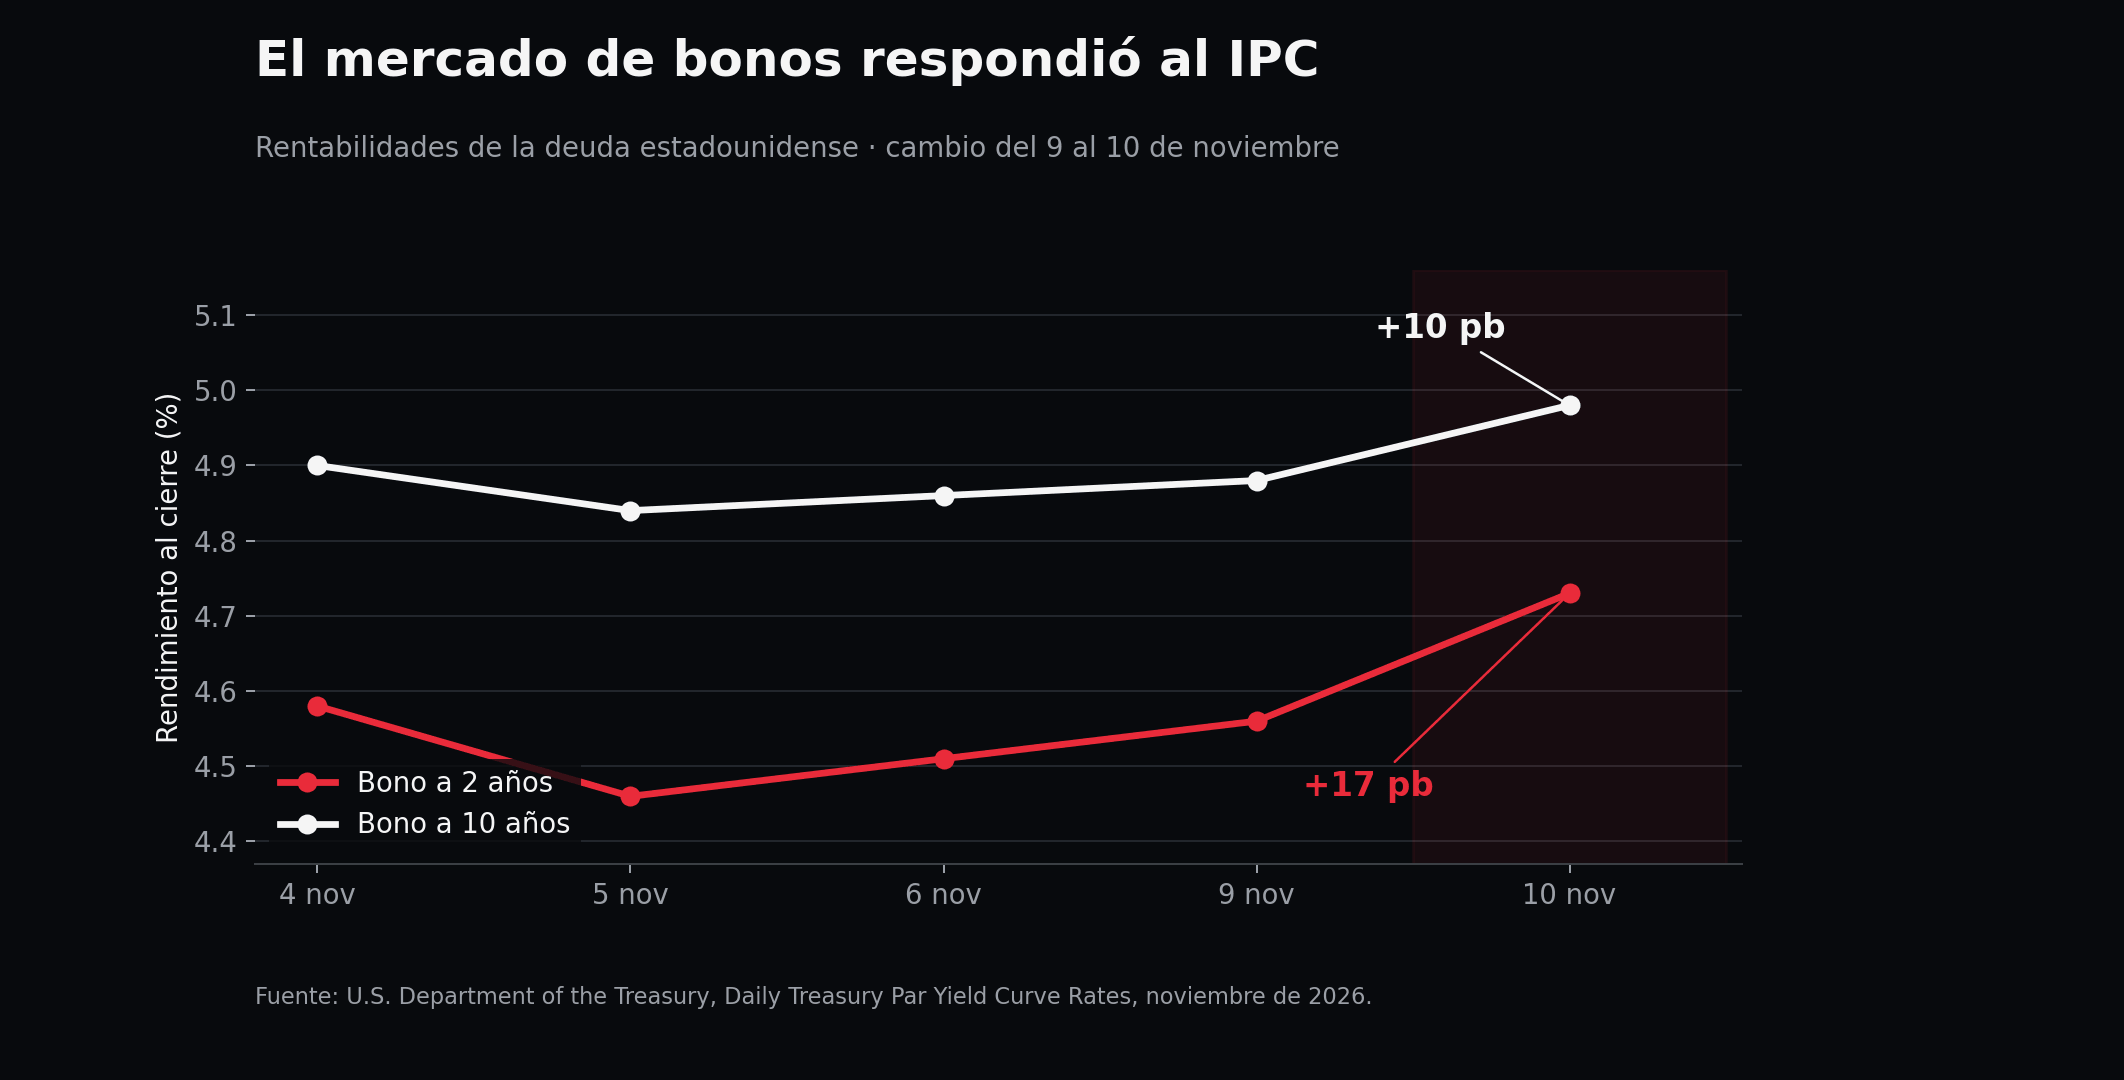 Evolución de los rendimientos de los bonos estadounidenses a dos y diez años, con sus respectivos aumentos tras el dato de inflación.
¿Cómo afectan las tasas de interés de la Fed al Nasdaq 100?
¿Por qué debería preocuparle esa subida a quien sigue el Nasdaq 100? El precio de una acción incorpora beneficios que llegarán durante muchos años. Cuando aumenta el rendimiento disponible en la deuda, esos beneficios futuros valen menos al traerlos al presente. El efecto suele ser mayor en compañías cuyo valor depende de un crecimiento muy elevado durante la próxima década. Las tecnológicas grandes cuentan con negocios y beneficios actuales, pero también con expectativas enormes. Una revisión pequeña de esas expectativas puede mover mucho sus cotizaciones.
Hay además una cuestión menos matemática. Si financiar centros de datos, comprar equipos o ampliar redes resulta más caro, el mercado exige más pruebas de que la inversión dará retorno. Eso no implica que los proyectos vayan a detenerse ni que desaparezca la demanda de chips. Significa que los inversores pueden dejar de pagar hoy el mismo precio por ingresos que tardarán años en llegar.
Sin embargo, la relación entre tasas y Nasdaq no funciona como un interruptor. Una subida de tasas acompañada por empresas que siguen aumentando ventas y beneficios puede ser absorbida. Un alivio en los bonos tampoco garantiza un rally si las previsiones empresariales se deterioran. El índice está tratando de decidir cuánto pesa cada fuerza. La reacción de hoy lo demuestra: después del IPC y de la caída del martes, el Nasdaq 100 abrió la sesión del miércoles con un rebote fuerte.
Análisis técnico del Nasdaq 100: recuperación del soporte de 27.208 puntos
Esa recuperación merece atención porque llega tras una secuencia técnica que veníamos siguiendo. El índice perforó la zona de 27.208 puntos que habíamos marcado, pero volvió a situarse por encima. Quien vendió esperando que la pérdida del soporte acelerase la caída no obtuvo, de momento, la continuidad buscada. Cuando un mercado recupera rápidamente una referencia recién rota, esas ventas pueden alimentar el rebote si sus autores deciden cerrar posiciones.
El cierre oficial del Nasdaq 100 del martes se situó en 27.740,80 puntos. Por tanto, incluso después de que el IPC castigara a las tecnológicas, el índice conservaba recuperado el nivel de 27.208. La subida intradía del miércoles amplía esa distancia. La ruptura bajista parece fallida en el corto plazo, aunque sería precipitado concluir que toda la corrección anterior ha terminado. Para ganar consistencia, el rebote necesita mantenerse cuando aparezcan de nuevo ventas y empezar a construir apoyos más altos.
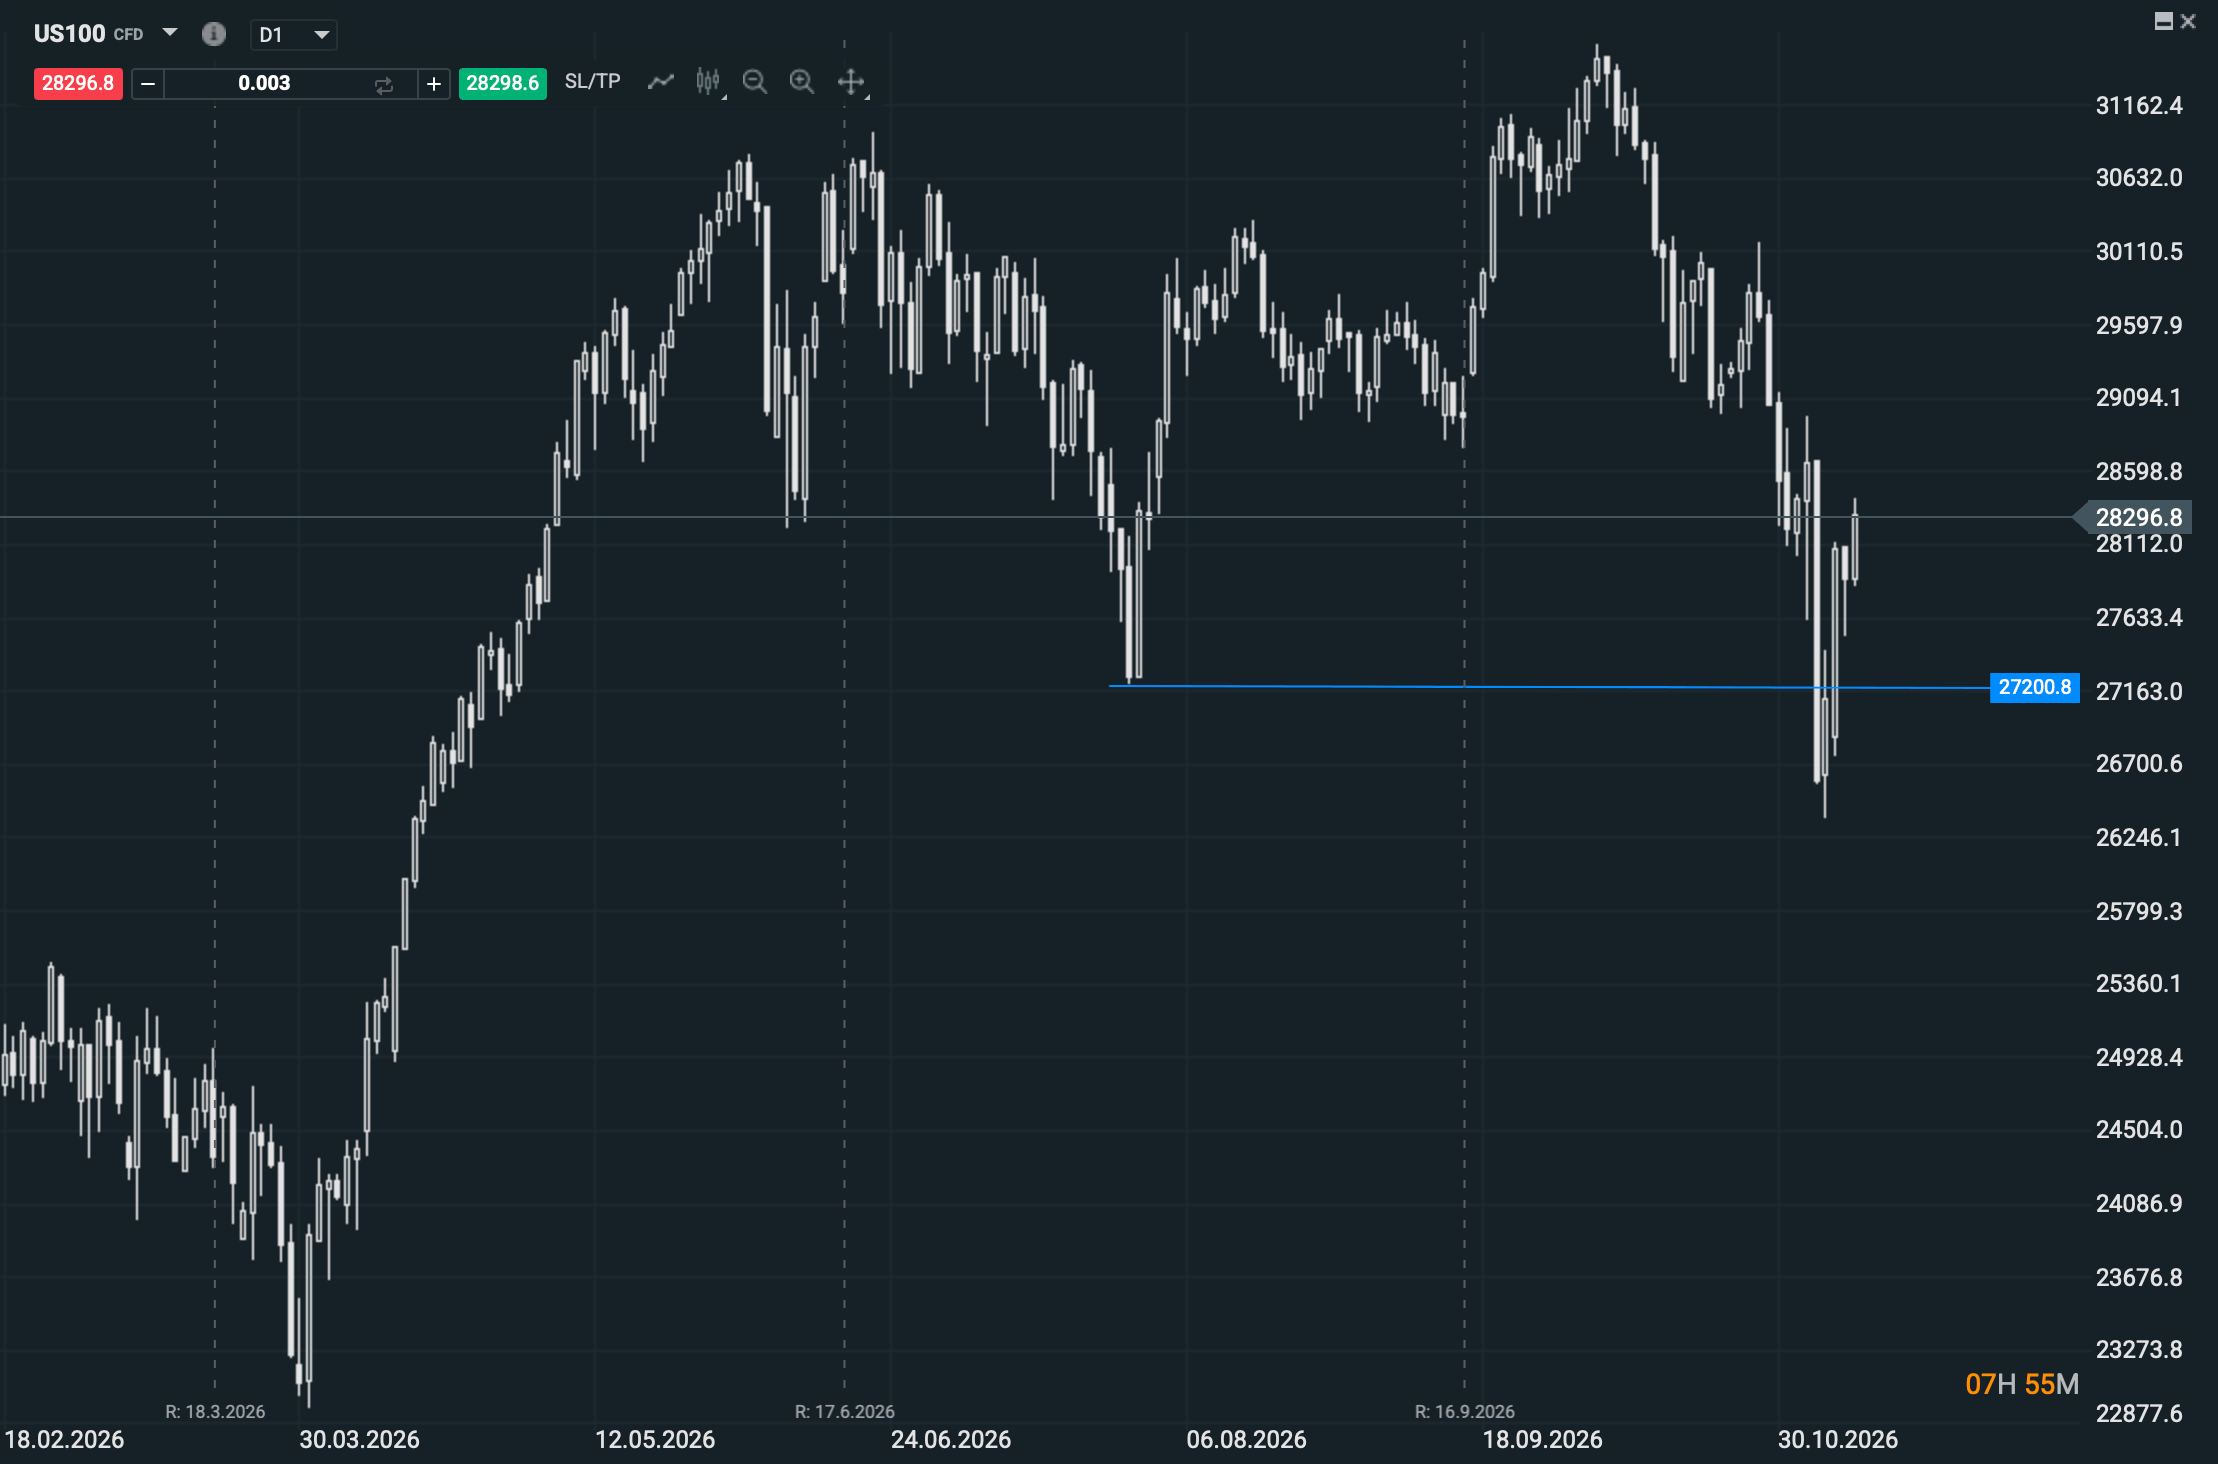 Gráfico diario del Nasdaq 100 con recuperación del soporte de 27.208 puntos tras la reciente corrección. Fuente: xStation 5.
La prueba interesante no consiste ya en comprobar si puede subir en una mañana. La estamos viendo. Consiste en observar qué hace después de subir: si los retrocesos encuentran compradores antes de volver al área recuperada o si el entusiasmo se agota al acercarse a las resistencias que dejó la caída previa. Un índice puede protagonizar un cierre de cortos muy potente y, unos días más tarde, retomar su movimiento bajista. El fracaso de una ruptura hacia abajo favorece el rebote; la continuidad alcista necesita una estructura nueva.
Precio del oro: por qué las tasas altas presionan al metal precioso
El oro se enfrenta al mismo dato de tasas por una vía diferente. Una onza no paga intereses. Cuando suben los rendimientos de la deuda, mantenerla tiene un coste de oportunidad mayor. Si además el dólar se fortalece, el metal resulta más caro para compradores que utilizan otras divisas. El martes, después del IPC, el oro llegó a perder cerca de un 3% y se aproximó a los US$4.000 por onza. El miércoles recuperaba una parte de la caída, aunque ese rebote todavía no cambiaba por sí mismo su trayectoria reciente.
Conviene mirar más allá de la tasa nominal. Para el oro importa cuánto rendimiento conserva el inversor después de descontar la inflación esperada. Si los bonos suben porque aumenta la rentabilidad real, la competencia para el metal se endurece. Si suben principalmente porque el mercado teme más inflación, la lectura puede ser distinta. En la reacción inmediata al IPC, dólar y rendimientos avanzaron mientras el oro caía; eso nos dice cómo interpretó el mercado la noticia durante esa sesión. No demuestra que esa relación vaya a mantenerse hasta diciembre.
Tampoco toda la demanda de oro depende de la Fed. En el tercer trimestre, los bancos centrales y otras instituciones oficiales añadieron 321 toneladas a sus reservas, y los fondos cotizados respaldados por oro registraron entradas de 211 toneladas, según el Consejo Mundial del Oro. Son datos de demanda correspondientes a aquel trimestre, no compras que podamos atribuir al movimiento de esta semana. Ayudan a entender por qué una perspectiva de tasas más altas puede presionar el precio a corto plazo sin eliminar necesariamente el interés de otros compradores.
Análisis técnico del oro: ¿rebote temporal o continuación bajista?
Desde el punto de vista técnico, el oro sigue ofreciendo menos pistas que el Nasdaq. Se encuentra en un movimiento lateral con sesgo bajista: los rebotes no han conseguido establecer una secuencia clara de máximos ascendentes y las ventas vuelven a aparecer antes de que el precio recupere el terreno perdido. El rebote posterior a una caída cercana al 3% puede deberse, en parte, al cierre de posiciones bajistas. Habrá que observar si acaba formando un suelo reconocible y rompe los máximos relevantes de esta consolidación. Sin esa confirmación, un día de subida sigue siendo un rebote dentro del rango.
También hay que vigilar el extremo inferior. Si el oro vuelve a atacar los mínimos recientes y los pierde con continuidad, la estructura lateral bajista podría resolverse hacia abajo. Si intenta romperlos y recupera enseguida, tendríamos otra lectura: los vendedores habrían logrado llevarlo a nuevos mínimos sin conservarlos. Después de la volatilidad provocada por el IPC, interesa más esa reacción que anticipar un giro por el simple hecho de que el precio se haya acercado a US$4.000 por onza.
Perspectivas para diciembre: escenarios para la Fed, el Nasdaq 100 y el oro
Hasta diciembre pueden cambiar las expectativas. Un nuevo dato que muestre moderación de la inflación reduciría la presión sobre los bonos y daría margen al Nasdaq 100 y al oro para recuperarse, aunque cada uno necesitaría confirmarlo en su propio gráfico. Si la inflación vuelve a sorprender al alza y las rentabilidades continúan subiendo, el rebote tecnológico afrontará una prueba más exigente y el oro tendrá difícil salir de su rango bajista. También podría producirse una mezcla de ambos resultados: un Nasdaq sostenido por sus empresas más fuertes y un oro todavía frenado por las tasas reales.
De momento, el mercado ha dado dos respuestas distintas al mismo temor. El Nasdaq 100 ha recuperado la ruptura fallida de 27.208 y rebota con fuerza; necesita demostrar que puede sostener el movimiento tras la apertura estadounidense. El oro continúa lateral bajista, pendiente de formar un suelo o de perder sus mínimos recientes. La Fed decidirá en diciembre, pero bonos, acciones y metal ya están discutiendo el tamaño de esa decisión.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


DAX cerca de máximos históricos: ¿está superando al S&P 500 en Wall Street?



Resumen de mercado: Nasdaq 100 sube casi un 2% por el rebote de CoreWeave y Nvidia 📈 EUR/USD toca mínimos desde mayo de 2026

IPO de Anthropic: busca debutar con una valoración que las Siete Magníficas tardaron años en alcanzar

Siemens Energy sube un 9% tras sus resultados 📈 La temporada de beneficios empresariales centra la atención en Europa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "