


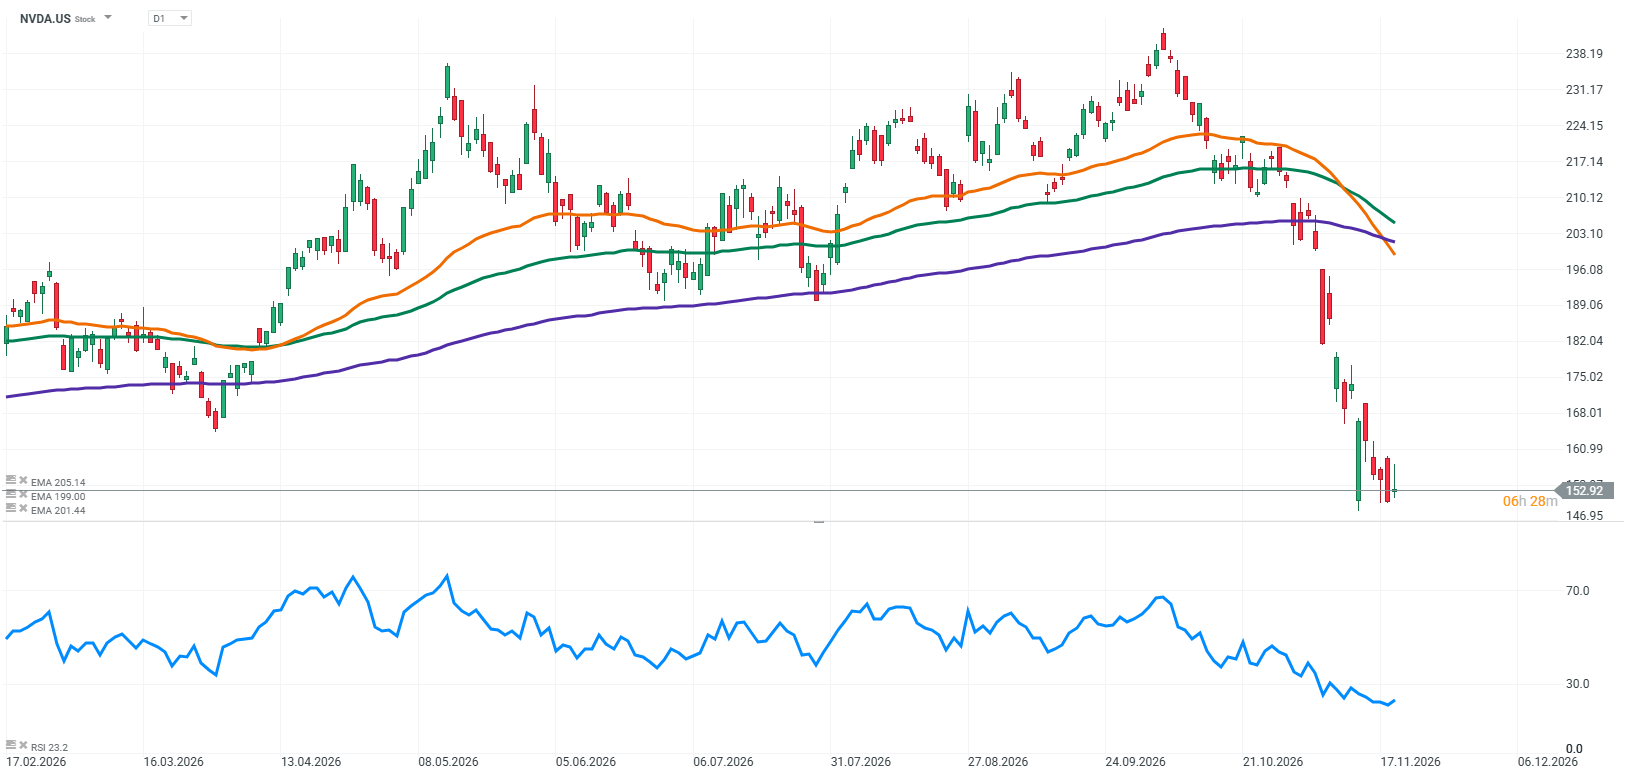
În ultimele săptămâni, sectorul semiconductorilor a fost supus unei presiuni semnificative, alături de companiile care au impulsionat creșterea pieței acțiunilor din sectorul tehnologic în ultimii ani. Investitorii au început să pună sub semnul întrebării sustenabilitatea boom-ului din domeniul inteligenței artificiale. Inflația, ratele ridicate ale dobânzilor și costurile în creștere ale extinderii infrastructurii informatice au alimentat îngrijorările că cei mai mari furnizori de servicii cloud ar putea, în cele din urmă, să-și reducă cheltuielile. Acest lucru ar reprezenta o schimbare majoră pentru piață, întrucât investițiile în centrele de date au devenit unul dintre principalii factori de creștere în întregul sector tehnologic.
Cel mai recent raport financiar al NVIDIA a furnizat însă argumente greu de conciliat cu ideea unei încetiniri semnificative a cererii. Compania a înregistrat din nou venituri record, segmentul său de centre de date a menținut o creștere impresionantă, iar previziunile pentru trimestrul următor au arătat că managementul continuă să se aștepte la o expansiune suplimentară. Cererea de putere de calcul rămâne enormă, în timp ce dezvoltarea infrastructurii de IA continuă să necesite cipuri din ce în ce mai avansate. În ciuda acestor cifre solide, reacția pieței a fost surprinzător de moderată. Evoluția prețului acțiunilor reflectă din ce în ce mai mult incertitudinea legată de plecarea lui Jensen Huang, CEO-ul de lungă durată și persoana care a conturat direcția strategică a companiei de-a lungul anilor.
Prin urmare, NVIDIA se află într-o poziție neobișnuită. Activitatea sa transmite semnale puternice, în timp ce conducerea se confruntă cu o criză majoră. Investitorii trebuie să decidă dacă problemele de la vârful organizației ar putea amenința avantajul competitiv construit de-a lungul multor ani sau dacă acestea vor rămâne în primul rând o sursă de incertitudine pe termen scurt.
Ultimele rezultate trimestriale
Rezultatele NVIDIA pentru al treilea trimestru al anului fiscal 2027 nu pot fi interpretate ca un semn al slăbirii condițiilor de afaceri. Compania a generat venituri de 115,8 miliarde de dolari, ceea ce reprezintă o creștere de 103% față de aceeași perioadă a anului trecut și o creștere de 20% față de trimestrul anterior. Cea mai mare contribuție a venit din segmentul Centrelor de date, care a generat 107,6 miliarde de dolari. Veniturile din acest segment au crescut cu până la 110% față de aceeași perioadă a anului trecut. Acest lucru este deosebit de important, deoarece este domeniul care ilustrează cel mai bine amploarea investițiilor în infrastructura necesară pentru antrenarea și rularea modelelor de inteligență artificială.
Vânzările record au fost însoțite de o rentabilitate la fel de impresionantă. Rezultatul operațional a atins 77,5 miliarde de dolari, în timp ce profitul net s-a ridicat la 65,3 miliarde de dolari. Câștigul pe acțiune a fost de 2,70 dolari. Marja brută s-a menținut la 74,8%. Aceste cifre demonstrează că NVIDIA nu numai că vinde un număr tot mai mare de cipuri, dar este, de asemenea, capabilă să mențină o rentabilitate excepțional de ridicată în timp ce își extinde rapid activitatea.
Perspectivele sunt și mai impresionante. Pentru al patrulea trimestru al anului fiscal 2027, compania se așteaptă la venituri de aproximativ 130 miliarde de dolari, cu o marjă de eroare de 3 miliarde de dolari. Acest lucru ar reprezenta un nou record și o creștere suplimentară pe lângă o bază de venituri deja excepțional de ridicată. Merită menționat faptul că această prognoză nu include veniturile din produsele de calcul pentru centrele de date vândute în China. Prin urmare, NVIDIA nu își bazează așteptările pe ipoteza că restricțiile la export vor fi relaxate în viitorul apropiat.
Rezultatele cheie ale NVIDIA pentru trimestrul al treilea al anului fiscal 2027:
- Venituri: 115,8 miliarde de dolari, în creștere cu 103% față de aceeași perioadă a anului trecut.
- Venituri din centrele de date: 107,6 miliarde de dolari, în creștere cu 110% față de aceeași perioadă a anului trecut.
- Marja brută: 74,8%.
- Rezultat operațional: 77,5 miliarde de dolari.
- Rezultat net: 65,3 miliarde de dolari.
- Profitul pe acțiune: 2,70 dolari.
- Previziuni privind veniturile pentru trimestrul al patrulea al anului fiscal 2027: 130 miliarde, cu o marjă de ±3 miliarde.
- Marja brută preconizată pentru trimestrul următor: 71–72%.
- Randamentul pentru acționari prin răscumpărarea de acțiuni și dividende în trimestrul al treilea: 28,1 miliarde de dolari.
Un alt element important al raportului îl reprezintă dezvoltarea infrastructurii de nouă generație. Compania a anunțat începerea livrărilor sistemelor sale Vera Rubin NVL72, care se preconizează că vor reprezenta următoarea etapă în oferta sa de produse destinate celor mai exigente aplicații de IA. NVIDIA își pregătește deja următoarea platformă, cu scopul de a susține cererea din partea clienților care își extind infrastructura centrelor de date.
Raportul prezintă imaginea unei afaceri care continuă să crească într-un ritm rar întâlnit printre cele mai mari companii din lume. Cu toate acestea, el nu rezolvă toate preocupările pieței. Creșterea puternică a veniturilor nu garantează că investițiile actuale în IA se vor dovedi profitabile pentru fiecare client, iar perspectivele NVIDIA rămân dependente de cheltuielile continue pentru infrastructură. În ciuda acestor rezerve, este dificil să se susțină, pe baza celor mai recente cifre, că cererea pentru produsele companiei încetinește în mod evident. La nivel operațional, NVIDIA continuă să înregistreze rezultate care contrazic un astfel de scenariu.
Analiză financiară
Cel mai mare punct forte al NVIDIA în prezent este capacitatea sa de a-și extinde activitatea, menținând în același timp o rentabilitate excepțional de ridicată. În al treilea trimestru al anului fiscal 2027, veniturile au atins 115,8 miliarde de dolari, în timp ce profitul brut s-a ridicat la 86,7 miliarde de dolari. Compania a generat 77,5 miliarde de dolari din profitul operațional și 65,3 miliarde de dolari din profitul net. De remarcat în mod special este faptul că veniturile au crescut cu 103% față de aceeași perioadă a anului trecut, în timp ce profitul operațional a crescut cu 115%. NVIDIA nu numai că vinde mai multe produse, dar își și crește profiturile mai rapid decât crește afacerea sa în ansamblu.
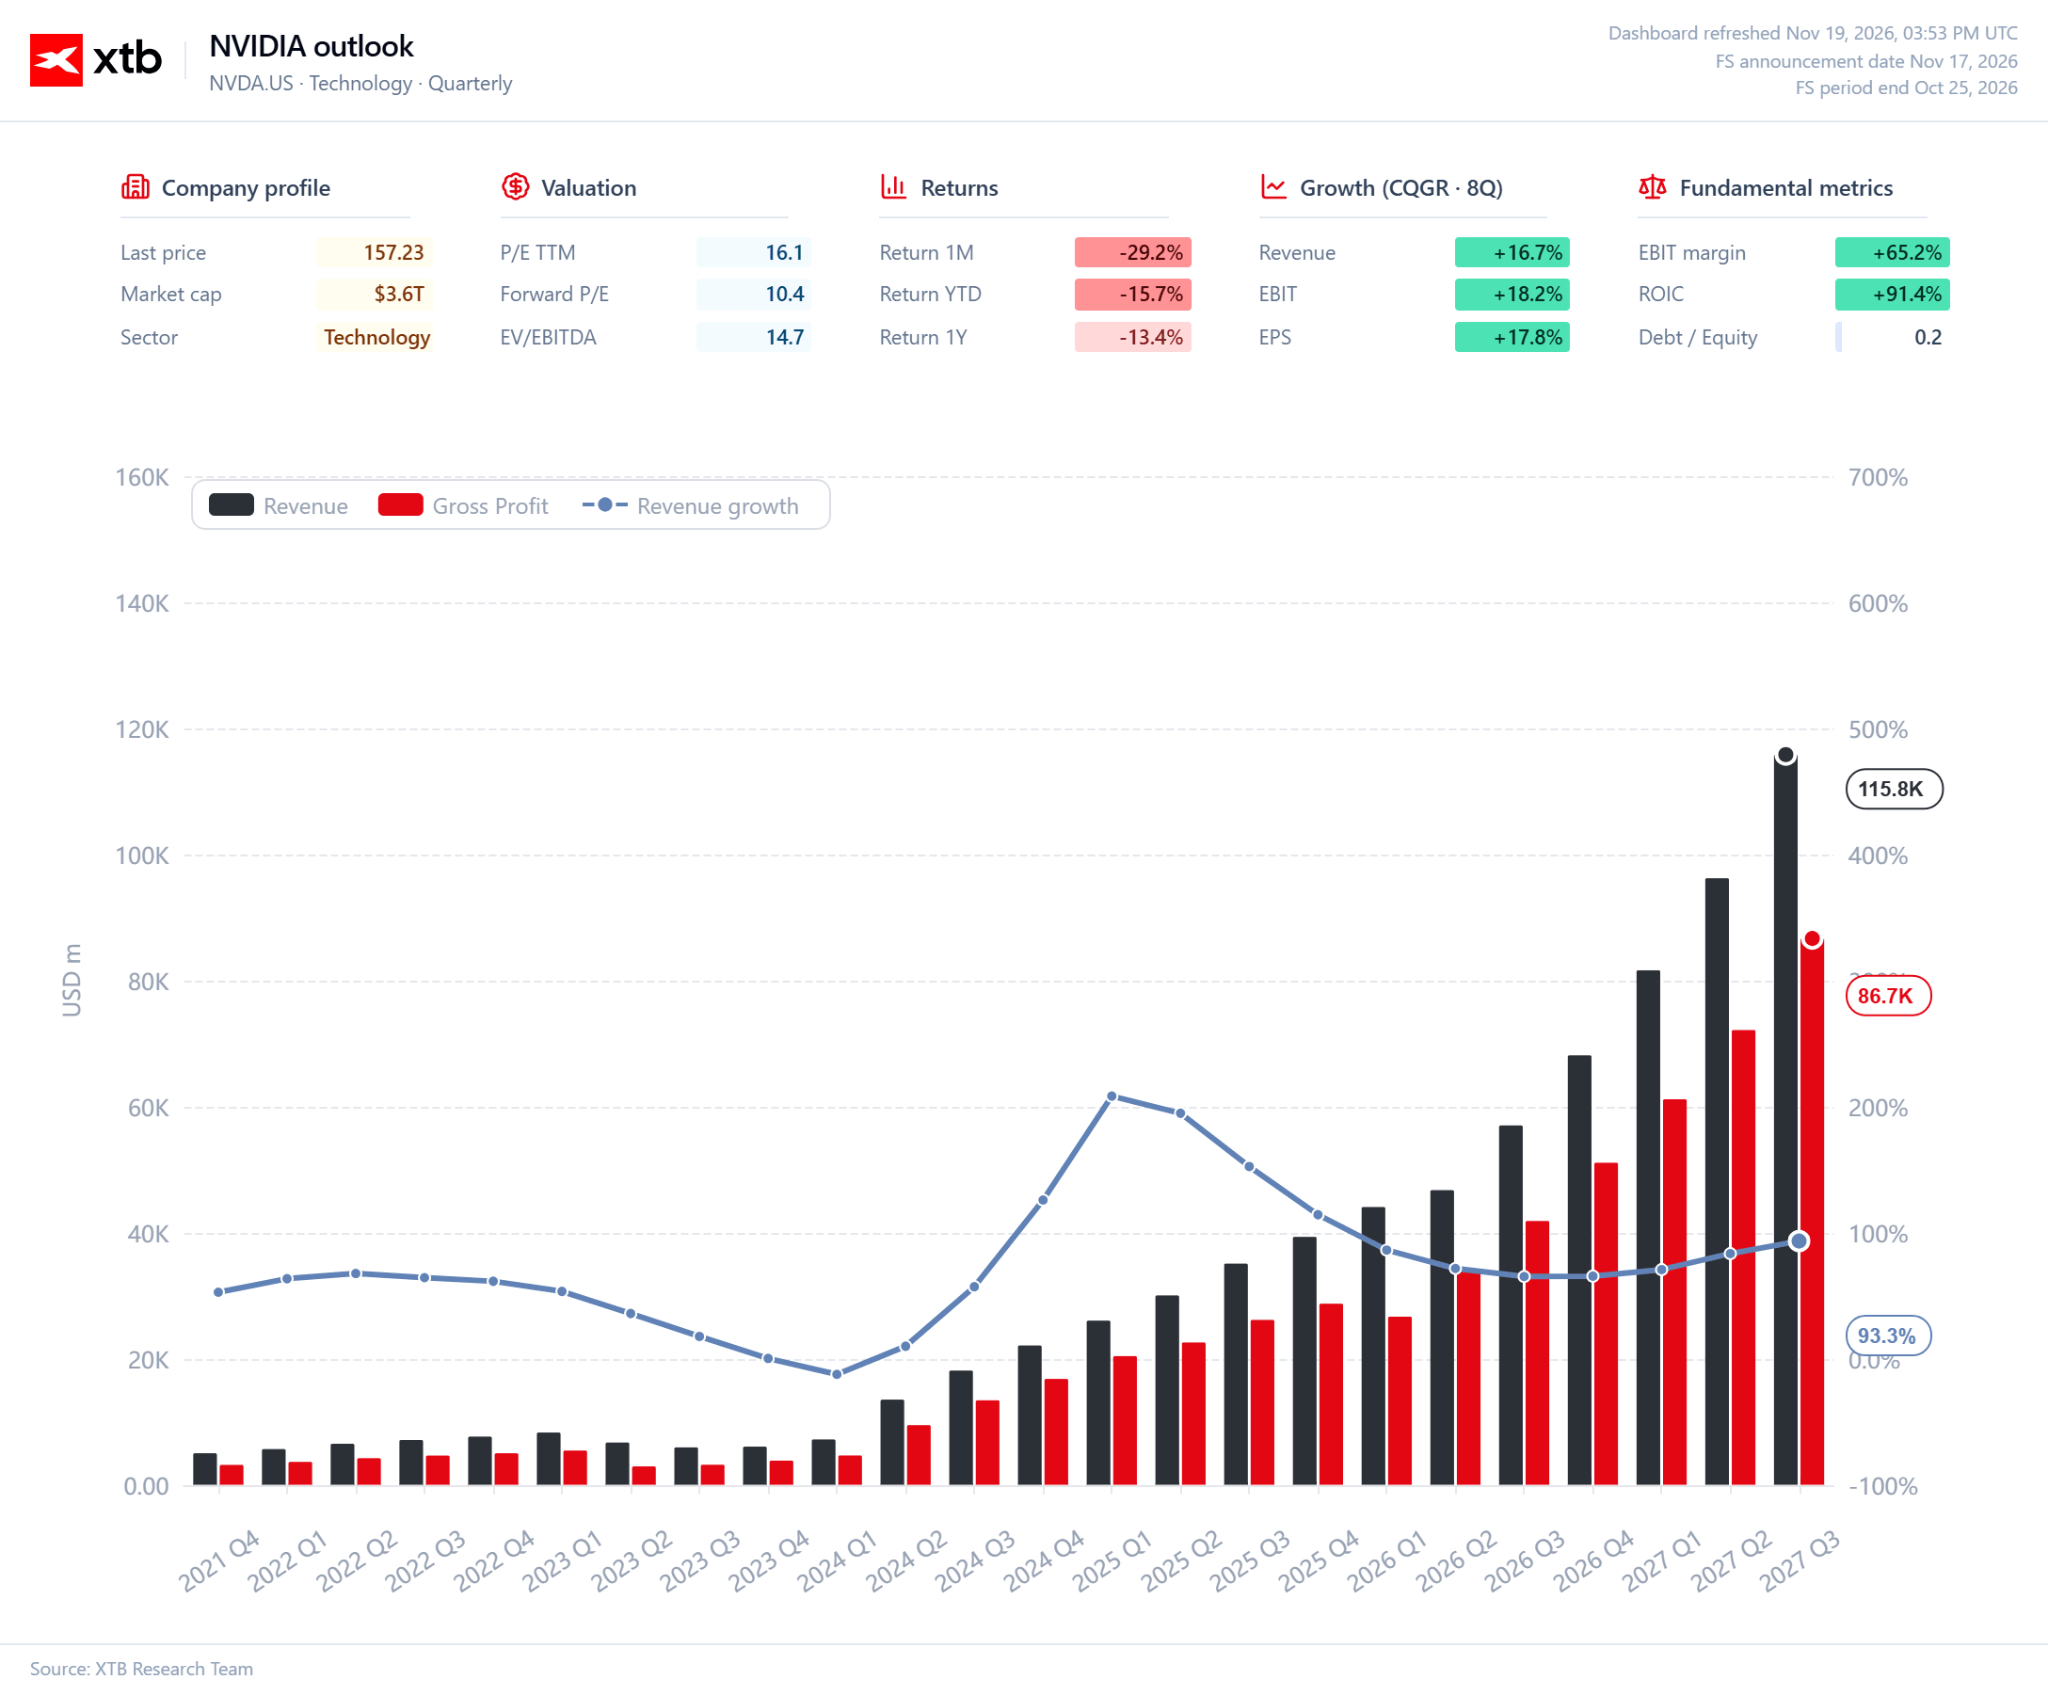
Merită, de asemenea, să privim imaginea de ansamblu. În primele nouă luni ale anului fiscal 2027, veniturile companiei au atins 293,7 miliarde de dolari, comparativ cu 147,8 miliarde de dolari în perioada similară a anului precedent. Rezultatul operațional a crescut de la 86,1 miliarde de dolari la 194,8 miliarde de dolari în aceeași perioadă. Acest ritm demonstrează că nu avem de-a face cu o creștere punctuală a profitului într-un singur trimestru. NVIDIA își extinde activitatea la o scară enormă, iar creșterea veniturilor se traduce printr-o creștere și mai rapidă a profitului.
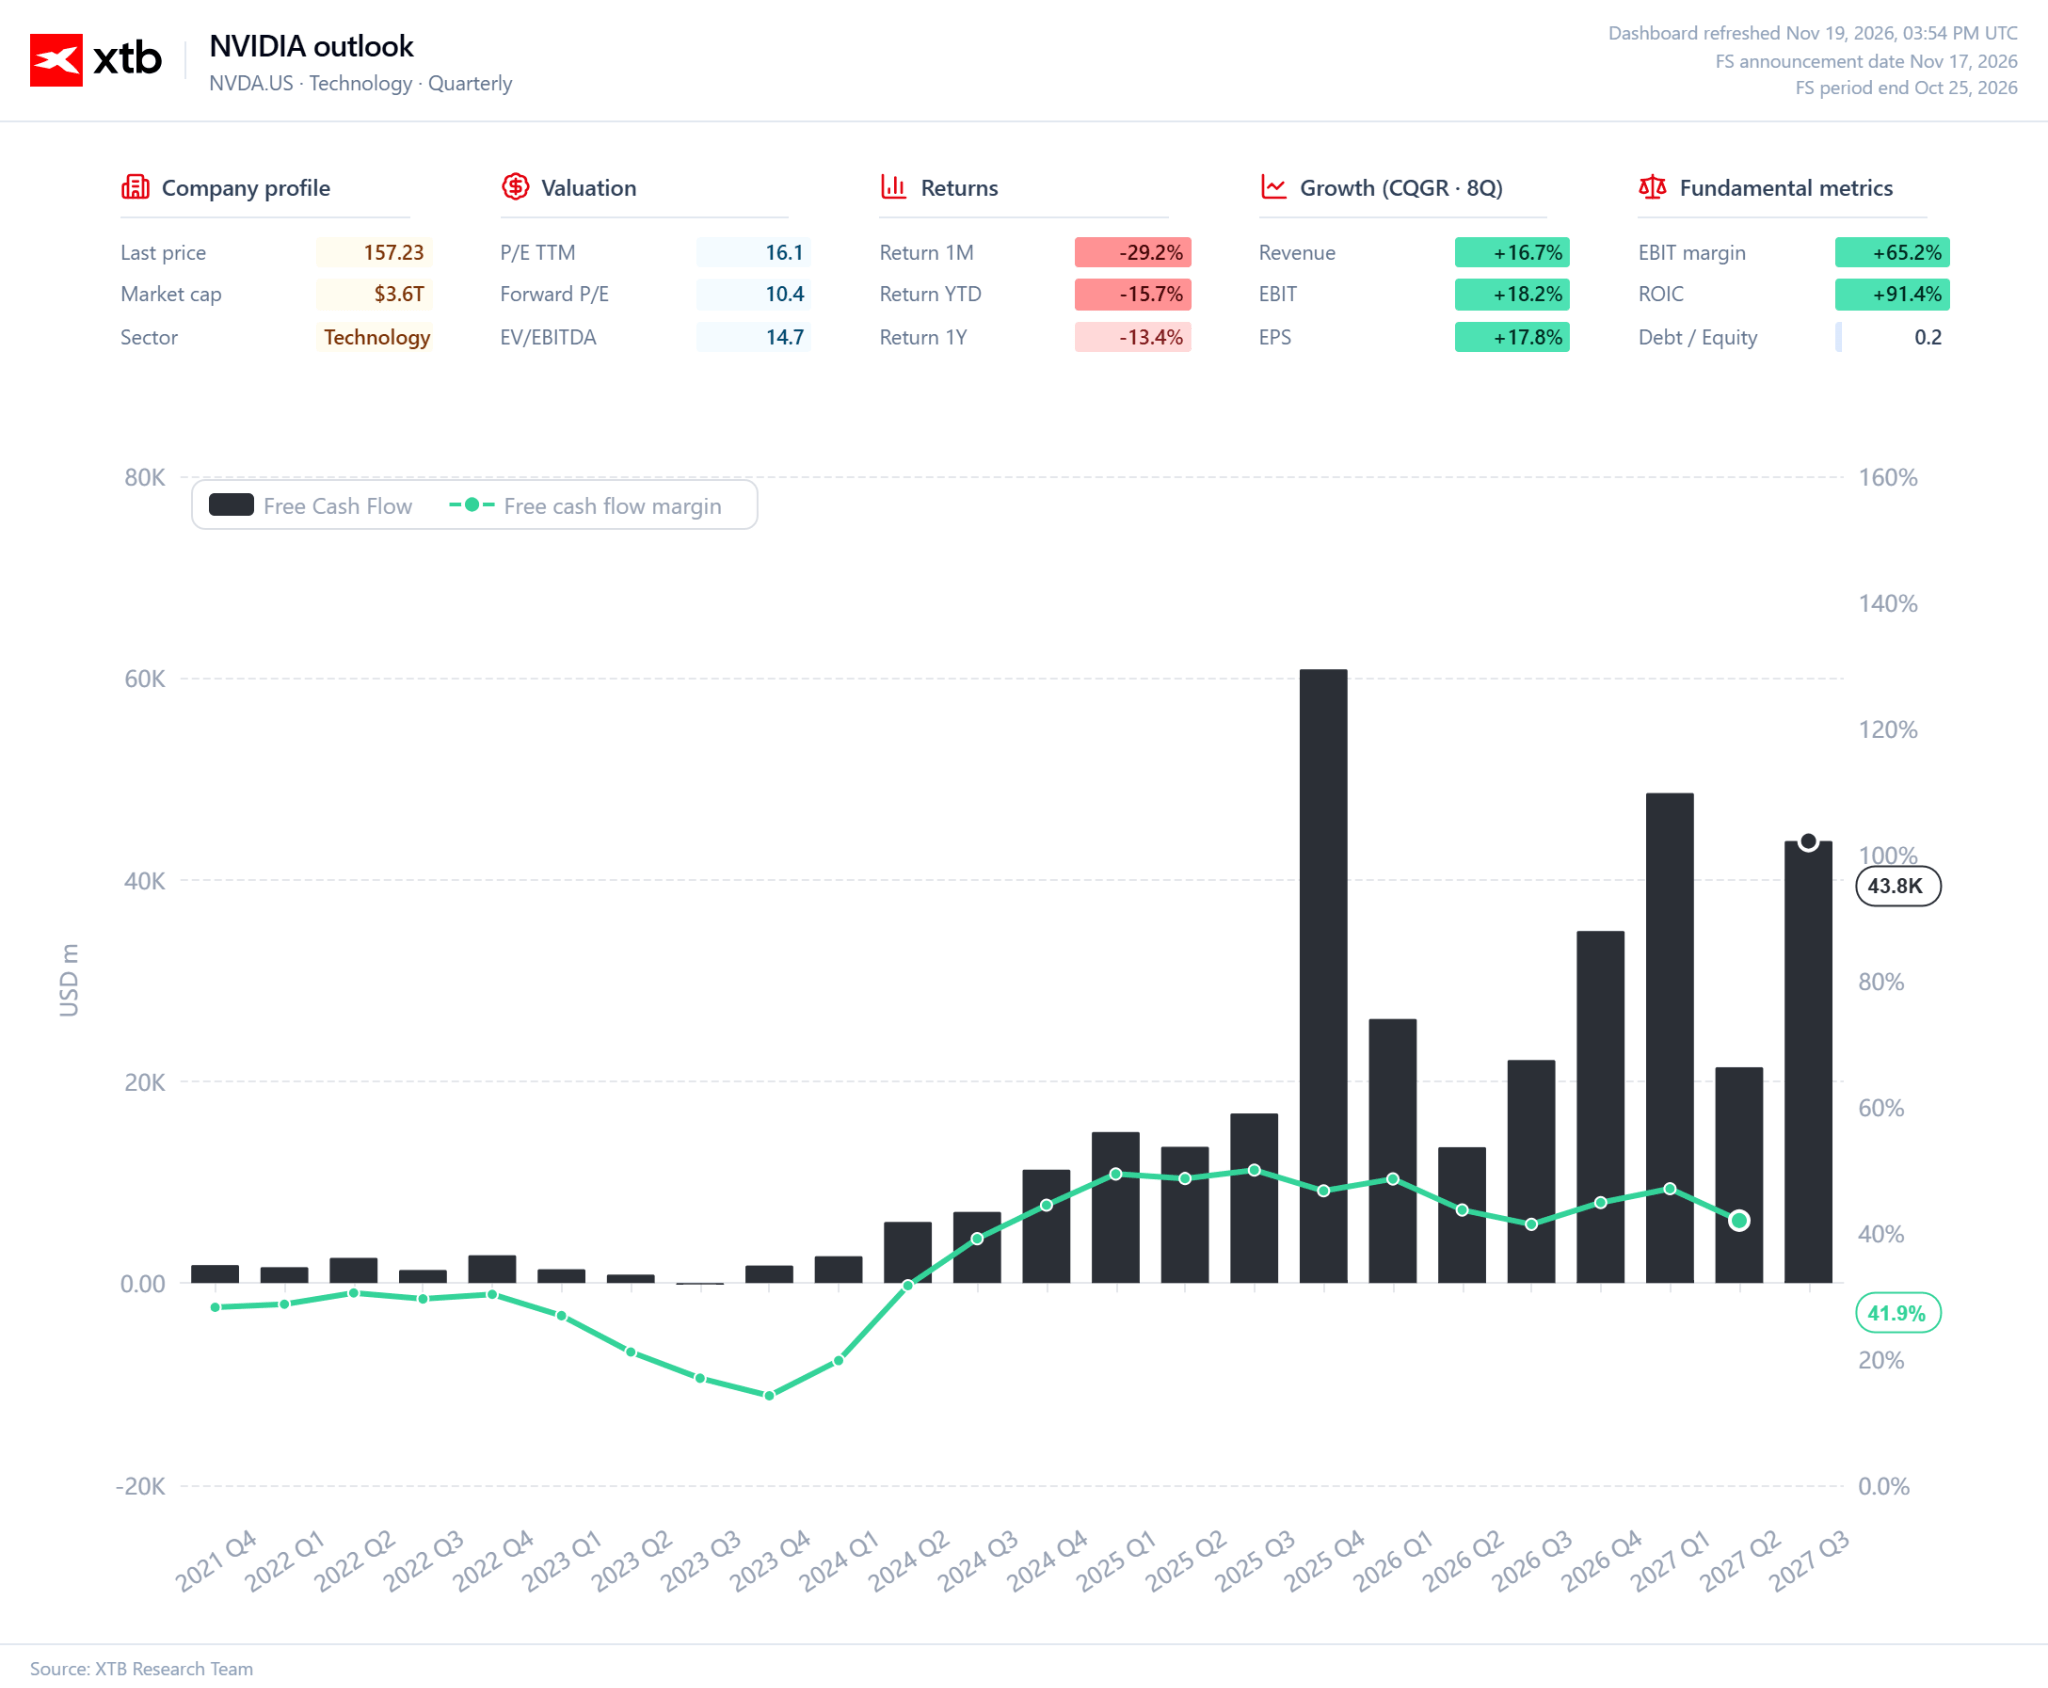
Fluxul de numerar este la fel de impresionant. Numai în al treilea trimestru, activitățile operaționale au generat 48,3 miliarde de dolari în numerar, în timp ce fluxul de numerar liber a atins 43,8 miliarde de dolari. În primele nouă luni ale anului fiscal 2027, fluxul de numerar liber (FCF) ajunsese deja la 113,7 miliarde de dolari, aproape dublul sumei înregistrate în perioada corespunzătoare a anului precedent. Acesta este unul dintre cele mai importante aspecte ale argumentului de investiție. NVIDIA nu are nevoie să-și finanțeze expansiunea exclusiv prin capital extern. Activitatea sa generează sume enorme de numerar care pot fi utilizate pentru a dezvolta noi tehnologii, a-și extinde ecosistemul și a-și recompensa acționarii.
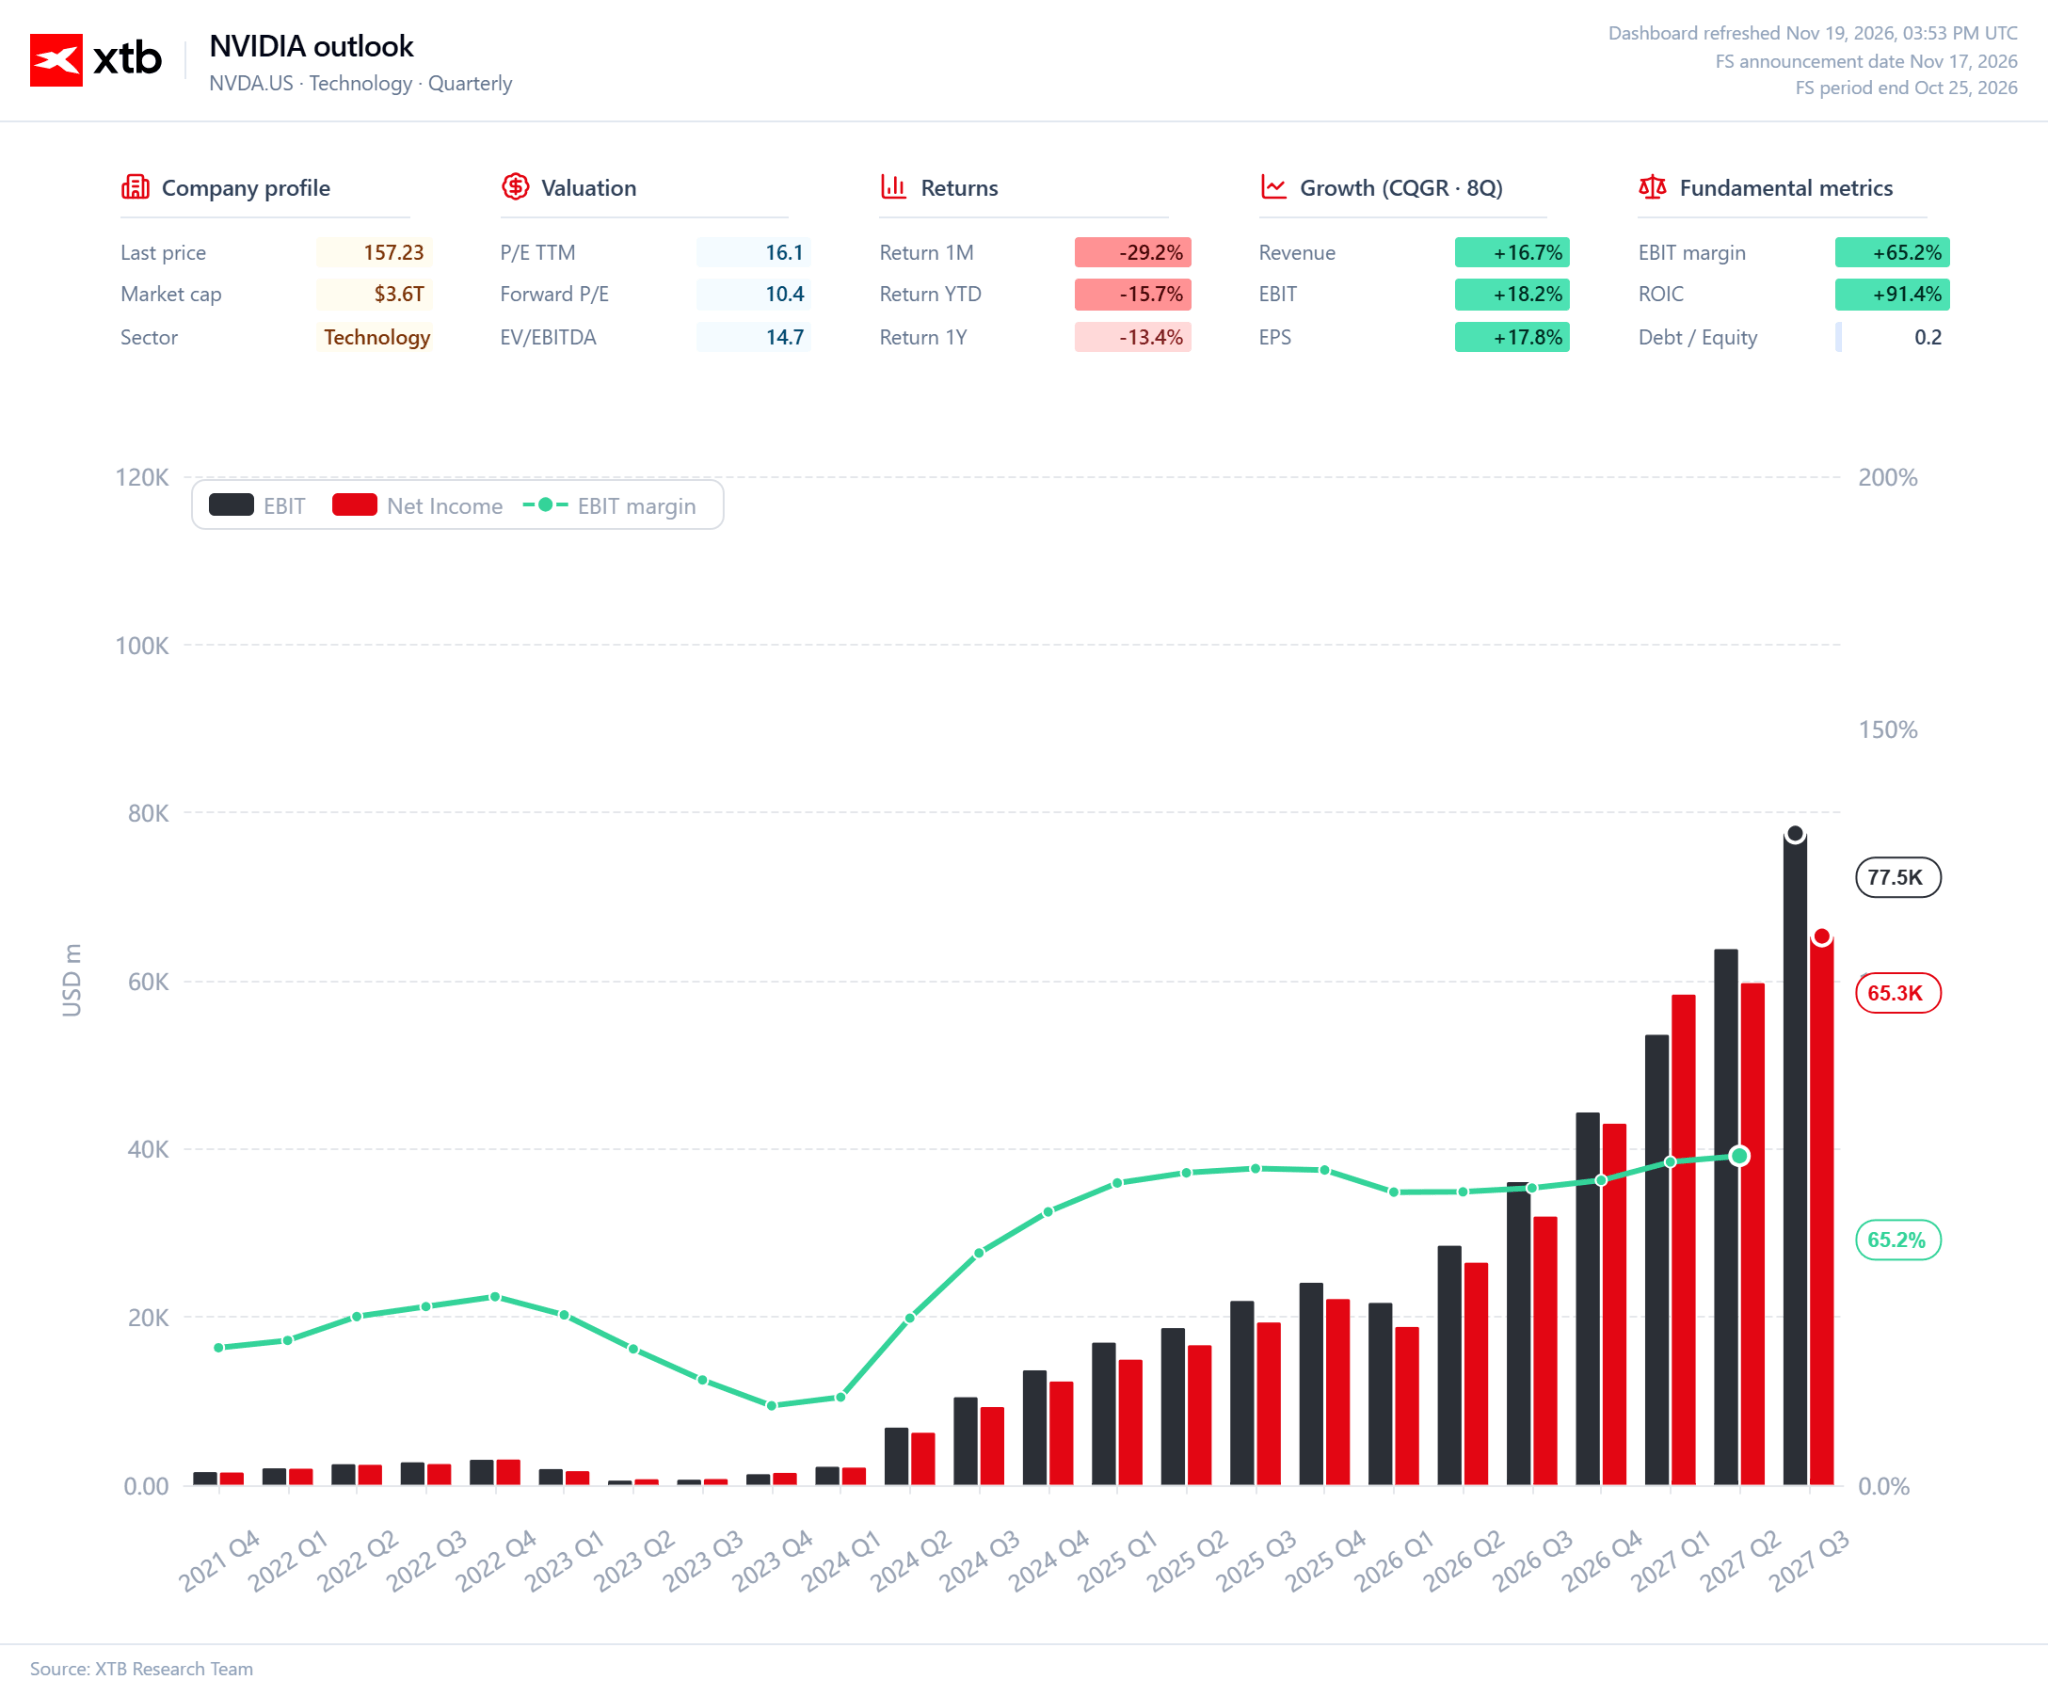
Amploarea creșterii necesită, de asemenea, investiții din ce în ce mai substanțiale. Cheltuielile cu cercetarea și dezvoltarea s-au ridicat la 7,5 miliarde de dolari în al treilea trimestru, comparativ cu 4,7 miliarde de dolari în aceeași perioadă a anului precedent. Cu toate acestea, compania și-a dublat cu mult profitul operațional. Aceasta este o caracteristică importantă a modelului de afaceri al NVIDIA: compania poate investi masiv în generații succesive de cipuri și platforme de calcul fără a-și sacrifica profitabilitatea excepțional de ridicată. Costurile de dezvoltare sunt în creștere, dar veniturile și profiturile cresc și mai rapid.
Bilanțul contabil reflectă, de asemenea, o companie cu resurse financiare substanțiale. La sfârșitul trimestrului, NVIDIA deținea 29,1 miliarde de dolari în numerar și 24,4 miliarde de dolari în titluri de creanță tranzacționabile. Datoria pe termen lung s-a ridicat la 32,4 miliarde de dolari. Acest lucru nu înseamnă că această companie nu are obligații financiare, dar amploarea resurselor sale acumulate îi conferă o flexibilitate financiară considerabilă. NVIDIA poate continua costisitoarea cursă tehnologică, poate dezvolta noi platforme și poate răspunde schimbărilor pieței fără a se baza constant pe finanțare externă.
Cea mai importantă concluzie care se desprinde din aceste cifre se referă la modelul de creștere de bază al companiei. NVIDIA a atins o scară la care trimestrele succesive generează zeci de miliarde de dolari în venituri suplimentare, în timp ce compania continuă să mențină marje ridicate și să genereze fluxuri de numerar enorme. Avantajul său competitiv nu se bazează exclusiv pe popularitatea procesoarelor sale de IA. Acesta se bazează pe un întreg ecosistem tehnologic care cuprinde cipuri, software, rețele și platforme complete pentru centre de date. Acest lucru îngreunează eforturile concurenților de a atrage clienți și permite companiei NVIDIA să beneficieze de etapele succesive de extindere a infrastructurii de IA.
Desigur, menținerea traiectoriei actuale de creștere nu va fi ușoară. Baza de venituri este deja enormă, iar așteptările privind rezultatele viitoare rămân excepțional de ridicate. Cu toate acestea, cele mai recente rapoarte financiare demonstrează capacitatea extraordinară a companiei de a se extinde. Activitatea sa devine tot mai amplă, mai profitabilă și generează din ce în ce mai mult numerar. Acesta este un punct forte fundamental care nu trebuie confundat cu fluctuațiile pe termen scurt ale prețului acțiunilor.
Situația lui Jensen Huang: mai mult decât o simplă plecare a CEO-ului
Plecarea lui Jensen Huang reprezintă pentru NVIDIA un eveniment mult mai grav decât o simplă schimbare a poziției de CEO. El a condus dezvoltarea companiei timp de 33 de ani, i-a consolidat poziția pe piață și i-a convins pe cei mai mari clienți să adopte generații succesive de tehnologie. Influența sa s-a extins mult dincolo de gestionarea operațiunilor zilnice. Huang a devenit figura publică a revoluției IA, iar prezentările și anunțurile sale privind produsele au modelat frecvent așteptările investitorilor pentru întregul sector. Prin urmare, nu este deloc surprinzător că plecarea sa bruscă a avut un impact atât de semnificativ asupra prețului acțiunilor companiei.
Circumstanțele care au condus la această decizie sunt deosebit de dificile pentru NVIDIA. Situația implică acuzații de relații extraconjugale în care este implicat Huang, inclusiv contacte cu Alice Huang, o fostă reprezentantă a unuia dintre partenerii de afaceri ai companiei. Au apărut, de asemenea, rapoarte privind suspiciunile autorităților americane cu privire la posibile legături ale acesteia cu serviciile de informații chineze. În acest stadiu, însă, este esențial să se facă distincția între faptele dovedite și informațiile neverificate. Nu a fost prezentată nicio dovadă publică că Alice Huang ar fi acționat în numele guvernului chinez sau că Jensen ar fi împărtășit informații confidențiale cu ea.
Din perspectiva acționarilor, problema centrală nu este scandalul personal în sine, ci implicațiile sale potențiale asupra guvernanței corporative și asupra credibilității conducerii companiei. NVIDIA își desfășoară activitatea într-un sector de importanță strategică pentru securitatea națională, iar produsele sale sunt supuse restricțiilor de export. În aceste circumstanțe, acuzațiile privind contactele cu persoane care ar putea avea legături cu serviciile de informații chineze au o pondere deosebită. Compania trebuie să facă față unei crize de reputație, abordând în același timp întrebările legate de supravegherea la cele mai înalte niveluri ale conducerii.
Incertitudinea este agravată și mai mult de absența unui succesor permanent. Colette Kress, directorul financiar (CFO) – o directoare cu vechime, care deține o înțelegere aprofundată a operațiunilor și a situației financiare a companiei – și-a asumat responsabilitățile de director general interimar. Experiența sa oferă organizației un anumit grad de stabilitate pe durata tranziției. Cu toate acestea, preluarea tuturor responsabilităților lui Huang va fi considerabil mai dificilă decât simpla supraveghere a operațiunilor zilnice. Fostul director general era responsabil de direcția strategică a companiei, de relațiile cu cei mai mari clienți ai acesteia și de comunicarea viziunii tehnologice a NVIDIA. Găsirea unei persoane capabile să combine toate aceste competențe ar putea dura mult timp.
Piața nu a considerat suficiente asigurările privind continuitatea operațiunilor comerciale. Chiar și rezultatele trimestriale record nu au reușit să risipească îngrijorările cu privire la viitorul conducerii companiei. În cadrul conferinței cu analiștii organizate după publicarea rezultatelor financiare, compania nu a oferit răspunsuri convingătoare la întrebările legate de plecarea lui Huang și încă nu a prezentat un plan permanent de succesiune. Prin urmare, în lunile următoare, investitorii se vor concentra asupra capacității noii conduceri de a menține încrederea angajaților, a clienților și a partenerilor de afaceri.
NVIDIA rămâne o piatră de temelie a boom-ului IA
Agitația din jurul conducerii companiei nu schimbă poziția NVIDIA ca unul dintre furnizorii-cheie de infrastructură pentru piața inteligenței artificiale. Compania continuă să dezvolte generații succesive de soluții de calcul, iar începerea livrărilor sistemelor sale Vera Rubin ar trebui să o ajute să-și mențină avantajul competitiv în rândul clienților care își extind centrele de date. Punctul său forte provine nu numai din performanța cipurilor sale, ci și dintr-un ecosistem care cuprinde software, rețele și platforme informatice complete. Pentru clienți, acest lucru înseamnă acces la soluții concepute să funcționeze împreună, în timp ce schimbarea furnizorilor ar necesita ajustări costisitoare la întreaga lor infrastructură.
Cu toate acestea, acest avantaj competitiv se va confrunta cu provocări din ce în ce mai serioase. AMD își dezvoltă propriii procesoare, în timp ce cei mai mari furnizori de servicii cloud proiectează cipuri adaptate nevoilor lor specifice. Rentabilitatea investițiilor în IA este la fel de importantă. Microsoft, Alphabet și Amazon alocă resurse enorme centrelor de date, dar dacă aceste investiții nu reușesc să genereze randamentele așteptate, ar putea reduce ritmul de expansiune ulterioară. Alte constrângeri includ disponibilitatea energiei, capacitatea de a pune în funcțiune noi facilități și restricțiile la export.
O afacere de înaltă calitate nu se traduce automat într-o investiție atractivă în acțiuni. Rezultatele record și profitabilitatea impresionantă ar putea fi deja reflectate în mare măsură în prețul acțiunilor, în timp ce menținerea ritmului actual de creștere va deveni din ce în ce mai dificilă pe măsură ce afacerea atinge amploarea actuală. Investitorii trebuie, de asemenea, să evalueze consecințele plecării lui Jensen Huang. Succesorul său va fi responsabil de continuarea strategiei companiei și de menținerea relațiilor cu clienții-cheie, care au constituit de ani de zile unul dintre pilonii succesului NVIDIA.
NVIDIA continuă să beneficieze de o cerere enormă de infrastructură pentru IA și deține avantaje tehnologice și financiare pe care concurenții le vor putea reproduce cu greu în scurt timp. Cu toate acestea, compania se confruntă cu o dublă provocare: menținerea avantajului competitiv într-un mediu din ce în ce mai exigent și gestionarea tranziției la conducere fără a perturba traiectoria sa de creștere.
Pentru investitori, acest lucru înseamnă să privească dincolo de perspectivele generale ale pieței inteligenței artificiale și să evalueze cu atenție valoarea companiei, care ar trebui să reflecte atât potențialul său de creștere, cât și sursele emergente de risc.
Chiar și o companie excepțională nu este neapărat o investiție atractivă la orice preț.
 Sursa: XTB Research

Anthropic debutează la peste 110 USD
Acțiunile Anthropic disponibile la XTB



Deschiderea sesiunii din SUA: Oferta publică inițială (IPO) record a companiei Anthropic readuce optimismul pe Wall Street

Ce urmează pentru acțiunile Take-Two Interactive după lansarea Grand Theft Auto VI❓
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."