


Advanced Micro Devices (AMD.US) a încheiat al treilea trimestru al anului 2026 cu venituri record de 13,4 miliarde USD, depășind așteptările Wall Street și înregistrând o creștere a vânzărilor de 45% față de aceeași perioadă a anului trecut. Principalul motor al creșterii rămâne segmentul Data Center, ale cărui venituri aproape s-au dublat, ajungând la 8,55 miliarde USD, reprezentând deja aproape 2/3 din vânzările totale ale companiei. În același timp, AMD a înregistrat o creștere de 74% a profitului ajustat pe acțiune, demonstrând că expansiunea în domeniul inteligenței artificiale începe să se traducă într-un efect de levier operațional din ce în ce mai mare. Atenția investitorilor este atrasă însă în special de previziunile pentru trimestrul al IV-lea, în care conducerea se așteaptă la venituri de aproximativ 17 miliarde USD, cu mult peste consensul analiștilor. Ca primă reacție la rezultatele trimestriale, acțiunile AMD au crescut cu aproape 7% în tranzacțiile de după închiderea bursei din SUA.
Date financiare cheie ale AMD pentru trimestrul al III-lea din 2026
- Veniturile s-au ridicat la 13,40 miliarde USD, față de cele estimate de 13,09 miliarde USD, ceea ce reprezintă o creștere de 45% față de aceeași perioadă a anului trecut și o depășire a consensului cu puțin sub 2,5%.
- Profitul pe acțiune ajustat (EPS non-GAAP) a atins 2,09 USD, față de 1,95 USD prognozat, înregistrând o creștere de 74% față de aceeași perioadă a anului trecut.
- Veniturile segmentului Data Center au crescut cu 97% față de aceeași perioadă a anului trecut, atingând un nivel record de 8,55 miliarde USD, depășind așteptările analiștilor de 8,27 miliarde USD.
- Segmentul Client și Gaming a generat venituri de 3,70 miliarde USD, ceea ce reprezintă o scădere de 8% față de aceeași perioadă a anului trecut.
- Veniturile segmentului Client s-au ridicat la 2,95 miliarde USD (+7% față de aceeași perioadă a anului trecut), ușor sub previziunile de 3,03 miliarde USD.
- Segmentul Gaming a generat 773 milioane USD (-40% față de aceeași perioadă a anului trecut), dar a depășit consensul de 634 milioane USD.
- Veniturile segmentului Embedded au crescut cu 29% față de aceeași perioadă a anului trecut, ajungând la 1,11 miliarde USD, depășind așteptările de 1,07 miliarde USD.
- Marja brută non-GAAP a atins 56%, înregistrând o creștere de 2 puncte procentuale față de anul precedent.
- Profitul operațional ajustat s-a ridicat la 3,92 miliarde USD, față de previziunile de 3,67 miliarde USD, înregistrând o creștere de 75% față de aceeași perioadă a anului trecut.
- EBITDA ajustată a atins 4,16 miliarde USD, față de consensul de 4,02 miliarde USD, înregistrând o creștere de 71% față de aceeași perioadă a anului trecut.
- Fluxul de numerar liber (FCF) s-a ridicat la 554 milioane USD, semnificativ sub valoarea așteptată de 1,05 miliarde USD.
Previziunile AMD pentru trimestrul IV al anului 2026
- AMD se așteaptă la venituri de aproximativ 17 miliarde USD (+/-3%), ceea ce înseamnă un interval cuprins între 16,49 și 17,51 miliarde USD, semnificativ peste consensul analiștilor de 16,23 miliarde USD.
- Valoarea medie a prognozei indică o creștere potențială a veniturilor de aproape 27% față de trimestrul anterior și de aproximativ 66% față de aceeași perioadă a anului trecut, ceea ce ar însemna o nouă accelerare a ritmului de creștere a vânzărilor.
- Marja brută non-GAAP ar urma să se situeze la aproximativ 55%, față de 56% înregistrată în trimestrul al treilea.
- Conducerea se așteaptă la o accelerare în continuare a ritmului de creștere a veniturilor și profiturilor, susținută de cererea pentru procesoarele EPYC, acceleratoarele Instinct și dezvoltarea sistemelor Helios.
Segmentul Data Center devine fundamentul AMD. Acesta reprezintă 64% din venituri
Cel mai important element al raportului AMD este creșterea extrem de puternică a segmentului Data Center, ale cărui venituri aproape s-au dublat față de aceeași perioadă a anului trecut, ajungând la 8,55 miliarde USD. Aceasta înseamnă că aproape două treimi din vânzările companiei provin în prezent din soluții destinate centrelor de date, în timp ce în trimestrul anterior ponderea acestora era de aproximativ 58%. Față de trimestrul al doilea al anului 2026, vânzările segmentului au crescut cu peste 1,8 miliarde USD, reprezentând aproape întreaga creștere trimestrială a veniturilor AMD. O concentrare atât de puternică a creșterii arată că această companie seamănă din ce în ce mai mult cu un furnizor specializat de infrastructură de calcul decât cu un producător tradițional de procesoare pentru computere.
În spatele acestei expansiuni se află două grupe de produse complementare: procesoarele pentru servere EPYC și acceleratoarele Instinct, utilizate pentru antrenarea și rularea modelelor de inteligență artificială. EPYC permite AMD să-și mărească cota de piață în segmentul procesoarelor pentru servere, în timp ce Instinct deschide accesul la o piață mult mai mare a acceleratoarelor AI, dominată până acum de NVIDIA. Prezența în ambele segmente permite companiei să ofere clienților soluții de calcul mai integrate, nu doar componente individuale. În același timp, acest lucru înseamnă o dependență tot mai mare a rezultatelor viitoare ale AMD de ritmul investițiilor celor mai mari operatori de cloud, care rămân clienții-cheie ai infrastructurii de AI.
Helios poate schimba poziția AMD pe piața AI. Concurența cu Nvidia intră într-o nouă etapă
Unul dintre cele mai importante proiecte ale AMD rămâne Helios, o arhitectură complexă de infrastructură AI care integrează acceleratoarele Instinct MI450, procesoarele EPYC de generația a șasea cu numele de cod Venice, tehnologiile de rețea Pensando și software-ul ROCm. Spre deosebire de modelul tradițional de vânzare a cipurilor individuale, Helios permite AMD să ofere o platformă de calcul mai completă, concepută special pentru funcționarea clusterelor mari de inteligență artificială. În configurația dezvoltată împreună cu HPE, un singur rack Helios integrează 72 de acceleratoare Instinct MI455X, împreună cu un sistem adecvat de comunicații și răcire. Importanța acestei soluții depășește simpla creștere a volumului vânzărilor de GPU-uri, deoarece permite AMD să concureze pentru o parte mai mare din bugetul alocat construirii infrastructurii de AI.
Din punct de vedere strategic, Helios reprezintă răspunsul AMD la platformele din ce în ce mai integrate ale NVIDIA, al căror avantaj provine nu numai din performanța acceleratoarelor în sine, ci și din ecosistemul de software și tehnologiile de rețea. AMD mizează pe o arhitectură deschisă, care poate facilita clienților combinarea soluțiilor de la diferiți producători și poate reduce dependența de un singur furnizor. Cu toate acestea, CUDA, adică ecosistemul extins de software al NVIDIA, prezent în numeroase aplicații de AI, rămâne o barieră concurențială semnificativă. Prin urmare, succesul pe termen lung al Helios va depinde nu numai de performanța hardware-ului, ci și de maturitatea ROCm, de eficiența implementărilor și de costul total al procesării datelor.
OpenAI, Microsoft, Meta și Anthropic. AMD își construiește un ecosistem cu cei mai mari clienți din domeniul AI
Lista tot mai lungă de parteneriate strategice arată că AMD își consolidează din ce în ce mai eficient poziția de furnizor alternativ de infrastructură de calcul pentru cele mai mari companii din domeniul tehnologiei. Printre partenerii care utilizează sau intenționează să implementeze soluții AMD se numără OpenAI, Microsoft, Meta, Anthropic și Oracle Cloud Infrastructure, deși proiectele individuale se află în stadii diferite de realizare. De o importanță deosebită este acordul cu OpenAI, care prevede implementarea unei infrastructuri bazate pe acceleratoare AMD cu o putere țintă de până la 6 GW, în cadrul unei colaborări pe termen lung. La rândul său, Anthropic a anunțat utilizarea a până la 2 GW de acceleratoare MI450, prima fază majoră de implementare fiind planificată pentru prima jumătate a anului 2027.
Pentru AMD, contractele de această amploare pot însemna nu doar o previzibilitate pe termen lung a cererii viitoare, ci și posibilitatea de a optimiza generațiile viitoare de produse în funcție de nevoile celor mai mari modele de AI. În octombrie, Meta a confirmat deja testarea primelor instalații Helios, ceea ce reprezintă un pas important către o comercializare mai amplă a platformei. În același timp, HPE a obținut o comandă în valoare de 1,2 miliarde USD de la Vultr pentru furnizarea infrastructurii Helios, ceea ce confirmă interesul pentru acest sistem și în afara celor mai mari hyperscaleri americani. Totuși, nu trebuie să se echivaleze întreaga valoare a contractelor de parteneriat cu veniturile viitoare ale AMD, deoarece proiectele includ componente de la alți furnizori, iar realizarea și decontarea acestora pot fi eșalonate pe mai mulți ani.
Profiturile cresc mai repede decât vânzările. AMD demonstrează o pârghie operațională din ce în ce mai puternică
Din perspectiva analizei fundamentale, este deosebit de important faptul că, pe fondul unei creșteri a veniturilor cu 45% față de aceeași perioadă a anului trecut, AMD și-a majorat profitul operațional ajustat cu până la 75%. Aceasta înseamnă că dezvoltarea dinamică a segmentului Data Center se traduce nu doar printr-o scală mai mare a afacerii, ci și printr-o îmbunătățire a rentabilității sale operaționale. Marja brută non-GAAP a crescut la 56%, în timp ce marja operațională ajustată, calculată pe baza profitului operațional raportat, a atins aproximativ 29,3%. Rezultatele confirmă astfel capacitatea din ce în ce mai mare a AMD de a repartiza costurile ridicate de cercetare și dezvoltare pe o bază de venituri în creștere.
Este însă de remarcat că marja brută prognozată pentru trimestrul al IV-lea este de aproximativ 55%, adică puțin mai mică decât în perioada încheiată. Acest lucru poate reflecta o schimbare a structurii vânzărilor, costurile asociate creșterii producției și condițiile de preț ale contractelor mari de infrastructură, deși, fără o defalcare detaliată a costurilor, nu se poate determina cu certitudine impactul fiecărui factor în parte. În plus, trecerea de la vânzarea de procesoare individuale la furnizarea de sisteme complete poate crește veniturile pe client, dar nu duce neapărat la o îmbunătățire proporțională a marjei brute. Prin urmare, pentru investitori, unul dintre cei mai importanți indicatori în trimestrele următoare va fi ritmul de creștere a profitului operațional raportat la venituri.
Fluxurile de numerar disponibile au dezamăgit. Creșterea profiturilor contabile nu înseamnă automat mai mult numerar
În ciuda rezultatelor record în ceea ce privește veniturile și rezultatele operaționale, AMD a înregistrat fluxuri de numerar disponibile semnificativ mai slabe decât se aștepta, acestea ridicându-se la doar 554 milioane USD față de cele 1,05 miliarde USD prognozate. Aceasta corespunde unei marje FCF de aproximativ 4,1%, semnificativ mai mică decât marja operațională ajustată, care depășește 29%. Această discrepanță are o importanță deosebită în cazul companiilor din sectorul tehnologic aflate într-o fază de expansiune intensă, deoarece creșterea profiturilor contabile nu se traduce întotdeauna imediat în generarea de lichidități. Cauzele potențiale ale acestei situații pot fi variațiile capitalului circulant, ale nivelului stocurilor și creanțelor, precum și ale cheltuielilor de investiții, dar impactul exact al acestora necesită o analiză a contului de fluxuri de numerar.
Un element suplimentar care merită monitorizat este modul de finanțare a contractelor strategice cu cei mai mari clienți din domeniul AI. În cazul OpenAI și Meta, colaborarea include, de asemenea, opțiuni condiționate pe acțiunile AMD, a căror exercitare depinde de atingerea unor obiective specifice de achiziție, tehnologice și de piață. Astfel de soluții pot susține relațiile comerciale pe termen lung, dar, în același timp, creează riscul diluării participațiilor acționarilor actuali și sporesc complexitatea raportării financiare. Din perspectiva calității profiturilor, cel mai important test va fi capacitatea AMD de a menține o creștere operațională ridicată, îmbunătățind în același timp conversia profitului în numerar.
Calculatoarele personale și jocurile rămân în umbra AI. Devine AMD mai puțin diversificată?
Rezultatele celorlalte segmente evidențiază o diferențiere clară a performanțelor celor diferite părți ale activității AMD. Segmentul Client a generat venituri de 2,95 miliarde USD, înregistrând o creștere de 7% față de aceeași perioadă a anului trecut, dar, în același timp, a dezamăgit ușor analiștii care se așteptau la vânzări de 3,03 miliarde USD. Segmentul Gaming a înregistrat rezultate mult mai slabe, veniturile sale scăzând cu 40% față de aceeași perioadă a anului trecut, până la 773 milioane USD, în ciuda faptului că a depășit estimările de consens. Combinarea celor două segmente indică o scădere a vânzărilor din segmentele Client și Gaming cu 8%, ceea ce contrastează cu creșterea de aproape două ori a activității din domeniul centrelor de date.
Schimbarea structurii activității poate fi benefică din perspectiva potențialului de creștere pe termen lung, dar sporește totodată vulnerabilitatea AMD față de un singur ciclu de investiții dominant. Piața computerelor personale rămâne mai matură, în timp ce cererea de acceleratoare AI se dezvoltă în prezent într-un ritm mult mai rapid, beneficiind de cheltuielile record ale celor mai mari companii din domeniul tehnologiei. Pe de altă parte, segmentul Embedded, ale cărui venituri au crescut cu 29% până la 1,11 miliarde USD, demonstrează potențialul aplicațiilor semiconductoarelor AMD și în industrie, comunicații și sisteme de calcul specializate. Viabilitatea pe termen lung a modelului de afaceri va depinde de capacitatea AMD de a dezvolta mai multe surse independente de venituri, fără a-și pierde în același timp avantajul actual de creștere în segmentul Data Center.
Veniturile AMD ar putea crește până la 17 miliarde USD în trimestrul al IV-lea. Ce înseamnă acest lucru pentru anul 2027?
Prognoza veniturilor pentru trimestrul al IV-lea, la un nivel de aproximativ 17 miliarde USD, este unul dintre cele mai puternice elemente ale celui mai recent raport AMD, deoarece presupune o accelerare în continuare a dinamicii afacerii, în ciuda unei baze de comparație deja foarte ridicate. Pe o bază trimestrială, valoarea medie a intervalului indică o creștere a vânzărilor de aproximativ 27%, în timp ce, pe o bază anuală, ritmul de creștere s-ar putea apropia de 66%. În cazul realizării valorii medii a prognozei, veniturile anuale ale AMD s-ar ridica la aproximativ 52,2 miliarde USD, ceea ce ilustrează amploarea transformării activității companiei. Totuși, aceasta este o estimare rezultată din însumarea rezultatelor publicate pentru primele trei trimestre și a prognozei pentru ultimul trimestru, și nu un rezultat garantat pentru întregul an.
Perspectivele pentru anul 2027 vor depinde în mare măsură de ritmul de implementare a sistemelor Helios, a generațiilor următoare de Instinct și de dezvoltarea procesoarelor EPYC în cele mai mari centre de date. Dacă AMD își va menține capacitatea de a câștiga cote de piață în segmentul acceleratoarelor AI, creșterea veniturilor ar putea rămâne ridicată chiar și după finalizarea fazei actuale de extindere a infrastructurii. În același timp, amploarea tot mai mare a activității ridică așteptările investitorilor, iar eventualele întârzieri de producție, limitările ofertei de componente sau ritmul mai lent al cheltuielilor hiperscalerilor pot duce la revizuiri semnificative ale previziunilor. Prin urmare, aspectul cel mai important pentru evaluarea acțiunilor AMD rămâne nu doar cât de repede își crește compania vânzările, ci și expansiunea viitoare a profiturilor și a fluxurilor de numerar va fi suficientă pentru a justifica așteptările deja reflectate în cotația acțiunilor.
Graficul acțiunilor AMD (interval zilnic)
Acțiunile AMD au coborât recent la cel mai scăzut nivel de la începutul lunii septembrie și se tranzacționează acum cu aproape 30% sub maximul istoric. Cu toate acestea, anul a fost unul excepțional de bun pentru companie, acțiunile sale înregistrând o creștere de aproape 120%. Acțiunile s-au apropiat de media mobilă exponențială pe 200 de zile (EMA200, linia roșie), dar, în cele din urmă, s-au menținut deasupra acesteia, în timp ce reacția inițială la raportul privind rezultatele financiare sugerează că acțiunile ar putea deschide ședința de tranzacționare de mâine la aproximativ 520 USD pe acțiune. Zona de 560 USD rămâne un nivel important de rezistență, corespunzând celui mai recent impuls descendent al prețului și mediei mobile exponențiale pe 50 de zile (EMA50). În același timp, zona de 450 de dolari reprezintă un nivel-cheie de suport, consolidat de EMA200 și de reacțiile anterioare ale prețului observate în lunile de vară.
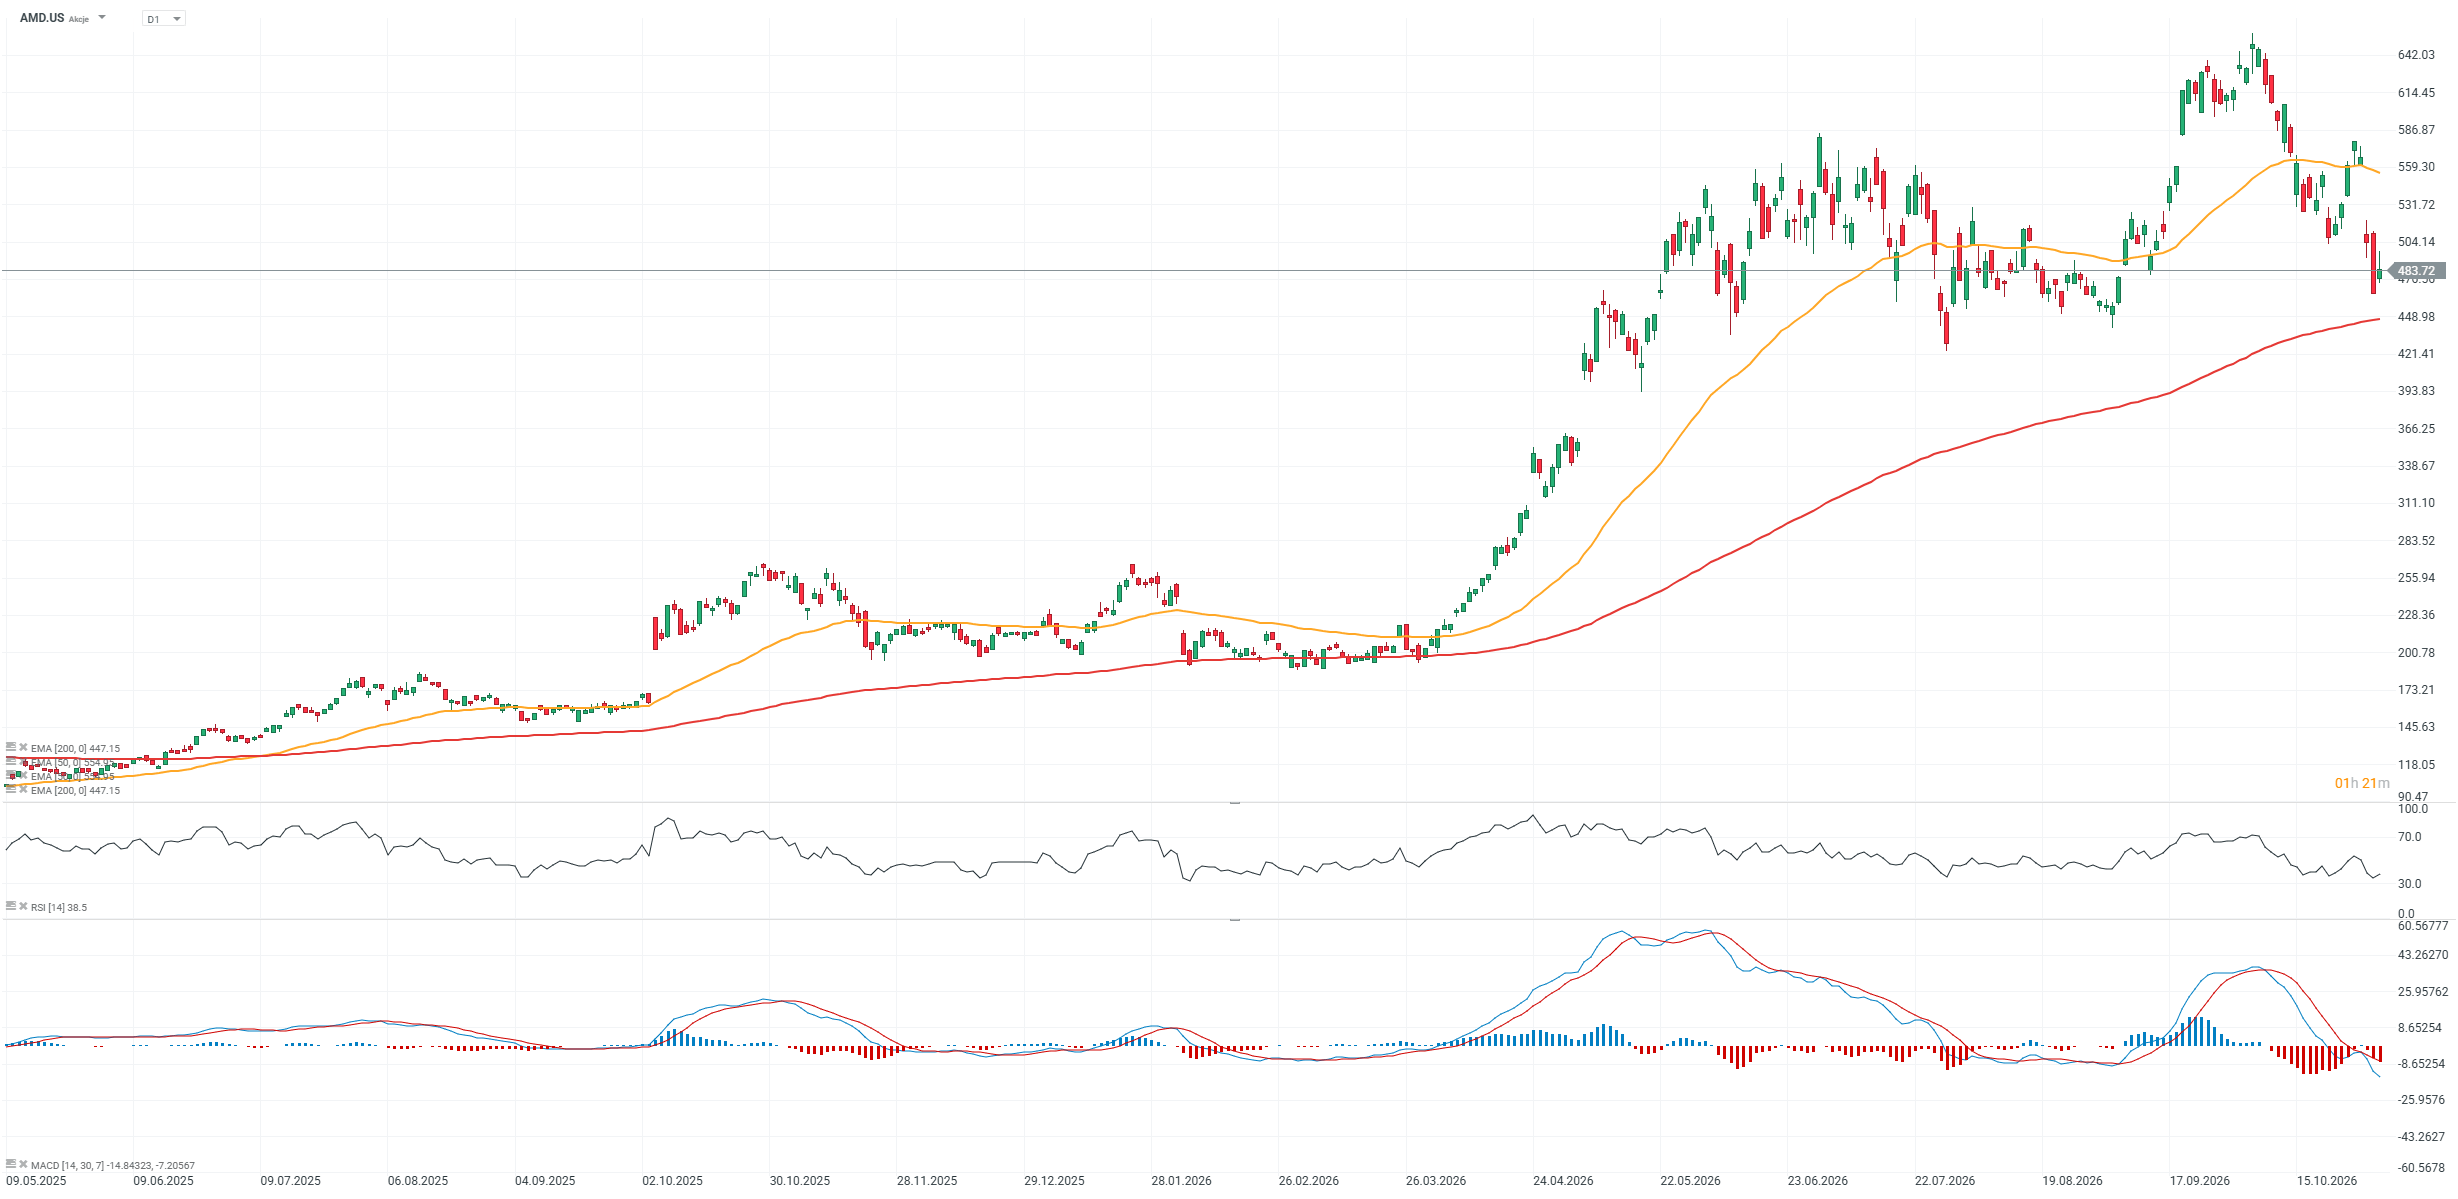 Sursa: xStation



Rezumatul zilei: Acțiunile din sectorul tehnologic impulsionează Wall Street în ziua alegerilor, prețul petrolului scade pe fondul progreselor înregistrate în negocieri (03.11.2026)

Deschiderea sesiunii din SUA: Prețurile mai mici ale petrolului stimulează indicii, piețele așteaptă rezultatele alegerilor de la jumătatea mandatului (03.11.2026)

Prezentare AMD: Poate compania să reaprindă optimismul legat de IA?


Sinteza piețelor: Wall Street și piețele globale sub presiune
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."