


Arista Networks (ANET.US), unul dintre principalii furnizori de infrastructură de rețea pentru centrele de date și inteligența artificială, a raportat rezultatele pentru al treilea trimestru al anului 2026, care au depășit semnificativ așteptările de pe Wall Street. Veniturile au crescut cu 58,5% față de aceeași perioadă a anului trecut, ajungând la 3,66 miliarde de dolari, ceea ce reprezintă o rată de creștere excepțional de puternică pentru companie de la oferta publică inițială (IPO) din 2014. Profitul ajustat pe acțiune a atins 1,20 dolari, comparativ cu așteptările de aproximativ 1,10 dolari, confirmând cererea robustă pentru soluțiile de rețea implementate de cei mai mari operatori de cloud din lume. Un aspect important este faptul că Arista și-a menținut o rentabilitate excepțional de ridicată, în ciuda contribuției tot mai mari a clienților majori din domeniul infrastructurii la veniturile sale. Perspectivele pentru al patrulea trimestru par și mai încurajatoare, sugerând că expansiunea rapidă a infrastructurii de AI continuă să se traducă în comenzi substanțiale și performanțe financiare solide.
Arista Networks Q3 2026: Rezultate financiare cheie
- Veniturile au atins 3,66 miliarde de dolari, comparativ cu așteptările de 3,33 miliarde de dolari, reprezentând o creștere de 58,5% față de aceeași perioadă a anului trecut și un rezultat cu aproape 10% peste consens.
- Câștigul pe acțiune ajustat (EPS non-GAAP) a atins 1,20 dolari, comparativ cu estimările de 1,08 dolari, depășind estimările cu peste 11%.
- Venitul operațional ajustat a totalizat 1,80 miliarde de dolari, depășind estimările de 1,62 miliarde de dolari.
- Marja brută non-GAAP a atins 64%, peste estimarea consensuală de 62,9%, deși a scăzut cu 1,2 puncte procentuale față de aceeași perioadă a anului trecut.
- Marja operațională non-GAAP a atins 49,1%, înregistrând o îmbunătățire de 0,5 puncte procentuale față de aceeași perioadă a anului trecut și demonstrând eficiența ridicată a companiei în ceea ce privește costurile.
Previziunile Arista Networks pentru trimestrul IV al anului 2026
- Se preconizează că veniturile vor atinge o valoare cuprinsă între 3,9 miliarde și 4,0 miliarde de dolari, semnificativ peste estimarea consensuală a analiștilor de 3,6 miliarde de dolari.
- Se estimează că profitul pe acțiune ajustat (EPS) se va situa între 1,26 și 1,30 dolari, comparativ cu așteptările pieței de aproximativ 1,15 dolari.
- Se preconizează că marja operațională non-GAAP se va menține între 48% și 49%, ceea ce sugerează că această companie își poate menține o rentabilitate excepțional de ridicată, în ciuda expansiunii continue.
- Valoarea medie a previziunilor privind veniturile, de 3,95 miliarde de dolari, implică o creștere potențială a vânzărilor de aproximativ 7,9% față de trimestrul anterior și de aproape 59% față de aceeași perioadă a anului trecut.
Arista Networks beneficiază de boom-ul AI, dar avantajul său competitiv depășește domeniul hardware-ului
Arista Networks este unul dintre principalii beneficiari ai investițiilor în creștere în infrastructura de calcul pentru inteligența artificială, deși, spre deosebire de Nvidia sau AMD, activitatea sa nu se concentrează pe producția de acceleratoare IA. În schimb, compania furnizează switch-uri de rețea avansate, software și tehnologii care permit transmiterea de date la viteză mare între servere și mii de GPU-uri utilizate pentru antrenarea și rularea modelelor de IA. Pe măsură ce clusterele de calcul devin mai mari, lățimea de bandă a rețelei, latența și fiabilitatea devin din ce în ce mai critice. În consecință, expansiunea inteligenței artificiale stimulează cererea nu numai pentru puterea de calcul, ci și pentru produsele Arista.
O componentă importantă a avantajului competitiv al companiei este sistemul său de operare extensibil (EOS), care permite clienților să gestioneze medii de rețea complexe printr-o arhitectură software unificată. Pentru cei mai mari operatori de centre de date, acest lucru are o valoare economică semnificativă, întrucât automatizarea, stabilitatea rețelei și reducerea timpilor de nefuncționare afectează în mod direct costul de exploatare a infrastructurii de calcul. Prin urmare, Arista este mai mult decât un simplu furnizor de hardware de rețea; aceasta oferă, de asemenea, tehnologie care poate îmbunătăți eficiența investițiilor de capital realizate de operatorii de cloud. Pe termen lung, această combinație de hardware și software ar putea reprezenta o sursă semnificativă de diferențiere competitivă în cadrul licitațiilor pentru contracte majore de infrastructură de AI.
Noua arhitectură Ethernet ar putea extinde cota de piață a Arista în cheltuielile pentru centrele de date de AI
Una dintre cele mai importante priorități strategice ale Arista este extinderea utilizării tehnologiei Ethernet în cadrul celor mai exigente sisteme de inteligență artificială. În octombrie, compania a lansat arhitectura Etherlink SU-144, care permite conectarea a până la 144 de acceleratoare într-un singur domeniu de comunicații și scalarea la 1.024 de unități XPU prin conexiuni între rack-uri. Soluția a fost dezvoltată pentru medii de tip „scale-up”, în care comunicarea extrem de rapidă între procesoare este esențială pentru eficiența sarcinilor de lucru de AI. Arista dezvoltă această tehnologie în colaborare cu mai mulți parteneri tehnologici importanți, printre care AMD, Arm, Broadcom, Meta, Microsoft și Qualcomm.
Importanța strategică a acestei inițiative constă în extinderea pieței potențiale a Arista dincolo de rețelele tradiționale de tip „server-la-server”, către conectivitatea în cadrul unor domenii mari de acceleratoare. Open Ethernet ar putea oferi o alternativă la arhitecturile de rețea mai proprietare, oferind clienților o mai mare flexibilitate în alegerea procesoarelor, comutatoarelor și software-ului. În practică, acest lucru sporește rolul potențial al Arista în dezvoltarea următoarei generații de centre de date, deși nu garantează încă că compania va cuceri o cotă semnificativă din acest segment de piață emergent. Pentru investitori, factorii-cheie vor fi ritmul de comercializare și capacitatea acestor soluții de a concura în ceea ce privește latența, performanța și costurile totale ale infrastructurii.
Marjele evidențiază puterea modelului de afaceri al Arista. Poate creșterea rapidă să rămână profitabilă?
Rezultatele din al treilea trimestru demonstrează capacitatea Arista de a combina o creștere excepțional de puternică a veniturilor cu niveluri de profitabilitate asociate de obicei cu cele mai eficiente companii din domeniul tehnologic. O marjă operațională non-GAAP de 49,1% înseamnă că aproape jumătate din veniturile companiei se transformă în profit operațional ajustat înainte de venituri financiare, cheltuieli și impozite. În același timp, marja brută a scăzut cu 1,2 puncte procentuale față de aceeași perioadă a anului trecut, evidențiind potențialele presiuni generate de mixul de produse, prețurile componentelor și condițiile comerciale negociate cu cei mai mari clienți. Cu toate acestea, îmbunătățirea marjei operaționale, în ciuda scăderii marjei brute, sugerează că extinderea la scară mai mare permite companiei Arista să distribuie cheltuielile operaționale mai eficient pe o bază de venituri mai largă.
Pentru Arista, relația dintre creșterea veniturilor și evoluția marjei brute este deosebit de importantă. Marile companii de cloud computing pot genera comenzi enorme, dar puterea lor substanțială de negociere înseamnă că o contribuție tot mai mare la venituri nu se traduce neapărat printr-o rentabilitate mai mare. Un alt factor relevant îl reprezintă costul cipurilor avansate de rețea, al memoriei și al componentelor optice, a căror disponibilitate afectează atât onorarea comenzilor, cât și rentabilitatea produselor. Menținerea unor marje ridicate în trimestrele următoare va fi, prin urmare, un test la fel de important pentru calitatea creșterii Arista ca și capacitatea sa de a continua să depășească așteptările privind veniturile.
Previziunile indică o accelerare continuă a activității. Ce înseamnă acest lucru pentru evaluarea ANET?
Previziunile privind veniturile pentru al patrulea trimestru, de aproximativ 4 miliarde de dolari, sugerează că managementul se așteaptă ca această companie să mențină un ritm de creștere excepțional de puternic până la sfârșitul anului. Pe baza rezultatelor din primele trei trimestre și a intervalului actual al previziunilor pentru ultimul trimestru, veniturile Arista pe întregul an ar putea ajunge la aproximativ 13,3–13,4 miliarde de dolari. Un astfel de rezultat ar depăși semnificativ ipotezele anterioare ale conducerii și ar confirma amploarea cererii în creștere pentru infrastructura avansată de rețea. Cu toate acestea, această cifră reprezintă un calcul mecanic bazat pe rezultatele trimestriale raportate și pe previziunile pentru Q4, mai degrabă decât o prognoză oficială separată pentru întregul an.
Din perspectiva evaluării, întrebarea centrală nu mai este pur și simplu dacă Arista își poate continua creșterea veniturilor, ci cât timp poate susține o astfel de creștere excepțională atât a vânzărilor, cât și a profiturilor. Cele mai mari companii de tehnologie din lume investesc sume enorme în centrele de date dedicate inteligenței artificiale, dar ritmul acestor cheltuieli rămâne dependent de disponibilitatea finanțării, de infrastructura energetică și de randamentele preconizate ale investițiilor în inteligența artificială. Riscurile suplimentare pentru Arista includ concentrarea clienților în rândul marilor operatori de cloud, concurența din partea altor furnizori de rețele și posibila amânare a proiectelor mari de infrastructură. Rezultatele din al treilea trimestru consolidează argumentele fundamentale de investiție în companie, dar randamentele viitoare ale acțiunilor vor depinde, de asemenea, de evaluare, de așteptările pieței și de capacitatea Arista de a-și menține avantajul tehnologic.
Arista intră în indicele S&P 100. De la un furnizor de nișă de rețele la un furnizor strategic de infrastructură
Includerea Arista Networks în indicele S&P 100 în 2026 marchează o altă etapă importantă în evoluția companiei de la un furnizor specializat de hardware de rețea la una dintre cele mai importante companii tehnologice din America. Poziția sa pe piață reflectă nu numai expunerea la investițiile în inteligența artificială, ci și prezența sa în centrele de date tradiționale, rețelele corporative și infrastructura cloud. Diversificarea aplicațiilor produselor poate reduce parțial dependența de un singur segment de piață, deși proiectele majore ale hiperscalerilor rămân o sursă importantă de volatilitate a comenzilor. Includerea în S&P 100 sporește vizibilitatea companiei în rândul investitorilor instituționali, dar nu garantează, în sine, o apreciere viitoare a prețului acțiunilor.
CEO-ul Jayshree Ullal a descris al treilea trimestru ca fiind excepțional din punctul de vedere al creșterii veniturilor, subliniind totodată profitabilitatea record. Directorul financiar Chantelle Breithaupt a evidențiat creșterea record a vânzărilor, a profitului net și a câștigurilor pe acțiune. În ansamblu, raportul prezintă o companie care nu numai că beneficiază de expansiunea globală a AI, dar joacă și un rol din ce în ce mai important în dezvoltarea fundamentelor tehnologice care susțin această creștere. Testul cheie pentru 2027 va fi dacă Arista își poate transforma avantajele tehnologice actuale într-o creștere suplimentară a veniturilor, menținând în același timp o profitabilitate ridicată și un control eficient al costurilor.
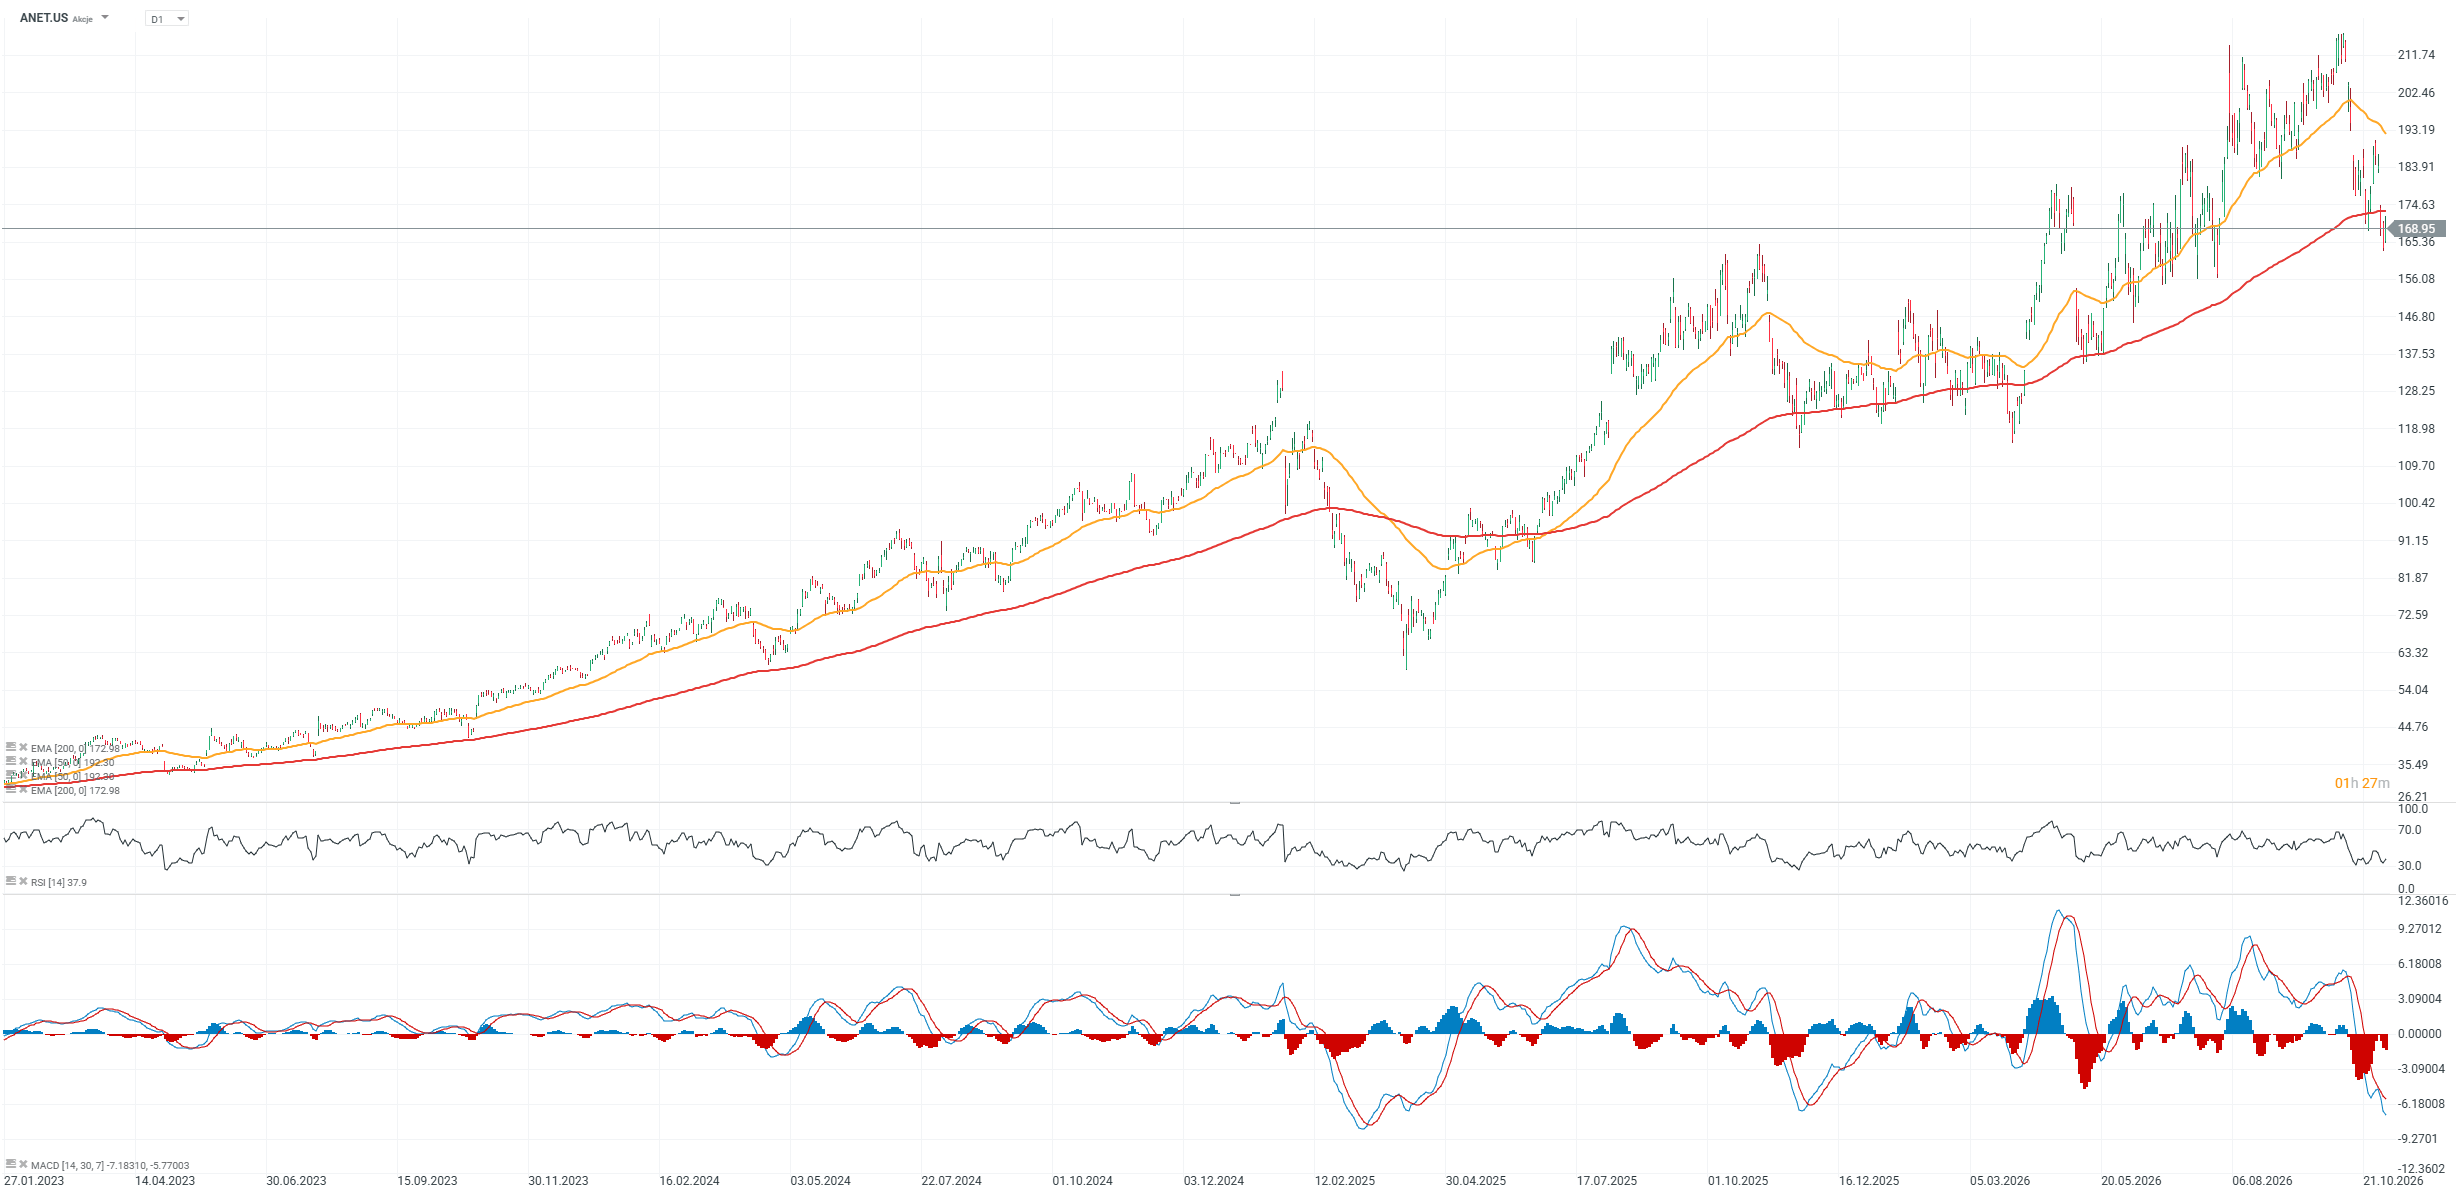
Graficul acțiunilor Arista Networks (ANET.US), interval zilnic
Acțiunile Arista au închis ședința de marți sub media mobilă exponențială pe 200 de zile (EMA200, linia roșie), după ce au scăzut cu aproximativ 25% față de maximele istorice. După publicarea rezultatelor financiare, acțiunile se tranzacționează deja în jurul valorii de 180 USD pe acțiune, ceea ce sugerează o posibilă deschidere peste un nivel-cheie de rezistență în sesiunea de mâine. În ultimii ani, acțiunile Arista au scăzut în repetate rânduri sub EMA200, dar de fiecare dată și-au revenit relativ rapid și și-au reluat tendința ascendentă. Indicatorul RSI este pe cale să revină de la niveluri apropiate de supravânzare, în timp ce MACD ar putea înregistra o inversare puternică în sens ascendent.
 Sursa: xStation5

Acțiunile AMD cresc cu 7% după rezultate excelente 🔼 Sectorul semiconductorilor va reveni pe o traiectorie ascendentă?



Rezumatul zilei: Acțiunile din sectorul tehnologic impulsionează Wall Street în ziua alegerilor, prețul petrolului scade pe fondul progreselor înregistrate în negocieri (03.11.2026)

Deschiderea sesiunii din SUA: Prețurile mai mici ale petrolului stimulează indicii, piețele așteaptă rezultatele alegerilor de la jumătatea mandatului (03.11.2026)
Prezentare AMD: Poate compania să reaprindă optimismul legat de IA?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."