


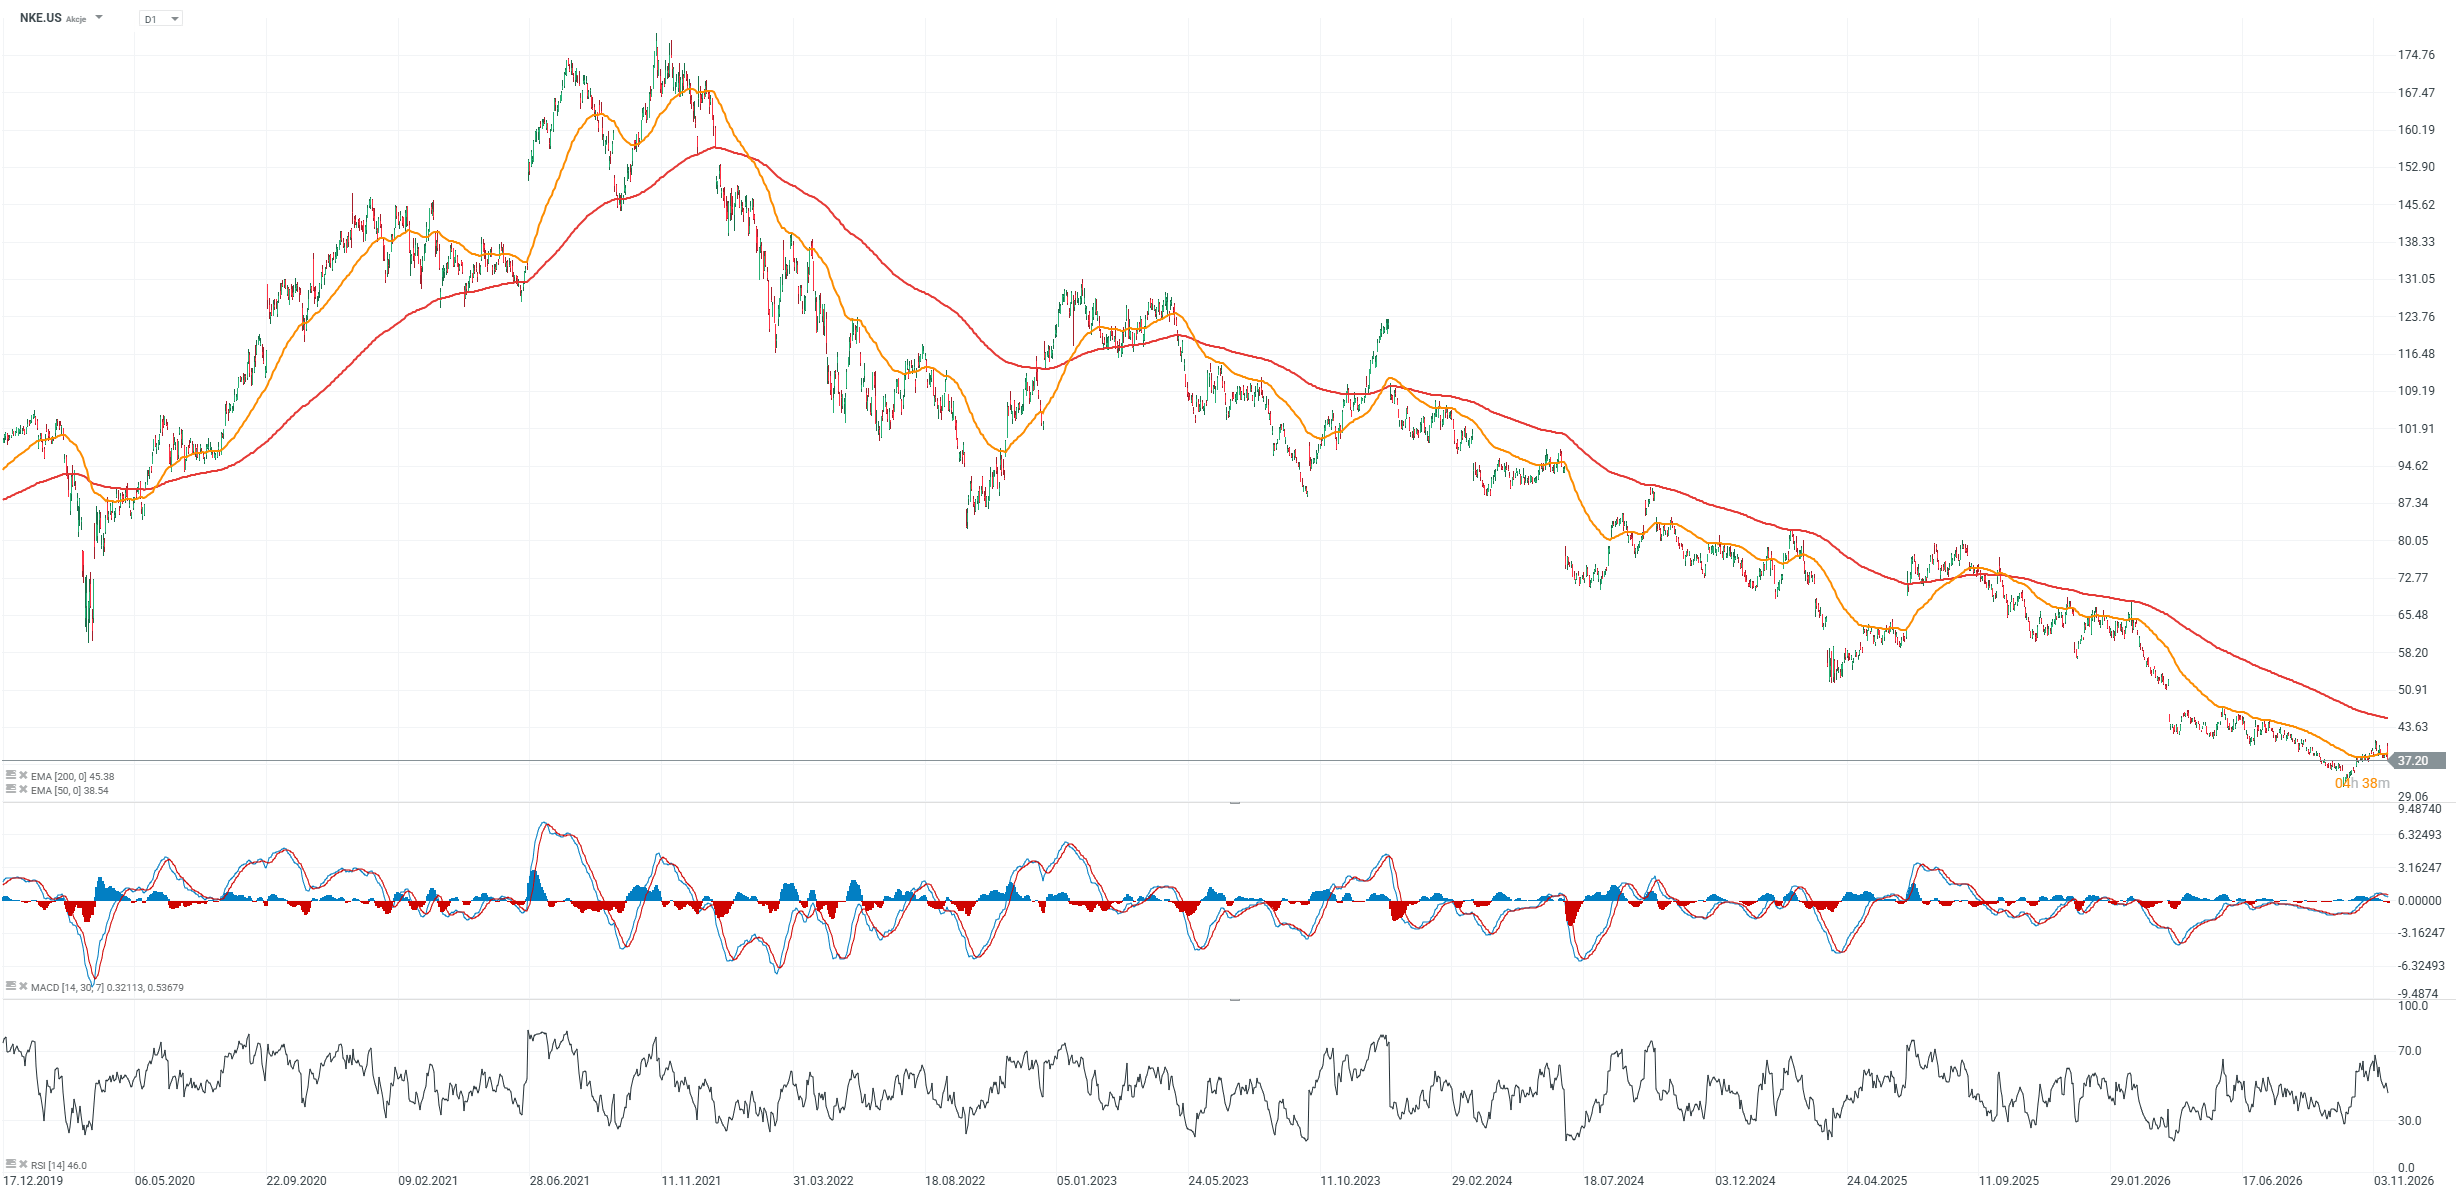
Acțiunile marilor companii care au raportat profiturile și veniturile trimestriale înainte de deschiderea pieței din SUA înregistrează evoluții mixte în a doua jumătate a sesiunii de tranzacționare. Acțiunile Nike sunt în scădere cu 2% și au pierdut peste 10% față de maximele intrazilnice de aproape 42 de dolari, în ciuda previziunilor companiei privind redresarea afacerii, anulând complet revenirea anterioară. Home Depot se tranzacționează, de asemenea, în scădere, în timp ce Disney a pierdut aproape toate câștigurile inițiale. Ce au raportat companiile?
Disney: Rezultate solide, impulsionate de serviciile de streaming și parcurile tematice
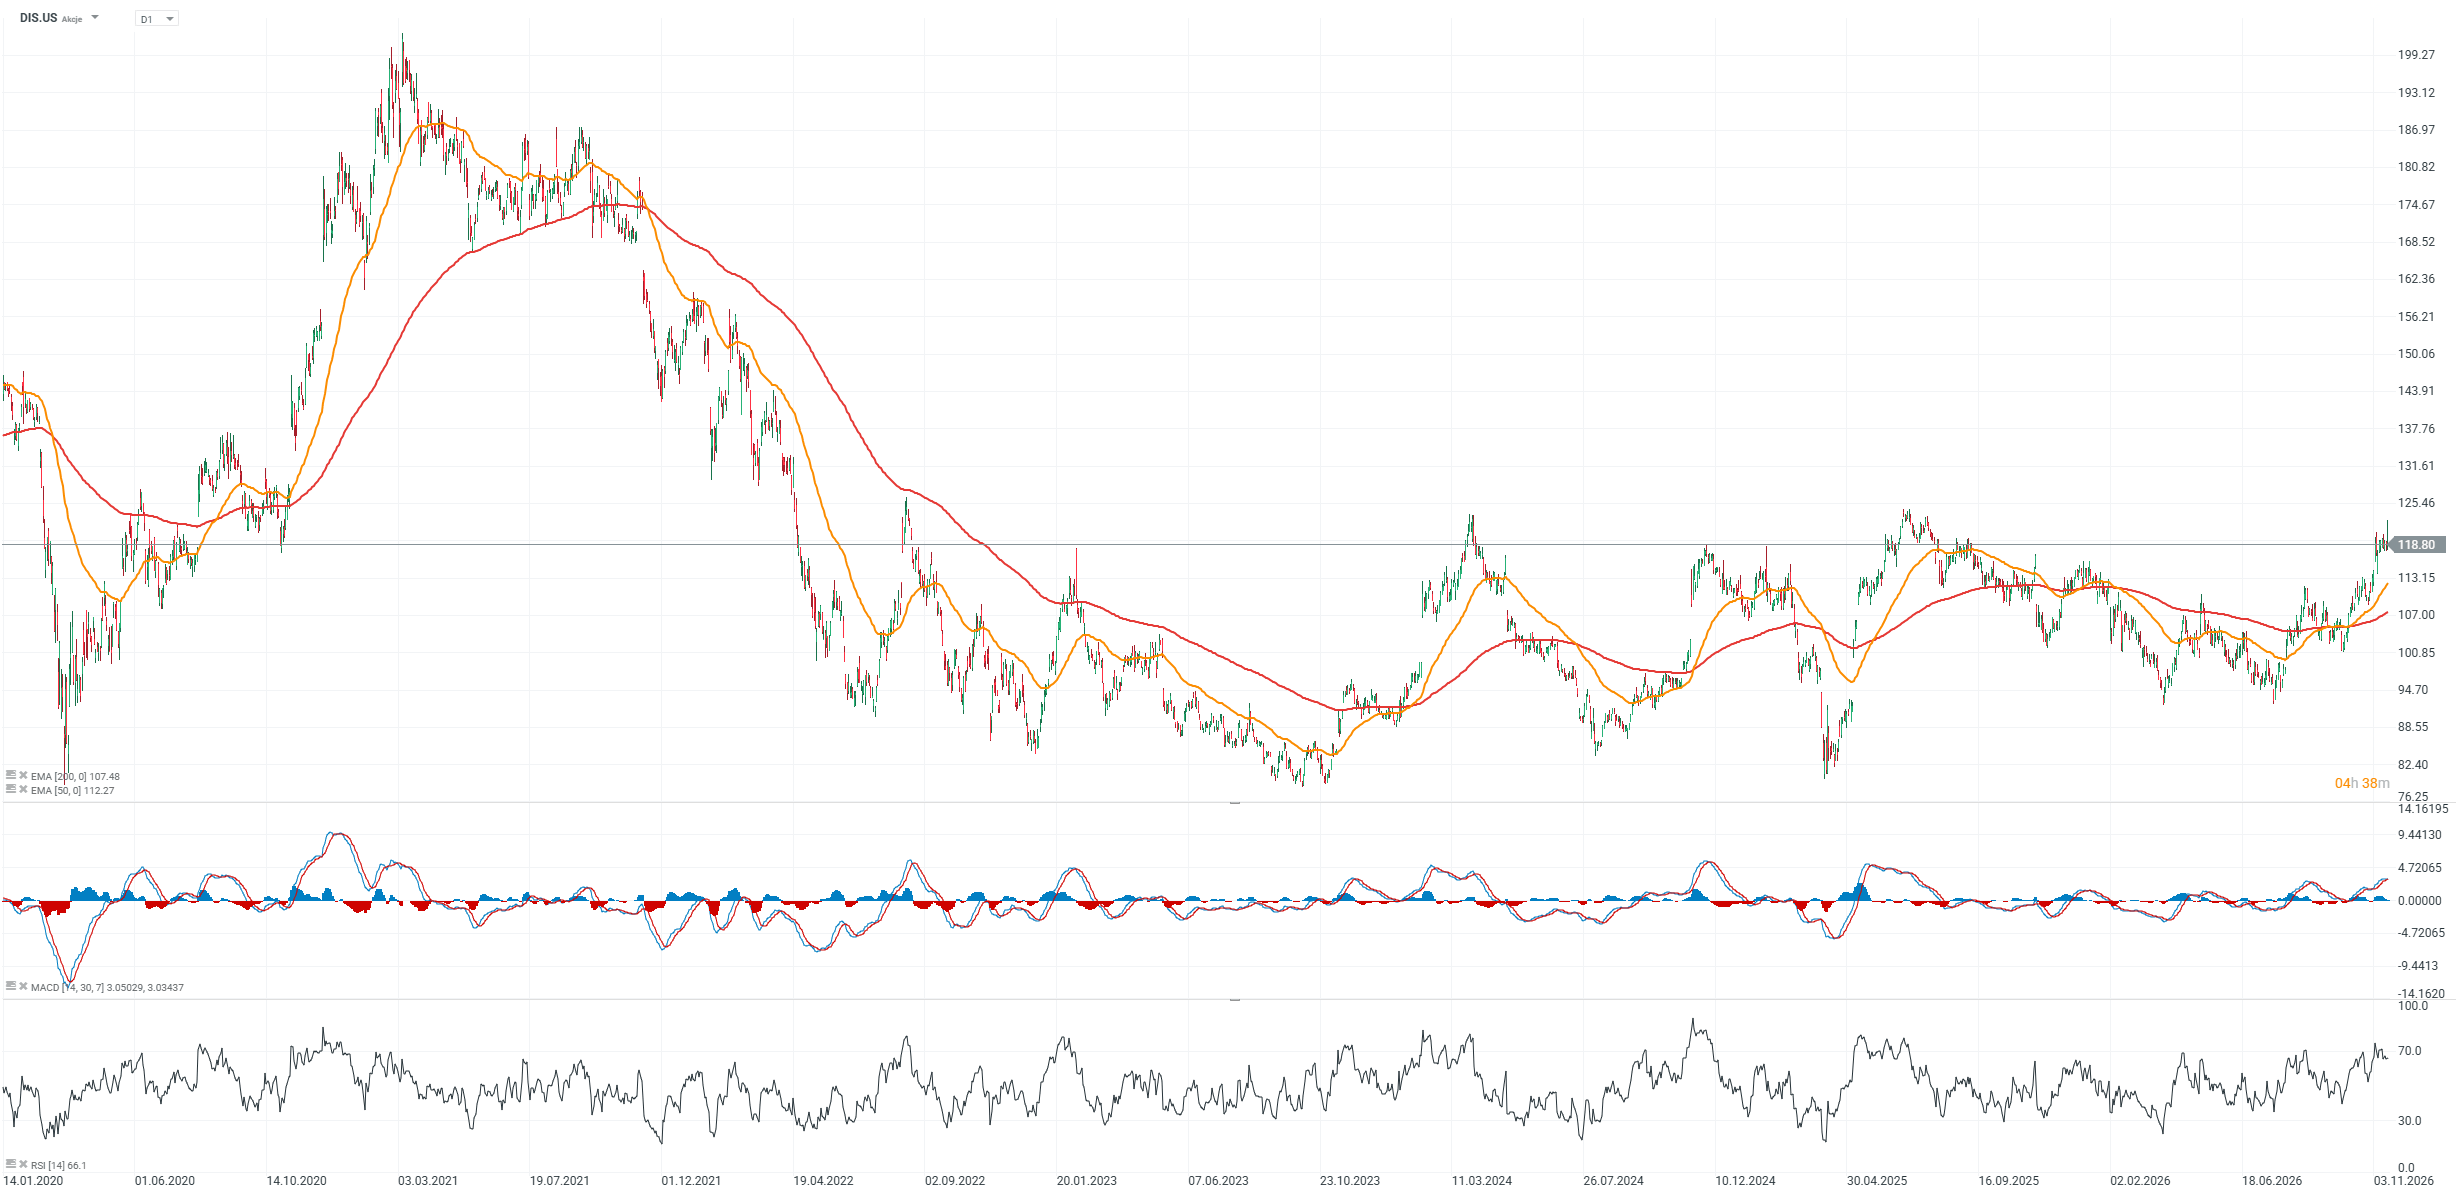
Disney a încheiat anul fiscal 2026 cu rezultate care au depășit semnificativ așteptările de pe Wall Street. Veniturile din al patrulea trimestru au crescut cu 16% față de aceeași perioadă a anului trecut, ajungând la 25,95 miliarde de dolari, în timp ce profitul pe acțiune ajustat a atins 1,77 dolari, reprezentând o creștere anuală de 59%. Segmentul „Experiences” a înregistrat o creștere a profitului operațional cu 20%, ajungând la 2,25 miliarde de dolari, în timp ce profitul operațional al segmentului „Sports” a crescut cu 53%, ajungând la 1,39 miliarde de dolari. Rentabilitatea serviciilor de streaming devine, de asemenea, din ce în ce mai importantă, profitul operațional din SVOD crescând la 824 milioane de dolari, de la 402 milioane de dolari în anul precedent. Cu toate acestea, impactul favorabil al unei a 53-a săptămâni suplimentare trebuie luat în considerare la evaluarea ratelor de creștere raportate.
Compania și-a reafirmat previziunile privind o creștere cu două cifre a câștigului pe acțiune ajustat (EPS) în anul fiscal 2027, alături de o creștere de aproximativ 8% a profitului operațional pe segmente, după excluderea impactului săptămânii suplimentare. Disney intenționează să majoreze cheltuielile pentru conținut cu 9%, până la 26 de miliarde de dolari, alocând mai multe resurse drepturilor de difuzare a evenimentelor sportive și producțiilor internaționale, printre alte domenii. Se preconizează că, cheltuielile de capital vor ajunge la aproximativ 9 miliarde de dolari, în timp ce fluxul de numerar liber este estimat la circa 11 miliarde de dolari. Conducerea vizează, de asemenea, reduceri de costuri de 3 miliarde de dolari până în anul fiscal 2029. Pentru investitori, întrebarea cheie rămâne dacă Disney poate continua să îmbunătățească rentabilitatea serviciilor de streaming, în timp ce crește cheltuielile pentru conținut și își extinde operațiunile legate de parcurile tematice.
Disney – Rezultatele financiare pentru trimestrul IV al anului 2026
- Câștigul pe acțiune ajustat (EPS) s-a situat la 1,77 dolari, față de așteptările de 1,66 dolari, în timp ce veniturile au atins 25,95 miliarde de dolari, depășind estimarea consensuală de 25,18 miliarde de dolari.
- Segmentul de divertisment: Venituri de 11,89 miliarde de dolari față de așteptările de 11,48 miliarde de dolari; profit operațional de 1,33 miliarde de dolari, în linie cu estimările.
- Segmentul Experiențe: Venituri de 10,11 miliarde de dolari față de estimările de 9,89 miliarde de dolari; profit operațional de 2,25 miliarde de dolari față de estimarea consensuală de 2,21 miliarde de dolari.
- Segmentul Sport: Venituri de 4,61 miliarde de dolari față de estimările de 4,45 miliarde de dolari; profit operațional de 1,39 miliarde de dolari față de estimarea consensuală de 1,38 miliarde de dolari.
- Profitul operațional total al segmentelor a atins 4,97 miliarde de dolari, comparativ cu estimările de 4,88 miliarde de dolari. Pentru anul fiscal 2027, Disney preconizează o creștere ajustată a câștigului pe acțiune (EPS) de două cifre, o creștere de aproximativ 8% a profitului operațional al segmentelor (excluzând impactul celei de-a 53-a săptămâni), cheltuieli de capital de aproximativ 9 miliarde de dolari și un flux de numerar liber (FCF) de aproximativ 11 miliarde de dolari.
- În primul trimestru al anului fiscal 2027, Disney preconizează un venit operațional total pe segmente de aproximativ 5,4 miliarde de dolari.
- Compania a anunțat un dividend de 2 dolari pe acțiune, plătibil în două tranșe de câte 1 dolar fiecare.
Graficul DIS.US (interval zilnic)
Sursă: XTB
Nike: Compania se pregătește pentru o redresare a activității pe termen lung
Nike și-a prezentat noua strategie „Full Stride Ahead” în cadrul evenimentului „Investor Day”, cu scopul de a restabili o creștere sustenabilă a veniturilor și a profitabilității. Cu toate acestea, perspectivele pe termen scurt rămân dificile: compania se așteaptă ca veniturile să scadă cu aproximativ 7–9% în anul fiscal 2027 (iunie 2026 – mai 2027), cu un profit pe acțiune ajustat cuprins între 1,15 și 1,35 dolari. Marja operațională este estimată la doar 6%, iar anii fiscali 2027–2028 se vor concentra pe investiții și restructurarea modelului de afaceri. Nike se așteaptă ca scăderea veniturilor sale să se modereze treptat în 2028, urmată de o revenire la o creștere la nivelul pieței în anul fiscal 2030 (iunie 2029 – mai 2030).
Până în 2030, Nike își propune să crească veniturile anuale cu aproximativ 5 miliarde de dolari față de nivelurile actuale, să-și îmbunătățească marja operațională la 12–14% și să atingă un EPS ajustat de 3,00–3,50. Se preconizează că aproximativ 4 miliarde de dolari din veniturile suplimentare vor proveni din segmentul Performance Sports, în special din alergare, antrenament, fotbal, baschet și activități în aer liber. De asemenea, compania intenționează să distribuie acționarilor dividende în valoare de aproximativ 12 miliarde de dolari până în 2030. Pentru investitori, întrebarea cheie este dacă Nike va reuși să restabilească puterea mărcilor sale Jordan și Converse și să-și îmbunătățească performanța în China fără a exercita o presiune suplimentară asupra marjelor.
- Se preconizează că veniturile vor scădea cu 7–9% față de anul precedent în exercițiul financiar 2027, iar contracția ar urma să se modereze în exercițiul financiar 2029 (iunie 2028 – mai 2029).
- Se preconizează că profitul pe acțiune ajustat (EPS) pentru anul fiscal 2027 (iunie 2026 – mai 2027) va atinge 1,15–1,35, în conformitate cu previziunile anterioare. Până în anul fiscal 2031 (iunie 2030 – mai 2031), Nike vizează un EPS de 3,00–3,50, aproape de trei ori mai mare decât nivelul actual prognozat.
- Anii fiscali 2027–2028 vor reprezenta o perioadă de investiții intense menite să readucă Nike pe o traiectorie de creștere durabilă.
- Până în anul fiscal 2031, compania își propune să genereze aproximativ 5 miliarde de dolari în venituri anuale suplimentare și să returneze acționarilor o sumă cumulată de 12 miliarde de dolari sub formă de dividende.
Graficul NKE.US (interval zilnic)
Sursă: XTB
Home Depot: Rezultatele financiare au depășit așteptările, dar cererea rămâne moderată
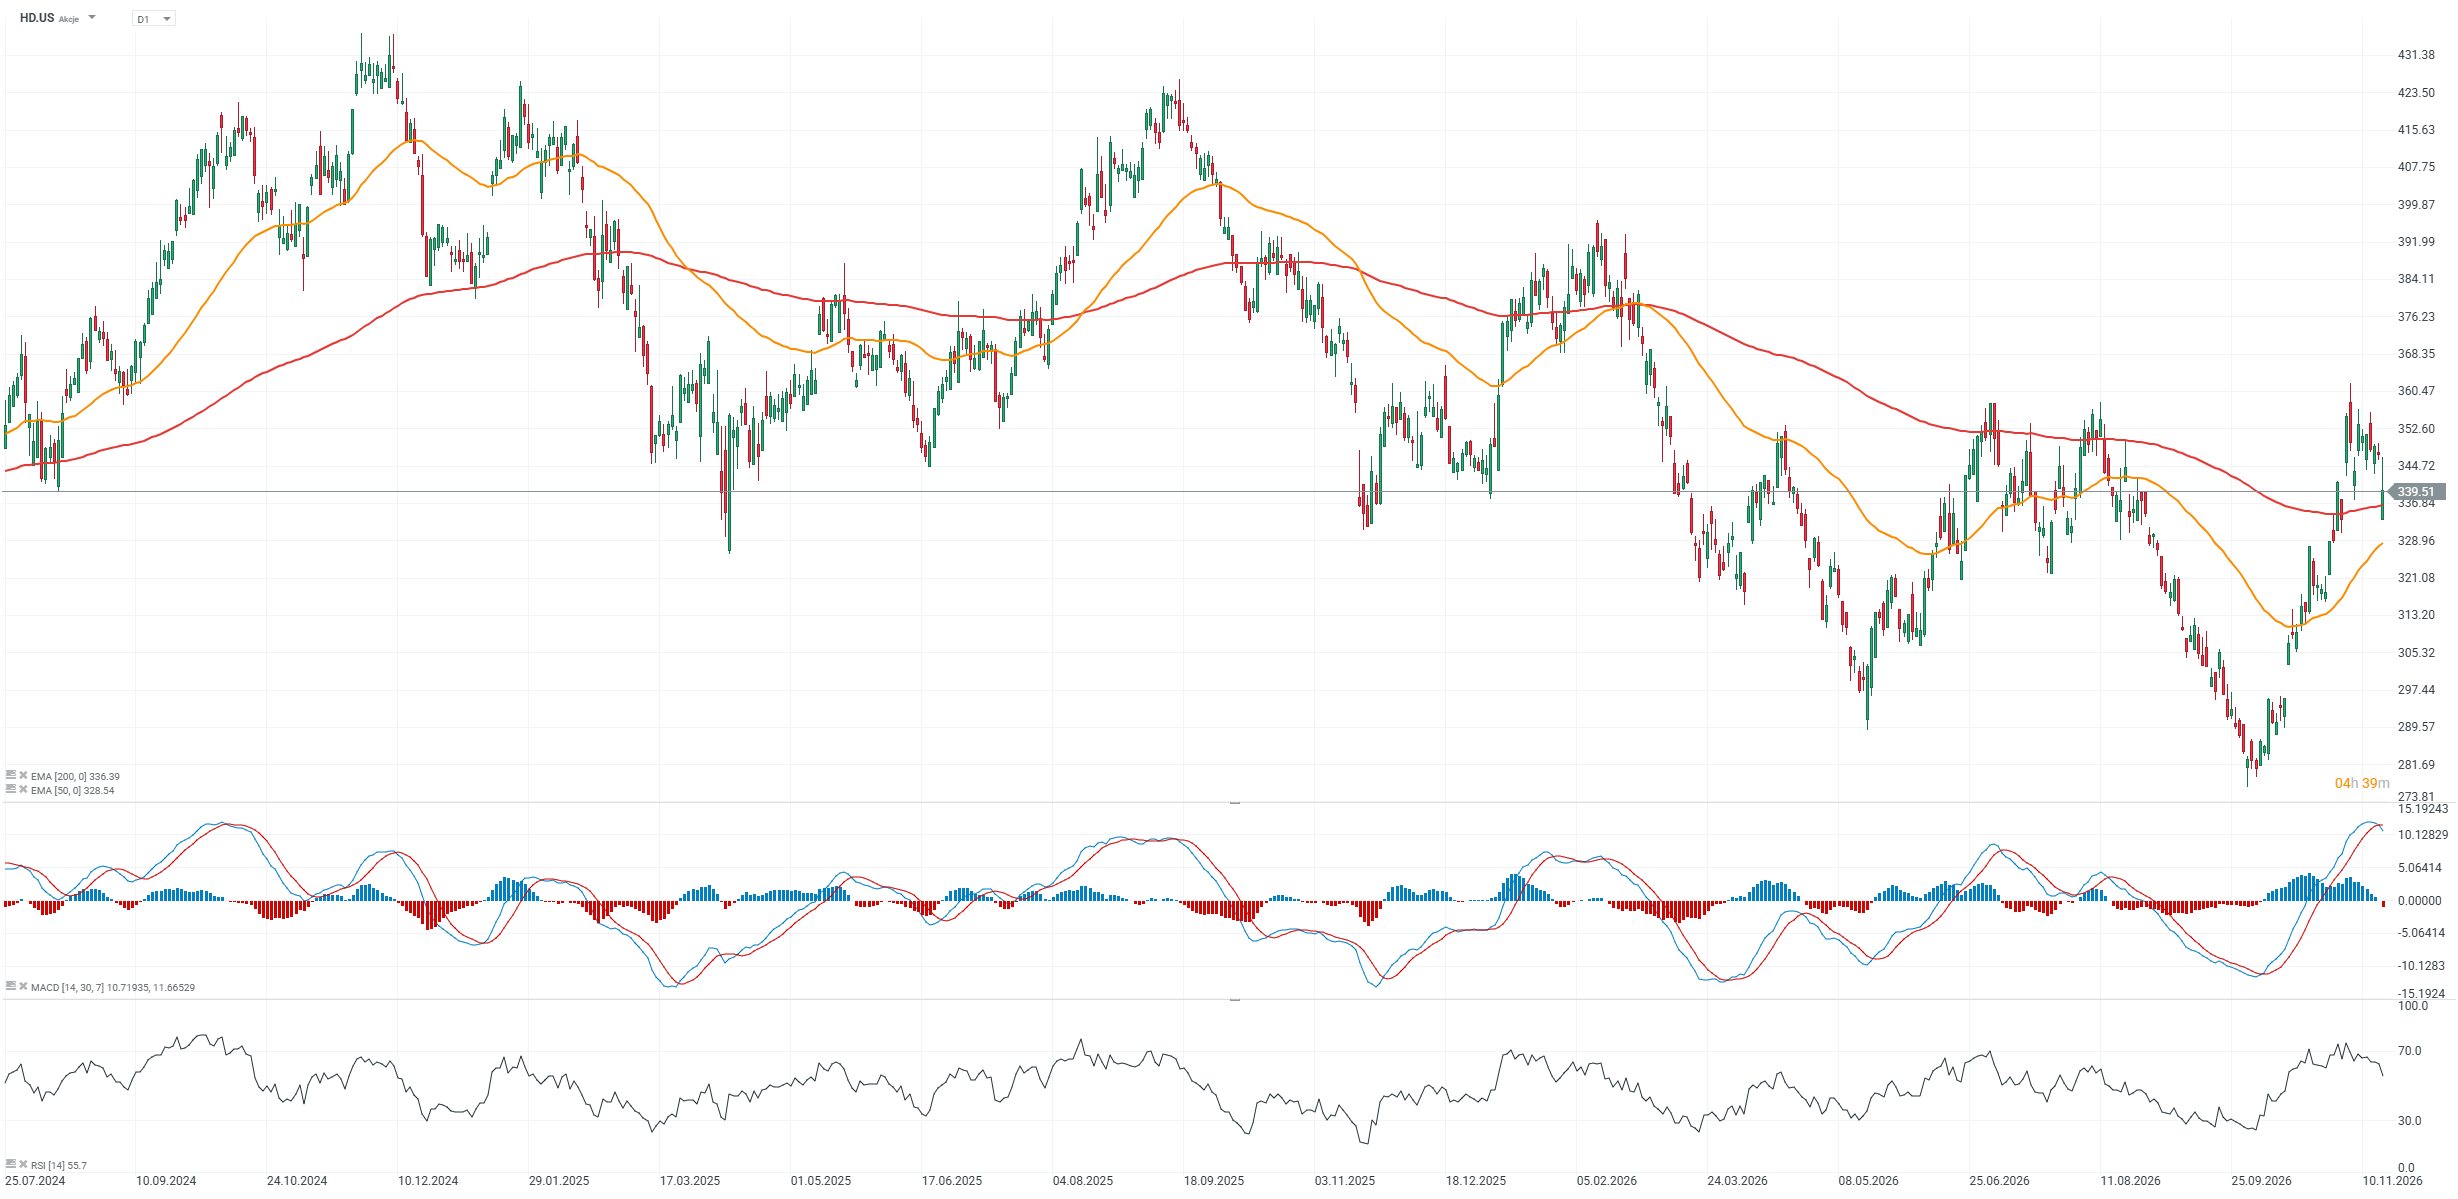
Home Depot și-a majorat veniturile din trimestrul al treilea al anului 2026 cu 4,9% față de aceeași perioadă a anului trecut, ajungând la 43,4 miliarde de dolari, în timp ce profitul pe acțiune ajustat a crescut cu 3,2%, ajungând la 3,86 dolari. Vânzările comparabile au înregistrat o creștere de 2,2%, depășind așteptările analiștilor. Cu toate acestea, tranzacțiile comparabile ale clienților au scăzut cu 0,5%, în timp ce valoarea medie a tranzacției a crescut cu 3%. Acest lucru sugerează că majorarea vânzărilor a fost determinată mai mult de cheltuielile mai mari pe tranzacție decât de creșterea traficului de clienți. Cifrele indică o stabilizare treptată a cererii, dar nu confirmă încă o redresare puternică pe piața americană a amenajărilor locuințelor.
Compania și-a revizuit în sens ascendent previziunile privind creșterea veniturilor pentru întregul an fiscal 2026 la aproximativ 4,5%, estimând în același timp o creștere a vânzărilor comparabile de 1,4%. Se preconizează că marja operațională ajustată va ajunge la aproximativ 12,8%, iar câștigul pe acțiune ajustat este estimat să crească cu 2% față de anul precedent. Investitorii se concentrează, de asemenea, asupra schimbărilor la nivelul conducerii, Richard McPhail preluând funcția de director general. În ciuda rezultatelor care au depășit așteptările consensuale, acțiunile Home Depot au scăzut cu aproximativ 3% după publicarea raportului, ceea ce sugerează că investitorii rămân îngrijorați de potențialul limitat de creștere, pe fondul costurilor ridicate de finanțare și al activității modeste din sectorul amenajărilor locuințelor.
- Câștigul pe acțiune ajustat s-a situat la 3,86 dolari, față de așteptările de 3,85 dolari, în timp ce veniturile au atins 43,4 miliarde de dolari, depășind estimarea consensuală de 42,83 miliarde de dolari.
- Vânzările comparabile au crescut cu 2,2%, comparativ cu așteptările de 1,71%. Vânzările comparabile din SUA au crescut, de asemenea, cu 2,2%, depășind prognoza de 1,52%.
- Stocurile de marfă au atins 27,6 miliarde de dolari, comparativ cu estimările de 26,87 miliarde de dolari.
- Compania prognozează o creștere a veniturilor pe întregul an de aproximativ 4,5%, comparativ cu intervalul prevăzut anterior de 2,5–4,5%. Se preconizează că vânzările comparabile vor crește cu aproximativ 1,4%, față de perspectiva anterioară de 0–2%.
Graficul HD.US (interval zilnic)
 Sursa: XTB

Deschiderea sesiunii din SUA: Wall Street în stare de alertă în așteptarea rezultatelor financiare ale Nvidia 🚩 Ar putea creșterea prețurilor petrolului să afecteze piețele bursiere?

Prezentare preliminară Nvidia: Rezultate solide, viitor incert


Deschiderea sesiunii din SUA: Vânzările masive din sectorul tehnologic continuă înaintea publicării rezultatelor financiare ale Nvidia și a debutului Anthropic
Cât costă pe bursă un scandal de CEO? Ce arată cazurile Nvidia, Amazon, Google și Microsoft
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."