


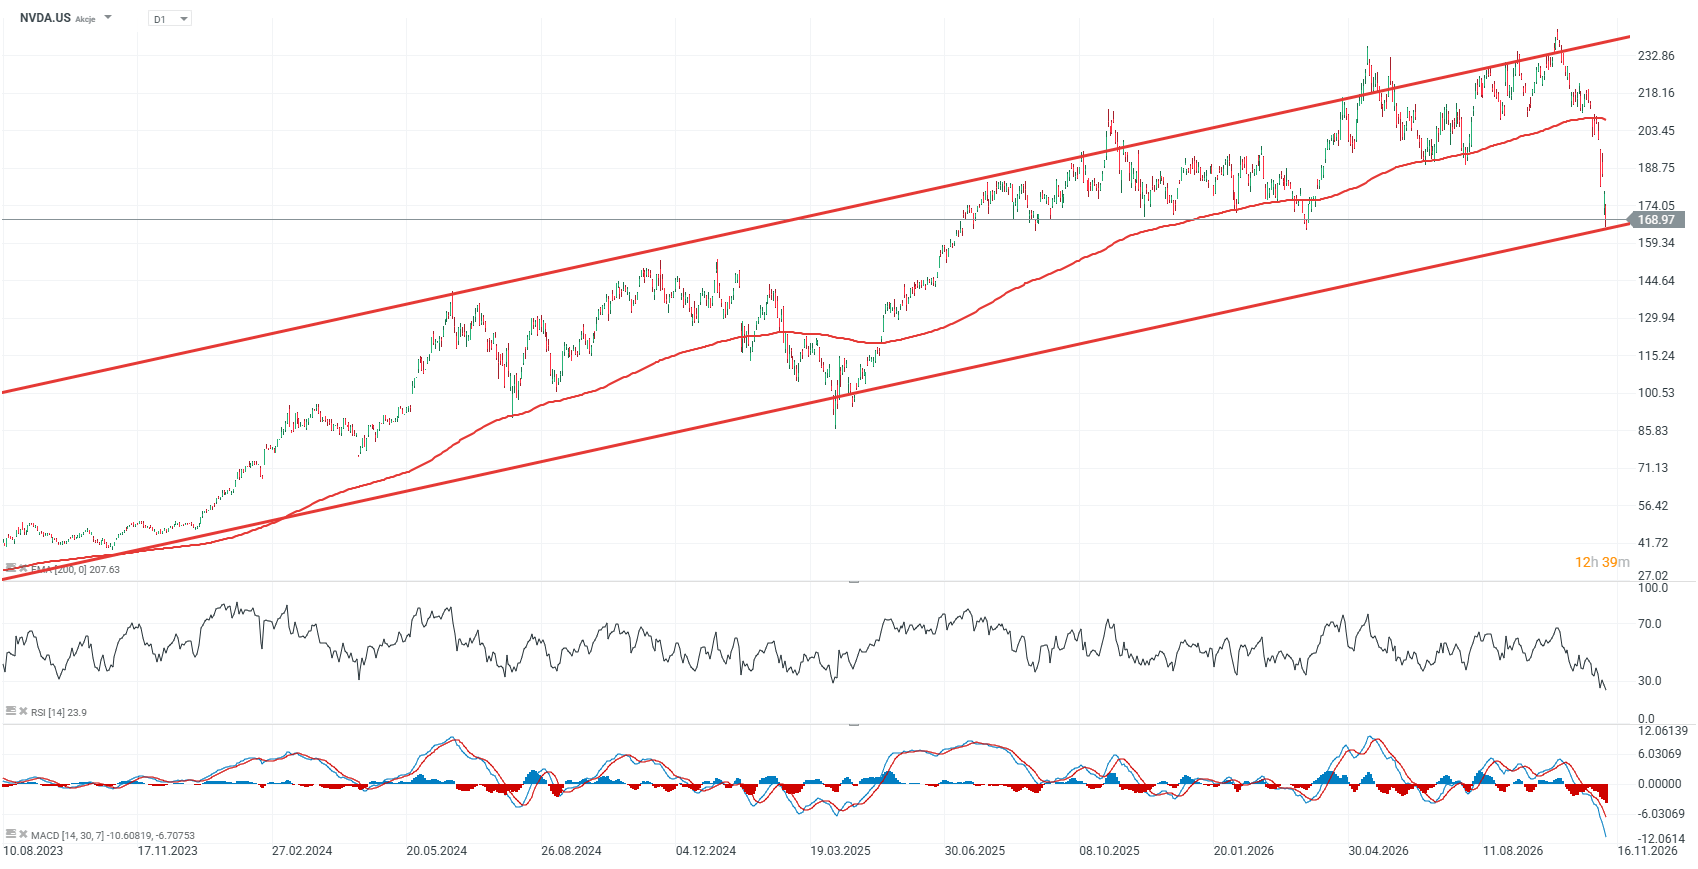
Acțiunile Nvidia au scăzut cu aproximativ 30% față de maximul recent, aceasta fiind cea mai mare scădere de la începutul primăverii anului 2025, când îngrijorările legate de un potențial război comercial al SUA cu China și Europa au determinat o scădere a acțiunilor cu peste 40% față de maximele record de atunci. Principalele cauze ale ultimei scăderi sunt îngrijorările legate de activitatea Nvidia în China și rapoartele recente privind o potențială relație personală între CEO-ul și cofondatorul Jensen Huang și un presupus agent al serviciilor secrete chineze. Aceste rapoarte ar putea continua să afecteze încrederea investitorilor în acțiuni, deși impactul lor final asupra activității de bază a Nvidia s-ar putea dovedi limitat.
De asemenea, este dificil să ignorăm impresia că, dacă astfel de rapoarte ar fi apărut într-o perioadă mai favorabilă pentru sectorul tehnologic, ar fi putut fi în mare parte ignorate de piață. Amploarea reacției actuale și incertitudinea din jurul companiei Nvidia, care au dus la o vânzare masivă și la o performanță semnificativ inferioară față de sectorul tehnologic în ansamblu, par să aibă mai mult de-a face cu psihologia pieței și cu îngrijorările privind capacitatea companiei de a-și menține poziția competitivă dominantă.
Acțiunile NVDA.US (interval zilnic)
Din 2023, acțiunile Nvidia au înregistrat doar două scăderi de o amploare similară. Prima a avut loc în vara anului 2024 și s-a ridicat la aproximativ 30%, după care acțiunile au înregistrat o revenire foarte puternică. A doua și cea mai mare corecție a avut loc între ianuarie și aprilie 2025, când acțiunile au scăzut cu aproape 44% față de maximele de la începutul anului. La acel moment, acțiunile Nvidia se tranzacționau cu până la 31% sub media mobilă exponențială pe 200 de zile, sau EMA200 (linia roșie), dar au rămas într-un trend descendent susținut doar pentru o perioadă scurtă.
Scăderea actuală față de maxim depășește acum 30%, în timp ce acțiunile au scăzut cu aproximativ 20% sub EMA de 200 de zile. Din perspectivă tehnică, problema cheie este dacă acțiunile pot recupera zona de 190 USD, care a generat anterior reacții importante ale prețului, și, în cele din urmă, să revină peste pragul de 200 USD, unde se află în prezent EMA200. Pe partea descendentă, zona de 150 USD ar putea acționa ca o zonă importantă de suport, corespunzând în linii mari maximelor locale înregistrate la trecerea dintre 2024 și 2025.
Evaluarea Nvidia a scăzut la aproximativ 13,5 ori câștigurile estimate pentru următoarele 12 luni, comparativ cu o medie de aproximativ 19 ori pentru companiile din Nasdaq 100. Acest lucru indică o reducere substanțială, având în vedere calitatea activității Nvidia și ritmul încă foarte ridicat de creștere a veniturilor și a profiturilor. Dacă piețele de GPU-uri și de infrastructură AI rămân departe de o situație de supraofertă, acțiunile Nvidia ar putea avea în continuare potențialul unei reveniri puternice la un trend ascendent pe termen lung.
Sursă: XTB Research
Bilanț, ROIC și evaluare
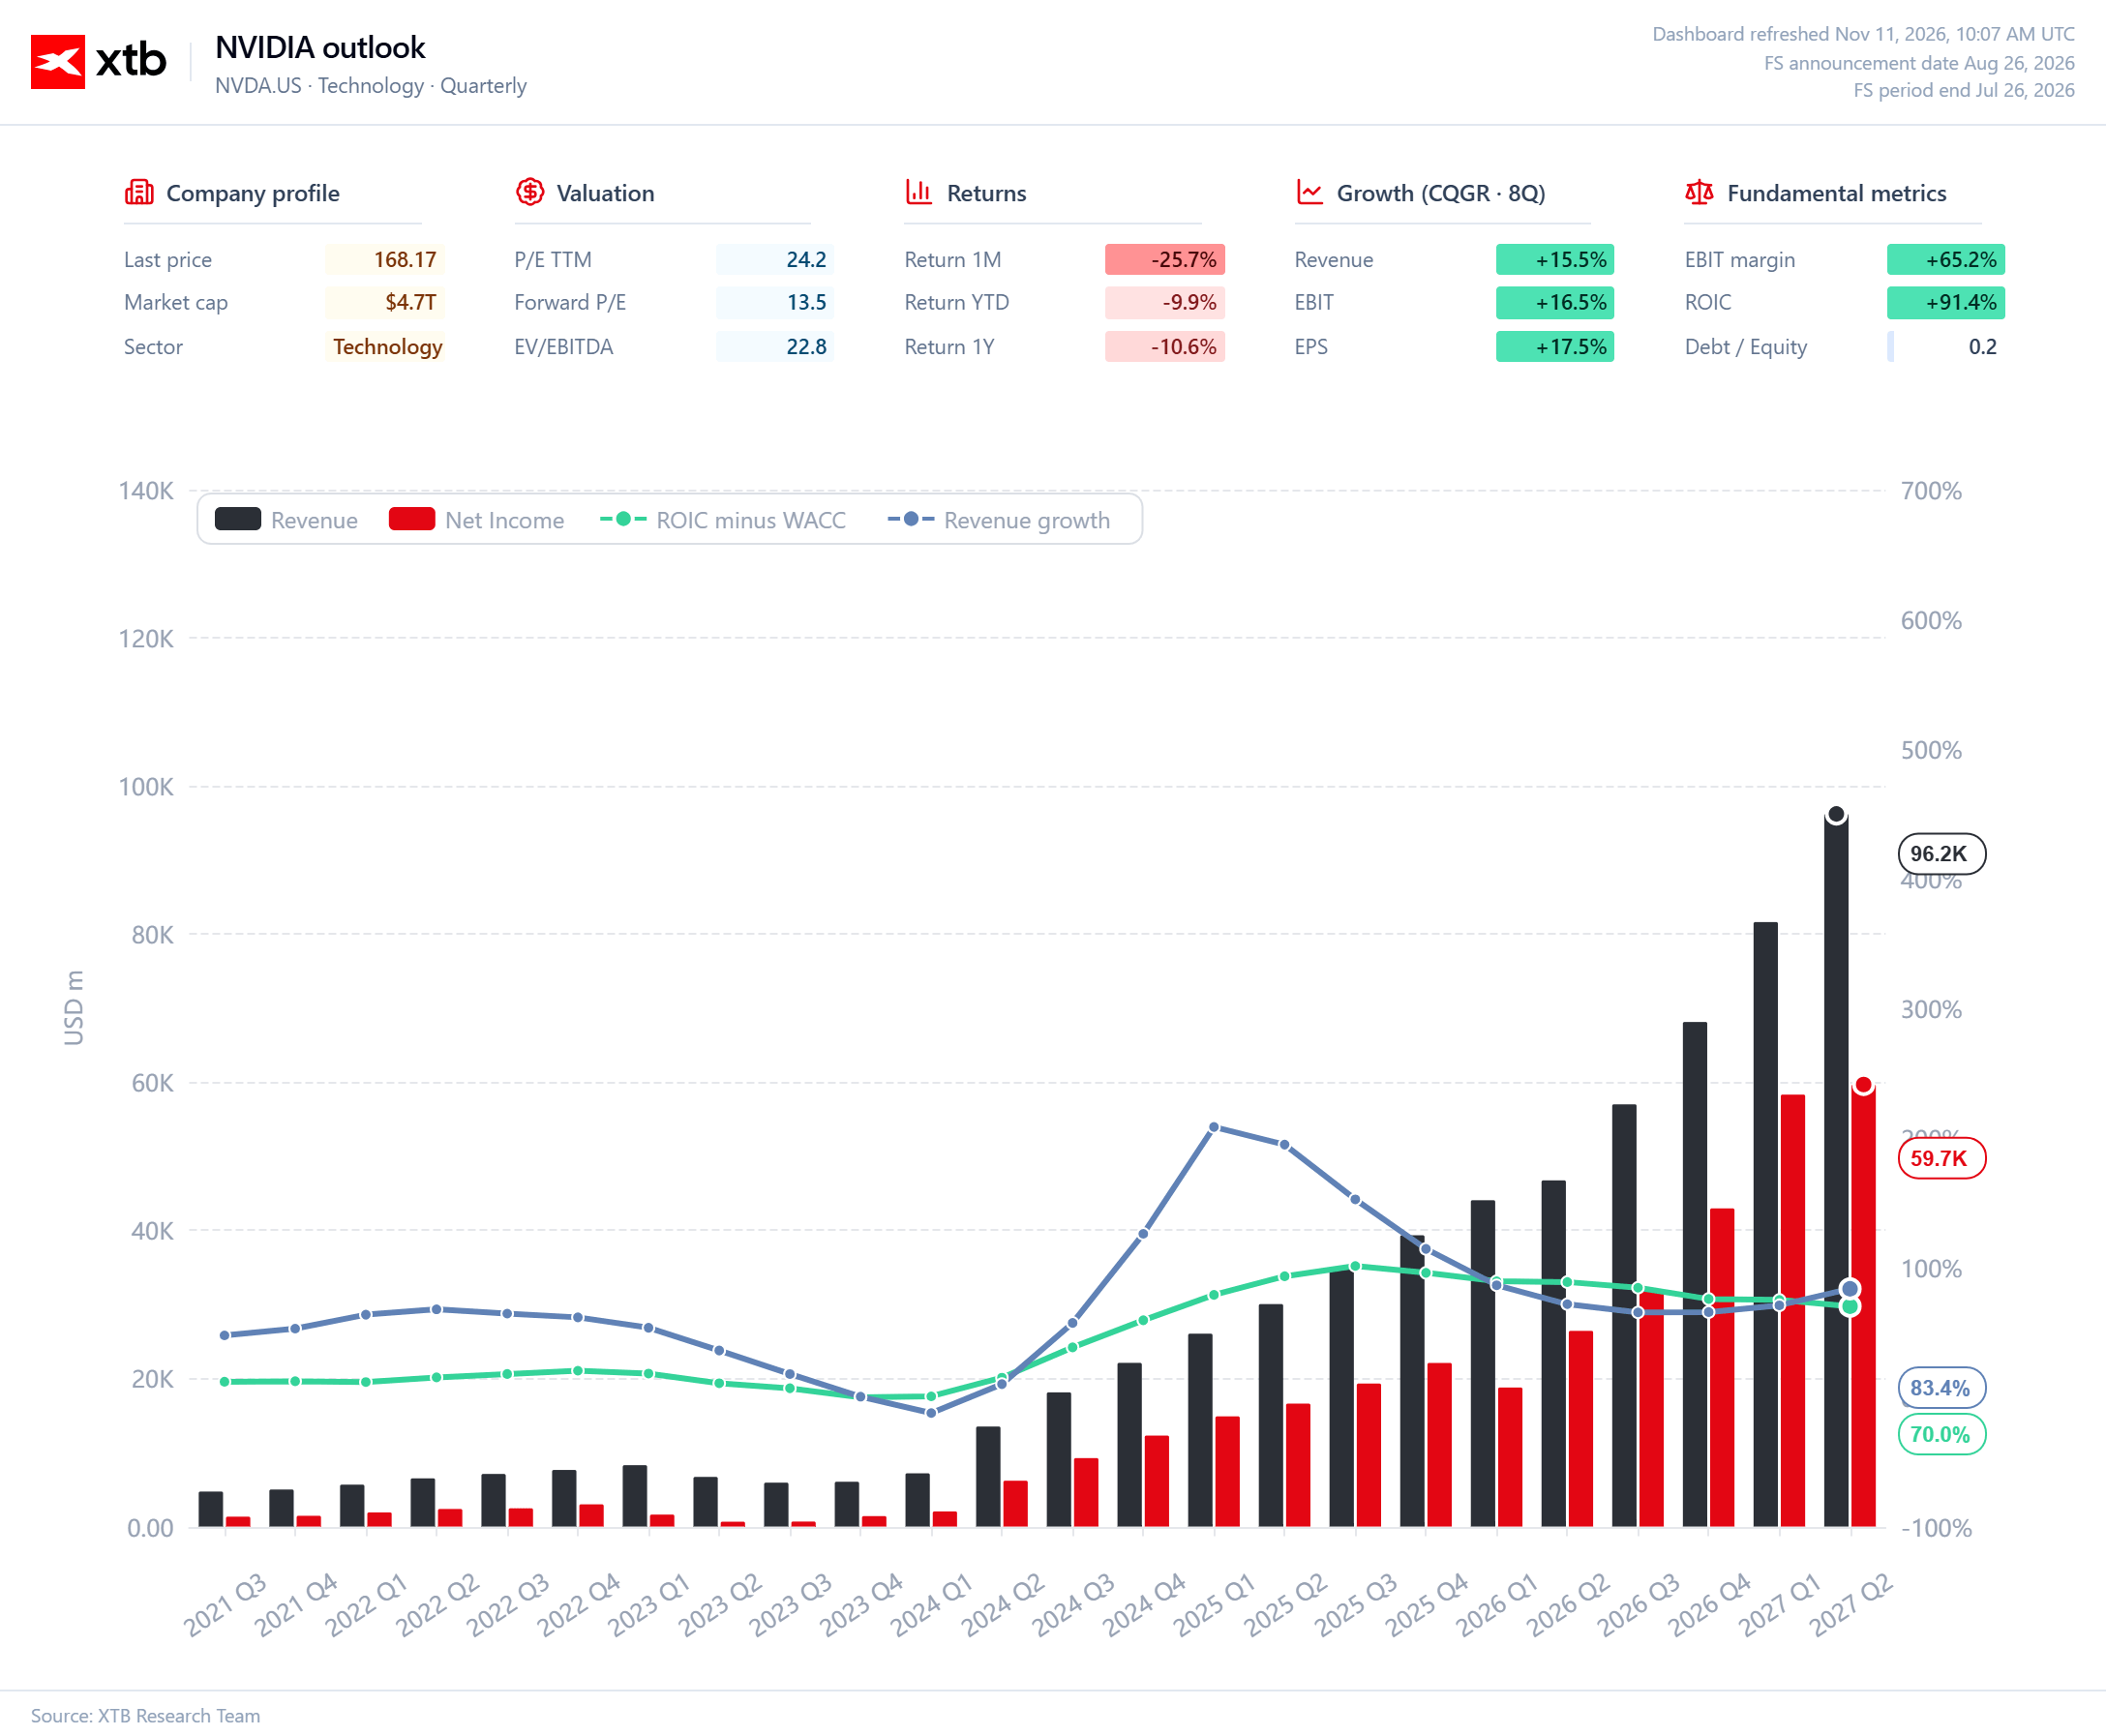
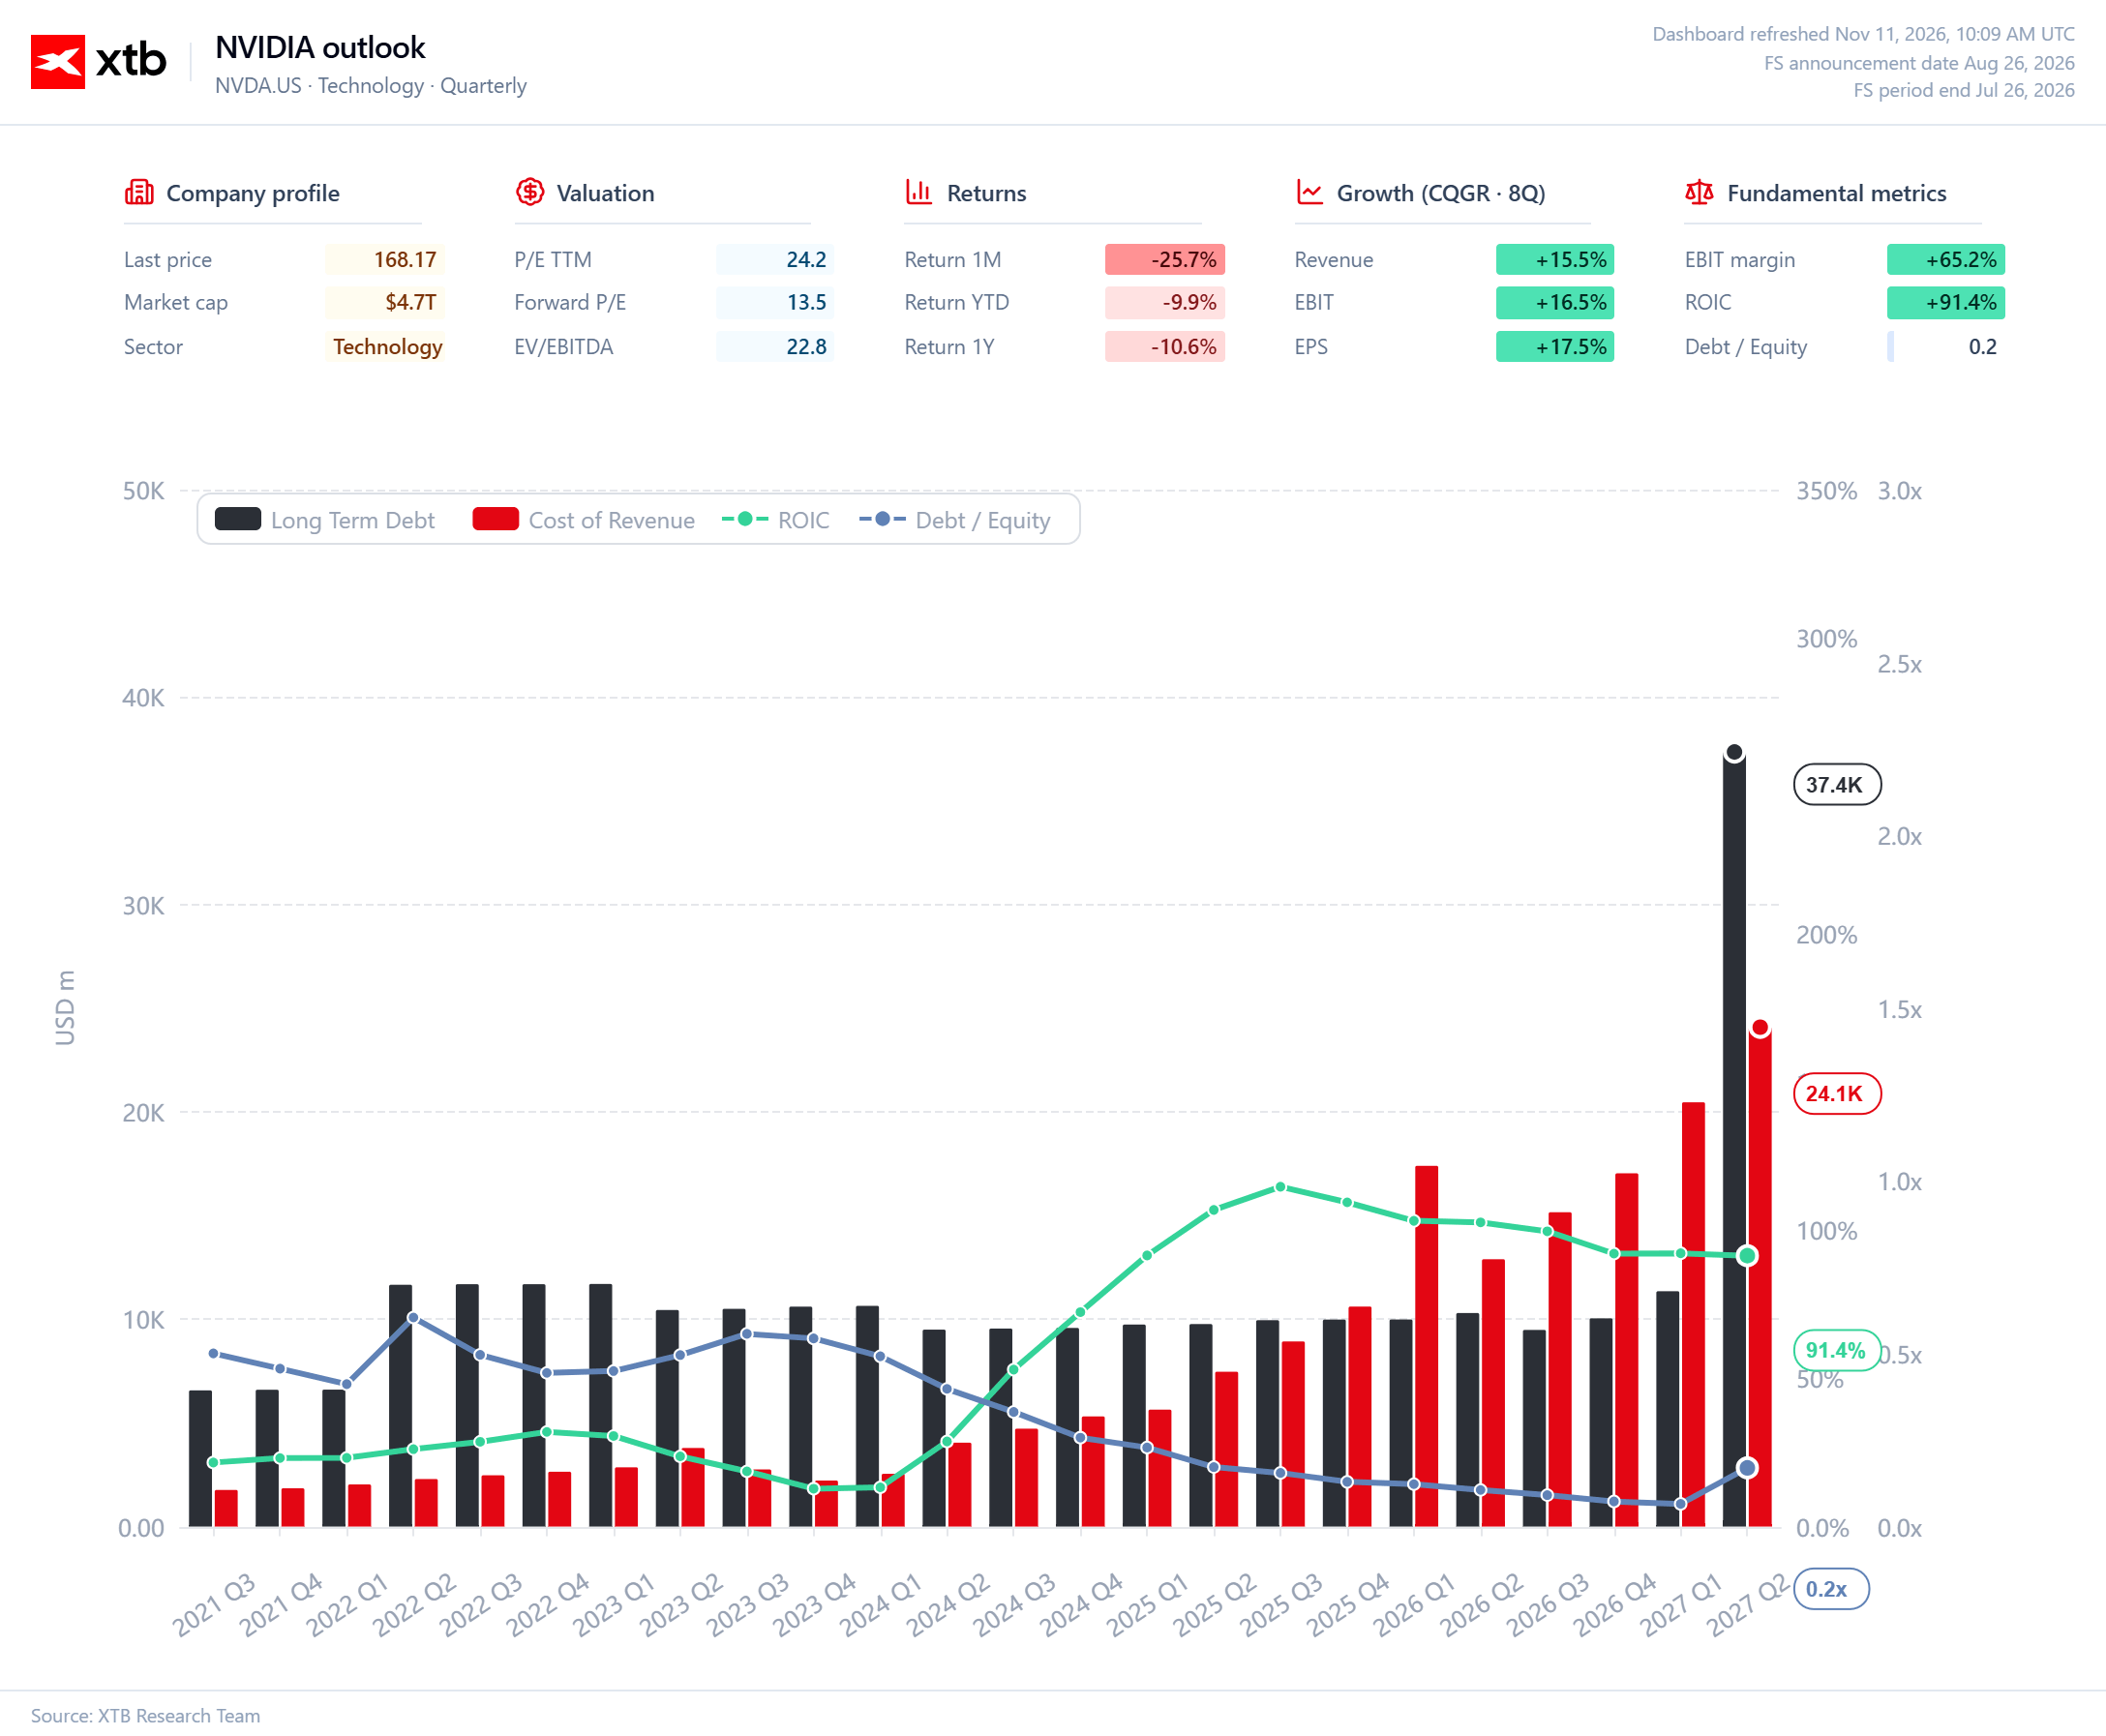
Primul grafic arată clar că Nvidia rămâne o companie cu o eficiență excepțională a capitalului, chiar și în contextul în care intră într-o fază de creștere semnificativă a expansiunii operaționale și financiare. ROIC se menține aproape de 91%, indicând faptul că societatea continuă să genereze o rentabilitate excepțional de ridicată a capitalului angajat în activitate, în ciuda creșterii rapide a veniturilor și a costurilor operaționale. În același timp, raportul datorie/capital propriu rămâne foarte scăzut, la aproximativ 0,2x, ceea ce înseamnă că creșterea Nvidia nu este finanțată printr-un nivel agresiv de îndatorare, ci în principal prin propria sa capacitate de a genera lichidități.
Creșterea prognozată a datoriei pe termen lung la aproximativ 37 miliarde USD ar trebui, prin urmare, privită în primul rând în contextul extinderii companiei, mai degrabă decât ca un semn al deteriorării calității bilanțului. Evaluarea a devenit, de asemenea, considerabil mai interesantă: raportul P/E pe ultimele 12 luni se situează la aproximativ 24,2x, în timp ce raportul P/E prognozat scade la doar 13,5x, evidențiind amploarea creșterii profiturilor încorporată în prezent în estimările de consens. Raportul EV/EBITDA de aproximativ 22,8x rămâne relativ ridicat în termeni absoluți, dar, având în vedere ROIC-ul actual al Nvidia și profilul de creștere a profiturilor, acesta nu mai implică genul de primă extremă observată în etapele anterioare ale boom-ului AI. Prin urmare, întrebarea cheie pentru investitori nu mai este pur și simplu dacă Nvidia pare scumpă în raport cu piața mai largă, ci dacă își poate menține randamentele extraordinare ale capitalului suficient de mult timp pentru ca așteptările privind profiturile incluse în multiplicatorul anticipat să se materializeze.
 Source: XTB Research
Balance sheet, ROIC and valuation
The first chart clearly shows that Nvidia remains a business with exceptional capital efficiency, even as it enters a phase of much greater operational and financial scale. ROIC remains close to 91%, indicating that the company continues to generate an exceptionally high return on the capital employed in the business despite the rapid expansion in revenue and operating costs. At the same time, debt-to-equity remains very low at around 0.2x, meaning Nvidia’s growth is not being financed through aggressive leverage but predominantly through its own cash-generating capacity.
The projected increase in long-term debt to around USD 37 billion should therefore be viewed primarily in the context of the company’s expanding scale rather than as a sign of deteriorating balance-sheet quality. The valuation has also become considerably more interesting: trailing P/E stands at around 24.2x, while forward P/E falls to just 13.5x, highlighting the scale of earnings growth currently embedded in consensus estimates. EV/EBITDA of around 22.8x remains relatively high in absolute terms, but given Nvidia’s current ROIC and earnings growth profile, it no longer implies the kind of extreme premium seen during earlier stages of the AI boom. The key question for investors is therefore no longer simply whether Nvidia looks expensive relative to the broader market, but whether it can sustain its extraordinary returns on capital long enough for the earnings expectations embedded in the forward multiple to materialise.
Sursă: XTB Research
Fluxul de numerar liber, stocurile și rata de conversie a numerarului
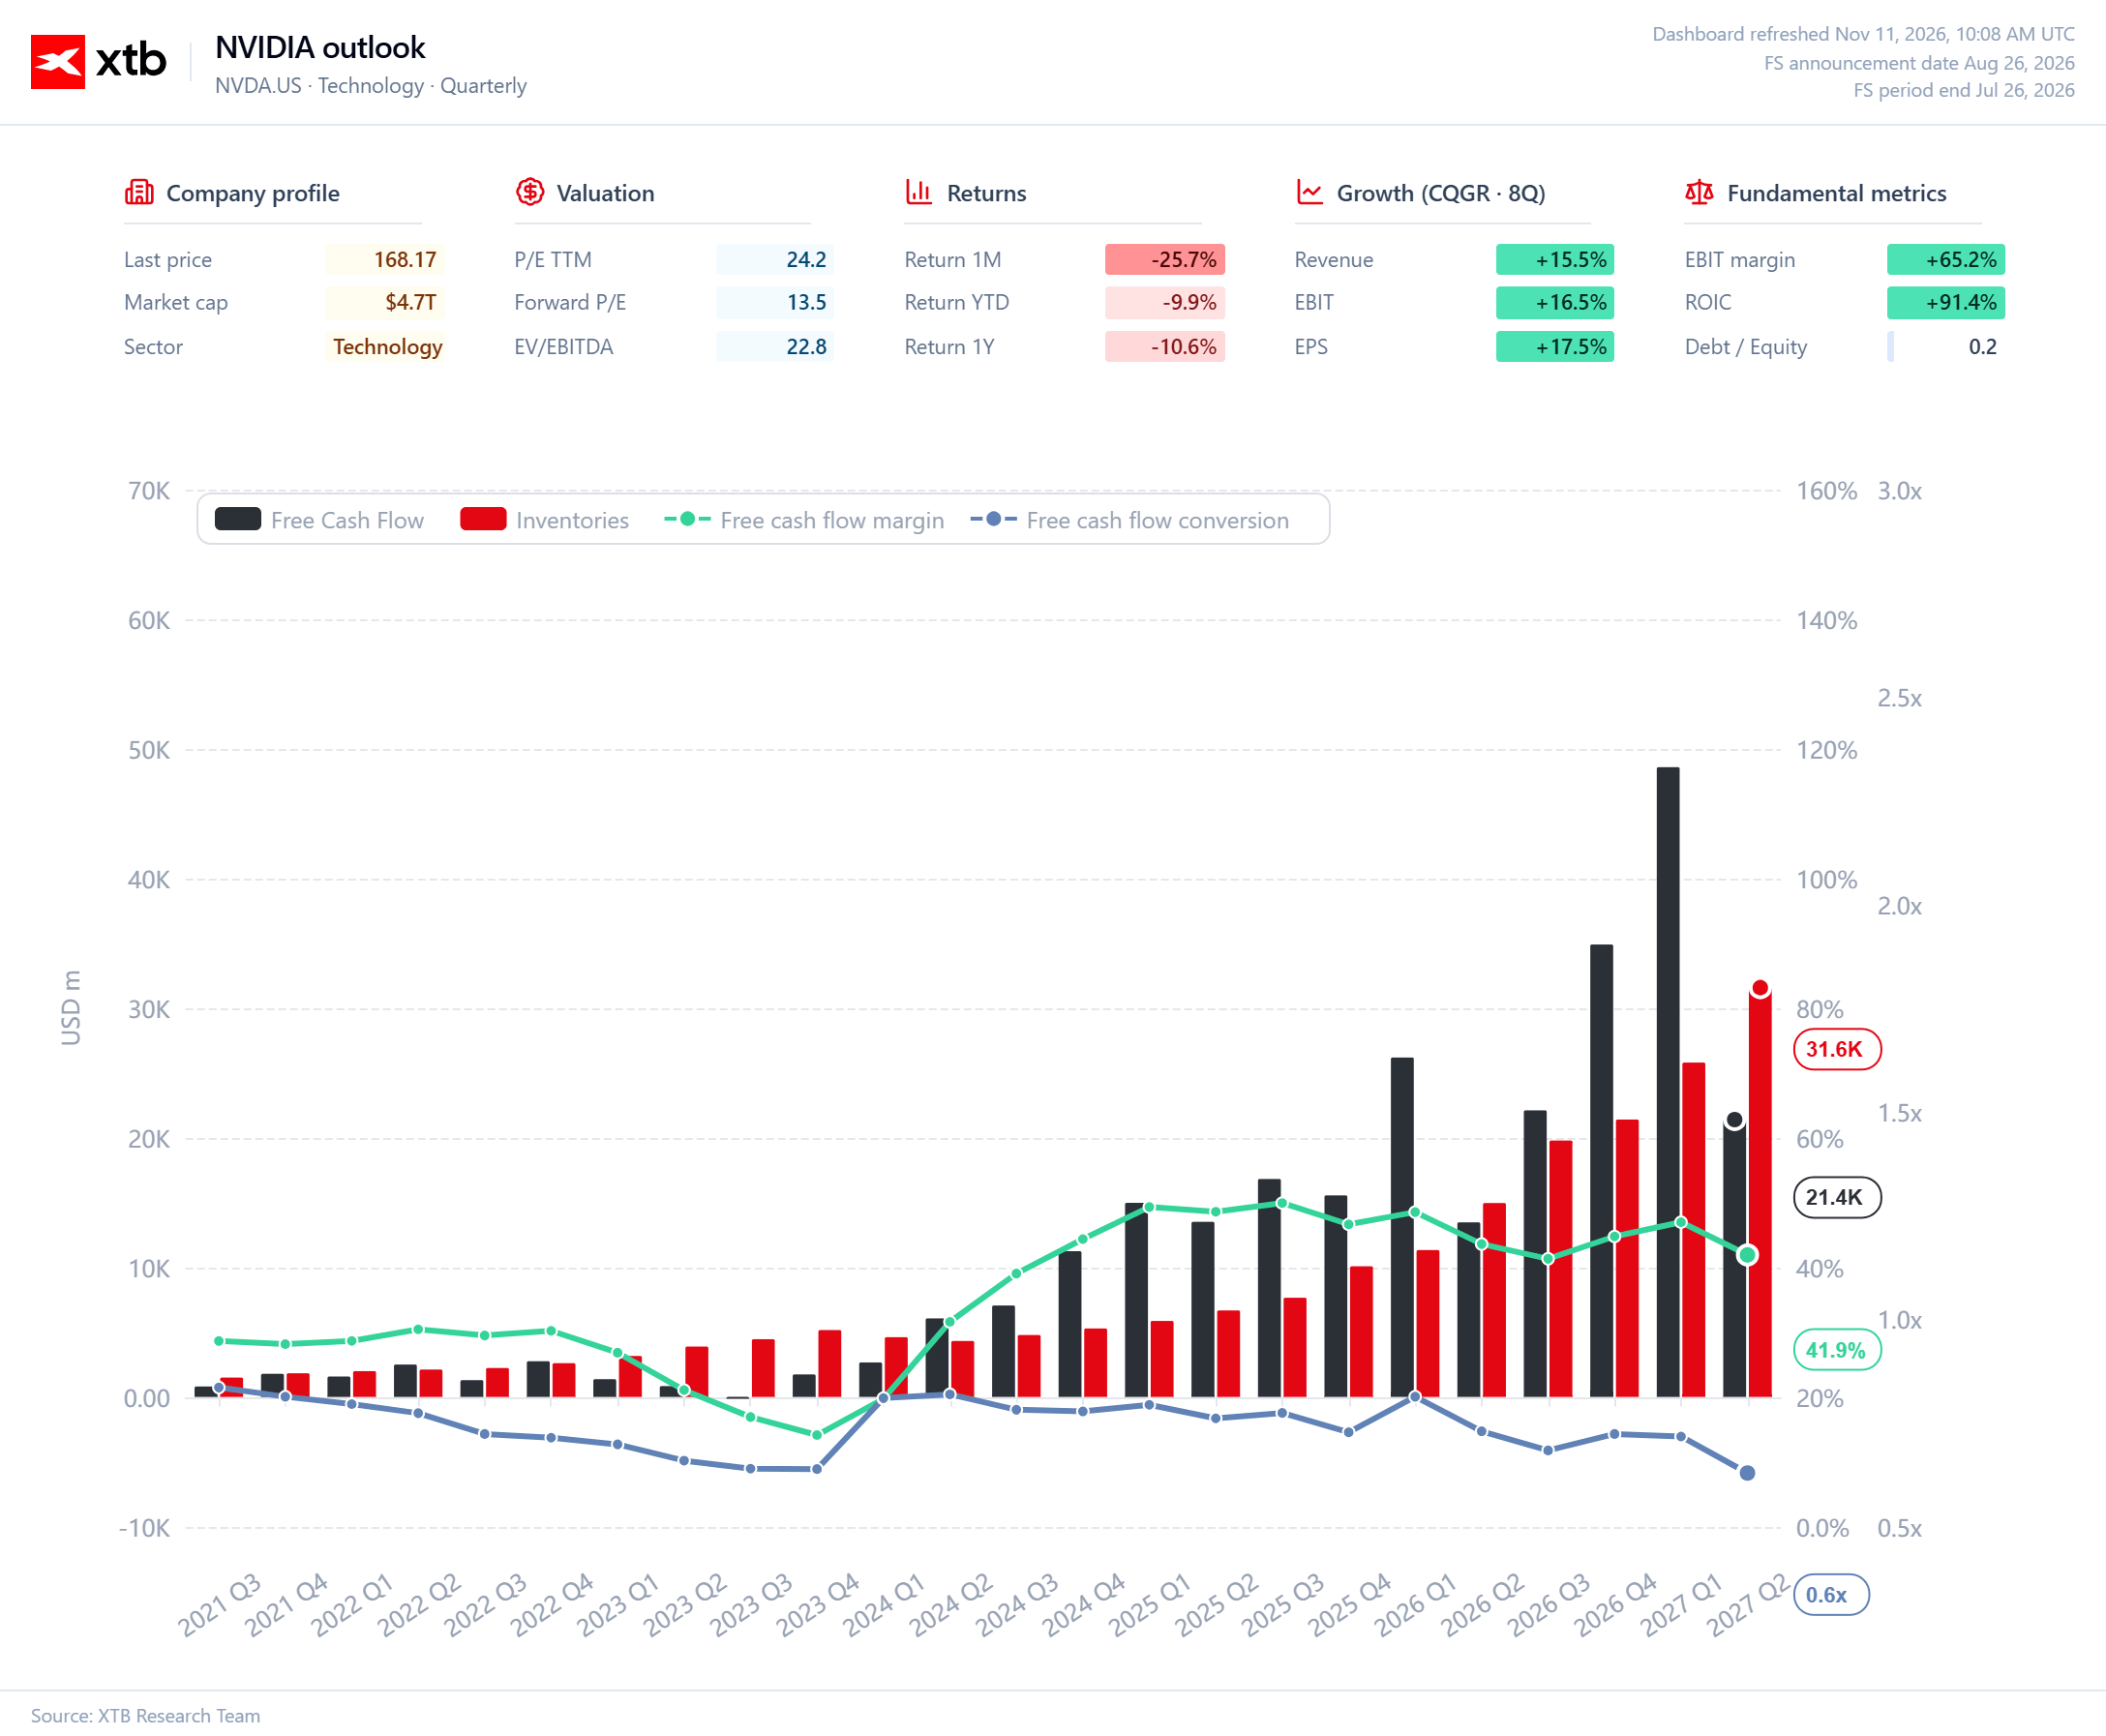
Al doilea grafic evidențiază o schimbare importantă în situația economică a companiei Nvidia: afacerea generează cantități enorme de flux de numerar liber, dar, în același timp, o parte din capital este blocată pentru a susține creșterea viitoare. Fluxul de numerar liber s-a multiplicat de câteva ori în ultimii ani și a depășit 30–40 de miliarde de dolari în trimestrele cele mai puternice, confirmând capacitatea excepțională a companiei de a valorifica cererea de acceleratoare AI. În același timp, stocurile cresc mult mai rapid decât în etapa anterioară a ciclului și, conform previziunilor prezentate, ar putea depăși 30 de miliarde de dolari. Acest lucru reflectă în principal scara mai mare de producție a Nvidia și necesitatea de a asigura componentele și capacitatea de producție cu mult timp în avans.
Acest lucru nu ar trebui interpretat automat ca un semn de slăbire a cererii, dar creșterea stocurilor ar trebui monitorizată în raport cu veniturile, deoarece acesta este adesea unul dintre primele domenii în care ciclul semiconductorilor începe să se deterioreze. Marja fluxului de numerar liber rămâne foarte ridicată, la aproximativ 42%, ceea ce arată că Nvidia continuă să transforme o parte substanțială din venituri în numerar, chiar și pe fondul creșterii necesarului de capital circulant. Un semnal ceva mai prudent provine din scăderea ratei de conversie a fluxului de numerar liber (FCF) la aproximativ 0,6x, ceea ce sugerează că majorarea fluxului de numerar începe să rămână în urma profiturilor contabile raportate. Atâta timp cât stocurile mai mari se traduc prin vânzări puternice și continue ale produselor Blackwell, Rubin și ale infrastructurii mai largi de AI, acest lucru poate fi privit ca un cost al creșterii; cu toate acestea, dacă stocurile ar crește mai rapid decât veniturile timp de câteva trimestre consecutive, acest lucru ar deveni unul dintre primele semnale de avertizare fundamentale.
 Sursa: XTB Research


Calendarul economic: Sezonul raportărilor financiare din Europa în centrul atenției, pe fondul unui calendar macroeconomic rarefiat(11.11.2026)

Deschiderea sesiunii din SUA: Creșterea inflației CPI răcește încrederea pieței, Anthropic vizează o evaluare de 1,4 trilioane de dolari

Prețul de debut al Anthropic. Pare rezonabil un trilion de dolari?


Ce urmează pentru indicele S&P 500? 🔼 Rezumatul sezonului de raportare a rezultatelor financiare din SUA
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."