


Apple (AAPL.US) a încheiat al patrulea trimestru al anului fiscal 2026 cu un profit net mai bun decât cel preconizat, de 30,71 miliarde de dolari, și cu venituri de 114,5 miliarde de dolari, ceea ce reprezintă o creștere de 12% față de aceeași perioadă a anului trecut și un rezultat cu mult peste așteptările analiștilor. iPhone-ul a rămas principalul motor al creșterii, vânzările înregistrând o creștere de 17% față de aceeași perioadă a anului trecut și depășind previziunile pieței, în timp ce veniturile din vânzările de Mac au înregistrat o creștere și mai puternică, de 24%. Apple și-a menținut profitabilitatea ridicată și a generat un profit net de 30,71 miliarde de dolari, în ciuda creșterii costurilor componentelor și a presiunilor asupra lanțului de aprovizionare. Raportul evidențiază soliditatea afacerii Apple și cererea pentru dispozitivele și serviciile sale, deși veniturile mai slabe decât se aștepta în China și scăderea vânzărilor de iPad-uri și dispozitive purtabile indică o creștere inegală între categoriile de produse. Acțiunile Apple au rămas practic neschimbate după publicarea rezultatelor financiare, tranzacționându-se în tranzacțiile după închiderea bursei la un preț apropiat de cel de închidere din sesiunea regulată, de 338,50 dolari.
Rezultatele financiare cheie ale Apple pentru trimestrul al patrulea al anului fiscal 2026
- Veniturile au crescut cu 12% față de aceeași perioadă a anului trecut, ajungând la 114,50 miliarde de dolari, comparativ cu estimarea consensuală de 113,39 miliarde de dolari. Aceasta reprezintă o depășire a estimărilor cu aproximativ 1,1 miliarde de dolari, sau aproape 1%, și marchează un nou record al veniturilor pentru trimestrul din septembrie. Pentru o companie de amploarea Apple, creșterea veniturilor cu două cifre rămâne un semn important al cererii reziliente pentru produsele și serviciile sale.
- Profitul pe acțiune (EPS) a atins 2,10 dolari, comparativ cu așteptările de 1,99 dolari, depășind estimările cu aproximativ 5,5%. Cu toate acestea, rezultatul a inclus un impact pozitiv din rambursările legate de tarife, estimate la 0,05 dolari pe acțiune. Excluzând acest efect, EPS ar fi fost de aproximativ 2,05 dolari, încă peste estimările de consens, dar indicând faptul că o parte din surpriza privind profitul nu a provenit direct din performanța operațională.
- Profitul net a crescut cu 12% față de aceeași perioadă a anului trecut, ajungând la 30,71 miliarde de dolari, ceea ce corespunde unei marje de profit net de aproximativ 26,8%. Aceasta înseamnă că Apple a generat aproape 27 de cenți profit net pentru fiecare dolar din venituri. O astfel de rentabilitate ridicată rămâne unul dintre cele mai importante puncte forte ale companiei, deși rezultatele viitoare rămân sensibile la costurile de producție, la modificările de prețuri și la structura vânzărilor.
- Marja brută a atins 47,9%, depășind estimarea consensuală de 47,5%. Profitul brut a crescut cu 13% față de aceeași perioadă a anului trecut, ajungând la 54,82 miliarde de dolari. Rambursările legate de tarife au îmbunătățit marja raportată cu aproximativ 1 punct procentual, sugerând că, fără acest factor, marja brută s-ar fi situat mai aproape de 46,9%. Această distincție este importantă atunci când se evaluează sustenabilitatea profitabilității în trimestrele următoare.
- Venitul operațional a crescut cu 10% față de aceeași perioadă a anului trecut, ajungând la 35,63 miliarde de dolari, comparativ cu estimările analiștilor de 34,52 miliarde de dolari. Acest lucru se traduce printr-o marjă operațională de aproximativ 31,1%, confirmând capacitatea Apple de a genera profituri substanțiale, menținând în același timp o bază masivă de venituri.
iPhone și Mac generează cea mai puternică creștere a veniturilor
- Veniturile din vânzările de iPhone au crescut cu 17% față de aceeași perioadă a anului trecut, ajungând la 57,58 miliarde de dolari, comparativ cu așteptările de 56,48 miliarde de dolari. Acest lucru înseamnă că smartphone-urile au reprezentat aproximativ jumătate din veniturile trimestriale ale Apple și rămân, de departe, cea mai importantă categorie de produse a companiei. Vânzările puternice ale dispozitivelor de ultimă generație evidențiază importanța loialității clienților și capacitatea companiei de a menține o cerere robustă, în ciuda concurenței tot mai intense.
- Veniturile din servicii au atins un nivel record de 31,57 miliarde de dolari, înregistrând o creștere de aproximativ 10% față de aceeași perioadă a anului trecut și situându-se practic în linie cu estimările analiștilor de 31,58 miliarde de dolari. Serviciile au reprezentat aproximativ 27,6% din veniturile totale, constituind o sursă importantă de vânzări recurente. Creșterea din acest segment sporește valoarea bazei de dispozitive instalate de Apple și reduce dependența companiei de lansările ciclice de hardware.
- Veniturile din vânzările de Mac au crescut cu 24% față de aceeași perioadă a anului trecut, ajungând la 10,79 miliarde de dolari, depășind semnificativ estimarea consensuală de 9,69 miliarde de dolari. Aceasta a fost cea mai puternică rată de creștere dintre principalele categorii de produse ale Apple. Rezultatul sugerează o cerere susținută pentru computerele companiei și o contribuție în creștere la veniturile globale ale ecosistemului.
- Veniturile din vânzările de iPad au scăzut cu 10% față de aceeași perioadă a anului trecut, ajungând la 6,23 miliarde de dolari, comparativ cu așteptările analiștilor de 6,83 miliarde de dolari. Aceasta a fost una dintre cele mai notabile dezamăgiri din raport, indicând o cerere mai slabă în categoria tabletelor. Cu toate acestea, scăderea poate reflecta, de asemenea, diferențe în programele de lansare a produselor și în ciclurile de înlocuire, ceea ce înseamnă că un singur trimestru nu determină neapărat tendința pe termen lung.
- Veniturile din categoria dispozitivelor purtabile, produse pentru casă și accesorii au scăzut cu 8% față de aceeași perioadă a anului trecut, ajungând la 8,30 miliarde de dolari, comparativ cu estimările de 8,99 miliarde de dolari. Vânzările mai slabe de ceasuri inteligente, căști și alte accesorii reprezintă un alt indiciu că cererea consumatorilor nu crește uniform în toate categoriile de produse. Privind în perspectivă, întrebarea cheie este dacă noile generații de dispozitive vor fi suficiente pentru a inversa această tendință.
Veniturile totale din vânzarea de produse au atins 82,9 miliarde de dolari, înregistrând o creștere de 12% față de aceeași perioadă a anului trecut și depășind estimarea consensuală de 81,46 miliarde de dolari. Rezultatul confirmă faptul că hardware-ul rămâne principalul motor al veniturilor Apple, în ciuda importanței crescânde a serviciilor, care au ratat la limită așteptările de pe Wall Street.
China crește rapid, dar nu se ridică la nivelul așteptărilor analiștilor
Veniturile din China extinsă au crescut cu 21% față de aceeași perioadă a anului trecut, ajungând la 17,54 miliarde de dolari, dar nu au atins estimarea consensuală de 18,55 miliarde de dolari. Deși regiunea a înregistrat cea mai puternică rată de creștere dintre principalele piețe geografice ale Apple, diferența față de așteptări a depășit 1 miliard de dolari. Acest lucru ilustrează cât de mult se așteptau analiștii de la redresarea vânzărilor din China, unde concurența internă și disponibilitatea produselor rămân factori importanți. Potrivit Financial Times, conducerea Apple a subliniat, de asemenea, constrângerile legate de aprovizionare care au limitat capacitatea companiei de a satisface cererea.
America a rămas cea mai mare piață a Apple, generând venituri de 48,68 miliarde de dolari, în creștere cu 10% față de aceeași perioadă a anului trecut. Regiunea a reprezentat aproximativ 42,5% din veniturile totale, confirmând importanța sa centrală pentru performanța financiară a companiei. Veniturile din Europa au crescut cu 12% față de aceeași perioadă a anului trecut, ajungând la 32,01 miliarde de dolari, reprezentând aproximativ 28% din vânzările Apple. Creșterea de două cifre înregistrată în a doua cea mai mare regiune geografică a companiei susține imaginea de ansamblu a unei cereri solide pentru produsele și serviciile sale. Restul regiunii Asia-Pacific a generat venituri de 9,71 miliarde de dolari, în creștere cu 15% față de anul precedent, în timp ce Japonia a înregistrat o scădere modestă de 1%, ajungând la 6,54 miliarde de dolari. Aceste rezultate evidențiază performanța inegală a piețelor asiatice, unde creșterea din unele țări compensează vânzările mai slabe din alte părți.
Fluxul de numerar și randamentul pentru acționari
Apple a generat aproximativ 145,1 miliarde de dolari din fluxul de numerar operațional în cursul anului fiscal 2026. Acesta este unul dintre cei mai importanți indicatori financiari ai companiei, demonstrând capacitatea sa substanțială de a finanța investiții, cercetare și dezvoltare, precum și distribuțiile către acționari prin intermediul numerarului generat de operațiunile sale de bază. Numai în al patrulea trimestru, fluxul de numerar operațional a atins aproximativ 28 miliarde de dolari, în timp ce compania a returnat o sumă similară acționarilor prin dividende și răscumpărări de acțiuni. Amploarea acestor distribuiri de capital rămâne o caracteristică importantă a Apple ca companie tehnologică matură, deși nu elimină riscul scăderii prețului acțiunilor sale.
Apple și-a menținut dividendul trimestrial la 0,27 dolari pe acțiune. Cu toate acestea, programele de răscumpărare a acțiunilor joacă un rol mult mai important în distribuțiile totale către acționari ale companiei, deoarece pot reduce numărul de acțiuni în circulație și pot susține creșterea EPS. Conducerea a raportat, de asemenea, că baza instalată de dispozitive active ale Apple a atins un nou record istoric în toate categoriile majore de produse și regiunile geografice. Acest lucru este deosebit de important pentru perspectivele pe termen lung ale segmentului Servicii, întrucât o bază mai mare de utilizatori creează oportunități de a genera venituri suplimentare din abonamente, plăți și alte servicii digitale.
Cheltuielile Apple pentru cercetare și dezvoltare (C&D) cresc mult mai rapid decât veniturile
Cheltuielile Apple pentru cercetare și dezvoltare (C&D) au crescut cu 32% față de aceeași perioadă a anului trecut, ajungând la 11,73 miliarde de dolari în al patrulea trimestru, depășind așteptările analiștilor de 11,63 miliarde de dolari. Aceasta înseamnă că această companie a alocat peste 10% din veniturile trimestriale pentru C&D, comparativ cu aproximativ 8,7% în aceeași perioadă a anului trecut. Cheltuielile operaționale totale au crescut cu 21% față de aceeași perioadă a anului trecut, ajungând la 19,19 miliarde de dolari, depășind semnificativ ritmul de creștere al veniturilor. În același timp, cheltuielile de vânzare, generale și administrative (SG&A) au crescut cu doar 5,8% față de aceeași perioadă a anului trecut, ajungând la 7,46 miliarde de dolari, ceea ce indică faptul că, principalul factor care a contribuit la creșterea costurilor operaționale au fost cheltuielile pentru dezvoltarea tehnologică.
Creșterea cheltuielilor cu cercetarea și dezvoltarea poate reflecta intensificarea eforturilor de dezvoltare în domeniul inteligenței artificiale, al software-ului și al noilor categorii de dispozitive, dar ridică totodată așteptări cu privire la viitoarea monetizare a acestor proiecte. Cheltuielile cu cercetarea și dezvoltarea reprezintă acum peste 61% din totalul cheltuielilor operaționale ale Apple. Din perspectiva investitorilor, întrebarea cheie este dacă această accelerare a cheltuielilor se va traduce în noi surse de venituri și într-o competitivitate mai puternică în anii următori sau dacă va avea ca rezultat principal o bază de costuri permanent mai ridicată.
iPhone Duo și trimestrul sărbătorilor: un test major al cererii pentru Apple?
Previziunile consensuale ale analiștilor sugerează că veniturile Apple ar putea ajunge la aproximativ 153 de miliarde de dolari în primul trimestru al anului fiscal 2027, care acoperă sezonul cumpărăturilor de sărbători, aproape 89 de miliarde de dolari fiind așteptați să provină din vânzările de iPhone. Lansarea iPhone Duo, primul smartphone pliabil al Apple, va fi deosebit de importantă, întrucât dispozitivul a fost pus în vânzare abia în octombrie și, prin urmare, nu a avut niciun impact asupra trimestrului raportat recent. Potrivit Bloomberg Intelligence, cererea pentru acest dispozitiv s-ar putea traduce în vânzări de 14 până la 16 milioane de unități în primele 12 luni, comparativ cu o prognoză anterioară de 10 până la 14 milioane. Aceste cifre reprezintă proiecțiile analiștilor, nu orientările oficiale ale companiei.
Cea mai mare incertitudine rămâne capacitatea Apple de a satisface cererea, întrucât disponibilitatea limitată a modelului iPhone Duo ar putea amâna o parte din venituri dincolo de sezonul crucial al cumpărăturilor de sărbători. Conform rapoartelor din industrie, termenele de livrare pentru unele comenzi se prelungesc până la sfârșitul lunii ianuarie 2027, ceea ce sugerează că interesul puternic al consumatorilor pentru noul model s-ar putea să nu se traducă imediat în vânzări raportate. O altă provocare provine din programul revizuit de lansare a produselor, inclusiv absența unui iPhone 18 standard din gama de toamnă și introducerea mai târzie a anumitor dispozitive noi. Pentru noul CEO John Ternus, care a preluat funcția în septembrie, lunile următoare vor reprezenta, așadar, primul său test major în ceea ce privește gestionarea aprovizionării, lansările de produse și așteptările de pe Wall Street.
Ce înseamnă rezultatele Apple pentru investitori?
Raportul confirmă că, în ciuda dimensiunilor sale enorme, Apple rămâne capabilă să înregistreze o creștere de două cifre a veniturilor și a profiturilor fără a-și asuma același nivel de risc legat de investițiile în infrastructura de AI ca cei mai mari operatori de centre de date. Compania beneficiază în primul rând de puterea ecosistemului său, de baza de utilizatori în continuă expansiune și de oportunitățile de a vinde servicii suplimentare clienților existenți. Combinația dintre vânzările în creștere de iPhone și Mac și veniturile record din servicii este deosebit de încurajatoare.
Veniturile, profitul și fluxul de numerar liber sunt toate în creștere, dar la fel sunt și cheltuielile de cercetare și dezvoltare, în timp ce marja brută a scăzut ușor, iar valoarea răscumpărărilor de acțiuni a înregistrat o scădere. Investitorii au motive să fie îngrijorați de această combinație. Chiar și poziția de piață excepțional de puternică a Apple nu garantează o creștere constantă pentru toate produsele și regiunile geografice. Slăbiciunea înregistrată de iPad-uri și dispozitivele purtabile, dezamăgirea legată de ritmul de expansiune în China și impactul parțial punctual al rambursărilor legate de tarife asupra marjelor rămân aspecte importante de luat în considerare la evaluarea calității raportului privind profiturile. Pentru investitori, atenția se îndreaptă acum în principal către perspectivele pentru trimestrul sărbătorilor, costurile componentelor, disponibilitatea produselor și capacitatea companiei de a-și menține expansiunea.
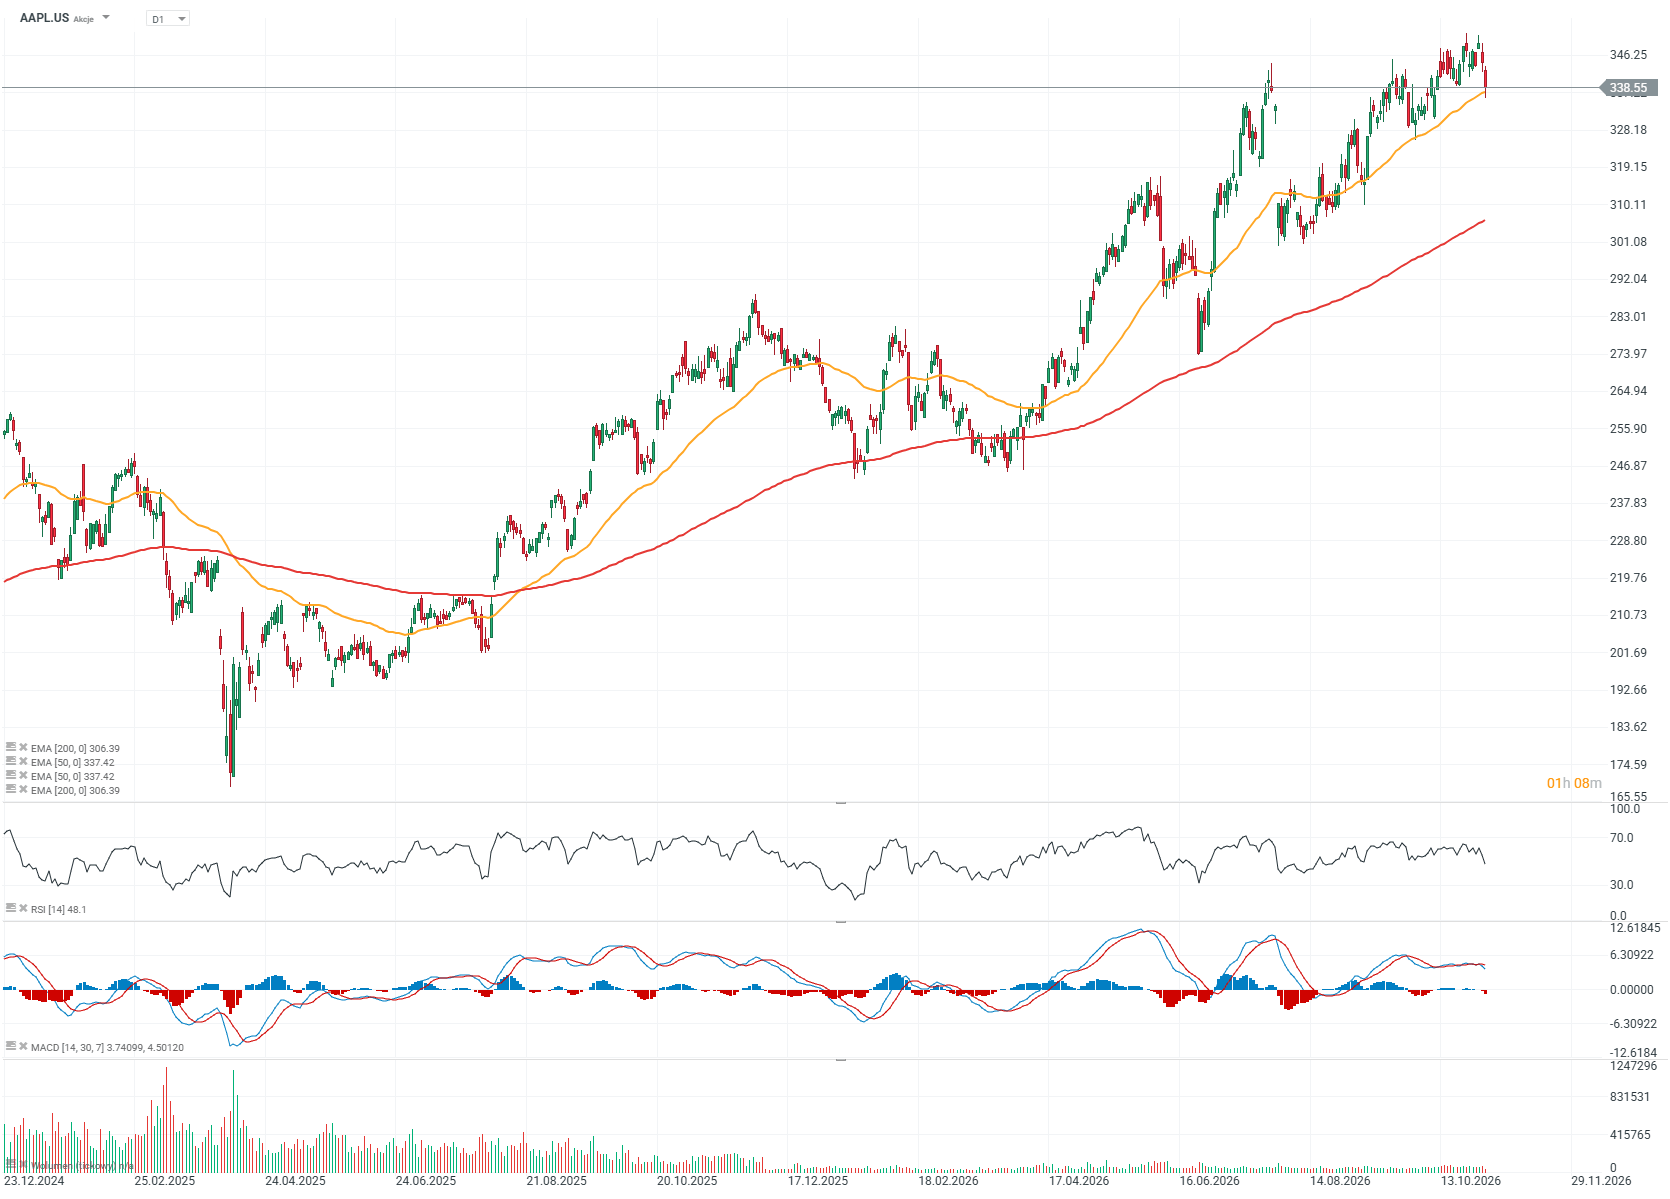
Graficul prețului acțiunilor Apple (AAPL.US), interval zilnic
Acțiunile Apple și-au dublat aproape valoarea față de nivelurile din aprilie 2025, când tensiunile comerciale s-au intensificat, și s-au dovedit remarcabil de rezistente la turbulențele din sectorul tehnologic din a doua jumătate a acestui an. Recent, acțiunile au atins noi maxime istorice chiar și pe fondul scăderii indicelui Nasdaq, dar a apărut o presiune puternică de vânzare înaintea raportului privind rezultatele financiare, împingând prețul către media mobilă exponențială pe 50 de sesiuni (EMA50, linia portocalie). Zona de 350 USD, corespunzătoare maximelor recente, rămâne un nivel important de rezistență, în timp ce suportul se situează în jurul valorii de 335 USD pe acțiune. O străpungere sub acest suport ar putea semnala un risc semnificativ de corecție mai profundă, potențial către nivelul de 300 USD.
Sursă: xStation5
Graficele privind evaluarea și creșterea afacerii Apple (la data sesiunii de tranzacționare din 2 noiembrie 2026)
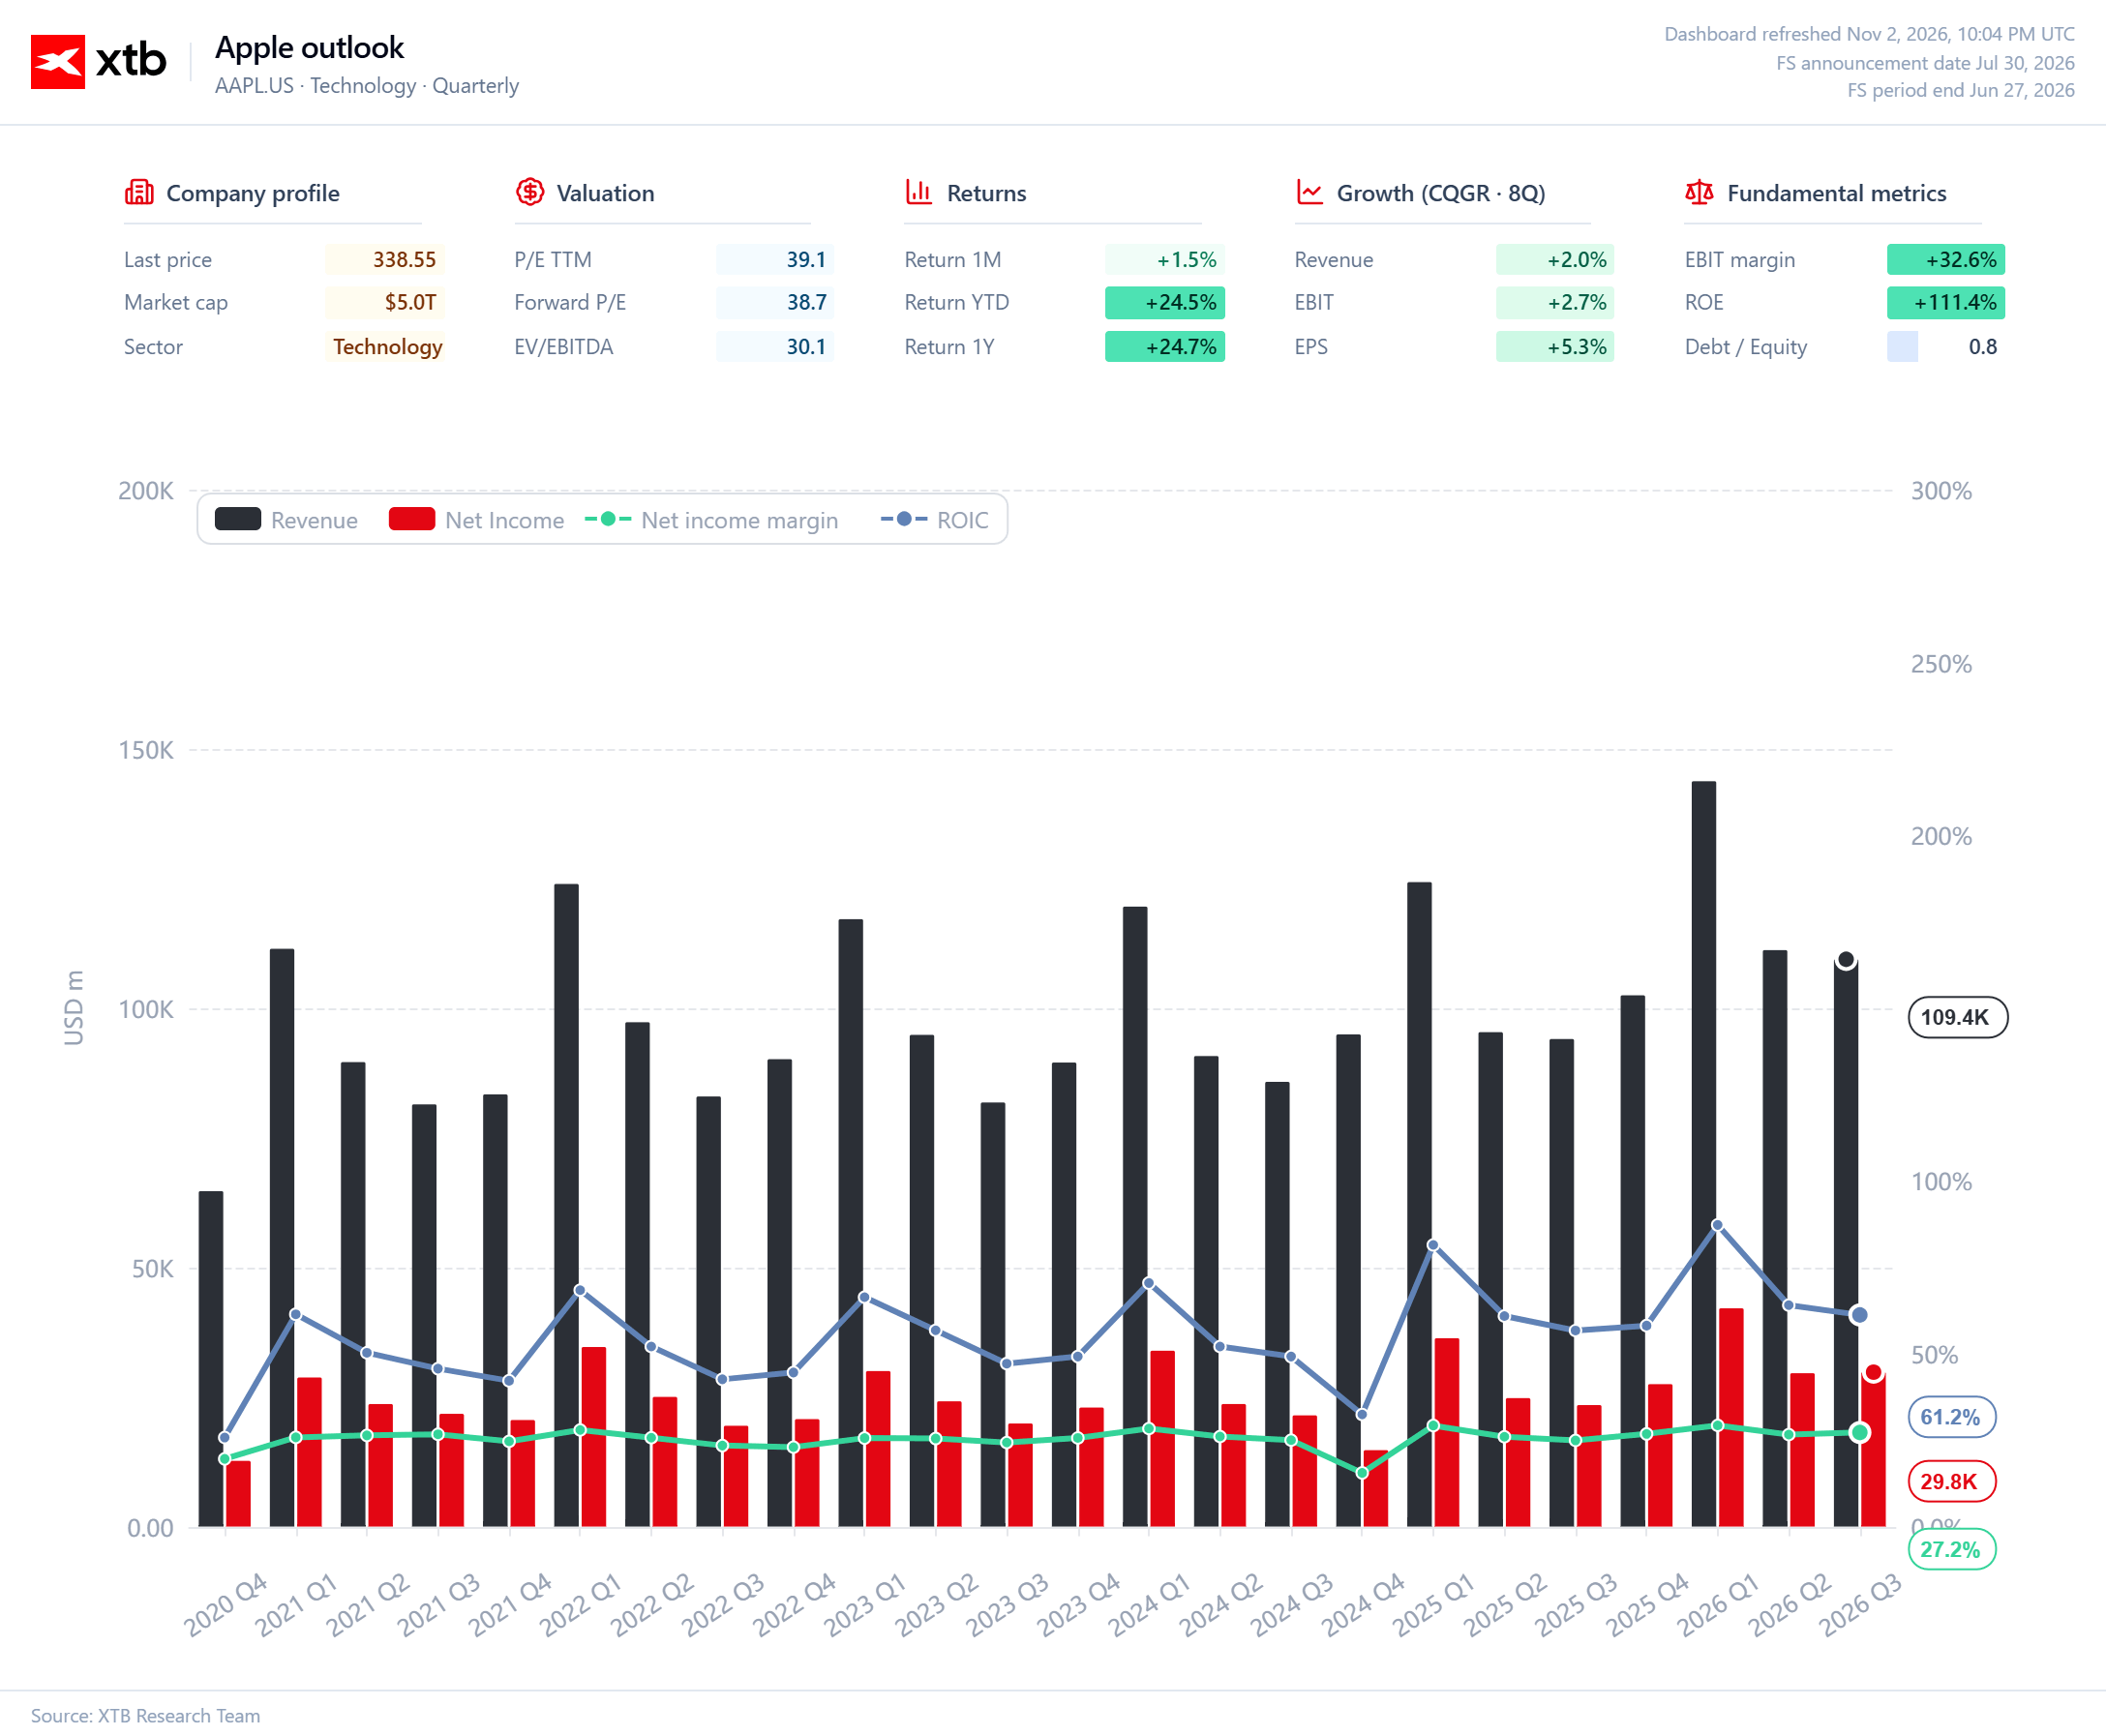
Graficul 1. Venituri, profit net și randamentul capitalului investit
Performanța financiară pe termen lung a Apple arată că această companie a reușit nu numai să-și extindă baza de venituri, ci și să păstreze o pondere din ce în ce mai mare din vânzări sub formă de profit net, marja de profit net crescând de la aproximativ 20% la sfârșitul anului 2020 la 27,2% în al treilea trimestru al anului fiscal 2026. Cu venituri trimestriale de 109,4 miliarde de dolari, compania a generat un profit net de 29,8 miliarde de dolari, menținând niveluri de profitabilitate asociate mai degrabă cu afacerile digitale extrem de scalabile decât cu producătorii tradiționali de electronice de larg consum. De remarcat în mod special este randamentul capitalului investit (ROIC) de 61,2%, ceea ce sugerează că Apple are nevoie de o bază de capital relativ modestă pentru a genera profituri operaționale substanțiale. Un ROIC atât de ridicat reflectă, printre alți factori, puterea mărcii Apple, proprietatea intelectuală și modelul de producție externalizată, deși cifra raportată depinde și de metodologia utilizată pentru calcularea capitalului investit. Din perspectiva evaluării, întrebarea cheie este dacă Apple poate menține acest nivel de eficiență a capitalului, întrucât un raport P/E apropiat de 39 sugerează că piața ia deja în calcul o calitate excepțională a afacerii, lăsând un spațiu limitat pentru dezamăgiri.
Sursă: XTB Research
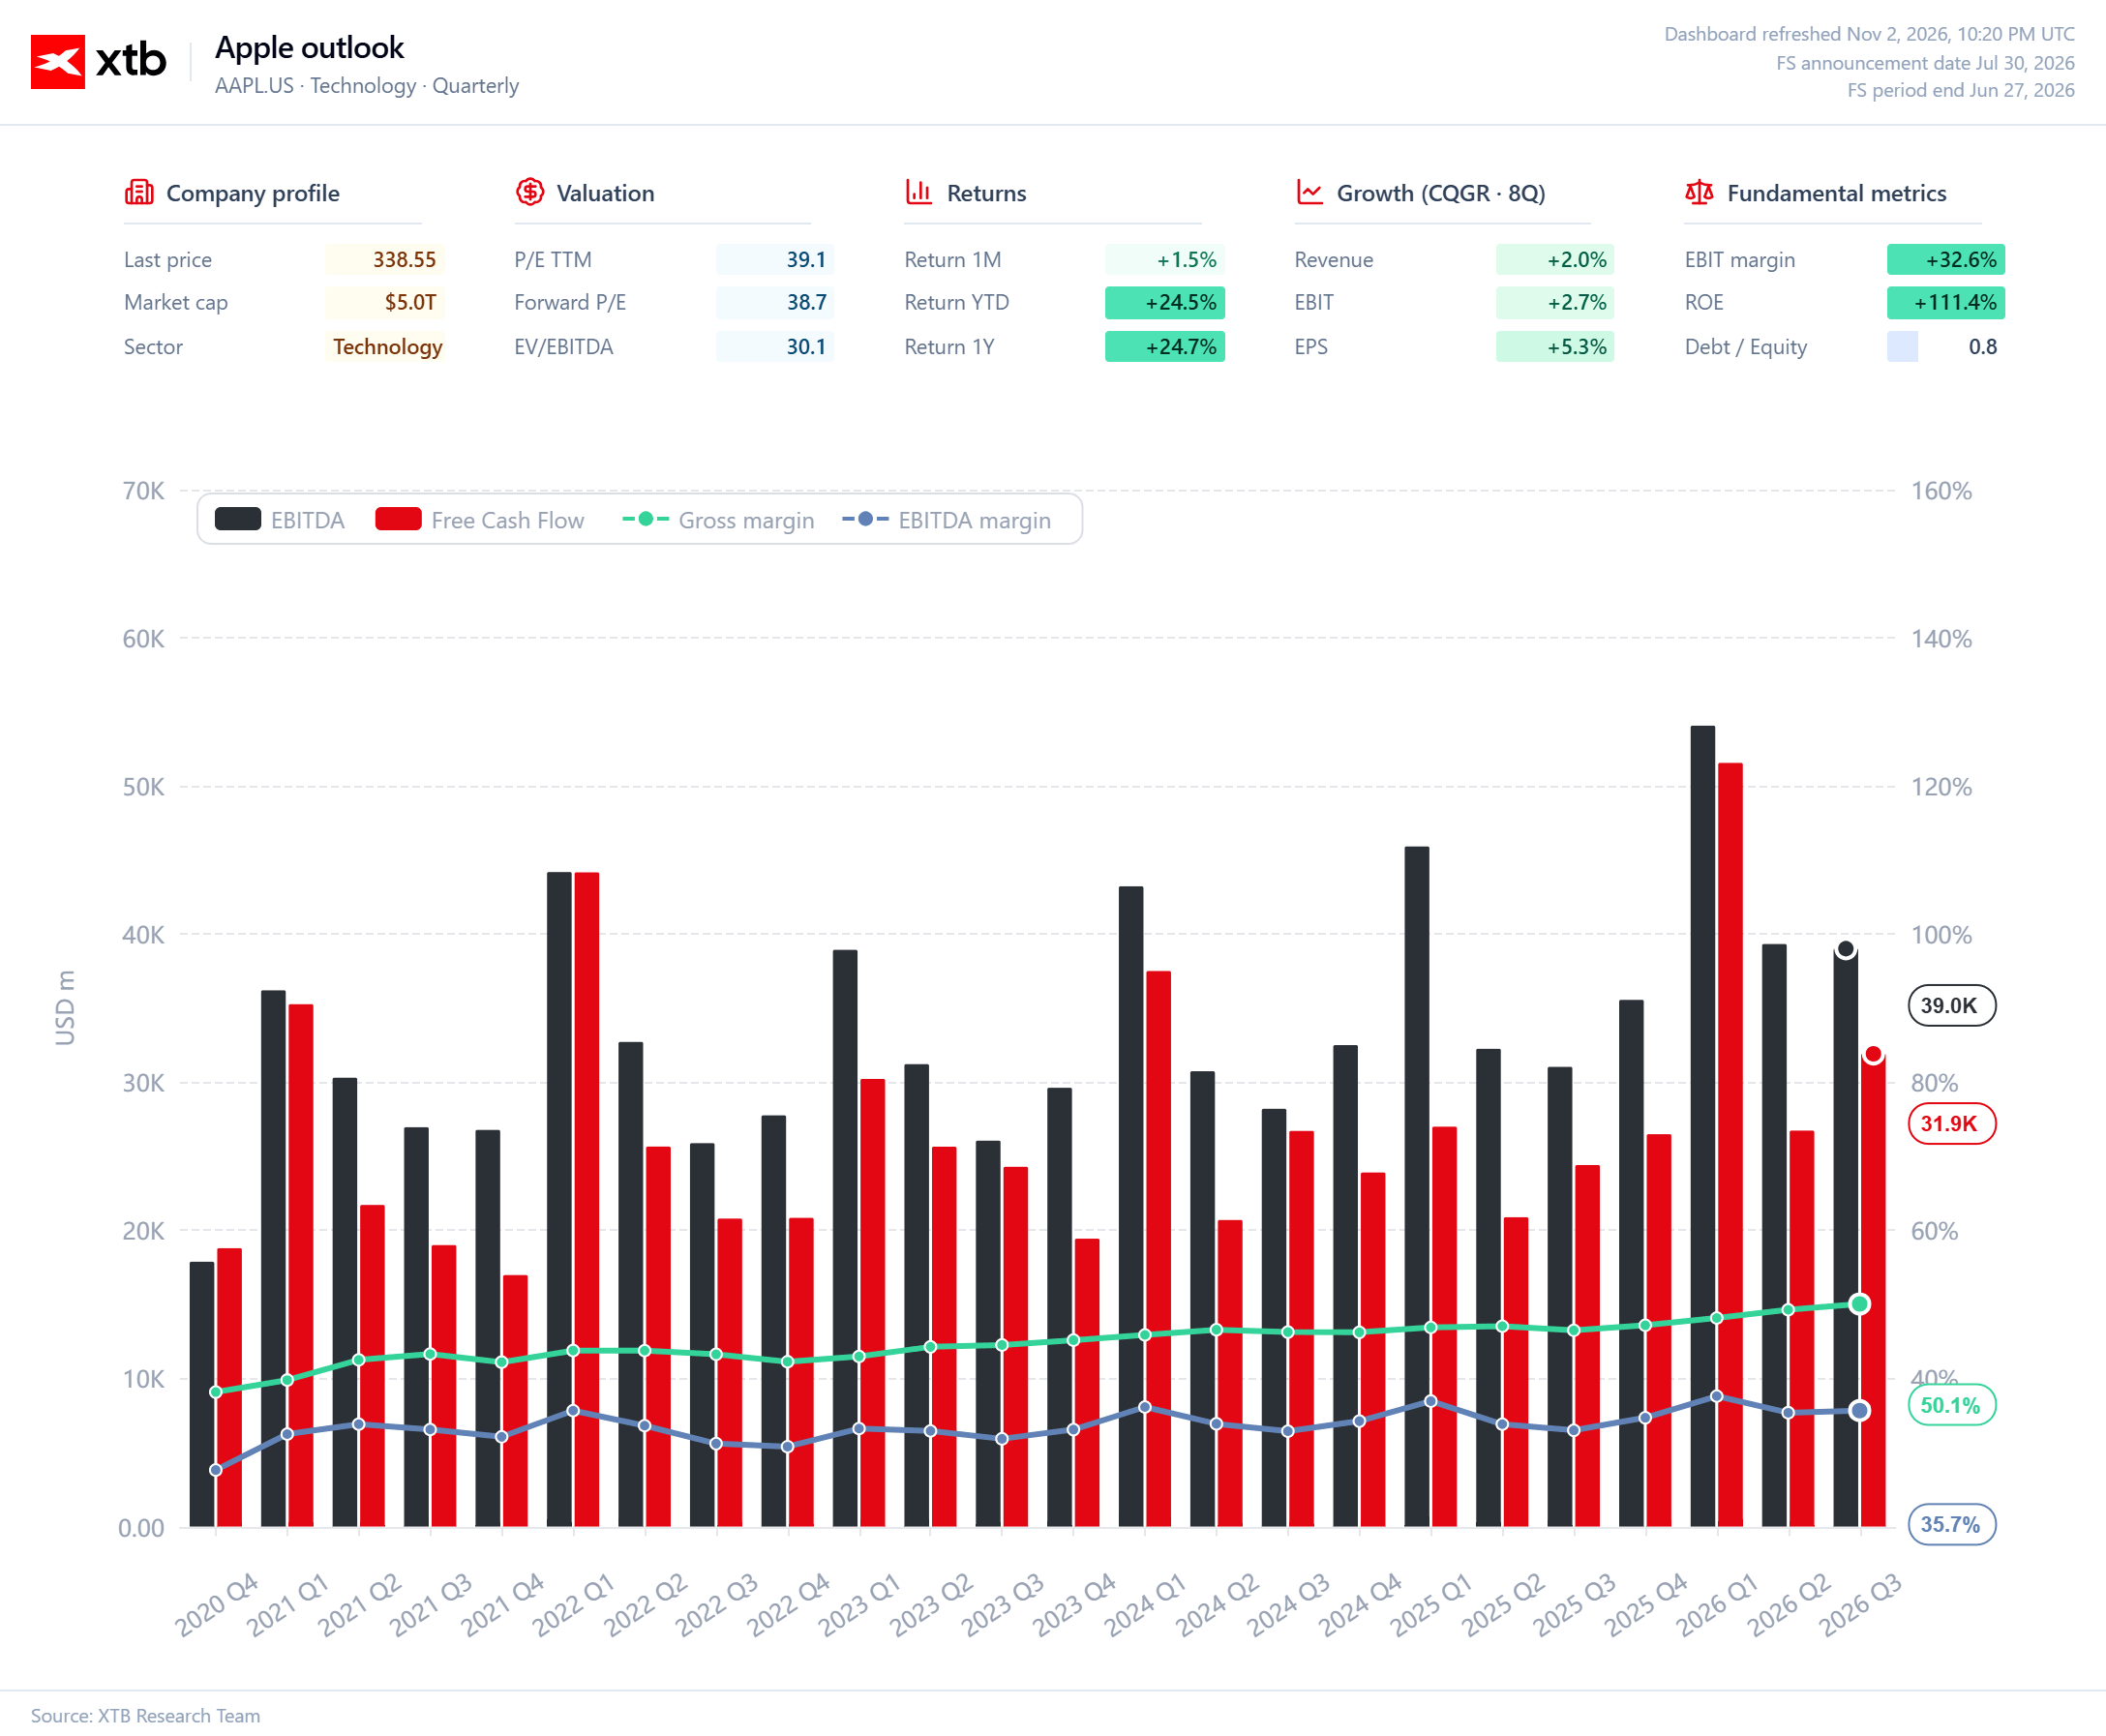
Graficul 2. EBITDA și fluxul de numerar liber al Apple
În ultimii șase ani, Apple și-a îmbunătățit constant marja brută, care a crescut de la aproximativ 39% la sfârșitul anului 2020 la 50,1% în al treilea trimestru al anului fiscal 2026, reflectând capacitatea tot mai mare a companiei de a genera profit din produsele și serviciile sale. EBITDA a atins 39,0 miliarde de dolari, cu o marjă EBITDA de 35,7%, ceea ce reprezintă un decalaj de 14,4 puncte procentuale față de marja brută și evidențiază impactul considerabil al cheltuielilor operaționale, inclusiv al celor pentru cercetare și dezvoltare, asupra profitabilității generale. Interesant este faptul că, în ciuda îmbunătățirii pe termen lung a marjei brute, marja EBITDA a rămas relativ stabilă în ultimii ani, ceea ce sugerează că o parte din beneficiile rezultate dintr-un mix de vânzări mai favorabil sunt absorbite de creșterea costurilor operaționale. Fluxul de numerar liber de 31,9 miliarde de dolari a reprezentat aproximativ 82% din EBITDA trimestrială, confirmând capacitățile puternice ale Apple de a genera numerar, deși această relație este supusă fluctuațiilor sezoniere determinate parțial de mișcările capitalului de lucru. Din perspectiva investitorilor, problema cheie nu este, așadar, doar dacă Apple poate menține marjele brute aproape de maximele istorice, ci dacă poate transforma acest avantaj competitiv într-o creștere susținută a EBITDA și a fluxului de numerar liber, mai ales având în vedere că acțiunile se tranzacționează la aproximativ 39 de ori câștigurile anuale.
Sursă: XTB Research
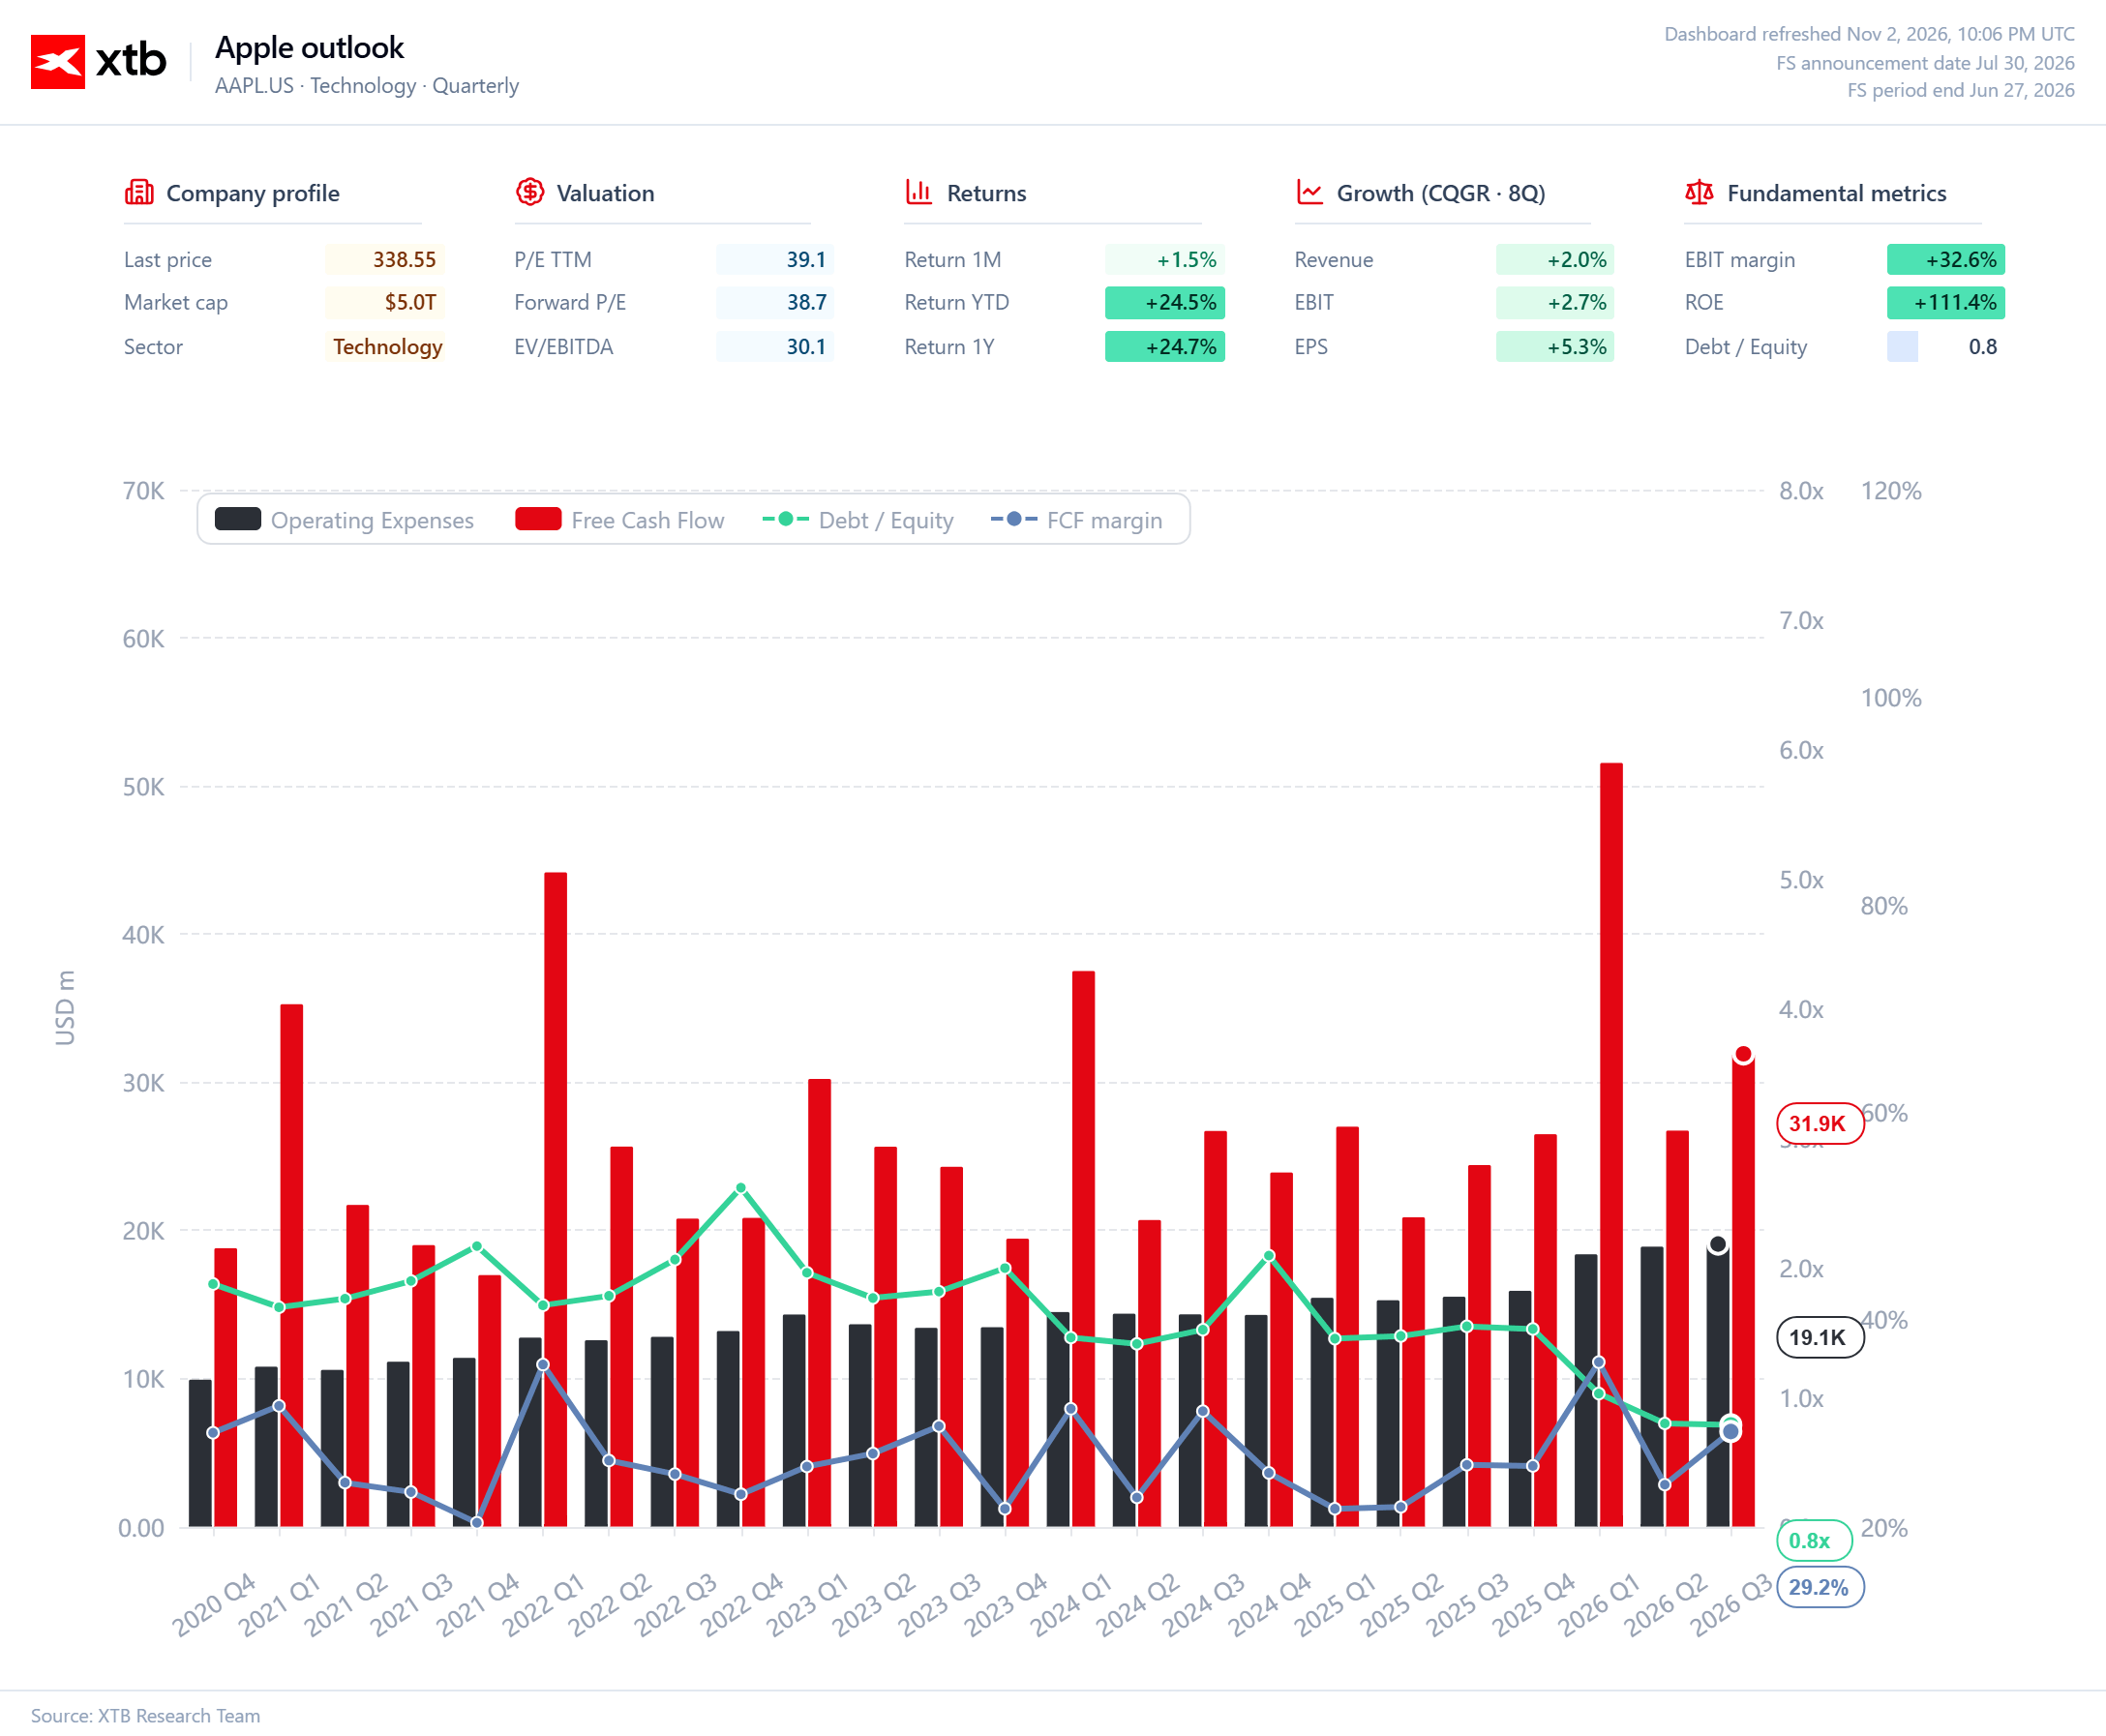
Graficul 3. Cheltuielile operaționale, fluxul de numerar liber și gradul de îndatorare al Apple
Cheltuielile operaționale ale Apple au crescut de la aproximativ 10 miliarde de dolari pe trimestru la sfârșitul anului 2020 la 19,1 miliarde de dolari în al treilea trimestru al anului fiscal 2026, deși extinderea activității sale a fost însoțită de o capacitate și mai puternică de a genera numerar. Fluxul de numerar liber (FCF) a atins 31,9 miliarde de dolari în ultimul trimestru prezentat, cu o marjă FCF de 29,2%, evidențiind eficiența excepțională a modelului de afaceri al Apple în generarea de numerar. Fluctuațiile sezoniere ale FCF vizibile în grafic, în special creșterile bruște din trimestrele cu sărbători, demonstrează de ce o singură valoare trimestrială nu ar trebui considerată reprezentativă pentru întregul an. De o importanță deosebită este scăderea raportului datorie/capital propriu de la niveluri de peste 2,0 în anii precedenți la aproximativ 0,8, deși interpretarea acestui indicator este complicată de impactul istoric al răscumpărărilor de acțiuni asupra valorii contabile a capitalului propriu. Combinația dintre generarea puternică de numerar și scăderea levierului financiar reduce riscul bilanțier al Apple, oferind conducerii o flexibilitate considerabilă pentru a finanța noi proiecte fără a crește semnificativ datoria.
Sursa: XTB Research


Palantir aproape își dublează veniturile 📈 Acțiunile înregistrează o ușoară creștere în urma unor rezultate financiare solide



Rezumatul zilei: Rollercoaster pe piața materiilor prime🚨Petrolul scade cu 7%; aurul crește cu peste 2%💥


Acțiunile Alstom se prăbușesc cu 25% pe fondul panicii, după revizuirea în jos a previziunilor financiare



Deschiderea sesiunii din SUA: Un final de trimestru dezastruos. Intel pierde aproape o treime din valoarea sa, iar piața criptomonedelor se redresează după un atac cibernetic asupra celei mai mari burse.
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."