


Gigantul olandez din sectorul AI, ASML, a raportat venituri de 11,66 miliarde de euro în trimestrul al treilea, față de 11,72 miliarde de euro cât se aștepta, în timp ce acțiunile companiei au scăzut cu aproximativ 4% ca reacție inițială, chiar dacă profitul net a depășit cu mult estimările, ajungând la 4,96 miliarde de euro față de prognoza de 4,1 miliarde de euro. Cu toate acestea, la niveluri de evaluare exigente, chiar și cea mai mică scădere a dinamicii vânzărilor poate afecta sentimentul pieței, iar acest lucru pare să fie exact ceea ce observăm. În ansamblu, raportul companiei a fost foarte solid și a confirmat, de asemenea, o creștere semnificativă a cererii din sectorul AI, pornind de la niveluri deja ridicate. În acest context, faptul că veniturile au ratat așteptările cu câteva milioane de euro nu ar trebui să fie cea mai mare preocupare a acționarilor — întrebarea cheie este dacă raportul indică vreun alt „semnal de alarmă”. Analizând mai atent, răspunsul pare să fie clar „nu”, iar noi nu vedem nimic în rezultate care să reprezinte o „amenințare” pentru continuarea pieței bull din sectorul tehnologic. Dimpotrivă, raportul pare să susțină îmbunătățirea sentimentului în segmentul infrastructurii de AI.
- Compania și-a restrâns previziunile privind veniturile pentru întregul an la un interval de 44–45 miliarde de euro, majorând limita inferioară de la 43 miliarde de euro cât era anterior. Cererea rămâne foarte puternică, în special datorită investițiilor legate de AI, în timp ce unii clienți își exprimă deja interesul de a plasa comenzi pentru perioada 2029–2030.
- ASML consideră că oferta planificată în prezent pentru 2027 și 2028 nu va fi suficientă pentru a satisface pe deplin cererea, iar compania continuă să evalueze extinderea în continuare a capacității.
- Pentru următorul trimestru, T4, ASML se așteaptă la vânzări de 14,2–15,2 miliarde de euro, limita superioară a intervalului depășind consensul LSEG de 14,2 miliarde de euro.
- Un sprijin suplimentar pentru perspectivele pe termen lung vine din partea Samsung și TSMC, care s-au angajat să utilizeze sisteme EUV cu NA ridicat, care se preconizează că vor fi cruciale pentru următoarea generație de semiconductori de ultimă generație.
Calitatea rezultatelor ASML a fost mai bună decât sugerează cifra principală a veniturilor
Rezultatele ASML din al treilea trimestru au părut mixte doar la prima vedere. Vânzările nete s-au situat ușor sub așteptări, dar mult mai importantă a fost amploarea surprizei pozitive în ceea ce privește profitabilitatea. Profitul net a atins 4,96 miliarde de euro, față de aproximativ 4,11 miliarde de euro cât se aștepta, în timp ce marja brută s-a situat la 57,5%, comparativ cu aproximativ 56,1% cât se preconiza. Acest lucru sugerează că ASML nu numai că înregistrează volume de vânzări foarte mari, dar menține și o rentabilitate unitară excepțional de puternică în întreaga sa activitate.
Un factor important a fost reprezentat de vânzările din segmentul Installed Base Management, în valoare de 3,3 miliarde de euro, care au depășit estimările anterioare ale companiei. Creșterea cheltuielilor clienților pentru modernizări și îmbunătățirea eficienței sistemelor deja instalate sporește ponderea veniturilor recurente și reduce parțial dependența ASML de ciclul de livrare a mașinilor noi. În același timp, compania a vândut 113 sisteme noi de litografie și 8 sisteme second-hand, comparativ cu 86 și, respectiv, 5 în trimestrul anterior, ceea ce indică o accelerare clară a activității operaționale.
Concluzia principală nu este, așadar, devierea modestă față de veniturile prevăzute, ci faptul că ASML generează un profit substanțial mai mare din fiecare euro de venit decât se aștepta piața. Pentru o afacere cu bariere de intrare atât de ridicate și o poziție tehnologică atât de unică, acest lucru înseamnă că avantajul competitiv al companiei se reflectă din ce în ce mai mult în marje, mai degrabă decât doar în creșterea nominală a veniturilor.
ASML își revizuiește în sens pozitiv previziunile pentru a treia oară: boom-ul AI se traduce deja în cifre concrete
Un element și mai puternic al raportului a fost perspectiva. ASML și-a îmbunătățit previziunile pentru 2026 pentru al treilea trimestru consecutiv, restrângând intervalul estimat al vânzărilor. În același timp, compania se așteaptă acum la o marjă brută pe întregul an de aproximativ 56%, comparativ cu intervalul anterior de 54% până la 56%. Ridicarea limitei inferioare a previziunilor, mai degrabă decât simpla majorare a scenariului optimist, este deosebit de importantă. Acest lucru sugerează că managementul devine din ce în ce mai încrezător atât în ceea ce privește realizarea cererii, cât și în ceea ce privește profitabilitatea către sfârșitul anului.
Pentru trimestrul al patrulea, ASML prognozează vânzări de 14,2–15,2 miliarde de euro și o marjă brută de aproximativ 57%. Limita superioară a intervalului de venituri depășește așteptările anterioare ale pieței, în timp ce marja prognozată rămâne excepțional de ridicată pentru un producător de echipamente industriale atât de complexe. Compania se așteaptă, de asemenea, ca activitatea sa din domeniul EUV să crească cu peste 45% în acest an, în timp ce segmentul non-EUV este prognozat să se extindă cu aproximativ 20% față de anul precedent.
Acest lucru este deosebit de important din perspectiva evaluării. De câteva trimestre, piața a acordat o primă pentru creșterea preconizată a investițiilor în infrastructura de AI, dar raportul actual arată că aceasta nu mai este doar o poveste bazată pe așteptări viitoare. Cererea legată de AI este din ce în ce mai vizibilă în vânzări, marje și previziuni revizuite în mod repetat. În practică, aceasta înseamnă că principala întrebare pentru investitori se îndepărtează treptat de la existența cererii în sine și se îndreaptă către cât timp ASML își poate menține ritmul actual de creștere în condițiile constrângerilor de aprovizionare existente.
Problema ASML nu este lipsa cererii, ci capacitatea sa de a o satisface
Cu toate acestea, cea mai importantă informație din punct de vedere strategic din raport este extinderea orizontului comenzilor mult dincolo de ciclul actual de investiții. Conducerea a indicat că unii clienți încep să-și manifeste interesul pentru livrări de echipamente chiar și în anii 2029 și 2030. Pentru o companie industrială, acest lucru reprezintă o perioadă excepțional de lungă de vizibilitate a cererii și ilustrează cât de agresiv își planifică cei mai mari producători mondiali de semiconductori capacitatea de producție viitoare.
Și mai important, ASML a recunoscut că, capacitatea de producție planificată în prezent pentru 2027 și 2028 nu va fi suficientă pentru a satisface pe deplin cererea prognozată a clienților. Compania planificase deja să crească capacitatea de producție cu aproximativ 30%, dar evaluează acum posibilitatea unei extinderi suplimentare. Acest lucru schimbă natura riscului de investiție: cel puțin în această etapă, principala constrângere asupra creșterii nu pare să fie cererea pentru sistemele ASML, ci mai degrabă capacitatea companiei și a lanțului său de aprovizionare de a-și extinde producția suficient de rapid.
Pentru acționari, acest lucru reprezintă atât o oportunitate, cât și un risc. Un exces persistent al cererii față de ofertă ar putea consolida puterea de stabilire a prețurilor, gradul de utilizare a capacității și marjele, în special pentru cele mai avansate sisteme EUV. Pe de altă parte, extinderea în continuare a producției necesită investiții, coordonare în cadrul unui lanț de aprovizionare extrem de complex și menținerea unei precizii tehnologice extraordinare. Pentru ASML, întrebarea cheie pentru următoarele trimestre nu este, așadar, atât „va continua AI să genereze cerere?”, cât mai degrabă cât de repede poate compania să-și transforme portofoliul de comenzi pe mai mulți ani și interesul clienților în livrări efective, venituri și flux de numerar liber.
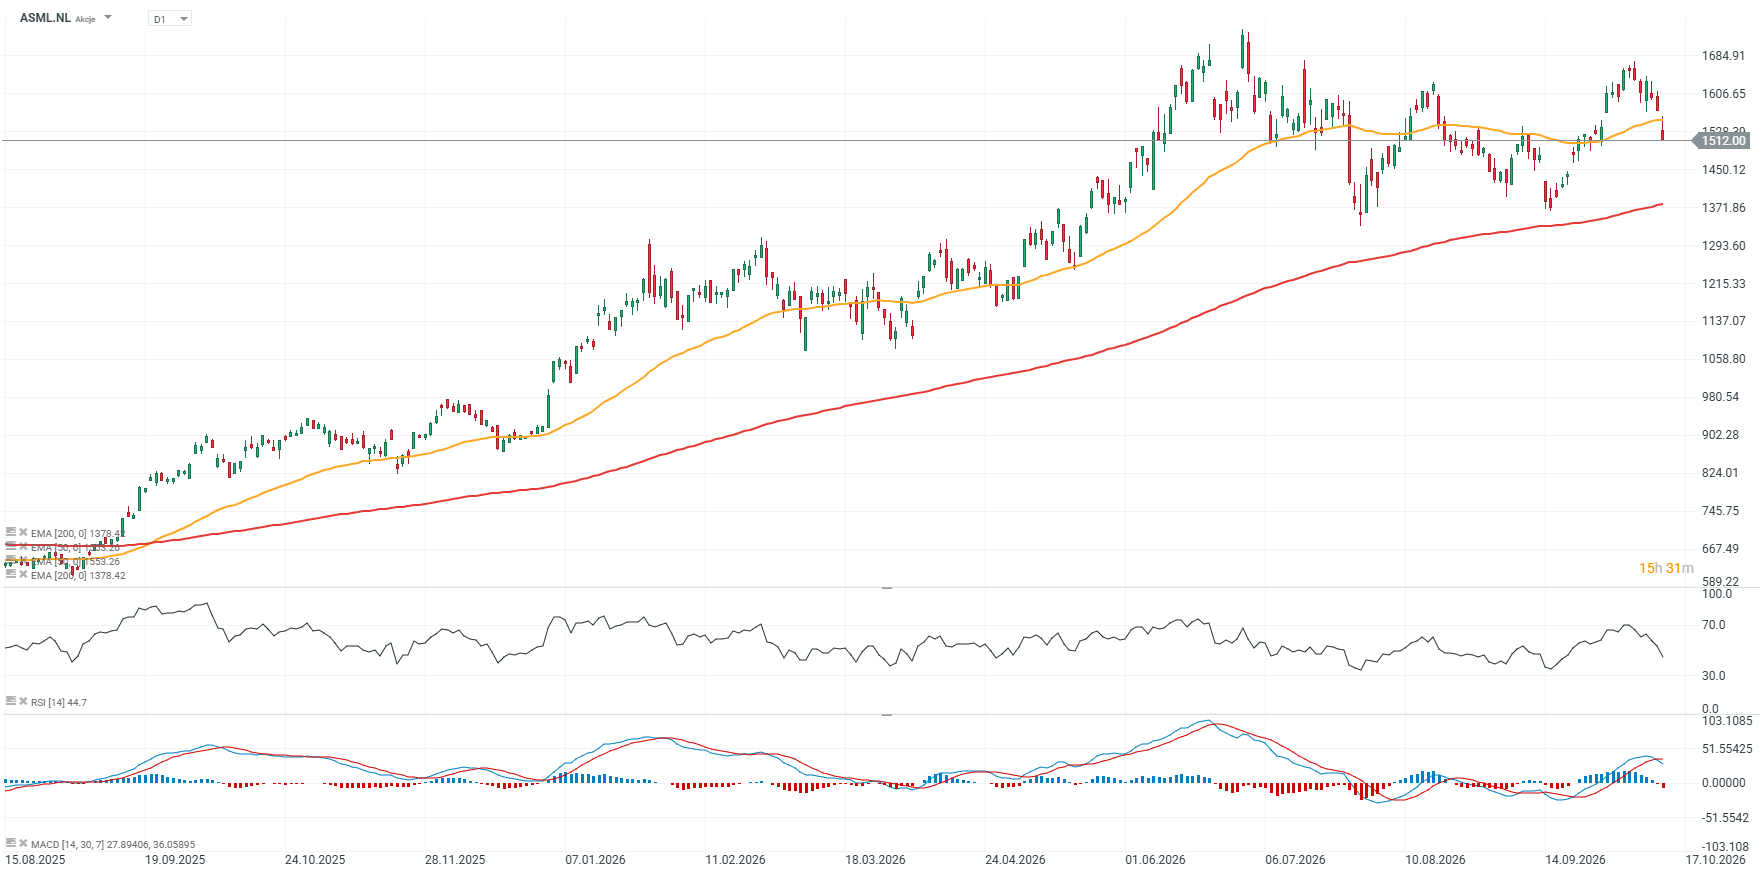
Graficul prețului acțiunilor ASML (interval zilnic)
Astăzi, acțiunile ASML vor deschide probabil cu un decalaj descendent, deși nu poate fi exclusă o activitate de cumpărare pe parcursul sesiunii. Din perspectivă tehnică, se conturează o formațiune de tip „double-top” potențial bearish, iar dacă acțiunile ar scădea spre 1.400 EUR, nivel la care ar testa și EMA200 (linia roșie), riscul unei inversări de tendință mai susținute ar deveni considerabil mai semnificativ. Pentru investitorii optimisti, menținerea cotației peste nivelul de 1.450 EUR, în jurul gap-ului de preț din septembrie, s-ar putea dovedi crucială. Zona cheie de rezistență pare să se situeze în prezent în jurul valorii de 1.600 EUR.
 Sursa: XTB


Rezumatul zilei: Sezonul raportărilor financiare debutează pe Wall Street pe fondul unui sentiment mixt


SpaceX vrea să lanseze nava Starship aproape în fiecare zi. Imperiul de afaceri al lui Musk mizează pe acest lucru

Micron își extinde programul de răscumpărare a acțiunilor la 35 de miliarde de dolari!


Deschiderea sesiunii din SUA: Sezonul raportărilor financiare începe în forță (13.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."