



Aurul își continuă tendința de scădere, atingând cel mai scăzut nivel din ultimele 14 luni, pierzând peste 30% față de maximele istorice înregistrate la începutul anului 2026. Metalul prețios a scăzut astăzi cu peste 2%, apropiindu-se de 3.750 de dolari pe uncie, pe fondul faptului că piețele au prețuit aproape în totalitate o majorare a ratei dobânzii de către Rezerva Federală cu 25 de puncte de bază în decembrie. Potrivit analiștilor de
UBS, scăderea recentă reflectă în primul rând schimbările în poziționarea investitorilor, mai degrabă decât o deteriorare fundamentală a perspectivelor pe termen lung ale aurului. Banca elvețiană și-a redus prognoza privind prețul aurului la sfârșitul anului 2026 la 4.500 de dolari pe uncie, menținând însă ținta de 5.000 de dolari pentru sfârșitul anului 2027.
- Aurul a pierdut peste 30% față de maximul său: Creșterea randamentelor reale ale obligațiunilor din SUA, un dolar mai puternic și așteptările privind noi majorări ale ratei dobânzii de către Fed afectează întreaga piață a metalelor prețioase.
- UBS se așteaptă la o redresare în 2027: Banca consideră că cererea susținută din partea băncilor centrale rămâne o sursă importantă de sprijin, deși o redresare semnificativă a prețului ar putea dura ceva timp.
- Niveluri-cheie ale prețului aurului: Nivelul de 3.800 de dolari a fost depășit astăzi, crescând riscul unei scăderi către 3.600–3.500. O redresare peste 4.000 de dolari ar putea constitui un prim semnal al îmbunătățirii condițiilor tehnice.
De ce scade aurul? Randamentele reale ale obligațiunilor SUA se apropie de 3%
Cea mai mare provocare cu care se confruntă piața aurului nu este lipsa incertitudinii geopolitice sau prăbușirea cererii fizice, ci atractivitatea crescândă a obligațiunilor Trezoreriei SUA. Randamentul titlurilor Trezoreriei protejate împotriva inflației (TIPS) pe 10 ani a crescut la aproximativ 2,92%, în timp ce randamentele nominale ale obligațiunilor Trezoreriei pe 10 ani rămân peste 5%. Aceasta înseamnă că investitorii pot obține un randament ajustat la inflație de aproape 3% pe an din obligațiunile de stat americane, în timp ce aurul nu generează nici dobânzi, nici dividende.
Această distincție este fundamentală pentru alocarea portofoliului. Aurul concurează nu numai cu acțiunile și cu dolarul american, ci și cu active relativ sigure, generatoare de venit. Cu cât ratele reale ale dobânzii cresc mai mult, cu atât este mai mare costul de oportunitate al deținerii de lingouri. Într-un astfel de context, chiar și o inflație ridicată în mod persistent ar putea să nu reușească să susțină prețurile aurului dacă randamentele reale ale obligațiunilor cresc simultan.
Situația este complicată și mai mult de poziția din ce în ce mai agresivă a Rezervei Federale. Conform cotațiilor de astăzi de pe piața contractelor futures, probabilitatea unei majorări a ratei dobânzii cu 25 de puncte de bază în decembrie se situează la aproximativ 95%, restul de 5% fiind atribuit unei majorări de 50 de puncte de bază. Declarațiile oficialilor Fed, printre care și Alberto Musalem, au întărit așteptările privind o înăsprire monetară suplimentară.
Vânzarea masivă a aurului nu semnifică neapărat sfârșitul tendinței sale pe termen lung
Analistul UBS, Joni Teves, consideră că ultima scădere reflectă în primul rând reducerea pozițiilor de către investitori, mai degrabă decât o schimbare fundamentală a mediului de investiții pe termen lung al aurului. Un dolar mai puternic, randamentele obligațiunilor în creștere și faptul că investitorii își îndreaptă atenția către acțiunile din domeniul inteligenței artificiale și al energiei au limitat fluxurile de capital către metalele prețioase. În plus, în timpul recentei vânzări masive a acțiunilor din sectorul tehnologic american, aurul ar fi putut fi vândut pentru a obține lichidități și a reduce riscul general al portofoliului.
Aceasta este o distincție importantă: aurul poate înregistra scăderi în perioadele de aversiune sporită față de risc, când investitorii au nevoie de lichidități pentru a acoperi pierderile sau pentru a îndeplini cerințele de marjă în alte domenii. Pe termen scurt, lichiditatea sa ridicată poate acționa, în mod paradoxal, împotriva prețului său. Cu toate acestea, UBS consideră că investitorii pe termen lung rămân relativ rezistenți în ciuda corecției, în timp ce deținerile de ETF-uri pe aur nu indică o capitulare generalizată. Banca subliniază, de asemenea, creșterea activității de cumpărare a băncilor centrale în perioadele de scădere a prețurilor.
Previziunile actuale sugerează că mai multe instituții financiare majore anticipează în continuare o redresare semnificativă a prețurilor aurului în 2027:
- UBS: 4.500 de dolari pe uncie până la sfârșitul anului 2026.
- UBS: 5.000 de dolari pe uncie până la sfârșitul anului 2027.
- ANZ: 4.800 de dolari pe uncie în 2027.
- Goldman Sachs: 4.800 de dolari pe uncie până la sfârșitul anului 2027.
La aproximativ 3.750 de dolari pe uncie, prognoza UBS pentru sfârșitul anului 2027 ar implica un potențial de creștere de aproximativ 33%. Totuși, acest lucru nu înseamnă că se așteaptă ca corecția să se încheie rapid. Dimpotrivă, randamentele obligațiunilor care se mențin la un nivel ridicat și un dolar american puternic ar putea continua să limiteze amploarea oricărei redresări în următoarele trimestre.
Băncile centrale continuă să cumpere aur, dar cererea lor nu a reușit să oprească valul de vânzări
Unul dintre cele mai interesante aspecte ale contextului actual al pieței este divergența dintre cererea de investiții și achizițiile băncilor centrale. Conform cifrelor citate, băncile centrale au achiziționat peste 1.000 de tone de aur anual între 2022 și 2024, urmate de aproximativ 863 de tone în 2025. Între timp, deținerile globale de aur din fondurile ETF ar fi atins un nivel record de 4.275 de tone în octombrie 2026. În ciuda interesului instituțional continuu, prețul aurului a scăzut sub pragul psihologic important de 4.000 de dolari.
De ce, atunci, achizițiile băncilor centrale nu au fost suficiente pentru a stabiliza prețurile? Răspunsul ar putea sta în diferența dintre cererea structurală, pe termen lung, și fluxurile financiare care determină prețurile pe piețele futures. Băncile centrale achiziționează aur în primul rând pentru a-și diversifica rezervele, în timp ce investitorii financiari reacționează mult mai rapid la schimbările randamentelor obligațiunilor, la fluctuațiile valutare și la condițiile de lichiditate. Prin urmare, o cerere fizică stabilă poate contribui la atenuarea scăderilor de preț, fără a împiedica neapărat o vânzare masivă pe termen scurt.
Un alt factor, mai puțin evident, care merită luat în considerare este finanțarea boom-ului investițional în domeniul inteligenței artificiale. Potrivit BloFin Research, cele mai mari companii tehnologice din SUA au emis obligațiuni în valoare de aproximativ 220 de miliarde de dolari în primele opt luni ale anului 2026, sporind oferta de titluri de datorie pe piețele financiare. Dacă nevoile crescânde de finanțare a infrastructurii de IA contribuie la creșterea primelor de risc și a randamentelor obligațiunilor, acestea ar putea exercita indirect presiune asupra prețurilor aurului. O încetinire a emisiunilor de titluri de datorie și o scădere ulterioară a randamentelor reale ar putea crea, în cele din urmă, condiții mai favorabile pentru o redresare a prețului aurului, deși un astfel de rezultat este departe de a fi cert.
Ce urmează pentru prețurile aurului? Investitorii își îndreaptă atenția către decizia Fed din decembrie
Direcția randamentelor reale ale obligațiunilor din SUA va rămâne probabil cel mai important factor care influențează prețurile aurului. Dacă Fed își menține poziția restrictivă, iar inflația persistentă îi obligă pe factorii de decizie să majoreze și mai mult ratele dobânzilor, aurul ar putea rămâne sub presiune, în ciuda achizițiilor continue ale băncilor centrale. În schimb, deteriorarea condițiilor economice, scăderea randamentelor reale sau o nouă slăbire a dolarului american ar putea îmbunătăți perspectivele pentru acest metal prețios.
Corecția actuală demonstrează că aurul nu reprezintă o acoperire automată împotriva oricărei forme de incertitudine economică. Un context în care un șoc inflaționist împinge ratele reale ale dobânzii în sus, mai degrabă decât în jos, poate fi deosebit de nefavorabil pentru aur. Acest mecanism ajută la explicarea motivului pentru care aurul scade în ciuda tensiunilor geopolitice, a datoriei publice ridicate și a cererii continue din partea băncilor centrale.
Analiza tehnică a aurului (GOLD, interval zilnic)
Din perspectivă tehnică, străpungerea sub pragul de 3.800 USD a slăbit o zonă de suport importantă anterior și a sporit semnificația nivelurilor de preț mai scăzute. Zona de 3.500 USD reprezintă acum o țintă potențială de scădere în urma unei străpungeri susținute sub 3.800 USD, deși piața s-ar putea, de asemenea, să înceapă să se stabilizeze în jurul prețurilor actuale. Un prim semn al îmbunătățirii condițiilor tehnice ar fi o redresare peste 4.000 de dolari, care ar putea deschide calea către 4.250 de dolari, unde se află media mobilă exponențială pe 200 de zile (EMA200, linia roșie). Cu toate acestea, chiar și o depășire a acestor niveluri nu ar confirma neapărat sfârșitul tendinței descendente. O încercare similară de redresare, înregistrată la sfârșitul lunii august și începutul lunii septembrie, a fost urmată de o deteriorare rapidă a sentimentului pieței.
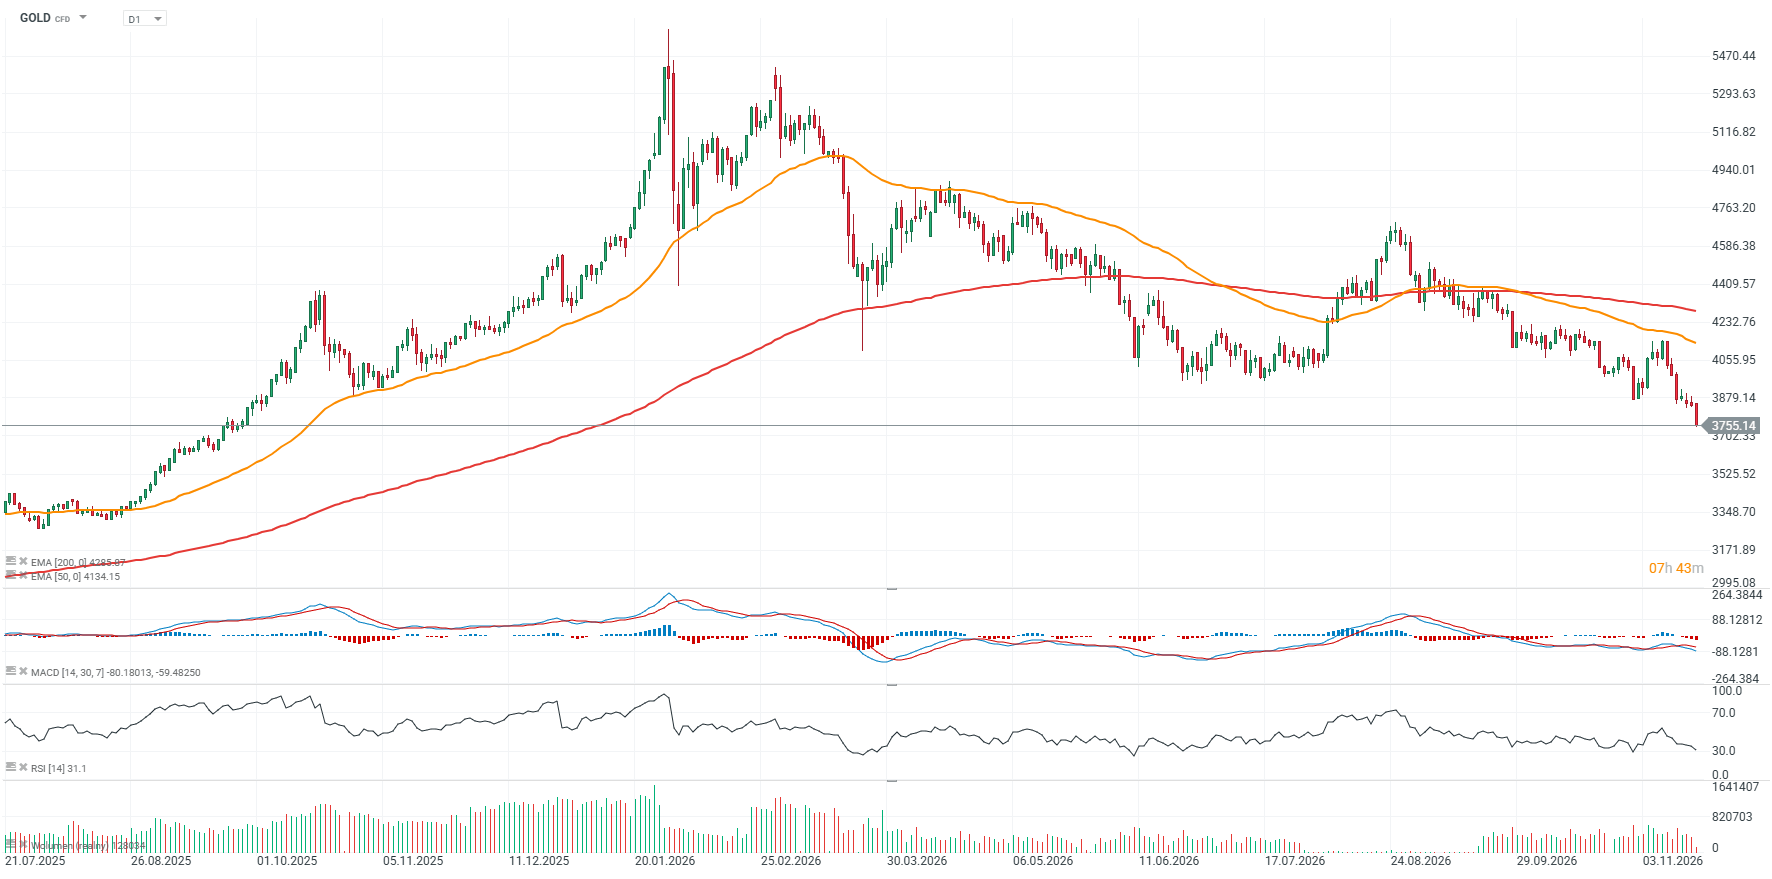
Sursa: XTB

Deschiderea sesiunii din SUA: Nvidia nu este suficientă, iar Wall Street revine pe teritoriu negativ

🚩 Argintul pierde 3%


Aurul scade în ciuda războiului din Orientul Mijlociu. Reprezintă Fed o amenințare mai mare decât situația geopolitică? 🪙

Rezumatul dimineții (18.11.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."