


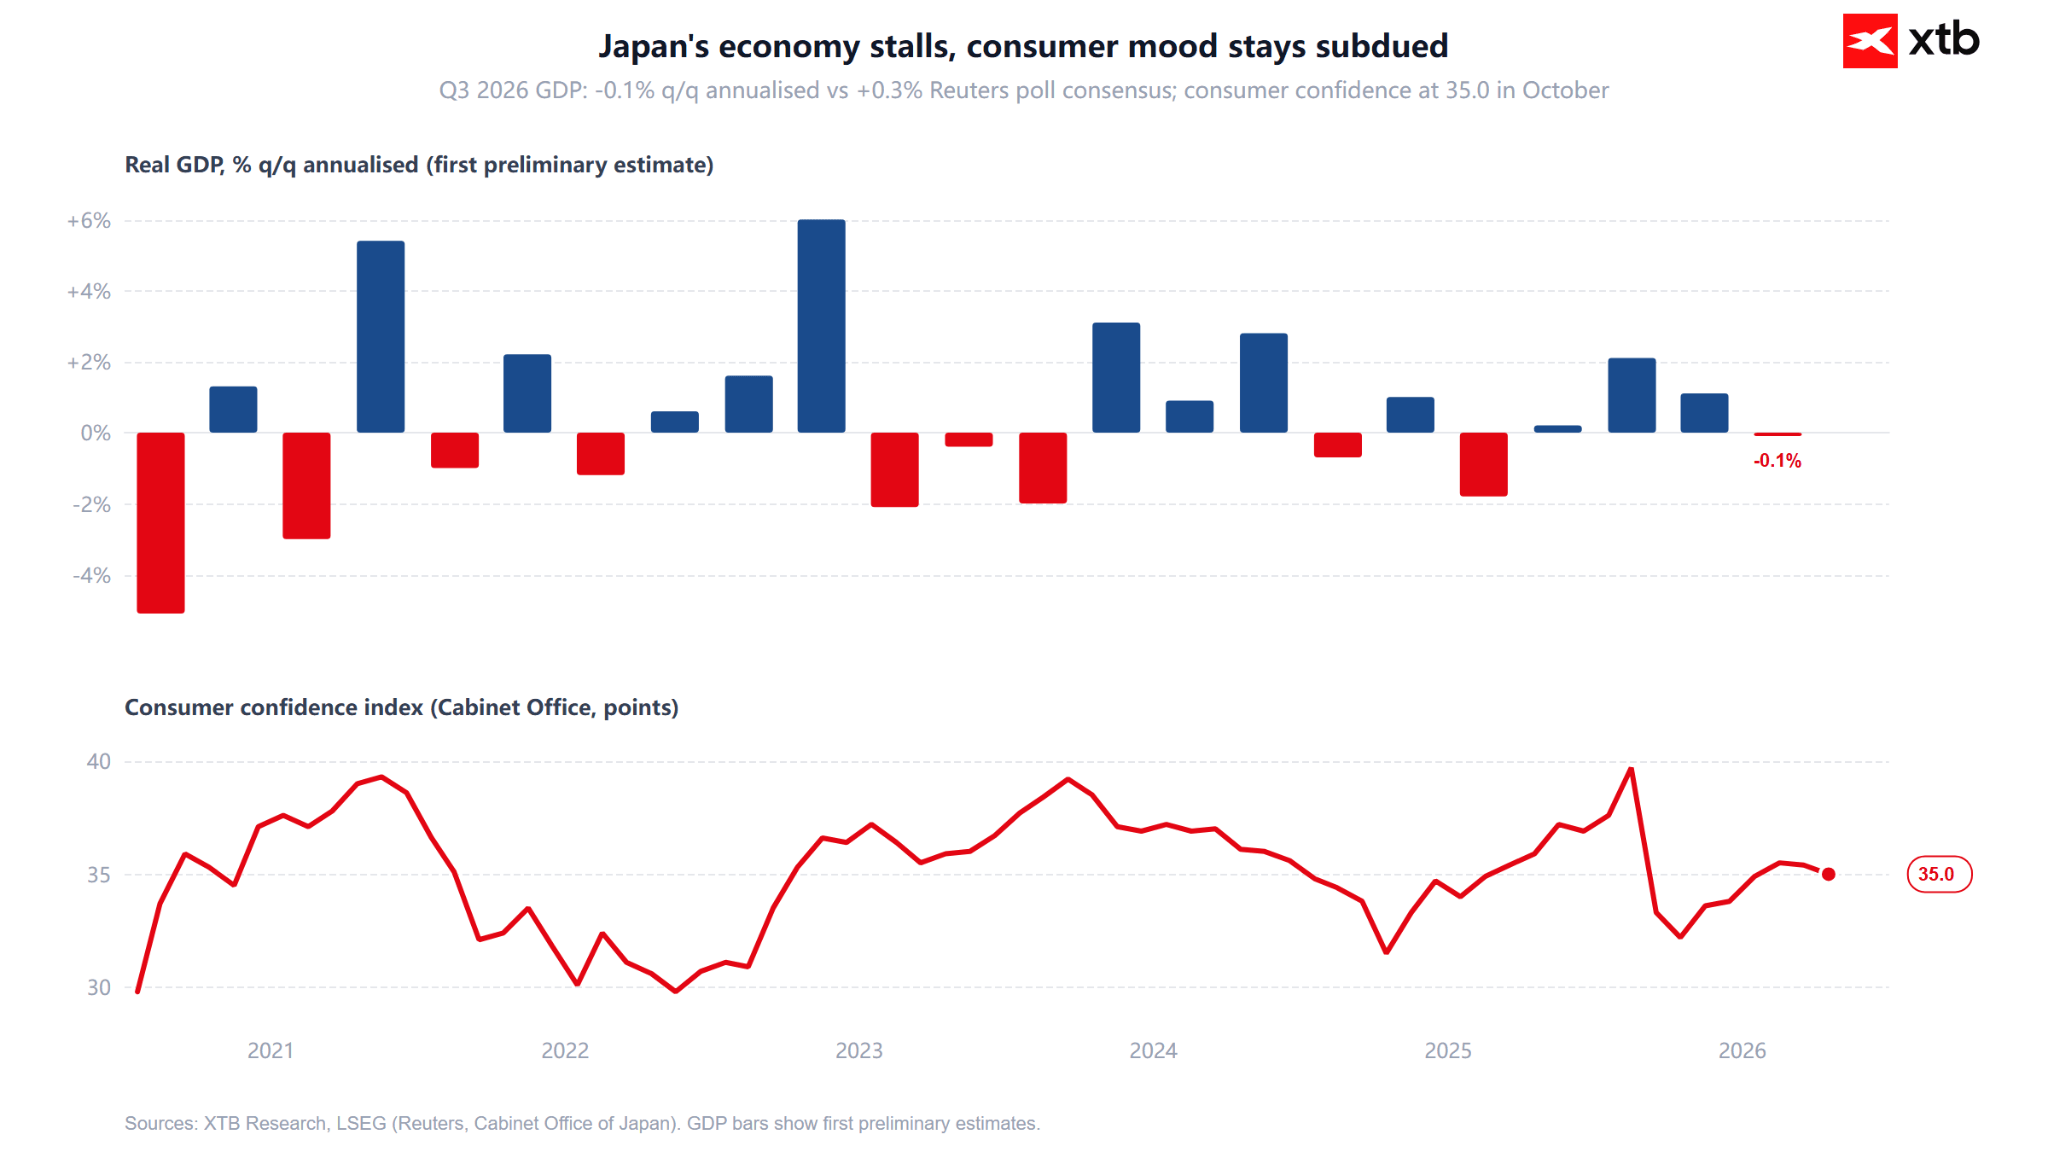
Începutul săptămânii este marcat de o răcire evidentă a datelor macroeconomice din Asia și de intensificarea tensiunilor geopolitice. Pachetul de date publicat de China s-a dovedit a fi o dezamăgire: creșterea producției industriale și a vânzărilor cu amănuntul a încetinit semnificativ, iar scăderea investițiilor în active fixe s-a accentuat, semnalând o slăbire a cererii interne în ciuda eforturilor guvernamentale de stimulare. Între timp, datele preliminare privind PIB-ul Japoniei pentru trimestrul trecut au indicat o stagnare economică (0,0% trimestru la trimestru), deși declarațiile cu ton dur ale lui Hajime Takata, membru al consiliului de administrație al Băncii Japoniei, sugerează disponibilitatea pentru noi majorări ale ratei dobânzii, pentru a o apropia de un nivel neutru.
Pe piața materiilor prime, atenția se concentrează asupra rapoartelor din Orientul Mijlociu, unde au avut loc incidente în care petroliere au lovit mine marine în partea estică a Strâmtorii Ormuz, determinând creșterea primei de risc pe piața petrolului brut. Mai târziu astăzi, investitorii se vor concentra asupra producției industriale europene, asupra pachetului de date privind inflația IPC din Canada (crucial pentru traiectoria ratei dobânzii Băncii Canadei) și asupra numeroaselor discursuri ale oficialilor Rezervei Federale, inclusiv un discurs de seară al președintelui Fed.
Publicări cheie din sesiunea asiatică
- Japonia: PIB-ul preliminar pentru trimestrul al treilea a încetinit la 0,0% trimestru la trimestru (consens: 0,1%, valoare anterioară: 0,4%), semnalând o lipsă a creșterii economice și o scădere a consumului privat.
- Japonia: Indicele preliminar al prețurilor PIB-ului a crescut cu 2,4% față de aceeași perioadă a anului trecut, sub așteptările pieței de 2,6% față de aceeași perioadă a anului trecut (valoarea anterioară: 2,6% față de aceeași perioadă a anului trecut), indicând o presiune a prețurilor ușor mai slabă în economie.
- Japonia: Producția industrială revizuită a crescut în septembrie cu 2,0% față de luna precedentă (consens și dată preliminară: 2,2% față de luna precedentă), confirmând o redresare moderată în sectorul manufacturier, dar sub estimările inițiale.
- China: Vânzările cu amănuntul au crescut în octombrie cu doar 0,4% față de aceeași perioadă a anului trecut, comparativ cu 0,8% față de aceeași perioadă a anului trecut, conform așteptărilor, și 1,1% față de aceeași perioadă a anului trecut, conform datelor anterioare, confirmând slăbiciunea continuă a încrederii consumatorilor chinezi.
- China: Producția industrială a crescut cu 4,8% a/a, sub estimările de 5,3% a/a (anterior: 5,5% a/a), reflectând o încetinire a cererii externe și interne.
- China: Investițiile în active fixe au scăzut de la începutul anului cu 8,1% față de aceeași perioadă a anului trecut (consens: -7,0% față de aceeași perioadă a anului trecut, valoare anterioară: -7,2% față de aceeași perioadă a anului trecut), indicând o adâncire a crizei investițiilor în sectoarele imobiliar și industrial.
- China: Prețurile locuințelor noi au scăzut în octombrie cu 0,15% față de luna precedentă (valoare anterioară: -0,14% față de luna precedentă), confirmând lipsa unui nivel minim durabil pe piața imobiliară.
- China: Rata șomajului urban a scăzut ușor la 5,1% (consens și valoare anterioară: 5,2%), reprezentând singurul element relativ stabil din setul de date de astăzi.
Calendar macroeconomic
- 04:00 China – Conferință de presă a Biroului Național de Statistică (NBS)
- 12:00 Zona Euro – Producția industrială față de luna precedentă. Consens: 0,3%. Valoarea anterioară: -0,5%.
- 12:00 SUA – Discurs al unui membru al Consiliului de administrație al Fed (Michael Barr)
- 15:30 Canada – Indicele prețurilor de consum (IPC) față de luna precedentă.
- Consens: 0,3%. Valoarea anterioară: 0,1%.
- 15:30 Canada - IPC median a/a. Consens: 2,0%. Valoarea anterioară: 1,9%.
- 15:30 Canada - IPC ajustat a/a. Consens: 1,9%. Valoarea anterioară: 1,8%.
- 15:30 Canada - IPC comun a/a. Consens: 2,5%. Valoarea anterioară: 2,4%.
- 15:30 Canada - IPC de bază l/l. Consens: 0,2%. Valoarea anterioară: 0,0%.
- 15:30 SUA - Indicele Empire State din New York pentru sectorul manufacturier. Consens: 17,6. Valoarea anterioară: 25,5.
- 16:05 SUA - Discurs al președintelui Fed din New York (John Williams)
- 19:00 SUA - Discurs al președintelui Fed (Kevin Warsh)
- 21:15 SUA - Discurs al președintelui Fed din Cleveland (Beth Hammack)
- 22:00 Noua Zeelandă - Raportul privind stabilitatea financiară al RBNZ
- 23:45 Noua Zeelandă - Indicele prețurilor alimentelor (FPI) m/m. Valoarea anterioară: 0,0%.
- 00:50 Australia - Discursul guvernatorului RBA (Michele Bullock)
Rezultate financiare
- Trip.com Group Limited (TCOM) – publicare în cursul zilei, prognoză EPS: 1,07 $; barometru cheie al cheltuielilor consumatorilor chinezi în turism și călătorii internaționale.
- Baidu, Inc. (BIDU) – înainte de deschiderea pieței, prognoză EPS: 0,57 USD; test important al monetizării tehnologiei IA și al cererii de publicitate online în China.
- Tyson Foods, Inc. (TSN) – înainte de deschiderea pieței, prognoză EPS: 0,65 USD; indicator al presiunii asupra costurilor pe piața alimentară și al sănătății bugetelor gospodăriilor din SUA.
Piețe de urmărit
- Petrolul brut (Brent / WTI) – exploziile a două petroliere în zona Strâmtorii Ormuz, cauzate de lovirea unor mine marine, creează un risc direct de perturbare la un punct crucial de tranzit global, susținând prețurile petrolului și ridicând semne de întrebare cu privire la siguranța rutelor maritime.
- Dolarul canadian (CAD / USDCAD) – publicarea pachetului complet de date privind inflația din octombrie va fi crucială pentru așteptările legate de următoarele măsuri ale Băncii Canadei; indicatorii de bază (IPC median și ajustat) care depășesc consensul ar putea limita așteptările privind reduceri agresive suplimentare ale ratei dobânzii și ar putea consolida „Loonie”.
- Dolarul american (USD) și randamentele obligațiunilor americane – o serie de discursuri programate ale reprezentanților Rezervei Federale, în frunte cu Williams și Warsh, precum și datele regionale privind indicele Empire State vor pune la încercare prețurile pieței în ceea ce privește decizia FOMC din decembrie privind rata dobânzii.



Rezumatul zilei: Inflația PPI încetinește, dar EURUSD se apropie de 1,10



Trei piețe de urmărit săptămâna viitoare (13.11.2026)


Calendarul economic: Datele PPI din SUA ocupă prim-planul. Ce ne va aduce sesiunea de astăzi❓


Rezumatul zilei: Petrolul revine, EURUSD înregistrează o scădere abruptă🗽 Wall Street se stabilizează după valul de vânzări al acțiunilor Nvidia
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."