


- Australia a raportat un excedent comercial de 0,50 miliarde AUD, sub nivelul preconizat de 2,00 miliarde AUD.
- Încrederea în sectorul manufacturier japonez s-a îmbunătățit, deși valoarea indicelui Tankan a fost ușor sub previziunile consensuale.
- Traderii își concentrează atenția asupra datelor ISM din sectorul manufacturier din SUA și asupra discursurilor reprezentanților băncilor centrale importante.
- Sesiunea asiatică a fost marcată de publicarea raportului Tankan din Japonia și de datele dezamăgitoare privind comerțul exterior din Australia. Încrederea în sectorul manufacturier japonez s-a îmbunătățit față de trimestrul anterior, dar valoarea înregistrată a fost ușor sub previziuni, în timp ce sectorul serviciilor a înregistrat o ușoară slăbire.
- La rândul său, excedentul comercial al Australiei s-a redus drastic la doar 0,50 miliarde AUD, comparativ cu cele 2,00 miliarde AUD așteptate, exercitând presiune asupra monedelor din emisfera sudică.
- Pe parcursul zilei, investitorii se vor concentra pe valorile finale ale indicelui PMI pentru sectorul manufacturier din Zona Euro și din Marea Britanie, iar după-amiază pe indicele cheie ISM pentru sectorul manufacturier din SUA și pe cererile săptămânale de șomaj.
- Ziua se caracterizează, de asemenea, printr-un program extrem de încărcat de apariții publice ale membrilor FOMC (inclusiv Waller, Bowman, Jefferson), ai BCE (Christine Lagarde) și ale guvernatorului Băncii Angliei, Andrew Bailey. În China, este zi de sărbătoare legală (zi liberă bancară).
Publicări cheie din sesiunea asiatică
- Japonia: Indicele Tankan pentru sectorul manufacturier s-a situat la 24 de puncte, față de consensul de 25 de puncte și valoarea anterioară de 22 de puncte. În ciuda îmbunătățirii trimestriale, rezultatul a dezamăgit ușor piețele.
- Japonia: Indicele Tankan pentru sectorul serviciilor a scăzut la 35 de puncte (prognoză: 36 de puncte, valoare anterioară: 37 de puncte), indicând o răcire moderată a încrederii în sectorul non-industrial.
- Japonia: Indicatorul PMI final pentru sectorul manufacturier a atins 54,1 puncte, corespunzând perfect consensului și valorii preliminare (54,1 puncte), confirmând o expansiune solidă în acest sector.
- Australia: Balanța comercială cu bunuri a înregistrat un excedent de doar 0,50 miliarde AUD față de previziunea de 2,00 miliarde AUD (valoare anterioară: 1,35 miliarde AUD), influențată de creșterea puternică a importurilor (+5,8%).
Calendar macroeconomic (ora României)
- China - Zi liberă bancară (piața închisă)
- 01:00 SUA – Discurs al membrului FOMC, Neel Kashkari
- 02:50 Japonia – Rezumatul opiniilor Băncii Japoniei (BOJ)
- 04:30 Australia – Raportul RBA privind stabilitatea financiară
- 09:00 Marea Britanie – Indicele prețurilor locuințelor Nationwide, lunar. Consens: 0,0%. Valoarea anterioară: 0,2%.
- 09:30 Australia – Prețurile materiilor prime (anual). Valoarea anterioară: 15,5%.
- 09:30 Elveția – Indicele CPI (lunar). Consens: 0,0%. Valoarea anterioară: 0,4%.
- 09:30 Elveția – Vânzările cu amănuntul (anual). Consens: 2,1%. Valoarea anterioară: 2,3%.
- 10:15 Zona euro – Spania: indicatorul PMI pentru sectorul manufacturier. Consens: 50,2. Valoarea anterioară: 49,5.
- 10:50 Zona euro – Franța: indicatorul PMI final pentru sectorul manufacturier. Consens: 50,3. Valoarea anterioară: 50,3.
- 10:55 Zona euro – Germania: indicatorul PMI final pentru sectorul manufacturier. Consens: 53,8. Valoarea anterioară: 53,8.
- 11:00 Zona euro – indicatorul PMI final pentru sectorul manufacturier. Consens: 52,7. Valoarea anterioară: 52,7.
- 11:00 Zona euro – Italia: Rata lunară a șomajului. Consens: 5,8%. Valoarea anterioară: 5,8%.
- 11:00 Marea Britanie – Discurs al guvernatorului Băncii Angliei, Andrew Bailey
- 11:30 Marea Britanie – Indicele PMI final pentru sectorul manufacturier. Consens: 52,0. Valoarea anterioară: 52,0.
- 12:00 Zona euro – Rata șomajului. Consens: 6,4%. Valoarea anterioară: 6,4%.
- 12:30 SUA – Reduceri de locuri de muncă Challenger (anual). Valoarea anterioară: -38,5%.
- 13:35 Zona euro – Discurs al președintelui Bundesbank, Joachim Nagel
- 15:00 Marea Britanie – Discurs al membrului MPC, Catherine Mann
- 15:30 SUA – Cereri săptămânale de șomaj. Consens: 201.000. Valoarea anterioară: 197.000.
- 16:05 SUA – Discursul lui Thomas Barkin, membru al FOMC
- 16:05 SUA – Discursul doamnei Susan Collins, membră a FOMC
- 16:05 SUA – Discursul lui Jeffrey Schmid, membru al FOMC
- 16:30 Canada – indicatorul PMI pentru sectorul manufacturier. Valoarea anterioară: 53,0.
- 16:30 Zona euro – Discursul președintei BCE, Christine Lagarde
- 16:45 SUA – indicatorul PMI final pentru sectorul manufacturier. Consens: 56,9. Valoarea anterioară: 57,0.
- 17:00 SUA – Discursul lui Christopher Waller, membru al FOMC,
- 17:00 SUA – Indicatorul ISM pentru sectorul manufacturier. Consens: 54,8. Valoarea anterioară: 54,6.
- 17:00 SUA – Subindicele ISM al prețurilor plătite în sectorul manufacturier. Consens: 72,9. Valoarea anterioară: 71,1.
- 17:30 SUA – Variația stocurilor de gaze naturale. Consens: 63 miliarde de picioare cubice (bcf). Valoarea anterioară: 53 miliarde de picioare cubice (bcf).
- 18:30 Elveția - Discurs al președintelui SNB, Martin Schlegel
- 20:30 SUA - Discurs al vicepreședintelui FOMC, Philip Jefferson
- 22:00 SUA - Discursul doamnei Michelle Bowman, membră a FOMC
- 22:05 Canada - Discurs al viceguvernatorului senior al BoC, Carolyn Rogers
- 22:30 SUA - Discursul doamnei Lisa Cook, membră a FOMC
Rezultate financiare
- Accenture (înainte de deschiderea pieței)
- Nike (după închiderea pieței)
Piețe de urmărit
- USDJPY — Perechea se îndreaptă spre nivelul de 158,20 pe fondul divergențelor monetare și al datelor Tankan mai slabe decât se aștepta, iar seria de discursuri de astăzi susținute de membrii Rezervei Federale, precum și indicele ISM, ar putea declanșa o volatilitate crescută.
- AUDUSD — Dolarul australian rămâne sub o presiune puternică în urma unei balanțe comerciale din august mai slabe decât se preconiza (excedent de doar 495 milioane AUD față de 2 miliarde AUD așteptate) și pe fondul îngrijorărilor privind starea pieței materiilor prime și absența investitorilor chinezi.
- EURUSD — Moneda europeană va reacționa la o serie de date finale privind indicele PMI din sectorul manufacturier din economiile-cheie ale Zonei Euro și la discursul Christinei Lagarde de la ora 16:30, înainte de publicarea datelor cheie ISM din SUA.
USDJPY: Analiză tehnică (interval zilnic)
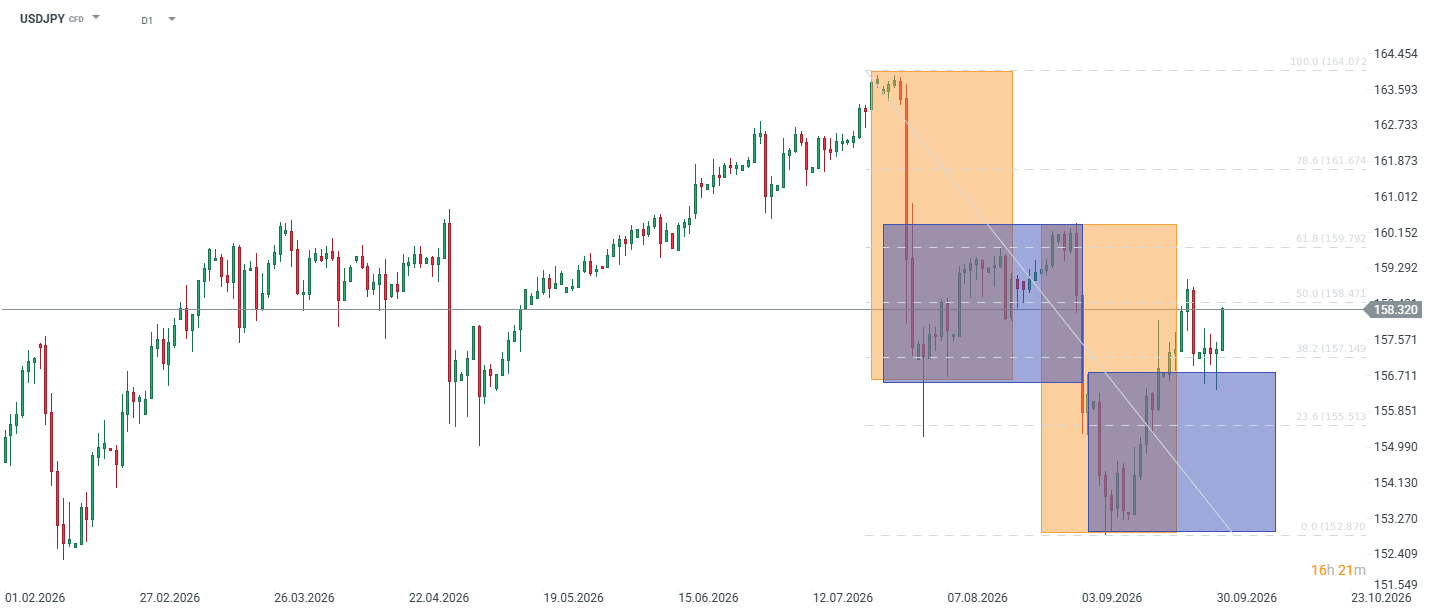
Perechea se menține în zona de suport la nivelul retragerii Fibonacci de 38,2% (157,15) al întregii mișcări descendente de la 164,07 la 152,87. Reacția este vizibilă pe măsură ce prețul își revine și se întoarce la 158,32, chiar în jurul nivelului de retragere Fibonacci de 50% de la 158,47.
După ce a atins un maxim la mijlocul lunii iulie, piața a scăzut la 152,87 la începutul lunii septembrie, înainte de a iniția o revenire care s-a oprit la 160,15, aproape de nivelul de retragere Fibonacci de 61,8% (159,79). Un alt val descendent a readus cotațiile la nivelul retragerii de 38,2%, unde a reapărut cererea.
Atâta timp cât nivelul de 157,15 rămâne intact la închiderea zilnică, inițiativa aparține cumpărătorilor. Cea mai apropiată rezistență este la 158,47, iar depășirea acesteia deschide calea către 159,79 și maximul de la 160,15. Pierderea nivelului de suport, pe de altă parte, înseamnă testarea nivelului de 155,51 (retragerea Fibonacci de 23,6%) și, mai jos, a minimului din septembrie, de la 152,87.


Rezumatul dimineții: Raliu al sectorului tehnologic în Asia, pe fondul rezultatelor Micron și al deprecierii yenului, în ciuda poziției restrictive a Băncii Japoniei



📊Rezumatul zilei: Încetinirea inflației PCE aduce o ușurare pe Wall Street, dar petrolul continuă să crească în ciuda revenirii ofertei

⚪Platină: revine la excedent după trei ani de deficit, iar prețul scade sub nivelul de suport cheie. Există vreo șansă de redresare?

Știri de ultimă oră: Scăderea stocurilor de distilați stimulează revenirea prețului petrolului
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."