

- Sezonul de raportare a rezultatelor financiare din SUA începe cu rapoartele unor bănci importante, precum JPMorgan Chase și Goldman Sachs.
- Tensiunile din Orientul Mijlociu și suspendarea zborurilor determină creșterea primelor de risc geopolitice pe piața petrolului brut.
- Japonia înregistrează o încetinire a indicelui prețurilor de producție la 6,8% față de aceeași perioadă a anului trecut în septembrie.
- US500 atinge niveluri ridicate fără confirmare din partea liderilor sectorului financiar, generând un semnal de avertizare privind divergența.
- Indicatorii MACD arată o histogramă în scădere, semnalând o divergență negativă a impulsului, similară cu retragerile anterioare.
Ședința de marți va fi dominată în principal de începerea oficială a sezonului de publicare a rezultatelor trimestriale în SUA. Investitorii vor afla detalii despre rapoartele celor mai mari instituții financiare americane, printre care JPMorgan Chase, Goldman Sachs, Citigroup și Wells Fargo, ceea ce va permite evaluarea stării sectorului bancar, a calității portofoliului de credite și a rezilienței consumatorilor în fața ratelor dobânzilor persistente.
În același timp, situația geopolitică din Orientul Mijlociu rămâne un factor important pentru piață. Rapoartele privind suspendarea zborurilor de către Etihad și Qatar Airways alimentează îngrijorările cu privire la o escaladare a conflictului, ceea ce se traduce printr-o primă de risc ridicată pe piața petrolului brut. Peste noapte, au fost publicate procesele-verbale ale ședinței RBA din Australia, cu o orientare restrictivă, subliniind necesitatea unei suprimări prelungite a cererii interne pentru a ține sub control inflația, deși încrederea mediului de afaceri local a suferit o scădere bruscă. Între timp, datele din Japonia au indicat o încetinire distinctă a dinamicii prețurilor de producție (PPI la 6,8% față de aceeași perioadă a anului trecut), atenuând presiunea pentru majorări rapide ale ratei dobânzii de către Banca Japoniei. Pe parcursul zilei, volatilitatea ar putea fi declanșată de discursurile unor membri ai Fed (Waller, Barkin, Collins) și de valoarea finală a inflației CPI din Germania.
Publicări cheie din sesiunea asiatică
- Japonia – Indicele prețurilor de producție (PPI) pentru luna septembrie (anual): actual 6,8% (consens: 7,6%; valoare anterioară: 7,6%). O încetinire clară a presiunii asupra costurilor din partea producătorilor reduce presiunea inflaționistă în economia japoneză.
- Japonia – Creșterea anuală a creditelor bancare pentru luna septembrie: actual 5,3% (consens: 5,5%; valoare anterioară: 5,3%). Creșterea creditelor bancare și-a menținut ritmul din luna precedentă, situându-se ușor sub așteptările pieței.
- Australia – Indicele de încredere al întreprinderilor NAB pentru luna septembrie: actual -13 puncte (valoare anterioară: -9 puncte). Adâncirea sentimentului negativ în rândul întreprinderilor reflectă povara tot mai mare a politicii monetare restrictive și a presiunilor asupra costurilor.
- Marea Britanie – Indicele BRC privind vânzările cu amănuntul pentru luna septembrie (anual): actual 1,0% (consens: 0,8%; valoare anterioară: 0,5%). O valoare mai mare decât cea așteptată indică o ușoară îmbunătățire a disponibilității consumatorilor britanici de a cheltui.
Calendar macroeconomic
- 03:30 Australia – Procesul-verbal al ședinței de politică monetară a RBA
- 06:00 Marea Britanie – Discurs al doamnei Megan Greene, membră a Comitetului de politică monetară (MPC) al Băncii Angliei (BoE)
- 09:00 Germania – CPI final (lunar). Consens: 0,6%. Valoarea anterioară: 0,6%.
- 10:45 SUA – Discursul lui Christopher Waller, guvernator al Consiliului Fed
- 13:00 SUA – Indicele de optimism al întreprinderilor mici NFIB. Consens: 98,1. Valoarea anterioară: 98,7.
- 15:15 SUA – Variația săptămânală a numărului de locuri de muncă (ADP). Valoarea anterioară: 23,8k.
- 17:00 SUA – Vânzări de locuințe existente. Consens: 3,95 milioane. Valoarea anterioară: 3,98 milioane.
- 17:30 Australia – Indicele economic anticipator al Conference Board (lunar). Valoarea anterioară: 0,5%.
- 20:00 SUA – Discursul președintelui Fed Richmond, Thomas Barkin
- 23:00 SUA – Discursul președintei Fed Boston, Susan Collins
- 00:45 Noua Zeelandă – Sosiri turistice (lunar). Valoarea anterioară: 0,5%.
- China – Masa monetară M2 anual. Consens: 7,4%. Valoarea anterioară: 7,5%.
- China - Credite bancare noi. Consens: 1.025B. Valoarea anterioară: 60B.
- La nivel global - Reuniunile anuale ale FMI și Băncii Mondiale (Ziua 2)
Rezultate financiare ale companiilor
- JPMorgan Chase & Co (JPM) — înainte de deschiderea pieței, prognoză EPS: 5,94 USD. Cea mai mare bancă din SUA, un indicator-cheie al sănătății financiare a consumatorilor și al amplorii provizioanelor pentru pierderi din credite.
- Johnson & Johnson (JNJ) — înainte de deschiderea pieței, prognoza EPS: 2,53 USD. Barometru defensiv al sectorului sănătății și al stabilității cererii de echipamente medicale și produse farmaceutice.
- UnitedHealth Group Incorporated (UNH) — înainte de deschiderea pieței, prognoza EPS: 4,12 USD. Informații importante privind costurile din domeniul sănătății și profitabilitatea pieței de asigurări din SUA.
- The Goldman Sachs Group, Inc. (GS) — înainte de deschiderea pieței, prognoza EPS: 12,90 USD. Principalul barometru al activității piețelor de capital, al veniturilor din tranzacționare și al redresării fuziunilor și achizițiilor.
- Wells Fargo & Company (WFC) — înainte de deschiderea pieței, prognoza EPS: 1,85 USD. Actor cheie pe piața ipotecară din SUA și în ceea ce privește veniturile nete din dobânzi.
- Citigroup Inc. (C) — înainte de deschiderea pieței, prognoza EPS: 2,66 USD. Companie aflată în proces de transformare a afacerii, oferind informații privind fluxurile corporative globale și tranzacțiile bancare.
- Domino's Pizza Inc (DPZ) — înainte de deschiderea pieței, prognoza EPS: 4,33 USD. Punct de referință pentru cheltuielile discreționare ale consumatorilor în segmentul restaurantelor cu servire rapidă.
- Albertsons Companies, Inc. (ACI) — înainte de deschiderea pieței, prognoza EPS: 0,31 USD. Indicator al comportamentului de cumpărare al gospodăriilor în contextul inflației prețurilor la produsele alimentare.
- AZZ Inc. (AZZ) — după închiderea pieței, prognoza EPS: 1,82 USD. Reflectă cererea de acoperiri metalice și starea de sănătate a sectorului infrastructurii industriale.
- Alte companii care își prezintă astăzi rezultatele: FB Financial Corporation (FBK, înainte de deschidere, prognoza EPS: 1,21 USD), Unity Bancorp, Inc. (UNTY, prognoza EPS: 1,49 USD), FingerMotion, Inc. (FNGR) și Biomerica, Inc. (BMRA).
Piețe de urmărit
- S&P 500 / Sectorul financiar (XLF) — rapoartele financiare ale marilor instituții vor stabili direcția indicilor americani la începutul trimestrului.
- Petrolul brut (Brent / WTI) — Tensiunile din Orientul Mijlociu și suspendarea zborurilor în regiune generează presiune asupra cererii, pe fondul îngrijorărilor privind continuitatea aprovizionării.
- Dolarul australian (AUD/USD) — perechea valutară reacționează la contrastul dintre procesul-verbal al RBA, care indică o politică monetară restrictivă, și scăderea bruscă a încrederii mediului de afaceri măsurată de NAB, pe fondul aversiunii globale față de risc.
US500: Indicele crește, băncile nu. Sezonul rezultatelor financiare reprezintă un test pentru această divergență
Începutul de astăzi al sezonului de raportare a rezultatelor bancare din SUA vine într-un context în care piața însăși transmite semnale contradictorii. US500 a construit un trend ascendent pornind de la minimul de la mijlocul lunii septembrie (în jur de 7.550 de puncte) și încearcă să depășească maximele din zona 7.800-7.850 de puncte. Problema este că face acest lucru fără participarea liderilor din sectorul financiar.
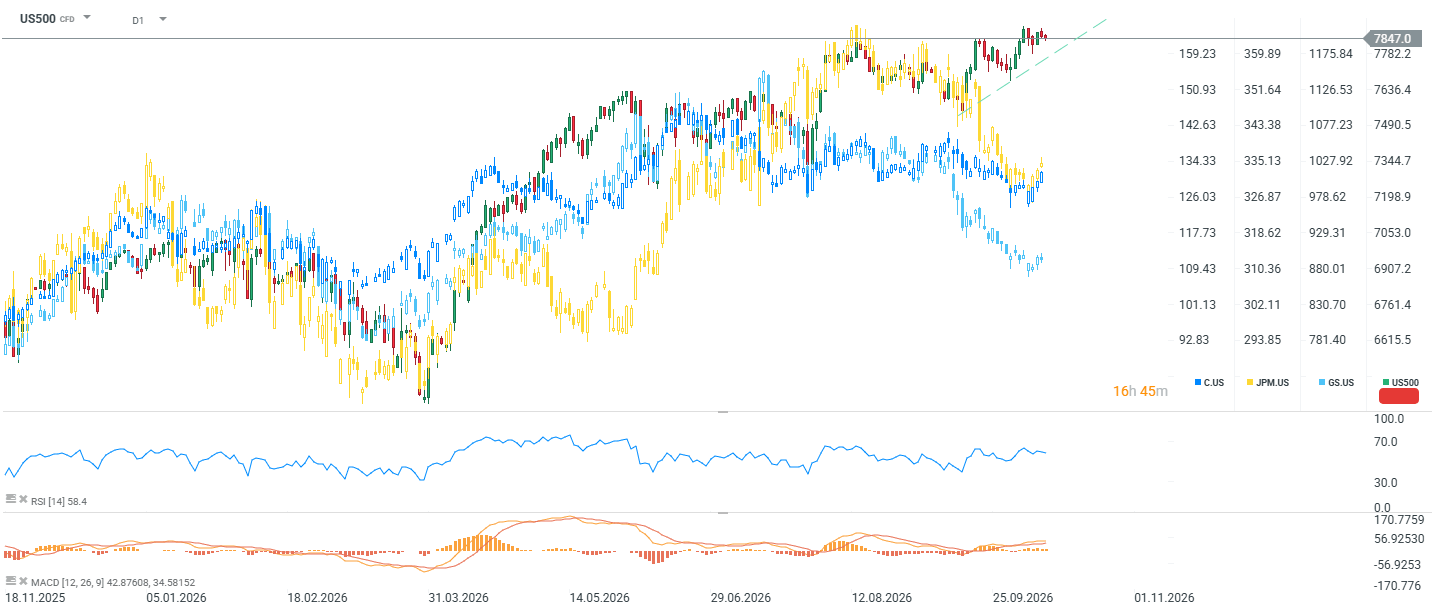
JPMorgan și Citi au înregistrat o evoluție laterală încă din luna august, nereușind să confirme noi maxime ale indicelui. Goldman Sachs are cea mai bună performanță relativă, dar nici aceasta nu reușește să depășească în mod decisiv maximele anterioare. Acesta este un semnal de avertizare clasic — atunci când indicele crește fără confirmarea unui sector care acționează ca barometru al sănătății creditului economiei, câștigurile devin din ce în ce mai dependente de un grup restrâns de lideri din sectorul nefinanciar.
Indicatorii confirmă mai degrabă o slăbire a dinamicii decât o potențială inversare de tendință. Indicele RSI(14), situat la 58,4, se află în teritoriu neutru. Din punct de vedere tehnic, există spațiu pentru mișcări ulterioare. MACD arată însă o histogramă în scădere, în ciuda creșterii prețurilor — o divergență negativă a dinamicii, similară cu cea dinaintea corecției din septembrie.
Ce înseamnă acest lucru pentru reacția la rezultatele financiare:
Rezultate financiare solide (în special în tranzacționare și în sectorul bancar de investiții) ar putea elimina divergența în cel mai sănătos mod — impulsionând acțiunile bancare și validând puterea indicelui. Riscul constă într-un scenariu cu rezultate financiare decente, însoțite de previziuni prudente (calitatea creditelor, rezerve), deoarece piața ar putea considera atunci divergența justificată și ar putea începe să realizeze profituri în direcția liniei de tendință (în jur de 7600-7650 puncte) sau mai jos, spre 7300-7350 puncte. Vânzările masive de acțiuni din sectorul tehnologic ar putea contribui, de asemenea, având în vedere corelația puternică dintre Nasdaq și KOSPI.



Rezumatul dimineții: Prăbușirea piețelor tehnologice din Asia și politica monetară restrictivă a băncilor centrala, în umbra unui șoc petrolier (13.10.2026)



📊Sinteza piețelor: Europa revine în ciuda creșterii prețului petrolului și a dolarului (12.10.2026)


Graficul zilei: Va reuși pachetul îndrăzneț de măsuri de reglementare al RBI să salveze rupia? (12.10.2026)


Calendarul economic: Unde sunt bursele închise astăzi? (12.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."