

- Piețele anticipează că raportul privind inflația CPI din SUA va determina traiectoria viitoare a ratei dobânzii Rezervei Federale.
- Japonia a raportat o scădere abruptă de 6,8% față de aceeași perioadă a anului trecut a cheltuielilor gospodăriilor în septembrie și o reducere a excedentului de cont curent.
- China a înregistrat un excedent comercial mai mic decât se aștepta, de 105,3 miliarde USD, pe fondul schimbărilor prețurilor materiilor prime și ale cererii de import.
- Tensiunile geopolitice din Orientul Mijlociu și din zona Mării Negre mențin o primă de risc ridicată pe piețele petrolului brut.
- Indicele dolarului american se consolidează în jurul valorii de 101,5 puncte, în așteptarea datelor privind inflația și a evoluțiilor randamentelor titlurilor de stat.

- Piețele anticipează că raportul privind inflația CPI din SUA va determina traiectoria viitoare a ratei dobânzii Rezervei Federale.
- Japonia a raportat o scădere abruptă de 6,8% față de aceeași perioadă a anului trecut a cheltuielilor gospodăriilor în septembrie și o reducere a excedentului de cont curent.
- China a înregistrat un excedent comercial mai mic decât se aștepta, de 105,3 miliarde USD, pe fondul schimbărilor prețurilor materiilor prime și ale cererii de import.
- Tensiunile geopolitice din Orientul Mijlociu și din zona Mării Negre mențin o primă de risc ridicată pe piețele petrolului brut.
- Indicele dolarului american se consolidează în jurul valorii de 101,5 puncte, în așteptarea datelor privind inflația și a evoluțiilor randamentelor titlurilor de stat.
Ședința de tranzacționare este dominată de așteptările legate de raportul-cheie privind inflația CPI din SUA, care va determina traiectoria viitoare a ratei dobânzii Rezervei Federale. Deși o majorare a ratei dobânzii în decembrie pare certă, în absența unor presiuni inflaționiste mai puternice, majorările ulterioare ar putea să nu mai fie necesare.
Sentimentul rămâne prudent din cauza riscurilor geopolitice în creștere din Orientul Mijlociu (rachete interceptate și atacuri cu drone asupra Arabiei Saudite, precum și evacuarea avioanelor americane de pe bazele britanice) și din Marea Neagră. Pe de altă parte, revenirea de ieri de pe Wall Street și scăderile abruptr ale prețurilor petrolului indică faptul că piața ar putea trece de la o perioadă de panică la una de euforie.
O serie de date mixte au fost deja publicate din Asia: cheltuielile gospodăriilor japoneze au scăzut cu 6,8% față de aceeași perioadă a anului trecut, comparativ cu prognoza de -3,1% față de aceeași perioadă a anului trecut, balanța contului curent al Japoniei s-a situat semnificativ sub așteptări (1,82 trilioane JPY față de 2,81 trilioane JPY), iar încrederea consumatorilor și a mediului de afaceri din Australia rămâne la un nivel extrem de scăzut. China a raportat un excedent comercial sub estimările de consens (105,3 miliarde USD față de 126,5 miliarde USD), deși creșterea exporturilor în sine a menținut un ritm solid. După-amiaza va fi dominată de publicarea indicelui prețurilor de consum (CPI) din SUA la ora 15:30 și de numeroase discursuri ale membrilor FOMC și ai BoE.
Publicări cheie din sesiunea asiatică
- China: Excedentul balanței comerciale, exprimat în dolari, a scăzut în octombrie la 105,3 miliarde USD (consens: 126,5 miliarde USD; valoare anterioară: 133,5 miliarde USD), iar exprimat în yuani, la 713 miliarde CNY (prognoză: 855 miliarde CNY). În ciuda exporturilor dinamice, balanța comercială globală a înregistrat o încetinire evidentă sub influența prețurilor materiilor prime și a schimbărilor în cererea de importuri.
- Japonia: Cheltuielile gospodăriilor au scăzut brusc în septembrie cu până la 6,8% față de aceeași perioadă a anului trecut, față de o scădere prognozată de 3,1% (valoare anterioară: -3,1% față de aceeași perioadă a anului trecut), confirmând starea încă fragilă a consumatorului japonez. Excedentul de cont curent s-a redus la 1,82 trilioane de yeni (se așteptau 2,81 trilioane de yeni).
- Japonia: Indicele de încredere „Economy Watchers” a scăzut la 46,1 puncte (consens: 47,1 puncte; valoarea anterioară: 47,0 puncte). Creditarea bancară a crescut cu 5,2% față de aceeași perioadă a anului trecut (sub prognoza de 5,4% față de aceeași perioadă a anului trecut).
- Australia: Indicele de încredere a consumatorilor Westpac s-a îmbunătățit ușor la -2,7% față de luna precedentă (valoarea anterioară: -4,7% față de luna precedentă), dar indicele de încredere al întreprinderilor NAB s-a înrăutățit în continuare, scăzând la -15 puncte (valoarea anterioară: -14 puncte).
- Marea Britanie: Indicele BRC al vânzărilor cu amănuntul a crescut cu 1,1% față de aceeași perioadă a anului trecut, situându-se ușor sub consensul pieței de 1,2% față de aceeași perioadă a anului trecut (anterior: 1,0% față de aceeași perioadă a anului trecut).
Calendar macroeconomic (ora României)
- 10:30 Marea Britanie – Discurs al unui membru al Comitetului de politică monetară (MPC) (Sarah Breeden)
- 11:00 SUA – Discurs al unui membru al Comitetului Federal pentru Operațiuni de Piață (FOMC) (Christopher Waller)
- 13:00 SUA – Indicele de optimism al întreprinderilor mici NFIB. Consens: 98,0 puncte. Valoarea anterioară: 97,9 puncte.
- 14:30 Marea Britanie – Discurs al viceguvernatorului BoE (Clare Lombardelli)
- 15:15 SUA – Variația săptămânală a ocupării forței de muncă ADP
- 15:30 SUA – CPI de bază față de luna precedentă. Consens: 0,2%. Valoarea anterioară: 0,3%.
- 15:30 SUA – Indicele prețurilor de consum (CPI) lunar. Consens: 0,3%. Valoarea anterioară: 0,6%.
- 17:50 SUA – Discurs al președintei Fed din Dallas (Lorie Logan)
- 20:01 SUA – Licitație de obligațiuni de stat pe 10 ani. Valoarea anterioară: randament 5,30%, raport ofertă/cerere 2,8.
- 20:30 Canada – Rezumatul deliberărilor Băncii Canadei (BOC)
- 20:30 Marea Britanie – Discursul economistului-șef al Băncii Angliei (Huw Pill)
- 20:30 SUA – Discursul președintelui Fed din Kansas City (Jeffrey Schmid)
- 22:30 SUA – Discursul unui membru al Comitetului FOMC (Michelle Bowman)
- 23:30 SUA - Raportul săptămânal API privind stocurile de țiței
- Pe parcursul zilei: China - Masa monetară M2, anual. Consens: 7,2%. Valoarea anterioară: 7,2%.
- Pe parcursul zilei: China - Împrumuturi noi în yuani. Consens: 80 miliarde CNY. Valoarea anterioară: 1.080 miliarde CNY.
- Astăzi - Reuniuni G7 (Ziua 2)
Rezultate financiare ale companiilor
- Petroleo Brasileiro S.A. - Petrobras (PBR) — după închiderea pieței, prognoză EPS: 1,38 USD; barometru cheie al profitabilității în sectorul petrolier al piețelor emergente globale și al politicii de dividende.
- Vodafone Group Plc (VOD) — înainte de deschiderea pieței, fără prognoză oficială a EPS; indicator al sănătății sectorului european de telecomunicații și al progresului restructurării activelor.
- Ecopetrol S.A. (EC) — după închiderea pieței, prognoză EPS: 0,62 USD; reprezentant al sectorului de extracție din America Latină pe fondul incertitudinii crescânde privind prețul petrolului.
- Venture Global, Inc. (VG) — înainte de deschiderea pieței, prognoză EPS: 0,50 USD; entitate-cheie în segmentul exporturilor de gaz natural lichefiat (GNL) din SUA către Europa și Asia.
- CoreWeave, Inc. (CRWV) — după închiderea pieței, prognoză EPS: -1,45 USD; reprezentant cheie al infrastructurii cloud dedicate inteligenței artificiale (AI).
- On Holding AG (ONON) — înainte de deschiderea pieței, prognoză EPS: 0,42 USD; indicator al rezilienței consumatorilor din segmentul bunurilor de lux și al celui sportiv față de presiunea inflaționistă globală.
- Telefonica Brasil S.A. (VIV) — după închiderea pieței, prognoză EPS: 0,24 USD; barometru al cererii din sectorul telecomunicațiilor pe cea mai mare piață din America Latină.
- Embraer S.A. (EMBJ) — înainte de deschiderea pieței, prognoză EPS: 0,87 USD; perspectivă asupra portofoliului de comenzi și a cererii regionale de aeronave.
Piețe de urmărit
- Petrolul brut (WTI / Brent) — Tensiunile militare din Orientul Mijlociu (atacuri cu drone în Arabia Saudită) și un atac asupra unui petrolier în Marea Neagră generează o primă de risc geopolitică puternică, în timp ce raportul API privind stocurile din SUA, care va fi publicat în această seară, va oferi indicii cu privire la cererea fizică.
- USD (dolarul american / DXY) — Publicarea indicelui CPI de bază și a celui general la ora 15:30 va fi principalul catalizator al sesiunii; o valoare mai mică va consolida așteptările privind reducerile de dobândă ale Fed, slăbind dolarul, în timp ce o surpriză pozitivă va declanșa o creștere dinamică a monedei americane.
- Randamentele obligațiunilor de stat americane pe 10 ani (US10Y) — Vor reacționa direct la raportul privind inflația CPI și la licitația de obligațiuni de stat pe 10 ani din seara aceasta (20:01), stabilind tonul pentru sentimentul general al piețelor bursiere globale.
Perspectivă tehnică asupra indicelui dolarului american
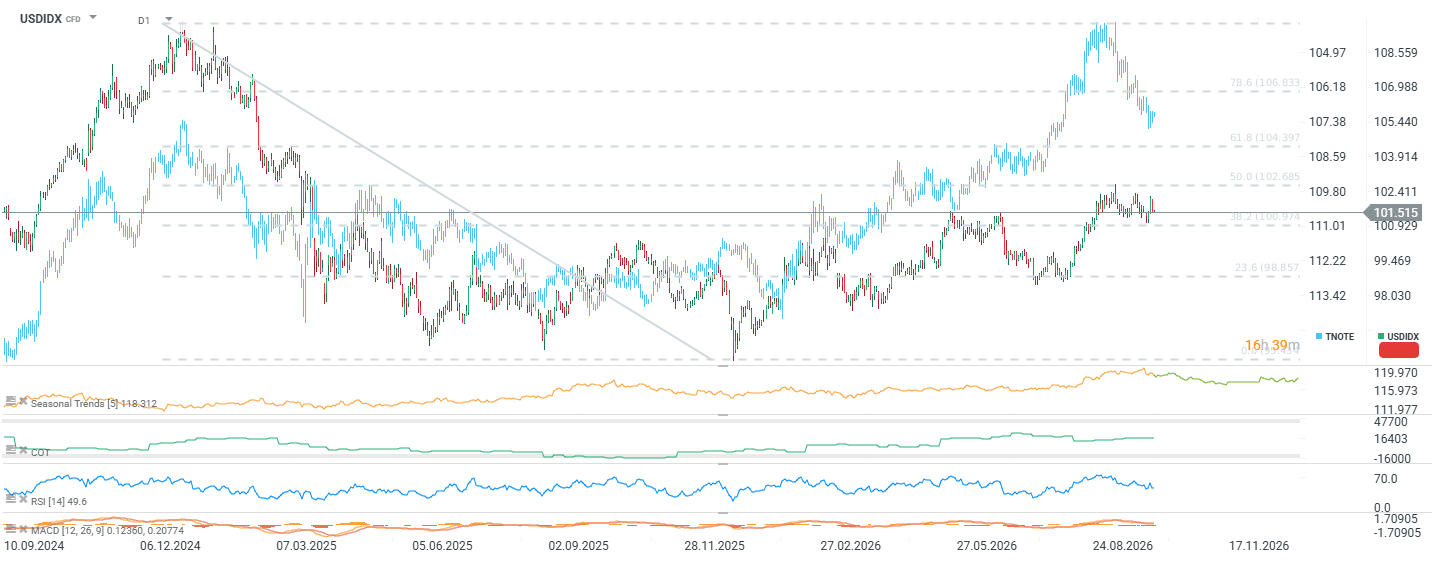
Indicele dolarului se tranzacționează în apropierea nivelului de 101,5 puncte și se consolidează de câteva săptămâni între nivelurile de retragere Fibonacci de 38,2% (100,97 puncte) și 50,0% (102,69 puncte) ale scăderii înregistrate la sfârșitul anului 2024 și începutul anului 2025. Revenirea de la minimul din noiembrie 2025 (în jur de 95,5 puncte) s-a oprit chiar sub nivelul de retragere Fibonacci de 50,0%, unde vânzătorii au apărat cu fermitate pozițiile încă din septembrie. Indicele RSI(14), situat la 49,6, este neutru, iar liniile MACD se aplatizează în apropierea valorii zero, indicând faptul că impulsul s-a estompat și că niciuna dintre părți nu deține un avantaj. Dolarul a urmat îndeaproape randamentele titlurilor de stat americane (TNOTE inversat), astfel încât retragerea recentă a acestora de la maximele înregistrate de la începutul anului explică de ce străpungerea s-a oprit. Cu toate acestea, un scenariu pozitiv este susținut de poziționarea COT, care rămâne net-long și în creștere, alături de factorul sezonier care tinde să favorizeze dolarul american până la sfârșitul anului. Suportul cheie se află la 100,97 puncte: o străpungere sub acest nivel ar deschide calea către retragerea Fibonacci de 23,6% (98,86 puncte). În schimb, o străpungere peste 102,69 puncte ar îndrepta atenția către retragerea Fibonacci de 61,8% la 104,40 puncte.



📈Rezumatul dimineții: Revenire pe piața tehnologică și prăbușirea prețului petrolului în urma semnalelor de detensionare în jurul Iranului


Rezumatul zilei: De la panică la euforie. Piețele recuperează din pierderi.


Sinteza piețelor: Sectorul bancar puternic, scădere notabilă a prețului petrolului

Calendarul economic: Nvidia în centrul unui scandal de spionaj; prețurile petrolului scad în urma declarațiilor lui Trump📆
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."