

- Contractele futures pe indicele Nasdaq 100 au înregistrat o creștere de peste 1% în urma celei mai puternice corecții săptămânale a indicelui din aprilie 2025.
- PIB-ul Chinei din trimestrul al treilea a crescut cu 4,5% față de aceeași perioadă a anului trecut, depășind prognoza de 4,4%.
- Petrolul Brent s-a retras la aproximativ 108 USD după ce s-a apropiat de pragul de 112 USD, pe fondul stabilizării fluxurilor de petrol din Golful Persic.
- Următoarele rezultate financiare trimestriale ale Netflix, Tesla, Meta și IBM vor pune la încercare încrederea pieței în sectorul inteligenței artificiale.
Săptămâna trecută a fost cea mai slabă pentru Nasdaq din aprilie 2025, când au fost anunțate cele mai mari tarife la exporturile către Statele Unite din ultimii peste 100 de ani.
Figura 1: Procentul companiilor din Nasdaq 100 care se situează peste media mobilă pe 50 de zile (2024 - 2026)
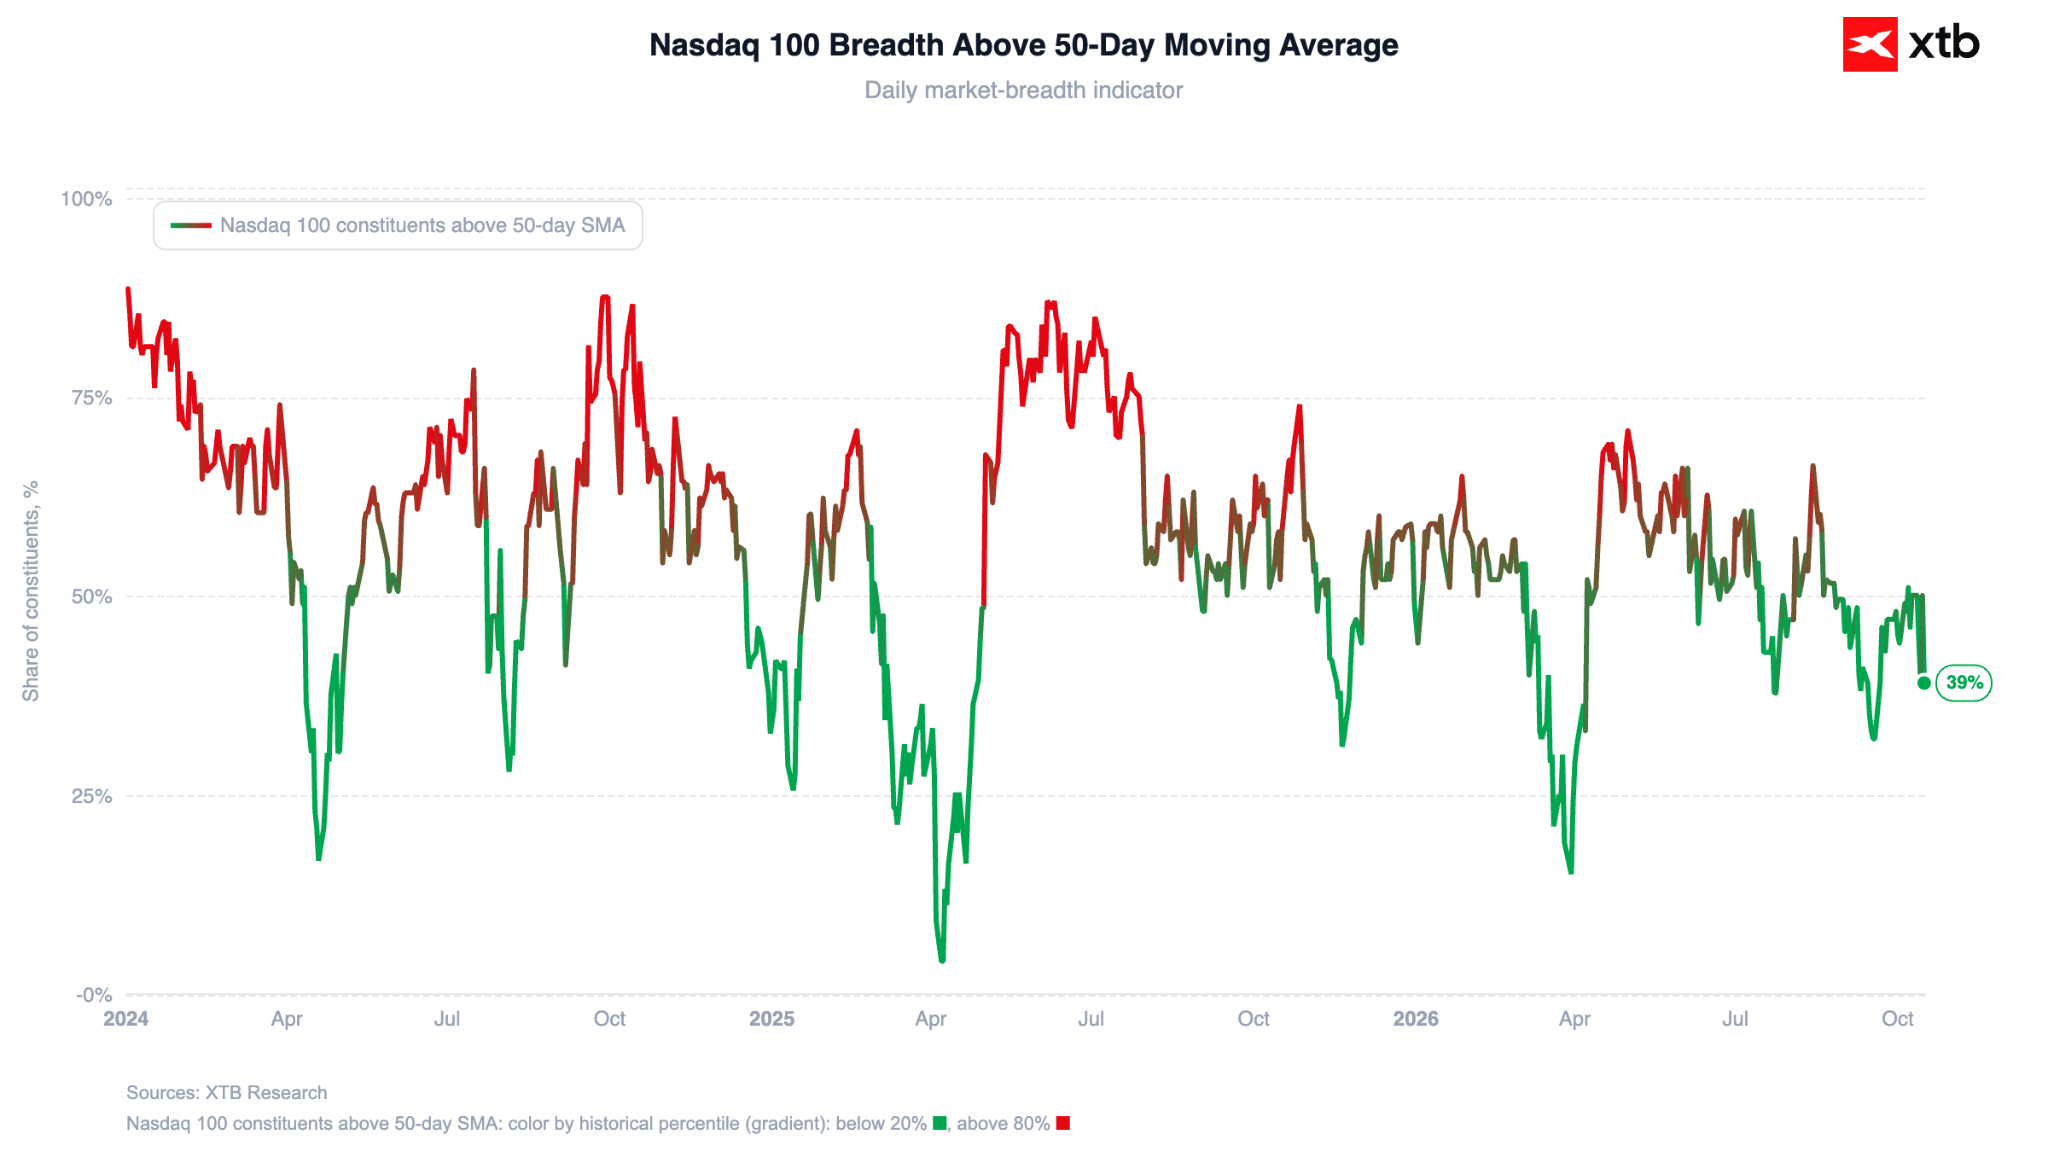
Sursă: XTB Research, 19.10.2026
Astăzi observăm o ușoară îmbunătățire a sentimentului pieței. Contractele futures pe Nasdaq 100 au înregistrat o creștere de peste 1%, iar indicele S&P 500 a avansat cu aproximativ 0,7%. Prețul petrolului brut se retrage de la maximele ultimelor cinci luni, în timp ce randamentele obligațiunilor americane rămân cu mult sub nivelurile maxime recente.
Urmează publicarea rezultatelor trimestriale ale Netflix, Tesla, Meta și IBM, care vor confirma dacă vânzarea masivă a acțiunilor din sectorul tehnologic de săptămâna trecută a fost o reacție exagerată sau un semnal de avertizare pentru întreaga temă „AI Play”.
Figura 2: Dashboard Tesla (2024 - 2026)
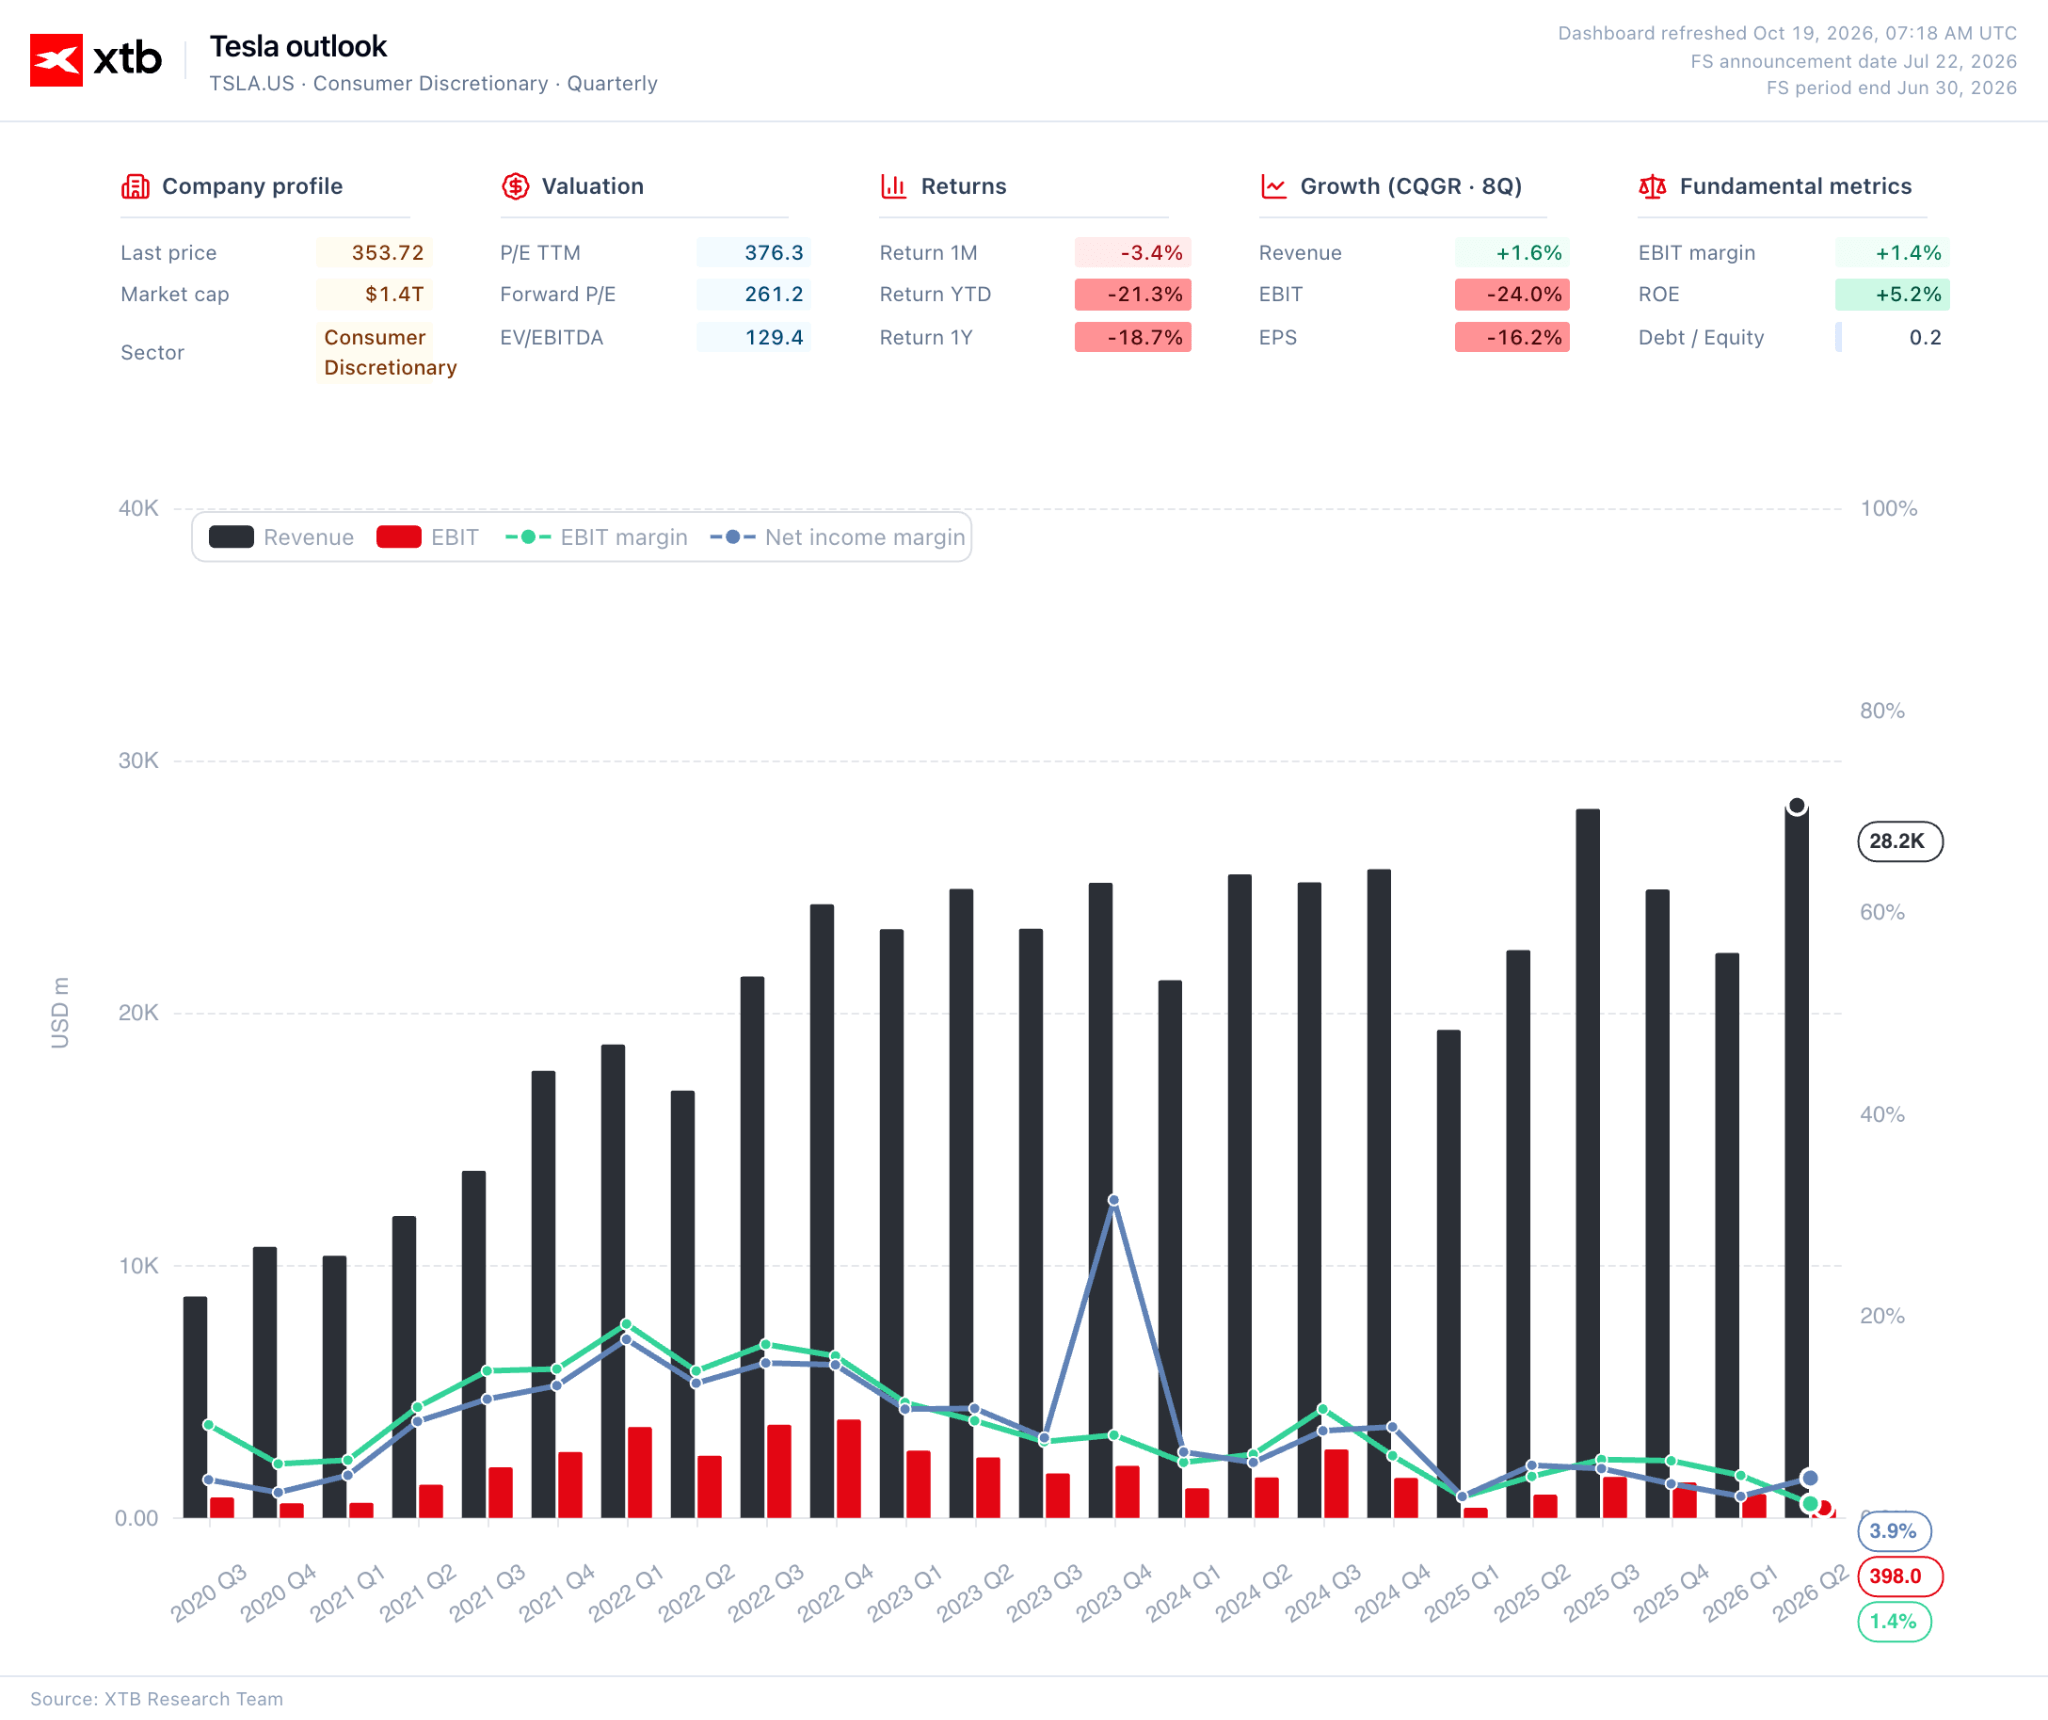
Sursă: XTB Research, 19.10.2026
🌏 Date macroeconomice cheie
Luni
China
- PIB-ul din trimestrul al treilea a crescut cu 4,5% față de aceeași perioadă a anului trecut (consens: 4,4%, valoare anterioară: 4,3%). Pe bază trimestrială, creșterea a atins 1,2% (consens: 1,1%).
- Producția industrială a crescut cu 5,5% față de aceeași perioadă a anului trecut în septembrie (consens: 5,4%, valoarea anterioară: 5,2%).
- Vânzările cu amănuntul au înregistrat o accelerare la 1,1% față de aceeași perioadă a anului trecut, situându-se cu mult peste consens (0,5%) și valoarea anterioară (0,4%).
- Investițiile în active fixe au scăzut cu 7,2% de la începutul anului până în prezent, comparativ cu aceeași perioadă a anului trecut (consens: -7,3%).
- Rata șomajului a scăzut de la 5,3% la 5,2%.
- Prețurile locuințelor continuă să scadă, deși într-un ritm mai lent (-2,8% față de aceeași perioadă a anului trecut față de -3,0%).
📆 Calendar economic (ora României)
Luni
- Canada: Inflația CPI pentru septembrie
- Ora: 15:30
- Consens: 3,2%
- Valoare anterioară: 3,0%
Marți
- Marea Britanie: Rata șomajului (perioada de 3 luni până în august)
- Ora: 09:00 AM
- Consens: 5,0%
- Valorile anterioare: 4,9%
- SUA: Autorizații de construcție pentru luna septembrie
- Ora: 15:30 PM
- Consens: 1,40 milioane
- Valorile anterioare: 1,403 milioane
📆 Calendar economic pentru restul săptămânii (ora României)
Marți, 20 octombrie
- 09:00 Marea Britanie – Rata șomajului (ILO)
Miercuri, 21 octombrie
- 09:00 Marea Britanie – Inflația CPI anuală
- 17:30 SUA – Stocurile de țiței ale DOE (variație)
Joi, 22 octombrie
- 15:30 SUA – Cereri inițiale de șomaj
- 17:30 SUA – Stocurile de gaze naturale EIA (variație)
Vineri, 23 octombrie
- 02:30 Japonia – Inflația IPC anuală
- 11:00 Zona euro – PMI preliminar pentru servicii și industrie
- 16:45 SUA – PMI preliminar pentru servicii și industrie
- 17:00 SUA – Indicele de încredere al Universității din Michigan (preliminar)
🗂️ Publicarea rezultatelor financiare ale companiilor
- Fifth Third Bancorp (FITB.US) – Înainte de deschiderea pieței
- Cleveland-Cliffs (CLF.US) – Înainte de deschiderea pieței
- Steel Dynamics (STLD.US) – După închiderea pieței
- Zions Bancorporation (ZION.US) – După închiderea pieței
- W. R. Berkley (WRB.US) – După închiderea pieței
- Western Alliance Bancorporation (WAL.US) – După închiderea pieței
🗂️ Publicarea rezultatelor financiare ale companiilor (restul săptămânii)
Marți: Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Miercuri: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Joi: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Vineri: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 piețe de urmărit
- PETROL – Țițeiul Brent s-a apropiat de 112 dolari vineri, înainte de a înregistra o scădere de aproape 2% luni, ajungând la aproximativ 108 dolari. Secretarul american al Energiei, Chris Wright, a raportat că fluxurile de petrol din Golful Persic au revenit la aproximativ 80% din nivelurile de dinaintea conflictului, deși aprovizionarea cu produse rafinate rămâne limitată. Între timp, incidentele regionale persistă, inclusiv un petrolier avariat în Golful Persic și un elicopter doborât lângă granița cu Yemenul, menținând o primă de risc.
- TNOTE – După o scădere de aproximativ 17 puncte de bază săptămâna trecută (cea mai bruscă scădere din aprilie 2025, însoțită de o vânzare masivă de 5,5% în cadrul indicelui Nasdaq 100), randamentele obligațiunilor s-au stabilit în jurul valorii de 5,06%. Obligațiunile de stat par să-și reia rolul de refugiu sigur în cazul unor noi perturbări legate de cheltuielile pentru AI.
- US100 – După cea mai slabă săptămână de la vânzările masive din aprilie provocate de tarife, atenția se îndreaptă către rezultatele trimestriale ale Netflix, Tesla, Meta și IBM. Aceste rezultate vor determina dacă îngrijorările de săptămâna trecută privind finanțarea cheltuielilor de capital pentru AI (inclusiv evoluțiile legate de CoreWeave și Anthropic) au reprezentat o oscilație temporară sau începutul unei corecții mai ample în sectorul inteligenței artificiale.



Rezumatul dimineții: Nasdaq revine înaintea publicării rezultatelor financiare ale companiilor din grupul “Mag7”, obligațiunile recâștigă popularitate, petrolul scade față de maximul atins (19.10.2026)


Vânzări masive pe piața semiconductorilor📉🖥️

TSMC bate din nou recorduri, impulsionată de boom-ul din domeniul AI

Rezumatul zilei: Creșterea inflației pune presiune pe piețe, sectorul semiconductorilor fiind cel mai afectat (14.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."