



Sezonul de raportare a rezultatelor financiare pentru trimestrul al treilea al anului 2026 de pe Wall Street rămâne în mod evident mai puternic decât se aștepta piața, deși amploarea rezultatelor peste așteptări a fost relativ modestă, ceea ce sugerează că ștacheta pentru acest trimestru fusese deja stabilită la un nivel destul de ridicat. Având în vedere că 88% dintre companiile din S&P 500 și-au prezentat deja rapoartele, atât amploarea surprizelor pozitive, cât și ritmul de creștere a profiturilor indică fundamentele solide ale companiilor americane. În același timp, valorile indicelui au scăzut semnificativ față de mediile multianuale, îmbunătățind raportul dintre creșterea profiturilor și multiplii de evaluare.
- Conform FactSet, 84% dintre companiile din S&P 500 care și-au prezentat rezultatele pentru trimestrul al treilea au depășit așteptările privind câștigul pe acțiune (EPS), în timp ce 74% au înregistrat o surpriză pozitivă în ceea ce privește veniturile.
- Creșterea profiturilor pentru indice se situează în prezent la 31,4% față de aceeași perioadă a anului trecut. Dacă acest nivel se menține până la sfârșitul sezonului de raportare, ar marca al treilea trimestru consecutiv în care creșterea EPS a depășit 25%.
- Chiar și la 30 septembrie, piața se aștepta la o creștere a profiturilor în trimestrul al treilea de 29,1% față de aceeași perioadă a anului trecut. Cifra actuală de 31,4% reprezintă, așadar, o revizuire pozitivă clară pe parcursul sezonului de raportare.
- Toate cele 10 sectoare care au raportat rezultate înregistrează acum o creștere a profiturilor mai puternică decât se preconiza la sfârșitul lunii septembrie, ceea ce reflectă atât revizuirile în sens ascendent ale EPS, cât și rezultate efective mai bune decât se aștepta.
- Perspectivele pentru trimestrul al patrulea rămân relativ constructive: 43 de companii din S&P 500 au emis previziuni pozitive privind EPS, în timp ce 32 au emis previziuni negative.
- Raportul P/E pe 12 luni al indicelui S&P 500 se situează în prezent la 17,7, sub media pe 5 ani de 19,8 și sub media pe 10 ani de 19,1.
- Amploarea surprizelor privind profiturile este însă mai puțin impresionantă. În prezent, profiturile se situează, în medie, cu doar 2,7% peste așteptări, comparativ cu o medie pe un an de 13,8%, o medie pe 5 ani de 7,5% și o medie pe 10 ani de 8,0%. Acesta este cel mai scăzut nivel înregistrat din trimestrul IV al anului 2022. În schimb, diferența dintre veniturile raportate și așteptări este de peste 2% și se situează ușor peste mediile istorice atât pe termen scurt, cât și pe termen lung.
Sursă: XTB Research, Macrobond
Evaluarea indicelui S&P 500 scade la cel mai scăzut nivel din ultimii peste trei ani
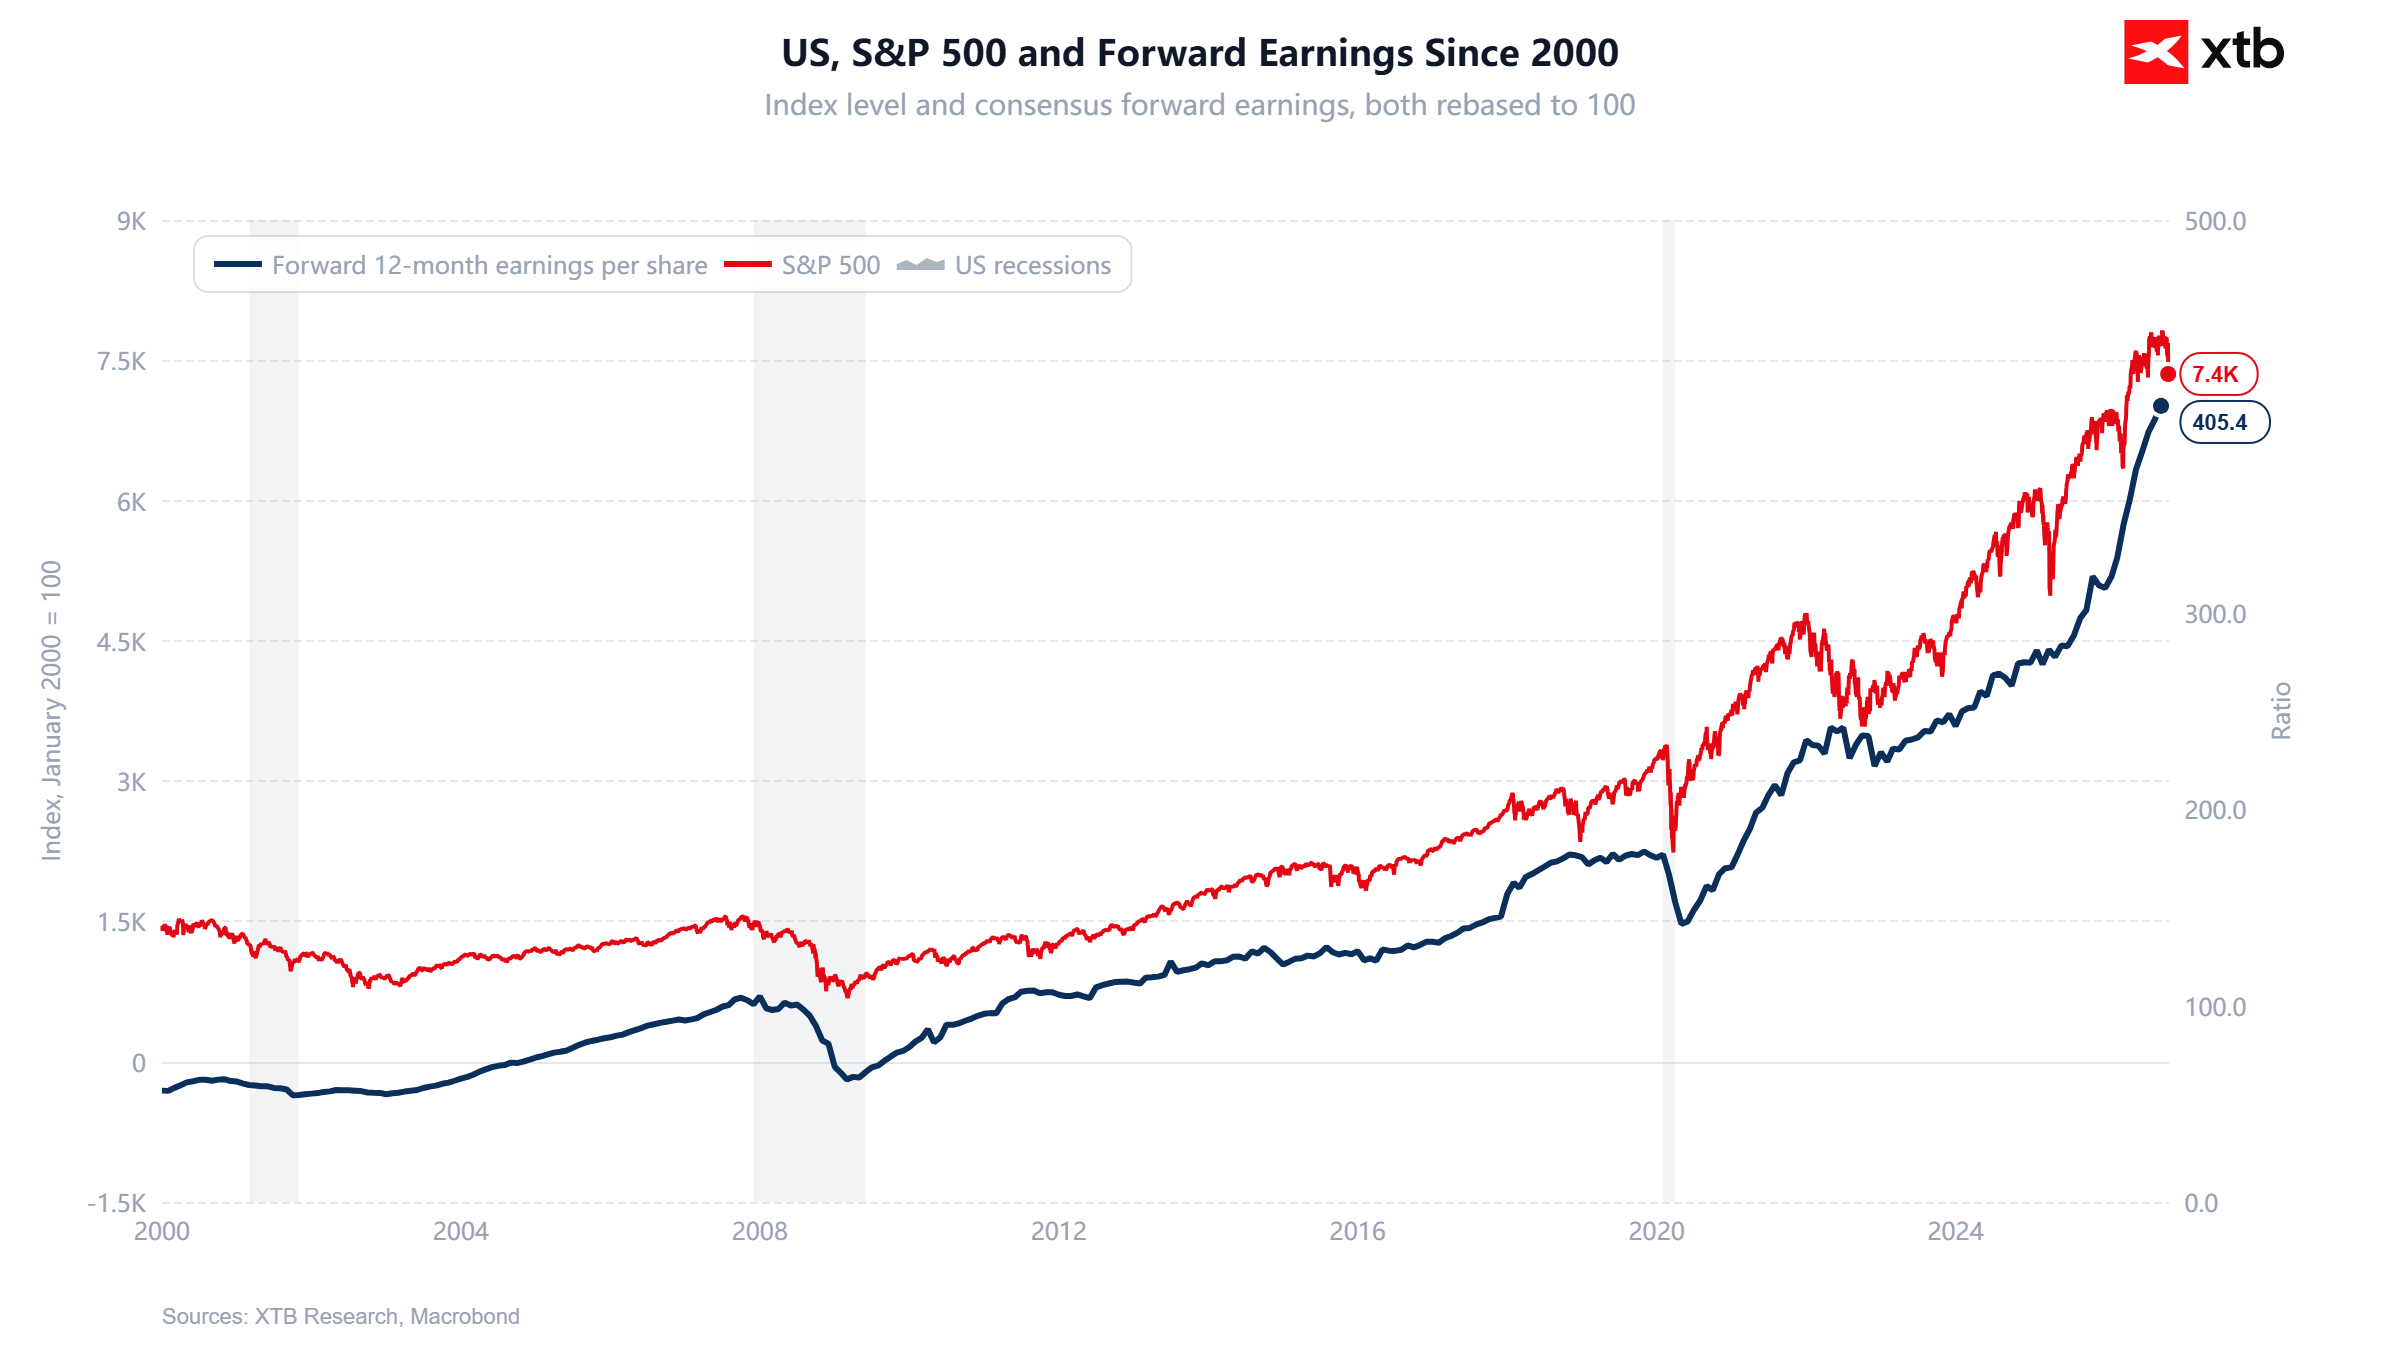
Raportul P/E pe 12 luni al indicelui S&P 500 a scăzut la 17,7 pe 5 noiembrie, cel mai scăzut nivel de la 1 noiembrie 2023, când se situa la 17,5. Acest multiplu rămâne în mod clar sub media pe 5 ani de 19,8 și sub media pe 10 ani de 19,1, dar se situează încă peste mediile pe termen mai lung: 17,6 pentru 15 ani, 16,5 pentru 20 de ani și 16,4 pentru 25 de ani. De remarcat faptul că raportul P/E anticipat al sectorului tehnologiei informației se află acum la cel mai scăzut nivel din 23 martie 2020.
Principalul factor care a determinat scăderea acestui multiplu a fost creșterea foarte puternică a câștigurilor preconizate. De la sfârșitul anului 2025, indicele S&P 500 a înregistrat o creștere de 7,4%, în timp ce estimarea câștigului pe acțiune (EPS) pe următoarele 12 luni a crescut cu până la 33,6%, ceea ce înseamnă că numitorul din raportul P/E a crescut mult mai rapid decât prețul indicelui. La nivel sectorial, se remarcă sectorul tehnologiei informației și cel al energiei, ale căror evaluări se situează acum chiar sub mediile lor pe 25 de ani.
- Raportul P/E anticipat al S&P 500: 17,7; cel mai scăzut nivel din ultimii 25 de ani a fost de 8,6 la 20 noiembrie 2008, în timp ce minimul pieței bear din 2022 a fost de aproximativ 15
- Tehnologia informației: 17,3 față de o medie pe 25 de ani de 20,0
- Energie: 11,7 față de o medie pe 25 de ani de 13,9
Sezonul de raportare a rezultatelor financiare pentru S&P 500 confirmă o creștere foarte puternică a profiturilor
Cu 88% dintre companiile din S&P 500 care au raportat rezultatele pentru trimestrul al treilea al anului 2026, sezonul rămâne foarte puternic în ceea ce privește creșterea profiturilor, chiar dacă amploarea surprizelor pozitive este ceva mai redusă decât în ultimii ani. 84% dintre companii au depășit așteptările privind câștigul pe acțiune (EPS), comparativ cu o medie pe 5 ani de 78% și o medie pe 10 ani de 77%. Creșterea profiturilor pentru indice a urcat la 31,4% față de aceeași perioadă a anului trecut, de la 30,1% cu o săptămână în urmă și de la 29,1%, cât se preconiza la sfârșitul lunii septembrie. Dacă acest nivel se menține, ar marca al treilea trimestru consecutiv de creștere a profiturilor de peste 25% și al optulea trimestru consecutiv de creștere de două cifre.
În ceea ce privește veniturile, 74% dintre companii au depășit estimările, în timp ce veniturile raportate se situează, în medie, cu 2,1% peste așteptări. Creșterea combinată a veniturilor pentru acest indice a crescut la 14,3% față de aceeași perioadă a anului trecut, de la 13,6% cu o săptămână în urmă și 12,2% la sfârșitul lunii septembrie. Toate cele 11 sectoare raportează o creștere față de aceeași perioadă a anului trecut atât în ceea ce privește veniturile, cât și profiturile, în frunte cu Tehnologia Informației, Energia și Serviciile de Comunicații. Analiștii se așteaptă în prezent la o creștere a EPS de 28,4% pentru trimestrul al patrulea și de 33,3% pentru întregul an 2026.
Veniturile depășesc, de asemenea, așteptările, iar amploarea surprizelor rămâne solidă
Partea legată de venituri a sezonului de raportare a rezultatelor financiare pentru trimestrul al treilea pare, de asemenea, constructivă. 74% dintre companiile din S&P 500 raportează vânzări peste consens, în timp ce 26% se situează sub așteptări. Ponderea surprizelor pozitive privind veniturile se situează sub media pe un an de 77%, dar peste media pe 5 ani de 70% și cea pe 10 ani de 68%. Sectorul energetic se află în frunte, cu 100% dintre companiile care au raportat rezultate depășind estimările privind veniturile, urmat de sectorul tehnologiei informației, cu 93%, și de cel al sănătății, cu 91%. Sectorul bunurilor de consum discreționare este cel mai slab, 54% dintre companii depășind estimările de consens.
Amploarea surprizelor privind veniturile este, de asemenea, remarcabilă. Veniturile agregate ale companiilor care au raportat sunt în prezent cu 2,1% peste așteptări, exact în linie cu media pe un an și peste media pe 5 ani de 1,8% și media pe 10 ani de 1,6%. Spre deosebire de EPS, unde amploarea surprizelor pozitive s-a redus semnificativ față de normele istorice, veniturile continuă să depășească așteptările într-un ritm cel puțin în linie cu cel din ultimii ani. Acest lucru sugerează că creșterea profiturilor din S&P 500 este susținută nu numai de marje și de controlul costurilor, ci și de o creștere a veniturilor care rămâne solidă.
Majoritatea companiilor depășesc estimările privind EPS, dar amploarea acestor depășiri se reduce
Cu 88% dintre companiile din S&P 500 care au raportat rezultatele pentru trimestrul al treilea, 84% au înregistrat un EPS peste estimările de consens, 4% au raportat rezultate în linie cu așteptările, iar 12% nu au atins estimările. Prin urmare, ponderea surprizelor pozitive privind EPS rămâne peste media pe un an de 82%, media pe cinci ani de 78% și media pe zece ani de 77%. Sectorul energetic se află în frunte, cu 95% dintre companii depășind estimările privind EPS, urmat de sectorul tehnologiei informației, cu 94%, și de cel al sănătății, cu 93%. Sectorul materialelor este cel mai slab, cu 57% dintre companii depășind așteptările.
Sectorul sănătății a înregistrat cea mai mare surpriză pozitivă agregată a câștigurilor, de +13,7%, în timp ce utilitățile și energia se situează ambele la +8,2%, iar sectorul industrial la +7,3%. La celălalt capăt al spectrului, sectorul serviciilor de comunicații se situează la -24,6%, afectat parțial de rezultatele mai slabe ale Charter Communications, Meta Platforms și Alphabet.
Marile companii din sectorul tehnologic își pierd avântul în comparație cu restul indicelui, în timp ce cheltuielile de capital (CAPEX) continuă să crească
Analiștii și-au majorat estimările privind câștigul pe acțiune (EPS) pentru trimestrul IV al anului 2026 pentru indicele S&P 500 cu 1,4%. Acesta este al cincilea trimestru din ultimele șase în care estimările au crescut în prima lună a trimestrului. În ultimii 20 de ani, estimările au scăzut în medie cu 1,9% în aceeași perioadă.
- Sectorul energetic a înregistrat cea mai mare revizuire în sens ascendent a estimărilor privind EPS, de +20,3%, în timp ce sectorul bunurilor de larg consum a înregistrat cea mai mare scădere, de -4%.
- Sectorul tehnologiei informației a înregistrat a doua cea mai mare revizuire în sens ascendent a estimărilor privind EPS, după sectorul energetic, de +1,3%.
- Estimarea EPS pentru întregul indice S&P 500 pentru 2026 a crescut cu 0,6% în octombrie.
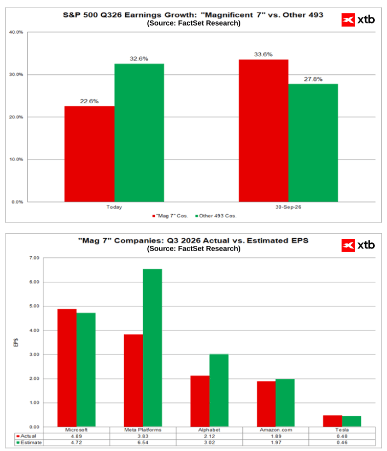
Profiturile grupului „Magnificent 7” cresc cu 22,6% față de aceeași perioadă a anului trecut în trimestrul al treilea al anului 2026, comparativ cu 32,6% pentru celelalte 493 de companii din S&P 500. Chiar și la 30 septembrie, așteptările se situau la 33,6% și, respectiv, 27,8%. Indicele S&P 500 a înregistrat o scădere recentă, chiar dacă așteptările privind profiturile companiilor americane au continuat să se îmbunătățească.
Cele mai mari cinci companii de tip „hyperscaler” și-au majorat cheltuielile de capital (CAPEX) trimestriale, confirmând faptul că, în ciuda creșterii costurilor, cursa pentru construirea infrastructurii de AI continuă să se accelereze. Oracle și Amazon au înregistrat cele mai puternice creșteri în urma ultimelor rezultate, în timp ce Alphabet, Meta și Microsoft au menținut un ritm de creștere mai moderat, deși tot de două cifre. Așteptările privind cheltuielile rămân ridicate: Microsoft și-a redus ușor previziunile pentru întregul an, în timp ce Meta și-a majorat prognoza.
Sursă: XTB Research, FactSet
Graficul US500 (interval zilnic)
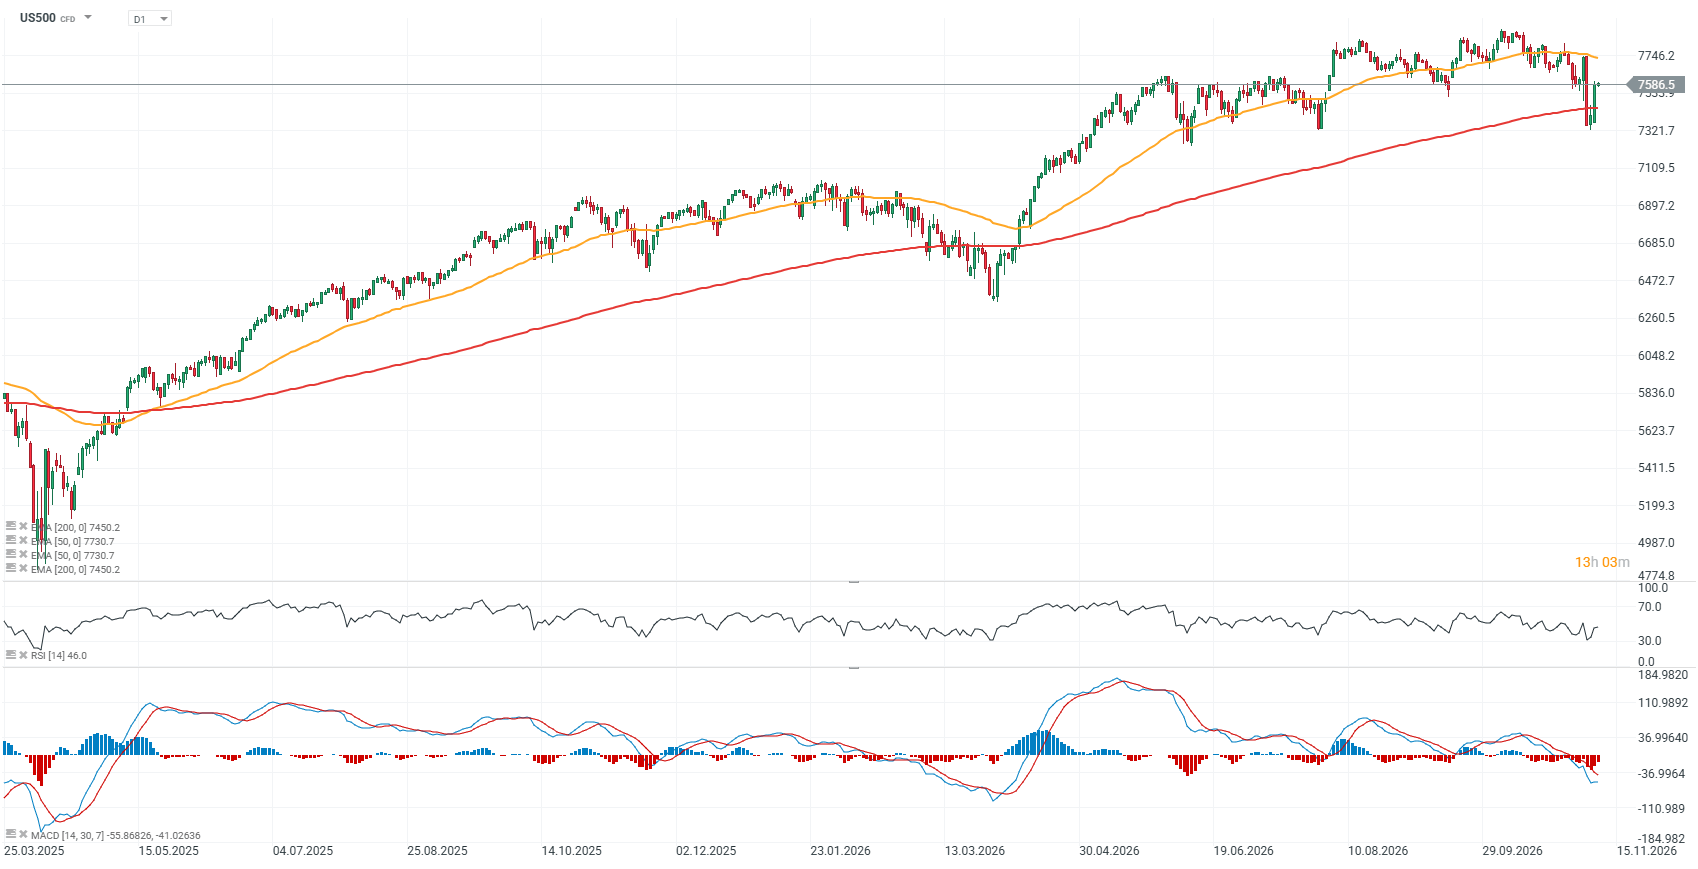
Contractele futures pe US500 au înregistrat o revenire în formă de V, un model frecvent observat după valuri intense de vânzări. Peste jumătate din scăderea înregistrată joia trecută a fost deja recuperată, iar indicele a reușit să se mențină deasupra mediei mobile exponențiale (EMA) pe 200 de zile, reprezentată de linia roșie. Această medie acționează acum ca un nivel important de suport în jurul valorii de 7.450 de puncte, în timp ce reacțiile anterioare ale prețului în apropierea nivelului de 7.300 de puncte reprezintă o altă zonă importantă de suport din perspectiva evoluției prețurilor.
Pentru indice, cheia este acum să se mențină deasupra mediei mobile exponențiale de 200 de zile (EMA200) și să se redreseze peste 7.750 de puncte, care reprezintă principala zonă de rezistență. Valorile mai scăzute ale inflației și prețurile mai mici ale petrolului ar putea susține o nouă creștere, în timp ce incertitudinea din jurul sectorului AI s-ar putea intensifica dacă prețurile petrolului brut revin peste 100 de dolari pe baril, iar randamentele titlurilor de stat rămân ridicate într-un context macroeconomic mai inflaționist.
 Sursa: xStation5



📈Rezumatul dimineții: Revenire pe piața tehnologică și prăbușirea prețului petrolului în urma semnalelor de detensionare în jurul Iranului


Rezumatul zilei: De la panică la euforie. Piețele recuperează din pierderi.



Deschiderea sesiunii din SUA: Scăderea prețurilor petrolului și cumpărările pe fondul scăderilor alimentează o revenire, în timp ce acțiunile Nvidia se depreciază


Problemele companiei Nvidia: scandalul unui director general și concurenții care îi suflă în ceafă
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."