


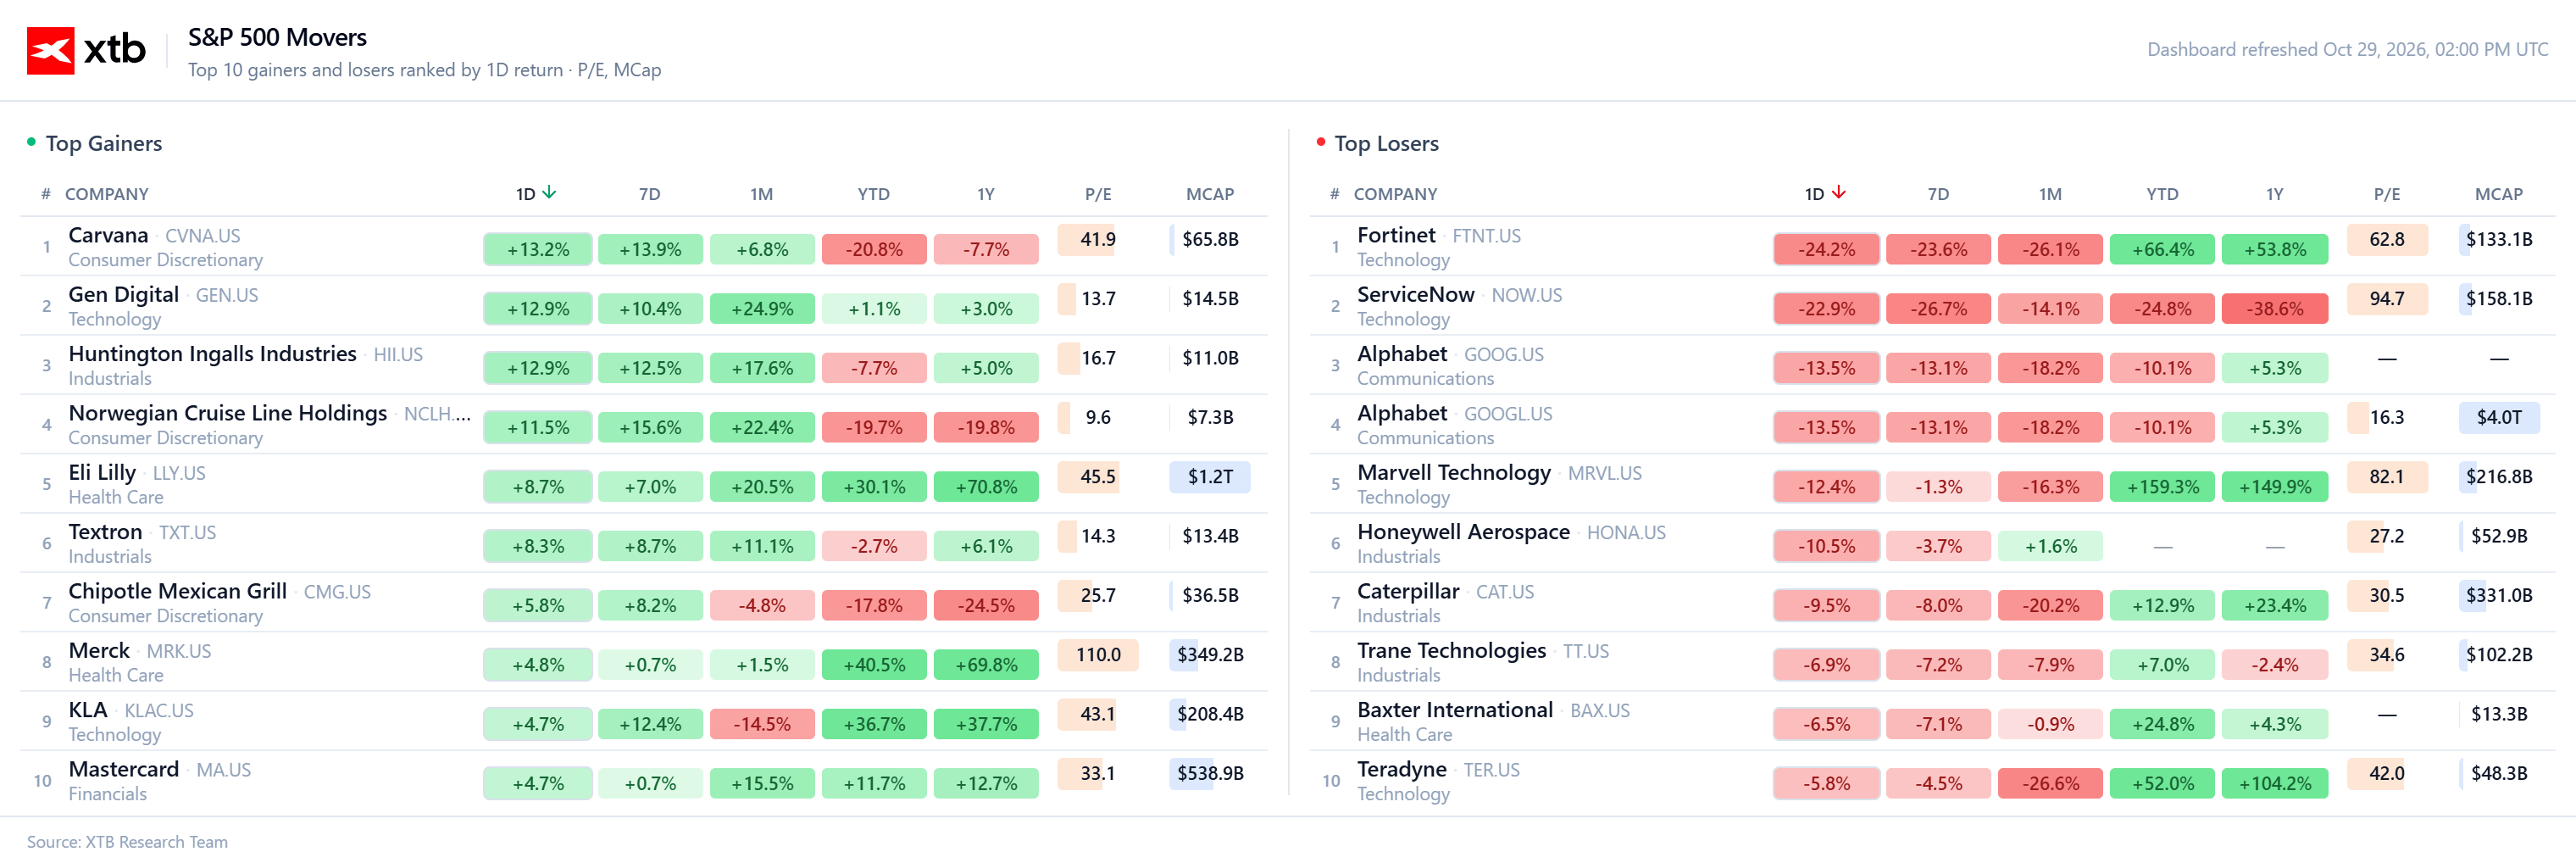
Wall Street se va deschide joi în scădere. Indicele Nasdaq înregistrează o scădere de aproximativ 1,3%, S&P 500 pierde 0,3%, iar Dow Jones scade cu 0,2%. Datele economice solide din SUA nu au reușit să îmbunătățească starea de spirit a pieței. Investitorii sunt concentrați pe rezultatele financiare ale marilor companii din sectorul tehnologic, în special pe cele ale Alphabet, ale cărei acțiuni se prăbușesc în urma raportului trimestrial.
PIB-ul SUA a crescut cu o rată anualizată de 3,4% în al treilea trimestru, depășind previziunile de 3,2%. Inflația PCE s-a situat, în linii mari, în conformitate cu așteptările, dar nu a oferit prea multe motive pentru ca Rezerva Federală să devină mai optimistă. Inflația anuală a accelerat la 3,6% de la 3,4% în luna precedentă. Economia continuă să se extindă într-un ritm solid, dar presiunile asupra prețurilor rămân persistente. Această combinație îngreunează reluarea reducerii ratelor dobânzilor de către Fed.
Decizia de ieri de a menține ratele dobânzilor neschimbate a fost larg anticipată. Cu toate acestea, divergențele dintre membrii FOMC s-au dovedit mai semnificative decât decizia în sine, doi oficiali fiind în favoarea unei majorări a ratei dobânzii. Având în vedere că creșterea economică rămâne puternică, iar inflația ridicată, o trecere rapidă către relaxarea monetară devine din ce în ce mai greu de justificat. Pentru Wall Street, acest lucru înseamnă că costurile de împrumut ar putea rămâne ridicate pentru o perioadă mai lungă decât anticipaseră unii participanți la piață.
Alphabet exercită cea mai mare presiune asupra acțiunilor din sectorul tehnologic. Rezultatele sale au dezamăgit investitorii, în timp ce cheltuielile masive pentru dezvoltarea inteligenței artificiale au ridicat din nou semne de întrebare cu privire la momentul în care investițiile masive se vor traduce în profituri mai mari și fluxuri de numerar mai solide. Creșterea cheltuielilor nu mai este suficientă, de una singură, pentru a convinge investitorii că afacerea se îndreaptă în direcția corectă. În contextul unor evaluări supraapreciate, așteptările față de cele mai mari companii din sectorul tehnologic rămân ridicate, lăsând puțin loc pentru dezamăgiri.
Microsoft a înregistrat o performanță mult mai solidă, susținută de creșterea robustă a diviziei sale de cloud Azure. Reacțiile contrastante ale pieței la rezultatele celor două companii evidențiază cât de selectivi au devenit investitorii față de companiile care dezvoltă AI. Capitalul nu mai tratează sectorul ca pe o poveste de creștere unică. Ceea ce contează acum este performanța reală, creșterea veniturilor și dovezi clare că cheltuielile pentru infrastructură generează randamente adecvate.
Prin urmare, vânzarea masivă de astăzi de pe Nasdaq nu se rezumă doar la un singur raport de rezultate dezamăgitor. Așteptările ridicate față de marile companii tehnologice se ciocnesc cu costurile în creștere ale dezvoltării AI, în timp ce datele macroeconomice solide consolidează perspectiva unei politici restrictive a Fed. Amazon își va publica rezultatele după închiderea pieței. Rezultatele sale vor constitui un alt test pentru a vedea dacă investitorii sunt încă dispuși să plătească o primă pentru creșterea din domeniul AI sau încep să solicite dovezi mai clare ale profitabilității.
Sursa: XTB Research
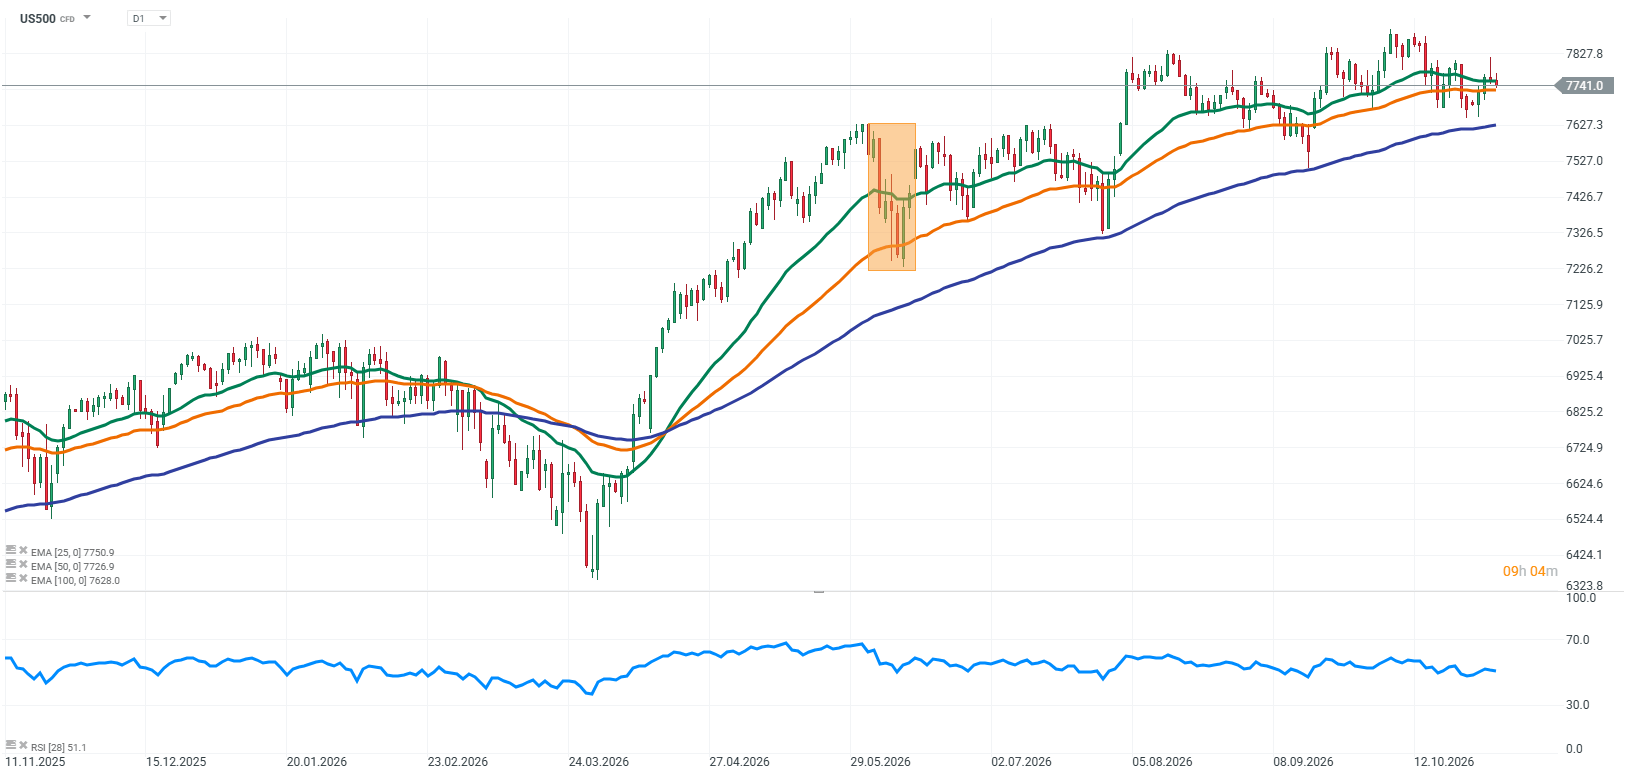
Contractele futures pe indicele S&P 500 (US500) înregistrează o ușoară scădere, sentimentul pieței fiind afectat în principal de rezultatele dezamăgitoare ale Alphabet și de îngrijorările legate de randamentul investițiilor în inteligența artificială. Performanța solidă a Microsoft nu a fost suficientă pentru a contracara presiunea, în contextul în care investitorii analizează cu atenție creșterea cheltuielilor gigantilor din sectorul tehnologic. Inflația persistentă din SUA rămâne un alt factor negativ, limitând marja de manevră a Rezervei Federale în ceea ce privește reducerea ratelor dobânzilor.
Sursă: XTB Research
Știri despre companii
Microsoft a înregistrat rezultate solide, confirmând faptul că cererea pentru inteligența artificială și serviciile cloud continuă să stimuleze creșterea. Veniturile și profitul pe acțiune au depășit așteptările analiștilor, în timp ce creșterea susținută a Azure a rămas un punct forte cheie. Rezultatele sunt semnificative pentru investitori, întrucât Microsoft alocă resurse substanțiale centrelor de date și infrastructurii de inteligență artificială, iar piața este din ce în ce mai concentrată asupra întrebării dacă aceste investiții se traduc în venituri și profituri mai mari.
Rezultate cheie:
- Venituri: 92,28 miliarde de dolari, comparativ cu 77,6 miliarde de dolari în anul precedent, o creștere de 19%
- Profit net: 36,63 miliarde de dolari, comparativ cu 27,75 miliarde de dolari în anul precedent, o creștere de 32%
- Profit pe acțiune (EPS): 4,92 dolari conform standardelor GAAP
- Consensul pieței: venituri de aproximativ 90,63 miliarde de dolari și un profit pe acțiune (EPS) de 4,73 dolari
- Veniturile Microsoft Cloud: 63,9 miliarde de dolari, în creștere cu 30% față de aceeași perioadă a anului trecut
- Creșterea Azure: 48% față de aceeași perioadă a anului trecut
- Marja operațională: aproximativ 50%
Azure rămâne principalul motor de creștere, demonstrând că întreprinderile continuă să-și majoreze cheltuielile pentru servicii cloud și soluții de AI. Microsoft beneficiază de ecosistemul său extins de servicii pentru întreprinderi, care o ajută să comercializeze noi tehnologii. În trimestrele următoare, investitorii vor urmări dacă creșterea în continuare a veniturilor din AI poate susține o profitabilitate ridicată, pe fondul creșterii continue a cheltuielilor de capital.
Alphabet a dezamăgit investitorii, în ciuda creșterii puternice a veniturilor și a rezultatelor foarte solide ale Google Cloud. Acțiunile sale au scăzut cu aproximativ 12%, pe măsură ce piața se concentrează asupra profiturilor mai slabe și asupra cheltuielilor de capital în creștere. Compania alocă resurse substanțiale dezvoltării AI și centrelor de date, dar investitorii se întreabă din ce în ce mai des când aceste cheltuieli se vor traduce în profituri mai mari și fluxuri de numerar mai stabile.
Rezultate cheie:
- Venituri: 127,58 miliarde de dolari, comparativ cu 102,35 miliarde de dolari în anul precedent, o creștere de 25%
- Profit net: 26,17 miliarde de dolari, comparativ cu 34,98 miliarde de dolari în anul precedent, o scădere de 25%
- Câștig pe acțiune (EPS): 2,12 dolari, conform standardelor GAAP
- Venituri Google Cloud: 30,71 miliarde de dolari, în creștere cu 103% față de aceeași perioadă a anului trecut
- Venituri din publicitate: 82,01 miliarde de dolari, sub așteptările analiștilor
- Cheltuieli de capital: 51,36 miliarde de dolari
- Flux de numerar liber: -9,07 miliarde de dolari
Google Cloud rămâne principalul punct forte al Alphabet, beneficiind de cererea în creștere pentru infrastructura de AI. Provocarea constă în amploarea investițiilor, care afectează fluxul de numerar, și în incertitudinea legată de viitorul activității sale publicitare. Căutarea bazată pe AI ar putea remodela modelul de venituri consacrat al companiei, făcând din ce în ce mai importantă monetizarea eficientă a noilor soluții. Investitorii se concentrează acum nu numai pe creșterea veniturilor, ci și pe capacitatea Alphabet de a-și menține profitabilitatea și de a genera numerar.
Amazon va fi în centrul atenției astăzi, înainte de publicarea rezultatelor financiare pentru al treilea trimestru. Investitorii se vor concentra în primul rând pe AWS, divizia sa de cloud computing, și pe orice noutăți privind cheltuielile suplimentare pentru infrastructura de AI. Amazon beneficiază de creșterea cererii de capacitate de calcul, dar amploarea investițiilor sale înseamnă că piața analizează mai atent randamentele acestora. În urma recentei vânzări masive a acțiunilor din sectorul tehnologic, investitorii caută mai mult decât rezultate solide: doresc semne concrete că actualele cheltuieli pentru AI vor genera randamente adecvate.
Așteptări privind rezultatele financiare:
- Venituri: aproximativ 202,26 miliarde de dolari, în creștere cu 12,2% față de aceeași perioadă a anului trecut
- Profit pe acțiune (EPS): aproximativ 1,96 dolari
Creșterea AWS va fi un indicator-cheie, întrucât această divizie reprezintă o pondere semnificativă din profitul operațional al Amazon și rămâne unul dintre principalii beneficiari ai dezvoltării AI. Investitorii vor evalua, de asemenea, previziunile privind cheltuielile de capital și impactul acestora asupra fluxului de numerar disponibil. Dacă Amazon demonstrează că, cheltuielile mai mari se traduc printr-o creștere mai rapidă a serviciilor cloud și o rentabilitate îmbunătățită, piața ar putea reacționa pozitiv. Cu toate acestea, dacă investițiile continuă să crească fără dovezi clare ale unei eficiențe îmbunătățite, chiar și rezultatele generale solide ar putea să nu fie suficiente pentru a determina o creștere a prețului acțiunilor.


Rezultatele financiare ale ServiceNow: Ce a mers prost?


Știri de ultimă oră: Economia SUA înregistrează o creștere puternică pe fondul încetinirii inflației


Calendarul economic: Decizia BCE, inflația PCE și rezultatele financiare ale Amazon în centrul atenției 🚨



Rezumatul dimineții (29.10.2026)💡
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."