


Contractele futures pe indicii americani se tranzacționează în creștere vineri, pe măsură ce Wall Street se îndreaptă spre finalul unei săptămâni extrem de volatile, dominată de o creștere bruscă a randamentelor titlurilor de stat. Sentimentul pieței s-a îmbunătățit ușor pe fondul scăderii prețurilor petrolului și al speranțelor privind progresele diplomatice legate de Iran și Strâmtoarea Hormuz. Cu toate acestea, randamentele ridicate, costurile de finanțare în creștere și probabilitatea mai mare a unei noi majorări a ratei dobânzii de către Fed rămân principalele surse de risc pentru piață.
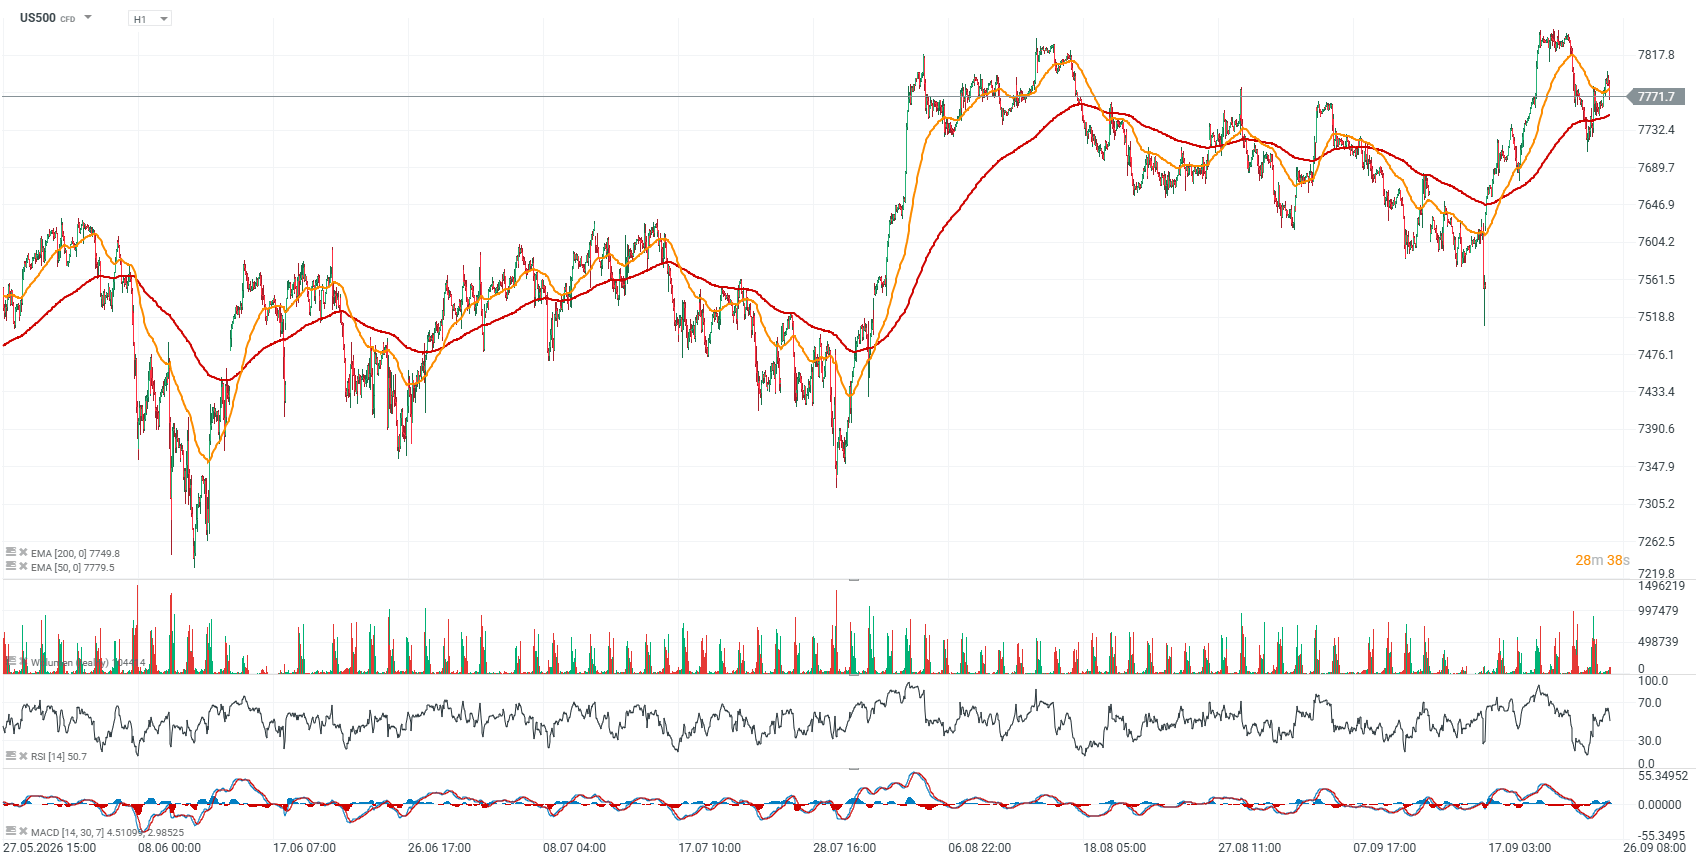
- La deschidere, indicele S&P 500 a crescut cu 0,2%, Nasdaq 100 a înregistrat un avans de 0,2%, în timp ce contractele futures legate de Dow Jones Industrial Average (DJIA) au crescut cu aproximativ 130 de puncte, sau 0,15%. DJIA se îndreaptă spre a patra scădere săptămânală consecutivă și a înregistrat o scădere de 0,6% până la închiderea de joi. Indicele S&P 500 a crescut cu aproximativ 0,7% pe săptămână, în timp ce Nasdaq a înregistrat un câștig de aproximativ 1,5%.
- Acțiunile gigantului de infrastructură internet Akamai Technologies au înregistrat o creștere de peste 19% după ce compania a anunțat un acord pe mai mulți ani cu Anthropic. Acțiunile Fastly și Synopsys se tranzacționează, de asemenea, în creștere.
- Prețurile petrolului sunt în scădere pe fondul speranțelor privind o potențială soluție diplomatică la conflictul cu Iranul. Potrivit Reuters, negociatorii americani și iranieni aflați la New York explorează posibilitatea unui acord etapizat care ar putea duce la încetarea conflictului din Orientul Mijlociu.
- Contractele futures pe țițeiul WTI au scăzut cu aproximativ 2%, ajungând la circa 92 de dolari pe baril, în timp ce Brent pierde aproximativ 1% și se tranzacționează în jurul valorii de 104 dolari pe baril.
- Presiunea rămâne vizibilă pe piața obligațiunilor. Randamentul obligațiunilor de stat americane pe 10 ani a crescut joi la cel mai înalt nivel din 2007, în timp ce randamentul celor pe 30 de ani a atins cel mai înalt nivel din 2004. În prezent, acestea se situează la aproximativ 5,18% și, respectiv, 5,48%.
- Creșterea randamentelor a fost determinată de comentariile cu ton “hawkish” ale guvernatorului Fed, Michael Barr, de prețurile ridicate ale energiei legate de războiul din Iran și de un raport PMI puternic.
- Contractele futures pe rata fondurilor Fed preconizează o probabilitate de aproximativ 66% pentru o majorare a ratei dobânzii în octombrie.
- Rata medie a creditelor ipotecare pe 30 de ani din SUA a crescut la 7,45%, cel mai ridicat nivel din 2024, sporind riscul unor presiuni suplimentare asupra costurilor de finanțare ale gospodăriilor. Morgan Stanley se așteaptă ca, costurile mai ridicate ale împrumuturilor să afecteze consumul, în special cheltuielile pentru bunuri.
- Secretarul Trezoreriei, Scott Bessent, a declarat anterior că SUA și China au convenit să prelungească armistițiul comercial cu încă două luni, în timp ce investitorii urmăresc cu atenție și vizita lui Xi Jinping în Statele Unite. Reprezentantul comercial al SUA, Jamieson Greer, a afirmat că luni sunt așteptate detalii suplimentare privind negocierile comerciale dintre SUA și China.
Graficul US500, interval zilnic
Sursă: xStation5
Știri despre companii
- Scholastic – Acțiunile editurii de cărți pentru copii au înregistrat o scădere de peste 10% în urma publicării rezultatelor financiare pentru primul trimestru fiscal. Compania a raportat o pierdere ajustată de 3,63 dolari pe acțiune, comparativ cu o pierdere de 2,52 dolari pe acțiune în aceeași perioadă a anului trecut, în timp ce veniturile au scăzut cu 4% față de aceeași perioadă a anului trecut, ajungând la 216,8 milioane de dolari.
- Synopsys – Acțiunile au înregistrat o creștere de peste 3% după ce HSBC a revizuit în sens pozitiv recomandarea pentru titlu, de la „Păstrează” la „Cumpără”. Analistul Frank Lee a afirmat că noul model de afaceri al companiei ar putea poziționa Synopsys printre beneficiarii expansiunii rapide a pieței de inteligență artificială.
Synopsys beneficiază de cel mai ridicat preț țintă de pe Wall Street. HSBC estimează că acțiunile vor ajunge la 700 de dolari
HSBC a ridicat recomandarea pentru Synopsys de la „Păstrează” la „Cumpără”, majorând în același timp prețul țintă de la 490 la 700 de dolari, ceea ce reprezintă în prezent cel mai ridicat preț țintă de pe Wall Street. Având în vedere că acțiunile se tranzacționează în jurul valorii de 425 de dolari, acest lucru ar implica un potențial de creștere de aproximativ 65%, deși o astfel de evaluare agresivă necesită ipoteze la fel de ambițioase privind profiturile pentru a se concretiza.
Schimbarea cheie se referă la viziunea HSBC asupra profitabilității viitoare a companiei. Banca și-a extins cadrul de evaluare de la anul fiscal 2026 la anul fiscal 2027 și a aplicat un multiplu preț-câștig de 35x la câștigul pe acțiune (EPS) prognozat de 20,01 dolari. Este important de menționat că prognoza de câștig a HSBC este cu aproximativ 13% peste consens și cea mai ridicată dintre estimările de pe Wall Street. Prin urmare, ținta de preț de 700 de dolari se bazează în principal pe ipoteza că Synopsys își va crește profitul mai rapid decât se așteaptă în prezent piața în ansamblu.
O altă componentă importantă a tezei HSBC este trecerea Synopsys către un model de afaceri cu o contribuție mai mare din veniturile bazate pe redevențe, ceea ce ar putea îmbunătăți scalabilitatea și crește ponderea veniturilor recurente cu marjă ridicată. În același timp, dezvoltarea inteligenței artificiale agentice ar putea crește cererea pentru instrumentele EDA utilizate la proiectarea cipurilor semiconductoare din ce în ce mai complexe. Combinația dintre creșterea structurală a sectorului semiconductorilor și îmbunătățirea potențială a calității veniturilor este, prin urmare, esențială pentru cadrul de evaluare mai optimist al HSBC.
Rezultatele confirmă o dinamică în creștere, dar evaluarea Synopsys lasă puțin loc de eroare
Argumentele fundamentale care stau la baza optimismului crescând al analiștilor au fost parțial confirmate de cele mai recente rezultate ale companiei. În trimestrul fiscal al treilea din 2026, Synopsys a raportat un EPS ajustat de 3,91 USD față de așteptările de 3,67 USD, în timp ce veniturile au atins 2,48 miliarde USD, comparativ cu consensul de 2,44 miliarde USD. Compania și-a revizuit, de asemenea, previziunile pentru întregul an, consolidând așteptările privind o creștere mai rapidă a profiturilor în 2027.
Sentimentul pozitiv nu se limitează la HSBC. Baird a ridicat recent ratingul Synopsys la „Outperform” și a majorat ținta de preț la 560 de dolari, în timp ce Morgan Stanley a ridicat ratingul acțiunilor la „Overweight”, invocând o încredere sporită în integrarea Ansys și o redresare în segmentul Design IP. Benchmark, între timp, și-a menținut ratingul „Buy”. Un sprijin suplimentar vine din marjele brute foarte ridicate, de aproximativ 83%, și din revizuirile în sens ascendent ale previziunilor privind profitul, realizate de o serie de analiști.
Evaluarea rămâne principalul risc. La prețul actual al acțiunilor, Synopsys se tranzacționează la multipli ridicați, ceea ce înseamnă că o creștere ulterioară va depinde din ce în ce mai mult nu numai de expansiunea piețelor de AI și EDA, ci și de faptul dacă această creștere se va traduce într-o creștere mai rapidă a EPS și într-un impuls mai puternic în segmentul Design IP. În practică, piața apreciază din ce în ce mai mult Synopsys nu doar ca un furnizor stabil de software pentru industria semiconductorilor, ci și ca unul dintre potențialii beneficiari structurali ai următoarei etape a boom-ului AI. Acest lucru sporește atât potențialul de creștere, cât și sensibilitatea acțiunilor la orice dezamăgire în ceea ce privește profiturile.
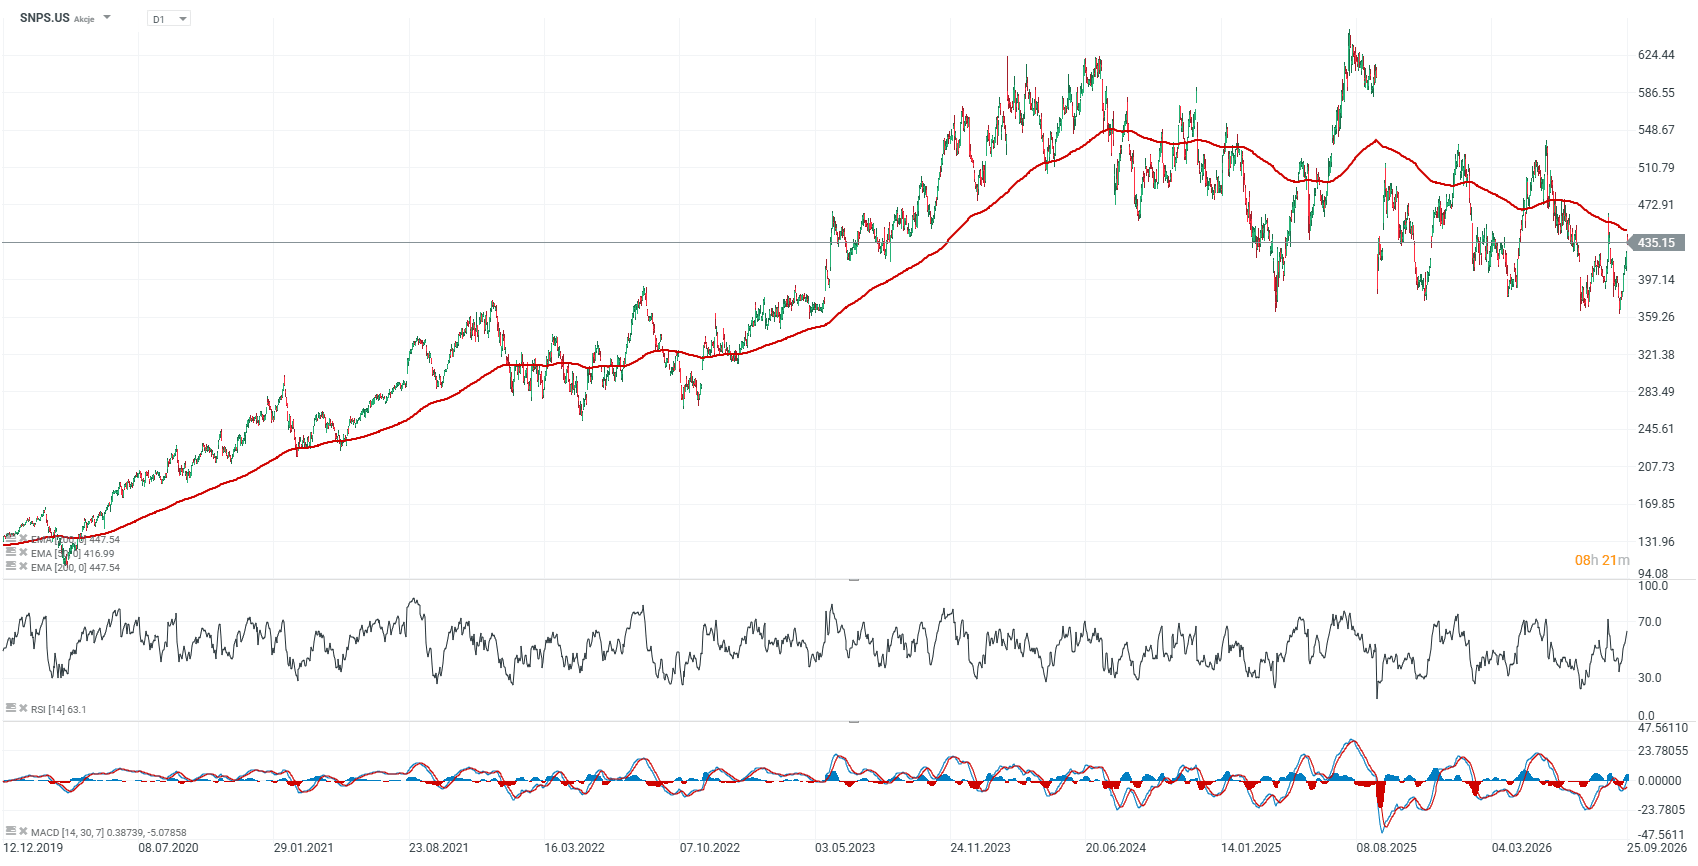
Graficul acțiunilor Synopsys (SNPS.US), interval zilnic
În ciuda optimismului analiștilor, acțiunile se tranzacționează încă sub EMA200, reprezentată de linia roșie, deși depășirea de astăzi a readus acțiunea înapoi spre acest nivel-cheie de rezistență. Maximul istoric se situează în apropierea valorii de 630 USD pe acțiune, ceea ce înseamnă că acțiunea ar trebui să crească cu aproximativ 50% față de nivelurile actuale pentru a atinge un nou maxim istoric.
Sursa: xStation5

Microsoft transformă Copilot într-un motor de venituri pentru AI


Banca Centrală Europeană lansează Pontes, care poate transforma actualele sisteme financiare



Rezumatul dimineții: Prețul petrolului înregistrează o scădere în urma știrilor privind discuțiile dintre Washington și Teheran (25.09.2026)

Sinteza pielor: Creșterea continuă a prețurilor petrolului afectează negativ bursele europene (24.09.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."