


- Se preconizează că economia globală va crește cu 3,1% în 2026.
- Se preconizează că prețurile petrolului vor crește cu o medie de 41,3% în 2026.
- Se preconizează că România va înregistra o contracție a PIB-ului de 0,5% în 2026.

- Se preconizează că economia globală va crește cu 3,1% în 2026.
- Se preconizează că prețurile petrolului vor crește cu o medie de 41,3% în 2026.
- Se preconizează că România va înregistra o contracție a PIB-ului de 0,5% în 2026.
În cel mai recent raport „Perspectivele economice mondiale”, Fondul Monetar Internațional recurge din nou la cuvântul său preferat din ultimele trimestre, și anume „rezilient”. Se preconizează că economia globală va crește cu 3,1% în 2026 și va accelera până la 3,4% în 2027, în ciuda celor peste opt luni de război din Orientul Mijlociu. Previziunea pentru Statele Unite rămâne exact la același nivel, adică la 2,3%, fără nicio corecție. La prima vedere, este imaginea unei economii care a depășit șocul și merge mai departe.
Problema este că același tabel, la două coloane distanță, arată ceva complet diferit: se preconizează că prețurile petrolului vor crește cu o medie de 41,3% în 2026, iar cele ale materiilor prime neenergetice cu 17,3%. Se preconizează că inflația globală va urca la 4,7%. Și aici se pune întrebarea care se impune de la sine: cum ar putea economia să fie rezistentă și neafectată atunci când costul combustibilului său de bază crește cu mai mult de două cincimi pe an?
O contradicție care nu este o contradicție
Răspunsul constă în faptul că FMI descrie, de fapt, nu o singură economie globală, ci două, care, întâmplător, încap într-un singur tabel. Documentul însuși recunoaște practic acest lucru, dar nu în totalitate, într-o singură frază: „economiile importatoare de energie care nu fac parte din lanțul valoric al tehnologiei se confruntă cu cele mai dificile perspective”. Cu alte cuvinte, cei care se află în lanțul valoric al IA se bucură de valul boom-ului investițional suficient de puternic pentru a acoperi costurile energiei scumpe. Cei care nu se află în acest lanț plătesc prețul integral al șocului materiilor prime și nimeni nu îi menționează în titlurile din presă.
Aceasta nu reprezintă reziliența întregului sistem. Este vorba despre compensarea recesiunii din unele zone prin creșterea economică din altele, care are norocul ca ciclul său de investiții (cheltuieli de capital de jumătate de trilion de dolari pentru centre de date și cipuri) să funcționeze independent de prețul unui baril de petrol. Când analizăm revizuirile regionale, imaginea devine mai clară și mult mai puțin optimistă: creșterea economică a regiunii Orientului Mijlociu și Asiei Centrale a fost redusă la -0,3% în 2026, ceea ce înseamnă o revizuire în jos cu 2,2 puncte procentuale față de aprilie. Arabia Saudită, un exportator care, în mod oficial, beneficiază de prețuri mai mari ale petrolului, se preconizează că va înregistra o contracție de 3,3%, după o revizuire în jos cu 5 puncte procentuale față de iulie. Nu este vorba de o corecție minoră, ci de o prăbușire a prognozei pentru întreaga regiune.
Unde are loc, de fapt, „distrugerea cererii”?
Presupune FMI o normalizare miraculoasă a fluxurilor de materii prime? Parțial da, iar acesta este punctul cel mai slab al întregii prognoze. Fondul nu presupune o scădere a volumului cererii de materii prime. În schimb, acesta presupune că costul șocului va fi absorbit simultan prin trei canale: o inflație mai ridicată (de aici și saltul la 4,7%, nivel la care șocul se manifestă efectiv în model), rezervele fiscale acumulate anterior și lipsa unei reacții agresive din partea băncilor centrale, care ar sufoca cererea prin majorări ale ratei dobânzii. Acest lucru explică de ce PIB-ul economiilor dezvoltate rămâne intact, iar întregul cost se reflectă în inflație, nu în creșterea economică.
Ceea ce este însă cel mai frapant este prognoza pentru 2027: se preconizează că prețul petrolului va scădea cu 8,7%. Nu pentru că cererea se va prăbuși. FMI nu presupune acest lucru nicăieri: ci doar pentru că Fondul mizează pe normalizarea ofertei: sfârșitul perturbărilor cauzate de război, restabilirea capacității de producție a OPEC+, dezamorsarea tensiunilor în Orientul Mijlociu. Acesta nu este un mecanism de piață bazat pe elasticitatea cererii. Este un pariu că războiul se va încheia într-un interval de timp rezonabil. Cu toate acestea, merită subliniat faptul că aproape toți ne așteptam ca războiul din Iran să dureze doar câteva săptămâni, iar acesta se desfășoară de 6 luni și nu dă semne că s-ar apropia de sfârșit, deși, în același timp, toată lumea speră la alegerile parțiale și la o anumită soluție după această dată.
Europa și România: imagine mixtă
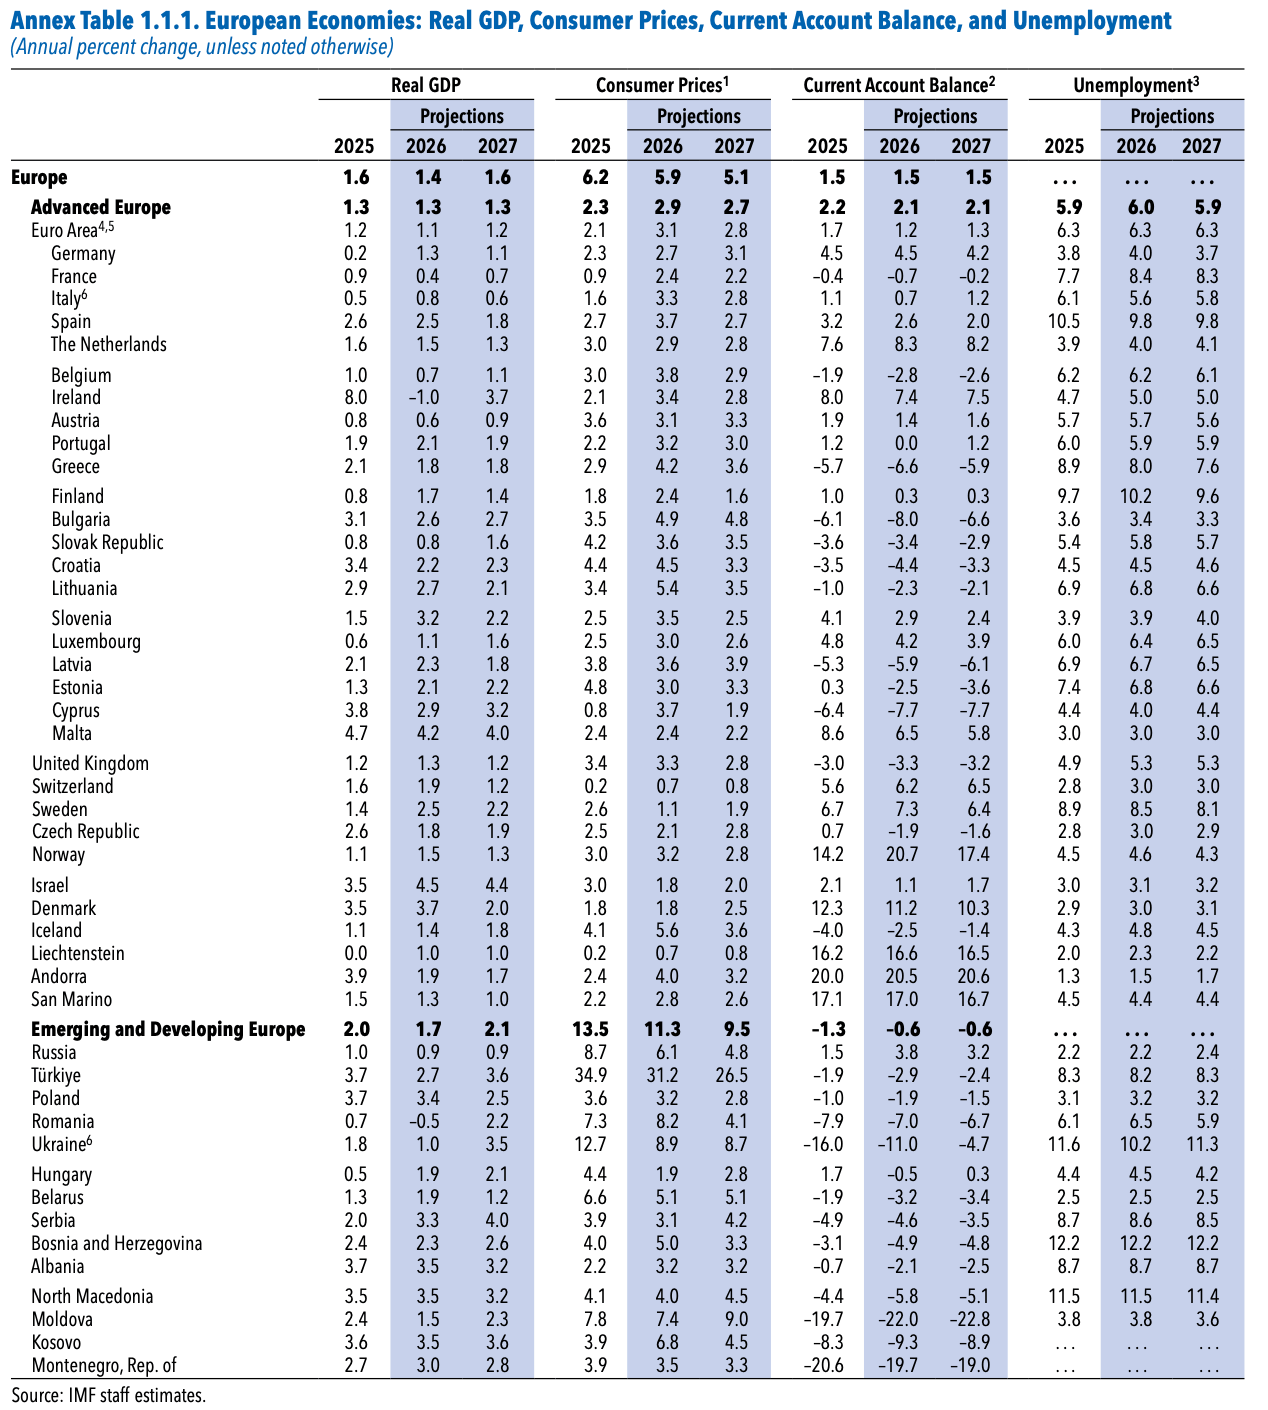
Dacă teza despre „cele două economii ale lumii” este corectă, adică una care se bucură de valul investițiilor în IA, iar cealaltă care plătește prețul întreg pentru energia scumpă, atunci Europa se află într-o poziție incomodă între ele, mai aproape de cea de-a doua categorie. Se preconizează că întreaga Zonă Euro va înregistra o creștere de doar 1,1% în 2026 și de 1,2% în 2025. Acesta este exact profilul unei economii importatoare de energie, fără o expunere semnificativă la boom-ul tehnologic, despre care FMI scrie că „se confruntă cu cele mai dificile perspective”. Se preconizează că inflația în Europa (Europa avansată) va fi de 2,9% în 2026 și va crește la 2,7% în 2027, cu mult sub media globală de 4,7%, dar acest lucru se datorează în principal unei cereri interne mai slabe, nu rezilienței structurale.
Merită remarcat o divergență clară chiar în interiorul Zonei Euro. Germania, tradițional cea mai mare economie industrială cu consum intensiv de energie de pe continent, înregistrează cea mai mare revizuire în sens ascendent dintre toate țările mari: de la 0,2% în 2025 la 1,3% în 2026. Acest lucru sugerează că industria germană găsește o modalitate de a face față costurilor ridicate ale energiei (parțial prin propriile investiții în electrificare și eficiență energetică, parțial datorită cererii de export legate indirect de ciclul global al IA: Germania ca furnizor de utilaje și componente). Franța, pe de altă parte, înregistrează o scădere: 0,4% în 2026, cel mai slab rezultat dintre marile economii, agravat de criza fiscală și politică descrisă de săptămâni întregi de piața datoriei.
România: penultima clasată în topul regiunii
România este a doua cea mai dezamăgitoare economie din Europa: o contracție economică de 0,5% în 2026, urmată de o revenire la creștere de 2,2% în 2027, comparativ cu un avans timid de 0,7% în 2025. În plus, inflația este prognozată să accelereze de la 7,3% în 2025 la 8,2% în 2026, înainte de a se reduce la jumătate în 2027 (4,1%).
Concluzie
Chiar FMI indică „escaladarea în continuare a conflictelor” în fruntea listei de riscuri ca principală amenințare la adresa scenariului său de bază, și pe bună dreptate, deoarece de aceasta depinde dacă prognoza de -8,7% pentru petrol în 2027 are vreo șansă să se materializeze. Dacă nu se produce o dezescaladare, deficitul de pe piețele de materii prime nu va dispărea de la sine, iar atunci există două opțiuni: fie prețurile continuă să crească peste nivelul presupus de 41%, alimentând și mai mult inflația, fie începe în cele din urmă distrugerea reală a cererii, adică ceva ce pur și simplu nu se regăsește în prognoza actuală a FMI. Reziliența despre care vorbește raportul este, prin urmare, mai degrabă reziliența bilanțului economiilor aflate în lanțul AI decât reziliența sistemului în ansamblu. Restul lumii, în special importatorii de energie fără expunere tehnologică, plătesc deja factura, lucru care pur și simplu nu apare în titlurile din presă.
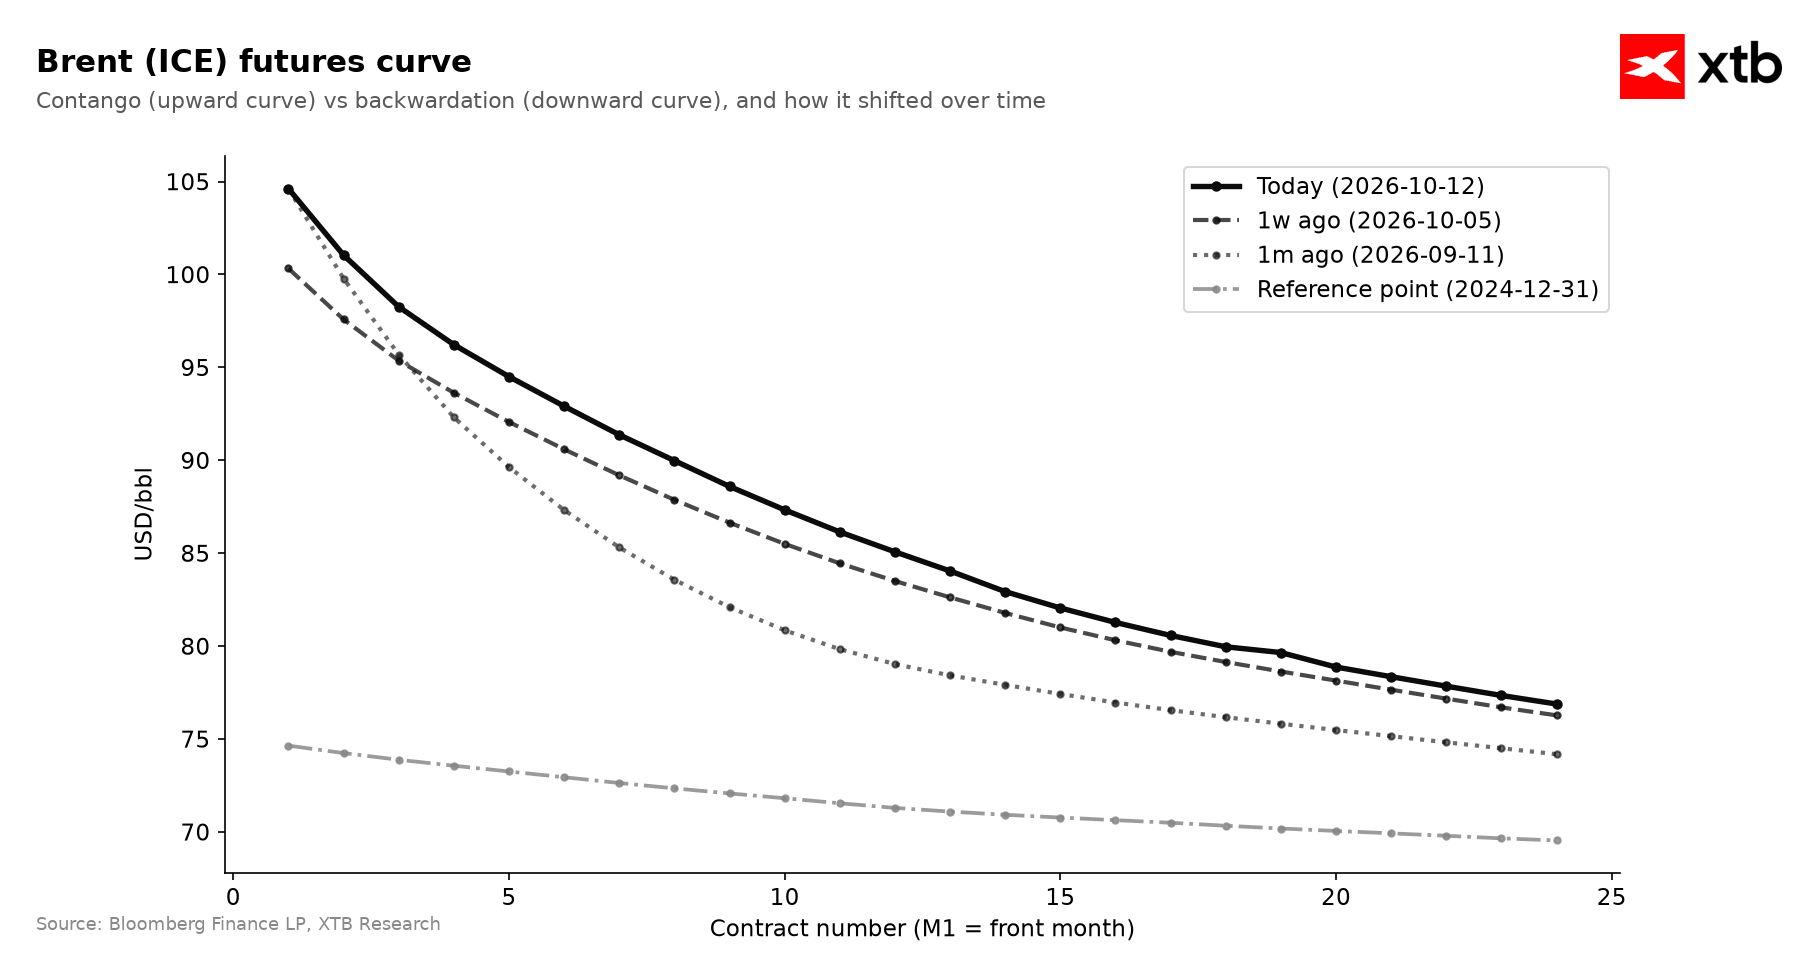
Contractul pe 12 luni pentru petrolul Brent este cotat la aproximativ 85 de dolari pe baril, ceea ce reprezintă o scădere de circa 20%. Aceasta este mult mai mare decât estimarea de 8,7%, dar se referă la prețurile medii. Mai mult, aproape întreaga curbă (cu excepția lunilor martie și aprilie) este cotată la un nivel mai ridicat decât prețurile din acest an, ceea ce ar putea indica faptul că această scădere a prețurilor este încă mai degrabă un pariu decât o certitudine. Sursă: Bloomberg Finance LP, XTB



Inflația CPI din SUA peste așteptări!🔥📈
Știri de ultimă oră: EURUSD scade după un rezultat CPI peste așteptări în SUA!



Trump anunță o campanie de explorare de amploare în Arctica, dar prețul petrolului crește din nou: ce se întâmplă?


Sinteza piețelor: ASML îmbunătățește sentimentul din sectorul tehnologic, randamentele din UE se retrag
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."