

- Randamentul obligațiunilor franceze pe 10 ani a urcat la aproximativ 5% pe fondul îngrijorărilor fiscale.
- Deficitul public al Franței este estimat la 5,4% din PIB în 2026, depășind ținta inițială.
- Indicele CAC 40 înregistrează o performanță inferioară altor indici europeni din cauza incertitudinii politice.
Franța continuă să strângă fonduri pe piețele obligațiunilor, dar la un cost din ce în ce mai ridicat. De la lansarea operațiunii militare americane „Epic Fury” în Iran, pe 28 februarie 2026, randamentul obligațiunilor franceze pe 10 ani a crescut și se situează în prezent la aproximativ 5%. Diferența față de obligațiunile de stat germane (Bund) s-a lărgit la aproape 170 de puncte de bază, în timp ce indicele CAC 40 a înregistrat o performanță inferioară față de mai mulți indici bursieri europeni. Dincolo de tensiunile geopolitice și cele legate de energie, aceste evoluții ale pieței relevă îngrijorări tot mai mari cu privire la starea finanțelor publice ale Franței.
Problema centrală depășește dimensiunea datoriei în sine și vizează credibilitatea eforturilor de consolidare fiscală ale Franței. Deficitele persistente, creșterea economică slabă și povara tot mai mare a dobânzilor complică traiectoria fiscală a țării, în timp ce lipsa unei majorități parlamentare limitează capacitatea guvernului de a adopta măsuri fiscale semnificative.
Franța nu se confruntă cu o criză de finanțare, ci mai degrabă cu o criză de încredere care ar putea lărgi prima de risc, ar putea crește costurile de serviciu al datoriei și ar putea majora costurile de împrumut pentru companiile franceze. Pe măsură ce se apropie alegerile prezidențiale din 2027, credibilitatea eforturilor de consolidare fiscală ale Franței devine un factor cheie pentru piețele financiare.
Obligațiunile de stat franceze sub lupă
Creșterea randamentelor obligațiunilor suverane nu este specifică doar Franței. Evoluția prețurilor la energie și așteptările privind politica monetară contribuie, de asemenea, la menținerea unor rate ale dobânzii ridicate pe piețele globale. Cu toate acestea, lărgirea diferenței dintre obligațiunile de stat franceze și cele germane indică o deteriorare a bonității suverane a Franței.
Diferența dintre obligațiunile franceze pe 10 ani și obligațiunile germane se situează la aproape 170 de puncte de bază, comparativ cu 50–60 de puncte de bază la începutul anului 2024. Prin urmare, investitorii solicită un randament suplimentar de aproximativ 1,7 puncte procentuale pentru a deține obligațiuni de stat franceze în locul echivalentelor lor germane. Chiar și o scădere a ratelor dobânzilor europene nu s-ar traduce neapărat în costuri de împrumut mai mici pentru Franța dacă această primă de risc ar rămâne ridicată.
Creșterea spread-urilor swap-urilor pe riscul de credit (CDS) evidențiază și mai mult costul tot mai ridicat al protecției împotriva unui potențial default suveran. Spread-ul CDS pe cinci ani al Franței a crescut de la aproximativ 48 de puncte de bază la 22 septembrie 2026 la aproape 89 de puncte de bază la 22 octombrie. Cu toate acestea, costul mai ridicat al protecției împotriva riscului de credit nu indică faptul că un default este iminent. Agence France Trésor, agenția franceză de gestionare a datoriei, continuă să emită obligațiuni de stat, deși noile emisiuni de datorie sunt plasate în condiții mai puțin favorabile.
Comparațiile cu alte state suverane europene sunt deosebit de revelatoare. Franța se împrumută în prezent la randamente mai ridicate decât Italia și Spania, unde progresele înregistrate în reducerea deficitului bugetar contrastează cu situația Franței. În octombrie, spread-urile obligațiunilor suverane italiene și grecești față de obligațiunile de stat germane s-au redus, în timp ce spread-ul franco-german a continuat să se lărgească.
Prin urmare, investitorii nu reevaluează în mod uniform datoria suverană din Zona Euro. Dimpotrivă, aceștia par din ce în ce mai concentrați asupra perspectivelor fiscale specifice ale Franței și asupra preocupărilor legate de capacitatea acesteia de a restabili disciplina fiscală. Dacă aceste diferențe de randament persistă, unii participanți la piață s-ar putea orienta către alte obligațiuni de stat europene, ceea ce ar face mai dificilă și mai costisitoare finanțarea nevoilor de împrumut ale guvernului francez.
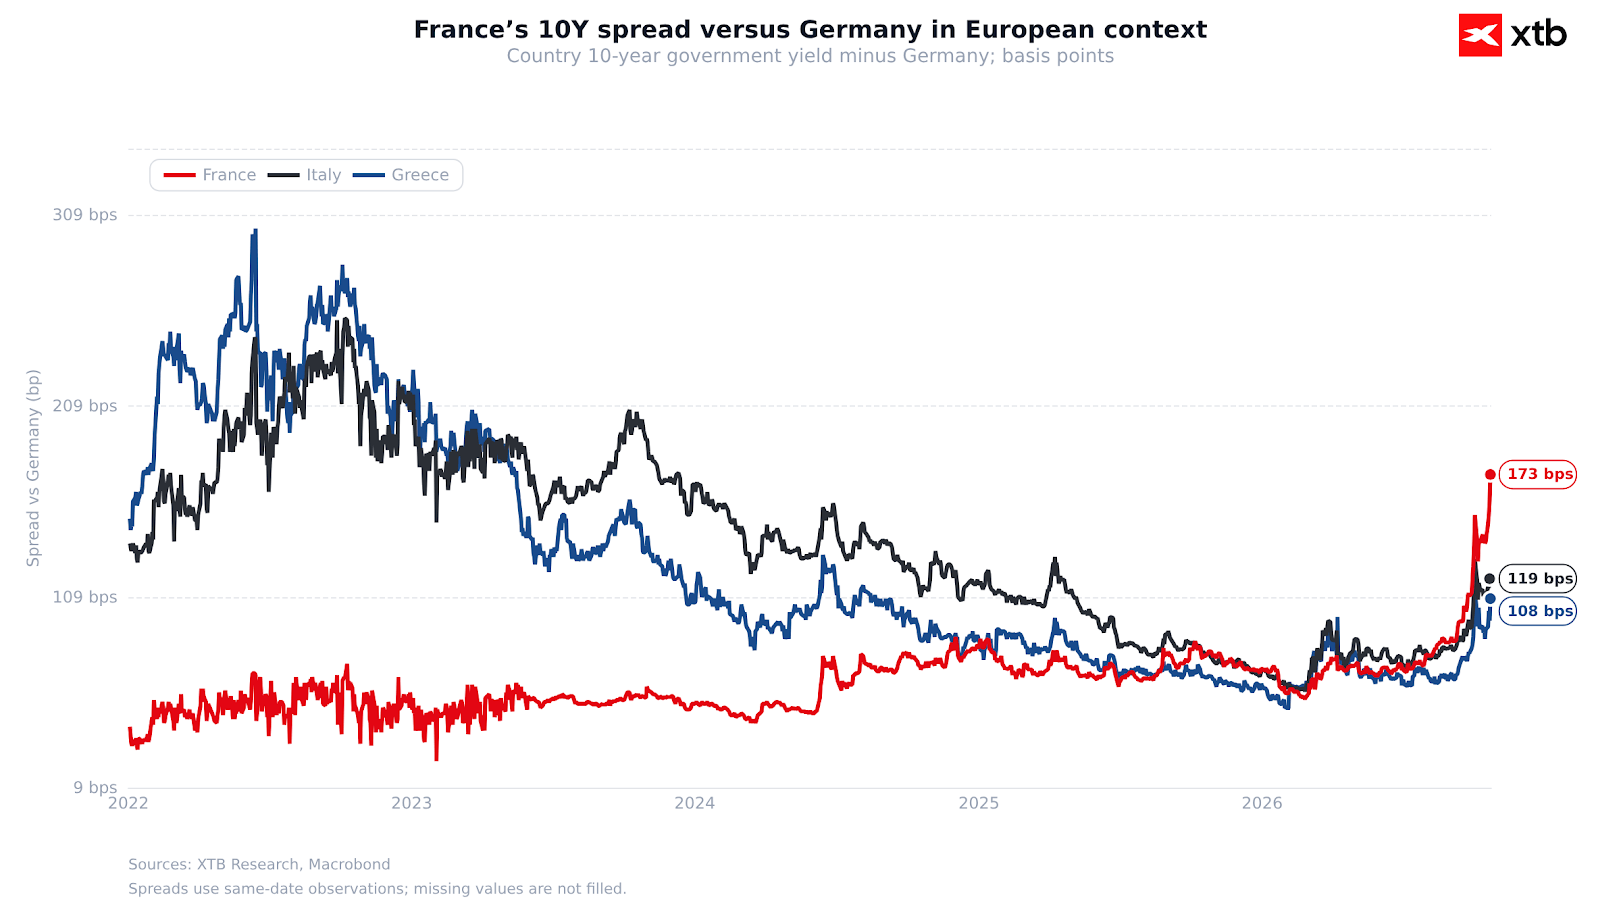
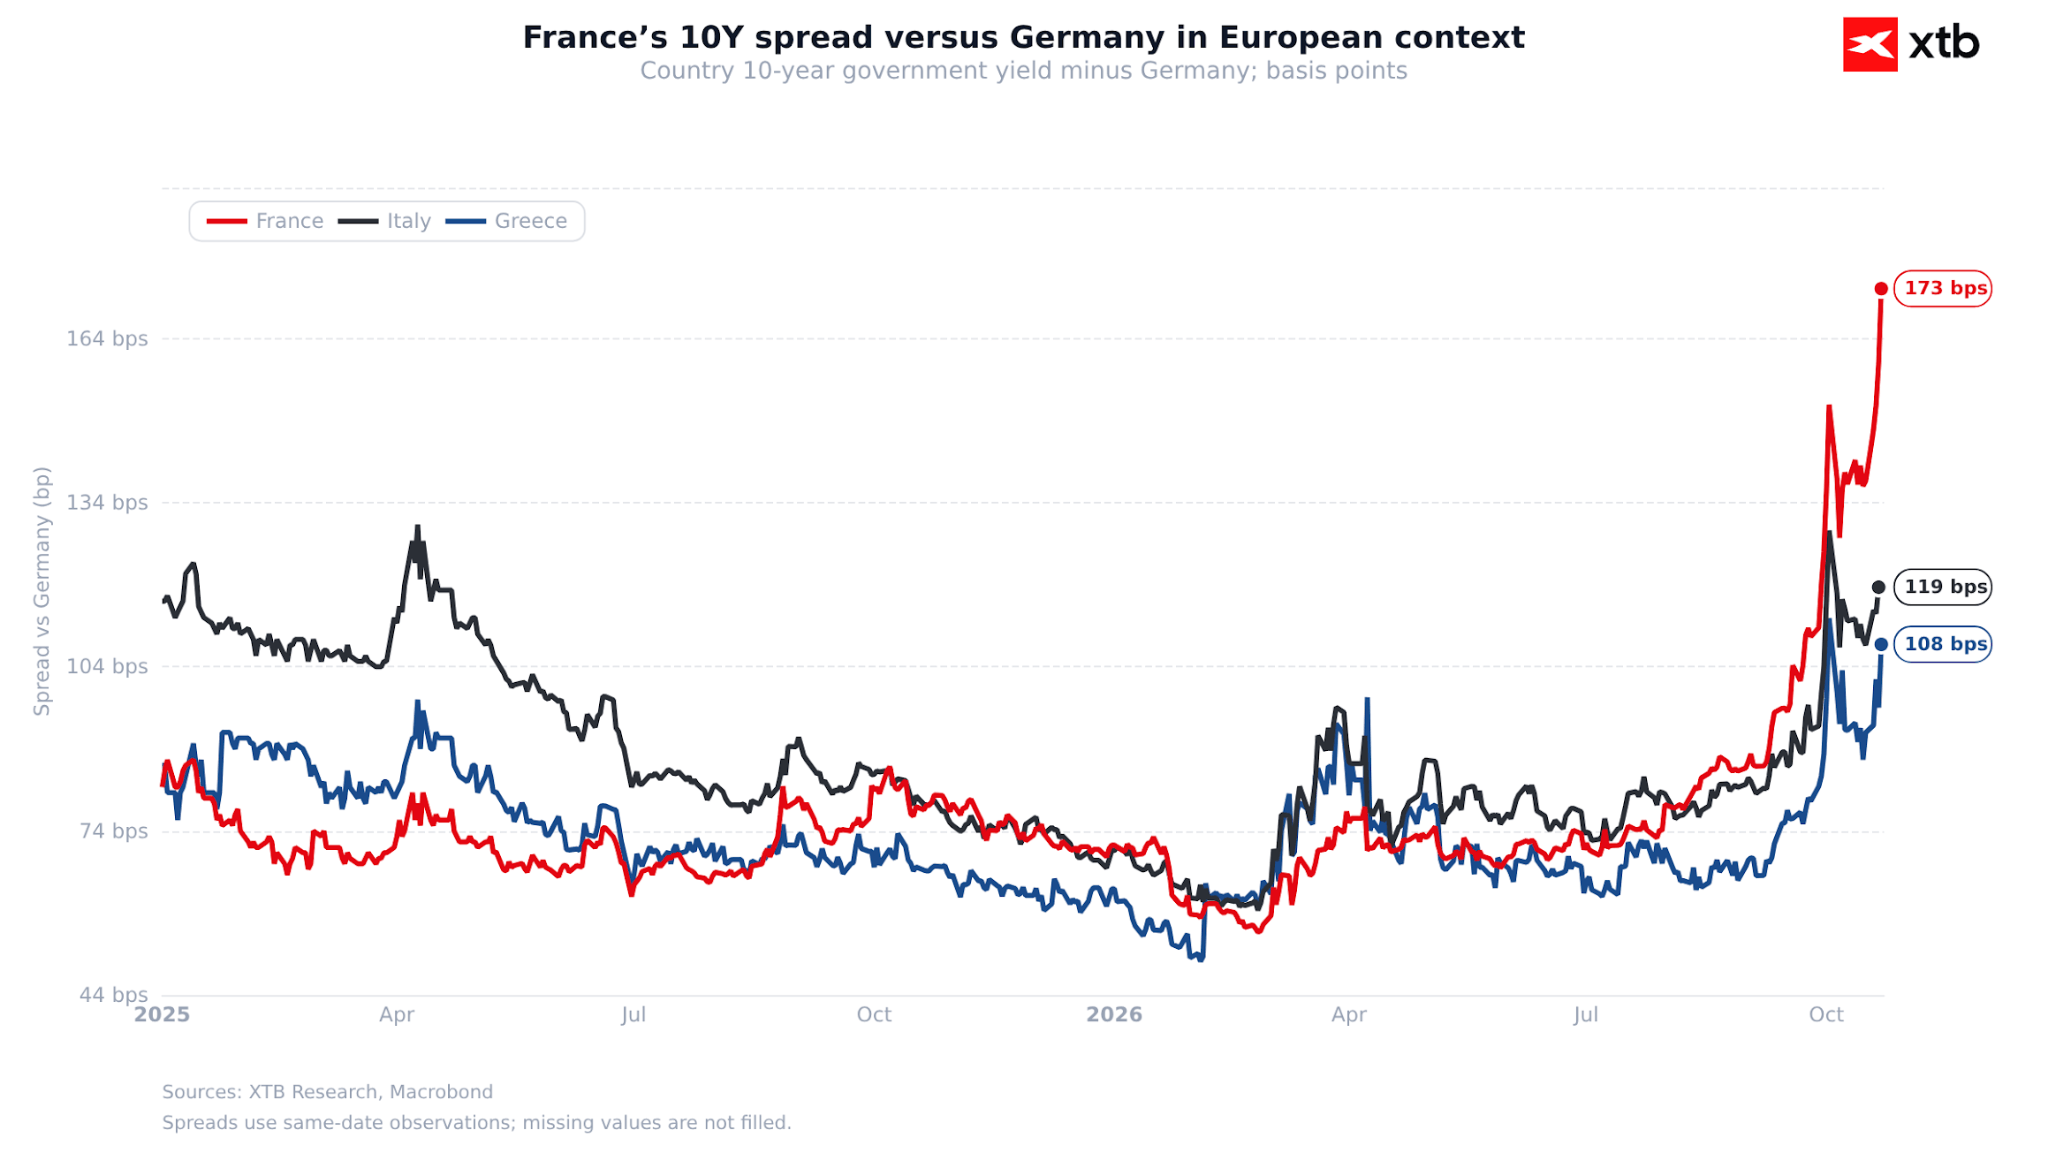 Grafic 1: Evoluția diferențelor de randament ale obligațiunilor suverane pe 10 ani pentru Franța, Italia și Grecia față de obligațiunile de stat germane, din ianuarie 2025 până în octombrie 2026.
Datoria publică rămâne dificil de stabilizat
Creșterea ratelor dobânzilor ridică o întrebare fundamentală cu privire la capacitatea finanțelor publice ale Franței de a face față costurilor mai ridicate de împrumut pe termen lung. Problema depășește stocul actual de datorie, extinzându-se la traiectoria sa viitoare și la resursele necesare pentru serviciul datoriei.
Potrivit INSEE, datoria publică a Franței a atins 3.595,5 miliarde de euro în al doilea trimestru al anului 2026, echivalentul a 119% din PIB. Franța este, prin urmare, cel mai mare debitor suveran din Zona Euro în termeni nominali, devansând Italia și Germania, raportul datorie/PIB al acesteia din urmă situându-se la aproximativ 64%.
Perspectivele fiscale oferă puține șanse de stabilizare pe termen scurt. Deficitul public este estimat la 5,4% din PIB în 2026, comparativ cu o țintă inițială de 4,6%. Proiectul de buget pentru 2027 prevede un deficit de 5%, pe baza unei rate de creștere economică presupusă de 1%. Cu toate acestea, economia franceză se confruntă cu o încetinire prelungită începând din 2022, creșterea PIB-ului fiind de doar 0,9% în 2025, iar activitatea economică rămânând modestă în 2026.
Creșterea economică slabă rămâne una dintre principalele provocări. Dacă activitatea economică nu va atinge nivelul prevăzut în 2027, veniturile fiscale ar fi mai mici, iar anumite cheltuieli sociale ar putea crește, ceea ce ar îngreuna reducerea deficitului. Chiar și o îmbunătățire a soldului bugetar nu ar fi suficientă pentru a stabiliza raportul datorie/PIB dacă creșterea nominală a PIB-ului ar rămâne prea slabă pentru a compensa acumularea de datorie suplimentară.
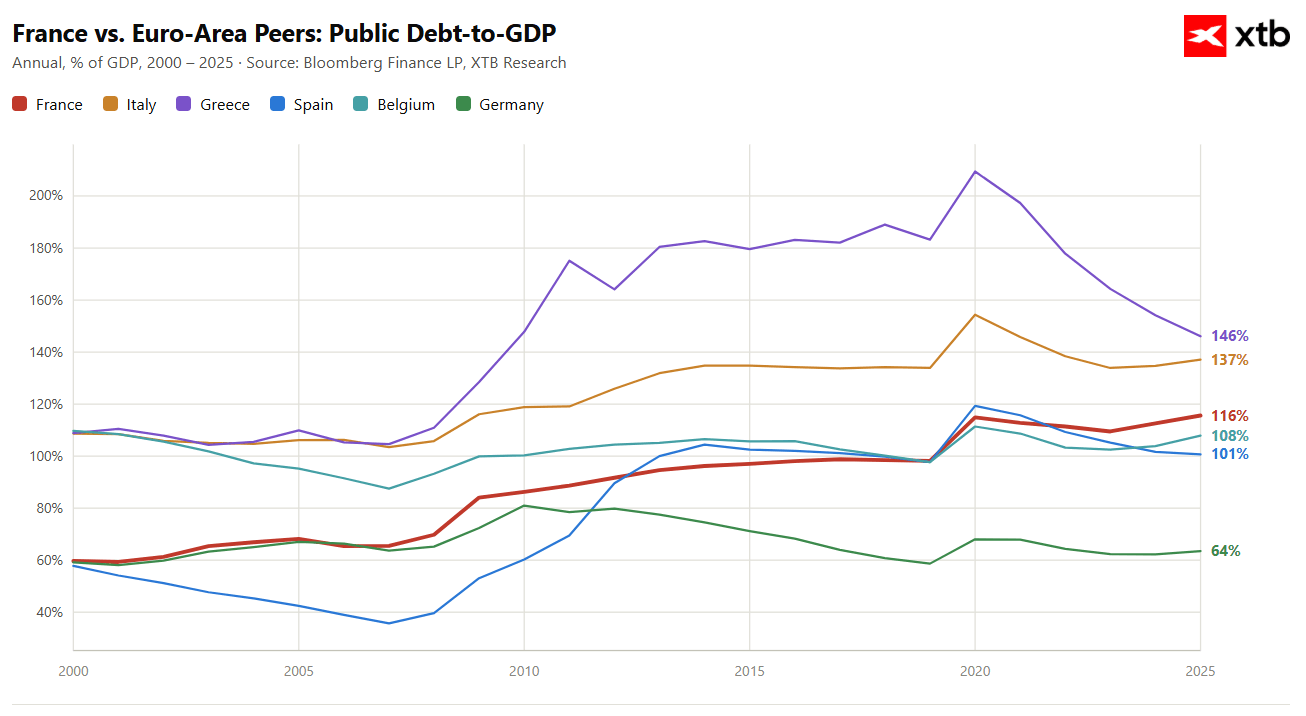 Grafic 2: Datoria publică ca procent din PIB în Franța, Germania, Italia, Spania, Belgia și Grecia, între 2000 și 2025.
La aceste provocări se adaugă creșterea treptată a costurilor de serviciu al datoriei. Randamentele mai ridicate ale obligațiunilor nu afectează imediat întregul stoc de datorie în circulație, dar cresc costul noilor emisiuni și al refinanțării obligațiunilor care ajung la scadență.
Conform previziunilor Agenției France Trésor, cheltuielile cu dobânzile ale guvernului francez sunt estimate să ajungă la 62,6 miliarde de euro în 2026, în creștere față de aproximativ 51,6 miliarde de euro în 2025. O creștere susținută a plăților de dobânzi ar absorbi o parte din ce în ce mai mare din resursele publice, lăsând mai puțin spațiu pentru alte priorități bugetare. Principala preocupare este, așadar, un ciclu potențial nefavorabil caracterizat de o creștere economică slabă, deficite bugetare persistente și o povară a dobânzilor în creștere.
Impasul politic împiedică consolidarea fiscală
În 2025, cheltuielile publice au reprezentat 57,2% din PIB în Franța, comparativ cu 50,5% în Germania și 51,2% în Italia. Cheltuielile la acest nivel lasă un spațiu limitat pentru consolidarea fiscală fără alegeri dificile care să implice cheltuielile sociale, serviciile publice sau impozitarea. Reducerea deficitului necesită, prin urmare, decizii care riscă să se confrunte cu opoziție politică și socială.
Proiectul de buget pentru 2027 include măsuri de ajustare fiscală în valoare de 54 de miliarde de euro, combinând măsuri fiscale cu modificări ale cheltuielilor publice. Cu toate acestea, lipsa unei majorități parlamentare face ca aprobarea acestora să fie incertă. Dezacordurile privind impozitarea pensiilor evidențiază dificultatea de a ajunge la un compromis, ceea ce ar putea întârzia deciziile necesare pentru îmbunătățirea finanțelor publice.
Pentru piețele financiare, problema nu mai este doar amploarea reducerilor de cheltuieli sau a măsurilor privind veniturile propuse, ci dacă acestea pot fi efectiv puse în aplicare. Obiectivele fiscale ambițioase își pierd credibilitatea atunci când aprobarea sau punerea lor în aplicare rămâne incertă.
Pe măsură ce se apropie alegerile prezidențiale din 2027, întrebările privind continuitatea politicilor de consolidare fiscală s-ar putea intensifica. Propunerile alternative de politici se bazează, de asemenea, pe ipoteze economice și măsuri a căror fezabilitate nu a fost încă demonstrată.
Întârzierile repetate, compromisurile limitate sau revizuirea angajamentelor fiscale ar putea, prin urmare, să mențină ridicată prima de risc suverană a Franței, chiar și fără o deteriorare suplimentară a finanțelor sale publice. În schimb, adoptarea unor măsuri clar definite, cuantificate și aplicabile ar contribui la restabilirea treptată a încrederii investitorilor.
CAC 40 afectat de incertitudine
Consecințele scăderii încrederii se extind dincolo de piața obligațiunilor. O primă de risc suveran ridicată în mod persistent se poate reflecta în costurile de împrumut ale companiilor și în evaluările acțiunilor.
Indicele CAC 40 înregistrează deja o performanță semnificativ inferioară față de indicii europeni comparabili. De la începutul anului, indicele de referință francez a scăzut cu 4,25%, comparativ cu creșteri de 4,49% pentru Euro Stoxx 50 și de 3,55% pentru indicele german DAX. Tensiunile politice, perspectivele economice și randamentele în creștere ale obligațiunilor suverane au contribuit toate la această performanță relativ inferioară, deși nu explică în totalitate diferența de performanță.
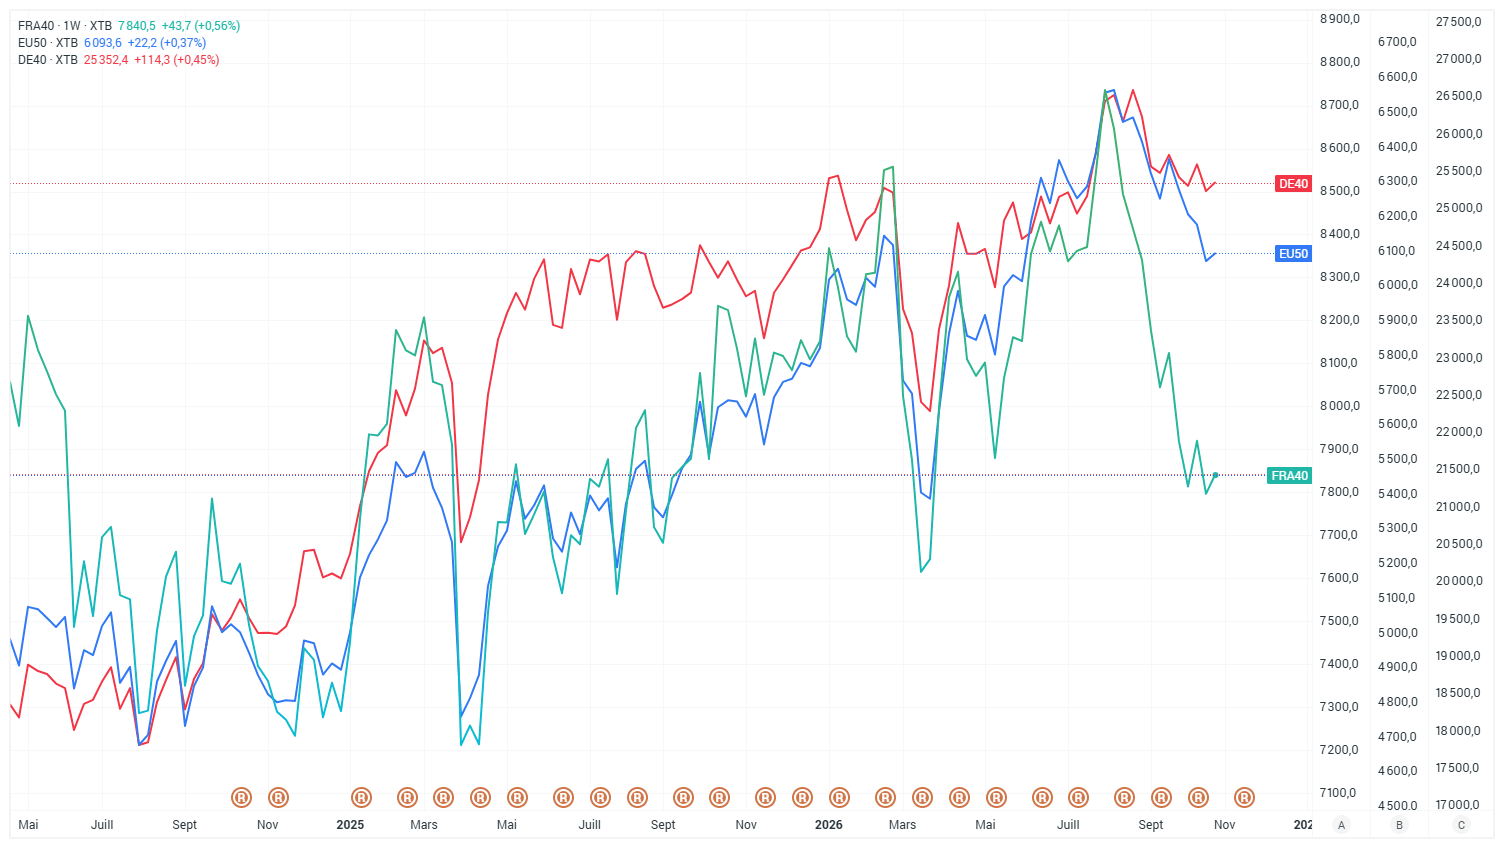
Grafic 3: Tendințele de performanță pe trei ani pentru CAC 40, Euro Stoxx 50 și indicele german DAX. Sursă: xStation5
Sectorul bancar, în special BNP Paribas, Société Générale și Crédit Agricole, reprezintă unul dintre principalele canale prin care randamentele mai ridicate ale obligațiunilor suverane pot afecta economia în ansamblu. Creșterea ratelor dobânzilor reduce valoarea de piață a portofoliilor existente de obligațiuni suverane, deși impactul contabil depinde de modul în care sunt clasificate aceste titluri. De asemenea, acestea pot crește costurile de finanțare ale băncilor, în special prin dobânzile mai mari plătite la depozitele clienților.
Prevalența creditelor ipotecare cu dobândă fixă în Franța limitează, de asemenea, capacitatea băncilor de a-și ajusta veniturile din dobânzi, ceea ce ar putea reduce marjele nete de dobândă. Dacă randamentele obligațiunilor rămân relativ ridicate, condițiile de creditare mai stricte ar putea limita investițiile întreprinderilor și consumul gospodăriilor, crescând în același timp probabilitatea de neplată în rândul debitorilor mai vulnerabili.
Companiile puternic îndatorate sunt, de asemenea, expuse la rate ale dobânzii ridicate în mod persistent, ceea ce ar putea crește cheltuielile lor cu dobânzile la refinanțarea datoriilor existente și le-ar putea limita planurile de expansiune. Societățile imobiliare cotate la bursă, precum Unibail-Rodamco-Westfield, sunt deosebit de sensibile la creșterea ratelor dobânzilor, care poate, de asemenea, să scadă valoarea portofoliilor lor imobiliare. La un nivel mai larg, un cost mai ridicat al capitalului poate afecta evaluările acțiunilor, în special atunci când așteptările privind profiturile nu reușesc să compenseze acest impact.
Negocierile bugetare generează incertitudine fiscală suplimentară pentru anumite sectoare. Operatorii de concesiuni, precum Vinci și Eiffage, sunt expuși la posibile modificări ale politicii fiscale, întrucât taxele specifice sectorului ar putea reduce rentabilitatea operațiunilor lor pe autostrăzi și ar putea afecta evaluările activelor. Măsuri fiscale suplimentare ar putea amplifica aceste efecte, în funcție de prevederile adoptate în final.
Protestele și tulburările civile din Franța, pe fondul tensiunilor politice accentuate, pot, de asemenea, să perturbe direct activitatea comercială. Retailerul Carrefour și-a redus previziunile pentru întregul an în urma jafurilor și a stării de urgență care au perturbat rețeaua sa de magazine din Franța. Conducerea estimează impactul potențial asupra profitului operațional între 80 și 200 de milioane de euro, aproximativ 50 de magazine fiind afectate de acte de vandalism sau jafuri. Perturbările prelungite ar putea duce la pierderi suplimentare de venituri și la costuri operaționale mai mari, mai ales pe măsură ce se apropie sezonul sărbătorilor de sfârșit de an.
Cu toate acestea, ar fi o simplificare excesivă să atribuim performanța bursieră a indicelui CAC 40 în întregime factorilor interni. Compoziția sectorială a indicelui, perspectivele economice globale și incertitudinea geopolitică influențează, de asemenea, randamentele. Mai mult, expunerea internațională substanțială a celor mai mari companii franceze reduce dependența acestora de activitatea economică internă.
Problema cheie pentru piețele de acțiuni este, așadar, dacă acțiunile franceze vor continua să se tranzacționeze la un discount care să reflecte riscul specific țării. O mai mare claritate politică și condiții de finanțare mai favorabile ar contribui la reducerea decalajului de performanță. În schimb, randamentele obligațiunilor care rămân ridicate și un blocaj parlamentar prelungit ar putea accentua subperformanța indicelui CAC 40 în raport cu alte piețe de acțiuni europene.
S-ar putea răspândi efectul de contagiune în Zona Euro?
Rolul central al Franței în economia europeană înseamnă că o creștere prelungită a randamentelor obligațiunilor sale suverane are implicații dincolo de granițele sale. Întrebarea cheie este dacă investitorii vor continua să facă distincția între situația Franței și cea a vecinilor săi sau dacă o deteriorare suplimentară ar putea declanșa o contagiune financiară.
Deocamdată, evoluțiile spread-urilor randamentelor obligațiunilor suverane sugerează că îngrijorările rămân concentrate în mare măsură asupra Franței. Cu toate acestea, o pierdere suplimentară a încrederii i-ar determina pe investitori să reevalueze bonitatea altor țări puternic îndatorate. O lărgire a spread-urilor suverane ale acestora ar crește costurile de împrumut și ar adânci divergențele din cadrul Zonei Euro.
Dificultățile Franței ar putea avea implicații și asupra piețelor valutare. La data de 22 octombrie, euro se tranzacționa la aproximativ 1,12 dolari, în scădere cu aproximativ 2% în ultima lună și cu 4% în ultimele șase luni. Dacă tensiunile de pe piața datoriei suverane franceze s-ar extinde la alte țări europene, euro s-ar putea deprecia și mai mult față de dolarul american. Cu toate acestea, evoluțiile cursului EURUSD nu sunt determinate exclusiv de situația din Franța. Diferențialele de dobândă dintre Zona Euro și Statele Unite, perspectivele de creștere economică și prețurile energiei joacă, de asemenea, un rol semnificativ.
Răspândirea crizei pe piețele obligațiunilor suverane ar pune, mai presus de toate, Banca Centrală Europeană în fața unei dileme dificile de politică monetară. BCE dispune de instrumente menite să limiteze perturbările nejustificate ale pieței și să mențină transmisia politicii monetare. Cu toate acestea, existența acestor instrumente nu garantează o intervenție ca răspuns la deteriorarea fundamentelor fiscale ale unui stat membru.
Concluzie
Franța se confruntă mai degrabă cu o criză de credibilitate fiscală și politică decât cu o criză imediată de solvabilitate. Creșterea diferenței dintre OAT și Bund și a spread-urilor swap-urilor pe riscul de credit (CDS) reflectă îngrijorările tot mai mari ale investitorilor, deși guvernul francez continuă să aibă acces la piețele obligațiunilor. Prin urmare, întrebarea nu este atât dacă Franța mai poate contracta împrumuturi, cât la ce cost și pentru cât timp.
Creșterea economică slabă, deficitele bugetare substanțiale și impasul parlamentar fac ca perspectivele bugetare ale Franței să fie deosebit de incerte în perspectiva alegerilor prezidențiale din 2027. Dezacordurile politice prelungite sau o deteriorare a perspectivelor economice ar menține costurile de împrumut ale Franței la niveluri deosebit de împovărătoare, ar accentua subperformanța indicelui CAC 40 și ar spori riscul de contagiune în întreaga Zonă Euro. În schimb, măsurile fiscale credibile și realizabile ar putea contribui la reducerea primei de risc suveran a Franței și la restabilirea treptată a încrederii pieței.
Franța trebuie acum să facă mai mult decât să convingă investitorii de angajamentul său de a reduce deficitele bugetare. Trebuie să demonstreze că poate respecta acest angajament.


Rezumatul dimineții (28.10.2026)


Rezumatul zilei: Wall Street în creștere înaintea ședinței Fed de mâine💡


US100 revine și câștigă 1%📈
Petrolul scade în urma declarațiilor liderului iranian
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."