

- Prețurile gazelor naturale sunt în scădere, în ciuda încetinirii creșterii stocurilor și a întreruperilor în aprovizionare.
- Stocurile din SUA au crescut cu 67 bcf, ceea ce este semnificativ sub norma sezonieră.
- Fondurile de investiții dețin o poziție netă short record, creând potențialul unui „short squeeze”.
Surpriză din partea datelor privind stocurile și forță majoră la nivelul conductei
Prețurile gazelor naturale sunt în scădere pentru a treia zi consecutivă. Merită menționat faptul că miercuri am observat o corecție de aproape 5%, care a fost în mare parte recuperată. Având în vedere lumânarea puternic bearish de ieri și continuarea de astăzi, testăm zona din jurul minimului de miercuri. Interesant este că ne confruntăm cu două forțe opuse fascinante în Statele Unite, similare cu cele din Europa, ceea ce ar putea duce la o volatilitate foarte interesantă în a doua jumătate a lunii octombrie.
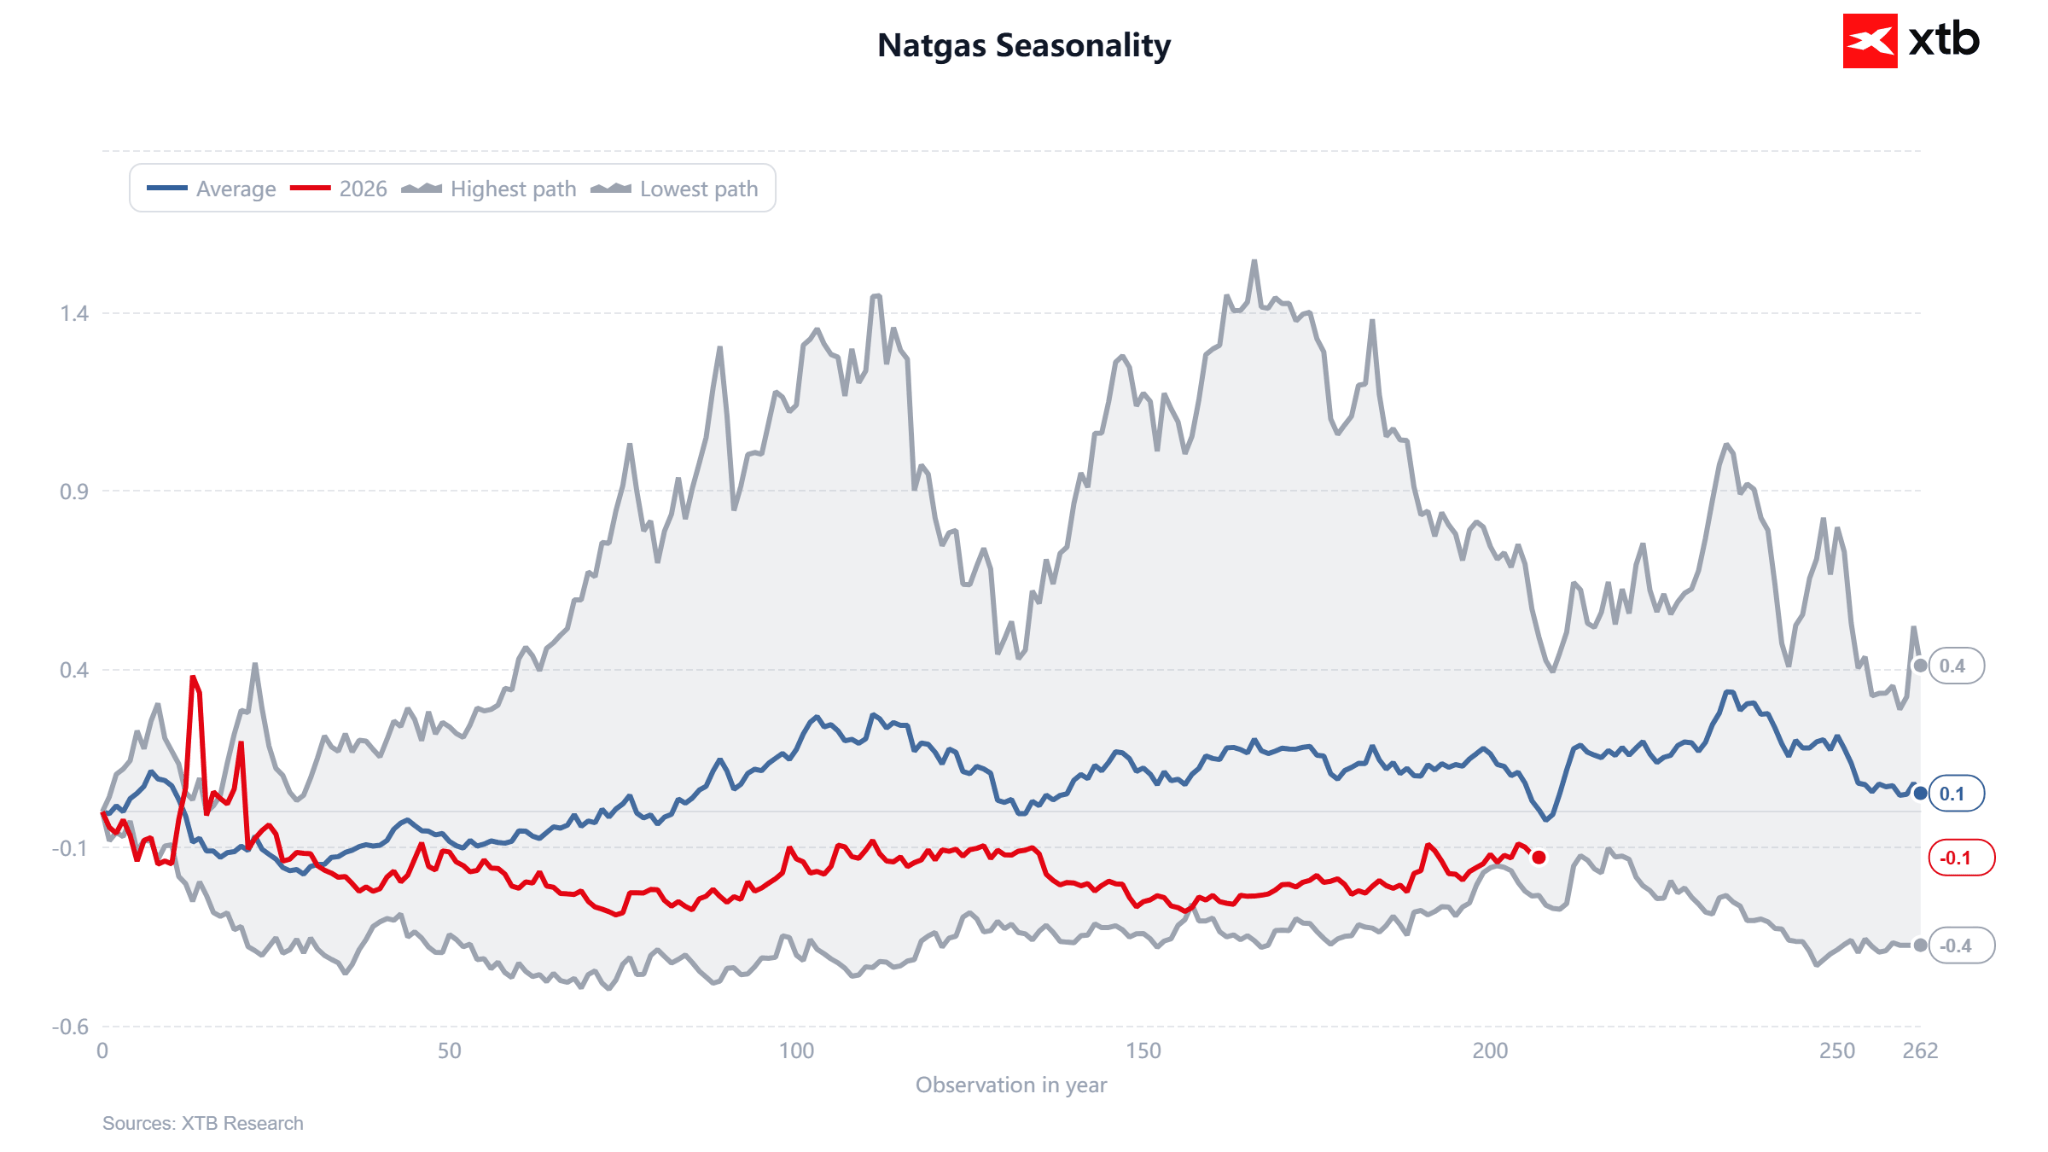
Merită menționat faptul că ne aflăm într-un moment în care, în trecut, s-a înregistrat o revenire sezonieră puternică. A doua jumătate a lunii octombrie a adus, de obicei, creșteri de prețuri din cauza îngrijorărilor legate de sezonul de încălzire. Acum, situația pare foarte interesantă: stocurile cresc lent, iar vremea este caldă. Sursă: XTB
Surpriză din partea nivelurilor stocurilor
Raportul EIA a indicat o creștere a stocurilor de 67 bcf în săptămâna care s-a încheiat pe 9 octombrie, semnificativ sub consensul analiștilor (74–76 bcf) și sub norma sezonieră pe cinci ani (90 bcf). Acesta este un semnal că surplusul din stocuri înaintea sezonului de încălzire nu crește atât de repede pe cât se aștepta anterior, ceea ce ar putea fi legat de creșterea consumului de gaz pentru producerea de energie electrică și de o revenire a exporturilor de GNL. Stocurile totale (3,567 tcf) depășesc încă ușor media pe ultimii cinci ani și rămân cu 3,9% sub nivelurile de acum un an.
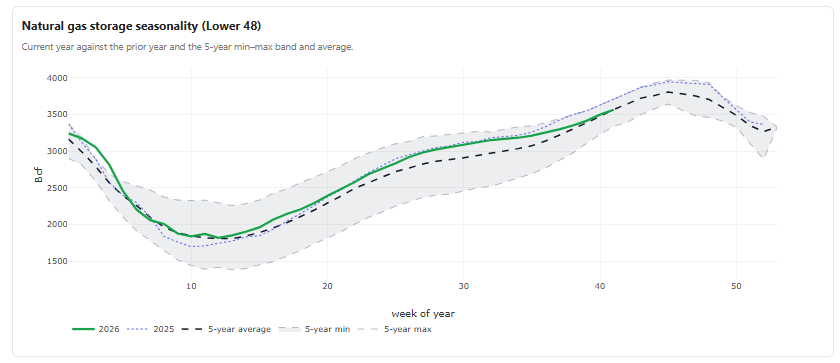
Stocurile au atins media pe ultimii 5 ani, în ciuda producției ridicate și a cererii limitate. Sursă: EIA, XTB
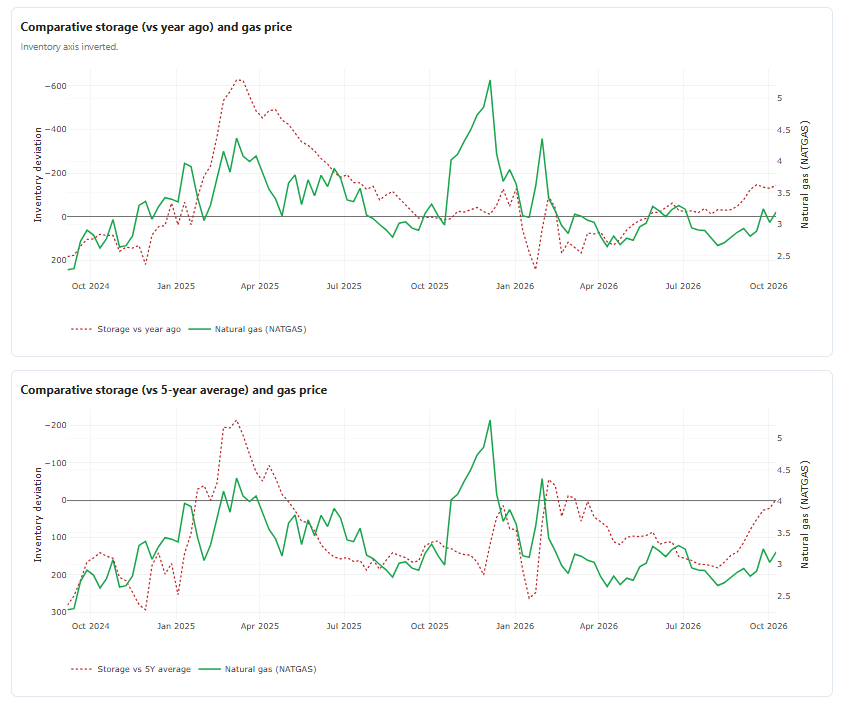
Analiza comparativă a stocurilor începe să indice o posibilă subevaluare a prețurilor. Cu toate acestea, condițiile meteorologice actuale ar putea sugera, de asemenea, o întârziere a începerii prelevărilor din rezervele de gaze stocate. Sursă: EIA, XTB
Merită menționat faptul că un factor suplimentar care a limitat oferta în ultimele săptămâni este scăderea producției în cele 48 de state continentale (excluzând Alaska) la aproximativ 110,8–112 bcfd (în scădere față de recordurile din august–septembrie de 113,3 bcfd). Aceasta este consecința întreruperilor neprogramate cauzate de uragane și de închiderea recentă a unei conducte cheie. În ceea ce privește exporturile de GNL, situația este mixtă: BNEF raportează o creștere săptămânală de +8,2% a fluxurilor de gaz către terminale (20,0 bcfd), în timp ce o altă sursă indică o scădere la 17,5 bcfd din cauza lucrărilor temporare de întreținere. Cu toate acestea, exporturile rămân un factor structural de susținere a cererii.
Vremea acționează ca o contrapondere la perspectivele optimiste
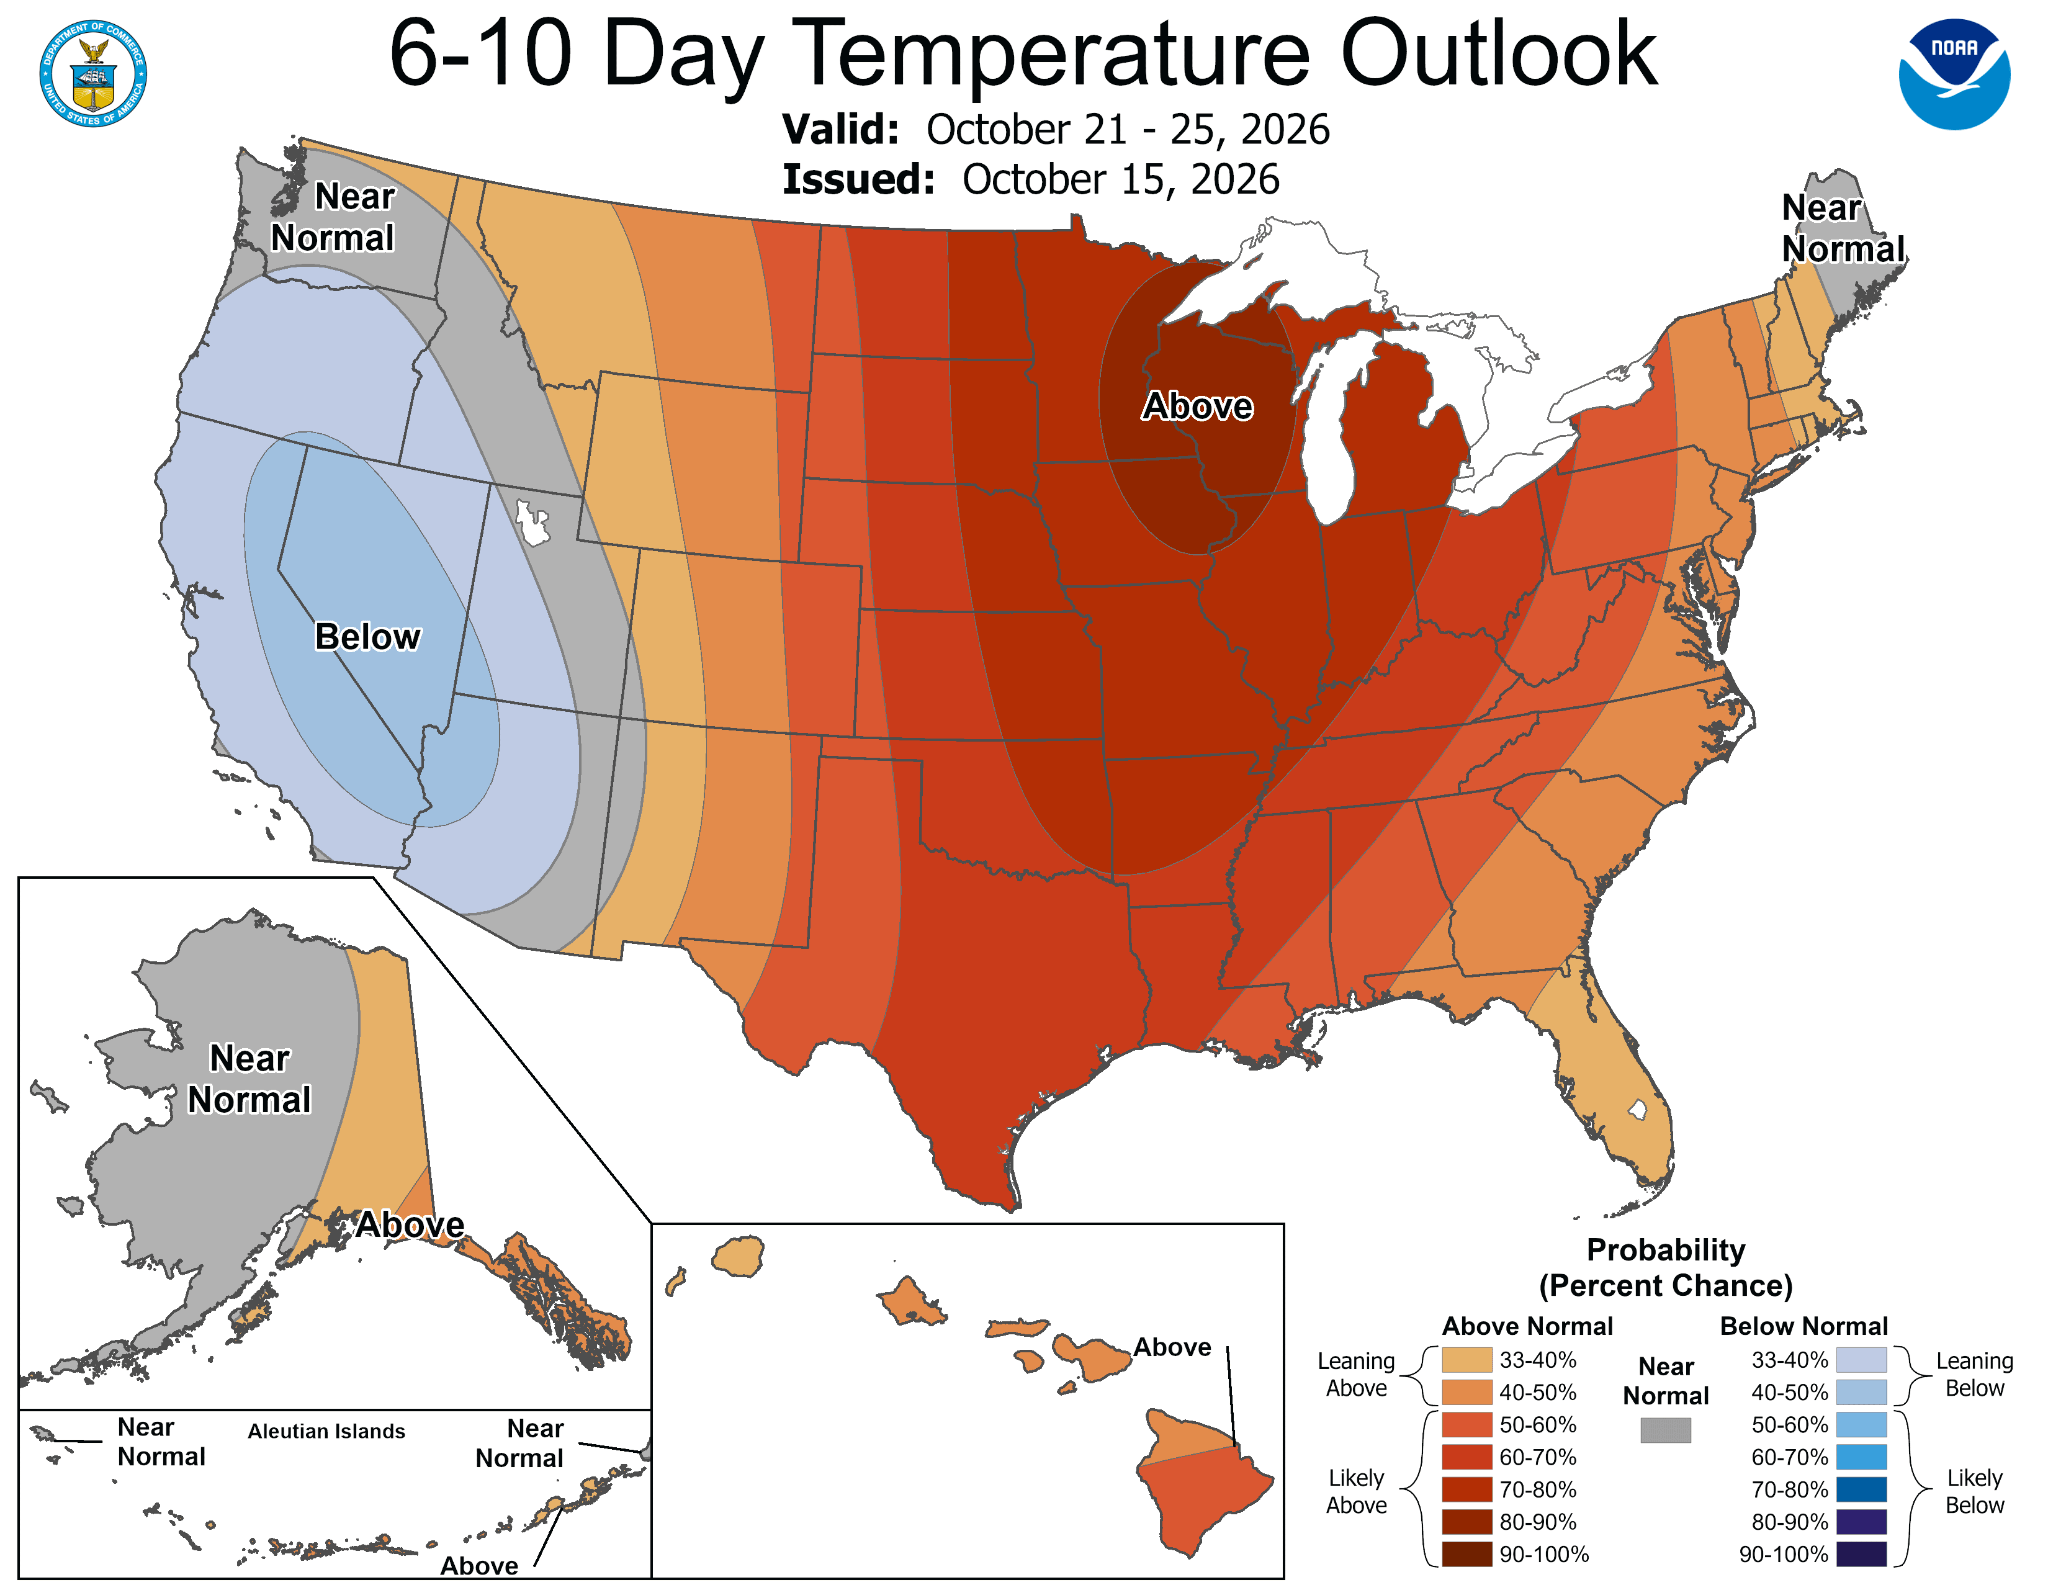
Prognozele NOAA și ale Commodity Weather Group pentru perioada 20–29 octombrie indică temperaturi peste normal în părțile centrale și estice ale țării. Ambele hărți NOAA pentru prognozele pe 6-10 și 8-14 zile arată zone extinse cu temperaturi peste medie care acoperă întregul coridor de la Texas, prin Midwest, până la Coasta de Est, cu semnalul cel mai puternic în regiunea Marilor Lacuri și a Văii Ohio. Acest lucru frânează cererea timpurie de încălzire la începutul crucial al sezonului.
Analiza tehnică
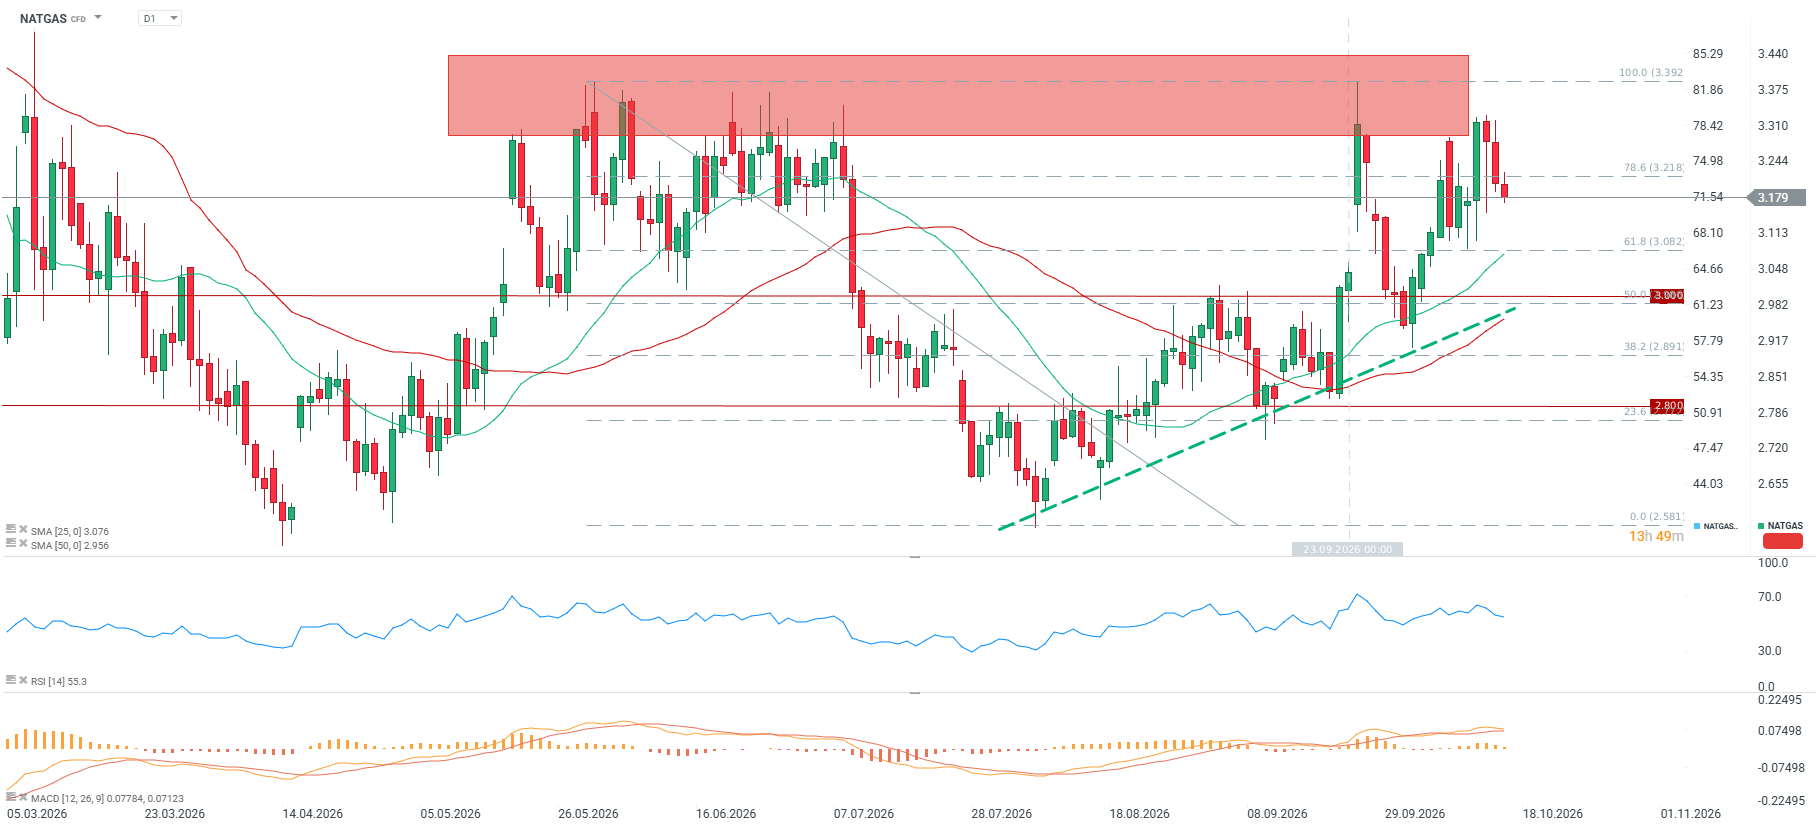
Graficul zilnic al NATGAS arată o tranzacționare clasică în intervalul 2,6 și 3,39 USD/MMBtu, în cadrul căruia prețurile s-au mișcat încă din martie, cu teste repetate ale aceleiași zone de rezistență roșie (retragerea Fibonacci de 78,6–100%, 3,22–3,39 USD) — o zonă care a respins avansurile prețurilor de trei ori în acest an (mai, iunie, septembrie/octombrie).
Prețul de 3,17 USD se situează sub retragerea de 78,6%, indicând o presiune descendentă pe termen scurt. Pe de altă parte, prețul rămâne peste mediile mobile simple (SMA) de 25 și 50, menținând tendința ascendentă. Indicele RSI se află la 55, neindicând o orientare direcțională puternică. Indicatorul MACD rămâne într-o aliniere bullish, deși impulsul este în mod clar în scădere.
Poziționare: Semnal contrarian record
Cel mai frapant element al puzzle-ului este divergența dintre preț și poziționarea speculativă. Raportul CFTC din 6 octombrie arată o poziție netă short în rândul administratorilor de fonduri de -236.439 de contracte, cu un scor Z al poziționării de -2,15, corespunzând doar primului percentil al distribuției istorice. Aceasta reprezintă cea mai scăzută poziționare netă din 2020. În ultima săptămână, fondurile au extins această expunere netă short cu încă 5.419 de contracte, reducând ponderea pozițiilor long la 34,9%. Cu toate acestea, merită menționat faptul că, chiar și în urma acoperirii ulterioare a pozițiilor short, nu am observat o creștere puternică a prețurilor — pozițiile short au scăzut odată cu cele log. În mod similar, pozițiile short sunt reduse în prezent odată cu pozițiile long.
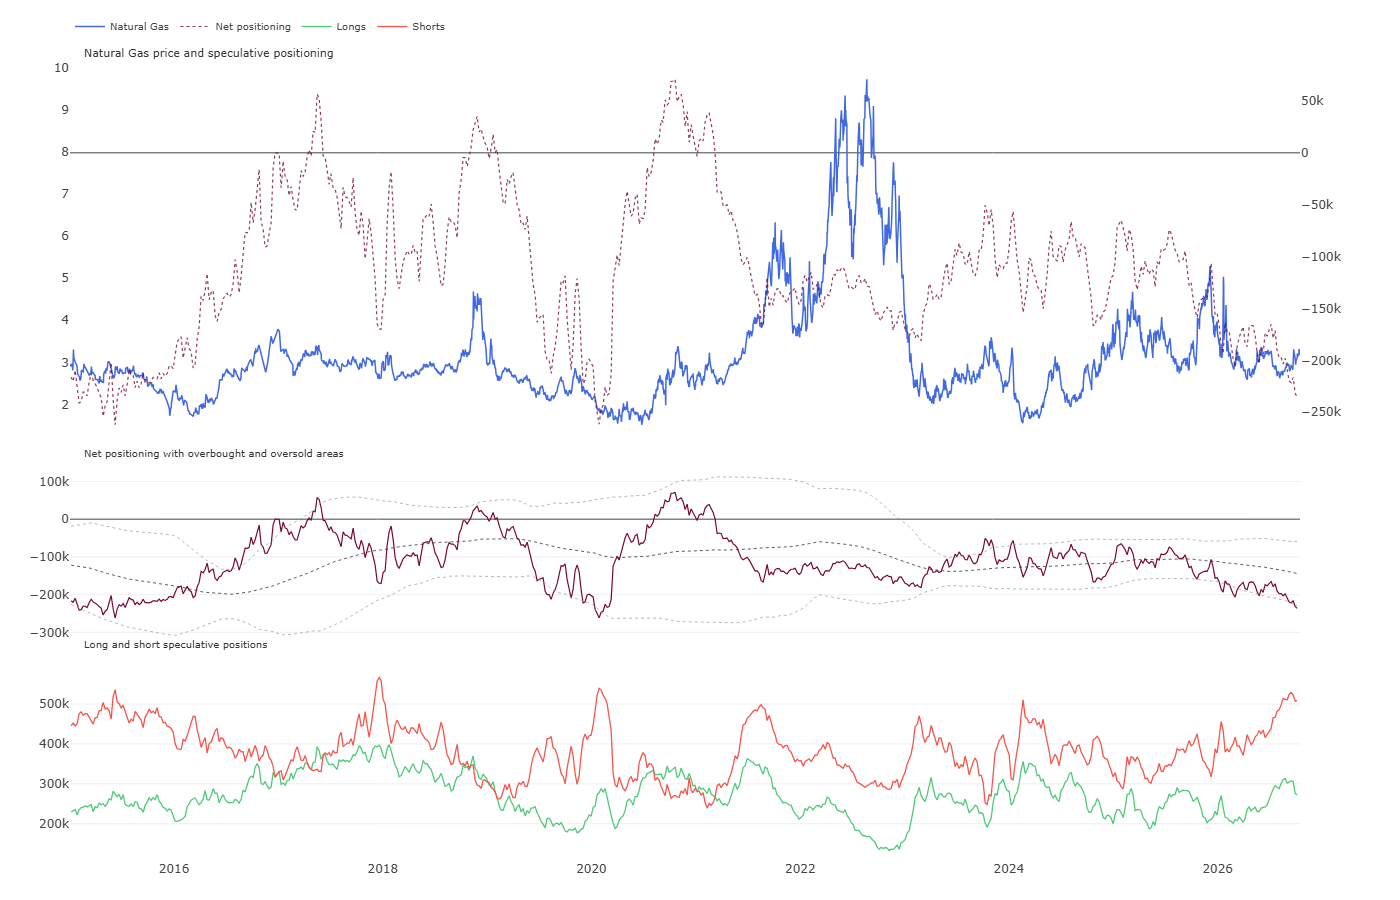
Această poziționare extrem de unilaterală și record de pesimistă a fondurilor de investiții, alături de diminuarea subevaluării prețurilor (scorul Z pe 5 ani s-a îmbunătățit de la -0,72 acum șase luni la -0,30 în prezent), creează un context clasic de „short squeeze”. O piață în care aproape toți actorii speculativi sunt poziționați în așteptarea unor scăderi este extrem de vulnerabilă la o inversare bruscă a tendinței la cea mai mică surpriză negativă legată de ofertă (o altă defecțiune a infrastructurii, o răcire mai rapidă decât se aștepta) sau la o serie de rapoarte privind stocurile mai scăzute decât previziunile.
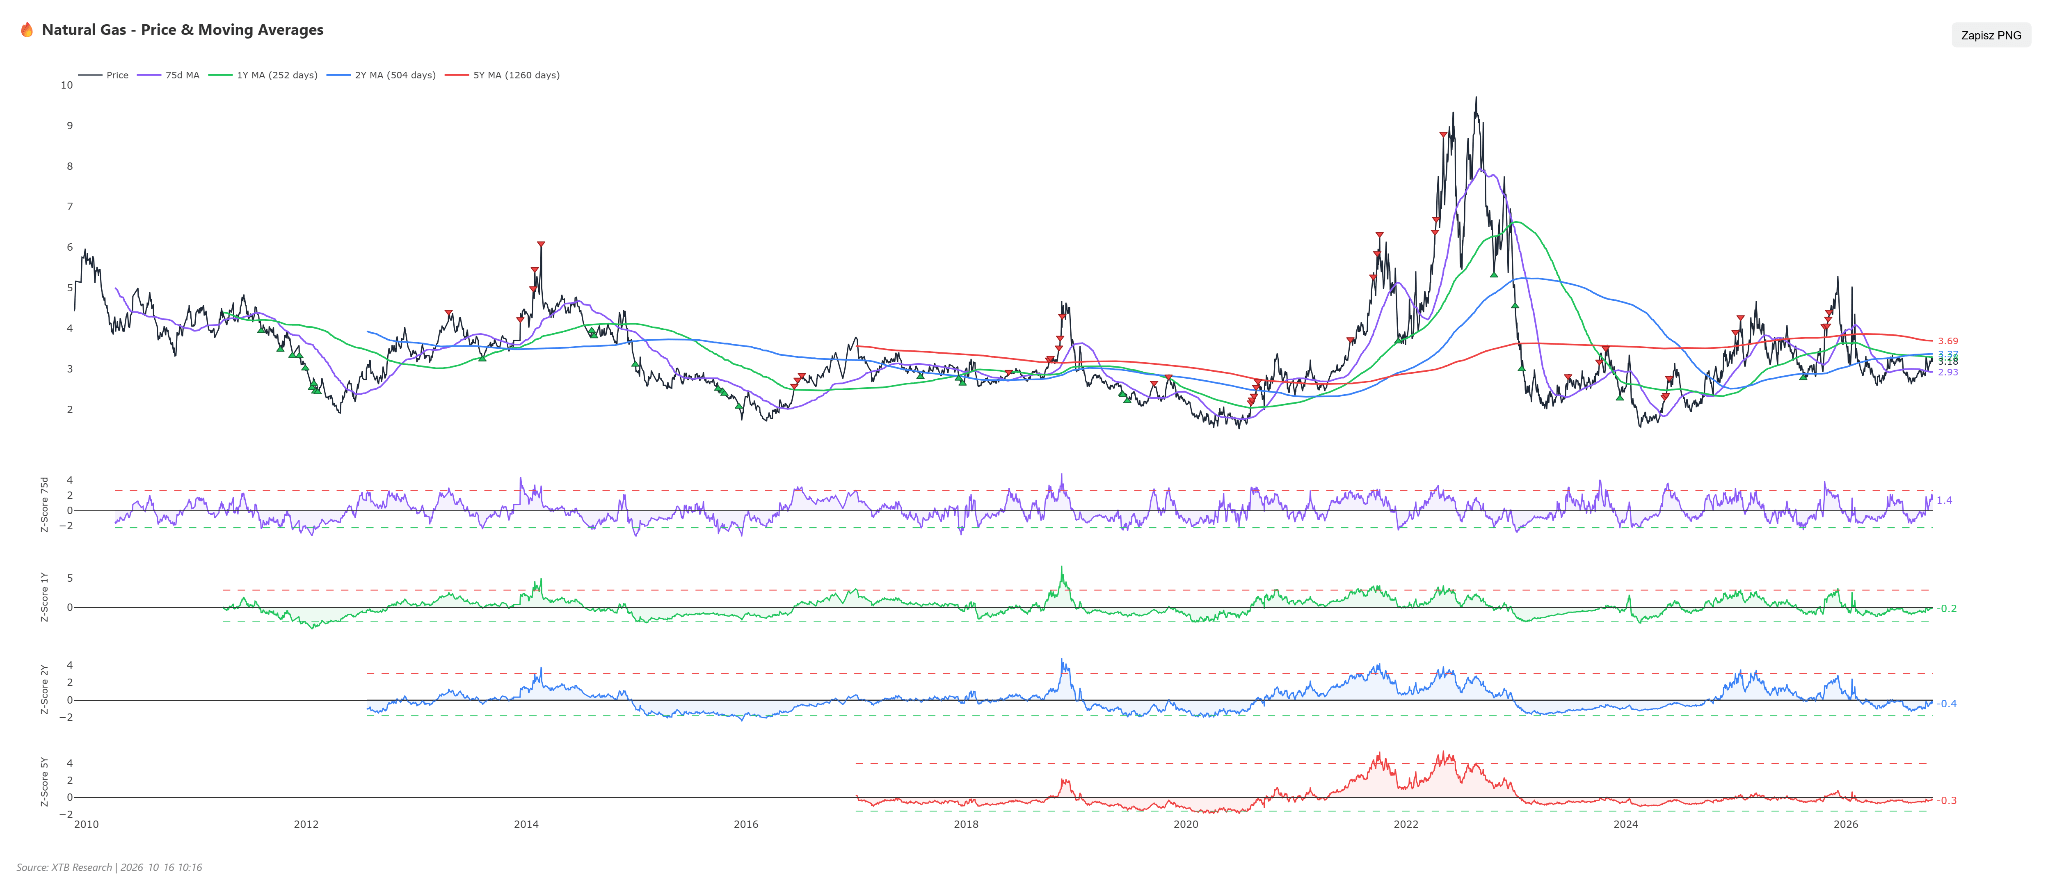
Gazul începe să pară ușor scump în raport cu media mobilă pe 75 de sesiuni, dar îmbunătățirile față de mediile pe 1, 2 și 5 ani sugerează că am putea asista la o revenire sezonieră clasică. Sursă: XTB
Scenarii
Scenariu bullish: O producție susținută sub 111 bcfd, o redresare completă a fluxurilor de GNL peste 18 bcfd și sosirea vremii mai reci prognozate pentru sfârșitul lunii octombrie și începutul lunii noiembrie ar forța acoperirea dinamică a pozițiilor short de la niveluri extreme. O depășire a pragului de 3,30 USD ar deschide calea către 3,39 USD, cu o potențială extindere către 3,55 USD.
Scenariu bearish: O prelungire a perioadei de vreme caldă până în prima jumătate a lunii noiembrie, combinată cu o recuperare rapidă a producției de pe Coasta Golfului peste 113 bcfd, ar mări surplusul de stocuri față de media pe 5 ani. O scădere sub media mobilă de 50 de zile (SMA) și sub nivelul de suport de la 3,05 USD ar deschide calea către 2,85–2,90.


Date macroeconomice solide din SUA 🗽 Creșterea producției industriale și a prețurilor


🔼 EURUSD continuă să se redreseze


Sinteza piețelor: Indicii europeni revin 🔼 Acțiunile din sectorul apărării sunt în creștere

Calendarul economic – Datele finale CPI în Zona Euro, producția industrială din SUA și rezultatele financiare ale băncilor regionale
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."