

- Prețurile gazului natural european au atins 95,41 EUR/MWh, înregistrând cel mai ridicat nivel din 2022.
- Nivelurile de stocare a gazului în Europa se situează la 75% din capacitate, marcând cel mai scăzut nivel sezonier din 2009.
- Întreruperile în aprovizionarea din Norvegia și tensiunile geopolitice din Orientul Mijlociu limitează fluxurile de combustibil către Europa.
Gazul natural european (NATGAS.EU, un contract bazat pe TTF din Olanda) se tranzacționează astăzi la 95,41 EUR/MWh, iar la începutul sesiunii de tranzacționare prețul a atins chiar 97,5 EUR/MWh, cel mai ridicat nivel din 2022. Aceasta reprezintă continuarea uneia dintre cele mai dinamice creșteri de preț de pe piețele de mărfuri din acest an: +8,78% săptămânal, +35,51% față de luna precedentă, +231,28% de la începutul anului și +205,21% față de aceeași perioadă a anului trecut. Prin comparație, Henry Hub din SUA (NATGAS) se comportă exact invers, înregistrând o scădere de 7,09% pe lună în aceeași perioadă și situându-se la niveluri de aproximativ 3 USD/MMBtu după ultima reînnoire a contractului, în timp ce contractul pentru noiembrie a scăzut la 2,5 USD, teoretic cel mai scăzut nivel din 2024. Divergența dintre cele două maluri ale Atlanticului a atins proporții rar întâlnite în istoria ambelor piețe.
Fundamente bullish: cele mai scăzute stocuri sezoniere din 2009
La baza evoluției actuale se află situația stocurilor. Stocurile europene de gaze, la data de 24 octombrie, se situează la aproximativ 75% din capacitate (unele date indică 74,6%), ceea ce reprezintă cel mai scăzut nivel sezonier de când GIE a început să înregistreze date în 2009, comparativ cu o normă sezonieră pe cinci ani de aproximativ 90%. Germania, cea mai mare piață a continentului, are stocuri de doar aproximativ 61%, deși, în termeni de volum, nivelul a crescut ușor în ultima săptămână (152,07 TWh față de 151,63 TWh anterior). Franța înregistrează 108,00 TWh față de 107,82 TWh anterior.
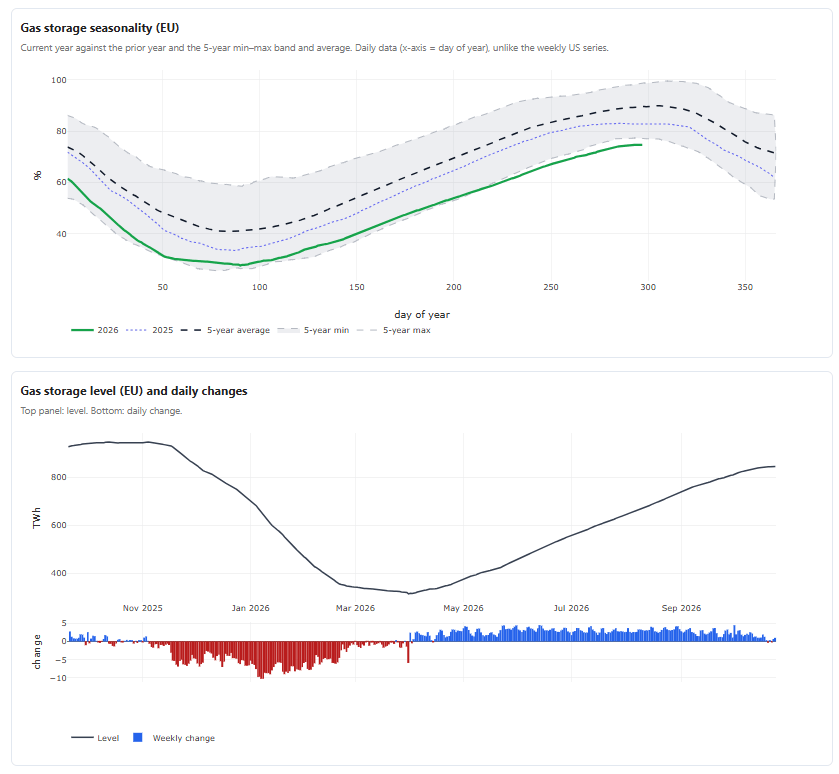
Merită menționat faptul că, în ultimele zile, au existat situații în care stocurile nu au crescut, ceea ce arată că începutul sezonului de încălzire ar putea duce la fluctuații mai puternice ale prețurilor. Sursă: GIE, XTB
La aceasta se adaugă o serie de întreruperi în lanțul de aprovizionare din Norvegia, care, în acest moment crucial al sezonului, limitează fluxurile către continent. Gassco raportează restricții la câmpul Oseberg (7,7 mcm/zi începând cu 26 octombrie), Troll (6,1 mcm/zi începând cu 25 octombrie) și KárstØ (7,6 mcm/zi începând cu 25 octombrie), precum și, anterior, la Nyhamna (până la 19,8 mcm/zi), Åsgard și Ormen Lange. În plus, există o problemă tehnică la terminalul St. Fergus din Marea Britanie (Serica Energy), unde se preconizează că debitul va fi restricționat până vineri.
La toate acestea se adaugă factorul geopolitic. Livrările de GNL din Orientul Mijlociu către Europa rămân în scădere cu aproximativ 80% față de aceeași perioadă a anului trecut, din cauza perturbărilor de transport maritim din Strâmtoarea Ormuz, iar piața se teme că Statele Unite ar putea decide să lanseze un atac asupra Iranului în jurul datei alegerilor de la jumătatea mandatului, la începutul lunii noiembrie. Se raportează că Trump ar fi afirmat că se apropie „momentul deciziei” în ceea ce privește Iranul.
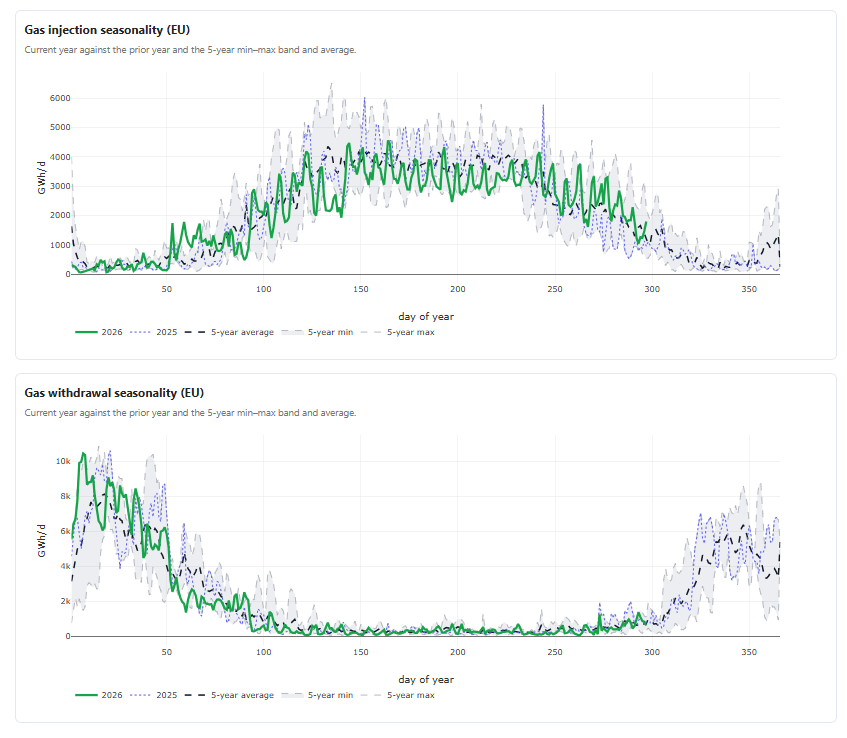
Injectarea gazului în depozite încetinește, în conformitate cu caracterul sezonier, dar comportamentul din următoarele 2-3 săptămâni va fi decisiv. Sursă: GIE, XTB
Indicele de referință asiatic pentru GNL (JKM) se tranzacționează aproape de maximele ultimilor patru ani, peste 30 USD/MMBtu (contractul din decembrie +2,6% la 31,42 USD, cel din ianuarie +4% la 31,54 USD), ceea ce înseamnă că Europa pierde efectiv competiția pentru încărcăturile de GNL transportate cu tancurile către cumpărătorii asiatici.
Importurile europene de GNL din octombrie au scăzut sub norma sezonieră pe ultimii cinci ani pentru prima dată din august, în ciuda așteptărilor sezoniere de creștere.
Analiză tehnică
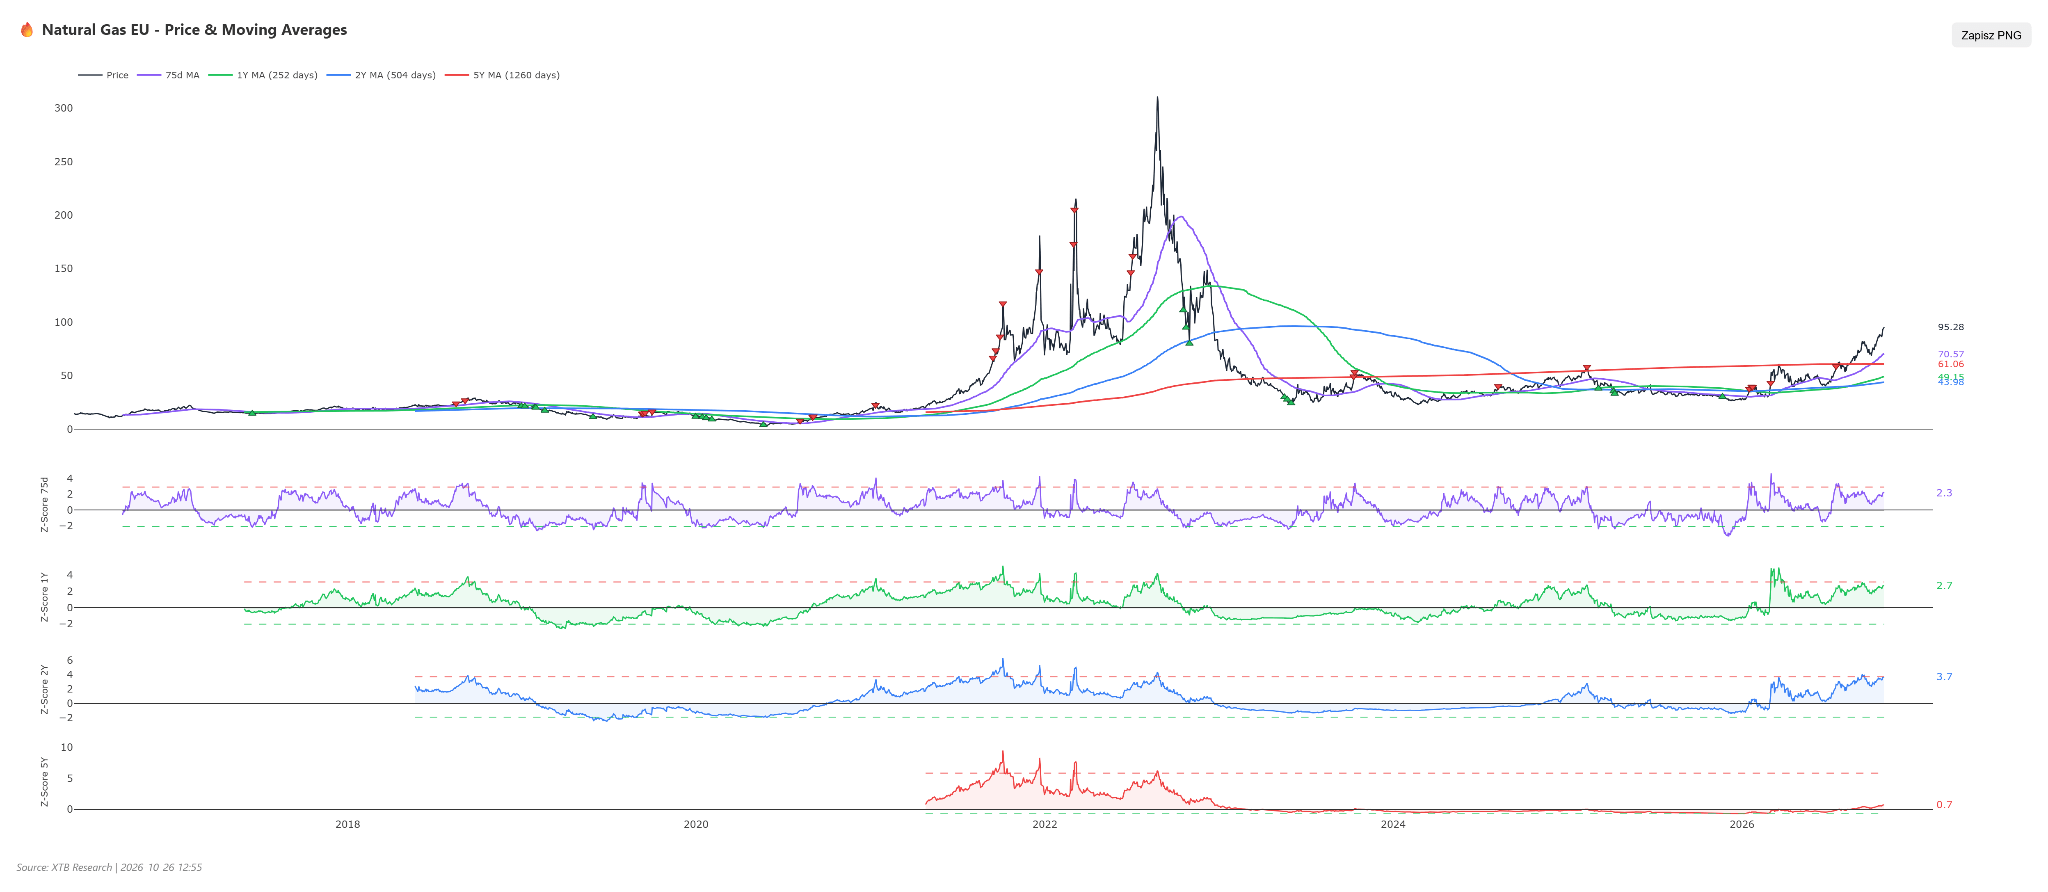
Graficul zilnic NATGAS.EU prezintă un exemplu clasic de tendință ascendentă puternică, construită pe două valuri de impuls consecutive, separate de o corecție în jurul lunii iunie.
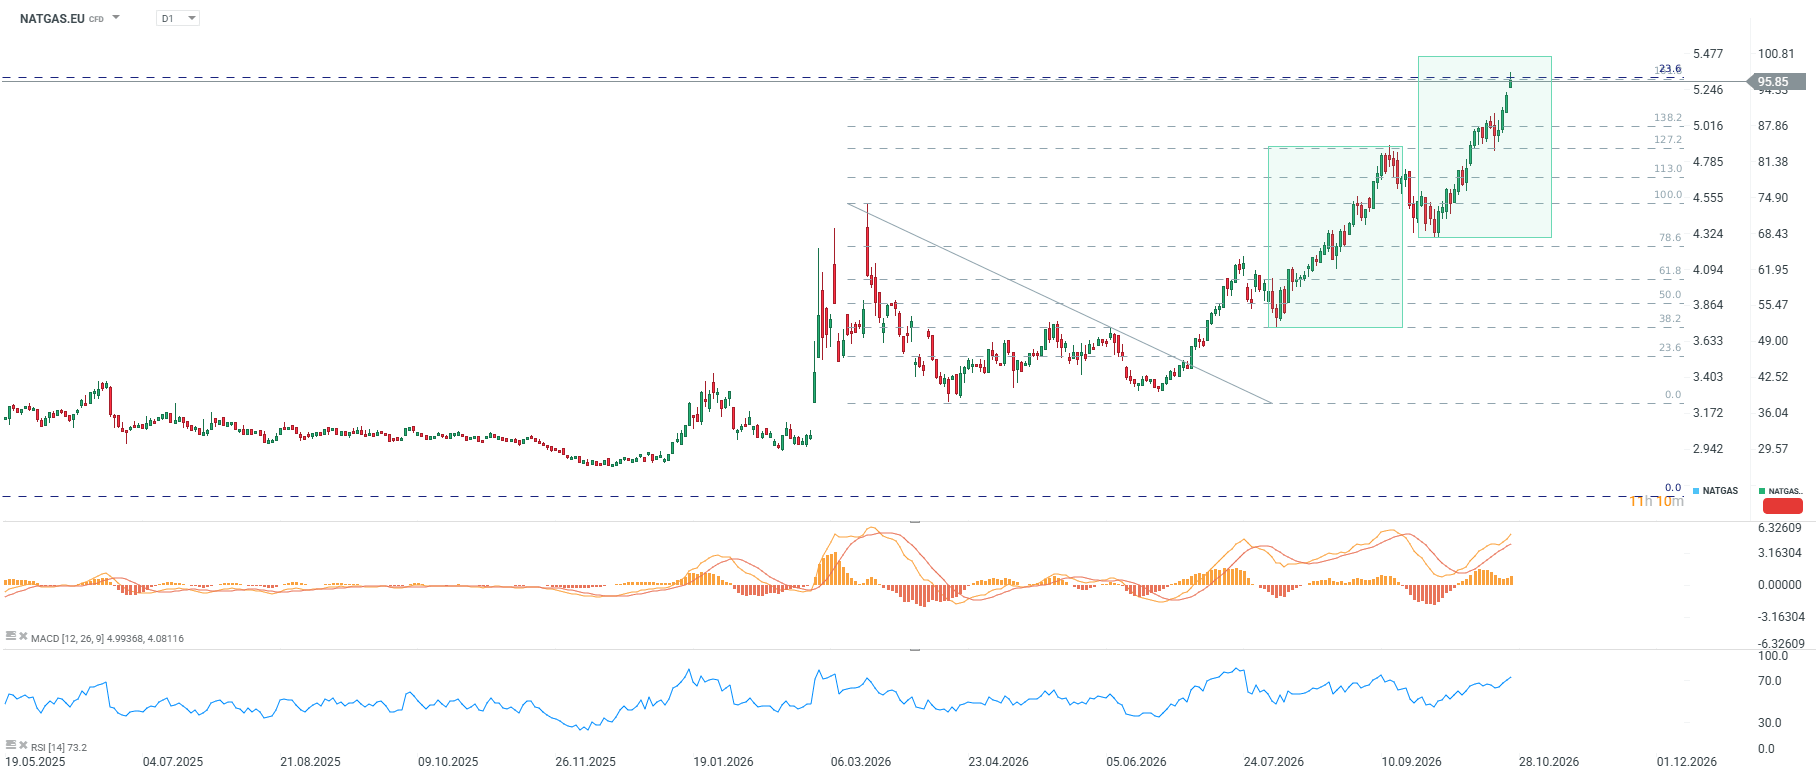
În cadrul actualului impuls ascendent început în iunie, asistăm la al treilea val. Comparându-l cu al doilea val, mai amplu, intervalul de variație indică un potențial de 100 EUR/MWh. În același timp, însă, observăm o reacție la retragerea Fibonacci de 161,8% a impulsului descendent de după martie și la retragerea de 23,6%, care reprezintă întregul impuls descendent de amploare de la sfârșitul anului 2022.
Indicatorii de impuls confirmă puterea mișcării, dar semnalează și condiții clare de supracumpărare. RSI (14) se situează la 73,3, adânc în zona de supracumpărare (peste 70), ceea ce, din punct de vedere istoric, a precedat cel puțin corecții sau consolidări pe termen scurt. MACD rămâne într-o structură bullish, cu o histogramă ascendentă și linii de semnal peste zero, deși merită menționat faptul că, în timpul primei valuri ascendente din august, histograma MACD a atins valori semnificativ mai mari decât cele actuale, la un nivel de preț similar. Acest lucru poate fi interpretat ca un semnal timpuriu de slăbire a impulsului (divergență), deși până în prezent neconfirmat de evoluția prețului. Prețul se situează cu 24,59% peste media mobilă simplă (SMA) pe 50 de zile, o abatere extremă care, în sine, sporește probabilitatea unei corecții tehnice care să apropie prețul de media mobilă, indiferent de factorii fundamentali.
Scorul Z confirmă amploarea supraevaluării din punct de vedere istoric: scorul Z pe 1 an este de +2,73, cel pe 2 ani ajunge la +3,71, iar chiar și cel pe 5 ani, care era negativ (-0,34) în urmă cu șase luni, a urcat la +0,75. Acest lucru indică faptul că prețul actual reprezintă un eveniment rar din punct de vedere statistic, pe fondul evoluției tranzacționării din ultimii doi ani.
Scenarii
Scenariul optimist. O escaladare suplimentară a tensiunilor în jurul Strâmtorii Ormuz, acțiuni militare concrete ale SUA împotriva Iranului și un deficit continuu de GNL în Orientul Mijlociu, coroborate cu sosirea vremii mai reci în Europa, ar împinge prețurile peste bariera de 100 EUR, spre 112–118 EUR/MWh. Piața are încă nevoie să-și refacă stocurile aflate la niveluri record de scăzute, astfel încât orice impuls al cererii se va traduce în licitații agresive pentru încărcături în fața cumpărătorilor asiatici.
Scenariul bearish. Dezamorsarea tensiunilor din Orientul Mijlociu, reluarea tranzitului în condiții de siguranță prin Strâmtoarea Ormuz și temperaturile blânde de la începutul iernii ar elimina amenințarea penuriei fizice și ar declanșa operațiuni de realizare a profiturilor după raliul puternic. În acest context, prețul ar putea scădea până la nivelul de suport de 88,00 EUR, cu potențial de adâncire a scăderilor până la 75,50 EUR/MWh, mai ales având în vedere nivelurile extreme de supra-cumpărare conform indicatorilor RSI și Z-score.
Rezumat
Piața europeană a gazelor naturale se află într-o situație rară în care fundamentele extrem de strânse (stocuri sezoniere la cel mai scăzut nivel din 2009, o serie de întreruperi în Norvegia, concurența cu Asia pentru încărcăturile de GNL) coincid cu o imagine tehnică la fel de extremă (RSI peste 73, scorul Z pe 1 an peste +2,7, prețul cu 24,6% peste SMA50). Această combinație justifică o nouă avansare către pragul de 100 EUR în cazul unor vești proaste din Orientul Mijlociu sau al unor fenomene meteorologice, făcând în același timp piața extrem de vulnerabilă la o corecție bruscă la primul semn de detensionare a situației.



Alegerile din Brazilia: Lula revine la putere, piețele reacționează cu panică. ETF-ul brazilian pierde aproape 15% la Tokyo. Ce se întâmplă cu USDBRL, soia, zahărul, BRAComp și ETF-urile?


Calendar economic – Indicele Ifo din Germania, escaladarea conflictului din Orientul Mijlociu și rezultatele financiare ale giganților de pe Wall Street


🟢 Rezumatul dimineții: Lipsa unei escaladări determină scăderea prețurilor petrolului. Victoria neașteptată a lui Lula afectează bursa braziliană

Rezumatul zilei: Petrolul la cele mai ridicate niveluri din ultimele cinci luni, indicii sub presiune (23.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."