


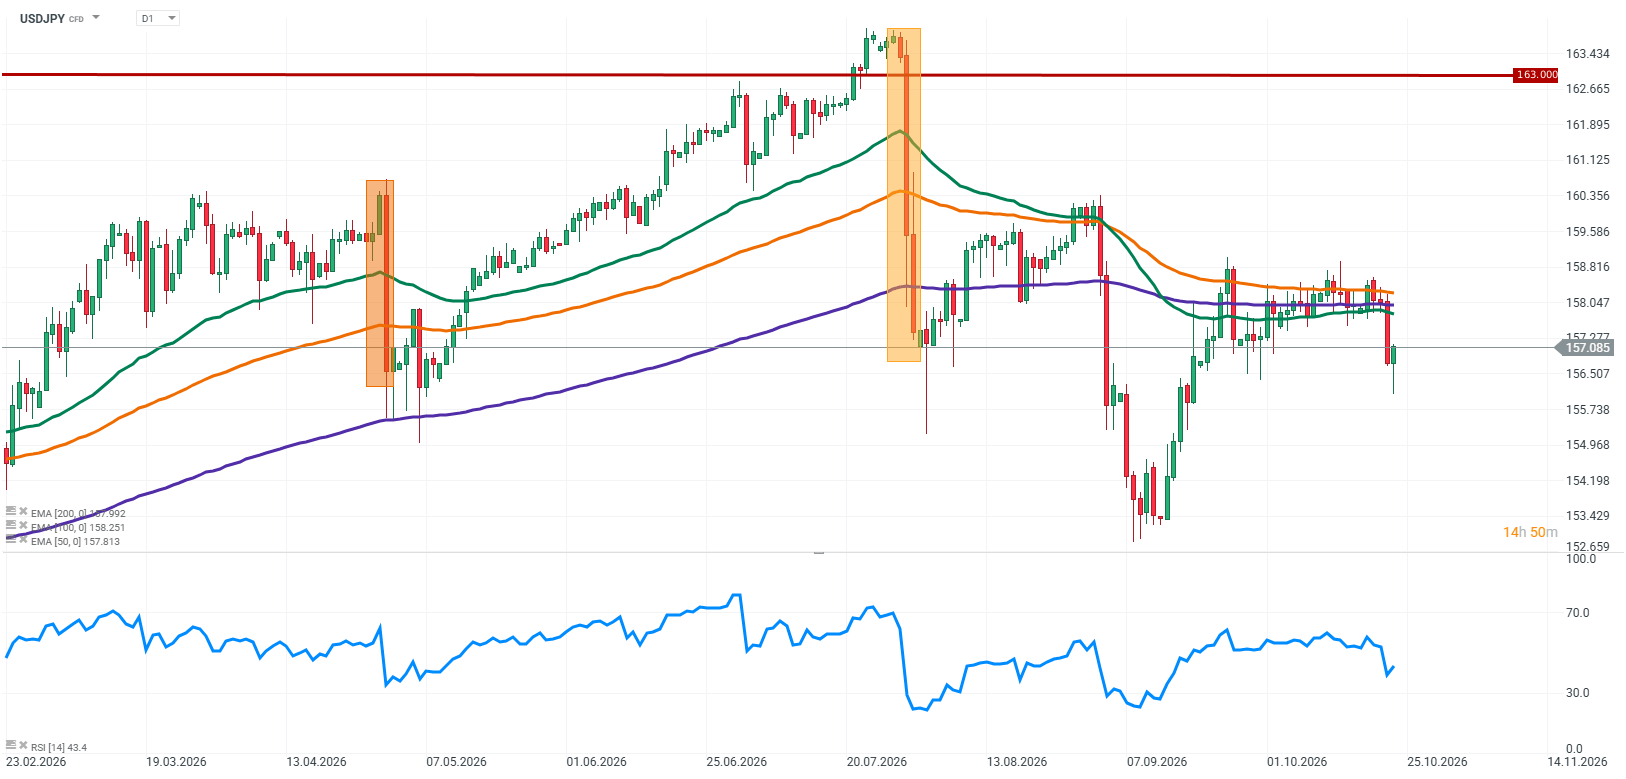
USDJPY rămâne sub nivelul de 160, care a devenit unul dintre cele mai importante puncte de referință pentru piață în ultimele luni. Yenul beneficiază de un sprijin din ce în ce mai mare din partea așteptărilor legate de politica Băncii Japoniei (BoJ), în timp ce cele mai recente date privind inflația sugerează că presiunile asupra prețurilor din Japonia se intensifică din nou. Totuși, acest lucru nu înseamnă neapărat că o apreciere susținută a yenului este acum la îndemână.
Cifrele privind inflația din Japonia pentru luna septembrie au transmis un semnal important pieței. Inflația de bază a crescut la 2,1% față de aceeași perioadă a anului trecut, de la 1,7% în august, revenind peste ținta de 2% a Băncii Japoniei. Și mai remarcabilă a fost inflația subiacentă, care exclude alimentele și energia, aceasta accelerând de la 1,9% la 2,4%, depășind așteptările. Acest al doilea indicator întărește argumentele în favoarea unei normalizări suplimentare a politicii monetare în Japonia.
Ca urmare, piața se concentrează din ce în ce mai mult asupra posibilității unei noi majorări a ratei dobânzii de către Banca Japoniei, cel mai probabil în decembrie. În același timp, cealaltă parte a ecuației nu poate fi ignorată: Statele Unite. Inflația rămâne o preocupare la nivel global, iar presiunile persistente asupra prețurilor ar putea limita marja de manevră a Fed. Pentru perechea USDJPY, acest lucru înseamnă că următoarea mișcare va depinde nu numai de cât de repede va majora Japonia ratele dobânzilor, ci și de faptul dacă banca centrală americană va trebui să mențină o politică restrictivă pentru o perioadă mai lungă decât se așteaptă în prezent piața.
Sursă: XTB Research
Factori-cheie care influențează în prezent cursul USDJPY
Inflația din Japonia revine peste ținta Băncii Japoniei
Cele mai recente date privind inflația din Japonia întăresc argumentele în favoarea continuării normalizării politicii monetare. Indicele prețurilor de consum (CPI) global a crescut la 2,1% față de aceeași perioadă a anului trecut în septembrie, comparativ cu 1,9% în luna precedentă. Aceeași valoare a fost înregistrată și pentru inflația de bază, care exclude produsele alimentare proaspete.
Cu toate acestea, cel mai important semnal provine de la indicatorul care exclude atât alimentele, cât și energia. Acest indicator a crescut de la 1,9% la 2,4%, depășind prognoza de 2,3%. Acest lucru este important deoarece oferă o imagine mai clară asupra faptului dacă presiunile asupra prețurilor persistă dincolo de componentele cele mai volatile ale coșului de inflație.
O altă evoluție importantă este accelerarea prețurilor la bunuri și servicii. Inflația la bunuri a crescut la 2,8%, în timp ce inflația la servicii a atins 1,5% față de aceeași perioadă a anului trecut. Acest lucru nu înseamnă neapărat că presiunile asupra prețurilor sunt la fel de puternice în întreaga economie, dar sugerează că problema nu se limitează la o singură componentă a coșului de inflație.
Pentru Banca Japoniei, aceasta reprezintă o schimbare importantă. Timp de ani de zile, una dintre cele mai mari provocări cu care s-a confruntat economia japoneză a fost inflația persistent scăzută. Banca centrală trebuie acum să acorde o atenție sporită riscului ca presiunile asupra prețurilor să se consolideze, mai ales că un yen slab crește costurile importurilor, iar prețurile mai mari la energie ar putea adăuga o presiune inflaționistă suplimentară.
Piețele anticipează din ce în ce mai mult o nouă majorare a ratei dobânzii
Așteptările privind următoarele măsuri ale Băncii Japoniei rămân unul dintre cei mai importanți factori care influențează yenul. După majorarea ratei dobânzii din septembrie la 1,25%, piețele indică din ce în ce mai mult luna decembrie ca momentul cel mai probabil pentru următoarea măsură. O nouă majorare la 1,50% a devenit un scenariu plauzibil pentru investitori, deși decizia finală va depinde de datele care vor fi publicate și de comunicarea băncii centrale.
Următoarea ședință a BoJ, programată pentru 29–30 octombrie, ar putea fi deosebit de importantă datorită proiecțiilor economice actualizate și semnalelor privind traiectoria viitoare a ratelor dobânzilor. Menținerea ratelor neschimbate nu ar fi neapărat negativă pentru yen dacă banca centrală ar indica simultan că o majorare în decembrie rămâne o posibilitate realistă.
Pe de altă parte, inflația în sine nu garantează o înăsprire monetară rapidă. BoJ trebuie să ia în considerare și starea economiei, condițiile de pe piața muncii și reziliența cererii interne. Dacă factorii de decizie ajung la concluzia că majorarea prețurilor este determinată în principal de costurile mai mari ale energiei și de prețurile la import, aceștia ar putea rămâne mai prudenți.
Pentru piața valutară, întrebarea cheie nu este, așadar, doar dacă BoJ va majora ratele, ci și ce traiectorie pentru deciziile viitoare va semnala. Cu cât convingerea că vor urma noi majorări este mai puternică, cu atât este mai mare potențialul unui sprijin susținut pentru yen.
Nivelul de 160 rămâne un punct de referință cheie
USDJPY se menține sub 160, iar piața trebuie să țină cont în continuare de riscul unei intervenții din partea autorităților japoneze. În ultimele săptămâni, perechea s-a tranzacționat în intervalul aproximativ 157–159, ceea ce sugerează că investitorii rămân precauți în privința împingerii yenului într-o altă perioadă susținută de slăbiciune.
Nivelul de 160 este semnificativ atât din punct de vedere psihologic, cât și fundamental. O depreciere suplimentară a yenului crește costurile importurilor, ceea ce ar putea contribui la presiunile inflaționiste din Japonia. În același timp, fluctuațiile bruște ale cursului valutar ar putea spori probabilitatea unei reacții din partea autorităților.
Totuși, acest lucru nu înseamnă că nivelul de 160 reprezintă o barieră insurmontabilă. Intervenția poate declanșa o apreciere rapidă a yenului, dar fără o schimbare a condițiilor de piață subiacente, efectele sale s-ar putea dovedi de scurtă durată.
Situația actuală este deosebit de interesantă, deoarece yenul ar putea beneficia de sprijin din două direcții: așteptările crescânde privind noi majorări ale ratei dobânzii de către Banca Japoniei (BoJ) și riscul unei intervenții. O scădere mai susținută a cursului USDJPY ar necesita însă confirmarea faptului că traiectoriile preconizate ale ratelor dobânzilor din Japonia și Statele Unite încep cu adevărat să converge.
Inflația nu este doar o problemă a Japoniei. Și Fed rămâne sub presiune
Atunci când se analizează USDJPY, este ușor să ne concentrăm exclusiv asupra inflației japoneze și asupra așteptărilor legate de BoJ. Cu toate acestea, dolarul rămâne cealaltă parte a ecuației, iar evoluțiile din Statele Unite ar putea fi la fel de importante pentru următoarea mișcare a perechii.
Presiunea inflaționistă nu se limitează la Japonia. Prețurile mai mari la energie și riscul ca costurile ridicate să persiste înseamnă că băncile centrale din întreaga lume trebuie să rămână prudente. Pentru Fed, acest lucru creează riscul ca inflația persistentă să-i limiteze capacitatea de a relaxa politica monetară.
Cu toate acestea, ar fi prematur să presupunem că o inflație mai ridicată va duce automat la noi majorări ale ratei dobânzii în SUA. Rezerva Federală trebuie să echilibreze riscul creșterii prețurilor cu condițiile de pe piața muncii și perspectivele de creștere economică. Prin urmare, piețele se vor concentra nu doar pe valorile inflației în sine, ci și pe faptul dacă presiunile asupra prețurilor sunt suficient de persistente pentru a justifica o orientare mai restrictivă a politicii monetare.
Evoluțiile recente de pe piața obligațiunilor din SUA ilustrează cât de complicată a devenit această relație. Randamentul obligațiunilor de stat americane pe 10 ani a scăzut cu aproximativ 13,5 puncte de bază pe 22 octombrie, apropiindu-se de nivelul de 5%. Scăderea a fost legată, printre alți factori, de îngrijorările crescânde privind perspectivele economice și de cererea de active refugiu. În același timp, piețele și-au redus așteptările privind noi majorări ale ratei dobânzii de către Fed pe termen scurt.
Acesta este un semnal important pentru perechea USDJPY. Dacă randamentele titlurilor de stat americane continuă să scadă în timp ce Banca Japoniei pregătește piețele pentru noi majorări ale ratei dobânzii, yenul ar putea câștiga teren pentru a se aprecia. Cu toate acestea, dacă inflația din SUA surprinde din nou în sens ascendent și Fed semnalează că politica monetară va rămâne restrictivă pentru o perioadă mai lungă, dolarul ar putea recâștiga avantajul.
Diferența de politică dintre Banca Japoniei și Fed rămâne crucială
Relația dintre politica monetară din Japonia și cea din Statele Unite rămâne cel mai important factor fundamental al perechii USDJPY.
În ceea ce privește Japonia, inflația de bază se situează peste ținta stabilită, așteptările privind o nouă majorare a ratei dobânzii sunt în creștere, iar o normalizare suplimentară a politicii monetare rămâne o posibilitate. Situația din SUA este mai complicată. Inflația ar putea limita marja de manevră pentru reducerile de rate, în timp ce o deteriorare a perspectivelor economice ar putea determina simultan piețele să-și reducă așteptările privind ratele dobânzilor viitoare.
Un scenariu favorabil pentru yen ar presupune ca BoJ să continue să majoreze ratele, în timp ce Fed menține ratele neschimbate sau începe treptat să relaxeze politica monetară. În acest caz, diferențialul de rate de dobândă dintre cele două țări s-ar reduce în timp, diminuând atractivitatea strategiilor care implică împrumuturi într-o monedă cu randament mai scăzut, precum yenul, pentru a investi în active cu randament mai ridicat în altă parte.
Un scenariu mult mai puțin favorabil ar apărea dacă inflația din SUA ar rămâne persistentă, Fed ar menține o poziție restrictivă, iar BoJ s-ar limita la majorări ocazionale ale ratei dobânzii. În aceste circumstanțe, o îmbunătățire a perspectivelor yenului ar putea să nu fie suficientă pentru a stabili o tendință descendentă susținută a perechii USDJPY.
De asemenea, merită reținut faptul că piețele includ în prețuri viitorul, nu doar deciziile actuale ale băncilor centrale. Dacă o majorare a ratei dobânzii de către BoJ în decembrie este deja în mare parte anticipată, o creștere de 25 de puncte de bază, în sine, s-ar putea să nu declanșeze o reacție semnificativă. Ceea ce ar putea conta mai mult este dacă banca centrală va semnaliza noi majorări în 2027.
USDJPY așteaptă următorul său catalizator
Cele mai recente cifre privind inflația din Japonia întăresc argumentele în favoarea unei înăspriri monetare suplimentare și oferă o bază pentru susținerea continuă a yenului. De o importanță deosebită este creșterea inflației de bază, excluzând alimentele și energia, la 2,4%, ceea ce indică presiuni asupra prețurilor mai puternice decât ar putea sugera doar cifra CPI globală.
În același timp, USDJPY rămâne sub 160, iar piața trebuie să țină cont atât de posibilitatea unei intervenții, cât și de schimbarea așteptărilor privind politica BoJ. Totuși, acestea nu constituie încă dovezi suficiente pentru a concluziona că tendința generală s-a inversat definitiv.
În zilele următoare, atenția se va concentra în special asupra comunicatului Băncii Japoniei de la ședința din 29–30 octombrie, asupra evoluției randamentelor titlurilor de stat americane și asupra semnalelor suplimentare privind inflația și starea economiei americane.
Dacă Banca Japoniei va deschide mai clar calea către o majorare a ratei dobânzii în decembrie, în timp ce randamentele americane rămân sub presiune, perechea USDJPY și-ar putea continua declinul. Dacă, dimpotrivă, datele din SUA vor consolida așteptările că Fed va menține ratele dobânzilor la un nivel ridicat, dolarul ar putea recâștiga teren.
Prin urmare, întrebarea cheie nu mai este pur și simplu dacă inflația japoneză este suficient de ridicată pentru a justifica o nouă majorare a ratei dobânzii. Piețele iau din ce în ce mai mult în considerare această posibilitate. Ceea ce contează acum este dacă schimbarea de poziție a Băncii Japoniei va fi suficient de puternică pentru a eroda avantajul dolarului și dacă politica Fed va deveni un alt factor care să mențină presiunea asupra yenului.


Calendarul macroeconomic: Se așteaptă datele preliminare ale indicatorilor PMI și rezultatele financiare

Știri de ultimă oră : Franța încetinește, Germania se menține. Euro scade sub 1,12


Rezumatul dimineții : Îngrijorările privind rentabilitatea AI declanșează un val de vânzări pe piață



Rezumatul zilei: Evaluările sub presiune, capitalul se retrage din sectorul tehnologic
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."