

- Indicele KOSPI din Coreea de Sud a înregistrat o scădere de până la 7,4% ca urmare a unei vânzări masive a acțiunilor companiilor producătoare de memorie Samsung Electronics și SK Hynix.
- ChangXin Memory Technologies a anunțat o descoperire tehnologică în arhitectura cipurilor DRAM și în ceea ce privește eșantioanele de memorie pentru servere.
- Concurenții direcți, Micron și SanDisk, au înregistrat scăderi ca reacție la această veste, în timp ce indicii mai largi ai Nasdaq au înregistrat o rotație sectorială limitată.
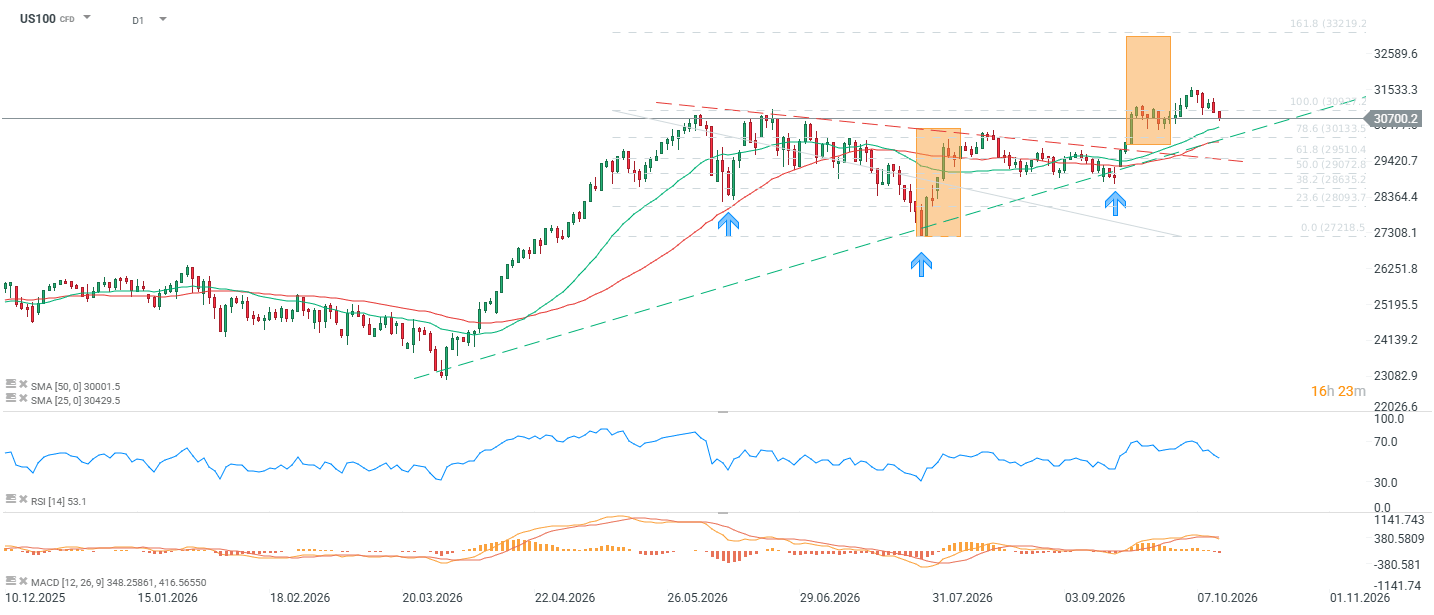
- Contractul Nasdaq 100 rămâne într-un trend ascendent intact, consolidându-se în același timp peste mediile mobile cheie, în apropierea nivelului de 30.700 de puncte.
Ar putea prăbușirea indicelui KOSPI să tragă în jos și Nasdaq-ul?
Ședința de marți de la Seul a fost un adevărat cutremur: KOSPI a scăzut cu până la 7,4%, ajungând la 5.914 puncte. Scăderile au fost atât de abrupte încât a fost activat mecanismul „sidecar”, menit să atenueze declinurile mai accentuate după depășirea pragului de 5% al variației. Vinovatul este sectorul memoriilor, care reprezintă o parte masivă din întregul indice, și anume Samsung Electronics (-7,7%) și SK Hynix (-8,8%). Deoarece cele două companii dețin împreună peste 50% din indice, vânzările masive ale acestora dictează în totalitate comportamentul indicelui.
Ce a speriat de fapt piața?
Compania chineză ChangXin Memory Technologies (CXMT) a raportat o descoperire revoluționară în arhitectura cipurilor DRAM (designul 4F²), care ar putea crește densitatea memoriei cu 30–50%. Compania a anunțat livrarea unor mostre de memorie HBM pentru servere încă din acest an, un segment premium în care Samsung, SK Hynix și Micron dețineau anterior un monopol virtual.
Nu este primul episod de acest gen. O panică identică (o scădere a indicelui KOSPI de peste 8%) a avut loc în iulie, cu ocazia debutului CXMT la Bursa din Shanghai. Piața reacționează astfel mai mult la narațiunea privind erodarea monopolului decât la datele concrete: The Korea Times menționează că CXMT se confruntă încă cu provocări în stabilizarea randamentelor pentru HBM, în timp ce Samsung și SK Hynix testează deja noua generație HBM4E. Cote de piață DRAM (Counterpoint, T1): Samsung 38%, SK Hynix 29%, Micron 22%, CXMT ~8%. Avantajul tehnologic rămâne semnificativ.
Efecte de propagare către Wall Street. Este vorba de un risc sistemic?
Semnalele de propagare sunt deja vizibile, dar sunt selective, nu sistemice:
- Micron (-3,9% luni) și SanDisk (-6%) au reacționat direct. Acest lucru este firesc, întrucât sunt concurenți direcți ai CXMT în același segment de memorie.
- Nvidia (-1,3%), AMD (-2,3%) și Broadcom (-1,9%) au înregistrat scăderi semnificativ mai mici. Aceasta este o distincție importantă: Nvidia și AMD sunt proiectanți de circuite logice/GPU, nu producători de memorie DRAM/NAND. CXMT nu este concurentul lor direct. Desigur, acestea sunt clienți ai Samsung/SK Hynix/Micron (memoria HBM este o componentă cheie a cipurilor AI), așa că o memorie mai ieftină și mai accesibilă de la un furnizor chinez ar putea, în teorie, chiar să reduce costurile de producție pentru GPU-uri pe termen lung, ceea ce nu reprezintă neapărat un factor negativ pentru Nvidia.
- Indicele Nasdaq Composite a scăzut cu -0,4% luni, S&P 500 cu -0,1%, iar Dow a înregistrat chiar o creștere de +0,4%, cu siguranță nu este vorba de o situație de panică, ci mai degrabă de o rotație sectorială în detrimentul producătorilor de memorie. Astăzi, însă, contractele futures continuă să se vândă masiv.
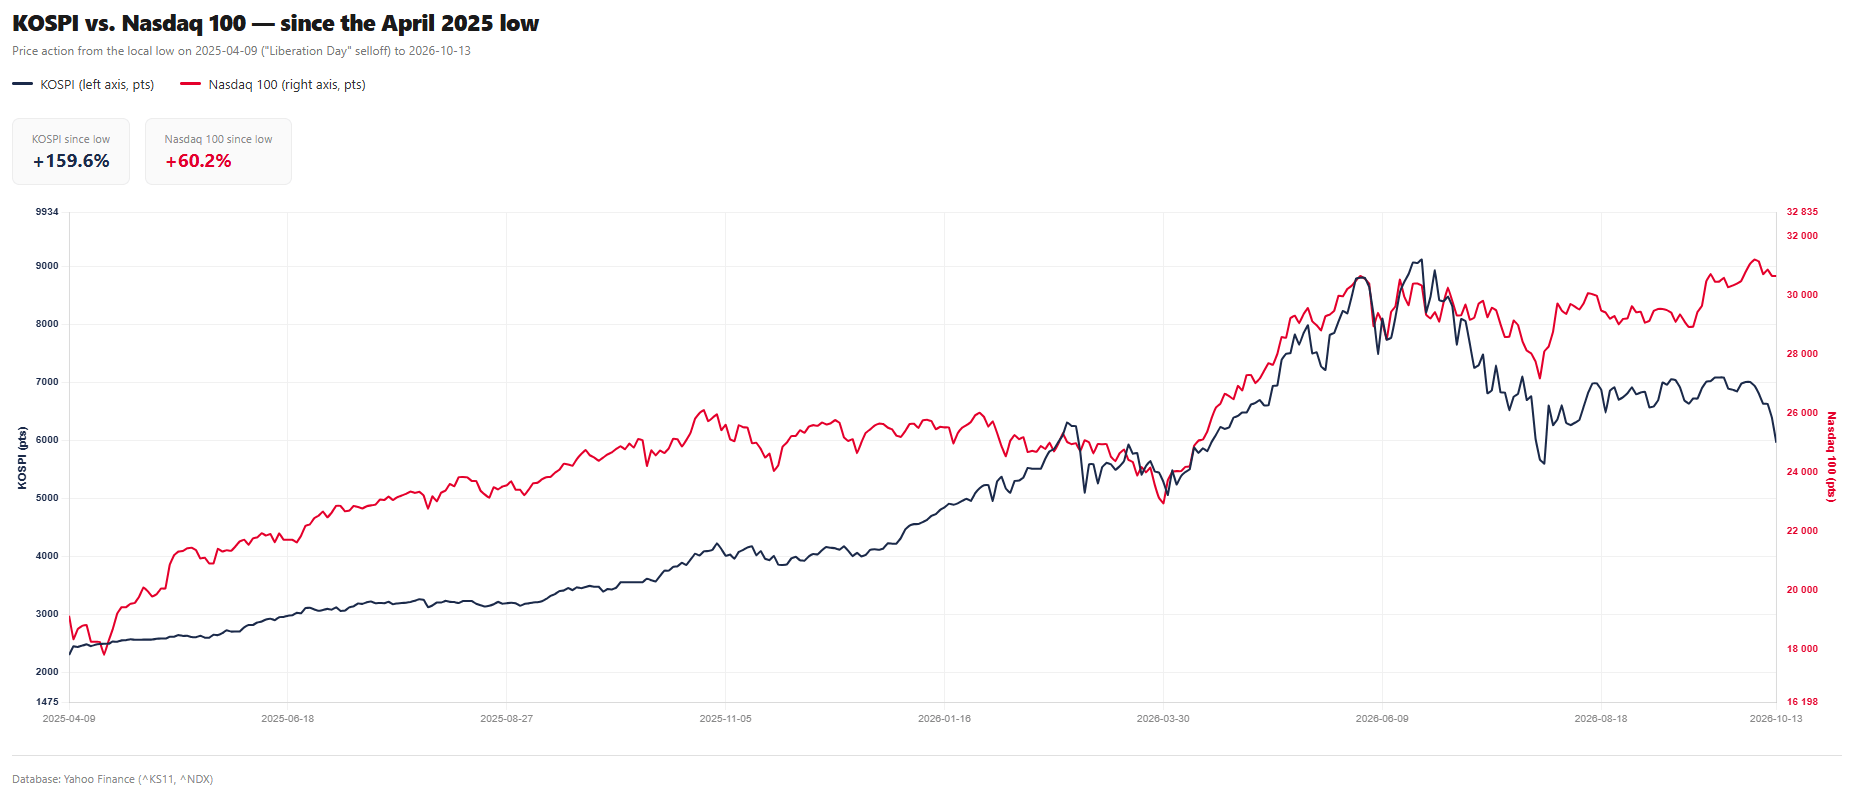
Corelația este semnificativă, dar observăm în prezent o decuplare a indicelui Nasdaq de KOSPI. Deși Nasdaq este concentrat, există totuși o diversificare între diferite tipuri de companii din sectorul tehnologic. Sursă: Yahoo Finance, XTB
Context mai larg: nu este vorba doar de CXMT
O pondere mai mare asupra indicelui Nasdaq este exercitată și de:
- Dezamăgirea privind veniturile OpenAI (care a afectat Oracle, Nvidia și AMD săptămâna trecută),
- Creșterea randamentelor obligațiunilor (cele pe 10 și 30 de ani la maximele ultimilor 24 de ani),
- Escaladarea geopolitică (Orientul Mijlociu, petrolul brut aproape de 105 USD/baril Brent),
- preocupările generale legate de o „bulă a IA”, alături de o lățime extrem de redusă a pieței (corelația implicită a NDX se situează în percentila 25 a intervalului pe 3 ani, indicând o creștere slab diversificată, susceptibilă la inversări bruște în urma unui singur catalizator negativ).
Concluzie
KOSPI este în primul rând o oglindă a riscului de concentrare în două acțiuni din sectorul memoriilor, mai degrabă decât un indicator principal universal pentru întregul sector tehnologic din SUA. Riscul real de propagare există în principal pentru Micron și SanDisk (concurenți direcți în domeniul DRAM/NAND). În acest caz, vânzarea masivă este justificată din punct de vedere fundamental și s-ar putea accentua dacă CXMT confirmă progresele înregistrate în domeniul HBM. Pentru Nvidia, AMD și indicele mai larg Nasdaq 100, riscul este indirect și diluat: orice impact potențial asupra prețurilor componentelor de memorie este neutru sau pozitiv pentru marjele producătorilor de GPU, mai degrabă decât direct negativ.
Având în vedere că US100 continuă să mențină niveluri cheie de suport tehnic (29.400 - 30.000) și rămâne într-un trend ascendent intact, știrile recente din Coreea par mai degrabă un declanșator al rotației sectoriale și al realizării de profituri într-un grup restrâns de acțiuni din sectorul memoriei, decât un semn prevestitor al unei corecții mai ample a indicelui - cu excepția cazului în care se alătură unui alt catalizator macroeconomic negativ (rezultate slabe ale băncilor, surprize legate de inflație joi/vineri sau escaladarea tensiunilor în Orientul Mijlociu).
Analiză tehnică a US100
Contractul Nasdaq 100 (US100) se tranzacționează în prezent în jurul valorii de 30.700 de puncte, după ce în ultimele zile a înregistrat o retragere de la maximele istorice stabilite puțin peste 32.600 de puncte. Structura graficului zilnic arată o tendință ascendentă clară, în desfășurare încă de la minimul din aprilie (~22.400 de puncte), ghidată de două linii de suport paralele (verde punctat) și limitată de sus de o linie de rezistență descendentă (roșu punctat), pe care prețul a străpuns-o în august.
Esentială este configurația din august–septembrie: piața a suferit o corecție către zona de retragere Fibonacci de 50,0 - 61,8% (29.072 - 29.510 puncte), unde a fost apărată de două ori de cumpărători (evidențiată prin zonele portocalii și săgețile albastre de acumulare). Acest lucru s-a tradus printr-o mișcare dinamică către un nou maxim istoric (ATH) în apropierea extensiei Fibonacci de 161,8% (33.219 puncte).
Prețul s-a retras de la maxim și se consolidează chiar deasupra SMA25 (30.430) și SMA50 (30.002) - ambele medii mobile sunt încă în creștere și susțin structura bullish. RSI(14) la 53 este neutru, fără a fi supracumpărat, oferind spațiu pentru mișcare în orice direcție. MACD arată o histogramă în scădere, dar încă pozitivă, semnalând mai degrabă o atenuare a impulsului decât o inversare a acestuia.
Atâta timp cât prețul se menține peste 29.400 - 29.500, structura ascendentă rămâne intactă. O străpungere sub această zonă ar deschide calea către o corecție mai profundă, spre 28.000 - 28.400.



Rezumatul dimineții: Prăbușirea piețelor tehnologice din Asia și politica monetară restrictivă a băncilor centrala, în umbra unui șoc petrolier (13.10.2026)


Rezumatul dimineții: Prețul petrolului scade în ciuda atacurilor asupra Arabiei Saudite, piețele așteaptă datele CPI (12.10.2026)


Rezumatul zilei: O ușoară revenire înaintea sezonului de raportare a rezultatelor financiare


Lumentum: Cererea pentru infrastructura de AI depășește capacitatea
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."