

- Indicele S&P 500 a coborât cu aproximativ 10% sub maxim, intrând oficial într-o corecție de piață.
- Companiile din S&P 500 au raportat o creștere a profiturilor de 31,9% pentru trimestrul al treilea din 2026.
- Raportul P/E anticipat al indicelui a scăzut la 18,7, situându-se sub mediile istorice pe 5 și 10 ani.
- Acțiunile din grupul Magnificent 7 au înregistrat scăderi puternice chiar și în cazul unor rezultate slabe.

- Indicele S&P 500 a coborât cu aproximativ 10% sub maxim, intrând oficial într-o corecție de piață.
- Companiile din S&P 500 au raportat o creștere a profiturilor de 31,9% pentru trimestrul al treilea din 2026.
- Raportul P/E anticipat al indicelui a scăzut la 18,7, situându-se sub mediile istorice pe 5 și 10 ani.
- Acțiunile din grupul Magnificent 7 au înregistrat scăderi puternice chiar și în cazul unor rezultate slabe.
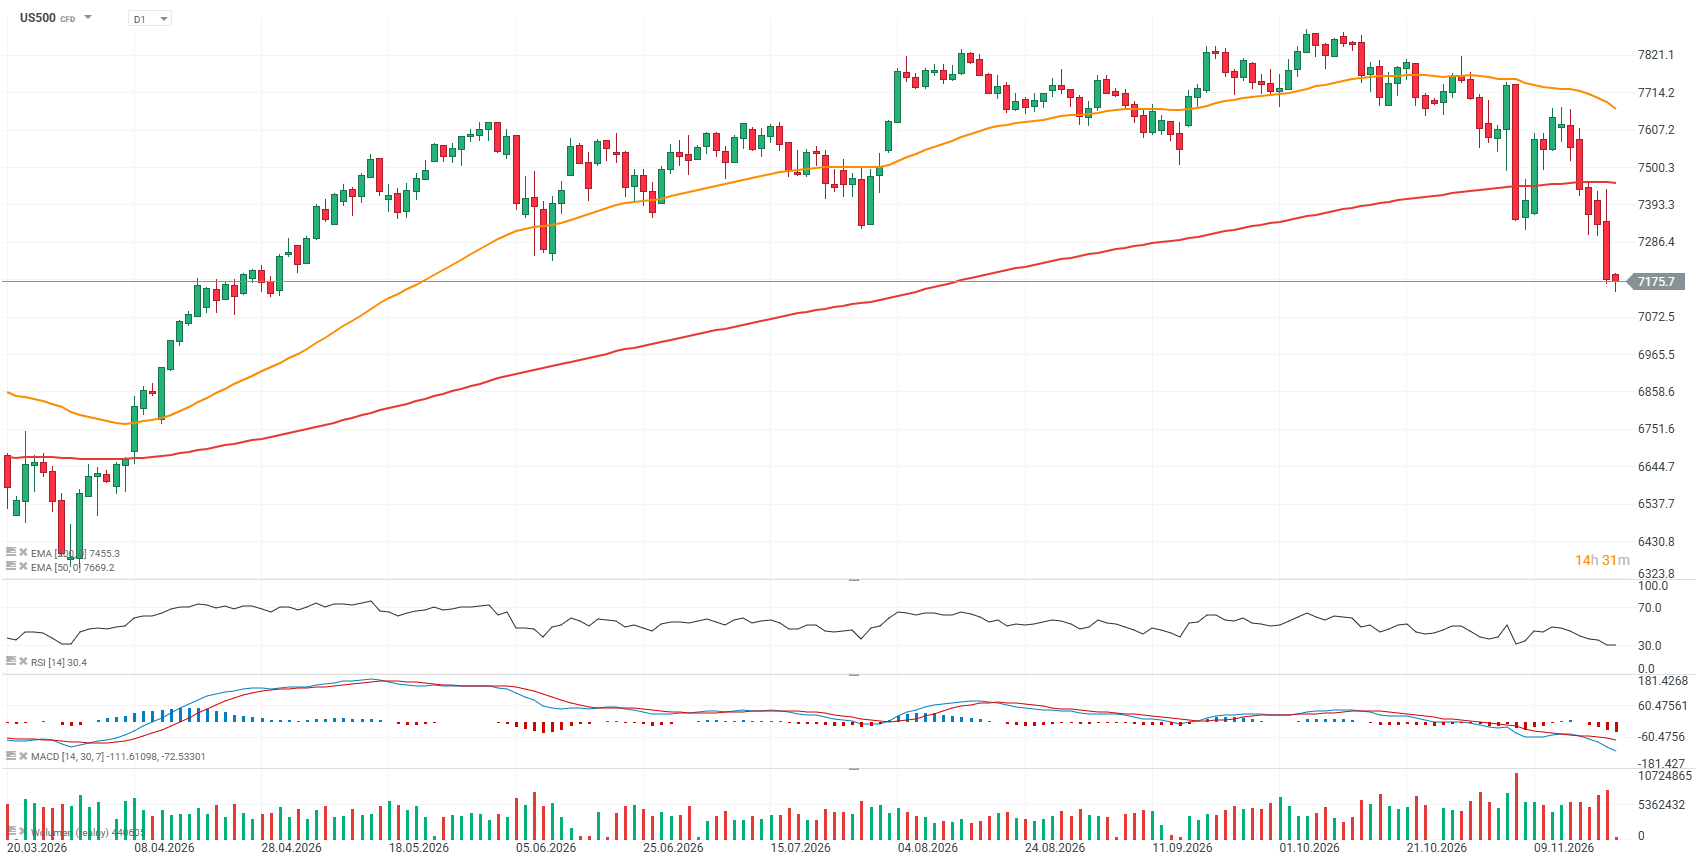
Contractul futures pe indicele S&P 500 (US500) își continuă astăzi scăderea, după ce a coborât recent sub nivelul cheie de suport de 7.300 de puncte, sporind riscul unei tendințe descendente mai accentuate. Indicele se află acum cu aproximativ 10% sub maximul său, îndeplinind definiția convențională a unei corecții de piață. Aceasta marchează a cincea corecție de această amploare de când indicele a ieșit din piața bear relativ ușoară și de scurtă durată din 2022.
Din perspectivă fundamentală, rezultatele financiare ale companiilor din S&P 500 pentru trimestrul al treilea al anului 2026 rămân excepțional de solide, sezonul de raportare fiind aproape de final. Până în prezent, 91% dintre companiile din indice și-au raportat rezultatele, 84% dintre acestea înregistrând surprize pozitive în ceea ce privește câștigul pe acțiune (EPS), iar 74% raportând venituri peste așteptările analiștilor. O proporție atât de mare de surprize pozitive privind câștigurile indică reziliența fundamentelor corporative din SUA, în ciuda incertitudinii macroeconomice ridicate.
- Creșterea profiturilor din S&P 500 a atins 31,9% față de aceeași perioadă a anului trecut, marcând al treilea trimestru consecutiv de creștere care depășește 25%. Aceasta este rata combinată de creștere a profiturilor, care combină rezultatele reale ale companiilor care și-au prezentat deja raportările cu estimările consensuale pentru cele care încă nu și-au publicat rezultatele. Rata puternică de creștere indică faptul că profitabilitatea companiilor americane rămâne robustă.
- Sezonul de raportare a rezultatelor financiare a adus o îmbunătățire notabilă a așteptărilor analiștilor, creșterea EPS fiind inițial prognozată la 29,1% față de aceeași perioadă a anului trecut, la 30 septembrie. Estimarea actuală se situează la 31,9%, reprezentând o revizuire în sens ascendent de 2,8 puncte procentuale. Un aspect important este faptul că 10 dintre cele 11 sectoare ale indicelui S&P 500 raportează în prezent sau se preconizează că vor raporta o creștere a profiturilor mai puternică decât se anticipa la sfârșitul lunii septembrie, susținută de surprize pozitive la nivelul profiturilor și de revizuiri în sens ascendent ale estimărilor.
- Previziunile privind profiturile corporative pentru trimestrul IV al anului 2026 rămân relativ optimiste. Până în prezent, 45 de companii din S&P 500 au emis previziuni pozitive privind EPS, comparativ cu 33 de companii care au furnizat previziuni negative. Prevalența perspectivelor pozitive sugerează că echipele de conducere ale companiilor continuă să se aștepte la performanțe financiare solide, deși perspectivele variază de la un sector la altul.
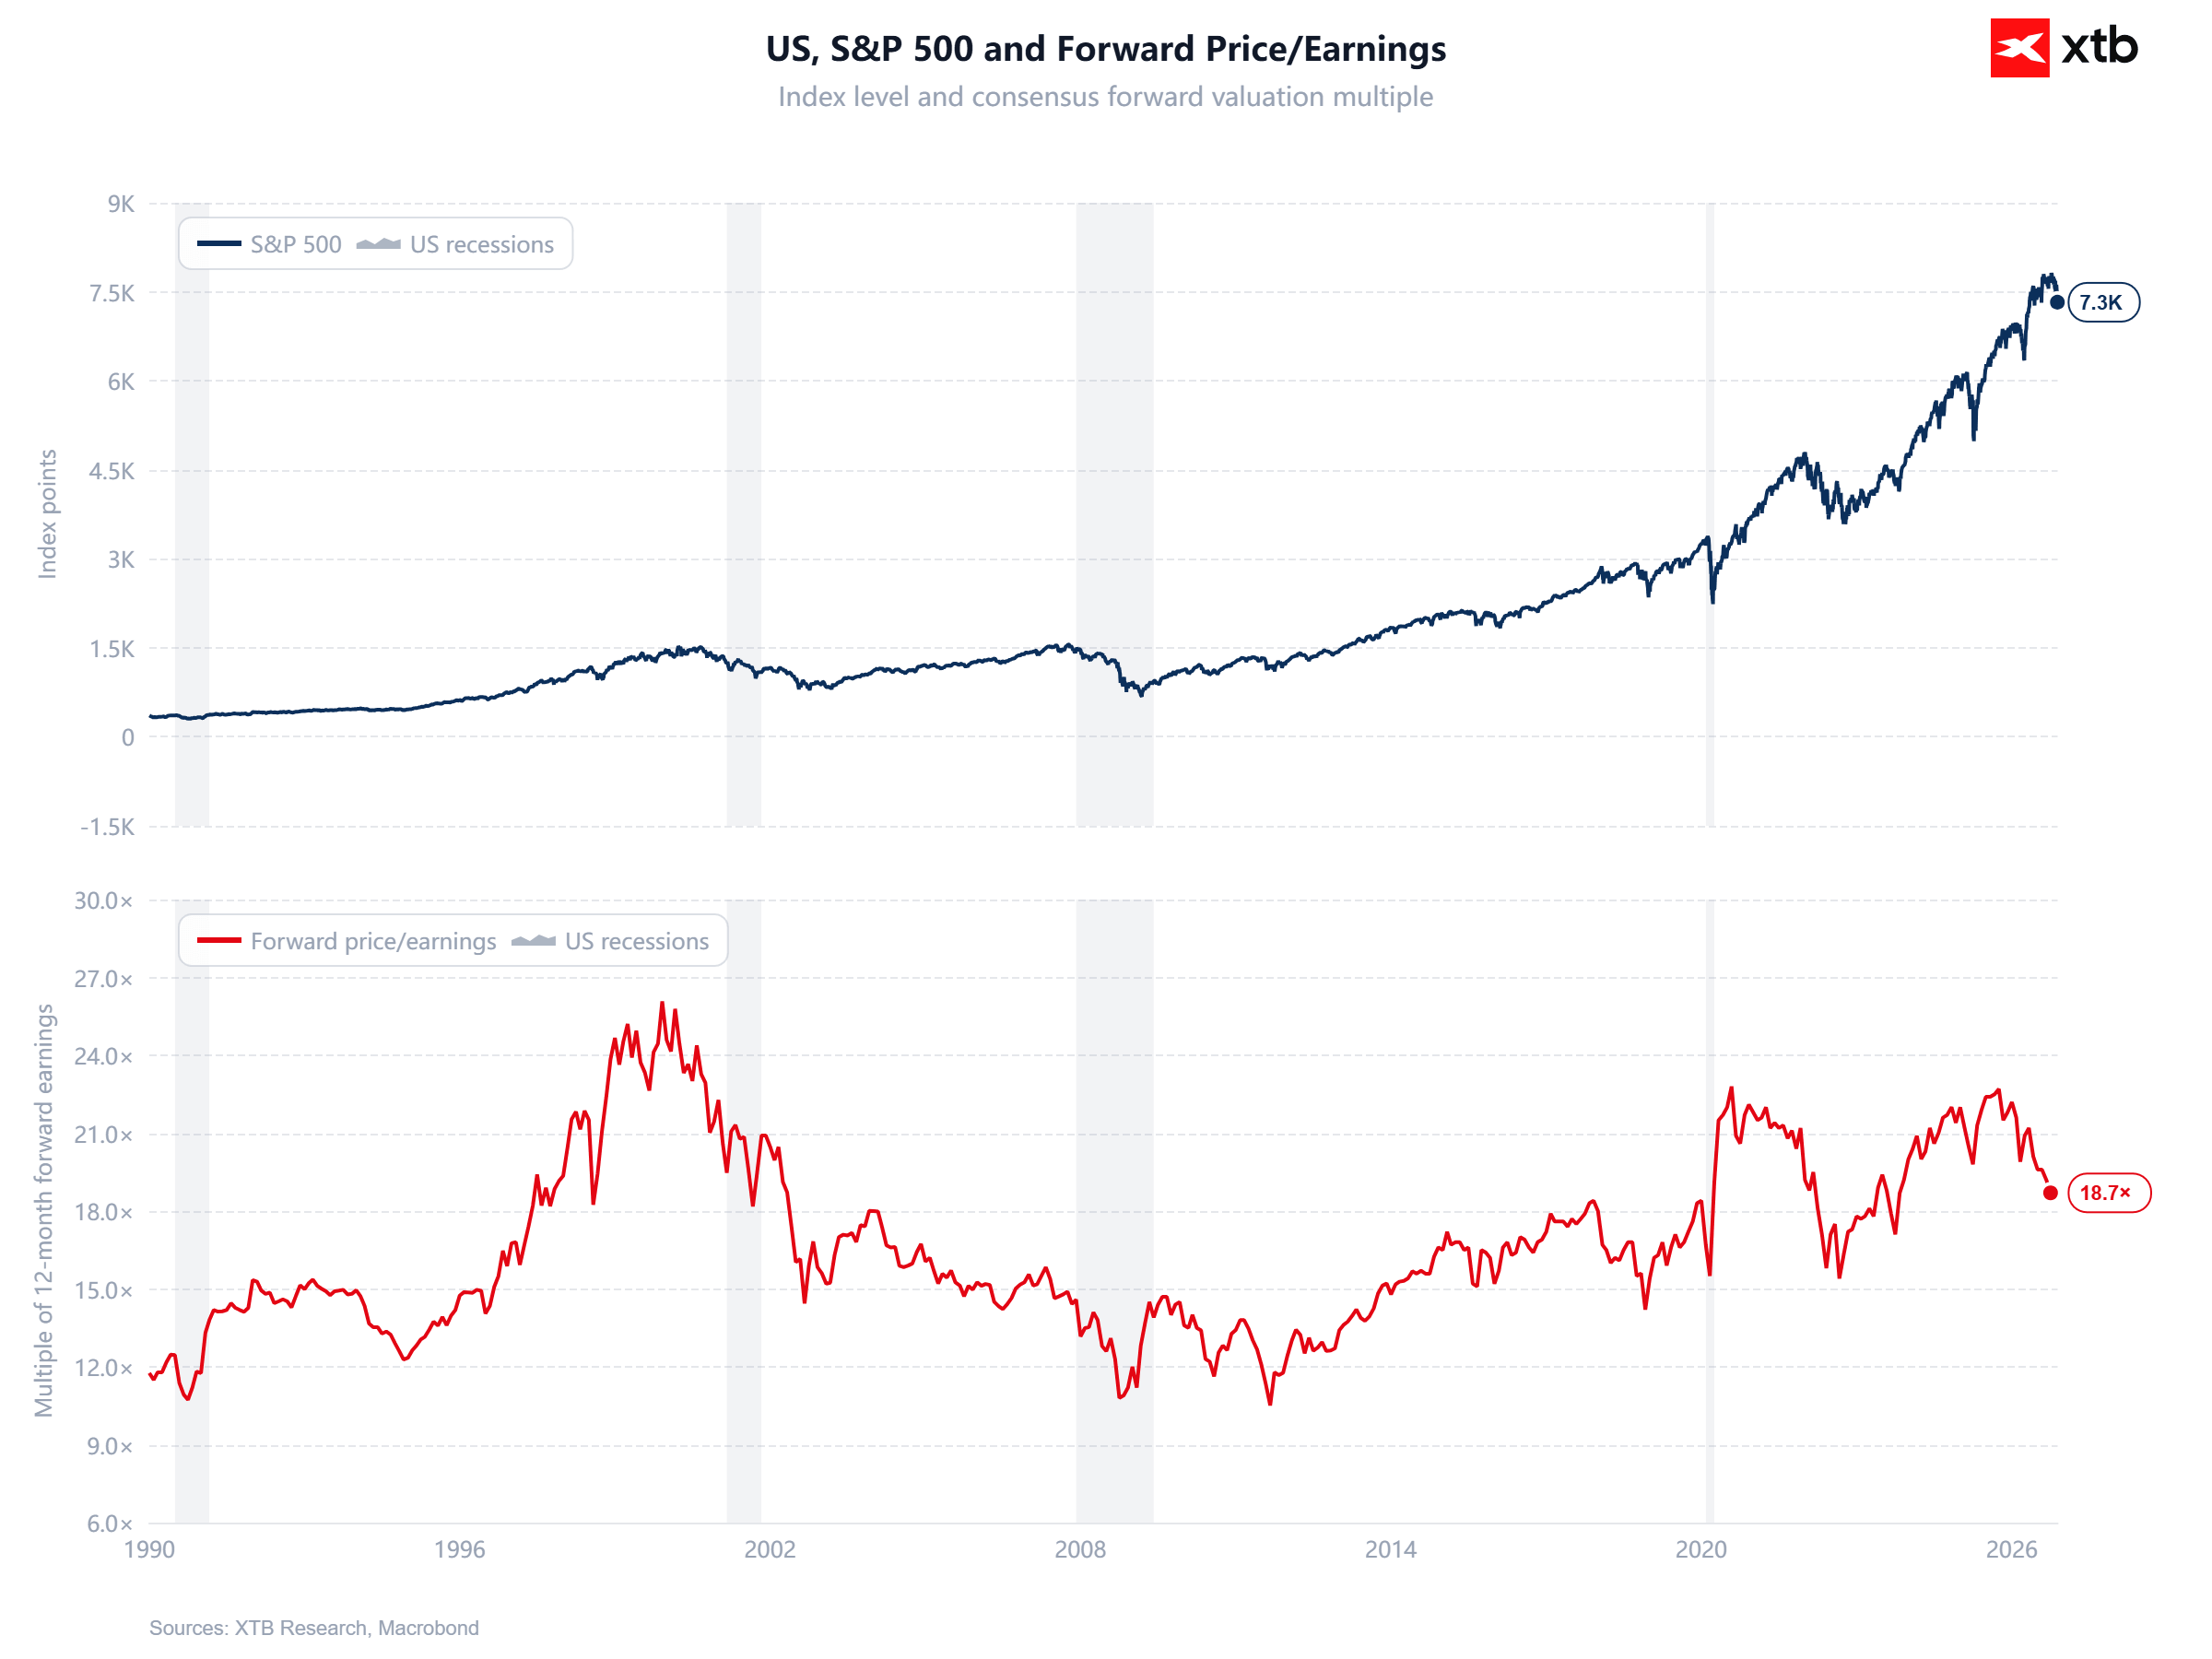
- Evaluările indicelui S&P 500 au devenit mai moderate în raport cu mediile istorice, în ciuda unei creșteri excepțional de puternice a profiturilor. Raportul P/E pe 12 luni al indicelui se situează în prezent la 18,7, comparativ cu media pe cinci ani de 19,8 și media pe zece ani de 19,1. Aceasta înseamnă că indicele se tranzacționează la un nivel inferior față de ambele medii istorice, ceea ce ar putea reduce unele riscuri legate de evaluare, deși sunt posibile scăderi suplimentare în cazul în care perspectivele economice se deteriorează sau randamentele obligațiunilor cresc.
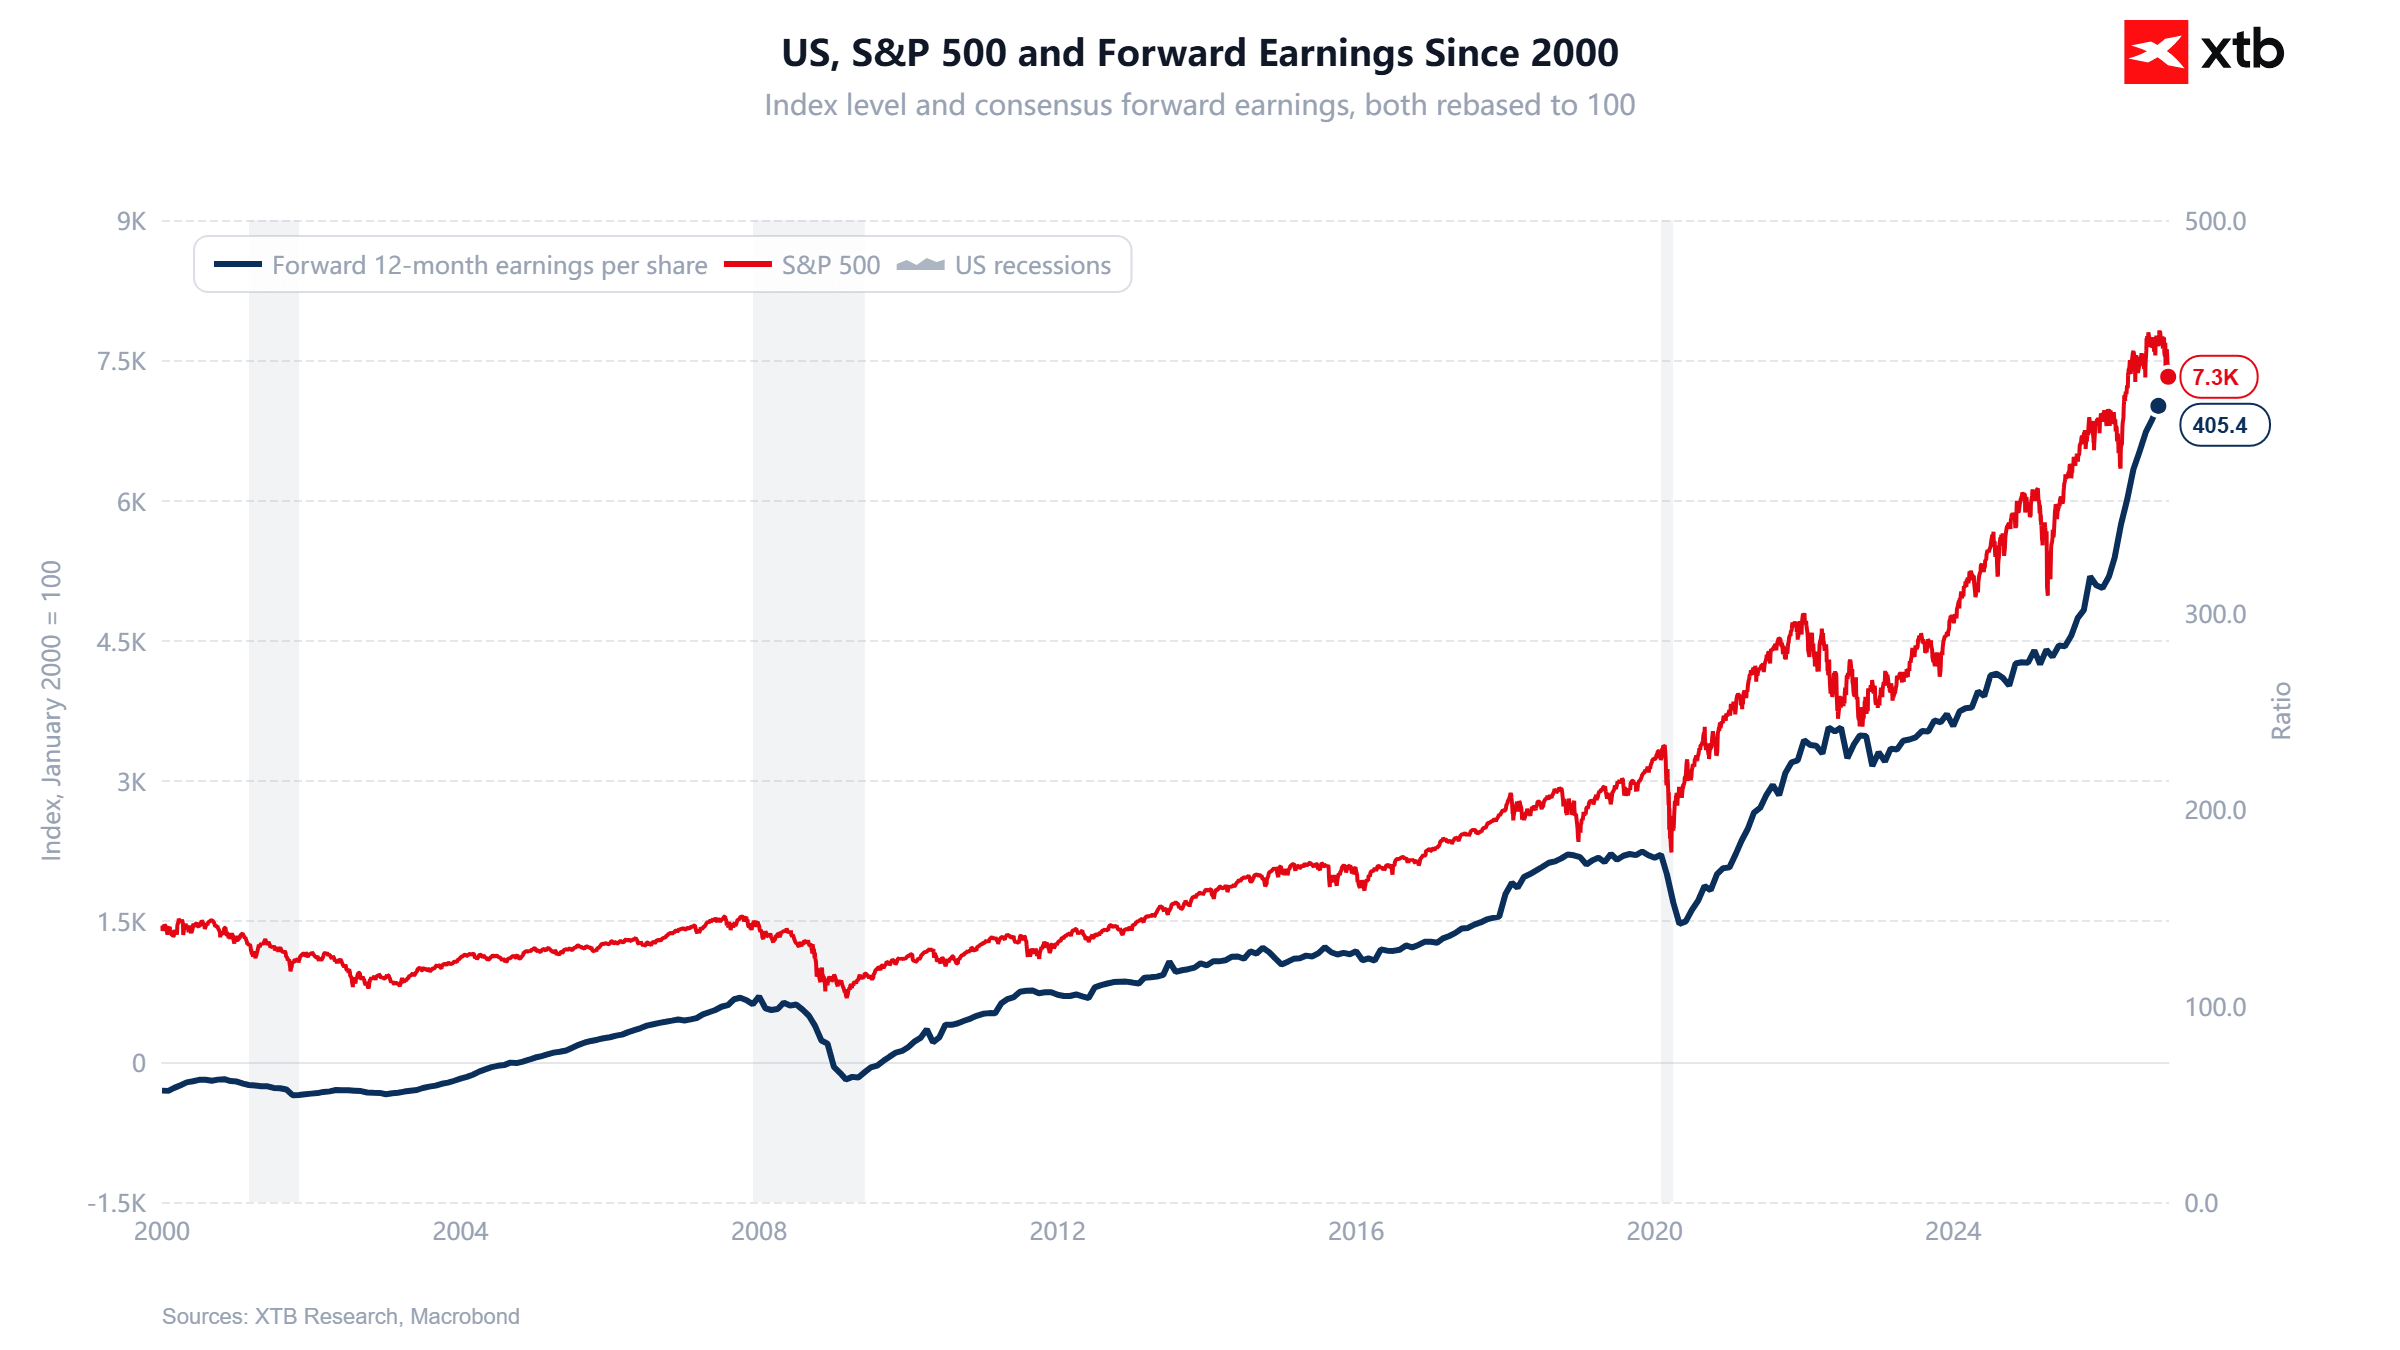
Graficul ilustrează evoluția indicelui S&P 500 alături de estimările consensuale privind câștigurile pe acțiune (EPS) viitoare pentru companiile americane începând cu anul 2000. Pe termen lung, există o relație clară între creșterea câștigurilor corporative și creșterea nivelurilor indicelui. În timpul crizei financiare din 2008 și a pandemiei din 2020, atât indicele, cât și așteptările privind profiturile au înregistrat scăderi semnificative. În prezent, EPS-ul estimat a atins un nivel record de aproximativ 405 USD, în timp ce indicele S&P 500 se tranzacționează în apropierea nivelului de 7.300 de puncte. În ciuda recentei corecții de piață, așteptările privind profiturile continuă să crească, ceea ce sugerează că actuala vânzare masivă este determinată în primul rând de comprimarea valorilor de piață, mai degrabă decât de deteriorarea așteptărilor privind profiturile corporative. Sursă: XTB Research, Macrobond
Wall Street pedepsește mai puțin sever rezultatele sub așteptări, dar „Grupul Magnificent 7” fac excepție
Piața bursieră americană reacționează neobișnuit de moderat la surprizele negative privind profiturile în rândul companiilor din S&P 500, chiar dacă amploarea surprizelor pozitive rămâne relativ modestă.
Potrivit FactSet, 84% dintre companii au depășit așteptările privind EPS pentru trimestrul al treilea din 2026, dar surpriza agregată privind profiturile se situează la doar 3,1%, comparativ cu media pe cinci ani de 7,5%. Dacă această cifră se menține, ar marca cea mai slabă surpriză privind profiturile din al patrulea trimestru din 2022.
Companiile care au depășit așteptările analiștilor privind profitul au înregistrat o creștere medie a prețului acțiunilor de 1,1% în perioada cuprinsă între cele două zile anterioare publicării rezultatelor și cele două zile ulterioare, comparativ cu media istorică de 0,9%. Și mai remarcabilă este reacția pieței la rezultatele dezamăgitoare: companiile care au raportat surprize negative privind profitul au înregistrat o scădere medie de doar 1,1%, comparativ cu scăderea medie pe ultimii cinci ani de 3,1%. Acest lucru ar putea reflecta îmbunătățirea așteptărilor pentru trimestrul al patrulea. Analiștii au majorat estimarea „bottom-up” a câștigului pe acțiune (EPS) pentru acest trimestru cu 1,1%, până la 94,49 dolari, în timp ce 58% dintre companiile care au publicat previziuni privind profiturile au oferit perspective pozitive, comparativ cu o medie istorică de aproximativ 40%.
„Magnificent 7” se remarcă ca o excepție clară, investitorii aplicând acestor giganți tehnologici standarde considerabil mai ridicate. Apple, Microsoft și Tesla, în ciuda faptului că au depășit previziunile privind EPS, au înregistrat o scădere medie a prețului acțiunilor de 0,2% în aceeași perioadă. Între timp, Alphabet, Amazon și Meta, care au dezamăgit în ceea ce privește profiturile, au înregistrat o scădere medie de 7,8%. Acest lucru sugerează că investitorii fac din ce în ce mai mult diferența între cei mai mari beneficiari ai boom-ului IA și piața mai largă a indicelui S&P 500.
Sursă: XTB
Graficul prezintă evoluția indicelui S&P 500 alături de evaluarea sa, măsurată prin raportul P/E anticipat, începând cu 1990. Raportul se situează în prezent la aproximativ 18,7, în scădere față de nivelurile de peste 22 înregistrate la începutul anului 2026. În ciuda câștigurilor pe termen lung ale indicelui S&P 500, evaluarea sa actuală rămâne considerabil mai scăzută decât în timpul bulei dot-com de la începutul mileniului, când raportul P/E anticipat a depășit 25. În același timp, indicele se tranzacționează încă la o evaluare mai ridicată decât în cea mai mare parte a perioadei 2003–2019, când raportul a fluctuat, în general, între 12 și 18. Corecția recentă de pe Wall Street a redus, așadar, semnificativ prima pe care investitorii sunt dispuși să o plătească pentru profiturile viitoare ale companiilor, deși acest lucru nu înseamnă automat că acțiunile americane au devenit ieftine.
 Sursă: XTB Research


Rezumatul dimineții: Indicii bursieri și metalele își continuă scăderea 📉 (20.11.2026)

Sinteza piețelor: Anthropic îmbunătățește sentimentul, dar o politică monetară restrictivă a Fed menține dolarul la un nivel ridicat

🔼 US100 crește cu 2%

Wall Street își revine pe fondul așteptatului debut al Anthropic 📈 Ce urmează pentru US500?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."