


Bursa din Hong Kong s-a redeschis după vacanța de sărbători cu o serie de vânzări masive, indicele Hang Seng (HK.cash) înregistrând o scădere de până la 3%, marcând cea mai slabă sesiune din 23 martie. Investitorii reacționează, de asemenea, negativ la cele mai recente măsuri de stimulare ale Beijingului, care până acum nu au reușit să îmbunătățească în mod semnificativ așteptările privind creșterea economică, în timp ce randamentele ridicate ale titlurilor de stat americane exercită o presiune suplimentară asupra sentimentului pieței.
- Presiunea de vânzare se concentrează în principal în sectorul financiar: HSBC a scăzut cu aproximativ 5,5%, AIA a înregistrat o scădere de 4,2%, iar Hong Kong Exchanges and Clearing a scăzut cu 1,5%.
- Acțiunile marilor companii din sectorul tehnologic se află, de asemenea, sub presiune. Alibaba a deschis cu o scădere de aproximativ 2,3%, Tencent a scăzut cu 2,1%, Baidu cu 3%, Xiaomi cu 2,5%, JD.com cu 2,6%, iar Meituan cu aproximativ 2%. JD Health este cea mai slabă acțiune blue-chip, cu o scădere de aproximativ 6,9%.
- New World Development se remarcă pe fondul valului general de vânzări, înregistrând o creștere de aproape 10% la deschiderea ședinței de tranzacționare. Compania a anunțat că va rezilia contractul pentru proiectul 11 SKIES înainte de termen și va restitui proiectul Autorității Aeroportuare din Hong Kong pe 1 aprilie anul viitor.
- Un alt factor care afectează piața este închiderea burselor din China continentală pe perioada sărbătorilor, ceea ce limitează o potențială sursă de sprijin pentru cumpărările interne. Randamentele mai ridicate ale titlurilor de stat americane înăspresc, de asemenea, condițiile financiare pentru activele de risc și exercită o presiune suplimentară asupra valorilor de piață din întreaga regiune.
Beijingul nu reușește să convingă piața: cererea slabă, sectorul imobiliar și cel tehnologic adâncesc presiunea
Cel mai recent pachet de măsuri de politică al Beijingului nu a reușit să îmbunătățească în mod semnificativ încrederea investitorilor. Autoritățile au anunțat sprijin suplimentar pentru creditare, măsuri destinate pieței imobiliare și întreprinderilor mici, precum și investiții în infrastructură, în timp ce Banca Populară a Chinei a redus rata dobânzii la împrumuturile suplimentare garantate pe un an la 1,5%. Problema este că piețele consideră măsurile prea limitate pentru a modifica în mod semnificativ perspectivele de creștere sau pentru a restabili încrederea în activele chinezești.
Presiunea este generalizată. Cererea internă slabă rămâne una dintre problemele-cheie cu care se confruntă economia, în timp ce sectorul imobiliar continuă să afecteze activitatea economică. Indicele imobiliar CSI 300 a scăzut cu până la 9%, arătând că investitorii rămân neconvinși că noile măsuri vor fi suficiente pentru a genera o redresare durabilă a vânzărilor de locuințe și pentru a îmbunătăți condițiile pentru dezvoltatorii imobiliari. În același timp, pachetul nu a inclus un sprijin direct nou pentru acțiuni, limitând impactul său imediat asupra încrederii pieței.
Valul de vânzări s-a extins și la sectorul tehnologic, care fusese anterior unul dintre principalii factori ai raliului bursier din China. Indicele CSI Semiconductor a scăzut cu peste 2% și se îndreaptă către o scădere trimestrială de aproximativ 32%, în timp ce indicele CSI AI a scăzut cu 1,2% și se îndreaptă către o pierdere trimestrială de aproximativ 25%. În plus, activitatea investitorilor slăbește înaintea vacanței de o săptămână, volumul combinat al tranzacțiilor de pe bursele din Shanghai și Shenzhen coborând la cel mai scăzut nivel din iulie 2025.
Valul de vânzări se extinde dincolo de Hong Kong: acțiunile chinezești scad la cel mai redus nivel din ultimul an
În China continentală, indicele CSI 300 a scăzut cu până la 2,4%, ajungând la cel mai scăzut nivel din ultimul an. Producătorii chinezi de cipuri și companiile de componente optice au înregistrat, de asemenea, scăderi accentuate. Cambricon Technologies, GigaDevice Semiconductor, Zhongji Innolight și Eoptolink au înregistrat toate scăderi de cel puțin 5%, îngrijorările legate de concurență și de geopolitica tehnologică acționând ca factor declanșator imediat. Rapoartele conform cărora Beijingul ar putea permite companiilor locale să achiziționeze cele mai noi cipuri de la Nvidia au sporit presiunea asupra producătorilor locali de semiconductori, care se confruntă deja cu o concurență intensă. În același timp, restricțiile propuse de SUA care vizează companiile chineze din sectorul optic au slăbit și mai mult încrederea în acest sector.
Investitorii rămân, de asemenea, dezamăgiți de rezultatul ultimelor discuții dintre SUA și China. Deși armistițiul comercial a fost prelungit, întâlnirea nu a reușit să aducă genul de progres pe care îl sperau unii participanți la piață. Drept urmare, slăbiciunea afectează acum atât acțiunile din Hong Kong, cât și cele din China continentală, crescând riscul unei deteriorări suplimentare a amplitudinii pieței dacă presiunea asupra sectorului tehnologic persistă.
HK.cash (interval zilnic)
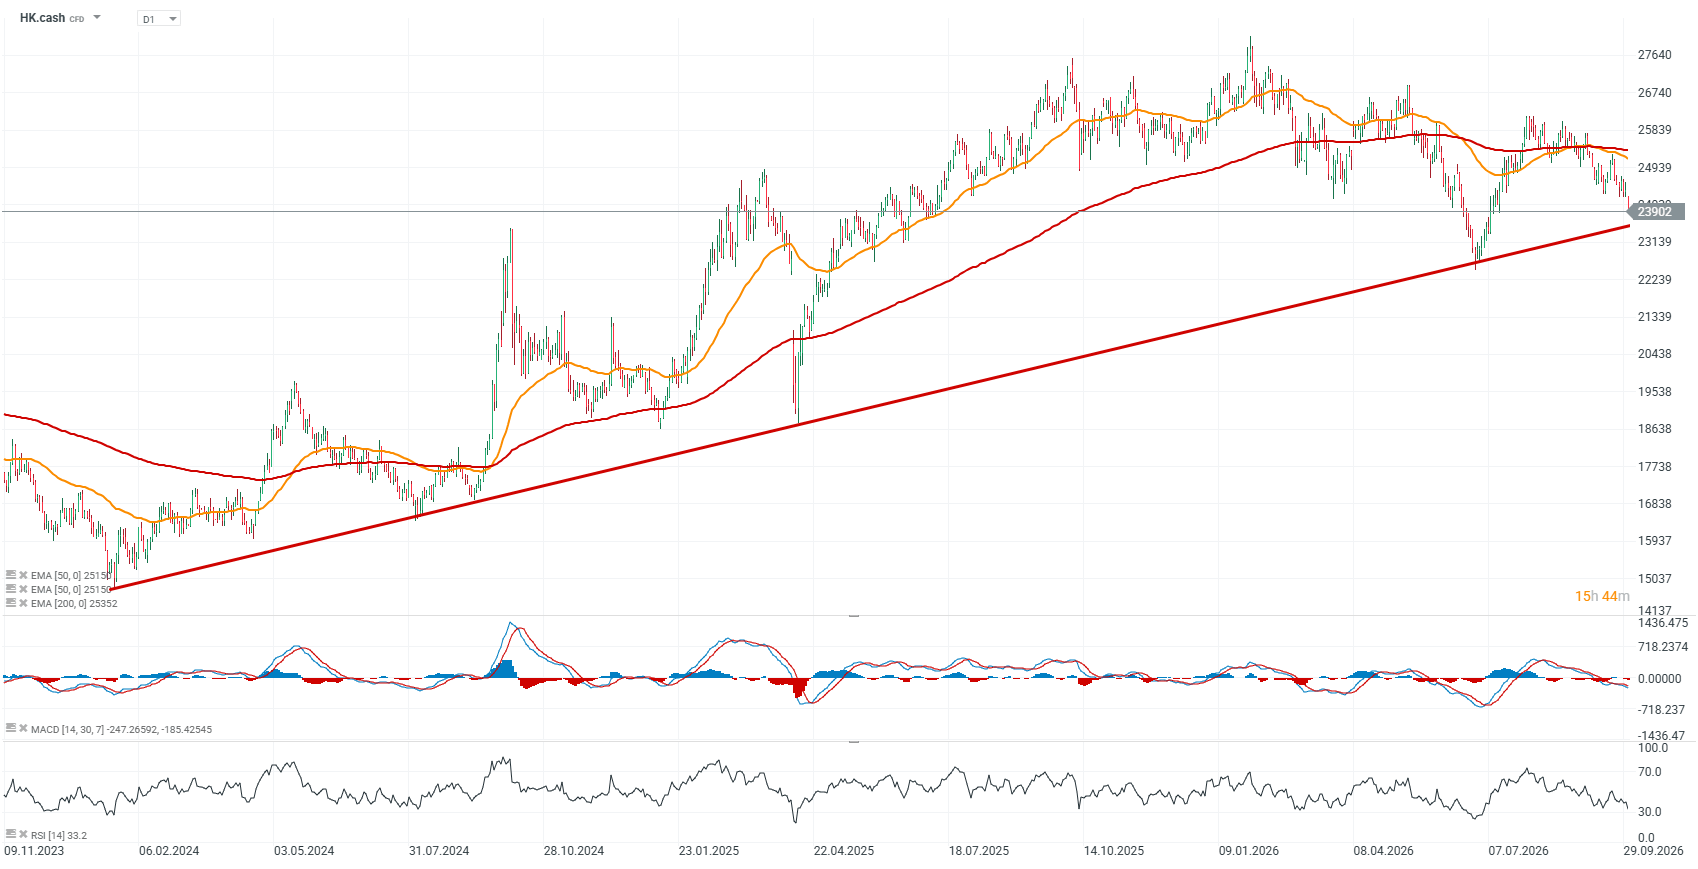 Sursa: xStation5


Rezumatul dimineții: Wall Street în creștere, Europa și Asia în scădere 🚩 Datele NFP vor pune la încercare rezistența pieței de acțiuni



Rezumatul zilei: Wall Street revine pe fondul performanței excelente a Micron și al noii creșteri a prețurilor petrolului
Statele Unite se confruntă cu o problemă legată de motorină. Acum, Europa este solicitată să-și deschidă rezervele


Știri de ultimă oră: Datele ISM privind sectorul manufacturier din SUA nu se ridică la nivelul așteptărilor. Dolarul reacționează puternic
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."