


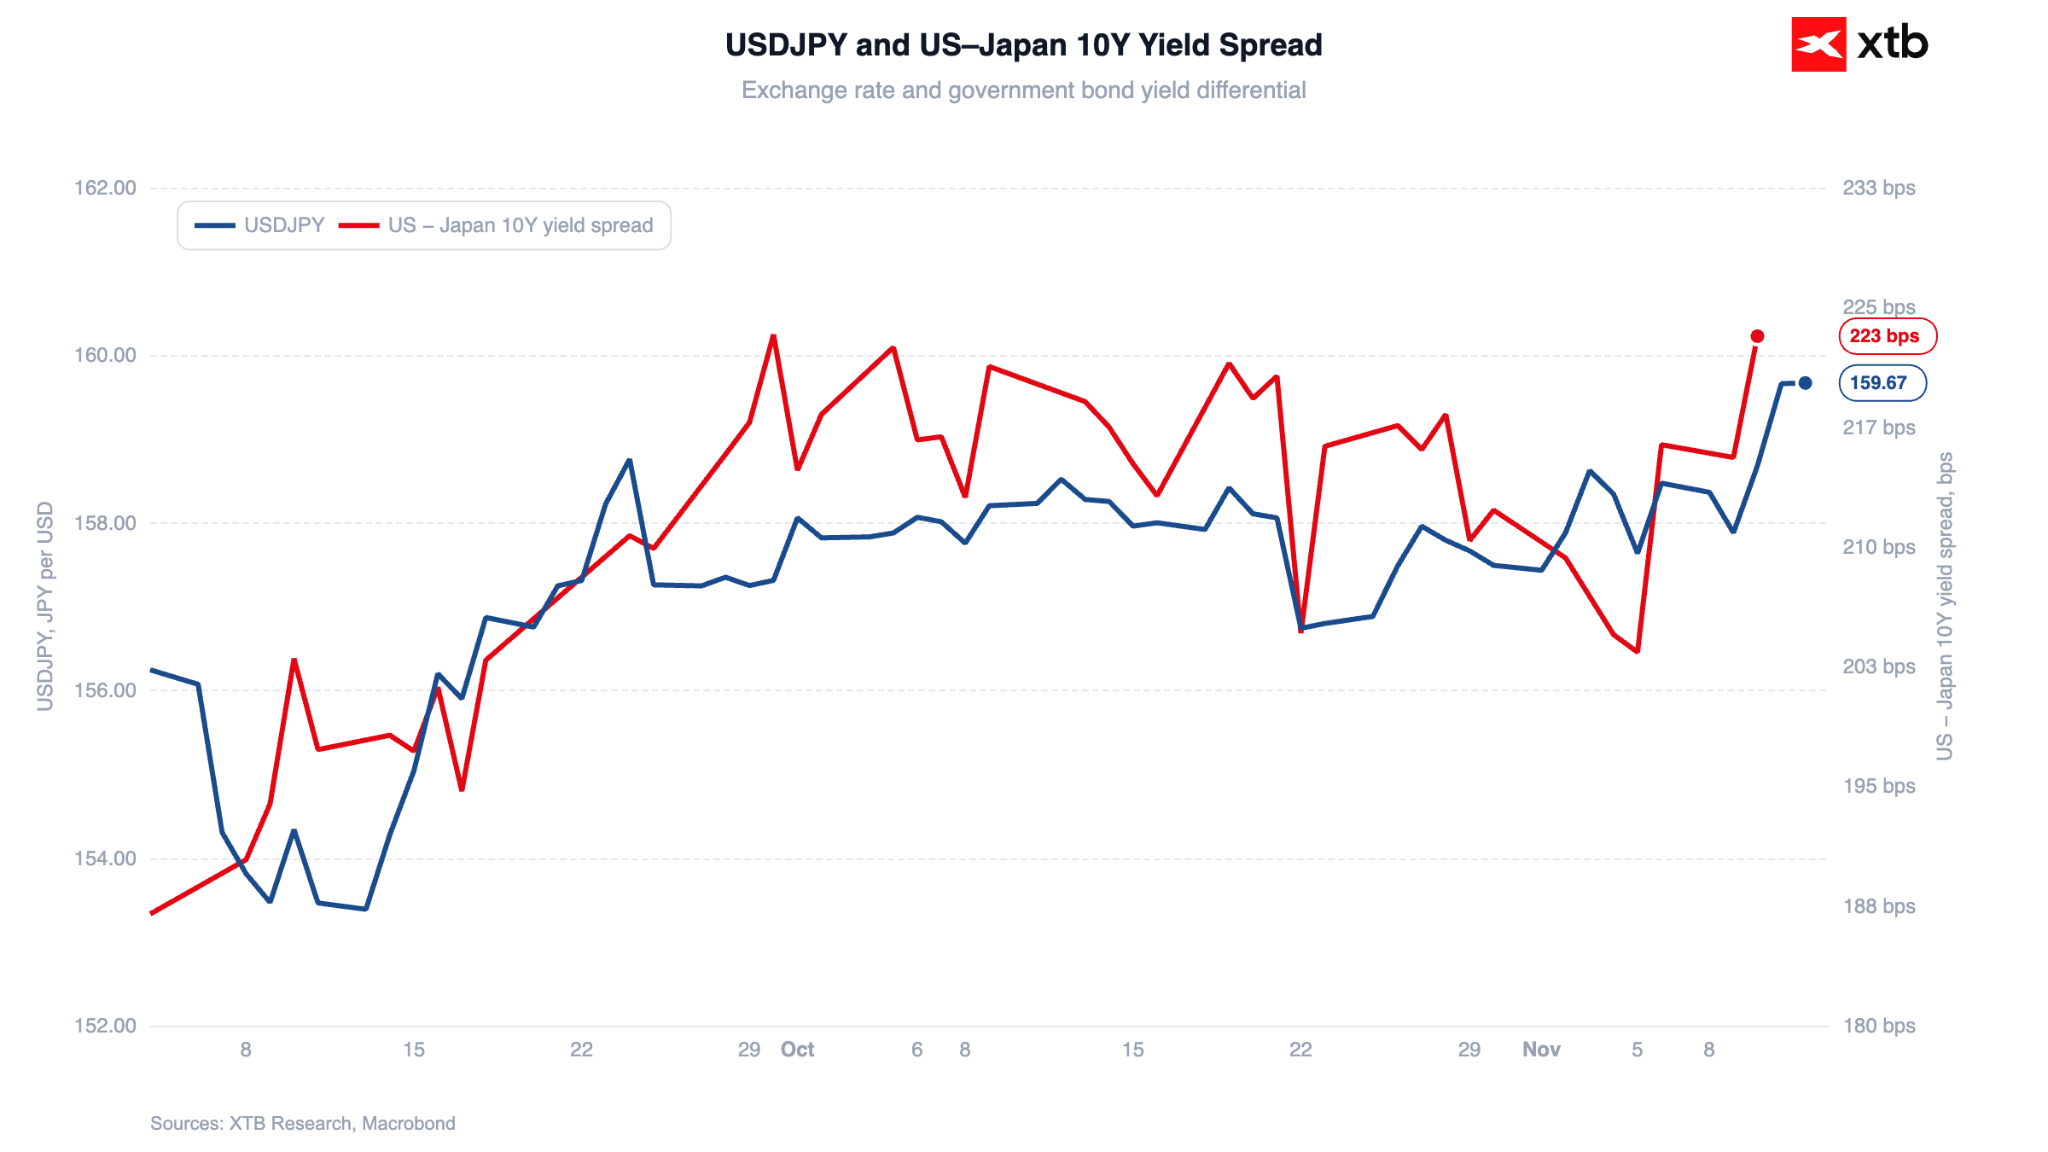
Yenul a înregistrat o slăbire pronunțată în ultimele zile. Pe parcursul nopții, perechea USDJPY a atins un maxim al ultimelor două luni, la 159,94, și se menține în prezent în apropierea acestor niveluri. Această evoluție este determinată în principal de creșterea așteptărilor privind majorările ratei dobânzii de către Rezerva Federală, în urma datelor privind inflația din SUA pentru luna octombrie, care s-au situat peste așteptări.
Figura 1: USDJPY și diferența de randament între SUA și Japonia (08.2026 - 11.2026)
Sursă: XTB Research, 12.11.2026
Reprezentanții Fed susțin dolarul
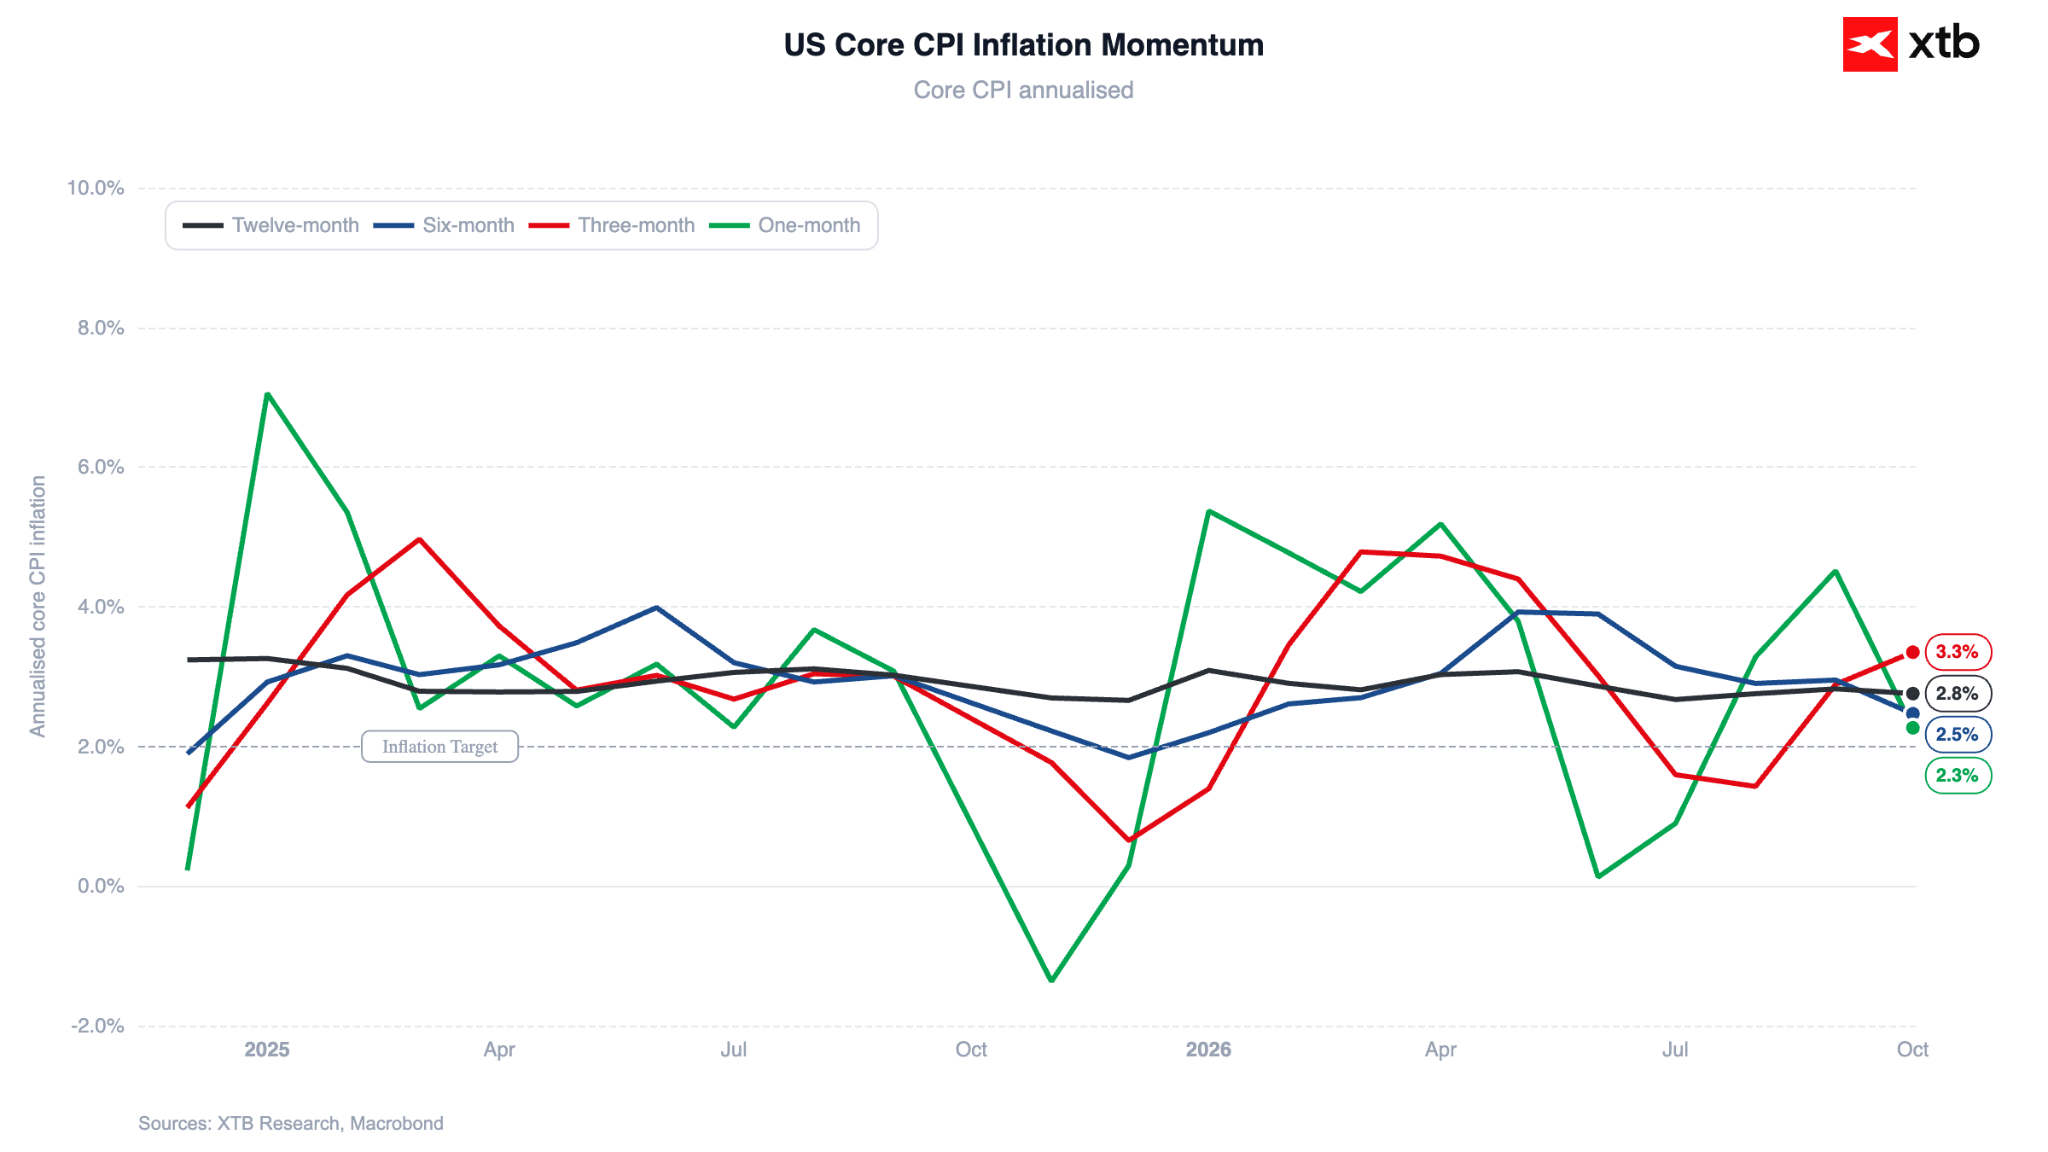
După cum s-a menționat anterior, așteptările pieței privind majorările ratei dobânzii de către Rezerva Federală sunt în creștere. Investitorii au luat deja în calcul pe deplin o majorare a ratei dobânzii pentru luna decembrie, unii speculând chiar asupra unei creșteri de 50 de puncte de bază, deși considerăm acest scenariu extrem de improbabil. Reamintim că inflația din octombrie a depășit previziunile, Inflația globală CPI înregistrând o creștere de 0,4% față de luna precedentă, față de 0,3% cât se anticipase, în timp ce inflația de bază a crescut cu 0,3%, comparativ cu consensul de 0,2%.
Figura 2: Dinamica inflației CPI de bază din SUA (2024 - 2026)
Sursă: XTB Research, 12.11.2026
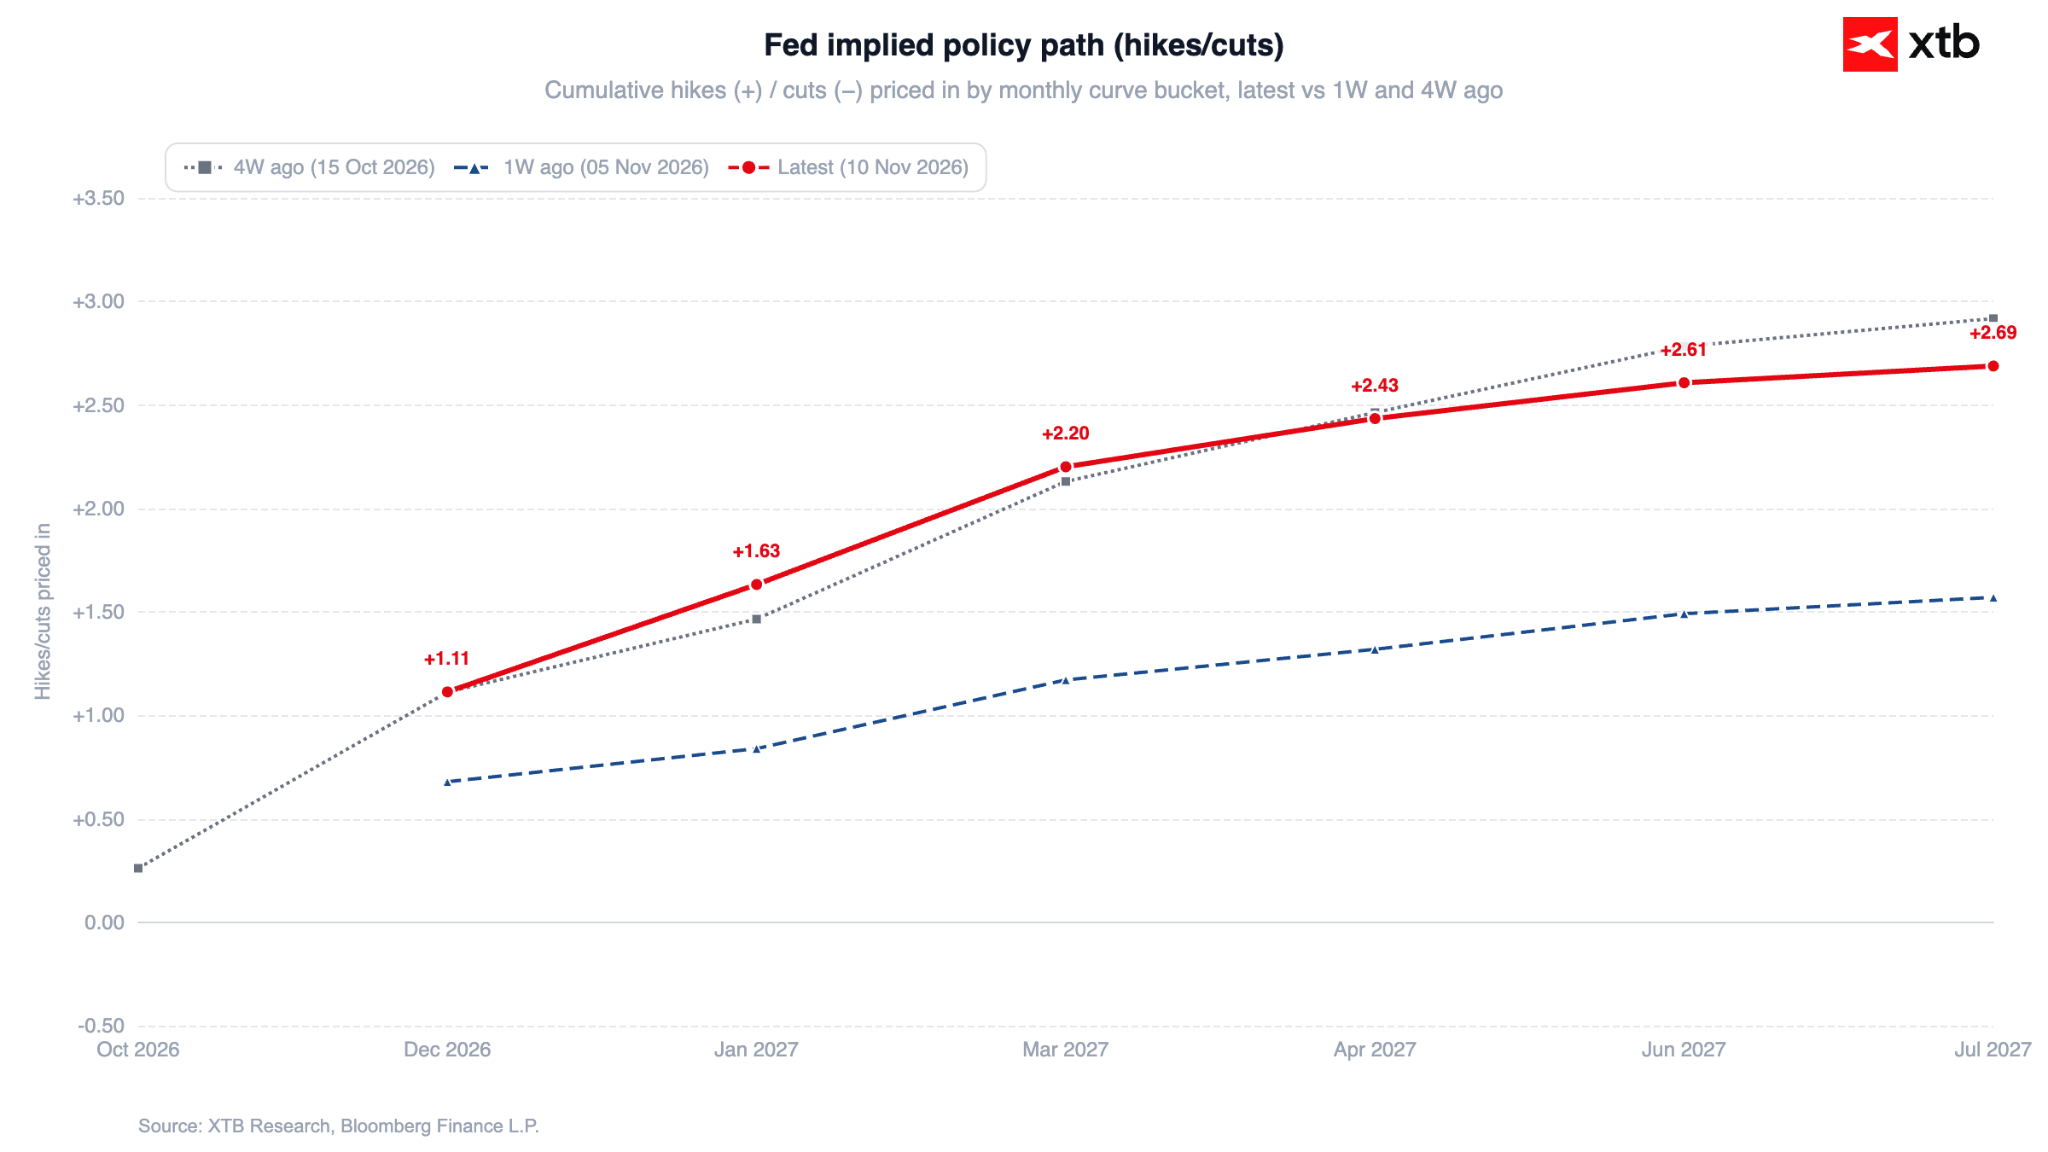
Christopher Waller și-a exprimat sprijinul pentru o majorare de 25 de puncte de bază în decembrie, menționând că, dacă inflația de bază se menține la sau peste 0,3%, ar trebui luată în considerare o majorare de 50 de puncte de bază. Președintele Fed din Chicago, Austan Goolsbee, a descris datele din octombrie ca fiind la limita îngrijorătoare.
Figura 3: Traiectoria politicii monetare a Fed implicată de piață (2026 - 2027)
Sursă: XTB Research, 12.11.2026
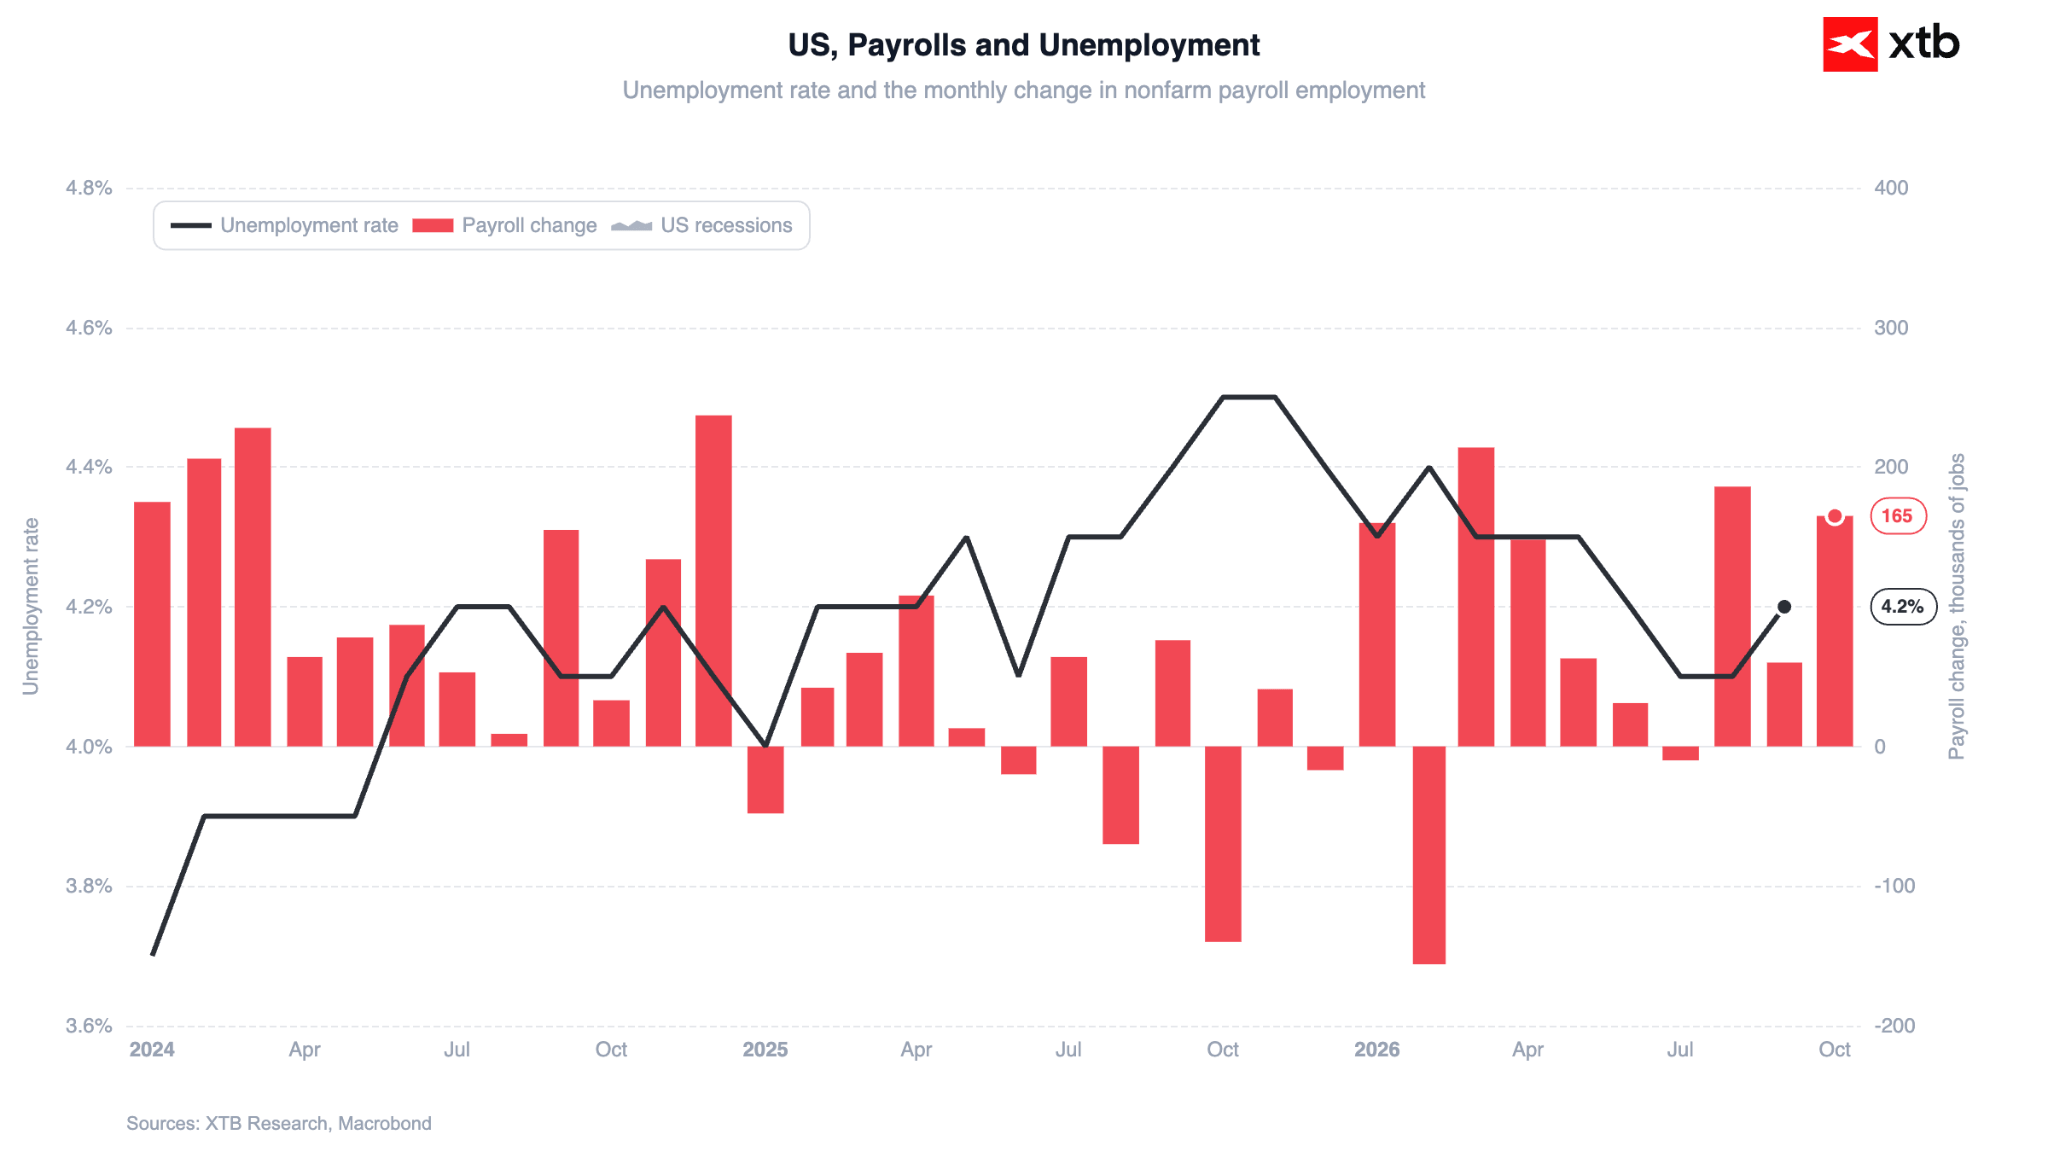
Atenția se îndreaptă acum către publicarea de astăzi a datelor privind cererile săptămânale inițiale de șomaj din SUA, la ora 15:30. Cu toate acestea, impactul lor asupra pieței va fi probabil limitat, având în vedere recenta publicare a datelor NFP.
Figura 4: Numărul de locuri de muncă din sectorul non-agricol din SUA și rata șomajului (2024 - 2026)
Sursă: XTB Research, 12.11.2026
Diferențialul ratei dobânzii de politică monetară rămâne semnificativ
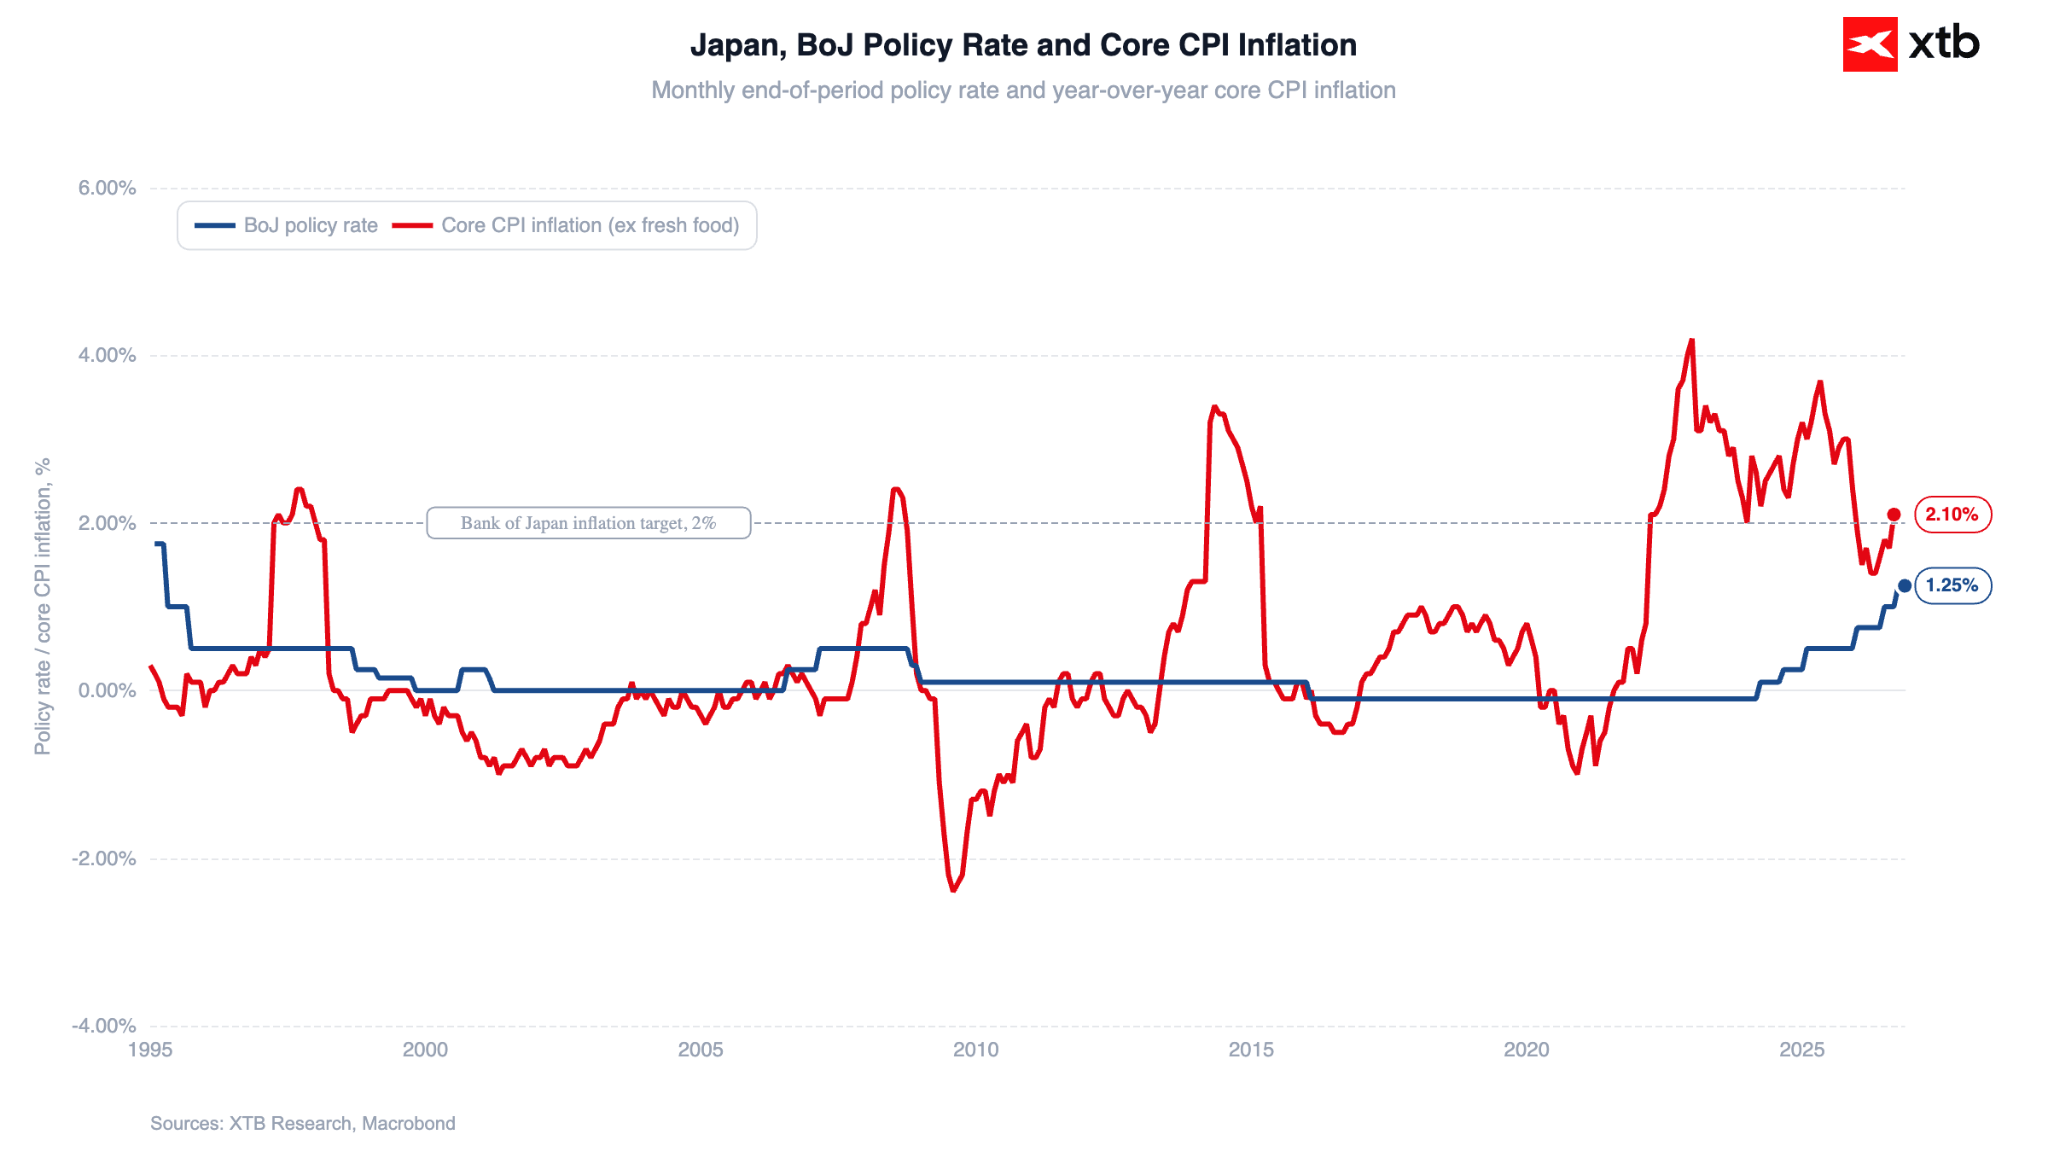
Banca Japoniei a anunțat recent încetarea cadrului său de politică monetară extrem de relaxată, invocând atingerea inflației de bază sub nivelul țintă. Majorările ratei dobânzii se desfășoară în prezent la un ritm trimestrial, cel mai rapid din 1990. Retorica oficialilor BoJ rămâne, în general, de orientare „hawkish”, însă nu a fost suficient de agresivă pentru a ridica așteptările privind rata dobânzii la un nivel care să corespundă traiectoriei prognozate pentru Rezerva Federală. Mai mult, continuă să apară comentarii de orientare „dovish”, după cum se detaliază mai jos.
Piețele anticipează în prezent o probabilitate de aproximativ 80% pentru o majorare a ratei dobânzii de către Banca Japoniei în decembrie, cu o probabilitate similară pentru o altă majorare în martie. În scenariul de bază, acest lucru implică o pauză în ianuarie, menținându-se ritmul trimestrial de înăsprire. În contrast, două majorări ale ratei dobânzii din partea Rezervei Federale sunt pe deplin anticipate până în martie, alături de o șansă modestă de aproximativ 20% pentru o majorare a ratei la fiecare ședință viitoare (decembrie, ianuarie și martie).
Semnale acomodative din partea BoJ
Toichiro Asada, membru al Consiliului de administrație al BoJ, considerat pe scară largă drept unul dintre cei mai acomodativi responsabili de politică monetară ai băncii centrale, a declarat astăzi că, deși nu se opune majorărilor de dobândă, îndeamnă la prudență în ceea ce privește ritmul acestora. El a subliniat că recentele creșteri de prețuri au fost determinate în mare măsură de factori legați de ofertă, mai degrabă decât de cerere, avertizând că o înăsprire suplimentară ar putea slăbi consumul gospodăriilor fără a reduce în mod semnificativ inflația de bază.
Figura 5: Rata dobânzii de politică monetară a BoJ și inflația CPI de bază în Japonia (1995 - 2026)
Sursă: XTB Research, 12.11.2026
Asada a menționat că opinia sa este împărtășită și de alți membri ai consiliului. În special, datele din septembrie au evidențiat cea mai accentuată scădere a cheltuielilor gospodăriilor de la începutul pandemiei. Cifrele preliminare privind PIB-ul pentru trimestrul al treilea vor fi publicate luni, iar estimările generale indică o încetinire semnificativă a creșterii, până la aproximativ 0,1% față de trimestrul anterior.
Tokyo își reafirmă disponibilitatea de a interveni
Atsushi Mimura, cel mai înalt oficial japonez în domeniul pieței valutare din cadrul Ministerului Finanțelor, a descris mișcările recente ale cursului valutar ca fiind excesiv de rapide, avertizând că investitorii ar fi putut uita episoadele de intervenție activă din vară. El a refuzat însă să precizeze nivelurile tehnice cheie.
Secretarul-șef al Cabinetului, Minoru Kihara, a preluat aceste îngrijorări, afirmând că subevaluarea yenului reprezintă o provocare serioasă și confirmând că Ministerul Finanțelor va menține o comunicare strânsă cu Departamentul Trezoreriei din SUA.
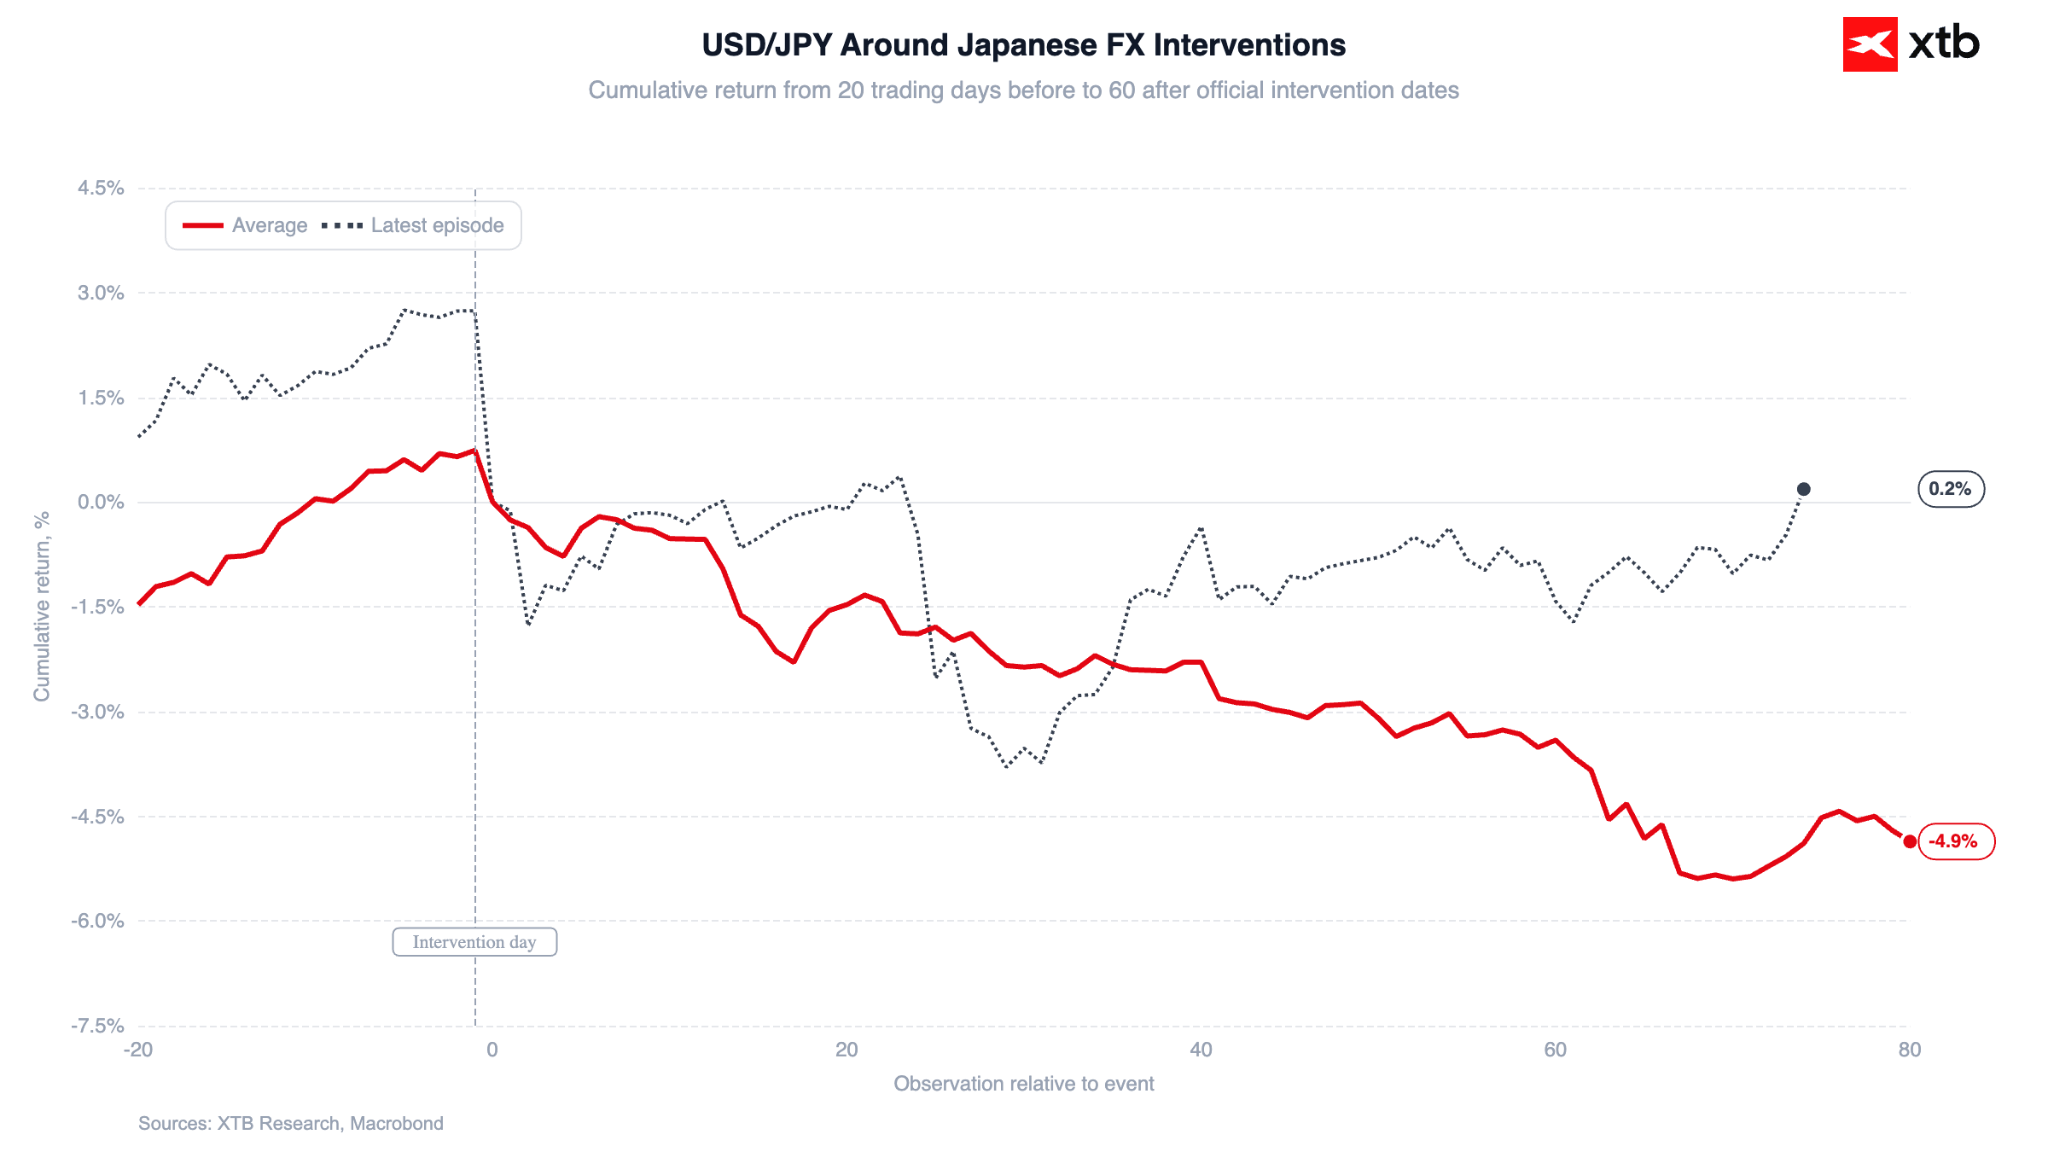
Pentru a recapitula evenimentele din vară, Japonia a mobilizat aproximativ 96,5 miliarde de dolari pe parcursul a trei zile, începând cu 30 iulie, pentru a cumpăra yeni. Aceasta a marcat prima intervenție valutară comună cu Trezoreria SUA din 1998, determinând scăderea cursului USDJPY de la peste 163,00 la 155,23.
Figura 6: Cursul USDJPY în jurul episoadelor de intervenție valutară a Japoniei (2022 - 2026)
Sursă: XTB Research, 12.11.2026
Perspective
Privind în perspectivă, datele preliminare privind PIB-ul Japoniei vor fi publicate luni, urmate de deciziile cheie ale băncilor centrale privind rata dobânzii din luna decembrie: Fed pe 9 decembrie și BoJ pe 19 decembrie. Până atunci, yenul va rămâne probabil sub presiune, în special dacă datele viitoare din SUA indică o dinamică inflaționistă persistentă. Slăbiciunea continuă a yenului va spori probabilitatea unei intervenții valutare directe din partea autorităților japoneze.



📊Rezumatul zilei: Sectorul tehnologic stimulează revenirea pe Wall Street, DAX conduce în Europa


⬇️EURUSD corectează înaintea datelor CPI


📈Rezumatul dimineții: Revenire pe piața tehnologică și prăbușirea prețului petrolului în urma semnalelor de detensionare în jurul Iranului


Rezumatul zilei: De la panică la euforie. Piețele recuperează din pierderi.
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."