


Meta a înregistrat un trimestru record, iar investitorii au reacționat pozitiv la rezultatele de astăzi. Acțiunile au crescut după închiderea bursei cu aproximativ 3,5%, ajungând la circa 720 de dolari. Veniturile au crescut cu 26% față de aceeași perioadă a anului trecut, ajungând la 64,6 miliarde de dolari, depășind cu mult așteptările. Previziunile financiare pentru trimestrul al patrulea s-au situat, de asemenea, peste consensul pieței. În spatele cifrelor principale se ascunde însă o poveste rar întâlnită la Meta în ultima perioadă. Cheltuielile de capital din Q3 au atins aproape 35 de miliarde de dolari, iar fluxul de numerar liber a intrat în teritoriu negativ, la -2,1 miliarde de dolari. Într-o mișcare care s-ar putea dovedi crucială în ceea ce privește finanțarea dezvoltării, conducerea a anunțat, de asemenea, o nouă clasă de acțiuni fără drept de vot și a declarat în mod explicit că aceasta are scopul de a ajuta la strângerea de capital pentru AI, printre altele. Deocamdată, piața plătește pentru creștere și nu-și face griji cu privire la costuri. Cu toate acestea, Meta nu mai finanțează cursa pentru AI exclusiv din propriile profituri.
Date cheie (trimestrul al treilea din 2026)
- Venituri: 64,60 miliarde de dolari față de 63,33 miliarde de dolari preconizate (+26% față de aceeași perioadă a anului trecut)
- Venituri din publicitate: 63,06 miliarde de dolari față de 61,85 miliarde de dolari preconizate (+26% față de aceeași perioadă a anului trecut)
- Familia de aplicații, venituri: 64,16 miliarde de dolari față de 62,75 miliarde de dolari preconizate
- Reality Labs, venituri: 443 milioane de dolari față de 517,7 milioane de dolari preconizate (-6% față de aceeași perioadă a anului trecut)
- EPS (GAAP): 3,83 dolari față de 3,56 dolari preconizați; 7,40 dolari fără a lua în calcul amortizarea cheltuielilor juridice
- Rezultat operațional (GAAP): 12,99 miliarde de dolari (-37% față de aceeași perioadă a anului trecut), marjă de 20% față de 40% în urmă cu un an
- Rezultat operațional fără amortizarea juridică: 22,88 miliarde de dolari față de 20,85 miliarde de dolari preconizați, marjă de aproximativ 35%
- Pierderea operațională a Reality Labs: 4,13 miliarde USD față de 5,13 miliarde USD preconizate
- Amortizare pentru acordul cu procurorii generali ai statelor: 9,89 miliarde USD
- Cheltuieli de capital (inclusiv leasinguri financiare): 34,91 miliarde USD (+80% față de aceeași perioadă a anului trecut)
- Fluxul de numerar liber: -2,12 miliarde față de +10,6 miliarde cu un an în urmă
- Previziuni privind veniturile pentru Q4: 73–76 miliarde față de un consens de aproximativ 73,6 miliarde de dolari
- Previziuni privind cheltuielile de capital (Capex) pentru întregul an 2026: 135–145 miliarde (anterior 130–145 miliarde)
- Utilizatori activi zilnic (DAP): 3,64 miliarde (+3% față de aceeași perioadă a anului trecut)
- Număr de angajați: 66.775 de angajați (-15% față de aceeași perioadă a anului trecut)
- Reacția pieței: aprox. +3,5% după închiderea bursei, până la aproximativ 720 USD (închidere: 697,52 USD)
Familia de aplicații: publicitatea la cel mai bun nivel din ultimii ani
Activitatea principală a Meta rămâne coloana vertebrală a companiei și este foarte solidă. Veniturile din publicitate au crescut cu 26% față de aceeași perioadă a anului trecut, chiar și fără a lua în calcul efectele cursului de schimb valutar. La această scară, acesta este un rezultat excepțional. Sursa creșterii este importantă: afișările publicitare au crescut cu 10% față de aceeași perioadă a anului trecut, în timp ce prețul mediu pe reclamă a crescut cu 14% față de aceeași perioadă a anului trecut. Prețurile sunt în creștere în ciuda unei oferte publicitare mult mai mari, deoarece agenții de publicitate obțin rezultate mai bune și își permit să plătească mai mult. Conducerea atribuie acest lucru inteligenței artificiale (AI): recomandări de conținut mai relevante, un nivel mai ridicat de implicare și o mai bună direcționare a reclamelor. Desigur, în contextul Poloniei, acțiunile Meta ar putea părea controversate, dar chiar și în ciuda diverselor restricții de pe alte piețe, compania continuă să câștige din ce în ce mai mult din reclame (inclusiv din cele înșelătoare).
Baza de utilizatori își pierde din avânt, dar continuă să crească ușor (DAP +3% față de aceeași perioadă a anului trecut, ajungând la 3,64 miliarde).
Astfel, creșterea este determinată în primul rând de monetizare, mai degrabă decât de noi utilizatori. Acest lucru stă la baza narativului actual al investițiilor Meta: AI în publicitate generează venituri reale.
Venitul operațional al segmentului a atins 17,12 miliarde de dolari, cifră subestimată deoarece întreaga amortizare legală a fost alocată segmentului „Family of Apps”. Fără aceasta, rezultatul ar fi ajuns la aproximativ 27 de miliarde de dolari, cu o marjă de aproximativ 42%. Acesta rămâne un nivel foarte ridicat, deși mai scăzut decât anul trecut. Costurile cresc mai repede decât veniturile:
- costul veniturilor: +45% față de aceeași perioadă a anului trecut
- Cercetare și dezvoltare (R&D): +32% față de aceeași perioadă a anului trecut, ajungând la 20 miliarde de dolari într-un singur trimestru
- depreciere și amortizare: +44% față de aceeași perioadă a anului trecut, o consecință directă a construirii centrelor de date
Reality Labs: pierderi mai mici, ambiții mai reduse
Reality Labs, divizia dedicată metaversului, realității virtuale și ochelarilor inteligenți, a înregistrat pierderi de 4,13 miliarde de dolari în acest trimestru. Aceasta reprezintă cu 1 miliard de dolari mai puțin decât se aștepta piața. Cu toate acestea, veniturile segmentului au scăzut cu 6% față de aceeași perioadă a anului trecut, ajungând la doar 443 de milioane de dolari. Afacerea nu a început brusc să înregistreze performanțe mai bune; mai degrabă, prioritățile se schimbă: Meta realocă fonduri de la metavers către AI.
Pierderile segmentului sunt estimate la 18–19 miliarde în 2026 și la aproximativ 15 miliarde de dolari în 2027. Aceasta este o veste bună pentru investitori, întrucât segmentul a fost considerat ani de zile o sursă de cheltuieli excesive. Cu toate acestea, este greu să vorbim de economii reale atunci când fondurile economisite sunt redirecționate către o inițiativă care necesită și mai mult capital.
Ce trebuie urmărit în raportul Meta?
Cheltuielile de capital și fluxurile de numerar. Aceasta este tema centrală a raportului. Fluxurile de numerar din exploatare au atins o valoare solidă de 32,8 miliarde de dolari, dar cheltuielile de capital au absorbit 34,9 miliarde de dolari. Ca urmare, fluxul de numerar liber a intrat în teritoriu negativ. După nouă luni din an, fluxul de numerar liber se situează la 11 miliarde de dolari, comparativ cu 29,5 miliarde de dolari în urmă cu un an.
Prognoza privind cheltuielile de capital pentru 2026 este de 135–145 miliarde. Valoarea medie se aliniază la consens (aproximativ 139,7 miliarde de dolari), iar limita superioară a rămas neschimbată. Piața a reacționat cu ușurare la lipsa unei surprize negative. Un calcul simplu relevă însă amploarea cheltuielilor. După trei trimestre, Meta a cheltuit aproximativ 85,8 miliarde de dolari. Asta înseamnă că rămân 49–59 miliarde pentru trimestrul al patrulea, cu până la 70% mai mult decât în trimestrul al treilea. Prin urmare, ar putea apărea din nou un flux de numerar liber (FCF) negativ. Compania nu a oferit nicio orientare pentru 2027, menționând doar că va continua să investească „agresiv”.
Bilanțul contabil. Numerarul și titlurile tranzacționabile totalizează 82,45 miliarde de dolari. Datoria pe termen lung a crescut de la începutul anului de la 58,7 la 80,9 miliarde de dolari, pe măsură ce compania a emis obligațiuni în valoare de 24,9 miliarde de dolari cu scadența în 2026. Prin urmare, lichiditățile nete au scăzut aproape la zero. În 2026, Meta nu a răscumpărat nicio acțiune, în timp ce în aceeași perioadă a anului trecut a cheltuit 26,2 miliarde de dolari pe răscumpărări. Fondurile destinate anterior răscumpărării de acțiuni sunt acum direcționate către centrele de date.
Noile acțiuni de clasa C. Începând cu 19 ianuarie 2027, Meta va introduce acțiuni de clasa C fără drept de vot, tranzacționate public. Fiecare acționar va primi o acțiune de clasa C pentru fiecare acțiune de clasa A sau de clasa B deținută. Din punct de vedere economic, aceasta funcționează ca o divizare a acțiunilor în proporție de 2 la 1, așa cum a interpretat-o inițial piața. Cu toate acestea, obiectivul din spatele acestei măsuri este esențial. Conducerea menționează în mod explicit strângerea de capital, remunerarea angajaților și achizițiile ca motive principale. Meta obține un instrument financiar pe care îl poate emite fără a dilua controlul lui Mark Zuckerberg, similar cu mișcarea făcută de Google în 2014. Mesajul este clar: amploarea investițiilor în AI depășește capacitatea de finanțare din profituri, ceea ce face ca emisiunile de acțiuni să fie o opțiune realistă.
Aspecte juridice. Amortizarea de 9,89 miliarde de dolari se referă la o înțelegere cu 52 de procurori generali ai statelor privind impactul rețelelor sociale asupra sănătății mentale a adolescenților. Valoarea totală a înțelegerii se ridică la aproximativ 18,6 miliarde de dolari. Cu puțin timp înainte de publicarea rezultatelor, un tribunal din New Mexico a obligat Meta să plătească 25 de miliarde de dolari într-un proces privind inducerea în eroare a utilizatorilor cu privire la confidențialitatea datelor. Compania însăși avertizează asupra unor noi procese care implică utilizatori tineri. Riscul juridic devine o componentă permanentă a costurilor operaționale.
AI și Muse. Asistentul Muse a depășit 10 milioane de descărcări, iar acțiunile Meta au înregistrat o creștere de aproape 20% în luna care a urmat lansării. Compania a prezentat, de asemenea, Muse Wonder, primul său model de ultimă generație, și a anunțat o linie de afaceri care oferă instrumente de AI pentru clienții corporativi. Cu toate acestea, chiar Meta recunoaște că investițiile în Meta Superintelligence Labs vor genera profituri mai lent decât cele din activitatea principală. Abonamentele de 20 și 100 de dolari pe lună reprezintă un început promițător, dar, deocamdată, Muse se concentrează mai mult pe creșterea adopției decât pe rezultate financiare.
Rezumat
Piața recompensează Meta pentru ceea ce vede aici și acum. Veniturile din publicitate au crescut cu 26% față de aceeași perioadă a anului trecut, prețurile publicitare au înregistrat o creștere de două cifre, Reality Labs a înregistrat pierderi mai mici, previziunile pentru trimestrul IV au depășit așteptările, iar cheltuielile de capital nu au adus noi surprize negative. La toate acestea se adaugă o divizare a acțiunilor, care are întotdeauna un impact pozitiv asupra prețului. Creșterea de aproximativ 3,5% înregistrată după închiderea bursei se înscrie în tendința ultimelor săptămâni, întrucât acțiunea a câștigat aproape 20% de la lansarea Muse.
Cu toate acestea, acest raport evidențiază și costul unei strategii de „mizare totală pe AI”. Cheltuielile de capital au crescut cu 80% față de aceeași perioadă a anului trecut, fluxul de numerar liber a devenit negativ, numerarul net a dispărut, răscumpărările de acțiuni sunt suspendate, iar o nouă clasă de acțiuni este concepută pentru a sprijini finanțarea investițiilor viitoare. În plus, profitul raportat reflectă obligații legale semnificative.
Investitorii au primit două semnale simultan. În primul rând: AI îmbunătățește deja în mod tangibil monetizarea publicității, iar de ceva vreme compania a demonstrat că AI poate genera venituri. În al doilea rând: costul următoarei etape a cursei este atât de mare încât chiar și una dintre cele mai profitabile companii din lume pregătește o sursă suplimentară de capital. Reacția pieței de astăzi indică faptul că investitorii continuă să-i acorde lui Zuckerberg prezumția de nevinovăție. Cât timp va dura acest lucru va depinde de Muse și Superintelligence Labs — mai exact, de faptul dacă acestea vor începe să genereze profituri înainte ca răbdarea față de fluxul de numerar liber (FCF) negativ să se epuizeze.
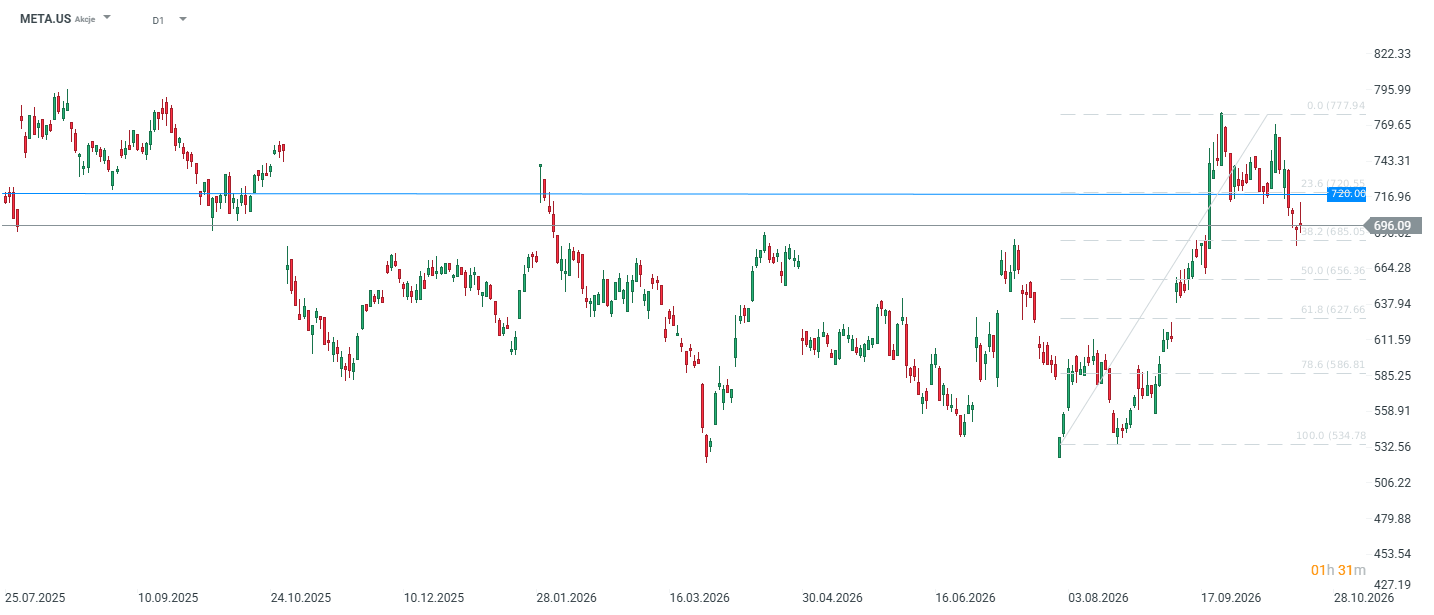
Privind înapoi la ultimele săptămâni, graficul acțiunilor Meta arată spectaculos: o creștere de aproximativ 30% față de minimul din august. Acțiunile s-au oprit la un nivel-cheie de suport, determinat parțial de retragerea Fibonacci de 38,2%. Pe de altă parte, creșterea de la începutul anului până în prezent se situează în jur de 6%. Compania înregistrează performanțe semnificativ inferioare față de sectoare precum cel energetic.


Se preconiza că Tesla va cheltui 5 miliarde de dolari, dar a înregistrat un rezultat pozitiv. Va mai fi Tesla o companie producătoare de mașini peste un an?



Rezumatul zilei: SpaceX și sectorul tehnologic impulsionează Wall Street, prețul petrolului scade brusc sub 97 USD


Deschiderea sesiunii din SUA: Pregătiri pentru mega-fuziunea dintre Tesla și SpaceX. Impasul diplomatic cu Iranul temperează entuziasmul de pe Wall Street

Perspectivă rezultate Tesla: Vor salva robotaxi-urile profiturile?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."