

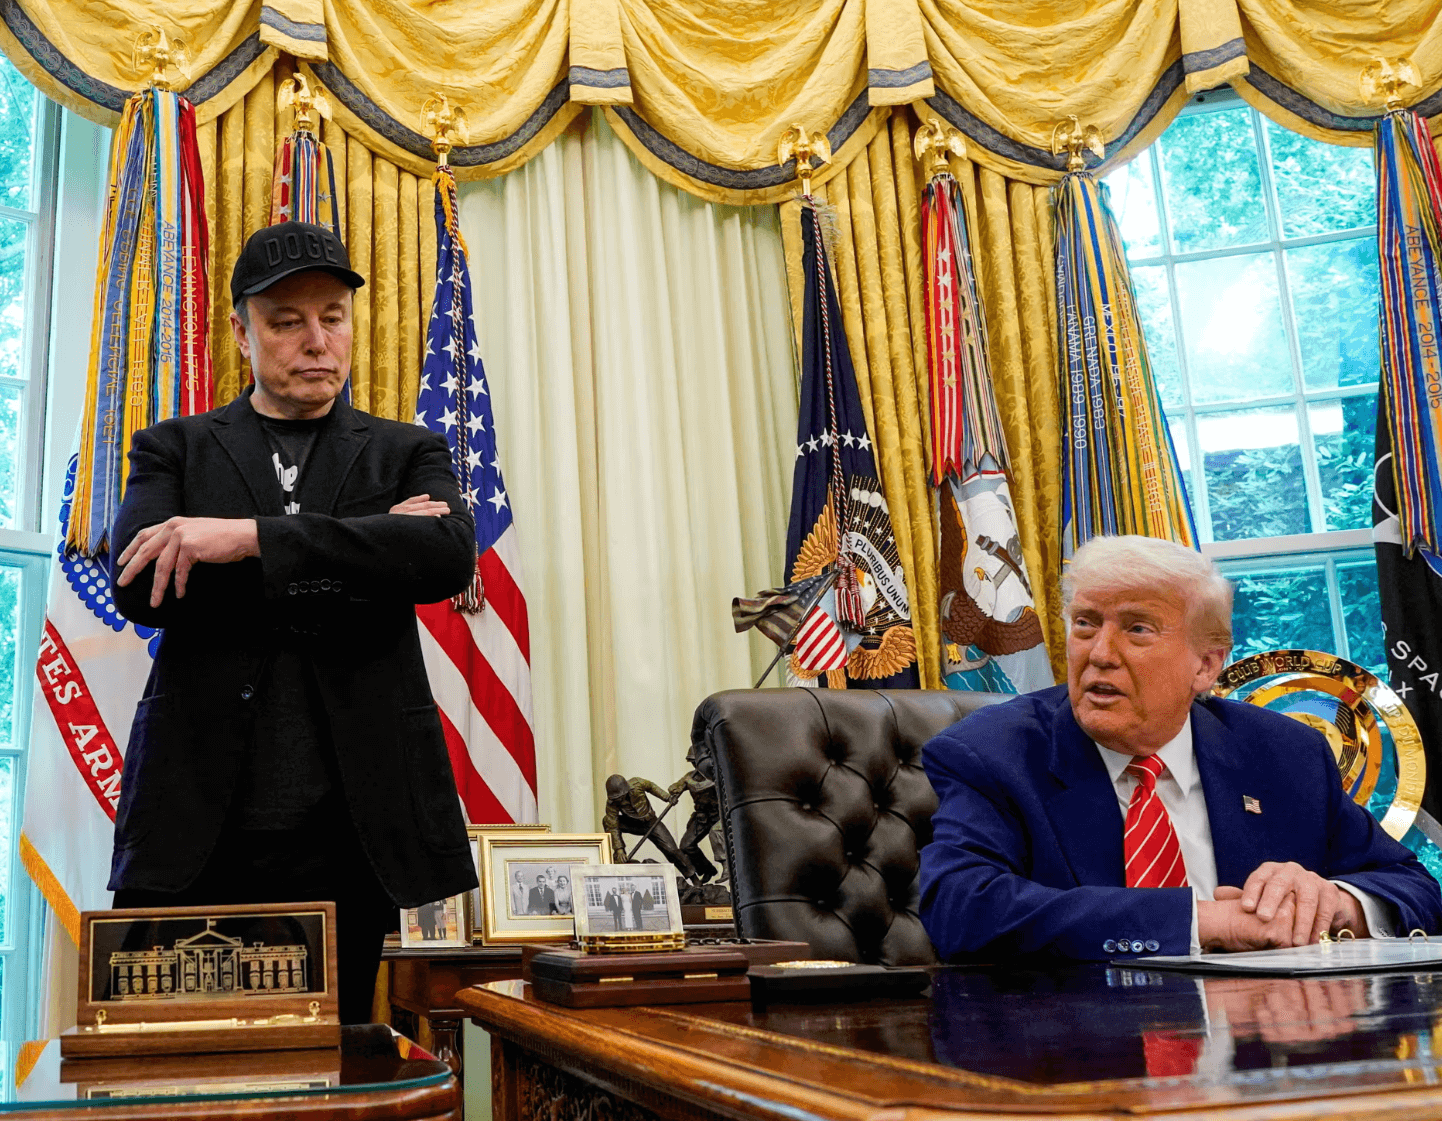

Elon Musk a anunțat că SpaceX a obținut o finanțare prin împrumut în valoare de 40 de miliarde de dolari pentru achiziționarea de cipuri utilizate în calculul bazat pe inteligența artificială. În același timp, el a avertizat că sute de furnizori specializați în infrastructura de AI ar putea să nu supraviețuiască condițiilor de finanțare din ce în ce mai stricte. Este un moment revelator pentru întreaga industrie. Chiar și companiile care beneficiază de o cerere enormă de putere de calcul trebuie să se confrunte acum cu întrebarea dacă pot finanța o expansiune ulterioară și dacă pot obține un randament suficient al investițiilor.
Musk și-a împărtășit evaluarea pe X. În viziunea sa, piața datoriilor și-a închis în mare măsură porțile pentru companiile care nu dispun de surse substanțiale de venituri independente de centrele de date de AI. El prezice că peste 200 de furnizori ai acestor servicii s-ar putea confrunta cu un val de falimente și consolidări. Aceasta este o evaluare puternică care nu ar trebui tratată ca o previziune definitivă pentru întregul sector. Cu toate acestea, ea ilustrează cât de dramatic s-a schimbat atitudinea investitorilor față de finanțarea infrastructurii de inteligență artificială.
Sursă: XTB Research
La prima vedere, este dificil să conciliem o viziune atât de pesimistă asupra industriei cu decizia companiei SpaceX de a se îndatora masiv pentru a achiziționa unități de procesare grafică (GPU-uri). În realitate, ambele evoluții se referă la aceeași problemă de fond: cursa pentru construirea infrastructurii de AI necesită sume din ce în ce mai mari de capital, însă accesul la acest capital este departe de a fi egal între participanții la piață.
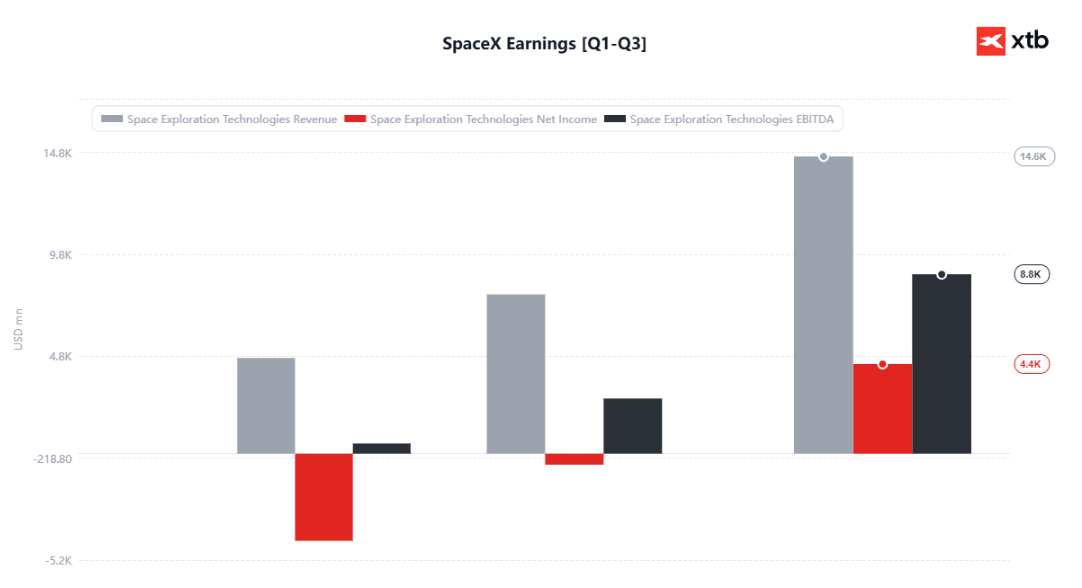
SpaceX dispune de avantaje de care mulți concurenți mai mici nu beneficiază. Musk subliniază profilul de credit solid al companiei și veniturile generate de Starlink și de lansările comerciale de rachete. Acest lucru oferă SpaceX o bază de afaceri mai amplă pe care să o prezinte creditorilor, comparativ cu companiile care depind aproape în totalitate de închirierea capacității de calcul. Finanțarea este destinată în primul rând achiziționării de GPU-uri, livrările fiind programate pentru prima jumătate a anului 2027.
Acesta este un avantaj semnificativ într-un sector în care investițiile trebuie făcute cu mult înainte ca, clienții să genereze venituri suficiente pentru a le acoperi integral. Construirea centrelor de date necesită procesoare scumpe, infrastructură de alimentare cu energie, sisteme de răcire și conectivitate adecvată. Plățile de dobânzi și necesitatea de a înlocui periodic hardware-ul sporesc povara. O companie poate avea comenzi asigurate cu ani în avans și totuși să se afle sub presiune dacă costurile de expansiune cresc mai repede decât capacitatea sa de a genera lichidități.
Tocmai de aceea, distincția dintre cererea de servicii de AI și profitabilitatea furnizorilor acestora devine din ce în ce mai importantă. Clienții au nevoie de o capacitate de calcul din ce în ce mai mare, dar asta nu înseamnă automat că fiecare companie care construiește centre de date va profita de această tendință. Dacă această concurență determină scăderea prețurilor de închiriere, în timp ce costurile de finanțare și de exploatare a infrastructurii rămân ridicate, creșterea veniturilor s-ar putea să nu fie suficientă pentru a asigura un randament atractiv al investiției.
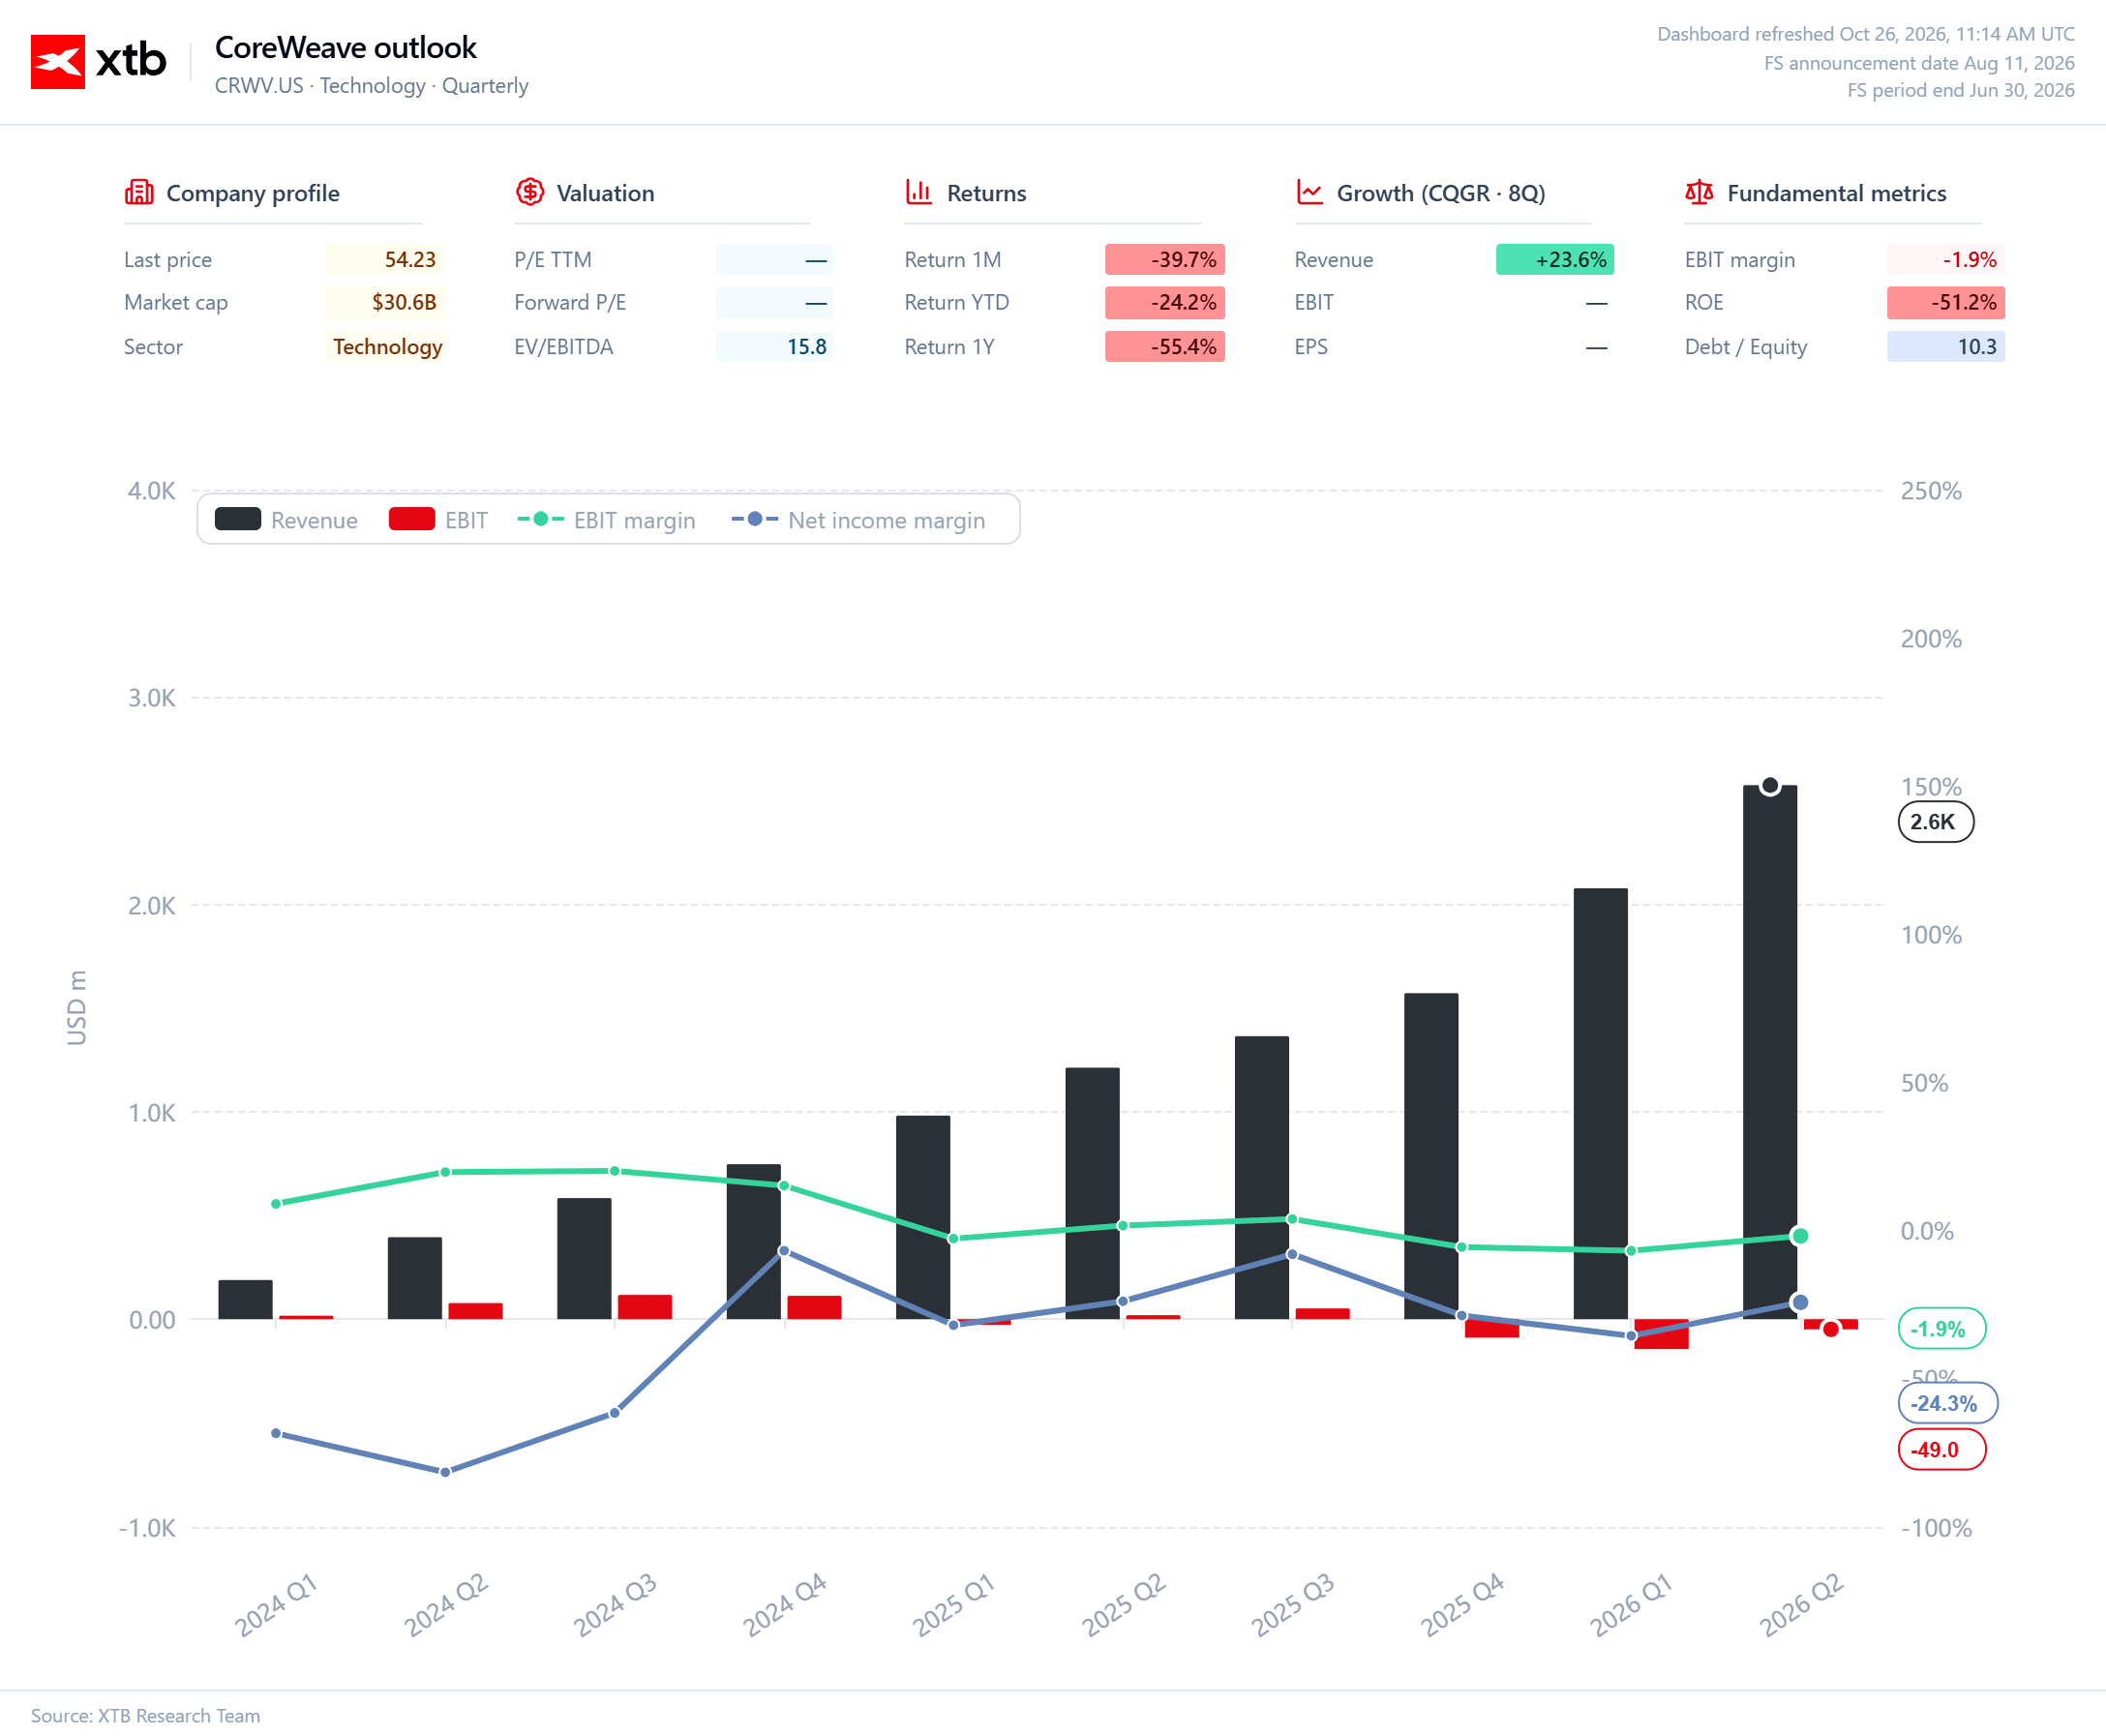
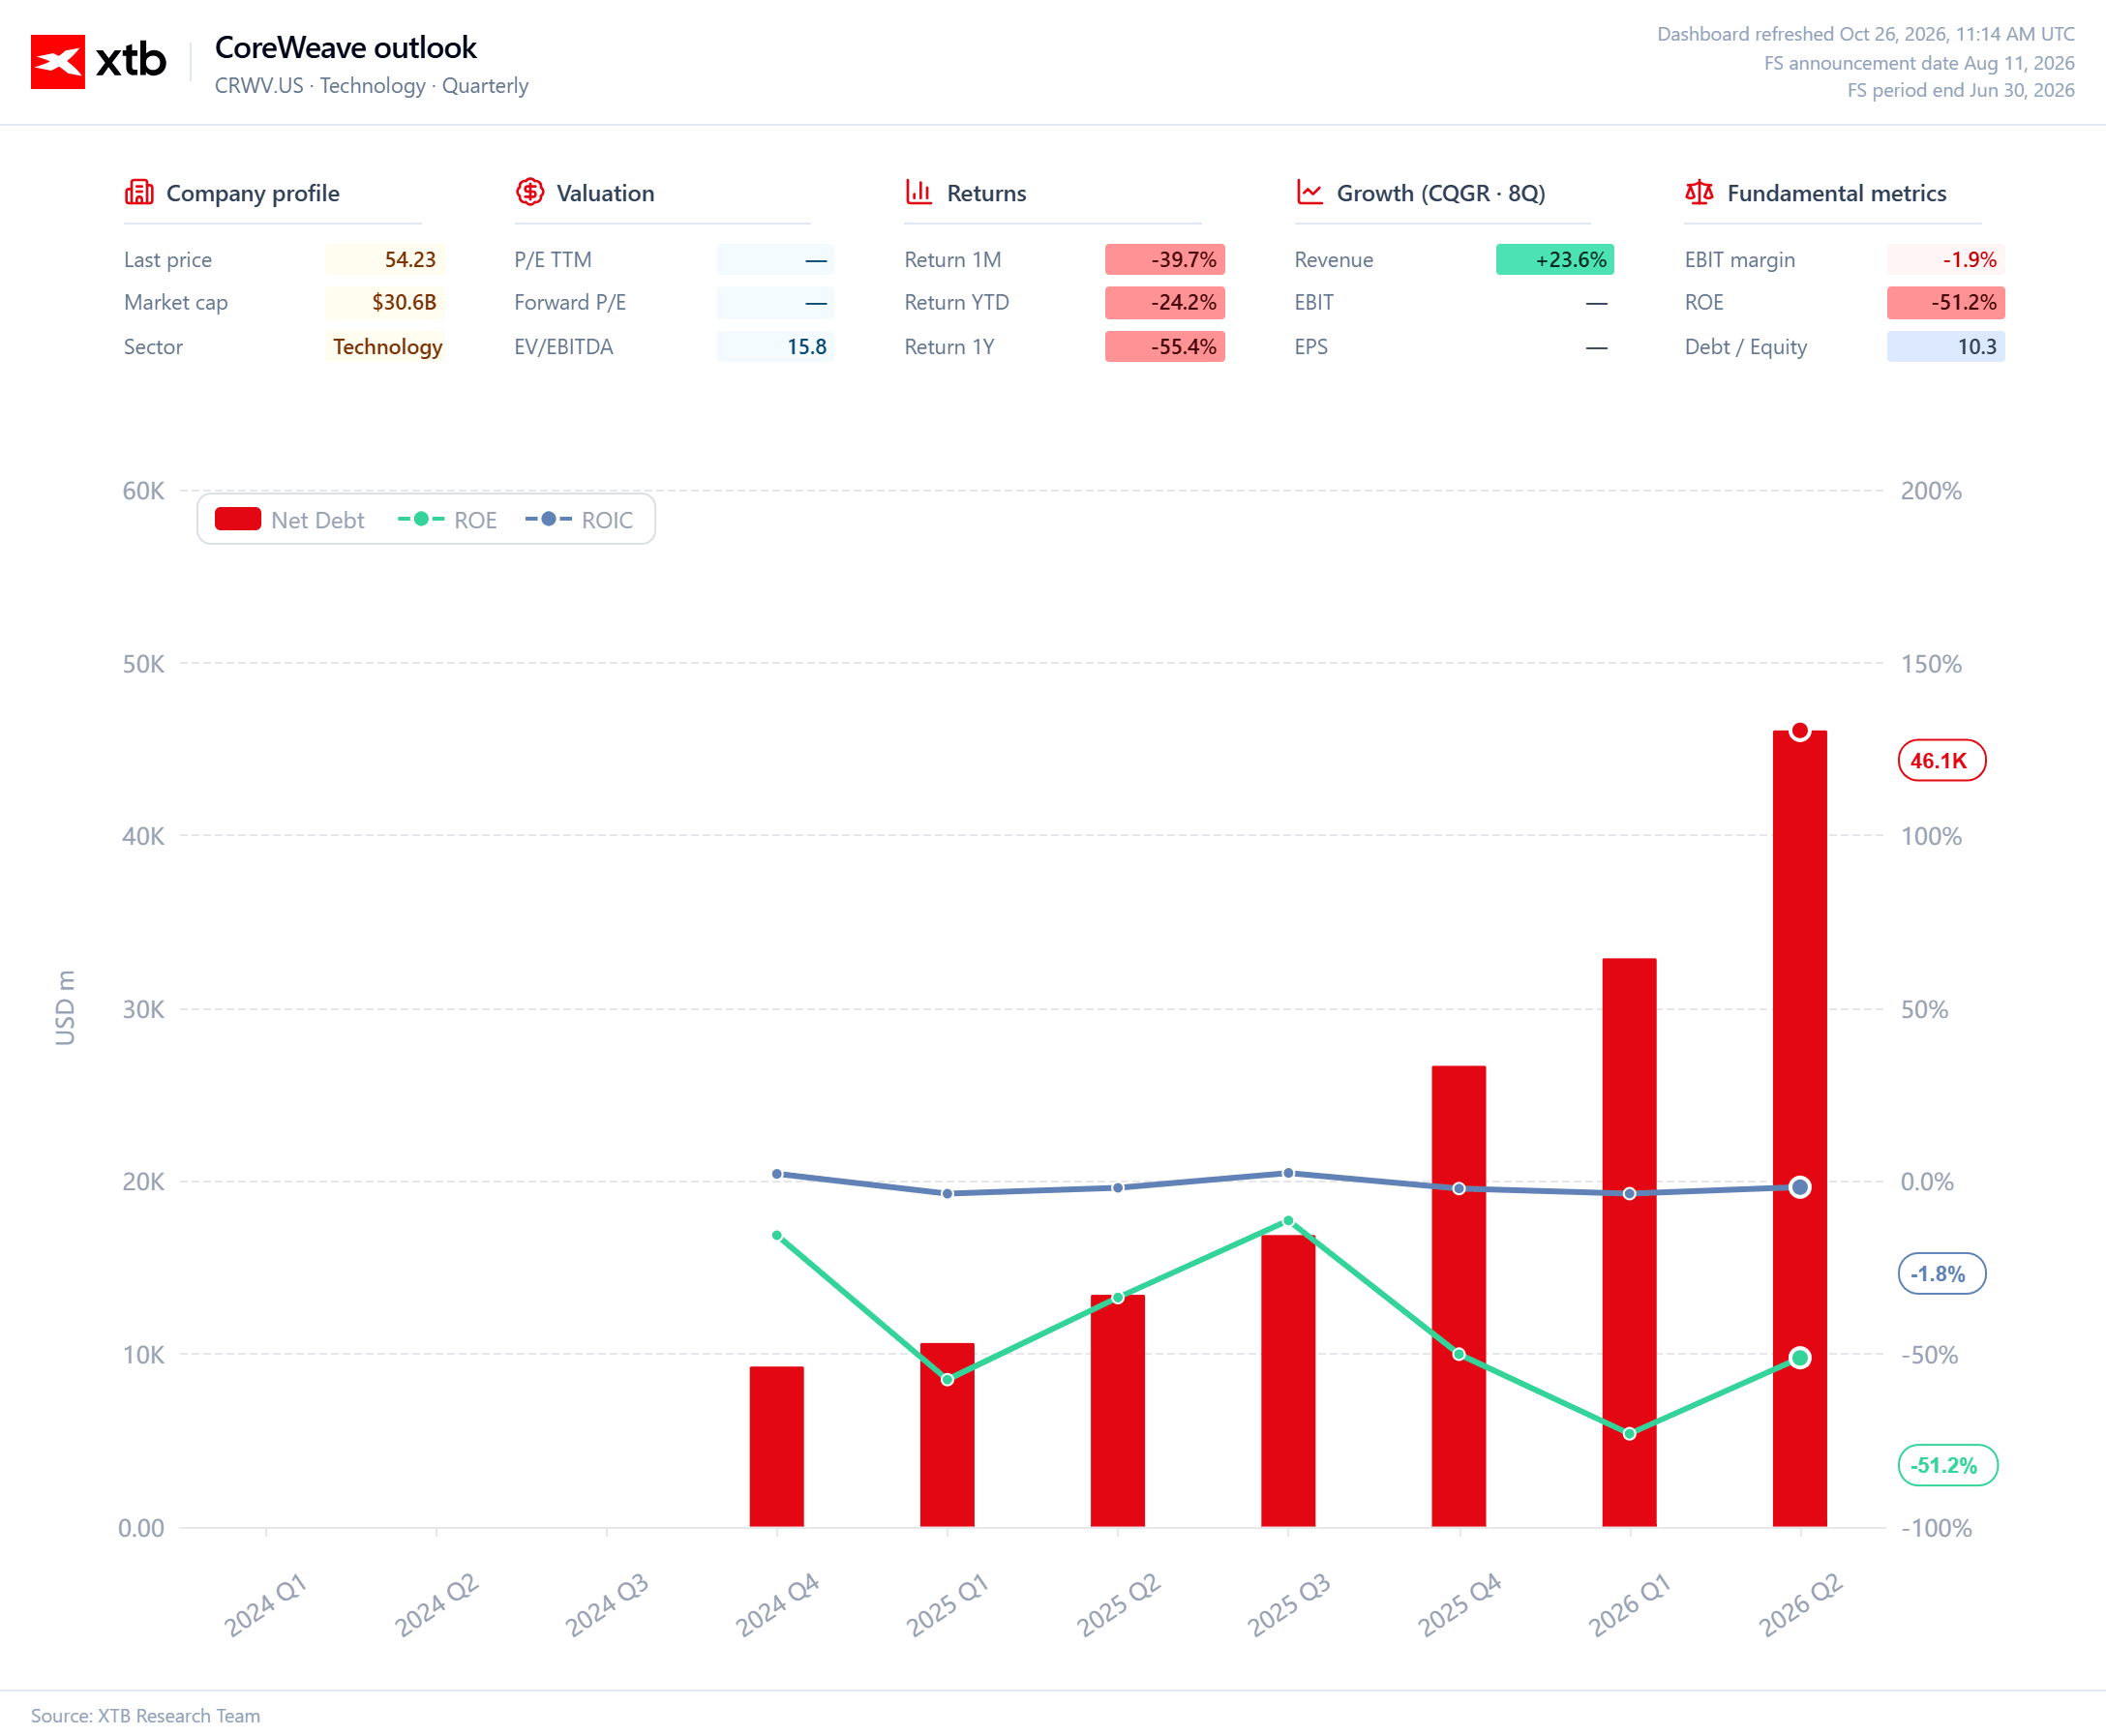
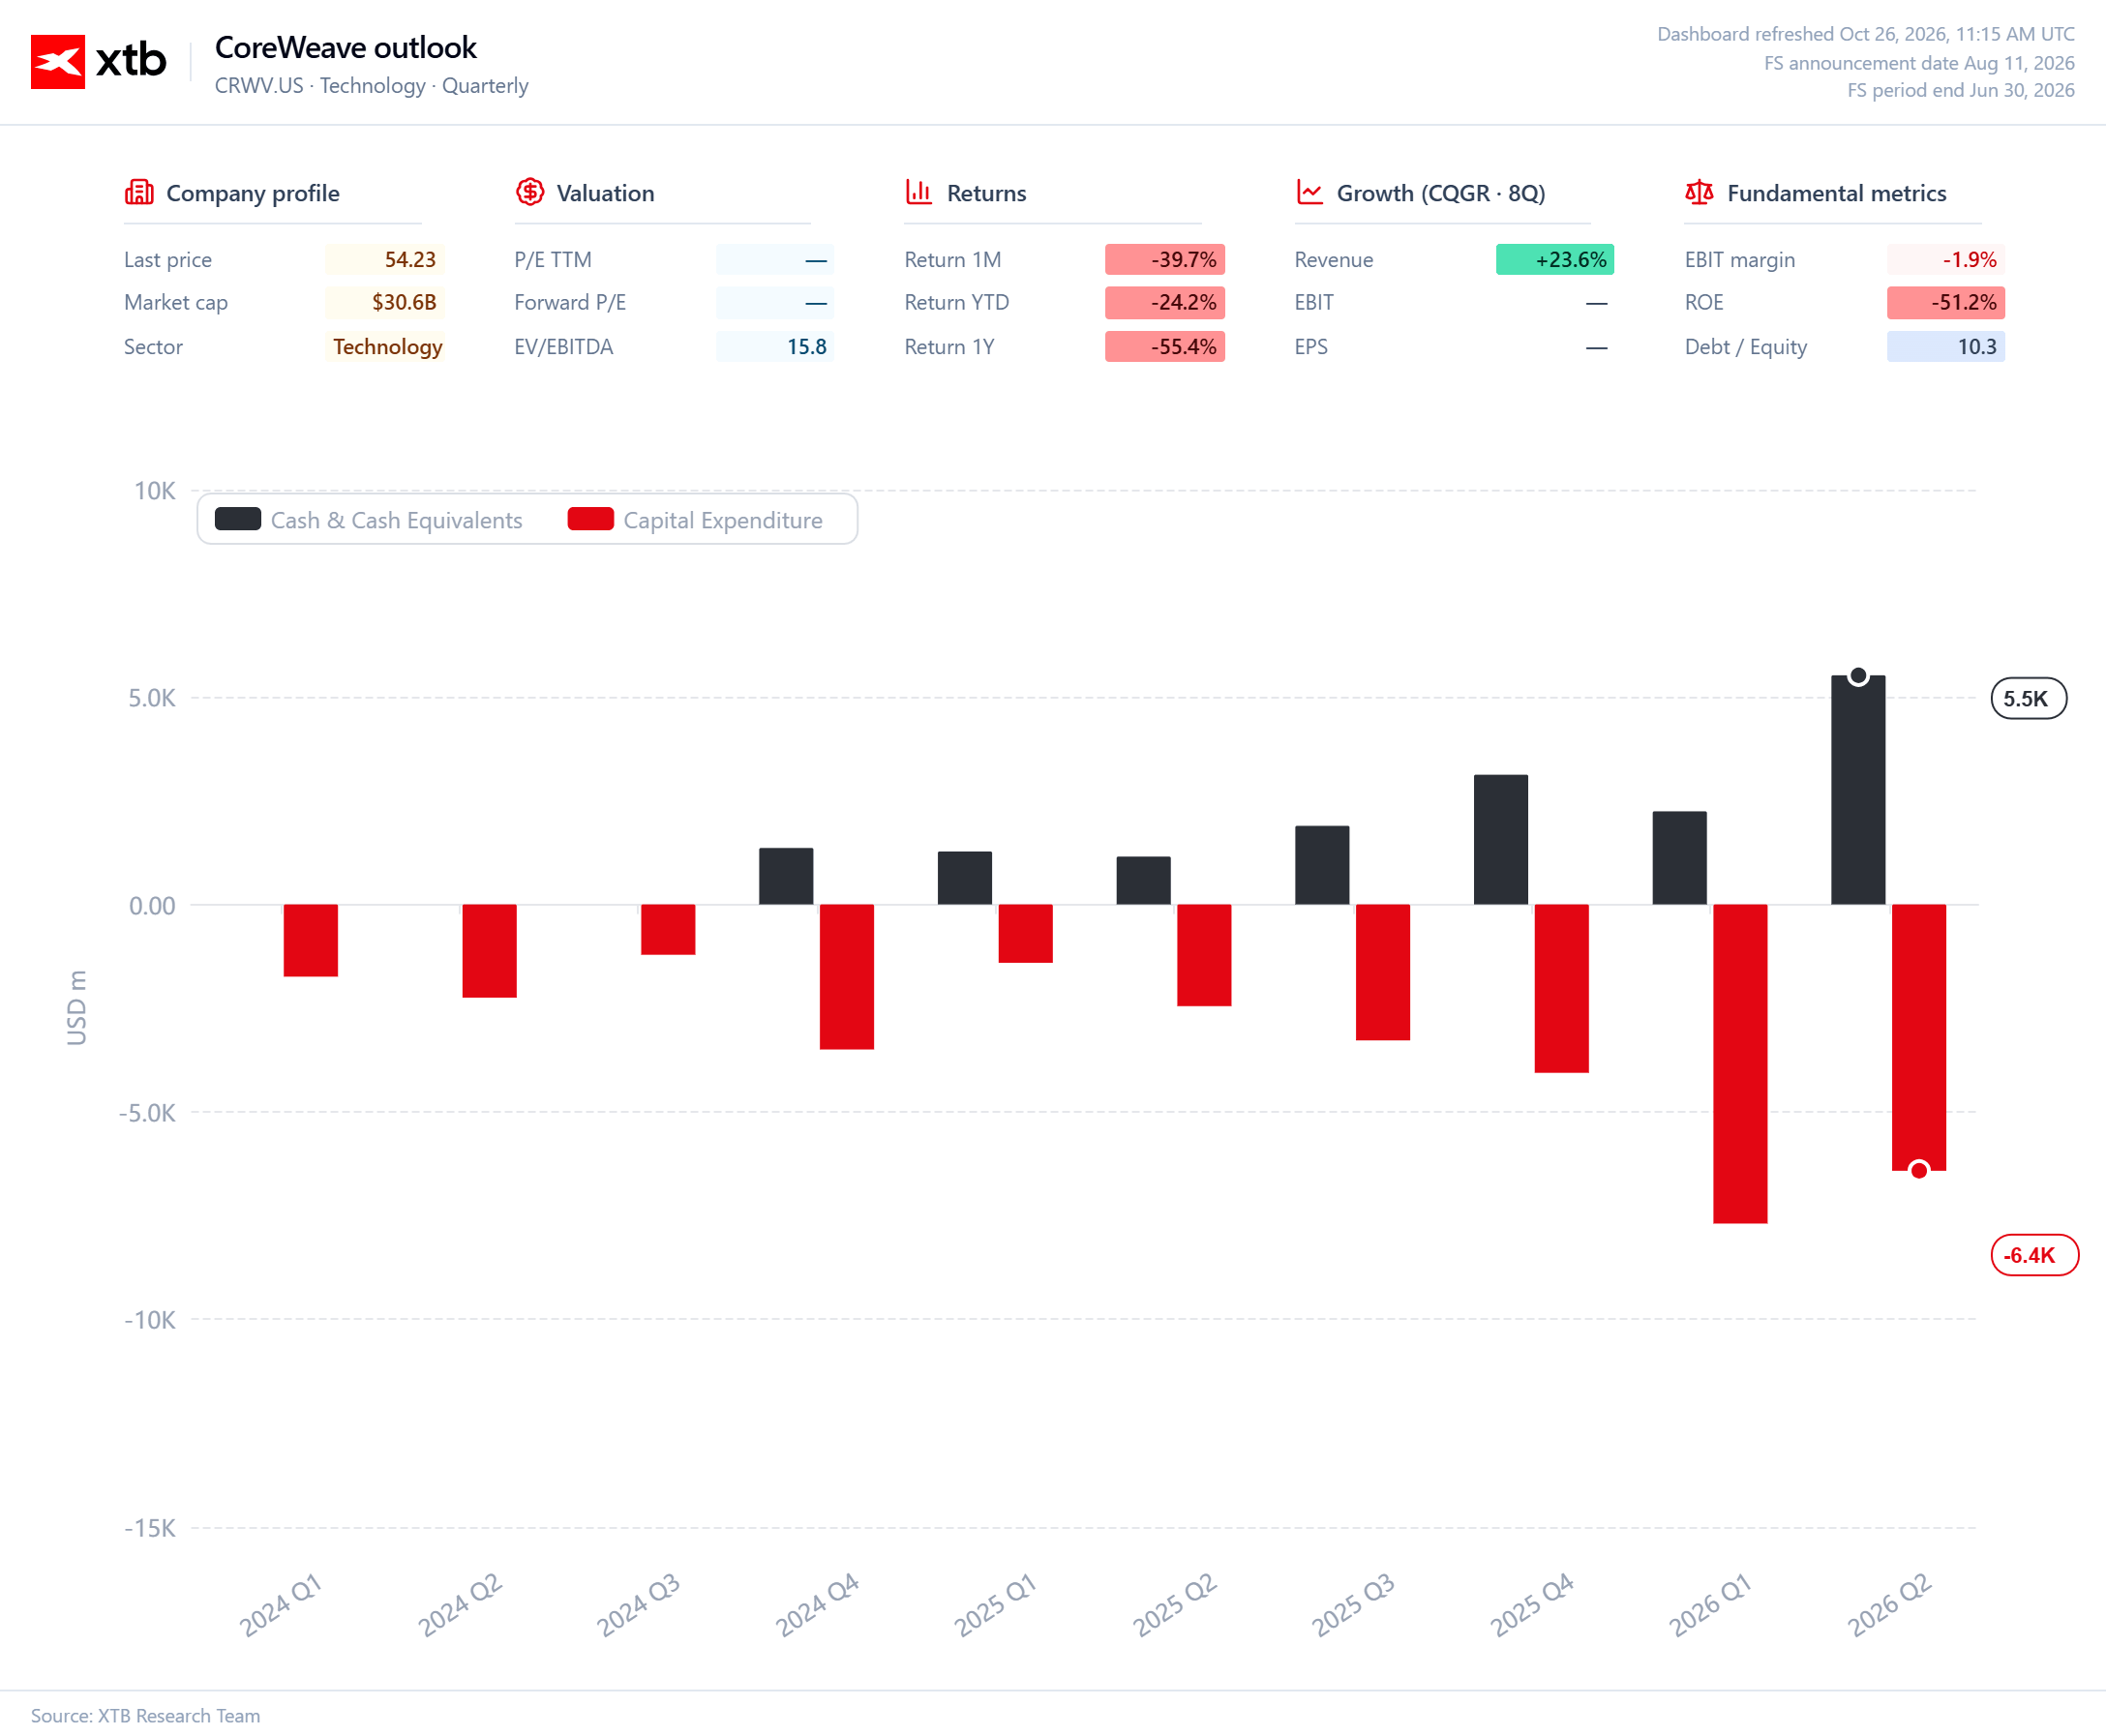
CoreWeave, unul dintre cei mai cunoscuți furnizori de infrastructură pentru AI, este un exemplu elocvent. Compania beneficiază de cererea din partea marilor clienți din domeniul tehnologic, dar modelul său de afaceri necesită cheltuieli de capital enorme. Datoria sa se ridică la aproximativ 50 de miliarde de dolari, ceea ce face ca ritmul de recuperare a investițiilor și costurile de finanțare să devină din ce în ce mai importante. CoreWeave susține că volumul substanțial de venituri contractate reprezintă o bază pentru expansiunea continuă. Problema, prin urmare, nu este pur și simplu dacă există clienți, ci cât va costa satisfacerea nevoilor acestora și dacă fluxul de numerar rezultat va fi suficient pentru a acoperi obligațiile companiei.
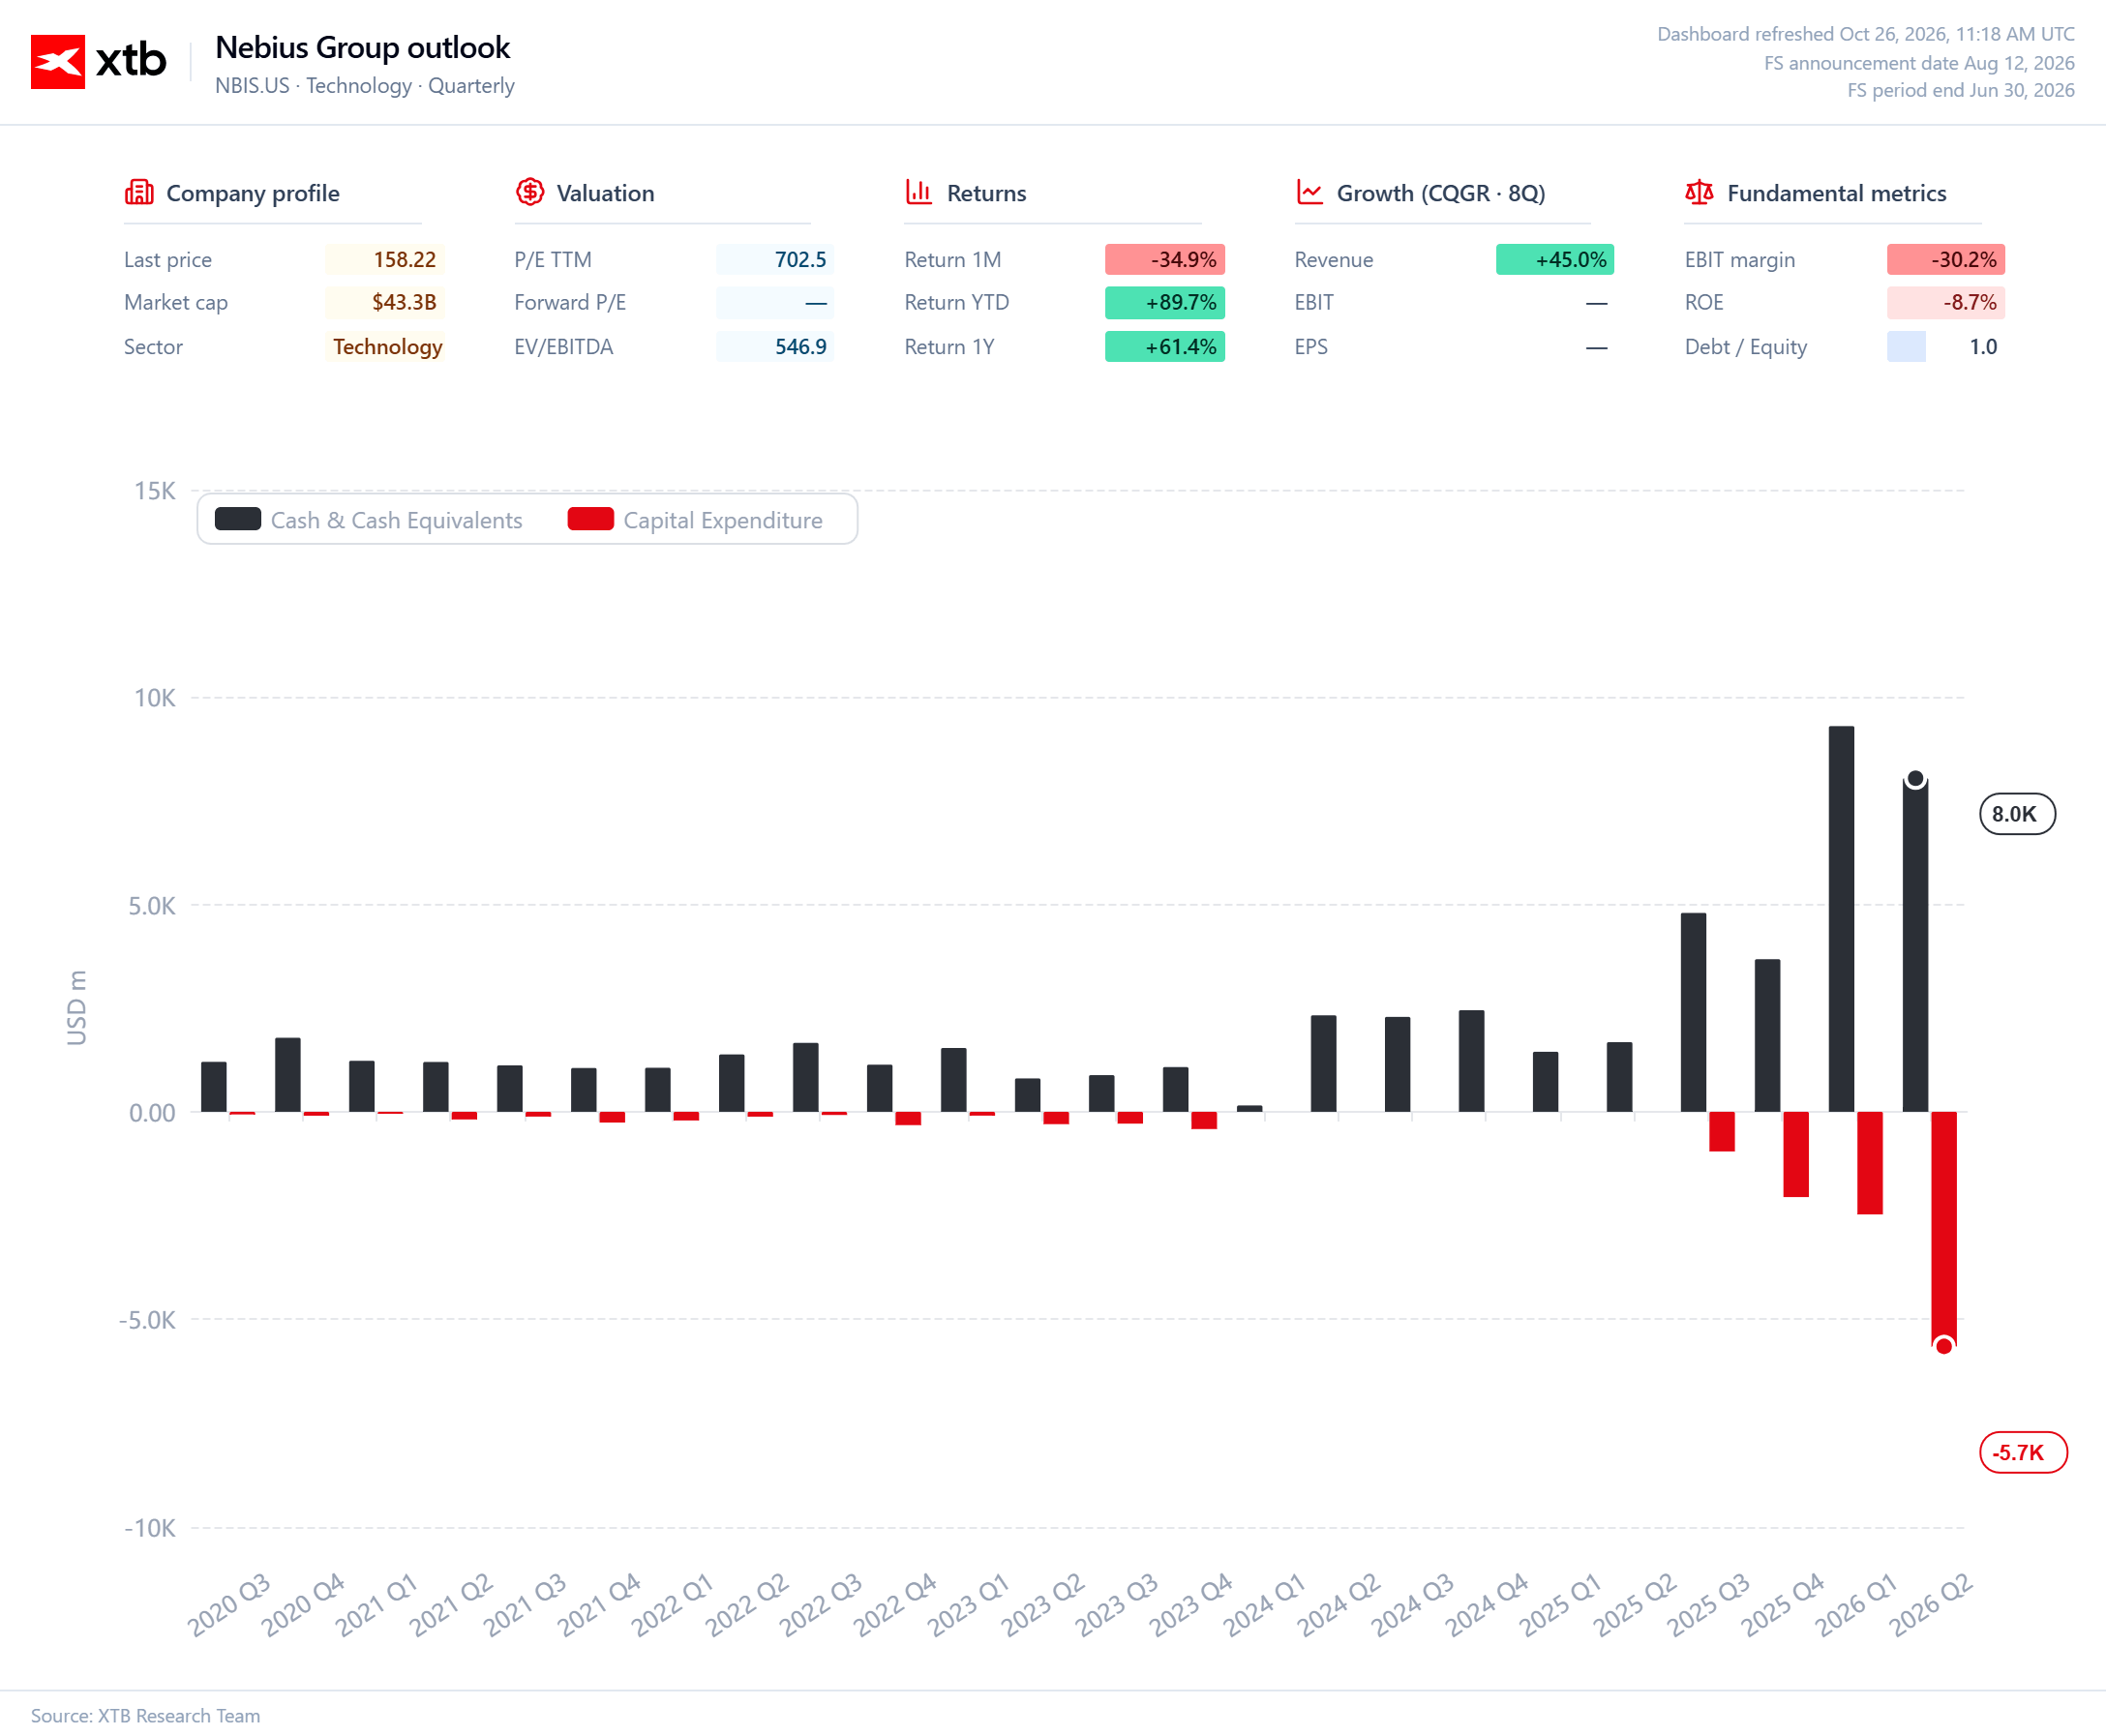
Întrebări similare se ridică în legătură cu Nebius, IREN și Applied Digital, ale căror evaluări sunt strâns legate de așteptările privind continuarea expansiunii în domeniul infrastructurii informatice. În urma avertismentului lui Musk, acțiunile companiilor din acest segment au fost supuse presiunilor în tranzacțiile dinainte de deschiderea pieței din Statele Unite. Investitorii privesc dincolo de previziunile privind vânzările și acordă o atenție sporită bilanțurilor contabile, costurilor de împrumut și capacității de a finanța următoarele etape de expansiune.
Acest lucru nu înseamnă neapărat că piața și-a pierdut încrederea în creșterea sectorului inteligenței artificiale. Este posibil ca investitorii să înceapă pur și simplu să facă distincția între companiile care pot profita de creșterea cererii de putere de calcul și cele care trebuie să-și mărească continuu datoria pentru a-și susține creșterea. Simplul fapt de a activa în sectorul AI nu mai este suficient pentru a constitui un argument convingător în favoarea investiției.
Previziunile Gartner indică, de asemenea, concluzii îngrijorătoare. Conform estimărilor firmei de cercetare, peste 80% dintre furnizorii de servicii „neocloud” ar putea înceta să funcționeze ca companii independente până în 2030, dacă ritmul actual al investițiilor nu reușește să genereze randamente adecvate. Acesta este un scenariu, nu un rezultat prestabilit, dar evidențiază amploarea riscului. Infrastructura ar putea fi construită mai repede decât poate crește piața dispusă să plătească pentru utilizarea acesteia, până la o dimensiune care să susțină o rentabilitate durabilă.
Devalorizarea rapidă a echipamentelor reprezintă o altă provocare. Fiecare nouă generație de cipuri oferă performanțe mai bune, ceea ce poate face ca investițiile anterioare să devină mai puțin atractive înainte ca acestea să fi generat randamentele așteptate. Prin urmare, companiile trebuie să își achite obligațiile actuale și, în același timp, să finanțeze achizițiile de procesoare din următoarea generație. Aceasta este o combinație deosebit de dificilă pentru întreprinderile care se bazează pe împrumuturi pentru a-și finanța creșterea.
În acest context, situația celor mai mari platforme tehnologice se prezintă diferit. Microsoft, Alphabet și Amazon cheltuiesc, de asemenea, sume enorme pe infrastructura de AI, dar dispun de surse de venit diversificate provenite din cloud computing, publicitate și software. Acestea își pot finanța o parte din investiții folosind lichiditățile generate de alte segmente de activitate. Nu sunt imune la deciziile de investiții greșite, dar au o capacitate mai mare de a absorbi pierderile decât companiile care depind aproape în totalitate de închirierea puterii de calcul.
SpaceX încearcă să profite de un avantaj similar, combinând ambițiile sale în domeniul infrastructurii de inteligență artificială cu activitățile sale din sectorul spațial și al internetului. Finanțarea demonstrează că există în continuare capital disponibil pentru întreprinderile care operează la o scară enormă. Întrebările cheie sunt, totuși, cine împrumută banii, în ce condiții și ce surse de venit vor fi utilizate pentru rambursarea acestora. Datoria de 40 de miliarde de dolari a lui Musk nu prezintă neapărat același nivel de risc ca împrumuturile contractate de o companie al cărei viitor depinde în primul rând de prețurile de închiriere a GPU-urilor și de accesul continuu la credite.
Există aici un paradox evident. Musk avertizează asupra dificultăților cu care se confruntă concurenții săi, chiar în momentul în care SpaceX își intensifică propriul angajament față de infrastructura de AI și va trebui să justifice rentabilitatea investițiilor sale. O poziție financiară solidă poate facilita traversarea unei perioade mai dificile, dar nu garantează că fiecare investiție se va dovedi profitabilă.
Pentru investitori, cea mai importantă sarcină va fi identificarea companiilor care au fundamentele suficient de solide pentru a supraviețui unei perioade de finanțare mai selectivă. Un portofoliu substanțial de comenzi și o creștere rapidă a veniturilor rămân avantaje importante, dar niciuna dintre acestea nu înlocuiește o analiză a fluxului de numerar, a nivelurilor de îndatorare și a costurilor de exploatare a infrastructurii. Unele companii ar putea eșua, altele ar putea fi achiziționate, iar cei mai puternici jucători ar putea profita de consolidarea industriei pentru a achiziționa active atractive.
Avertismentul lui Musk nu semnifică, așadar, neapărat sfârșitul boom-ului AI. Poate, totuși, să prevestescă o schimbare a caracterului acestuia. Prima fază a recompensat în principal companiile care au putut strânge rapid capital, cumpăra procesoare și pune în funcțiune noi centre de date. Următoarea fază ar putea aparține întreprinderilor care pot demonstra că știu să genereze profituri din acea infrastructură fără a-și crește continuu datoria.
În cursa AI, a construi mai mult nu mai este suficient. Companiile trebuie să demonstreze, de asemenea, că miliardele pe care le investesc vor genera un randament adecvat.

Acțiunea lunii septembrie - Credo Technology


Trei piețe de urmărit săptămâna viitoare (23.10.2026)


Rezumatul zilei: Petrolul la cele mai ridicate niveluri din ultimele cinci luni, indicii sub presiune (23.10.2026)
Deschiderea sesiunii din SUA: Scăderi în continuare pe Wall Street, Brent peste 111 USD, corecția din sectorul AI continuă (14.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."