

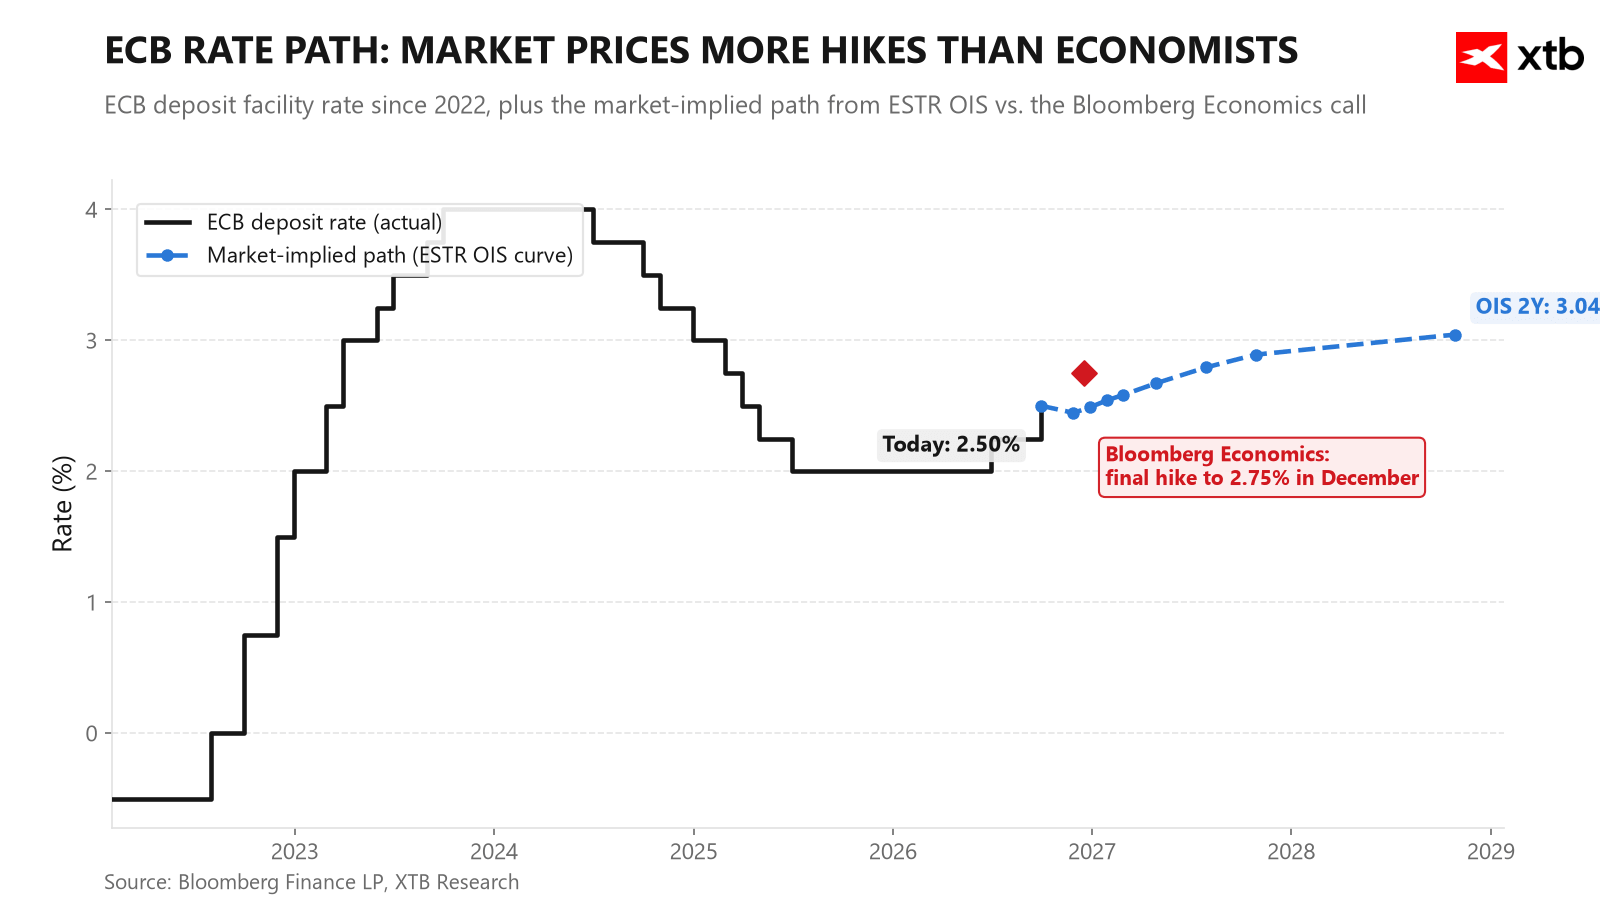
- Se preconizează pe scară largă că BCE va menține ratele dobânzilor neschimbate în cadrul ședinței sale.
- Creșterea randamentelor obligațiunilor franceze și lărgirea spread-urilor creează o dilemă dificilă în materie de politică monetară pentru banca centrală.
- Christine Lagarde își va da demisia din funcția de președinte al BCE pe 07.02.2027, ceea ce concentrează atenția pieței asupra succesorului său.
Ședința de astăzi a BCE o pune pe Christine Lagarde în fața unei alegeri în care fiecare opțiune este în dezavantajul monedei unice. Poate că acest lucru oferă totuși o speranță pentru euro. Situația este atât de gravă încât orice semnal pozitiv va putea îmbunătăți situația, cel puțin temporar. Cu toate acestea, dintr-o perspectivă pe termen lung, nu există perspective de îmbunătățire.
Piața preconizează aproape 100% o menținere a ratelor dobânzilor la același nivel, dar direcția euro nu va fi determinată de decizia privind rata dobânzii în sine, ci de modul în care banca centrală reacționează la problema tot mai gravă de pe piața datoriei franceze.
Decizia de astăzi: o pauză aproape sigură, decizia din decembrie aproape sigură
BCE se află într-un moment destul de dificil. Inflația este în creștere, termenii de schimb se deteriorează semnificativ și, având în vedere creșterea prețurilor la energie, ar fi util să nu se aplice măsuri suplimentare de înăsprire, în condițiile în care piața obligațiunilor face deja acest lucru în locul băncii centrale. Randamentele sunt în creștere, ceea ce, în sine, înăsprește condițiile financiare. Conform modelului Bloomberg Economics, prima de termen a crescut cu aproximativ 40 de puncte de bază din iulie, ceea ce ar putea reduce PIB-ul Zonei Euro cu aproximativ 0,2 puncte procentuale. În absența unor noi proiecții macroeconomice și având în vedere incertitudinea ridicată privind prețurile materiilor prime până în decembrie, BCE va evita probabil angajamentele ferme.
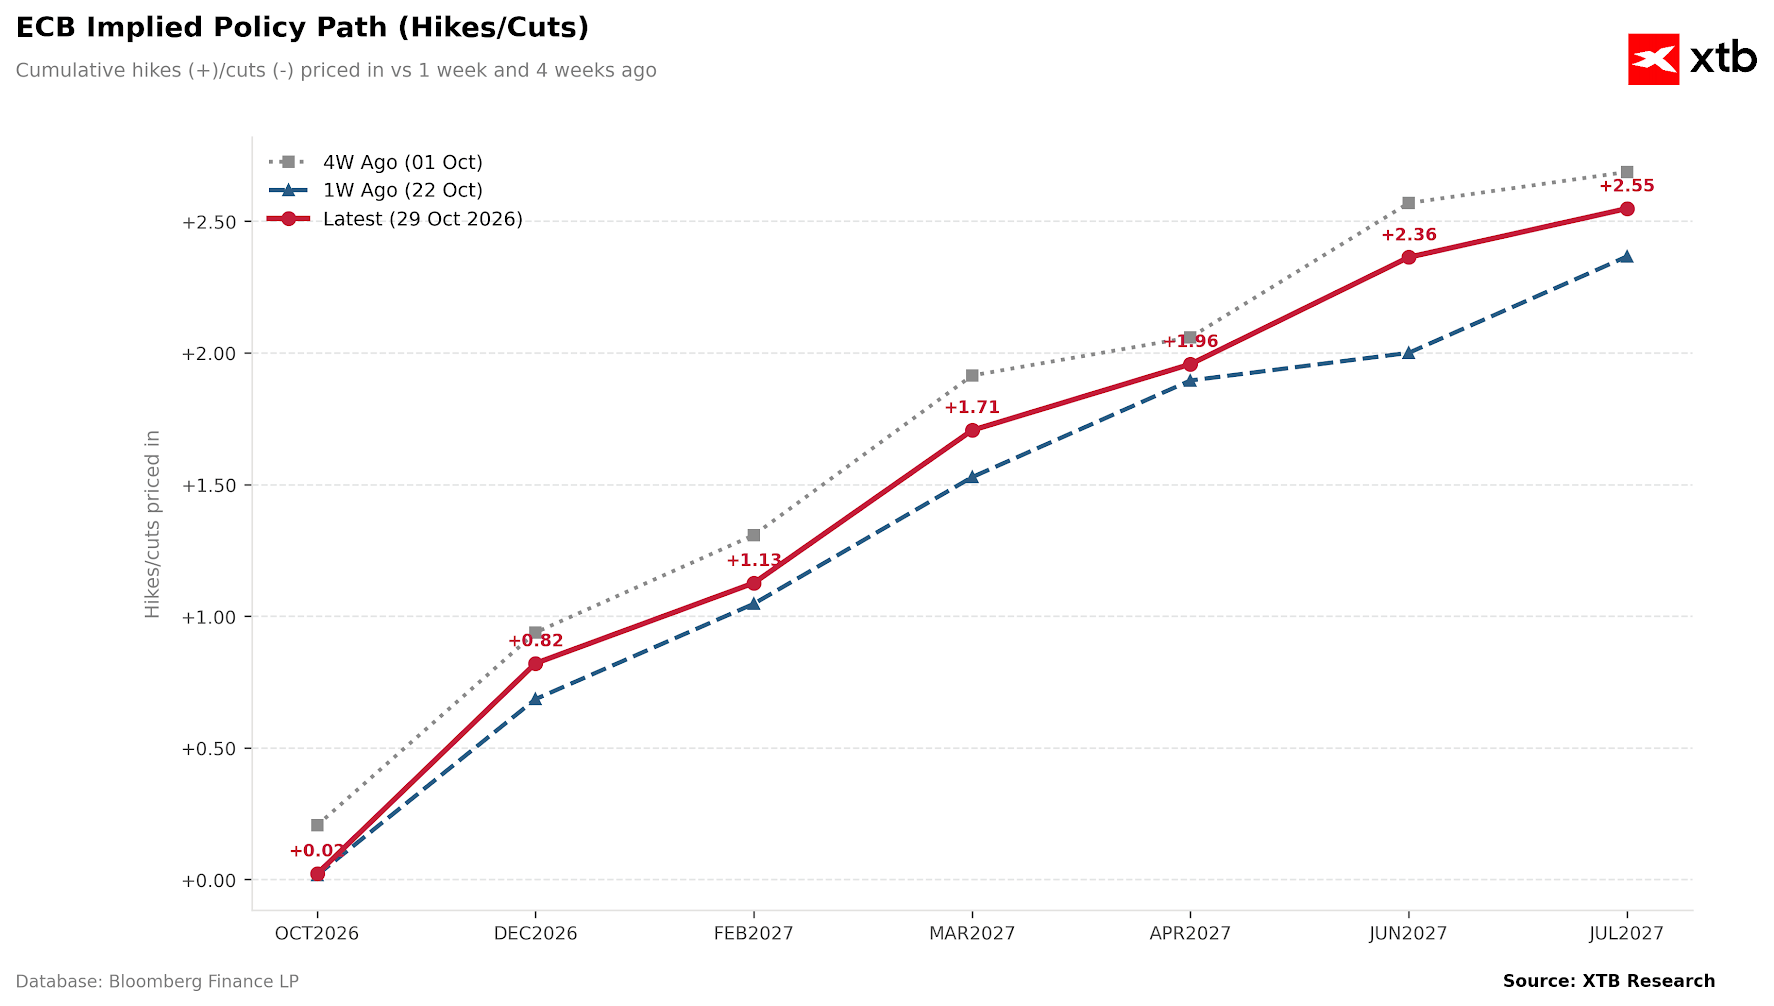 Luna decembrie reprezintă o cu totul altă poveste. Bloomberg Economics menține un scenariu care prevede încă o majorare a ratei dobânzii, până la 2,75%, intrând ușor în teritoriul restrictiv. Prețurile petrolului și gazelor naturale au crescut de la reuniunea din septembrie până la un nivel la care se apropie de scenariul negativ al analiștilor BCE, iar prognoza inflației pentru 2026 (3,1%) este deja mai mare decât propria proiecție a băncii din septembrie (3,0%). Întrebarea cheie pentru luna decembrie este dacă șocul energetic va începe să se răsfrângă asupra inflației de bază. Deocamdată, există puține semnale ale unui astfel de efect de propagare.
De ce este aceasta o capcană fără ieșire pentru euro?
Adevăratul test al conferinței de presă de astăzi nu va fi retorica privind ratele dobânzilor, ci modul în care Lagarde abordează problema Franței legată de creșterea randamentelor obligațiunilor, pe fondul lipsei cumpărătorilor pentru datoria franceză. Problema pentru Franța este că cea mai mare parte a acestei datorii este vândută în străinătate.
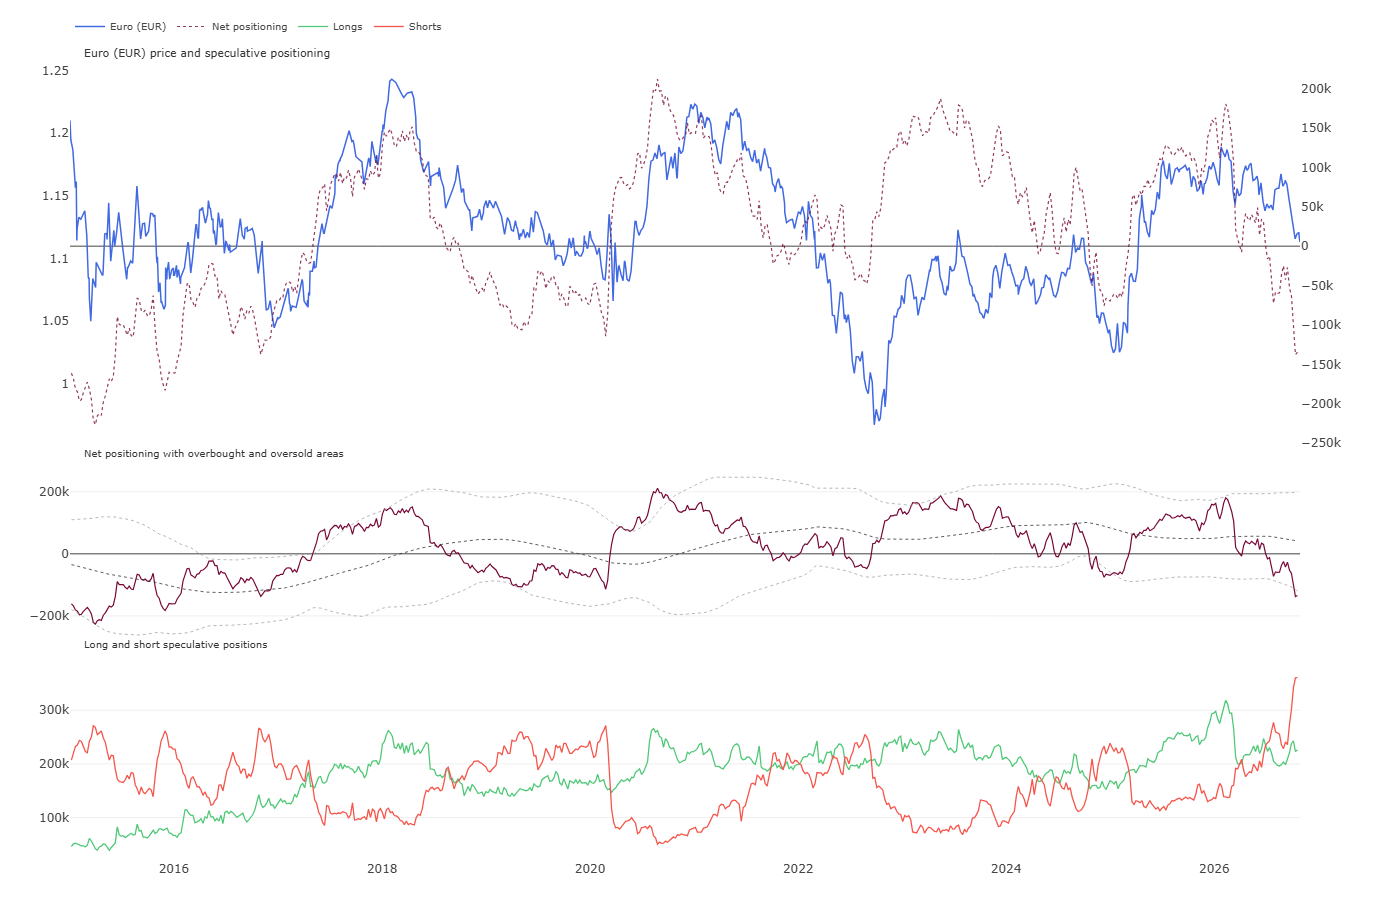
Euro este în prezent cea mai vândută monedă de către speculatori (net) din 2017. Numărul pozițiilor short este, la rândul său, cel mai ridicat din istorie. Sursă: CFTC, XTB
Diferența dintre OAT și Bund s-a lărgit cu peste 60 de puncte de bază de la ședința din septembrie, iar piața așteaptă un semnal cu privire la cât de pregătită este BCE să reacționeze. Așa cum subliniază comentariile analiștilor europeni, indiferent de ceea ce va spune Lagarde, euro nu va găsi sprijin. La ce ar trebui să ne așteptăm, așadar?
- Scenariul unu și scenariul de bază. Lagarde respinge necesitatea unei intervenții pentru moment și sugerează că tensiunile din Franța nu vor limita înăsprirea ulterioară a politicii monetare. Spread-urile OAT au atunci spațiu pentru o lărgire suplimentară, ceea ce comportă riscul unui efect de contagiune asupra altor piețe. Un astfel de scenariu ar afecta euro prin canalul riscului sistemic.
- Scenariul doi. Lagarde semnalează că tensiunile din Franța influențează traiectoria politicii monetare. Aceasta este o interpretare acomodativă: randamentele mai ridicate ale obligațiunilor înăspresc deja condițiile financiare prin ele însele, astfel încât BCE are mai puțin de lucru. La rândul său, acest lucru afectează negativ perechea EURUSD prin canalul diferențialului de rate ale dobânzii.
Ambele direcții conduc la aceeași concluzie: fie BCE tolerează tensiunile crescânde din Franța, fie aceste tensiuni încep să limiteze politica monetară. În niciunul dintre aceste scenarii, euro nu beneficiază de un sprijin clar din partea ședinței de astăzi. Rămâne întrebarea privind o intervenție formală, alături de o înăsprire suplimentară sub forma unor majorări ale ratei dobânzii. Există vreo șansă ca acest lucru să se întâmple?
Intervenția formală rămâne puțin probabilă
Activarea instrumentului TPI, care protejează transmisia politicii monetare, are un prag foarte ridicat de îndeplinit, iar nivelurile actuale sunt încă clar sub pragurile care amenință stabilitatea financiară generală sau sub cele observate în timpul episoadelor anterioare de tensiune din Italia. În această etapă, sunt mai probabile soluții intermediare: suspendarea înăspririi cantitative (QT) sau un mecanism separat de sprijin al lichidității, mai degrabă decât achiziții de obligațiuni vizând direct Franța.
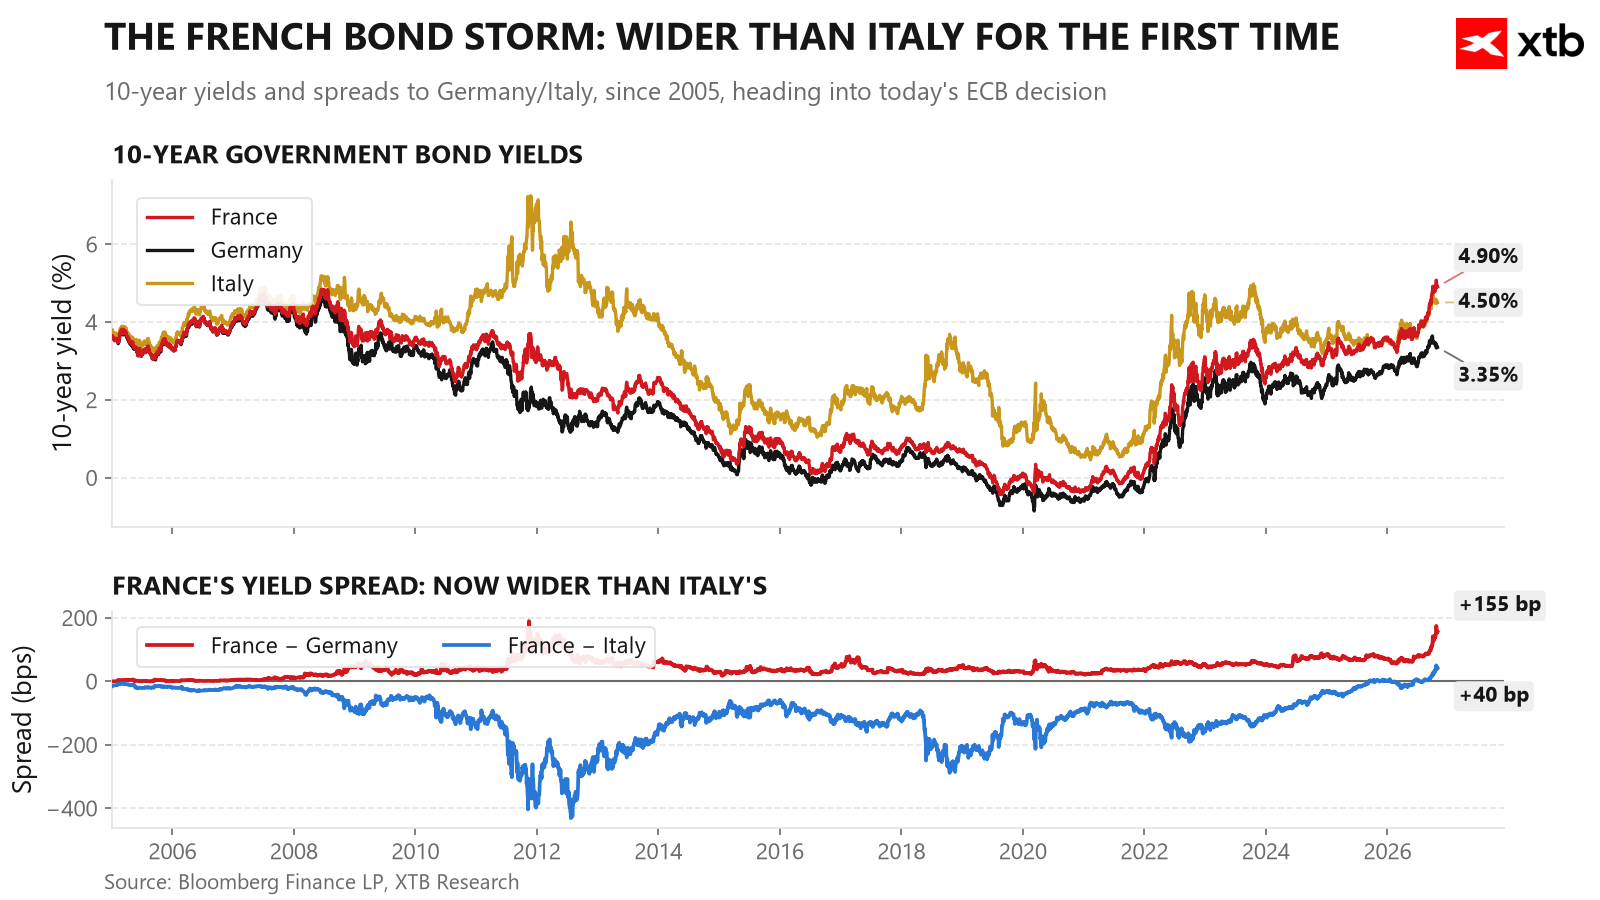
Franța: randamentul OAT este deja mai ridicat decât cel al Italiei
Piața franceză a datoriei rămâne cea mai mare sursă de tensiune din Zona Euro. Randamentul OAT pe 10 ani se situează la 4,90%, depășind Italia (4,51%) pentru prima dată în istorie, iar spread-ul față de Germania este deja de aproximativ 155 de puncte de bază.
Un element interesant, dar rar discutat, al acestui puzzle este sistemul TARGET2. Banca Franței este deja unul dintre cei mai mari debitori neți din sistem, cu o obligație care ajunge la 181 de miliarde de euro (aproximativ 6% din PIB), dar se finanțează prin acest canal la rata dobânzii la depozite a BCE, și nu la randamentul de piață al datoriei franceze. Bloomberg Economics estimează că acest lucru aduce Trezoreriei franceze economii de 5–11 miliarde de euro anual, iar fiecare creștere suplimentară de 100 de puncte de bază a diferenței de randament adaugă aproximativ 2 miliarde de euro pe an la acest beneficiu. Totuși, aceasta este o sabie cu două tăișuri: creșterea pasivelor TARGET2 poate fi interpretată ca o fugă de capital din Franța, similară cu cea din Italia și Spania în perioada 2011–2012, agravând tensiunile politice cu țările creditoare, în principal Germania. Un test decisiv va avea loc pe 2 noiembrie, când vor fi publicate datele TARGET2 din septembrie, primele care vor acoperi actualul val de vânzări masive.
Problema succesorului lui Lagarde
Conform informațiilor publicate de Bloomberg, Christine Lagarde a anunțat oficial că va demisiona din funcția de președinte al BCE pe 7 februarie 2027, înainte de încheierea mandatului său în octombrie 2027. Plecarea sa va coincide cu preluarea funcției de președinte al Forumului Economic Mondial, ceea ce va concentra atenția pieței asupra alegerii succesorului său.
Acest lucru are o importanță practică crucială pentru evaluarea riscului francez. Cei mai des menționați candidați pentru a-i succeda sunt Klaas Knot (Olanda, cu o poziție mai „hawkish”, susținut de Germania) și Pablo Hernández de Cos (Spania, cu o poziție mai „dovish”, probabil susținut de Franța datorită disponibilității mai mari de a interveni pe piața obligațiunilor). Dacă presiunea asupra datoriei franceze persistă până la schimbarea conducerii BCE, această alegere va decide cât de departe va merge banca centrală în sprijinirea Parisului.
Ce urmează pentru EURUSD?
Decizia de astăzi, în sine, nu ar trebui să surprindă piața. Adevăratul risc constă în modul în care Lagarde va aborda întrebările referitoare la Franța. Un scenariu dur implică riscul unei vânzări masive continue a datoriei franceze și al unui efect de contagiune, în timp ce un scenariu moderat indică o sarcină mai ușoară pentru BCE și o diferență mai mică a ratei dobânzii față de Fed. Ambele scenarii favorizează o slăbire suplimentară a euro, mai degrabă decât o întărire a acestuia, iar adevăratul catalizator al unei schimbări de direcție s-ar putea dovedi a fi publicarea datelor TARGET2 pe 2 noiembrie sau dezvăluirea planurilor de succesiune pentru Lagarde.
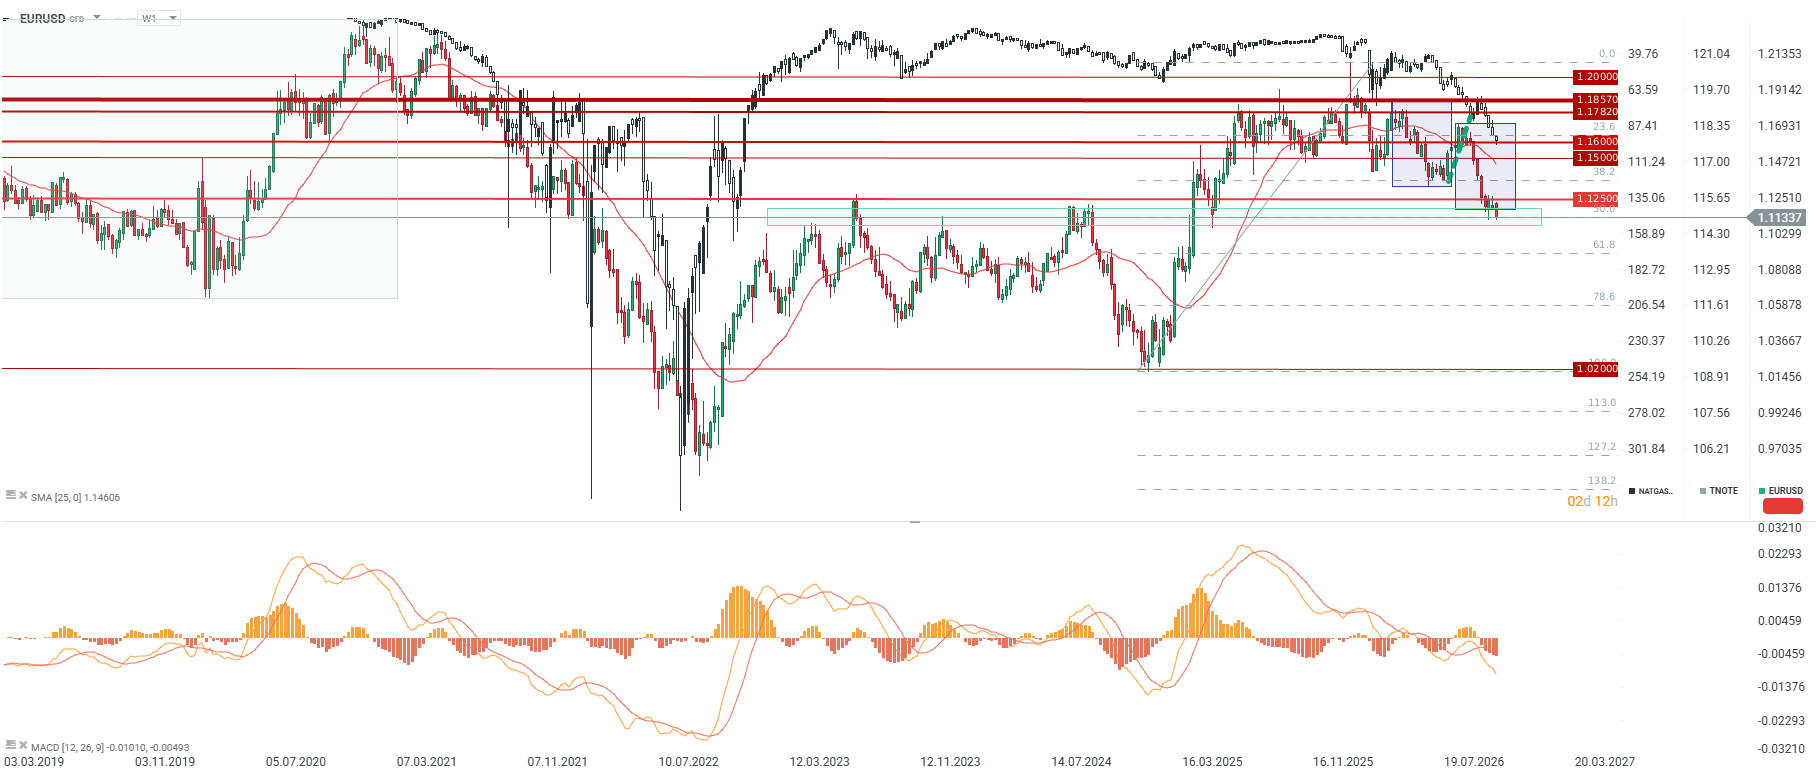 EURUSD rămâne sub influența creșterii prețurilor la energie. Când prețurile europene la gaz au atins ultima dată 100 EUR/MWh în 2022, EURUSD se afla sub 1,10, dar era deja într-o tendință ascendentă. Pe de altă parte, prima dată când s-a produs această situație a fost în 2021. EURUSD se afla atunci la 1,16, dar pentru această pereche, acesta a fost doar începutul înaintea unor scăderi mai profunde. Dacă EURUSD nu se redresează până la 1,1175 până la sfârșitul acestei săptămâni, totul indică faptul că nivelul cheie de suport va fi depășit, ceea ce ar putea împinge perechea în jos până la cel puțin 1,09, unde se află în prezent retragerea Fibonacci de 61,8% a ultimului val ascendent.



Warsh schimbă regulile jocului, Fed își trage sufletul [Comentariu post-FOMC]

Rezumatul zilei: Oracle impulsionează creșterea pieței, dolarul se depreciază în urma ședinței Fed (28.10.2026)
E timpul pentru o pauză – ce va determina puterea dolarului? [Raport pre-FOMC]

Știri de ultimă oră: Banca Canadei majorează rata dobânzii pentru prima dată în ultimii 3 ani, dar dă semnale de prudență în privința măsurilor viitoare
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."