



Acțiunile Palantir Technologies (PLTR.US) au înregistrat inițial o scădere de aproape 2,5% după publicarea rezultatelor trimestriale, în ciuda faptului că această companie a raportat rezultate solide pentru trimestrul al treilea al anului 2026, care au depășit așteptările analiștilor atât în ceea ce privește veniturile, cât și profitul ajustat pe acțiune. Veniturile au crescut cu 96% față de aceeași perioadă a anului trecut, ajungând la 2,31 miliarde de dolari, segmentul comercial din SUA rămânând cel mai dinamic, înregistrând o creștere de 149% față de aceeași perioadă a anului trecut, pe fondul adoptării rapide a soluțiilor de inteligență artificială. Este deosebit de impresionantă capacitatea Palantir de a combina o creștere a veniturilor de aproape trei cifre cu o rentabilitate operațională excepțional de ridicată, ceea ce o diferențiază de mulți furnizori de infrastructură și software de AI. Conducerea a revizuit, de asemenea, în sens ascendent, în mod semnificativ, previziunile pentru întregul an 2026, semnalând o cerere puternică și continuă pentru platformele sale de analiză și soluțiile de AI, atât în rândul clienților comerciali, cât și al celor guvernamentali. Un aspect important este faptul că societatea se așteaptă acum la o creștere a veniturilor pe întregul an de 91%, ceea ce sugerează un ritm de expansiune ușor mai lent decât cel de 96% înregistrat în trimestrul al treilea. Cu toate acestea, investitorii vor trebui să aștepte până la sesiunea de tranzacționare de mâine pentru a evalua reacția mai amplă a pieței, întrucât reacția inițială de cumpărare la rezultatele financiare peste așteptări pare relativ moderată.
Rezultatele financiare Palantir pentru trimestrul al treilea din 2026: Cifre cheie
- Veniturile au crescut cu 96% față de aceeași perioadă a anului trecut, ajungând la 2,31 miliarde de dolari, depășind cu aproximativ 6% estimarea consensuală a analiștilor de 2,18 miliarde de dolari. O astfel de creștere rapidă la o scară a veniturilor de mai multe miliarde de dolari evidențiază ritmul excepțional de expansiune a afacerii și adoptarea tot mai largă a Platformei de Inteligență Artificială (AIP) a companiei.
- Profitul pe acțiune ajustat (EPS) a atins 0,44 dolari, comparativ cu așteptările de 0,41 dolari. Rezultatul operațional ajustat a urcat la 1,43 miliarde de dolari, depășind semnificativ estimarea consensuală de 1,26 miliarde de dolari. Acest lucru demonstrează modul în care creșterea puternică a veniturilor se traduce în îmbunătățiri substanțiale ale profitabilității operaționale.
- Veniturile comerciale din SUA au crescut cu 148% față de aceeași perioadă a anului trecut, ajungând la 984 milioane de dolari, depășind așteptările de 943 milioane de dolari. Acesta este unul dintre cele mai importante aspecte ale raportului, deoarece demonstrează că expansiunea Palantir se extinde mult dincolo de activitatea sa tradițională din sectorul guvernamental, cererea din partea clienților din sectorul privat rămânând excepțional de puternică.
- Veniturile totale din SUA au atins 1,94 miliarde de dolari, reprezentând o creștere de 119% față de aceeași perioadă a anului trecut. Segmentul guvernamental din SUA a generat venituri de 953 de milioane de dolari, în creștere cu 96% față de anul precedent și peste estimarea consensuală de 862 de milioane de dolari. Aceste cifre evidențiază o expansiune simultană în ambele segmente majore de activitate, deși operațiunile comerciale înregistrează în prezent o creștere considerabil mai rapidă.
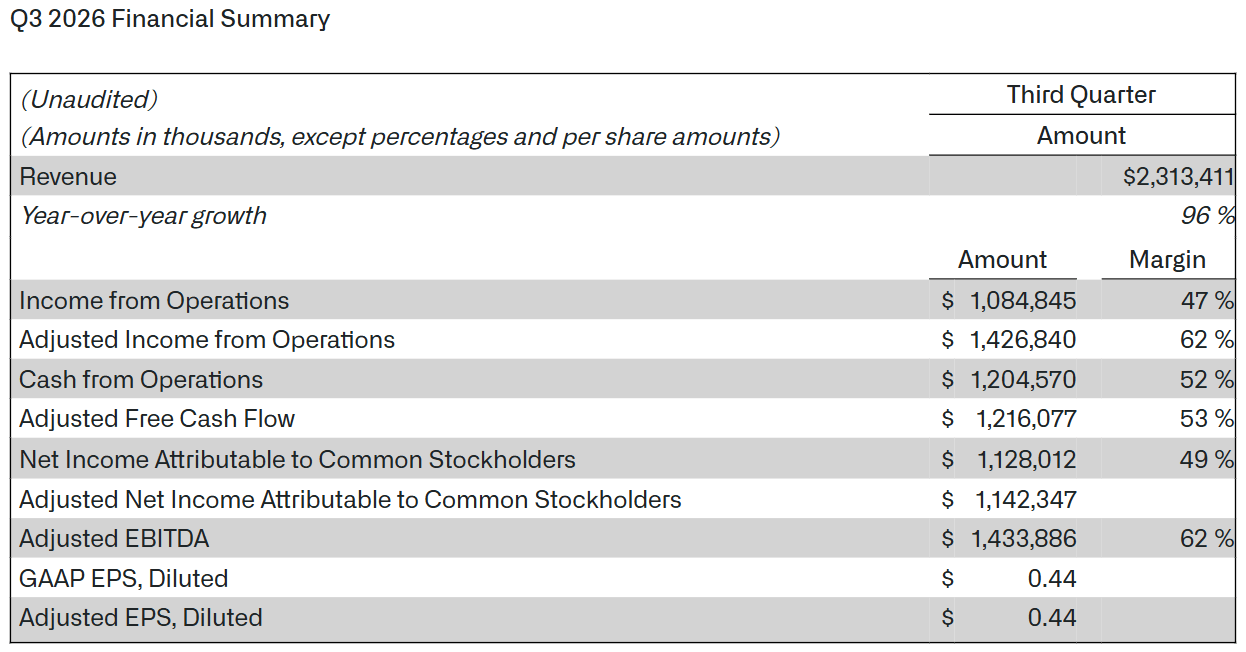
Sursă: Palantir
Rentabilitatea, contractele noi și calitatea creșterii
- Marja operațională ajustată a atins un nivel impresionant de 62%, un nivel excepțional de ridicat pentru o companie cu o creștere anuală a veniturilor de aproape 100%. Acest lucru reflectă un efect de levier operațional substanțial, întrucât extinderea în continuare a veniturilor nu necesită o creștere proporțională a cheltuielilor operaționale. Cu toate acestea, marja operațională ajustată nu trebuie confundată cu rentabilitatea calculată conform standardelor contabile GAAP.
- Scorul „Regula de 40” al Palantir a atins 158%, calculat ca suma dintre creșterea veniturilor și marja operațională ajustată. Un rezultat cu mult peste valoarea de referință de 40% utilizată în mod obișnuit în industria software-ului evidențiază combinația neobișnuită de creștere și profitabilitate a companiei, deși acest indicator nu ține cont de evaluarea capitalului propriu sau de riscul unei încetiniri a creșterii în viitor.
- Valoarea totală a contractelor (TCV) a atins 2,92 miliarde de dolari, înregistrând o creștere de 86% față de aceeași perioadă a anului trecut. Numai în segmentul comercial din SUA, TCV a urcat la 1,46 miliarde de dolari, reprezentând o creștere de 116%. Acesta este un indicator important al potențialului viitor de venituri, deși valoarea totală a contractelor semnate nu trebuie confundată cu veniturile recunoscute în trimestrul curent.
- Valoarea contractelor rămase (RDV) a crescut cu 79% față de aceeași perioadă a anului trecut, ajungând la 6,52 miliarde de dolari. Portofoliul de contracte în creștere îmbunătățește vizibilitatea asupra veniturilor viitoare și sugerează că cererea pentru soluțiile Palantir ar putea rămâne puternică în trimestrele următoare. Cu toate acestea, momentul recunoașterii veniturilor va depinde de termenii contractuali și de calendarul de implementare.
- Palantir a semnat 212 de contracte în valoare de cel puțin 1 milion de dolari în cursul trimestrului, inclusiv 107 contracte evaluate la 5 milioane de dolari sau mai mult și 64 de contracte care depășesc 10 milioane de dolari. Numărul mare de acorduri de mare valoare indică implementări din ce în ce mai substanțiale, mai degrabă decât o creștere determinată exclusiv de proiecte-pilot de dimensiuni mai mici. Aceste categorii se suprapun și nu trebuie însumate.
Palantir își majorează previziunile pentru 2026 și pentru trimestrul al patrulea
- Previziunile privind veniturile pentru întregul an 2026 au fost majorate la 8,530–8,534 miliarde de dolari, comparativ cu estimarea consensuală de aproximativ 8,2 miliarde de dolari. Acest lucru indică faptul că managementul se așteaptă ca dinamica excepțional de puternică a afacerii să continue și în ultimul trimestru al anului. Se preconizează că profitul operațional ajustat va ajunge la 5,245–5,249 miliarde de dolari, semnificativ peste așteptările analiștilor de aproximativ 4,76 miliarde de dolari. O astfel de diferență substanțială față de estimarea consensuală sugerează că Palantir se așteaptă să mențină marje ridicate, în ciuda expansiunii rapide a operațiunilor sale.
- Previziunile privind fluxul de numerar liber ajustat (FCF) au fost stabilite la 4,8–5,0 miliarde de dolari, comparativ cu așteptările pieței de 4,52 miliarde de dolari. Conversia puternică a performanței operaționale în numerar rămâne una dintre cele mai importante caracteristici ale modelului de afaceri al Palantir, deși evaluarea calității fluxului de numerar necesită, de asemenea, luarea în considerare a ajustărilor incluse în definiția companiei privind FCF ajustat.
- Se preconizează că veniturile comerciale din SUA vor depăși 3,6 miliarde de dolari pentru întregul an. Aceasta este o previziune deosebit de importantă, deoarece confirmă faptul că expansiunea în rândul clienților corporativi rămâne un element central al strategiei de creștere a Palantir.
- Pentru trimestrul IV al anului 2026, Palantir preconizează venituri de 2,649–2,653 miliarde de dolari, cu mult peste estimarea consensuală de aproximativ 2,46 miliarde de dolari. Valoarea medie a acestui interval implică o creștere secvențială a veniturilor de aproximativ 15% față de trimestrul III, indicând o accelerare suplimentară a generării de venituri în termeni absoluți.
- Se preconizează că profitul operațional ajustat va atinge 1,640–1,644 miliarde de dolari, față de estimările analiștilor de aproximativ 1,41 miliarde de dolari. La punctul mediu al intervalului de orientare privind veniturile, acest lucru ar implica o marjă operațională ajustată de aproape 62%, indicând o scalabilitate operațională continuă.
Activitatea Palantir a trecut la viteză maximă. Este suficient?
Raportul confirmă faptul că Palantir rămâne unul dintre furnizorii cu cea mai rapidă creștere de soluții de inteligență artificială pentru clienți comerciali și guvernamentali. De remarcat în mod special este combinația dintre o creștere a veniturilor de aproape trei cifre, o rentabilitate operațională ajustată excepțional de ridicată și valori crescânde ale contractelor, ceea ce susține perspectivele pentru trimestrele următoare. Conducerea subliniază că dezvoltarea aplicațiilor suverane de inteligență artificială ar putea remodela fundamental modul în care funcționează întreprinderile și instituțiile guvernamentale. Cu toate acestea, evaluarea companiei și capacitatea sa de a menține astfel de rate de creștere excepționale rămân cele mai semnificative riscuri. Chiar și rezultatele care depășesc substanțial așteptările ar putea să nu fie suficiente pentru a impulsiona creșterea prețului acțiunilor dacă investitorii au luat deja în calcul ani de execuție aproape impecabilă.
CEO-ul Alex Karp a subliniat că ambiția Palantir este de a acapara întreaga piață accesibilă pentru software-ul de AI legat de apărare, mai degrabă decât să-și mărească pur și simplu cota în segmente selectate. El a menționat că veniturile trimestriale ale Palantir aproape s-au dublat în ultimul an, ajungând la aproximativ 2,3 miliarde de dolari, și a descris creșterea de 29% de la un trimestru la altul a veniturilor comerciale din SUA ca fiind extraordinară chiar și după standardele celor mai dinamice companii tehnologice americane. Karp a evidențiat, de asemenea, profitul trimestrial record de 1,13 miliarde de dolari, subliniind că, nu cu mult timp în urmă, veniturile trimestriale totale ale companiei erau mai mici decât această sumă. În plus, el a descris Palantir ca un mediu excepțional pentru formarea viitorilor antreprenori, afirmând că, din acest punct de vedere, compania le depășește chiar și pe Stanford, MIT, Google și McKinsey. Comentariile sale reflectă o strategie de expansiune extrem de ambițioasă și convingerea conducerii că progresele tehnologice ar putea permite companiei Palantir să-și extindă și mai mult operațiunile. Cu toate acestea, având în vedere evaluarea ridicată și creșterea de aproape 30 de ori a prețului acțiunilor față de nivelurile din mai 2023, investitorii s-ar putea confrunta cu o presiune din ce în ce mai mare de a-și realiza profiturile.
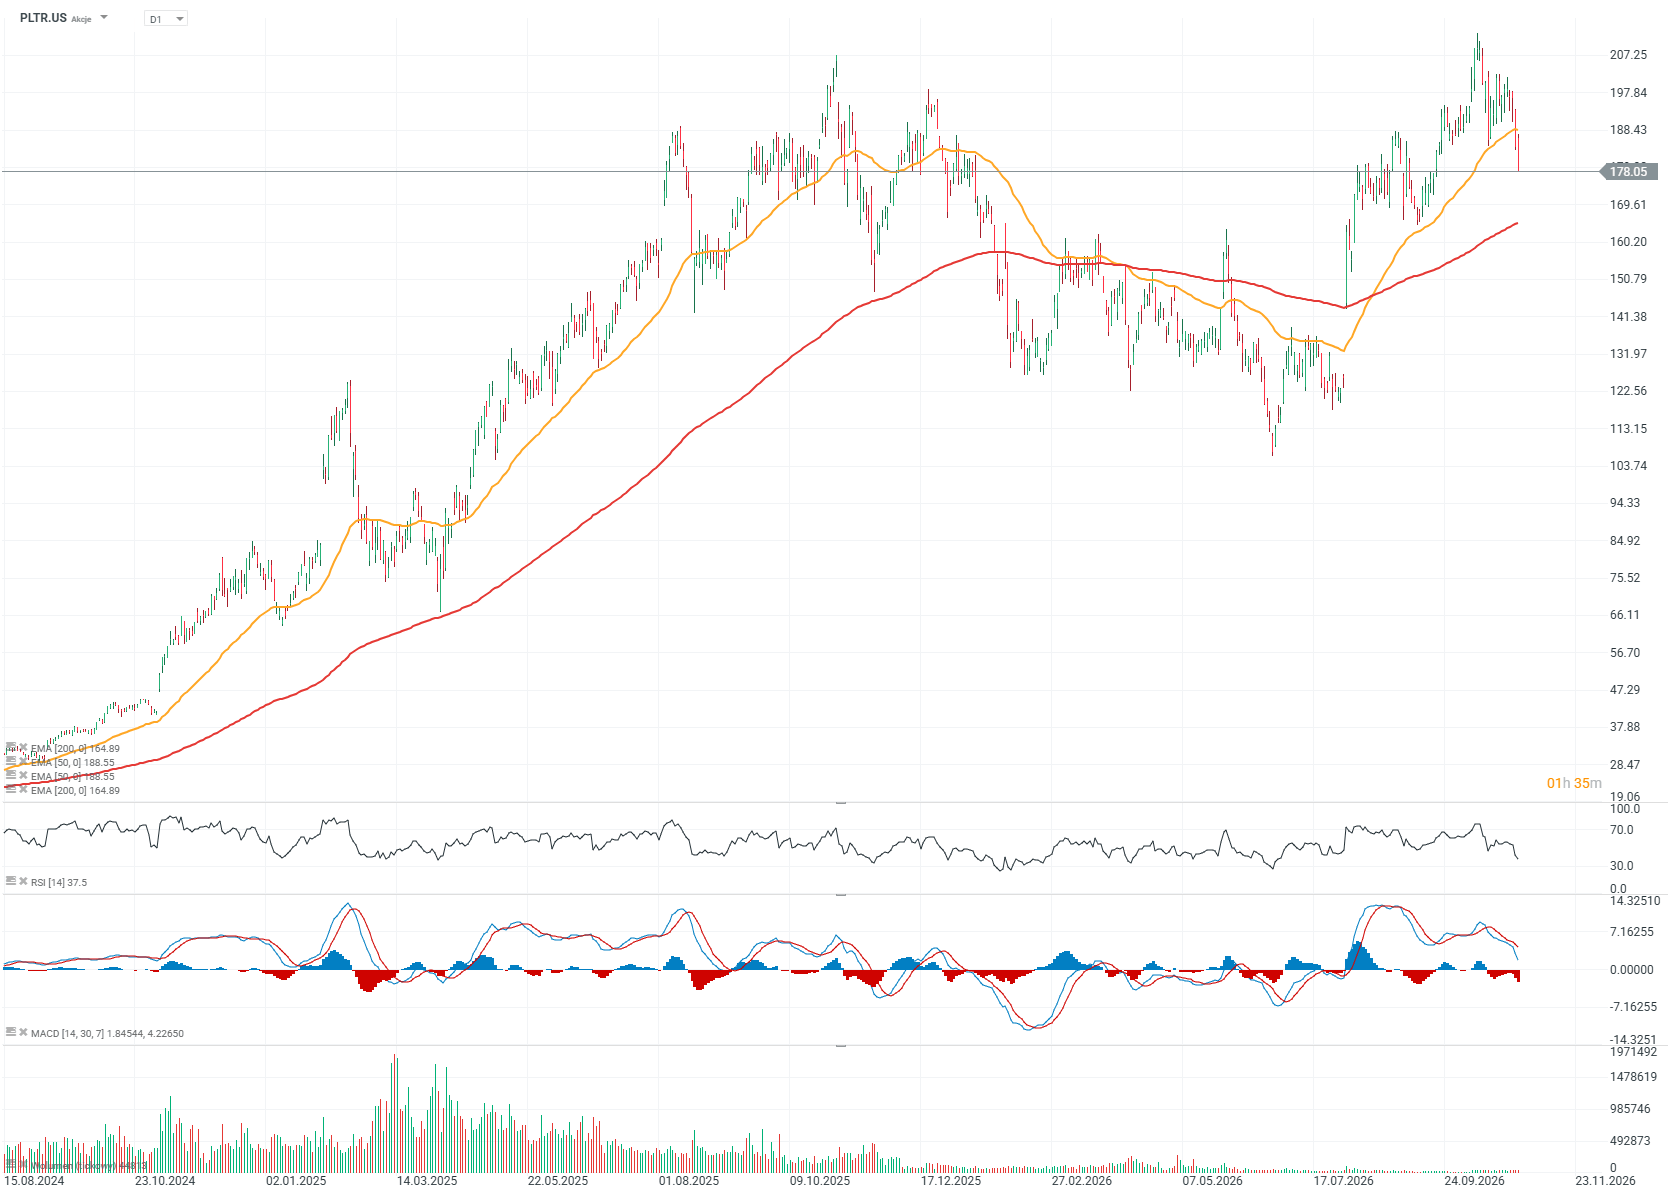
Acțiunile Palantir (interval zilnic)
Acțiunile Palantir au scăzut cu aproximativ 10% față de recentul lor maxim istoric și au înregistrat câteva sesiuni de tranzacționare deosebit de slabe. Reacția inițială a pieței la publicarea rezultatelor financiare pare prudentă și oferă puține indicii cu privire la nivelul la care se vor deschide acțiunile mâine. Evaluarea rămâne cea mai mare provocare a companiei, întrucât prețurile actuale ale acțiunilor reflectă deja numeroase scenarii optimiste.
Sursă: xStation5
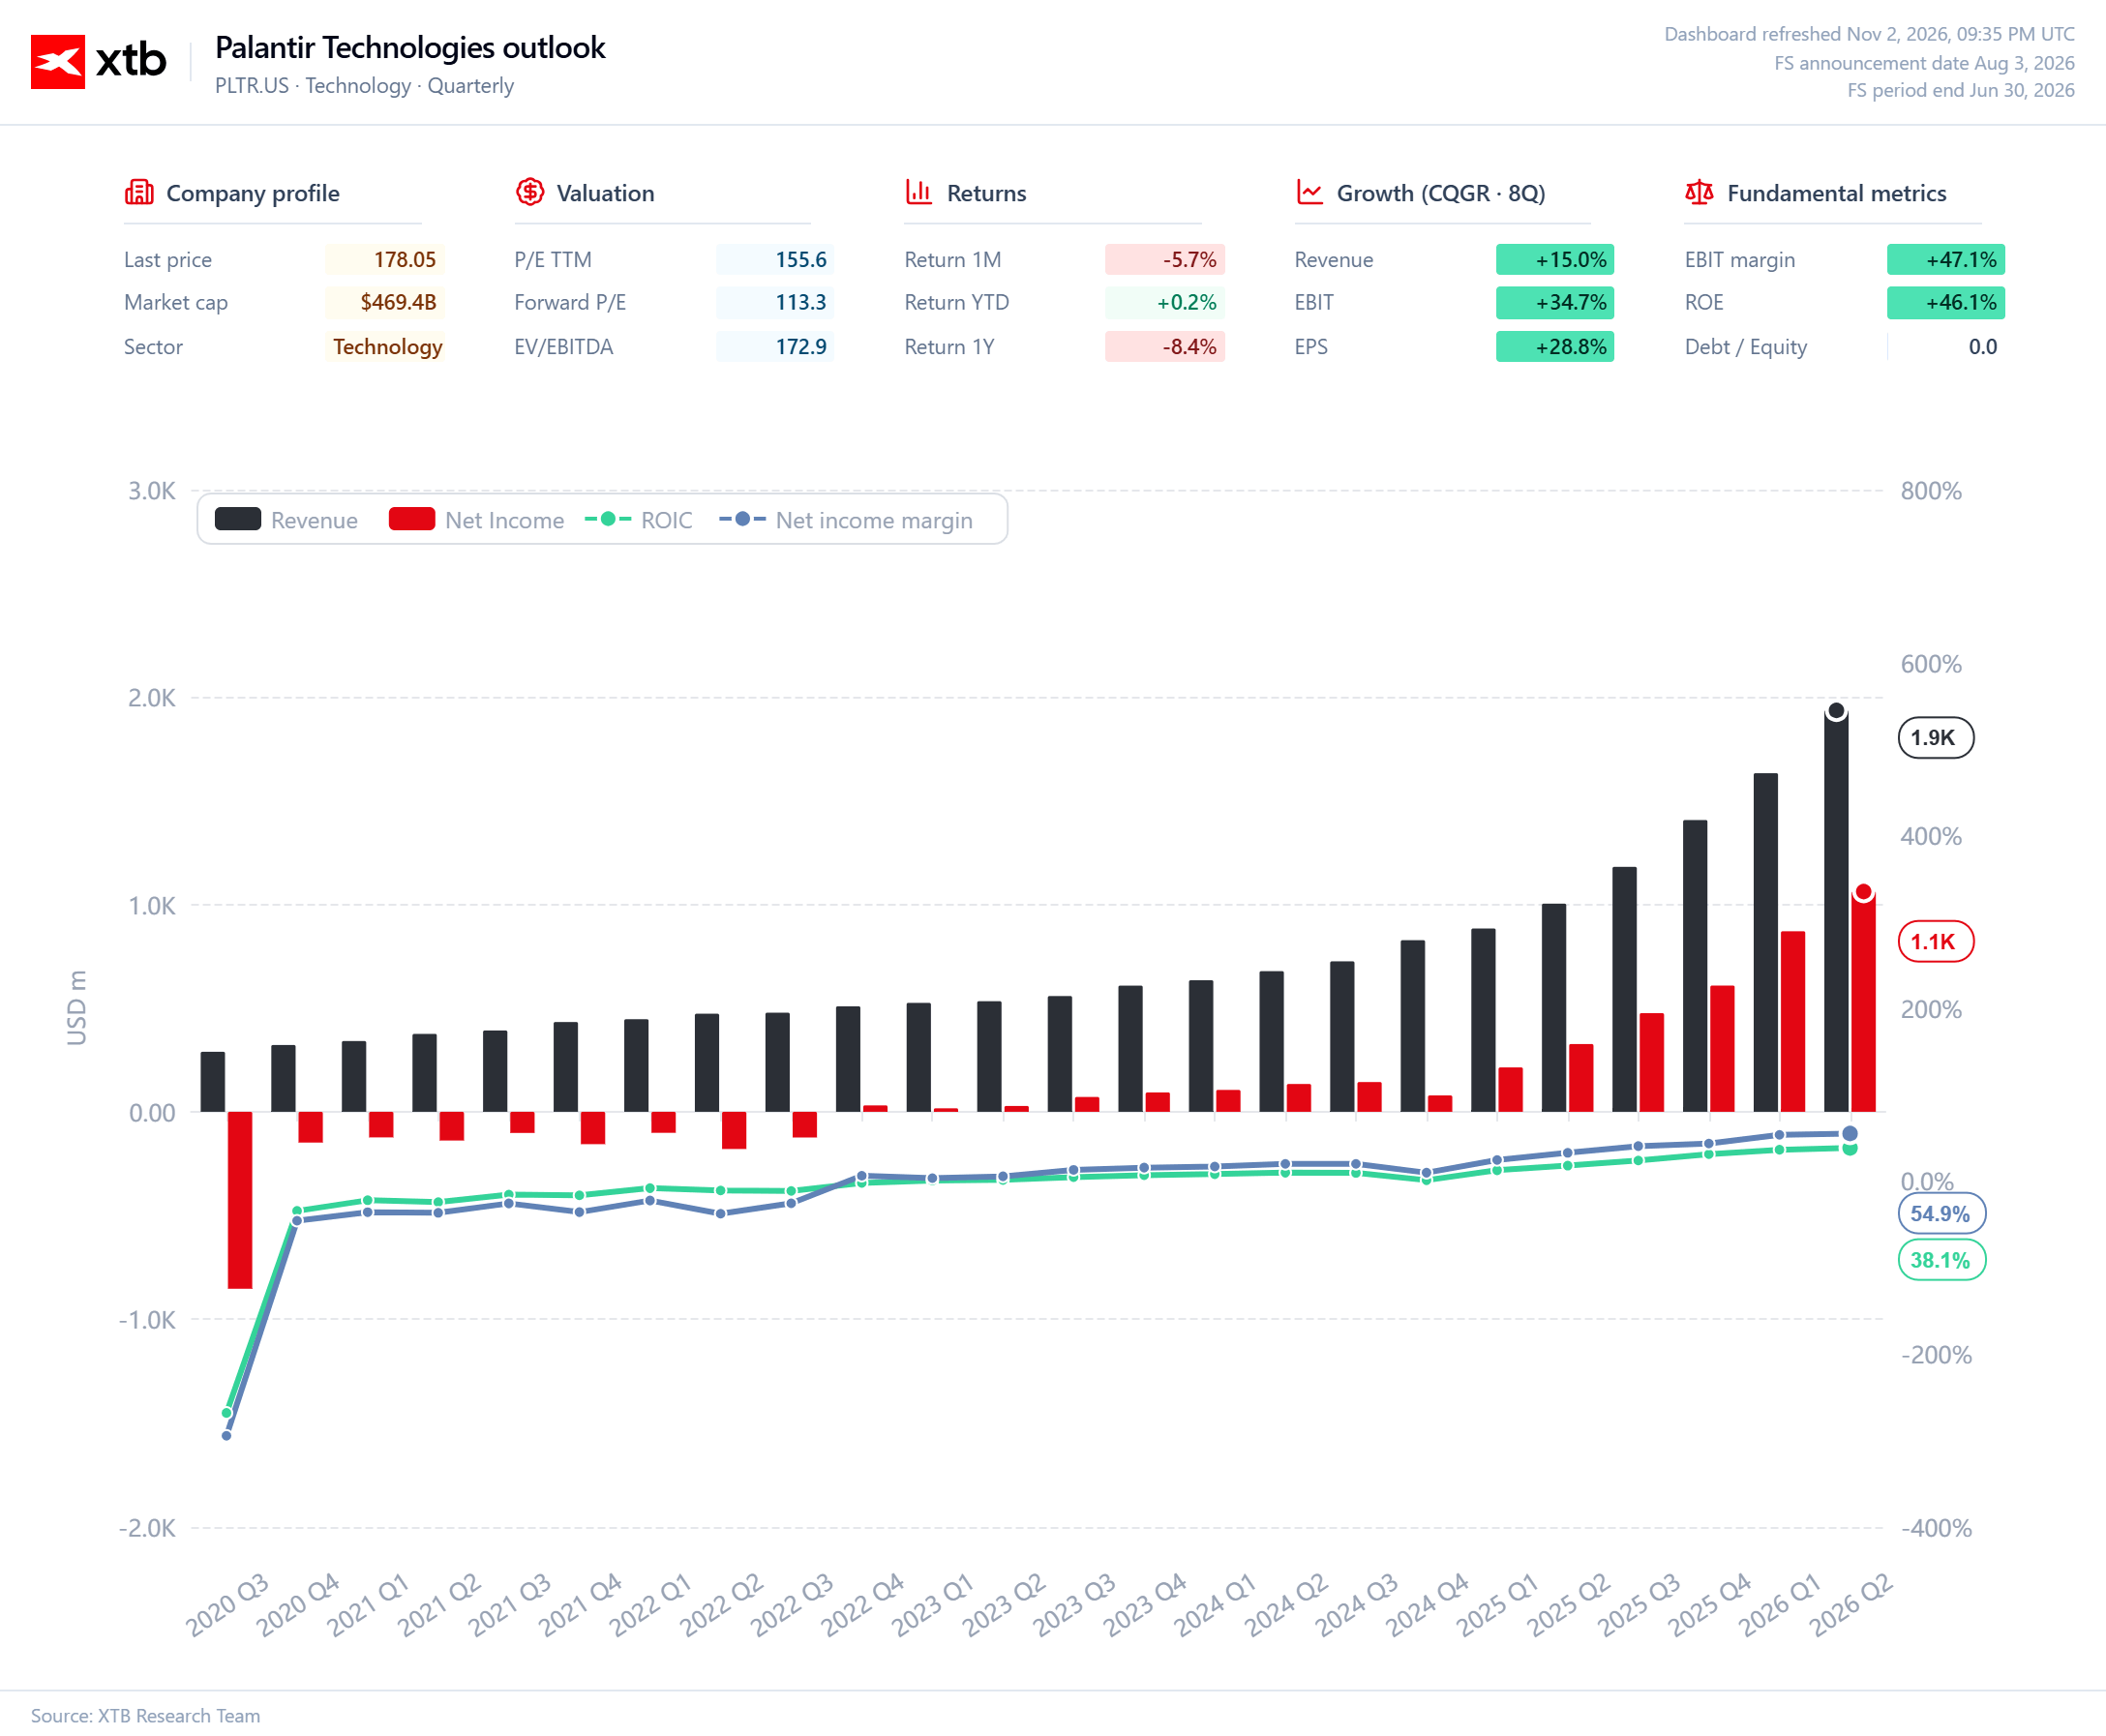
Graficul 1. Palantir: Venituri, profit net și evaluarea capitalului propriu
În ultimii ani, Palantir s-a transformat dintr-o afacere care înregistra pierderi într-o companie care generează venituri în creștere rapidă și profituri pozitive, ajungând la aproximativ 1,9 miliarde de dolari în venituri și 1,1 miliarde de dolari în profit net în trimestrul al doilea al anului 2026. Marja de profit net a crescut la 54,9%, în timp ce randamentul capitalului investit (ROIC) a atins 38,1%, indicând o îmbunătățire substanțială a eficienței capitalului și a profitabilității generale. Un aspect deosebit de impresionant este faptul că îmbunătățirea profitabilității a fost însoțită de o accelerare a creșterii veniturilor, ceea ce sugerează o cerere puternică pentru software-ul de analiză și soluțiile de inteligență artificială ale Palantir. Din perspectiva investitorilor, însă, principala constrângere rămâne raportul preț-profit (P/E) al companiei, de 155,6, și P/E anticipat de 113,3, ceea ce indică faptul că piața anticipează deja o creștere considerabilă a profiturilor viitoare. Raportul P/E anticipat mai scăzut în comparație cu multiplul istoric reflectă așteptările privind creșterea profiturilor, dar nu implică automat o evaluare atractivă, având în vedere că multiplul prognozat depășește în continuare de 100 de ori profitul anual. Palantir combină o creștere fundamentală excepțională cu așteptări extrem de exigente din partea investitorilor, ceea ce înseamnă că evoluția viitoare a prețului acțiunilor sale va depinde nu numai de creșterea veniturilor și a profiturilor, ci și de capacitatea companiei de a depăși în mod constant previziunile analiștilor.
Sursă: XTB Research
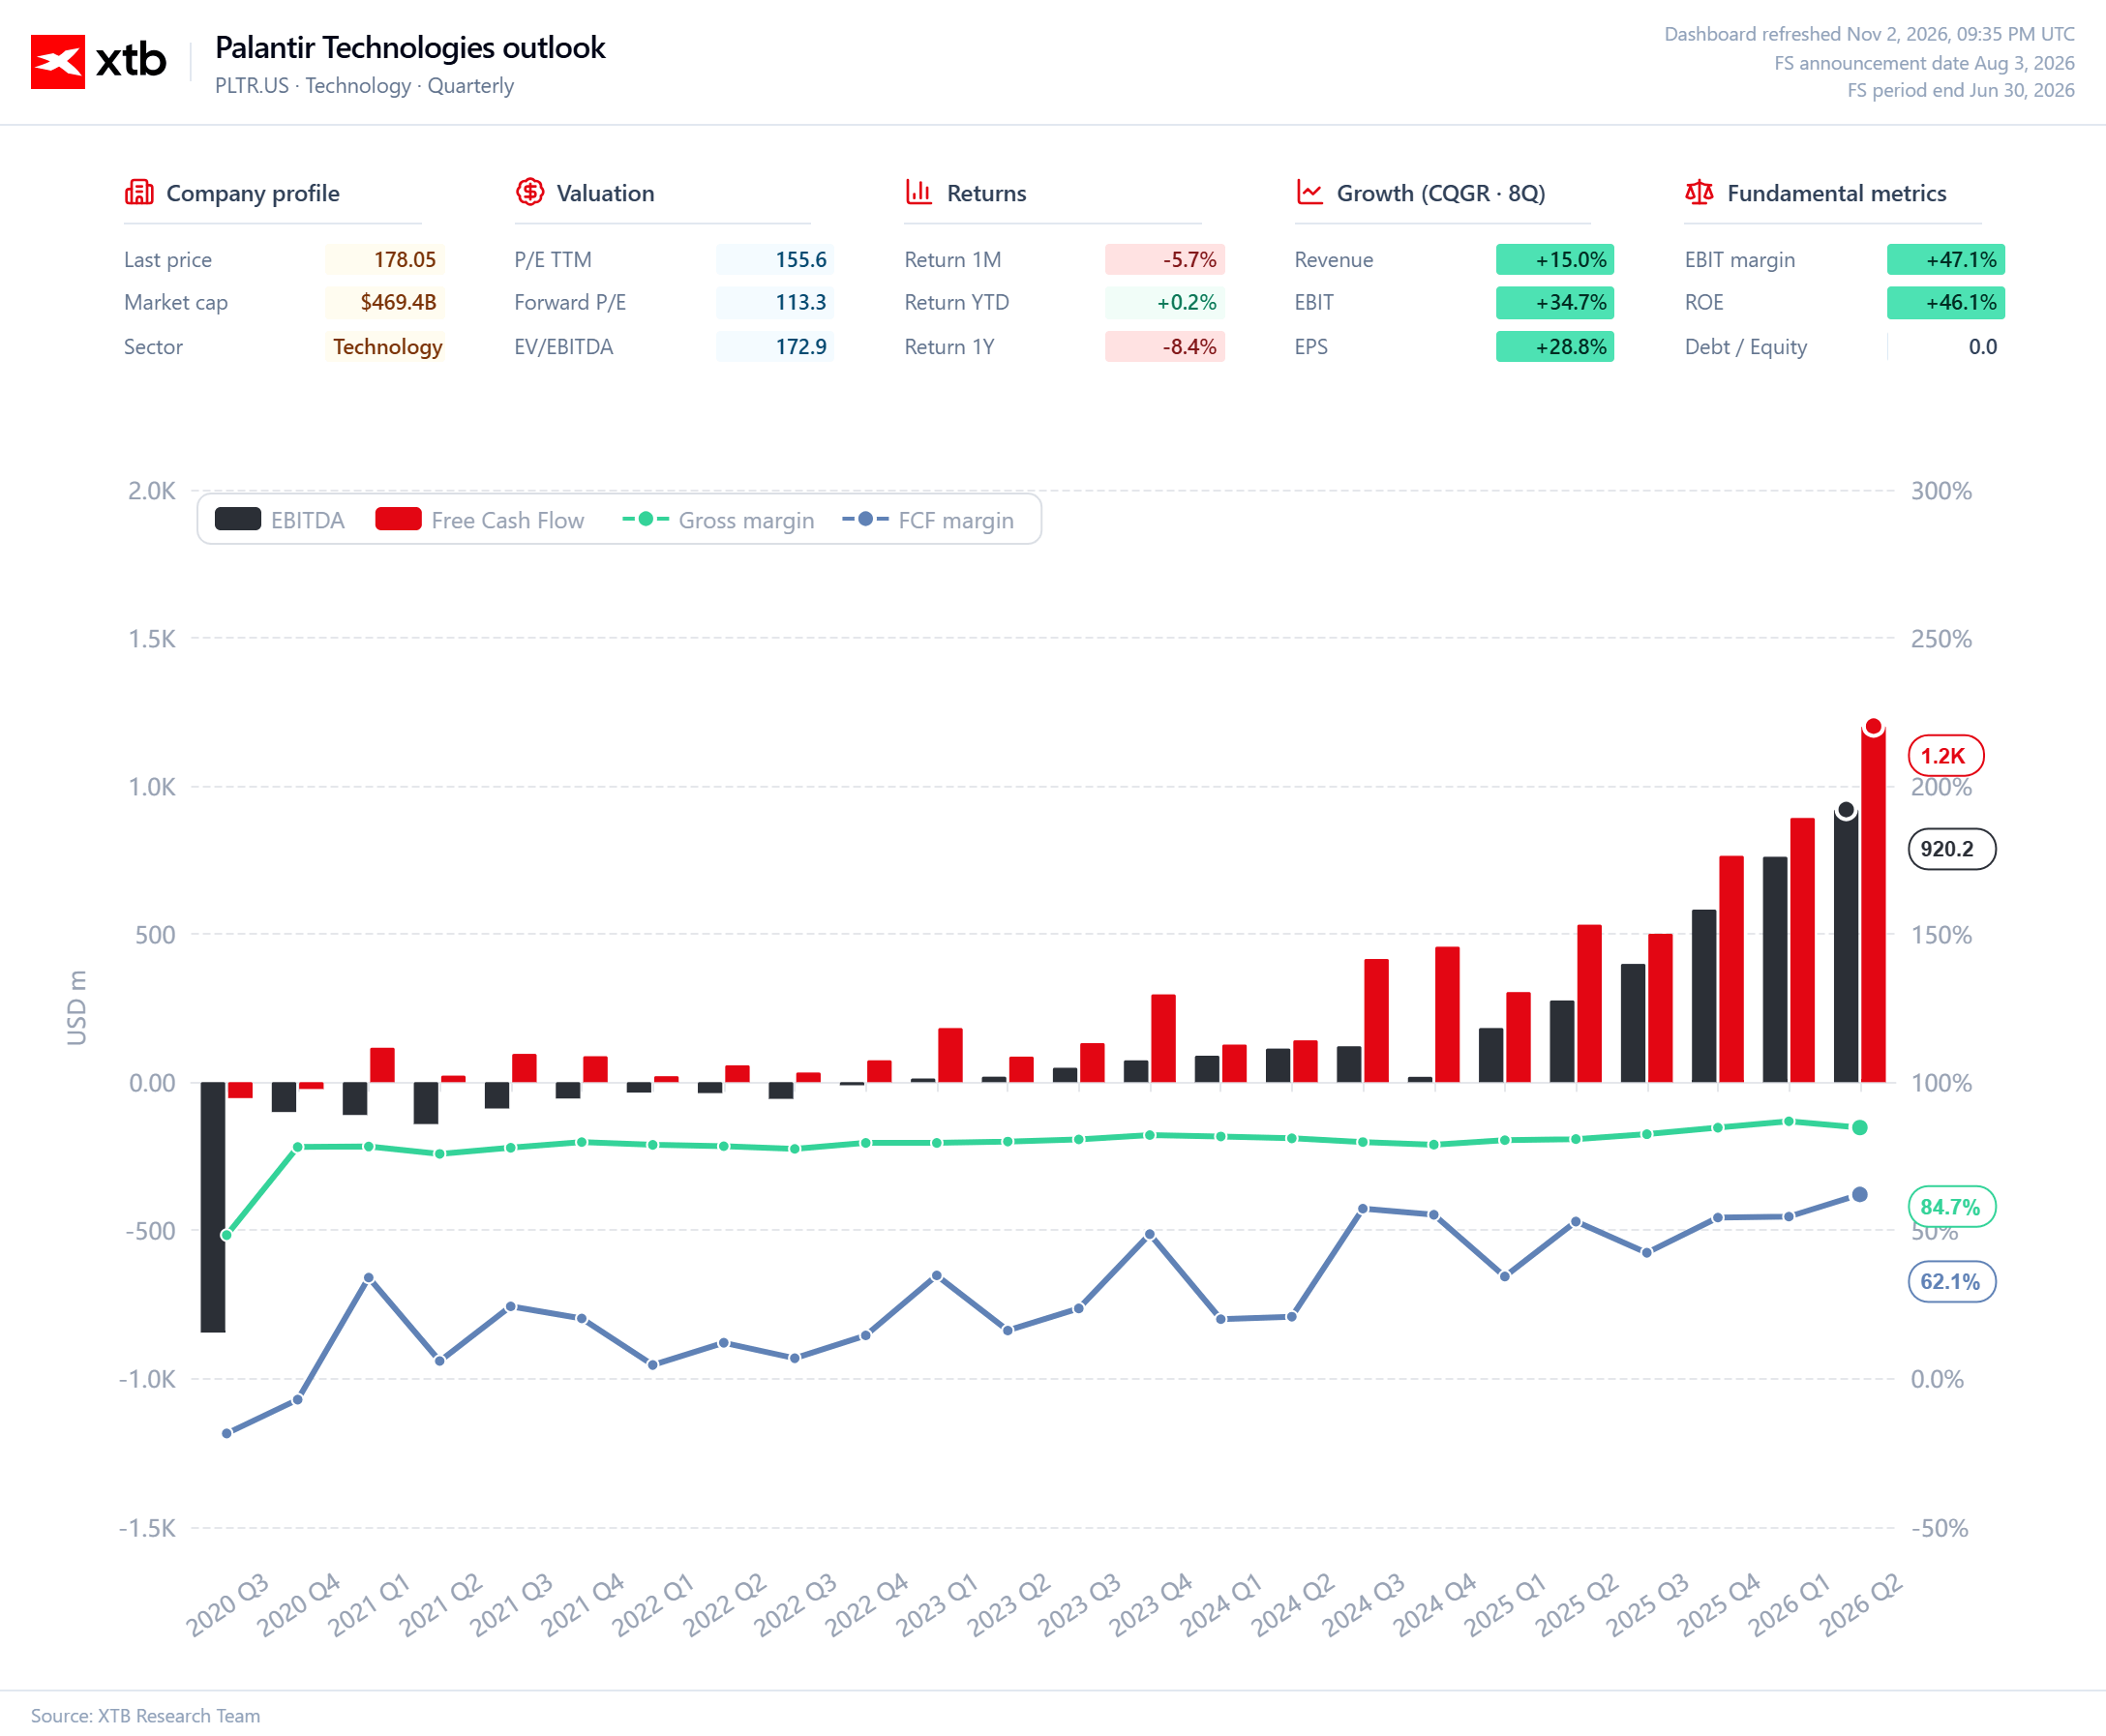
Graficul 2. Palantir: EBITDA, fluxul de numerar liber și rentabilitatea (la închiderea din 2 noiembrie 2026)
Palantir și-a crescut constant generarea de flux de numerar începând din 2023, fluxul de numerar liber (FCF) ajungând la aproximativ 1,2 miliarde de dolari în trimestrul al doilea al anului 2026, comparativ cu un EBITDA de aproximativ 920 de milioane de dolari. De o importanță deosebită este îmbunătățirea marjei FCF la 62,1% și menținerea marjei brute la 84,7%, ceea ce evidențiază scalabilitatea modelului de afaceri al companiei și capacitatea acesteia de a transforma veniturile în creștere în numerar. Creșterea fluxului de numerar liber, care o depășește pe cea a EBITDA, sugerează o conversie a numerarului excepțional de puternică, deși sustenabilitatea acesteia necesită o examinare mai atentă a mișcărilor capitalului de lucru și a impactului compensațiilor pe bază de acțiuni. În același timp, un multiplu EV/EBITDA de 172,9 indică faptul că investitorii plătesc o primă substanțială pentru așteptările privind expansiunea continuă a profiturilor. La o astfel de evaluare exigentă, chiar și o creștere puternică a EBITDA s-ar putea dovedi insuficientă pentru a susține o apreciere ulterioară a prețului acțiunilor, în cazul în care performanța afacerii începe să nu mai corespundă așteptărilor pieței. Fundamentele Palantir demonstrează o capacitate excepțională de a genera lichidități, dar evaluarea sa actuală presupune o creștere rapidă și susținută în anii următori, lăsând un spațiu limitat pentru dezamăgiri.
Sursa: XTB Research

Apple depășește estimările de pe Wall Street 🔼 iPhone-ul și Mac-ul stimulează profiturile, în timp ce China dezamăgește



Rezumatul zilei: Rollercoaster pe piața materiilor prime🚨Petrolul scade cu 7%; aurul crește cu peste 2%💥


Acțiunile Alstom se prăbușesc cu 25% pe fondul panicii, după revizuirea în jos a previziunilor financiare



Deschiderea sesiunii din SUA: Un final de trimestru dezastruos. Intel pierde aproape o treime din valoarea sa, iar piața criptomonedelor se redresează după un atac cibernetic asupra celei mai mari burse.
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."